

室井のマーケット視点
11日の米国市場は、AI関連の半導体株に買い戻しが集まった一日でした。S&P500構成銘柄のうち5%以上上がった銘柄は29にのぼり、5%以上下がった銘柄はひとつもありません。退役軍人の日(ベテランズデー)の祝日で、株式市場は通常どおり開きましたが、債券市場は休場でした。
きっかけは、前日の取引終了後に発表されたCoreWeave(AI向けクラウド事業者)の決算です。売上高は前年同期比168%増となり、2027年まで高コストの借り入れを増やさない方針も示したことで、AIデータセンターの資金繰りへの不安が和らぎました。私はデータセンター工事の現場責任者を務めましたが、AI投資はサーバーだけでなく、電力・冷却・通信設備へ必ず波及します。Bloom Energy、Vertiv、Generacまで上位に並んだのは、その構図どおりの動きだと感じます。
一方で、前日の10月CPI(消費者物価指数)は予想を上回り、12月の利上げ観測は強いままです。金利を映す債券市場が休みの日の上昇なので、12日に利回りがどう反応するかを見ておきたいところです。マイクロンやサンディスクは過去1か月で大きく下げた後の反発で、値動きはまだ荒い局面だと考えます。上げた日も下げた日も、積立のペースを変えないことが長期投資の近道です。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- SNDK:Sandisk Corp(先端技術) +13.69%
AI向けストレージの代表格として買い戻しが集まりました。モルガン・スタンレーは、株価調整でメモリー株の投資妙味が高まったとし、サンディスクとマイクロンを選好銘柄に挙げています。同社株は過去1か月で約41%下げていたため、反動の買いも大きくなりました。11月19日には1株を8株に分ける株式分割を予定しています。 - BE:Bloom Energy Corp(工業・産業) +12.97%
燃料電池(天然ガスや水素から電気をつくる装置)でデータセンターに電力を供給する企業です。CoreWeave決算でデータセンター建設の資金面の不安が和らぎ、AI向け電力関連株として買われました。10月下旬の決算では売上高が前年同期比138%増の12.4億ドルとなり、2026年の売上高見通しを3回目の引き上げで44〜46億ドルとしています。 - MU:Micron Technology Inc(先端技術) +11.89%
HBM(AI向けの高速メモリー)を手がけるメモリー大手で、時価総額は約9,179億ドルに達します。CoreWeave決算でAIデータセンター向けのメモリー需要に自信が戻り、買いが膨らみました。ゴールドマン・サックスは前日に目標株価1,250ドルを据え置いています。過去1か月で約25%下げていた反動も重なり、大型株としては異例の上昇率となりました。 - DELL:Dell Technologies Inc(先端技術) +11.75%
AIサーバーの大手で、AI向けクラウド事業者は主要な販売先の一つです。CoreWeaveが前受け金(顧客からの事前の支払い)の増加と高コストの借り入れ抑制を示したことで、サーバー代金の支払い能力への懸念が後退しました。AIサーバーの受注が今後も続くとの期待が先行し、大きく上げています。 - LITE:Lumentum Holdings Inc(先端技術) +10.67%
データセンター内のサーバー同士を光でつなぐ光トランシーバー(光信号と電気信号を変換する部品)向けの部品メーカーです。AIの計算量が増えるほど通信量も増えるため、AIインフラ投資の回復期待から買いが集まりました。同業のCoherentやCienaもそろって上昇しています。当日に確認できる個別材料は乏しい状況です。 - STX:Seagate Technology Holdings Plc(先端技術) +9.99%
ハードディスクの大手です。AIの学習や推論で生まれる大量のデータの保存先として需要が伸びており、メモリー・ストレージ株の一斉反発に乗りました。過去1か月で大きく値を下げていたため、買い戻しの勢いも強まったとみられます。同業のWestern Digitalも8%台の上昇でした。 - SMCI:Super Micro Computer Inc(先端技術) +9.50%
NVIDIA製のGPU(画像処理半導体、AIの計算に使う)を積んだAIサーバーを手がけます。CoreWeaveのようなAIクラウド事業者の設備投資が続くとの期待から買われました。NVIDIA株が11月に約14%下げる中で連れ安してきた反動もあり、上昇率が大きくなっています。 - MRVL:Marvell Technology Inc(先端技術) +9.33%
AI向けのカスタム半導体(顧客ごとに設計する専用チップ)や、データセンター向け光通信用チップを手がけます。AIインフラ関連の買い戻しが進む中、専用チップと通信の両面で恩恵を受ける銘柄として資金が向かいました。当日の個別材料は確認できませんでした。 - COHR:Coherent Corp(先端技術) +9.25%
光トランシーバーやレーザー部品の大手です。AIデータセンター向けの高速光通信の需要回復への期待から、Lumentumなど光通信関連と並んで買われました。当日に確認できる個別材料は乏しく、セクター全体の反発に連動した動きとみられます。 - MPWR:Monolithic Power System Inc(先端技術) +8.92%
サーバー向けの電源管理半導体(電圧を細かく制御するチップ)を手がけます。AI用のGPUは消費電力が大きく、電源回路の高性能化が欠かせません。半導体株が全面高となる中で、AIサーバー向け電源の需要拡大を見込んだ買いが入りました。 - ORCL:Oracle Corp(先端技術) +8.82%
AI向けクラウドを急拡大しており、データセンター建設のための巨額の借り入れが懸念材料でした。同じく借り入れの多いCoreWeaveが、前受け金で資金を賄う道筋を示したことで、AIクラウド事業の資金繰りへの不安が和らぎました。時価総額約3,882億ドルの大型株として、指数の上昇にも寄与しています。 - CIEN:CIENA Corp(先端技術) +8.80%
通信事業者やデータセンター向けの光ネットワーク機器を手がけます。AIデータセンター同士を結ぶ長距離・大容量の通信需要への期待から、光通信関連の一角として買われました。当日に確認できる個別材料は乏しく、関連銘柄の一斉高に歩調を合わせた形です。 - WDC:Western Digital Corp(先端技術) +8.34%
ハードディスクの大手で、Seagateと並ぶストレージ株の代表です。AIの普及でデータの保存需要が増えるとの期待から、メモリー・ストレージ株の反発に連動しました。モルガン・スタンレーがメモリー株の投資妙味を指摘したことも、買いの後押しになりました。 - TER:Teradyne Inc(先端技術) +8.30%
半導体の検査装置(完成したチップが正しく動くか調べる装置)の大手です。AI向け半導体は高性能なぶん検査工程が増えるため、半導体株の全面高の中で装置株として買われました。当日の個別材料は確認できず、セクター全体の反発に乗った動きとみられます。 - INTC:Intel Corp(先端技術) +7.52%
米国の半導体大手で、出来高は約1億2,822万株と、5%以上上昇した銘柄の中で最も多くなりました。半導体株全体の買い戻しに加え、AI向けのCPU(サーバーの中央演算装置)需要への期待も買い材料でした。当日に確認できる個別材料は乏しく、資金の流入が大きく値を押し上げた形です。 - GLW:Corning Inc(先端技術) +7.43%
ガラスや光ファイバーの大手です。データセンター内の配線を銅線から光ファイバーへ置き換える動きが進んでおり、AIインフラ投資の回復期待から買われました。光通信関連の銘柄がそろって上がった流れに沿った値動きです。 - AMD:Advanced Micro Devices Inc(先端技術) +7.32%
GPUとCPUの両方を手がける半導体大手です。CoreWeave決算でAIの計算需要の強さが確認され、NVIDIAに次ぐAI半導体として買い戻しが入りました。時価総額は約9,068億ドルで、NASDAQとS&P500の上昇への寄与も大きい銘柄です。 - RDDT:Reddit Inc(通信サービス) +7.08%
掲示板型のSNSを運営し、投稿データをAI企業に提供する契約も結んでいます。当日に確認できる個別材料は乏しく、ハイテク・グロース株(成長期待の高い株)全体の反発に乗った買いとみられます。普段から値動きの大きい銘柄のため、上昇率も大きくなりました。 - GNRC:Generac Holdings Inc(工業・産業) +6.72%
家庭用発電機の大手ですが、近年はデータセンター向けの非常用発電機に力を入れています。2026年9月には、Amazonのデータセンター向けに最大80億ドルの発電機を供給する長期契約を結びました。データセンター建設が続くとの期待から、電力関連株として買いが入りました。 - FIS:Fidelity National Information Services Inc(先端技術) +6.71%
銀行向けのシステムや決済の技術を提供する企業です。11月4日の決算で2026年の業績見通しを引き下げて売られており、この日はその反動の買いが入ったとみられます。当日に確認できる個別材料は乏しい状況です。AI関連ではありませんが、ハイテク株全体の上昇に連れて値を戻しました。 - IBKR:Interactive Brokers Group Inc(金融) +6.34%
オンライン証券の大手です。株式の売買が活発になるほど手数料収入が増える業態のため、ハイテク株中心の上昇に連動して買われたとみられます。来週にも予定されるAnthropicの新規上場(IPO)では、個人投資家の買いが過去最大規模になるとの試算も報じられています。当日の個別材料は確認できませんでした。 - VRT:Vertiv Holdings Co(工業・産業) +6.33%
データセンター向けの電源装置や冷却装置の大手です。AIサーバーは発熱が大きく、水冷を含む冷却設備が欠かせません。CoreWeave決算でデータセンター投資の継続に安心感が出たことで、電力・冷却関連として買いが入りました。 - ANET:Arista Networks Inc(先端技術) +6.30%
データセンター向けの高速ネットワークスイッチ(通信を振り分ける機器)の大手です。AIクラスター(多数のGPUをつないだ計算基盤)の拡大には大容量の通信網が必要で、AIインフラ投資の回復期待から買われました。当日の個別材料は確認できませんでした。 - LRCX:Lam Research Corp(先端技術) +6.07%
半導体製造装置の大手で、メモリー向けのエッチング装置(回路を削り出す装置)に強みがあります。メモリー株の大幅な反発を受け、メモリー各社の設備投資が増えるとの期待から買われました。製造装置株はこの日そろって上昇しています。 - AMAT:Applied Materials Inc(先端技術) +6.05%
世界最大級の半導体製造装置メーカーで、時価総額は約3,135億ドルです。12日の取引終了後に決算発表を控えており、半導体株全体の反発に加えて、決算内容への期待が先行しました。AI向け半導体の増産が装置の受注にどこまで表れるかが注目点です。 - SWKS:Skyworks Solutions Inc(先端技術) +5.97%
スマートフォン向けの無線通信用半導体を手がけます。AIとの直接の関係は小さいものの、半導体株が全面高となる中で買いが波及しました。当日に確認できる個別材料は乏しく、セクター全体への資金流入に乗った動きです。 - ON:ON Semiconductor Corp(先端技術) +5.76%
電気自動車や産業機器向けのパワー半導体(電力を制御する半導体)の大手で、近年はAIデータセンターの電源向けにも製品を広げています。半導体株全体の反発に連動した値動きで、当日の個別材料は確認できませんでした。 - KLAC:KLA Corp(先端技術) +5.24%
半導体の検査・計測装置の大手です。回路が微細になるほど検査工程が増えるため、AI半導体の需要拡大の恩恵を受けやすい企業です。Lam Research、Applied Materialsと並び、製造装置株がそろって上がる流れに加わりました。 - FIX:Comfort Systems USA Inc(工業・産業) +5.04%
空調・電気設備の工事会社で、データセンターや半導体工場の設備工事を多く手がけます。AIデータセンターの建設が続くとの期待から、建設・設備関連として買いが入りました。私も現場を経験しましたが、データセンターは冷却と電気設備の工事量が非常に大きい建物です。
5%以上下落したS&P500構成銘柄
該当する銘柄はありませんでした。
セクター別騰落率
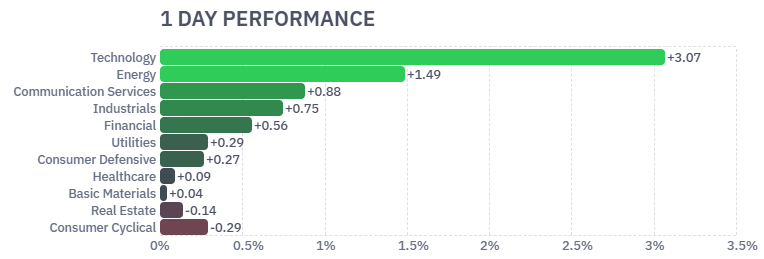
11日のセクター別騰落率は、11セクター中9つが上昇しました。先端技術が+3.10%と突出し、エネルギーが+1.49%で続きます。一方、一般消費材は-0.29%、不動産は-0.14%と小幅安でした。CoreWeave決算をきっかけにAI関連へ資金が戻った半面、ヘルスケア(+0.09%)や素材(+0.04%)はほぼ横ばいです。景気敏感株やディフェンシブ株(景気に左右されにくい株)の間で大きな資金移動はなく、利上げ観測が続く中、資金は成長期待の高い分野に絞って向かった印象です。
- 先端技術(Technology) +3.10%
S&P500構成銘柄で5%以上上がった29銘柄のうち、23銘柄が先端技術でした。サンディスク(+13.69%)、マイクロン(+11.89%)、デル(+11.75%)が上位に並び、メモリー、サーバー、光通信、製造装置まで幅広く買われています。CoreWeaveの資金繰り懸念が後退し、AIインフラ投資の継続に安心感が戻ったことが背景です。ただ、11月前半の大きな下落の後の買い戻しという面も強く、ここから上昇が続くかは見極めが必要です。 - エネルギー(Energy) +1.49%
WTI原油先物は+0.45%と小動きでしたが、エネルギー株は+1.49%上昇しました。先週は米国とイランの和平協議への期待から原油が大きく下げ、エネルギー株も売られていたため、その反動の買いが入ったとみられます。当日に確認できる個別材料は乏しく、市場全体のリスク選好(値上がりを狙ってリスクを取る動き)の回復に連動した面もあります。中東情勢しだいで値動きが大きくなりやすい点には注意したいところです。

主要3指数とドル円の動き
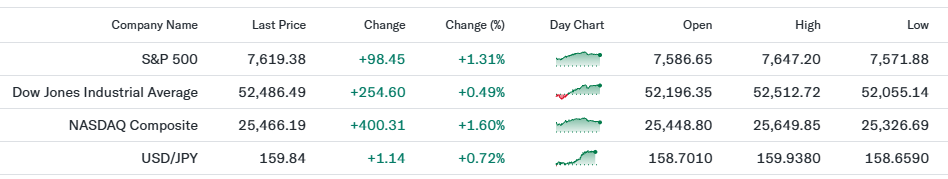
主要3指数はそろって上昇しました。AI関連の大型株が多いNASDAQの上昇率が最も大きく、ダウは小幅高にとどまりました。ドル円は160円に迫る円安となっています。
- S&P500(7,619.38、前日比+1.31%)
S&P500は7,619.38で取引を終え、前日比+98.45ポイント上昇しました。始値7,586.65から一時7,647.20まで上がり、日中の安値7,571.88から見ると高値寄りの位置で引けています。上昇を引っ張ったのは先端技術セクターで、時価総額の大きいマイクロン、AMD、オラクルの上昇が指数を押し上げました。11月は利上げ観測とNVIDIAを巡る問題で売りが続いていましたが、AIインフラ投資は続くとの判断から資金が戻った一日です。ただし、前日の10月CPIを受けた利上げ観測は消えておらず、反発が続くには金利の落ち着きが必要だと考えます。 - Dow30(52,486.49、前日比+0.49%)
ダウ平均は52,486.49で、前日比+254.60ドルでした。寄り付き直後は小幅安でしたが、AI関連株の上昇が広がるにつれて持ち直し、日中の高値52,512.72に近い水準で取引を終えています。ダウは30銘柄で構成され、半導体株の比重がS&P500やNASDAQより小さいため、上昇率は控えめでした。工業・産業(+0.75%)や金融(+0.56%)は小幅高、ヘルスケアや一般消費材は横ばいから小幅安で、景気敏感株とディフェンシブ株の間で目立った資金移動は見られませんでした。 - NASDAQ(25,466.19、前日比+1.60%)
NASDAQ総合指数は25,466.19で、前日比+400.31ポイントと3指数で最も大きく上げました。サンディスク、マイクロン、マーベル、AMDなどの半導体株が上位を占めています。NVIDIAは、CEOを巡る問題で取締役会が独立調査を始め、米証券会社Bairdが投資判断を引き下げた中でも約3%上昇しました。ただ、NVIDIAは11月に約14%下げ、時価総額で約7,000億ドルを失った状態です。日中は25,649.85まで上昇したものの、終値は高値から約184ポイント下で、引けにかけては利益確定の売りも出ました。 - ドル円(159.84円、前日比+0.72%)
ドル円は159.84円で、前日比+1.14円の円安ドル高でした。日中の高値は159.938円で、160円の手前まで円が売られています。米国では10月CPIが予想を上回り、12月の利上げ観測が続いているため、日米の金利差(米国の金利が日本より高い状態)が縮まりにくいとの読みから円売りが進みました。ドル指数も+0.71%と上昇しています。日本の通貨当局は過去に160円近辺で大規模な円買い介入を行っており、ここから先は介入への警戒が強まる水準です。日本から米国株に投資する場合、円安は円建ての評価額を押し上げますが、介入で急に円高へ振れると評価額が目減りする点にも注意が必要です。

原油先物・米10年国債利回り・VIX・金先物の動き
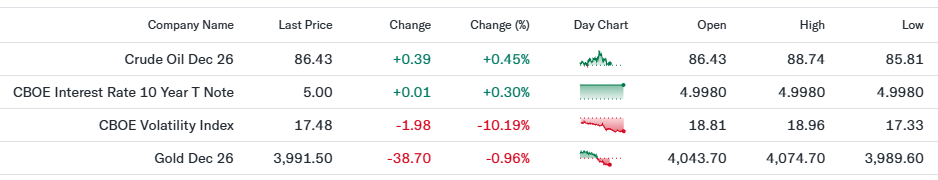
この日は退役軍人の日で、米国の債券市場は休場でした。そのため、10年国債利回りには実際の取引に基づく動きがほとんどありません。株式市場の安心感を映してVIXは大きく低下し、金は4,000ドルを割り込みました。
- WTI原油先物(86.43ドル、前日比+0.45%)
WTI原油先物(12月限)は86.43ドルで、前日比+0.39ドルの小幅高でした。日中は88.74ドルまで上げた後、85.81ドルまで下げる場面もあり、値幅は約3ドルと大きめです。米国とイランの戦争が続く中、先週は和平協議への期待からブレント原油が週間で16%超下げ、2020年以来の大幅安となっていました。この日は下げが一服した形です。原油高は物価を押し上げ、利上げ観測の背景にもなっているため、株式市場にとっても重要な指標です。なお、祝日の影響で、EIA(米エネルギー情報局)の週間原油在庫統計は12日に発表されます。 - 米10年国債利回り(5.00%、前日比+0.30%)
米10年国債利回りは5.00%、前日比+0.30%と表示されました。前日比+0.30%は利回りの変化率で、0.30ポイント上昇の意味ではありません。この日は債券市場が休場で、始値・高値・安値がすべて4.998%だったことから、実際の取引に基づく変化ではありません。前日の10日は、10月CPIが予想を上回ったことで利回りが一時5%を超え、約19か月ぶりの大きな上昇となりました。5%前後の利回りは企業の借入負担や株式の割高感に直結するため、12日の債券市場の再開後の動きが重要です。 - VIX指数(17.48、前日比-10.19%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は17.48で、前日比-1.98と大きく低下しました。日中の高値は18.96で、終値は安値17.33に近い水準です。一般にVIXが20を下回ると市場は比較的落ち着いているとされ、半導体株の反発で投資家の不安が和らいだことを映しています。ただし、利上げ観測やNVIDIAを巡る問題は残っており、悪材料が出れば再び20を超える可能性もあります。 - 金先物(3,991.50ドル、前日比-0.96%)
金先物(12月限)は3,991.50ドルで、前日比-38.70ドルでした。日中は4,074.70ドルまで上げた後に売られ、安値3,989.60ドルに近い水準で引けて4,000ドルを割り込んでいます。金は利息を生まないため、利上げ観測が強いと相対的な魅力が下がります。ドル指数の上昇(+0.71%)も、ドル建ての金価格には下げの要因です。株式市場で不安が和らぎ、安全資産(値下がりしにくいとされる資産)としての需要が後退したことも重なりました。私は、資産の5%程度をインフレ対策として持つのが良いと考えています。

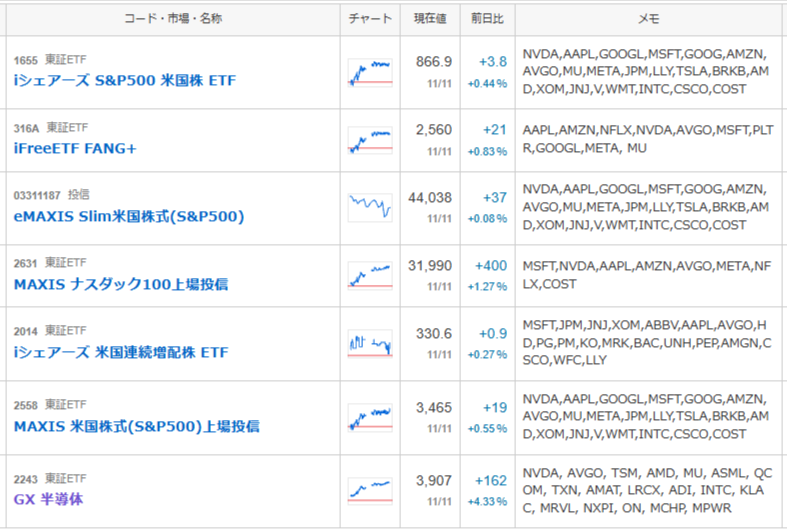
私の米国株ポートフォリオ 前日比+0.52%
本日の私の米国株ポートフォリオは、前日比+0.52%でした。日本の市場で売買できるETFと投資信託で運用しているため、11日の東京市場の値動きが反映されています。最も上げたのはGX半導体(+4.33%)で、日本時間の11日朝に発表されたCoreWeave決算を受けて、東京市場でも半導体株が先回りして買われました。MAXISナスダック100(+1.27%)とFANG+(+0.83%)も上昇しています。一方、米国連続増配株ETF(+0.27%)はディフェンシブ性が高く、上げ幅は小さめでした。eMAXIS Slim米国株式(+0.08%)の基準価額は10日の米国市場の結果を反映したもので、11日の米国株の上昇は12日以降に反映されます。日々の上げ下げに一喜一憂せず、分散と積立を続けていきます。

経済指標発表結果
この日は退役軍人の日で政府機関が休みのため、重要度の高い政府統計の発表はありませんでした。民間の住宅ローン関連指標と消費者心理指数を取り上げます。
- MBA 30年固定住宅ローン金利(結果:7.21%、予想:なし、前回:7.30%)
MBA(全米抵当銀行協会)が毎週発表する、30年固定の住宅ローン金利の平均です。前週の7.30%から0.09ポイント下がり、7.21%となりました。ただし、この集計期間は10日の10月CPI発表より前で、CPIを受けた利回りの上昇はまだ反映されていません。7%台の住宅ローン金利は住宅購入の負担を重くし、住宅関連の消費を抑える要因です。12月の利上げ観測が続く中、来週の集計で金利が再び上がるかが焦点で、長期投資家としては住宅市場の冷え込みが景気全体に波及しないかを確認したいところです。 - MBA住宅ローン申請件数(前週比)(結果:+6.2%、予想:なし、前回:-1.2%)
住宅ローンの新規申請件数の前週比です。前週の-1.2%から+6.2%へ増えました。金利がわずかに下がったことで、住宅の購入と借り換えの両方で申請が増えています。とはいえ、金利水準はなお7%台と高く、1週間の変動だけで住宅市場の回復と判断するのは早いと私は考えます。株式市場の反応は限られ、この日の主役はあくまでAI関連株でした。住宅市場の動きは、来月の利上げ判断の材料の一つとして見ておきたい指標です。 - MBA購入指数(結果:141.2、予想:なし、前回:131.4)
住宅を買うための住宅ローン申請の動きを指数にしたものです。前回の131.4から141.2へ上がり、約7.5%の増加となりました。住宅購入の申請は、数か月後の住宅販売や、家具・家電などの消費につながる先行指標の一つです。高金利の中でも購入の動きが残っていることは、米国の個人消費の底堅さを示しています。一方で、こうした底堅さはインフレの粘り強さにつながりやすく、FRB(米連邦準備制度理事会)の利上げ観測を後退させにくい面もあります。 - MBA借り換え指数(結果:540.7、予想:なし、前回:517.5)
既存の住宅ローンを低い金利で組み直す、借り換え申請の指数です。前回の517.5から540.7へ約4.5%増えました。金利が下がる局面では借り換えが増え、家計の利払い負担が軽くなることで消費の余力が生まれます。ただ、今回の金利低下は0.09ポイントと小さく、借り換えの大きな波が来ているわけではありません。10年国債利回りが5%前後で高止まりしている限り、借り換えによる家計の支援効果は限られると考えます。 - トムソン・ロイター/イプソス消費者心理指数(11月:49.20、予想:なし、前回:45.18)
調査会社イプソスが毎月発表する、米国の消費者心理の指数です。前回の45.18から49.20へ約4ポイント改善しました。当日の報道で改善理由の詳しい説明は確認できませんでしたが、先週の原油安や中間選挙の終了が、心理面で影響した可能性があります。物価高による家計の負担感は根強く、改善が一時的に終わる可能性もあります。年末商戦を控え、消費者心理の改善が続くかどうかは、小売株や一般消費材セクターの動きにも影響します。
住宅ローン関連の指標は小幅に改善しましたが、市場の関心は前日の10月CPIと12月の利上げに集まっています。

主要銘柄の決算発表結果
本日は主要銘柄の決算発表はありませんでした。
主な経済ニュース
- CoreWeaveが7〜9月期決算で売上高168%増、資金繰り懸念が後退
AI向けクラウド事業者のCoreWeaveは、7〜9月期の売上高が36.6億ドルと、前年同期の13.6億ドルから168%増えたと発表しました。今後3か月で約90億ドルの前受け金や預かり金を見込み、2027年までは高コストの借り入れを増やさない方針も示しています。株価は一時25%上昇しました。同社は借り入れの多さが懸念され、社債も売られていたため、資金繰りへの不安が和らいだことが半導体株全体の買い戻しにつながりました。長期投資では、AI投資の資金が借り入れではなく顧客の前払いで賄われる流れが定着するかを確認したいところです。(Yahoo!Finance、TipRanks:11/11) - 10月CPIが予想を上回り、12月の利上げ観測がさらに強まる
10日に発表された10月のCPI(消費者物価指数)は予想を上回り、物価に関する悪い結果は3か月連続となりました。食品、家賃、医療、電子機器などの値上がりが目立ち、バンク・オブ・アメリカは財の価格が再び問題になりつつあると指摘しています。市場では12月の利上げはほぼ確実とみられ、利上げの回数や幅が大きくなる可能性も議論され始めました。FRBのボウマン理事も、インフレは広がっており、まだやるべきことがあると述べています。長期投資では、利上げが企業の利益と株価の評価にどこまで響くかを見ていきたいところです。(Yahoo!Finance:11/11) - 米債券市場が退役軍人の日で休場、株式市場は通常取引
11日は退役軍人の日の祝日で、米国の債券市場は休場となりました。株式市場は通常どおり、午前9時30分から午後4時まで取引されています。前日の10日は、10月CPIを受けて10年国債利回りが一時5%を超え、約19か月ぶりの大きな上昇となっていました。債券市場は株価の評価の基準となる金利が決まる場であり、その市場が休みの日の株高は、金利面の歯止めが働かない中での動きとも言えます。連邦政府機関も休みのため、EIAの原油在庫統計は12日に延期されました。長期投資では、債券市場の再開後に利回りがどちらへ動くかを確かめたいところです。(Yahoo!Finance:11/11、Finviz:11/09) - NVIDIA株が3日ぶりに反発、Bairdは投資判断を中立に引き下げ
NVIDIAの株価は、CEOのジェンスン・フアン氏を巡る問題で2日続けて大きく下げた後、11日は約3%上昇しました。取締役会は独立した調査を始めており、議員からの監視の強まりや、規制対象の半導体が中国へ流れた疑いも株価を押し下げていました。米証券会社のBairdは、政府の調査や議会の公聴会の結果が見えるまでとして、投資判断を中立に引き下げています。同社株は11月に約14%下落し、時価総額で約7,000億ドルを失いました。長期投資では、経営体制の問題がAI半導体の需要そのものに影響するかを切り分けて見ることが大切です。(Yahoo!Finance:11/11) - メモリー株が一斉に反発、モルガン・スタンレーは投資妙味を指摘
サンディスク、マイクロン、シーゲイト、ウエスタンデジタルなどのメモリー・ストレージ株がそろって大きく上がりました。モルガン・スタンレーは、約1か月の調整で株価の割高感が薄れ、メモリー株のリスクとリターンの関係が改善したと分析しています。半導体の中で2番目に好む分野としてメモリーを挙げ、マイクロンとサンディスクを推しています。ゴールドマン・サックスもマイクロンの目標株価1,250ドルを維持しました。サンディスクは過去1か月で41%、マイクロンは25%下げていました。長期投資では、AI向けメモリーの需要が値下がり局面でも崩れていないかを確認したいところです。(TradingKey、TipRanks、24/7 Wall St.:11/11) - Anthropicが来週にも上場へ、評価額は最大1.4兆ドル
AI開発企業のAnthropicは、1株70〜78ドルの仮条件の上限で最大1.4兆ドルの評価額を目指しており、早ければ来週にもナスダックで取引が始まる見通しです。以前に取り沙汰された2兆ドルからは引き下げられ、借入コストの上昇やデータセンター建設への政治的な反発が背景とされています。調査会社のVanda Researchは、上場初日に個人投資家が過去最大の約2.5億ドルを買い越す可能性があると試算しました。一方で、過去の注目IPOでは初日の値段が最良とは限らないとの指摘も出ています。長期投資では、大型IPOがAI関連株全体の評価にどう影響するかを見ていきたいところです。(Yahoo!Finance:11/11) - AI向け電力関連株が上昇、Bloom Energyは約13%高
CoreWeaveの決算で、データセンター建設の資金をどう賄うかという懸念が和らぎ、AI向けの電力関連株が買われました。燃料電池を手がけるBloom Energyは+12.97%で、S&P500構成銘柄の上昇率2位となりました。同社は10月下旬の決算で売上高が前年同期比138%増の12.4億ドルとなり、2026年の売上高見通しを3回引き上げています。一方で、営業キャッシュフロー(本業で得た現金の出入り)は約2,700万ドルの赤字で、設備投資も増えました。長期投資では、売上の急拡大が現金を稼ぐ力に結び付くかを確認したいところです。(Yahoo!Finance:11/11) - 米・イラン戦争の和平期待で原油は先週大幅安、11日は下げ一服
2026年2月末に始まった米国とイランの戦争は続いていますが、トランプ大統領が追加の軍事攻撃に慎重な姿勢を示し、和平協議への期待が高まっています。ブレント原油は先週、週間で16%超下げ、2020年以来の大きな下落となりました。一方で、ホルムズ海峡(中東の原油輸送の要所)の安定した航行が戻らない限り、価格の下落は限られるとの分析もあります。11日のWTIは86.43ドルと小幅高で、下げが一服した形です。長期投資では、原油価格の落ち着きがインフレと利上げ観測の後退につながるかを確認したいところです。(Gulf News:11/09、Korea Times:11/10、Traders Union:11/09) - 米国・ロシア・ウクライナがアブダビで2月以来の3者協議
米国の仲介で、ロシアとウクライナの代表団が10〜11日にアラブ首長国連邦のアブダビで協議を行いました。3者の協議は2月以来で、戦争終結後の安全保障の枠組みや緊張緩和が主な議題です。一方で、専門家の間では具体的な進展は期待しにくいとの声もあり、両国によるエネルギー施設への攻撃も激しさを増しています。和平が進めばロシア産原油が国際市場に出回りやすくなり、原油価格の下げ要因となります。長期投資では、協議の結果が欧州経済とエネルギー価格にどう波及するかを見ていきたいところです。(Meduza:11/10、Al Jazeera:11/09) - ドル円が160円目前、日本の為替介入への警戒が続く
ドル円は11日に一時159.938円まで上昇し、160円の手前まで円安が進みました。日本は円安を止めるため、1日で過去最大となる約500億ドルの円買い介入を行っていたことがデータで確認されたと報じられています。市場では160円が介入の目安とみられており、再び近づけば当局の発言が強まるとの予想が出ています。米国の利上げ観測で日米の金利差が縮まりにくく、円安の圧力は根強い状況です。円建てで米国株を持つ投資家にとって、円安は評価額を押し上げますが、介入による急な円高には注意が必要です。長期投資では、為替の短期的な振れに振り回されず、時間を分散して投資を続けたいところです。(investingLive:11/09)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
毎朝、米国市場の結果を確認してから、このレポートを書いています。11月は利上げ観測やNVIDIAを巡る問題で、AI関連株が大きく揺れる日が続いてきました。この日のような大きな反発の日もあれば、また売られる日も来ると思います。コロナショックで下げが何日も続いた時も、私は積立だけはやめませんでした。相場の上下よりも、続けることが資産づくりの土台だと実感しています。いつも読んでくださり、本当にありがとうございます。個人で運営しているブログですので、少しでもお役に立てていれば、こちらから応援いただけると嬉しいです。
それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

