
室井のマーケット視点

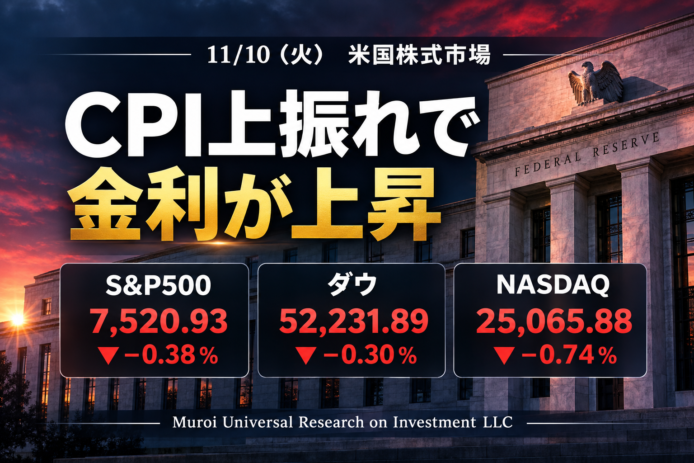
CPI(消費者物価指数)が予想を上回り、金利が跳ね上がった一日でした。S&P500は-0.38%、NASDAQは-0.74%と下落しましたが、朝の急な売りで付けた安値からは戻して引けています。VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は19.47と20を下回り、市場に慌てた雰囲気はありませんでした。
この日の主役は二つあります。ひとつは10月のCPIです。前月比は+0.4%(予想+0.3%)、食品とエネルギーを除くコアも+0.3%(予想+0.2%)でした。CPIの数時間前にFRBのウォーラー理事が「コアが0.3%程度なら0.5ポイントの利上げも検討」と語っていたため、12月の利上げ観測が強まり、10年国債利回りは一時5%を超えました。もうひとつはNVIDIAの-5.53%です。CEOをめぐる報道という個別の問題で、AI投資そのものへの不安とは性質が違います。同じ半導体のブロードコムが+3.91%、AMDが+1.30%と上昇した点が、その裏付けだと私は見ています。
データセンターの現場責任者を務めた経験から、AI投資の恩恵は半導体だけでなく、電力・冷却・通信設備にも広がると考えています。1社の事件で相場全体が揺れる日ほど、ETFで広く分散している安心感を覚えます。コロナショックで何日も下げが続いた時も、積立は止めませんでした。今日の下げ幅は小さく、慌てる場面ではありません。冷静に続けていきましょう。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- CHTR:Charter Communications Inc.(通信サービス) +10.57%
11/6に発表した7〜9月期決算の後も買いが続き、この日は約11%高で引けました。新しい事業モデルで、18か月かけて年間20億ドル規模のコスト削減を目指すと示されています。シティグループが目標株価を140ドルから150ドルへ引き上げたことも買いを集めました。年初来では約4割下げており、その反動も出ているようです。 - TTWO:Take-Two Interactive Software Inc.(通信サービス) +8.31%
11/9の取引終了後に発表した7〜9月期決算は、売上高が15億ドルで前年同期比15%減、純予約額(ゲームの販売や課金で受け取る予約ベースの金額)も18%減と冴えませんでした。ただ、通期の売上高見通しを79.8億〜81.8億ドルへ引き上げ、11/19発売予定の「GTA VI」の予約が過去に例のない水準だと説明したため、期待が先行して買われました。
5%以上下落したS&P500構成銘柄
- LEN:Lennar Corp.(一般消費材) -5.37%
CPI後に10年国債利回りが5%近辺へ上がり、住宅ローン金利の上昇で住宅販売が鈍る警戒から売られました。ホームビルダーを集めたETF(XHB)も2.5%下げており、個別の悪材料というより、金利に敏感な業種全体が調整した動きとみられます。利回りが落ち着くまでは、値動きが荒くなりやすい業種です。 - NVDA:NVIDIA Corp.(先端技術) -5.53%
フアンCEOと、中国の情報機関との関係が疑われる女性幹部(顧客企業Megaspeed所属)との私的な関係が報じられ、前日の約4%安に続いて売られました。取締役会の独立調査やFBIの捜査、株主の集団訴訟も伝えられています。シティが目標株価を315ドルから285ドルへ下げたことも重なりました。決算は11/17の予定です。 - FSLR:First Solar Inc.(先端技術) -5.58%
当日に確認できる個別の新材料は乏しい状況です。7〜9月期の売上高が前年同期比22.8%減だった決算後の弱さが残るなか、利回りが5%に近づき、太陽光のように金利の影響を受けやすい銘柄が売られやすい地合いになりました。利益は増えていますが、売上の減少が嫌気されています。終値は180.92ドルです。 - MRNA:Moderna Inc.(ヘルスケア) -6.75%
当日に確認できる個別の新材料は乏しく、金利上昇を嫌った成長株売りの流れに乗って下げたとみられます。同社は11/5にも約6.5%下げており、値動きの大きい状態が続いています。年初から株価が大きく上昇してきた銘柄だけに、利益確定の売りも出やすい局面です。 - SKYD:Skydance Corp.(通信サービス) -7.59%
当日に確認できる個別の新材料は乏しい状況です。10/6のワーナー・ブラザース・ディスカバリーとの統合完了で取引が始まった銘柄で、10月にはワラント(新株を買う権利)の配布を受けて株価が大きく下げました。需給が落ち着かない状態が続いているとみられます。
セクター別騰落率
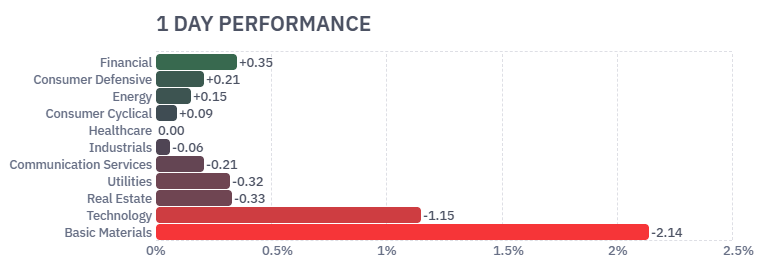
11セクターのうち上昇したのは金融、生活必需品、エネルギー、一般消費材の4つで、いずれも+0.1〜+0.4%台の小幅な動きでした。一方で素材は-2.14%、先端技術は-1.15%と下げが目立ちます。CPIの上振れで10年国債利回りが5%近辺まで上がり、NVIDIAの急落も加わって、成長株と金利に敏感な業種から資金が動きました。ヘルスケアは横ばいで、全面安ではありません。
- 素材(Basic Materials) -2.14%
金先物が-1.84%と下落し、金や銀の鉱山株が売られたことが響いたとみられます。金は利息を生まないため、利回りが上がると保有の魅力が相対的に下がりやすい資産です。ヒートマップでは、リンデが+0.28%、シャーウィン・ウィリアムズが-0.72%と、化学・塗料の大型株は小幅な動きでした。 - 先端技術(Technology) -1.15%
NVIDIAが-5.53%、マイクロソフトが-2.16%と大型株の下げが全体を押し下げました。一方、ブロードコムは+3.91%、AMDは+1.30%と上昇し、半導体の中でも明暗が分かれています。金利が上がると将来の利益の評価が下がるため、株価の高いグロース株には逆風です。AI投資への懸念というより、NVIDIA固有の材料と金利高が重なった動きと私は見ています。

主要3指数とドル円の動き
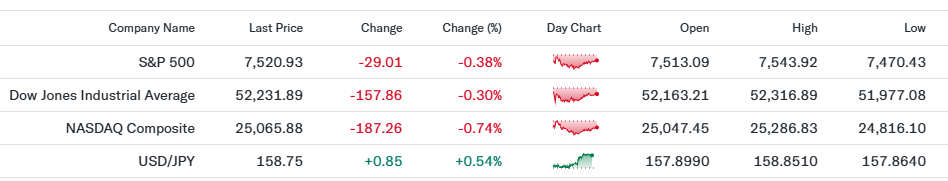
3指数はそろって下落しましたが、CPI発表後に付けた安値からは戻して引けました。ドル円は158円台後半まで円安が進んでいます。
- S&P500(7,520.93、前日比-0.38%)
始値7,513.09、高値7,543.92、安値7,470.43で、終値は安値から約50ポイント戻した位置でした。CPI発表後に売りが先行したものの、下値では買いが入りました。上昇は金融、生活必需品、エネルギー、一般消費材の4業種のみで、いずれも小幅です。アマゾンが+1.50%、イーライリリーが+1.44%と堅調だった一方、NVIDIAとマイクロソフトの下げが指数を押し下げました。市場全体からの資金流出ではなく、一部の大型株と金利に敏感な銘柄に売りが集中した印象です。 - Dow30(52,231.89、前日比-0.30%)
始値52,163.21、高値52,316.89、安値51,977.08で、終値は安値から約255ドル戻した、日中値幅の上寄りでした。構成銘柄では、ユナイテッドヘルスが+1.89%と買われた一方、キャタピラーが-2.39%、マイクロソフトが-2.16%と下げました。ダウは株価の高い銘柄の影響が大きい指数で、景気に敏感な銘柄が金利高を嫌って売られた形です。NASDAQより下げ幅が小さく、ディフェンシブ株(景気に左右されにくい銘柄)が下げを和らげました。 - NASDAQ(25,065.88、前日比-0.74%)
始値25,047.45、高値25,286.83、安値24,816.10で、終値は日中値幅の中ほどでした。前日の11/9に約2.7%上昇した反動に、NVIDIAとマイクロソフトの下げが重なり、3指数では下げが最大でした。ただ、ブロードコム、AMD、アマゾンが上昇しており、AI関連が全面安になったわけではありません。利回りが5%近辺まで上がると、成長株の将来利益の評価が下がりやすくなります。 - ドル円(158.75円、前日比+0.54%)
始値157.899円、高値158.851円、安値157.864円で、終値は高値圏でした。CPIの上振れでFRBの12月利上げ観測が強まり、米金利の上昇とともにドル買い・円売りが進みました(ドル指数は+0.62%)。CME FedWatchでは、0.5ポイント利上げの確率が約13.6%まで上がっています。円安は円建ての米国株評価額を押し上げますが、160円に近づくと為替介入への警戒も強まります。

原油先物・米10年国債利回り・VIX・金先物の動き
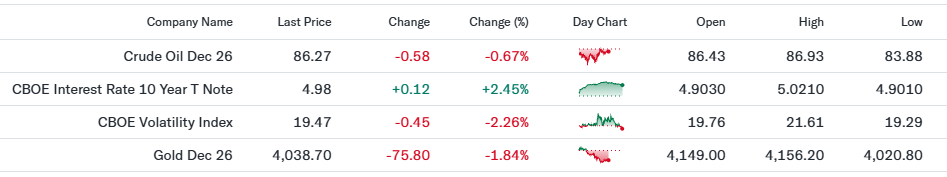
CPIで金利と金が動き、原油はイラン情勢の緊張緩和で下げました。VIXは20を下回る水準で終わっています。
- WTI原油先物(86.27ドル、前日比-0.67%)
トランプ大統領が、イランへの追加の軍事行動は現時点では必要ないとの考えを示し、供給途絶への警戒が和らぎました。ブレント原油は10/30につけた118ドルから約2割下げています。一方、ホルムズ海峡では船舶への攻撃が続き、米国の海上封鎖も当面維持される方針です。原油が下がれば物価の押し上げ圧力が弱まるため、FRBの利上げ観測を抑える材料になります。 - 米10年国債利回り(4.98%、前日比+2.45%)
前日比+2.45%は利回りの変化率で、2.45ポイント上昇の意味ではありません(実際は0.12ポイントの上昇です)。CPIの上振れで2年国債利回りが約17bp(0.17ポイント)上がり、10年国債は一時5.02%まで上昇しました。10年債入札の落札利回りは5.020%で、前回10月の5.300%を下回っています。利回りが5%台に乗ると、株式の評価が割高に見えやすくなり、企業の借入負担も重くなります。 - VIX指数(19.47、前日比-2.26%)
株価が下げたのにVIXは低下し、20を下回って終えました。日中は21.61まで上がりましたが、CPI後の売りが続かず、19.47まで戻しています。市場が過度に身構えていない状態ですが、VIXが低い局面は、予想外の材料が出たときに跳ね上がりやすい面もあります。12月の利上げ観測と金利5%という材料は残っており、油断は禁物です。 - 金先物(4,038.70ドル、前日比-1.84%)
金は利息を生まないため、利回りが上がると保有の魅力が相対的に下がります。CPIの上振れで利上げ観測が強まり、ドル指数も+0.62%と上昇したため、売りが優勢でした。日中は4,156.20ドルの高値から4,020.80ドルまで動き、終値は4,038.70ドルです。純金は資産の5%程度がインフレ対策として有効と考えていますが、短期の値動きは利回りしだいで大きく振れます。

私の米国株ポートフォリオ 前日比+2.40%
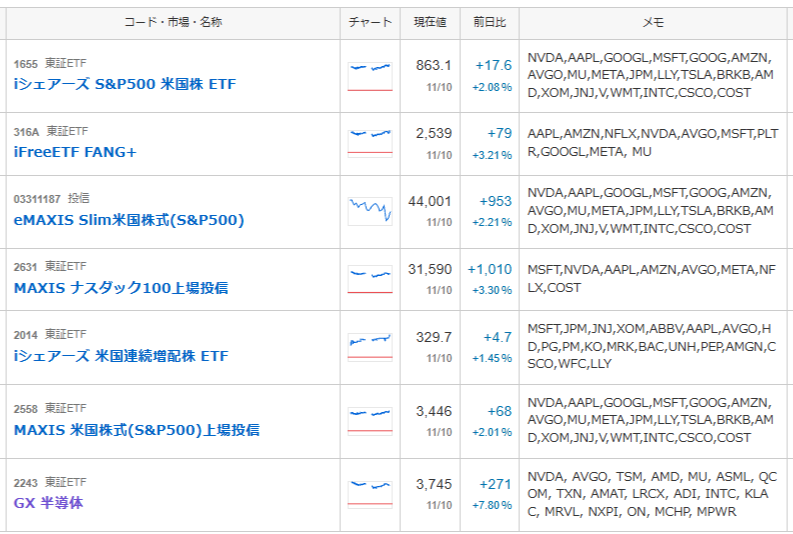
私の米国株ポートフォリオは、日本時間11/10の取引で前日比+2.40%でした。日本で取引するETF・投信には、米国市場の動きが1日遅れで反映されます。今回は11/9(月)にNASDAQが約2.7%上昇した分が中心で、GX半導体が+7.80%、MAXISナスダック100上場投信が+3.30%、iFreeETF FANG+が+3.21%と成長株型が大きく伸びました。S&P500連動型は+2%前後、米国連続増配株ETFは+1.45%です。11/10(火)の米国株の下落は、日本時間11/11の取引で反映されます。コロナショックの時も積立を続けた経験から、1日の増減に一喜一憂せず、分散を続けるつもりです。

経済指標発表結果
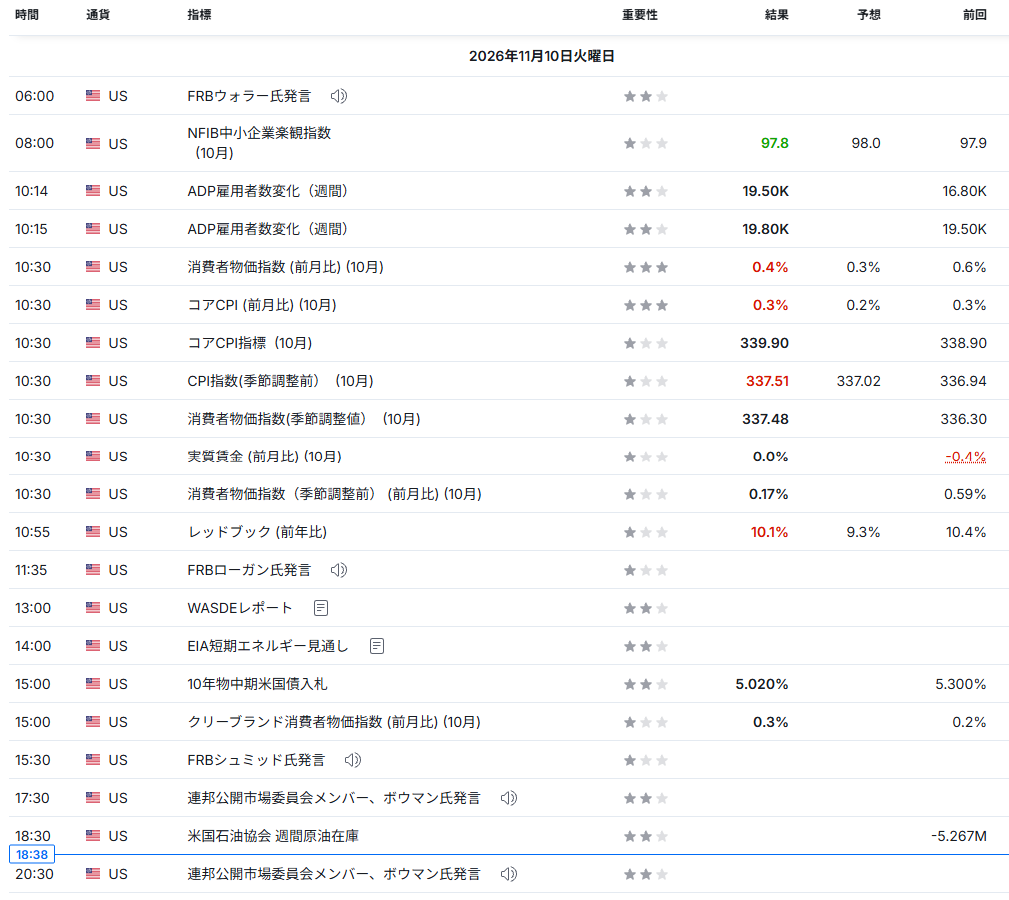
- 消費者物価指数CPI(10月、前月比:+0.4%、予想+0.3%、前回+0.6%)
予想を上回り、物価の下がりにくさを示す結果でした。ガソリン高の勢いが弱まって9月より伸びは鈍ったものの、全体では予想超えです。2025年の政府機関閉鎖で比較対象の10月データがないため、前年同月比は公表されていません。発表後に債券が売られ、10年国債利回りが5%台に乗りました。長期投資では、金利が株価の評価を左右する局面が続くことを頭に置いておきたいところです。 - コアCPI(10月、前月比:+0.3%、予想+0.2%、前回+0.3%)
食品とエネルギーを除く、物価の基調を測る指標です。3か月連続で+0.3%となり、ウォーラー理事が「0.5ポイントの利上げを検討」と述べた水準に一致しました。CME FedWatchでは、12月の0.5ポイント利上げの確率が発表前のほぼゼロから約13.6%へ上がっています。株式にはやや逆風ですが、ドル円は円安方向に動きました。 - FRB高官の発言(ウォーラー理事、ローガン・ダラス連銀総裁)
ウォーラー理事は、物価が落ち着いても12月に利上げすべきで、悪化するなら0.5ポイントも検討すると語りました。ローガン総裁もCPIを「予想より高い」と評価し、追加で0.25ポイントの利上げが2回必要との見方を示しています。11月後半に発表されるPCE物価指数(FRBが重視する物価指標)が上振れる懸念にも触れました。利上げが長引く可能性があり、株式の評価には重しとなる材料ですが、織り込みが進めば落ち着くのも相場です。 - 10年物米国債入札(落札利回り5.020%、前回5.300%)
国債の入札は、国が資金を借りる条件を決める場で、需要が弱いと利回りが上がりやすくなります。今回の落札利回りは前回10月の5.300%を下回りましたが、これは直近の市場金利が10月より低かったことを反映した水準です。応札倍率など需要の強さを示す数字は確認できていないため、今回は強弱の判断を控えます。長期投資では、入札後の利回りが5%を維持できるかを見ていきたいと思います。 - NFIB中小企業楽観指数(10月:97.8、予想98.0、前回97.9)
中小企業の景況感を測る指標で、予想をわずかに下回りました。ほぼ横ばいで、市場への影響は限定的です。物価上昇や金利高を抱える中小企業の慎重な姿勢がうかがえます。景気の腰折れを示す水準ではなく、利上げ観測を弱める材料にもなりませんでした。長期投資では、小さな振れより、数か月続く方向を確認したいところです。 - レッドブック(前年比:10.1%、予想9.3%、前回10.4%)
米国の小売大手の週次売上を集計した指標で、予想の9.3%を上回りました。前回よりは伸びが鈍ったものの、個人消費はなお堅調です。物価上昇を含む名目値のため、実質的な強さとは分けて見る必要があります。消費の底堅さは景気の安心材料である一方、利上げ観測を後押しする面もあります。
今日は物価と金融政策が中心の一日でした。物価が下がりにくいという結果が、利回りと株価の動きを決めました。

主要銘柄の決算発表結果
- TDG:TransDigm Group Inc.(工業・産業)
EPS(1株当たり利益)は12.44ドルで予想12.22ドルを上回り(+1.80%)、売上高は29.9億ドルで予想29.5億ドルを上回りました(+1.36%)。航空機向けの部品を手がける企業で、航空需要と防衛需要の強さが業績の土台です。株価は1,225.54ドル(+0.55%)で引け、時間外は1,225.00ドル(-0.04%)とほぼ横ばいでした。好決算でも市場には織り込み済みだったと受け止められたようです。 - CRWV:CoreWeave Inc.(先端技術)
7〜9月期の売上高は36.6億ドルで前年同期の約2.7倍、会社見通しの34.5億〜36億ドルの上限を上回りました。1株損益は-1.27ドルと予想の-1.55ドルより損失が小さく、受注残高は1,325億ドルに達しています。通期の売上高見通しを130億〜133億ドルへ引き上げた一方、設備投資は370億〜390億ドルと巨額です。時間外は49.41ドル(+1.40%)でした。AI向けクラウドの需要の強さと、借入負担の重さが同居する決算です。

主な経済ニュース
- 10月のCPIが予想を上回り、利回りが急上昇
消費者物価指数は前月比+0.4%と予想の+0.3%を超え、コアも+0.3%と予想の+0.2%を上回りました。発表直後に2年国債利回りは約17bp(0.17ポイント)上昇し、10年国債利回りは一時5%を超えています。2025年の政府機関閉鎖の影響で前年同月比は公表されませんでした。株式はCPI後に売りが先行し、安値から戻して終えました。長期投資では、利上げ観測が株価の評価に与える影響を引き続き確認したいところです。(CNBC、Benzinga:11/10) - FRB高官が12月の利上げに前向きな発言
ウォーラー理事は、コアCPIが0.3%程度なら12月に0.5ポイントの利上げも検討すべきだと述べていました。CPIはまさにその水準で、CME FedWatchでは0.5ポイント利上げの確率が約13.6%と、発表前のほぼゼロから上昇しています。ダラス連銀のローガン総裁も、追加で0.25ポイントの利上げが2回必要との見方を示しました。11月後半のPCE物価指数が次の確認材料になります。(CNBC:11/10) - NVIDIA、CEOをめぐる報道で続落
NVIDIAは-5.53%と、前日の約4%安に続いて下落しました。フアンCEOと、中国の情報機関との関係が疑われる女性幹部(顧客企業Megaspeedに所属)との関係が報じられ、取締役会が独立調査を始めています。The Informationは、この関係が2023年にさかのぼり、75億ドル相当の対中チップ販売につながったと報じました。アナリストのダン・アイブス氏は調査に4〜6週間かかるとみており、不透明感の解消には時間がかかりそうです。(CNBC、Yahoo Finance:11/10) - NVIDIA決算を前に、シティが目標株価を引き下げ
シティのアナリストは、投資判断を「買い」に据え置いたまま、目標株価を315ドルから285ドルへ下げました。HBM(AI向けの高速メモリー)の価格上昇で、粗利益率が圧迫されると見ているためです。決算は11/17に発表予定で、受注の見通しや次世代「Rubin」の立ち上がり、CEOをめぐる調査が焦点になります。AI投資の恩恵は、電力・冷却・通信設備にも広がるというのが、私の見方です。(Yahoo Finance:11/10) - CoreWeave、売上高が約2.7倍に拡大し通期見通しを引き上げ
7〜9月期の売上高は36.6億ドルで前年同期の約2.7倍、受注残高は1,325億ドルに達しました。通期の売上高見通しを130億〜133億ドルへ引き上げた一方、設備投資は370億〜390億ドルと巨額です。同社とNebiusは、借入コストの重さから1か月で株価がほぼ半減していたため、成長と財務負担のバランスが注目点です。時間外は+1.40%でした。(TheStreet、StockTitan、BigGo Finance:11/10) - 原油が下落、トランプ氏がイランへの追加攻撃に慎重姿勢
トランプ大統領が、イランへの新たな軍事行動を当面見送る考えを示し、原油が下げました。ブレント原油は一時90ドルを割り、8月以来の水準です。一方で、ホルムズ海峡では船舶への攻撃が続き、米国の海上封鎖も維持される方針です。ユーラシア・グループのアナリストは、持続的な緊張緩和と米イラン合意がない限り、90ドルを大きく下回りにくいと指摘しています。原油の下落はインフレ圧力を和らげる材料です。(CNBC、The Globe and Mail:11/10) - ウクライナ・ロシア・米国の協議がアブダビで開始
米国が仲介するウクライナとロシアの協議が、11/10〜11にアブダビで開かれています。2月以来の協議で、ロシアは過去の回より高い階級の代表団を送ると報じられました。欧州の代表は参加していません。和平が進めば、原油や天然ガス、防衛関連株の見方にも影響するため、続報を確認したいところです。(The Globe and Mail、Kyiv Post:11/10) - 住宅関連株が下落、金利上昇を嫌気
SPDR S&PホームビルダーETF(XHB)は2.5%下落しました。10年国債利回りの上昇が住宅ローン金利の上昇につながるとの警戒が背景です。S&P500構成銘柄ではレナーが-5.37%でした。住宅は金利の影響が大きい業種で、購入者の月々の返済額が増えると販売の勢いが鈍りやすくなります。長期投資では、利回りが落ち着くまで住宅関連の値動きが大きい点に注意したいところです。(Benzinga:11/10) - テイクツー、GTA VIの予約好調で上昇
ゲーム大手のテイクツーが+8.31%で引けました。7〜9月期は売上高が前年同期比15%減でしたが、通期の売上高見通しを79.8億〜81.8億ドルへ引き上げ、GTA VIの予約が過去に例のない水準だと説明しました。発売は11/19の予定です。決算の数字そのものより、巨大タイトルの発売を控えた期待が株価を動かした格好です。(Yahoo Finance、The Motley Fool:11/10) - チャーターが+10.57%と大幅上昇
ケーブル・通信大手のチャーターは、11/6の決算後に買いが続いています。18か月で年間20億ドル規模のコスト削減を目指す新しい事業モデルが好感され、シティが目標株価を140ドルから150ドルへ引き上げました。ただ、純有利子負債は9/30時点で約1,090億ドルと大きく、年初来の下落率も約4割に達しています。反発が続くかは見極めたいところです。(Seeking Alpha、MarketBeat、Trefis:11/10)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
毎朝市場を見ていると、物価の数字が少し強めに出ただけで、金利と株価の空気が一変する日があります。それでも終値は安値から戻していて、市場が冷静さを保っていたことに少し安心しました。このブログは個人で毎朝続けているもので、読んでくださる方の存在が何よりの励みです。投資は日々の値動きよりも、続けることが大切だと私は考えています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

