

室井のマーケット視点
11月12日の米国市場は、主要3指数がそろって0.3%台の小幅安でした。前日にS&P500が1.31%上げた反動もありますが、この日の空気を決めたのは、エヌビディアのジェンスン・フアンCEOが即日辞任したという一報です。時価総額で市場最大級の企業のトップ交代は、指数そのものを揺らす出来事でした。
ただ、資金は市場から逃げたわけではありません。エヌビディアが4.34%下げる一方で、AMDは5.91%、ブロードコムは5.54%、アリスタ・ネットワークスは5.06%上昇しました。AIへの投資そのものを疑う売りではなく、「AIの勝ち組の中で誰に資金を置くか」という配分の見直しが一気に進んだ一日だったと私は見ています。そこへ、サンフランシスコ連銀のデイリー総裁が追加利上げに前向きな発言をし、10年国債利回りは5.10%まで上昇。中東ではサウジの石油施設への攻撃が伝えられ、原油は2.88%上がりました。金利高と原油高という、株にとって重い組み合わせです。
私はデータセンターの建設・改修工事の現場責任者を務めた経験がありますが、AI投資は特定の1社の経営者だけで回っているものではなく、電力、冷却、通信網といった設備全体に広く支えられています。経営者の交代は大きなニュースですが、設備投資の流れまで一夜で止まるわけではありません。11/17のエヌビディア決算で、新体制の説明と需要の見通しを確認したいところです。
長期投資家としては、一日の指数の動きより、金利と物価の流れのほうが重要です。利上げ観測が強まる局面は、積立を淡々と続ける人が報われやすい時期でもあります。慌てず、いつもどおりで十分だと感じます。投資は自己責任にてお願いします。
S&P500のヒートマップ
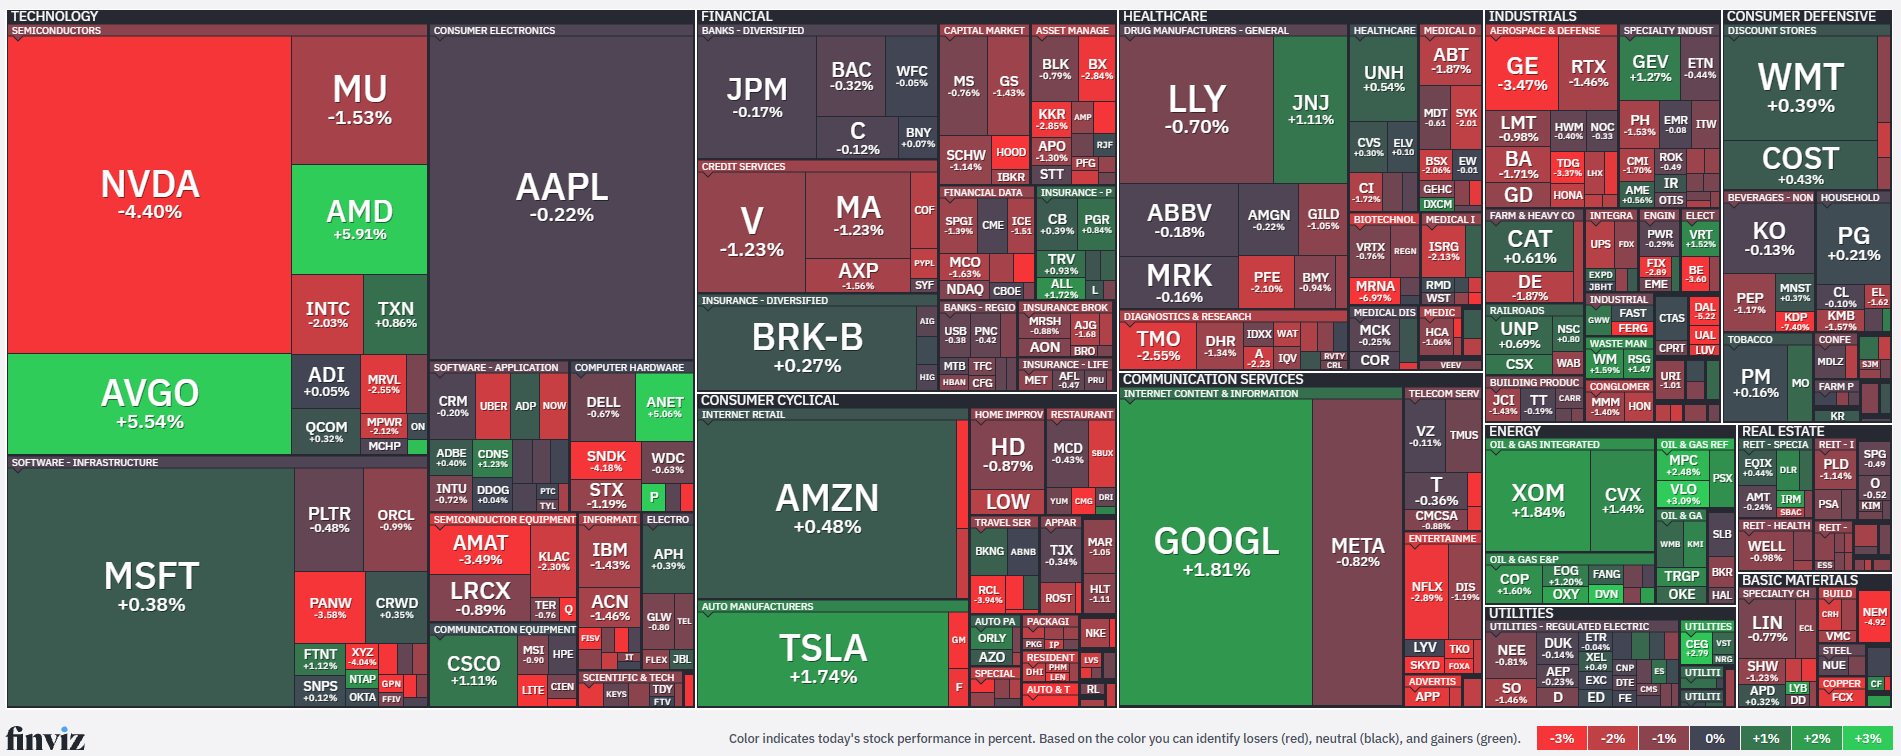

5%以上上昇したS&P500構成銘柄
- AMD:Advanced Micro Devices Inc.(先端技術) +5.91%
エヌビディアのフアンCEOが辞任し、同社株が売られる中で、対抗馬であるAMDに買いが集まりました。会社側からの新たな発表は確認できず、AI向け半導体の発注先がエヌビディア以外にも分散するとの期待が先行した形です。出来高は約5,486万株と商いを伴いました。値動きが大きい銘柄のため、短期の資金の出入りには注意が必要です。 - AVGO:Broadcom Inc.(先端技術) +5.54%
AMDと同じく、エヌビディアの経営トップ交代を受けた資金の移動先となりました。ブロードコムは、グーグル向けのTPU(AI専用の独自設計半導体)や、データセンター内の通信用半導体に強みがあります。エヌビディアのGPU(画像処理半導体)に頼らない「独自チップ」の流れが続くとの見方から、買いが入りました。当日に確認できる会社固有の発表はありません。 - ANET:Arista Networks Inc.(先端技術) +5.06%
データセンター向けの高速ネットワーク機器を手がける企業です。11/3に発表した7〜9月期決算は、売上高36.6億ドル(前年同期比+58.5%)、調整後EPS(1株当たり利益)1.20ドルと予想の1.08ドルを上回り、その後の下落からの戻りが続いています。UBSなど複数の証券会社が目標株価を引き上げたことも買いにつながりました。
5%以上下落したS&P500構成銘柄
- DVA:DaVita Inc.(ヘルスケア) -5.14%
人工透析サービスの大手です。当日に確認できる個別材料は乏しく、前日まで200日移動平均線(過去200日の平均株価)を上回って戻していたことへの利益確定売りとみられます。背景には、10月に米保健福祉省が透析市場に競争を促す方針を示したことへの警戒が残っており、上値の重い展開が続いています。 - DAL:Delta Air Lines Inc.(工業・産業) -5.22%
原油先物が2.88%上昇したことで、燃料費の増加が利益を圧迫するとの警戒から売られました。航空会社にとって燃料は最大級のコストです。11月上旬にはイランとの和平期待で原油が下がり、航空株は大きく買われていたため、その巻き戻しが起きた形です。オプション市場でも弱気の取引が目立ったと報じられています。 - RDDT:Reddit Inc.(通信サービス) -5.78%
調査会社シミラーウェブのデータとして、2026年10月の世界の訪問数が前年同月比13%減ったと報じられ、売りが優勢でした。グーグル検索のAI要約機能によって、検索からの流入が減っていることが原因とされています。10月末の決算後にも約3割下落しており、利用者数の伸びへの不安がくすぶっています。 - UAL:United Airlines Holdings Inc.(工業・産業) -6.02%
デルタ航空と同じく、原油高による燃料費の増加を嫌気した売りが出ました。前日に経営陣による1,300万ドル超の自社株売却が報じられたことも、投資家心理を冷やしました。中東情勢の悪化で原油が上がる局面では、航空株は最も影響を受けやすい業種の一つです。 - FIS:Fidelity National Information Services Inc.(先端技術) -6.12%
金融機関向けのシステム会社です。11/4の決算で2026年の業績見通しを引き下げ、CFO(最高財務責任者)の退任も発表して以降、売りが続いています。この日は、同業のグローバル・ペイメンツが急落したことも重なり、決済関連株全体に売りが波及しました。株価は約14年ぶりの安値水準です。 - MRNA:Moderna Inc.(ヘルスケア) -6.97%
アナリスト向け説明会で、2026年の売上高成長率の見通しを15〜25%へ引き上げましたが、2027年の正式な業績見通しは10〜12月期決算まで先送りしました。株価が事前に大きく上昇し、アナリストの平均目標株価を上回っていたため、材料出尽くしの売りが出ました。がん治療薬への投資負担への警戒もあります。 - KDP:Keurig Dr Pepper Inc.(生活必需品) -7.40%
20億ドルの公募増資(新しい株を発行して資金を集めること)を発表し、1株当たりの価値が薄まる懸念から売られました。資金は借入金の返済に充て、2027年初めに飲料事業とコーヒー事業の2社に分かれる準備を進めます。財務の健全化には前向きな動きですが、年初来で約37%上昇していたこともあり、利益確定売りが重なりました。 - SMCI:Super Micro Computer Inc.(先端技術) -11.30%
ニューヨークの連邦検察が、同社のサーバーが中国へ不正に持ち込まれた疑いを調べていると報じられ、急落しました。会社自体は起訴されておらず、捜査に協力するとしています。エヌビディアのCEO辞任でAI関連株が不安定な中、輸出規制をめぐる懸念が重なりました。出来高は約1億1,377万株に膨らみました。 - GPN:Global Payments Inc.(先端技術) -12.01%
投資ファンドのCD&RとGTCRが、同社の買収交渉から撤退したと報じられ、急落しました。10/30には買収観測で約11%上昇しており、その上昇分がほぼ帳消しになりました。高金利で大型の買収資金を借りにくくなっていることが、交渉が進まなかった理由とされています。売買の一時停止も発動されました。
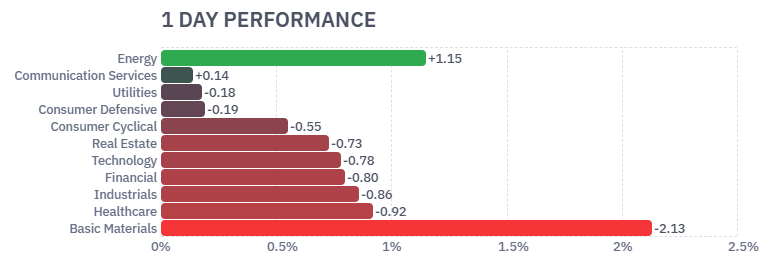
セクター別騰落率
11セクターのうち上昇は2つだけで、市場全体はじわりと売られた一日でした。上昇率の1位はエネルギーで、中東情勢の悪化による原油高で買いが集まりました。一方、金先物の3%超の下落を受けて素材が最も大きく下げました。先端技術は-0.78%にとどまりましたが、中身はエヌビディア安とAMD・ブロードコム高が打ち消し合った結果です。利上げ観測で金利が上がると、不動産や公益事業のような借入の多い業種も売られやすく、この日も小幅安でした。指数の下げ幅以上に、業種ごと、銘柄ごとの明暗がはっきり分かれた相場でした。
- エネルギー(Energy) +1.15%
イエメンの親イラン武装組織フーシ派が、サウジアラビアの東西パイプラインの施設やヤンブーの石油施設を攻撃したと発表し、WTI原油先物は2.88%上昇しました。ホルムズ海峡では機雷によるタンカーの被害も伝えられています。原油価格は石油会社の利益に直結するため、エネルギー株に買いが集まりました。ただ、同じ日の米国原油在庫は予想外に465.7万バレル増えており、需給面での裏付けは弱いままです。地政学リスクで動く上昇は反落も速いため、私は飛びつかないようにしています。 - 素材(Basic Materials) -2.13%
11セクターで最も大きく下げました。主因は金先物の3.06%安です。利上げ観測でドルが約19カ月ぶりの高値まで上昇し、利息を生まない金の魅力が薄れたことで、金鉱株に売りが広がりました。素材セクターは金や銅などの資源価格に左右されやすく、金利とドルが同時に上がる局面では逆風になりやすい業種です。長期では、インフレ対策として資産の一部に金を持つ考え方は変わりませんが、短期の値動きの大きさは覚悟が必要です。

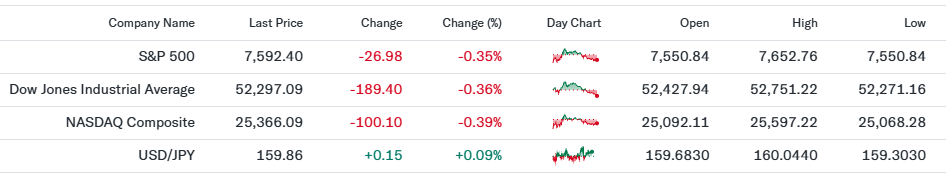
主要3指数とドル円の動き
主要3指数はそろって0.3%台の下落でした。3指数とも寄り付き直後に安値をつけ、いったん大きく戻した後、午後に金利が上がると再び売られ、安値圏で引けています。上下の値幅が大きい割に、終値の変化は小さい一日でした。
- S&P500(7,592.40、前日比-0.35%)
始値7,550.84が安値で、日中は7,652.76まで戻しましたが、終値は高値から約60ポイント下の位置でした。朝方はエヌビディアのCEO辞任を受けて売られたものの、AMDやブロードコムなどへ資金が移り、一時はプラスに浮上しました。午後にデイリー総裁の利上げに前向きな発言が伝わり、10年国債利回りが5.1%台へ上がると、再び売りが優勢となりました。上昇した銘柄も多く、指数ほど市場の中身は悪くありません。最大級の銘柄の動きが指数を左右した一日でした。 - Dow30(52,297.09、前日比-0.36%)
始値52,427.94から日中は52,751.22まで上げましたが、終値はほぼ安値の52,271.16付近でした。ダウ平均は株価の高い銘柄の影響が大きい指数で、エヌビディアも構成銘柄に入っています。金利の上昇は、借入の多い景気敏感株や、配当利回りで選ばれるディフェンシブ株(景気に左右されにくい株)の両方に重くのしかかります。前日に0.49%上げていたこともあり、利益確定の売りが出やすい地合いでした。 - NASDAQ(25,366.09、前日比-0.39%)
安値25,068.28から高値25,597.22まで、日中の値幅は約530ポイントと大きく動きました。エヌビディアの下落とAMD・ブロードコム・アリスタの上昇が綱引きをした形です。前日はAIクラウドのコアウィーブの好決算でナスダックが1.60%上げましたが、この日はそのコアウィーブも7%前後下落しました。グロース株(成長期待で買われる株)は金利上昇に弱く、利回りが5%を超えると評価が切り下がりやすくなります。 - ドル円(159.86円、前日比+0.09%)
日中は一時160.04円をつけ、2カ月超ぶりの円安水準に近づきました。米国で利上げ観測が強まり、日米の金利差が広がるとの見方からドルが買われています。一方、財務省の三村財務官が「今夏の介入を忘れるのは早い」と発言し、160円を超えると為替介入が入るとの警戒が上値を抑えました。日本から米国株に投資している場合、円安は円建ての評価額を押し上げますが、介入で急な円高に振れる可能性も頭に入れておきたいところです。

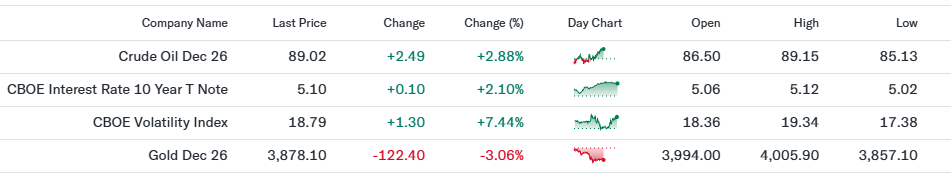
原油先物・米10年国債利回り・VIX・金先物の動き
金利と原油が上がり、金が大きく下げるという、インフレと利上げを意識した組み合わせになりました。VIX指数も上昇し、投資家の警戒感がやや強まっています。
- WTI原油先物(89.02ドル、前日比+2.88%)
朝方は、トランプ大統領が「イランとの合意は必要ない」と投稿したことを受けて85.13ドルまで下げました。その後、フーシ派によるサウジの石油施設への攻撃や、ホルムズ海峡でのタンカー被害が伝わると急反発し、高値圏で引けています。原油高は物価を押し上げ、利上げ観測を強める方向に働くため、株式市場には逆風です。中東情勢は「戦争でも平和でもない」状態が続いており、ニュース一つで大きく動く点には注意が必要です。 - 米10年国債利回り(5.10%、前日比+2.10%)
前日比+2.10%は利回りの変化率で、2.10ポイント上昇したという意味ではありません(実際の上昇幅は約0.10ポイントです)。11日は退役軍人の日で債券市場が休場だったため、10日の高いCPI(消費者物価指数)と利上げに前向きな発言を、2日分まとめて織り込んだ形です。市場は12月の利上げをほぼ確実と見ています。利回りが5%を超えると、企業の借入負担が増え、株式の割高感も意識されやすくなります。 - VIX指数(18.79、前日比+7.44%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、前日の17.49から上昇しました。前日比+7.44%も変化率です。エヌビディアのトップ交代と金利上昇が重なり、相場の急変に備える動きが出たとみられます。それでも、不安が強いとされる20は下回っており、市場がパニックに陥っているわけではありません。20を超えて定着するかどうかを見ておきたいと思います。 - 金先物(3,878.10ドル、前日比-3.06%)
心理的な節目の4,000ドルを割り込み、3日続落となりました。利上げ観測でドルが約19カ月ぶりの高値をつけ、利息を生まない金を持つ機会費用(金を持つことで得られなくなる利息)が意識されて売られました。中東情勢の緊張という安全資産の買い材料があっても、金利とドルの力が上回った形です。2026年の金は値動きの荒い年になっています。

私の米国株ポートフォリオ 前日比+0.81%
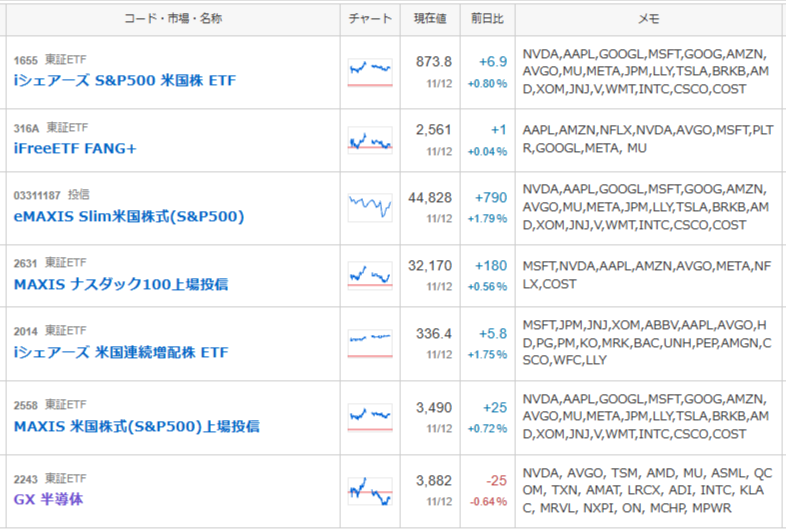
私のポートフォリオは前日比+0.81%でした。これは日本時間11/12の東京市場の終値で、ニューヨーク時間11/11の米国市場の上昇(S&P500は+1.31%、NASDAQは+1.60%)が反映された数字です。米国市場との時間差のため、今回のレポートの11/12の下落は、日本時間の今日の取引に反映されます。内訳では、S&P500に連動する投資信託と、米国連続増配株のETFがそれぞれ+1.7%台と全体をけん引しました。一方、半導体のETFは小幅なマイナスで、AI関連株の中でも銘柄ごとの明暗が分かれた動きがここにも表れています。米国株への分散投資を基本にしているので、一つの銘柄や業種の動きに大きく左右されにくく、一日の上げ下げに一喜一憂しない運用を続けています。コロナショックの時も積立をやめなかった経験が、今の落ち着きにつながっています。

経済指標発表結果
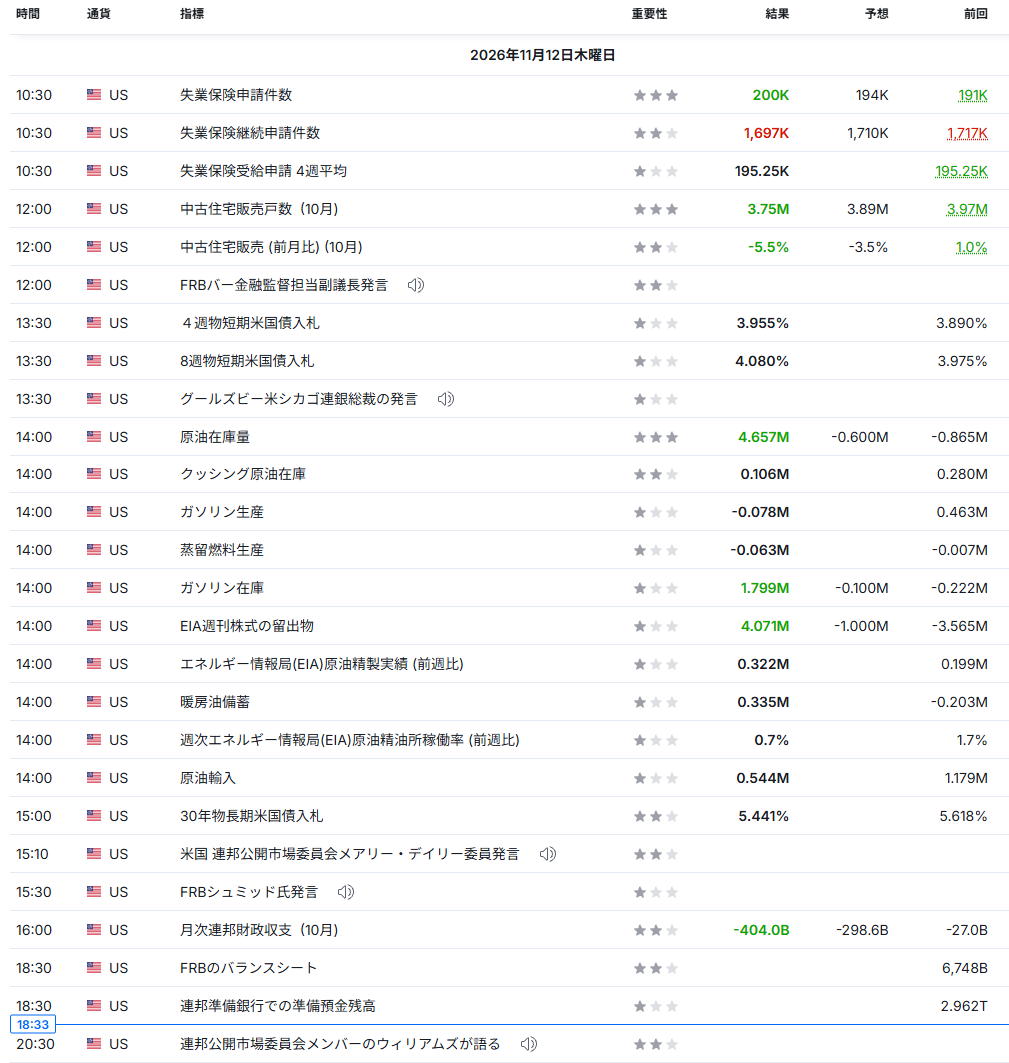
- 新規失業保険申請件数(11/7週:20.0万件、予想19.4万件、前回19.1万件)
新たに失業保険を申請した人の数で、予想より6,000件多く、前週から9,000件増えました。数字が大きいほど雇用が弱いことを示します。ただし20万件前後は歴史的に見て低い水準で、雇用が急に悪化しているわけではありません。利上げ観測が強まる中で、労働市場がゆるやかに冷えてくれば、FRB(米連邦準備制度理事会)が利上げのペースを抑える理由になります。市場はほとんど反応しませんでしたが、長期投資家としては、雇用の小さな変化が積み重なっていくかを毎週確認したいところです。 - 失業保険継続受給者数(10/31週:169.7万件、予想171.0万件、前回171.7万件)
失業保険を受け取り続けている人の数で、予想より少なく、前週からも減りました。失業した人が比較的早く次の仕事に就けていることを示しており、新規申請件数の増加と合わせて見ると、雇用は「少しだけ緩むが崩れてはいない」状態です。景気が底堅いことは株式にとって良い材料ですが、FRBから見れば利上げを急ぐ余地があるという意味にもなります。雇用の強さが金利の上昇につながる、今の相場の難しさを表す数字です。 - 中古住宅販売件数(10月:年率375万件、予想389万件、前回397万件/前月比-5.5%、予想-3.5%、前回+1.0%)
予想を大きく下回り、前年同月比では8.8%の減少でした。全米不動産協会のチーフエコノミストは、住宅ローン金利が2000年以来の高さ(2023年の1カ月を除く)に達したと指摘しています。10年国債利回りが5%を超えると住宅ローン金利も上がり、家が買いにくくなります。住宅は家具や家電などの消費にも波及するため、金利高が実体経済に効き始めているサインです。利上げの副作用として、住宅関連の指標は引き続き注目です。 - EIA原油在庫(前週比:+465.7万バレル、予想-60.0万バレル、前回-86.5万バレル)
EIA(米エネルギー情報局)が発表した原油在庫は、減少予想に反して大きく増えました。在庫の増加は需要に比べて供給が多いことを示し、本来は原油価格の下げ材料です。それでもこの日の原油が2.88%上昇したのは、中東での石油施設への攻撃という地政学リスクのほうが重く見られたためです。需給より地政学で動く相場は、情勢が落ち着けば反落しやすい点に注意が必要です。 - EIAガソリン在庫(前週比:+179.9万バレル、予想-10.0万バレル、前回-22.2万バレル)
ガソリン在庫も予想に反して増えました。留出油(軽油や暖房油など)の在庫も407.1万バレル増と、予想の100万バレル減を大きく上回っています。燃料の在庫が積み上がっているのは、高い燃料価格で需要が抑えられている可能性を示します。消費者にとっては、ガソリン高が家計を圧迫しているかどうかを見る手がかりになります。物価と消費の両面で、エネルギー価格の動きは引き続き重要です。 - 30年国債入札(落札利回り5.441%、前回5.618%)
米財務省が30年物国債を売り出し、落札利回りは5.441%でした。前回より低い利回りで落札されたものの、5%台半ばという高い水準が続いています。長期の国債は、政府の財政赤字が膨らむと、より高い利回りを求められやすくなります。入札の結果が弱いと長期金利が上がり、株式にも影響するため、市場は毎回注目しています。今回は大きな波乱はありませんでした。 - 月次財政収支(10月:-4,040億ドル、予想-2,986億ドル、前回-270億ドル)
10月の米政府の財政収支は4,040億ドルの赤字で、予想を約1,000億ドル上回る赤字でした。10月は米国の会計年度の始まりの月です。赤字が膨らむと、政府は国債を多く発行する必要があり、長期金利の上昇圧力になります。市場の取引時間後の発表のため、当日の株価への影響はありませんでしたが、財政の悪化は金利高が長引く背景の一つとして意識しておきたいところです。
この日は雇用の底堅さが確認される一方で、住宅市場には金利高の影響がはっきり表れました。デイリー総裁、グールズビー総裁など複数のFRB高官が追加利上げに前向きな姿勢を示しており、指標よりも高官の発言が金利を動かした一日でした。

主要銘柄の決算発表結果
- CSCO:Cisco Systems Inc.(先端技術)
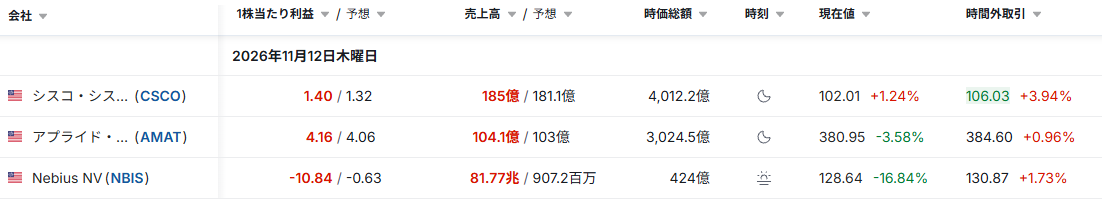
8〜10月期の調整後EPSは1.40ドルで予想の1.32ドルを上回り、売上高も185億ドル(前年同期比+24%)と予想の181.1億ドルを超えました。注目は通期の見通しで、2027年度の売上高見通しを748億〜758億ドルへ、調整後EPSを5.47〜5.53ドルへ引き上げました(従来は722億〜734億ドル、5.05〜5.11ドル)。大手クラウド企業向けのAIインフラ売上高の見込みも、75億ドルから90億ドルへ上方修正しています。AIデータセンターの投資が、半導体だけでなくネットワーク機器にも広がっていることを示す内容です。株価は通常取引で+1.24%、時間外取引では取得時点で+1.72%と好感されました。 - AMAT:Applied Materials Inc.(先端技術)
半導体製造装置の最大手で、8〜10月期の調整後EPSは4.16ドル(予想4.06ドル)、売上高は過去最高の104.1億ドル(前年同期比+53%、予想103億ドル)と、いずれも予想を上回りました。11〜1月期の調整後EPSの見通しも4.35ドル前後と、市場予想の4.25ドルを上回っています。AI向けの先端半導体やHBM(AI向けの高性能メモリー)の製造装置の需要が強く、受注の勢いが続いています。ただ、株価は決算前に約8%上がっており、通常取引では-3.58%。時間外取引は売り買いが交錯し、取得時点では+1.51%でした。期待が高い分、好決算でも大きくは上がりにくい状況です。

主な経済ニュース
- エヌビディアのジェンスン・フアンCEOが即日辞任、CFOが暫定CEOに
エヌビディアは11/12の取引開始前に、フアン氏が社長兼CEO、取締役を即日辞任したと発表しました。取締役会は11/8から同氏をめぐる報道について独立調査を進めていました。コレット・クレスCFOが暫定CEOを兼任し、後任は社内外から選ぶとしています。株価は一時148.80ドルまで下げた後に戻し、終値は166.19ドル(-4.34%)でした。11月だけで約2割下落しています。創業者の退任は大きな転換点ですが、長期投資ではAI需要そのものと、11/17の決算で示される新体制の方針を冷静に確認したいところです。(StockTitan、The Motley Fool:11/12) - デイリー総裁「追加利上げが必要になる可能性が高い」、10年債利回りは5%超え
サンフランシスコ連銀のデイリー総裁は、関税や原油の影響を受ける分野以外でもインフレ圧力が続いているとして、さらなる利上げが必要になるとの考えを示しました。シカゴ連銀のグールズビー総裁も、10月のCPIを「憂慮すべき内容」と評しています。10年国債利回りは5.1%台、2年債利回りは4.86%台へ上昇し、市場は12月の利上げをほぼ確実と見ています。金利の上昇は株式の評価を押し下げやすいため、長期投資では利上げがどこで止まるかを見極めたいところです。(Bloomberg、CNBC:11/12) - フーシ派がサウジの石油施設を攻撃、ホルムズ海峡ではタンカー被害
イエメンの親イラン武装組織フーシ派は、サウジアラビアの東西パイプラインの施設と、紅海沿岸ヤンブーの石油施設を攻撃したと発表しました。イラン革命防衛隊は、ホルムズ海峡で「無許可の航路」を通ったタンカーが機雷で航行不能になったとしています。トランプ大統領は「イランとの合意は必要ない」と投稿し、米イラン交渉は行き詰まっています。中東の情勢は原油価格を通じて物価と金利に波及するため、長期投資でもエネルギー価格の動きは無視できません。(MarineLink、Yahoo!Finance:11/12) - ドル円が160円に接近、三村財務官が為替介入を示唆
ドル円は11/12の早朝に159.94円まで上昇し、2カ月超ぶりの円安水準となりました。米国の利上げ観測で日米の金利差が広がるとの見方が背景です。財務省の三村財務官は「最近の動きは過度に急速」「今夏の介入を忘れるのは早い」と述べ、市場をけん制しました。日本は7月末〜8月初めに過去最大の15.4兆円規模の円買い介入を行っています。円安は円建ての米国株の評価を押し上げますが、介入による急な円高にも備えておきたいところです。(Investing.com、MarketScreener:11/12) - 金が4,000ドルを割り込み3日続落、ドルは約19カ月ぶり高値
金先物は3%超下落し、1オンス3,900ドルを下回りました。高いインフレ指標とFRB高官の発言で12月の利上げ観測が固まり、ドル指数が約19カ月ぶりの高値をつけたことが主因です。金は利息を生まないため、金利が上がると相対的に魅力が薄れます。中東情勢の緊張という支援材料があっても、金利とドルの影響が上回りました。金は株と違う動きをすることで分散効果がありますが、2026年は値動きが非常に荒い点を意識しておきたいところです。(USAGOLD、Coinpaper:11/12) - シスコが通期見通しを引き上げ、AIインフラ売上高の見込みは90億ドルに
シスコの8〜10月期の売上高は185億ドルと前年同期比24%増え、GAAPベースの純利益は59%増の46億ドルでした。2027年度の売上高見通しを748億〜758億ドルへ引き上げ、大手クラウド企業向けのAIインフラ売上高の見込みも90億ドルと、2026年度の2倍超としています。AIの投資は、半導体だけでなく、データセンター同士をつなぐネットワーク機器にも広がっています。長期投資では、AI投資の恩恵が幅広い企業に及んでいるかを確認したいところです。(StockTitan、PR Newswire:11/12) - アプライド・マテリアルズが過去最高の売上高、AI向け製造装置が好調
半導体製造装置のアプライド・マテリアルズは、8〜10月期の売上高が前年同期比53%増の104.1億ドルと過去最高でした。2026年度通期の売上高も344.5億ドルと過去最高を更新しています。AI向けの先端ロジック半導体、DRAM、先端パッケージング(複数の半導体を一体化する技術)への投資が成長を支えています。半導体メーカーが設備を増やす動きは、AI需要の先行きを映す鏡でもあります。製造装置の受注動向は、AI投資の持続性を測る材料として今後も注目です。(GlobeNewswire、TipRanks:11/12) - スーパー・マイクロのサーバー、中国への不正持ち込みを連邦検察が調査と報道
ニューヨークの連邦検察が、特定の企業や人物がスーパー・マイクロのサーバーを中国へ不正に持ち込んだ疑いを調べていると報じられました。別の報道では、司法省がエヌビディアに対する独占禁止法の調査も含め、3つの調査を進めているとされています。米国はAI向け半導体の対中輸出を厳しく規制しており、その抜け穴を塞ぐ動きが強まっています。輸出規制は米中関係の緊張を映すもので、AI関連企業にとっては売上と信用の両面のリスクです。(Benzinga、Rolling Out:11/12) - 投資ファンドがグローバル・ペイメンツ買収交渉から撤退、高金利で資金調達が難航
投資ファンドのCD&RとGTCRが、決済大手グローバル・ペイメンツの買収交渉から撤退したと報じられました。買収額が数百億ドル規模になる案件で、借入金を使った大型買収の資金を集めることが難しかったとされています。貸し手は大型買収の借入比率を厳しく見ており、高金利が企業の合併・買収にもブレーキをかけています。金利の高止まりは、こうした形でも株価に影響します。長期投資では、金利水準が企業の資金調達に与える影響も見ておきたいところです。(Investing.com、Seeking Alpha:11/12) - AIクラウドのネビウスが見通しを先送り、株価は16%超下落
AI向けクラウドサービスのネビウスは、7〜9月期の売上高が9.8億ドルと前年同期の約6.7倍に急増しましたが、年間売上高ペース70億ドルの達成時期を12月から2月へ先送りしました。株価は16%超下落し、前日に好決算で急伸した同業のコアウィーブも7%前後下げています。急成長するAIクラウド企業は、計画の小さな遅れでも株価が大きく動きます。AI関連への投資は、成長の速さと同時に、値動きの大きさも理解した上で付き合いたいところです。(StockTitan、CNBC:11/12)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
11/15まで主要銘柄の決算発表は予定されていません。
おわりに
今朝も市場を見ながら、一つの企業のトップ交代がこれほど指数を揺らすのかと、あらためて驚きました。それでも、売られた銘柄の裏で買われた銘柄があり、AIに向かうお金の流れそのものは途切れていません。こういう日ほど、ニュースの大きさに引っ張られず、自分の積立と資産配分を淡々と守ることの大切さを感じます。来週はエヌビディアの決算もあり、まだ落ち着かない日が続きそうですが、毎朝こうして記録を残していくことで、数年後に振り返ったときの道しるべになれば嬉しいです。いつも読んでくださり、本当にありがとうございます。このブログは個人で毎朝続けています。こちらから応援いただけると嬉しいです。
それでは、今日も明るく元気に、笑顔で一日を過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

