
室井のマーケット視点

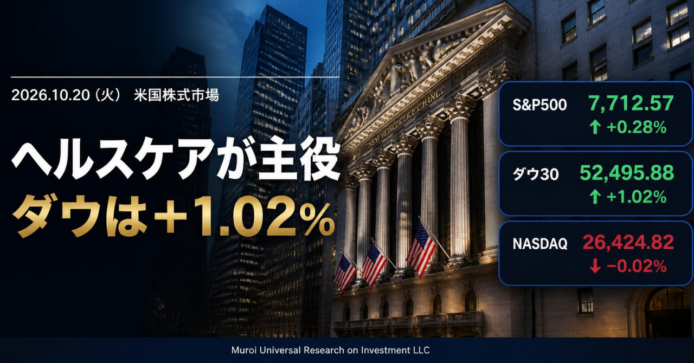
10/20の米国市場は、ヘルスケアが主役の一日でした。ダウ平均が+1.02%と大きく上げた一方、S&P500は+0.28%、NASDAQは-0.02%にとどまり、指数ごとに温度差が出ました。ヘルスケアは+2.36%と突出し、不動産(+1.70%)や公益事業(+1.39%)など、景気の波に左右されにくい(ディフェンシブな)業種へ資金が向かいました。
背景には、原油と金利の小康状態があります。WTI原油は日中に101.37ドルまで上げたあと98.06ドルへ戻し、米10年国債利回りは5.12%と高い水準ながら小幅に低下しました。9月の住宅着工件数が122.1万件と予想の130.0万件を下回り、景気の過熱感が和らいだことも、金利に敏感な不動産や、配当利回りの高い公益事業への買いにつながったと私はみています。一方でAI関連は、半導体株の下落がようやく止まった段階で、買い上がる勢いは乏しい状態です。明日はMetaの決算があり、巨額のAI投資に見合う成果を示せるかが次の焦点です。
私はデータセンターの建設現場を預かった経験から、AI投資の恩恵は半導体だけでなく、電力・冷却・通信設備へ広がるとみてきました。この日、3Mがアマゾンのデータセンター向け契約を材料に上昇したのは、その広がりを示す一例だと感じます。短期的に主役が入れ替わっても、私は定期積立を続けるだけです。投資していることを忘れるくらいの距離感が、結局いちばん安心できると思っています。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- EFX:Equifax Inc.(工業・産業) +11.33%
7〜9月期の決算を発表し、売上高は16.93億ドルで前年同期比+10%でした。EPS(1株当たり利益)は2.26ドルと予想の2.20ドルを上回りました。住宅ローン市場の悪化で通期の売上高見通しの中心値は引き下げられましたが、売上高が予想と一致し、悪材料の出尽くしとみた買いが集まったようです。同業のTransUnionも+7.0%と連れ高でした。 - HAS:Hasbro Inc.(一般消費材) +11.20%
7〜9月期のEPSは2.90ドルで、予想の1.86ドルを大きく上回りました。売上高も15.9億ドルと予想の14.8億ドルを超え、年間の成長見通しも引き上げられたと報じられています。業績の上振れ幅が大きく、買いが集まりました。出来高は約799万株でした。 - MRNA:Moderna Inc.(ヘルスケア) +6.69%
当日に確認できる個別材料は乏しく、ヘルスケア全体の上昇(+2.36%)に乗った面が大きいとみられます。同社は年初から株価が大きく上がってきた銘柄で、値動きが大きくなりやすい点には注意が必要です。出来高は約1,675万株と、他の5%以上上昇銘柄を大きく上回りました。 - MMM:3M Co(工業・産業) +5.78%
7〜9月期のEPSは2.50ドルで、予想の2.39ドルを上回りました。通期のEPS見通しも9.10〜9.15ドルへ引き上げ、市場予想の8.93ドルを超えています。さらにアマゾンと取引関係を拡大し、データセンター向け製品の購入額に応じて株式を取得できる権利(ワラント)を付与したことも、買いを後押ししました。 - IT:Gartner Inc.(先端技術) +5.74%
当日の決算発表はなく、個別材料は確認できませんでした。先端技術セクターが-0.27%と軟調な中での逆行高で、出来高は約188万株でした。次回の決算は11/3の予定とされており、発表前の見直し買いが入った可能性はありますが、理由は特定できません。 - CRL:Charles River Laboratories International Inc.(ヘルスケア) +5.14%
創薬の研究を受託する(製薬会社に代わって動物試験などを行う)会社です。当日の個別材料は確認できず、ヘルスケアセクター(+2.36%)の上昇に連れて買われたとみられます。理由が特定できない急な上昇は追いかけないのが、私の基本姿勢です。出来高は約127万株でした。 - MSCI:MSCI Inc.(金融) +5.00%
7〜9月期のEPSは5.11ドルで予想の5.02ドルを、売上高は8.92億ドルで予想の8.88億ドルを、それぞれ小幅に上回りました。金融セクター(+1.13%)が上げる地合いも重なり、買いが集まりました。同社は株価指数やリスク分析のデータを提供する会社で、運用会社との継続的な契約が収益の柱です。
5%以上下落したS&P500構成銘柄
- GPC:Genuine Parts Co(一般消費材) -5.12%
7〜9月期の売上高は65.2億ドル(予想64.9億ドル)、EPSは2.07ドル(予想2.04ドル)と、数字は予想をわずかに上回りました。それでも株価が下げており、通期見通しなど売りの決め手は確認できていません。同社は2027年1〜3月に、自動車部品のGPCと産業部品のMotionの2社へ分離する計画を進めています。 - DVA:DaVita Inc.(ヘルスケア) -6.23%
腎臓透析の運営会社で、時価総額は約112億ドルです。当日に確認できる個別材料は乏しく、ヘルスケアセクターが+2.36%と大きく上げる中での逆行安でした。8月の前回決算後にも1日で大きく下げた銘柄で、値動きが大きくなりやすい点に注意が必要です。出来高は約207万株でした。 - GM:General Motors Company(一般消費材) -6.84%
7〜9月期は、EPSが3.70ドル(予想3.69ドル)、売上高が500.2億ドル(予想487.7億ドル)と予想を上回りました。ただ、通期のEPS見通し12.75〜13.75ドルの中心値は13.25ドルで、市場予想の13.41ドルを下回りました。部材高(DRAMなど)や保証費用の負担も重く、自社株買い(200億ドル)より見通しへの失望が売りを招きました。
セクター別騰落率
S&P500の構成銘柄を時価総額で加重して計算すると、11セクターのうち8セクターが上昇しました。ヘルスケアが+2.36%で最も強く、不動産(+1.70%)、公益事業(+1.39%)、金融(+1.13%)が続きました。ヘルスケアのセクター別ETF(XLV)は日中に過去最高値を付けたと報じられています。下落は通信サービス(-0.96%)、先端技術(-0.27%)、工業・産業(-0.02%)の3つでした。守りの業種に資金が集まり、AI関連は買いが続かない一日でした。
- ヘルスケア(Healthcare) +2.36%
セクター別で最大の上昇でした。モデルナ(+6.69%)とチャールズ・リバー・ラボラトリーズ(+5.14%)が5%超の上昇となる一方、ダヴィータ(-6.23%)のように下げた銘柄もあり、全面高ではなく銘柄ごとの差が大きい動きでした。午前にはイーライリリーが新薬候補の進展を受けて約5%上昇したと伝えられています。景気が減速しても需要が落ちにくい業種へ、資金が逃げ込んだ構図と私はみています。 - 不動産(Real Estate) +1.70%
米10年国債利回りが5.11%前後へ約0.03ポイント低下し、金利の影響を受けやすい不動産に買いが入りました。住宅着工件数と中古住宅販売保留が予想を下回ったことで、利上げの再加速への警戒がやや後退した面もあります。ただ、住宅の需要そのものは弱く、ホームビルダー(住宅建設会社)には売りが出ており、不動産の上昇は金利低下への期待が中心です。 - 公益事業(Utilities) +1.39%
電力・ガスなどは景気に左右されにくく、配当利回りも比較的高いため、市場が不安定な日に選ばれやすい業種です。ネクステラ・エナジーは+0.92%で、10/21に決算発表を控えています。ただ、AIの電力需要という成長テーマを抱える一方で、この日の上昇は成長期待というより守りの買いが中心だったと私は感じます。 - 金融(Financial) +1.13%
MSCIが決算を受けて+5.00%と大きく上げ、キャピタル・ワンは+0.87%でした。キャピタル・ワンは引け後に発表した決算が予想を大きく上回り、時間外では+4.68%と上げています。長期金利が高止まりしても、住宅など一部の分野以外では貸し出しや信用の悪化が表面化していない点が、金融株の下支えになっているとみられます。

主要3指数とドル円の動き
ダウが+1.02%と強く、S&P500は+0.28%の小幅高、NASDAQは-0.02%とほぼ横ばいでした。景気に左右されにくい業種や大型の工業株が上げる一方で、ハイテク株が伸びない「ダウ主導」の展開でした。
- S&P500(7,712.57、前日比+0.28%)
前日比で+21.84ポイントの上昇でした。始値は7,679.01、日中の高値は7,748.42、安値は7,668.03で、値幅は約80ポイントです。終値は安値から約55%の位置と、高値圏には届かない中間付近で終えました。ヘルスケア、不動産、公益事業、金融が上昇をけん引し、先端技術と通信サービスはマイナスでした。長期投資では、指数の小幅高の下で業種間の資金移動が大きかった点を押さえておきたいところです。 - Dow30(52,495.88、前日比+1.02%)
前日比で+529.85ポイントの上昇でした。始値は51,959.21、高値は52,689.81、安値は51,910.92で、終値は安値から約75%の位置にあり、3指数の中では最も高値寄りで終えました。決算が好調だった3M(+5.78%)が指数を押し上げました。景気に左右されにくい大型株が多いダウは、この日のような守り中心の相場と相性が良く、指数間の勢いの差が表れました。 - NASDAQ(26,424.82、前日比-0.02%)
前日比で-6.07ポイントと、ほぼ横ばいでした。始値は26,332.92、高値は26,601.71、安値は26,179.74で、終値は安値から約58%の位置でした。半導体株を集めたETF(SMH)は+0.3%と、前日に9営業日続いた下落が止まったばかりで戻りは限定的でした。韓国のAI向けデータセンター会社Eliceが上場初日に3割超下落し、AI関連への警戒も残っています。 - ドル円(158.21円、前日比-0.16%)
1ドル=158.21円と、前日より0.25円ほど円高ドル安に振れました。日中は157.82円から158.60円の約0.8円の範囲で動き、終値は安値から約49%の位置でした。米10年国債利回りが小幅に低下したことが、ドルの上値を抑えたとみられます。160円に近い水準では為替介入への警戒が語られやすい点にも触れておきます。円建てで米国株を持つ場合、円高が進むと評価額は目減りしますが、この日の0.16%程度の動きなら影響は小さいです。

原油先物・米10年国債利回り・VIX・金先物の動き
原油は荒い値動きのあと小幅安、利回りとVIXは低下、金は小幅安でした。米10年国債利回りとVIXの「前日比」は変化率で、ポイント差ではありません。落ち着いた動きの裏で、中東情勢という不安材料は消えていません。
- WTI原油先物(98.06ドル、前日比-0.49%)
日中の高値は101.37ドル、安値は95.25ドルと、約6ドルの大きな値幅でした。フーシ派によるサウジアラビアのエネルギー施設への攻撃で、ブレント原油が一時110ドルを超えて約5か月ぶりの高値を付けたものの、その後は中東での外交進展への期待が出て上げ幅を縮めました。原油が下がると物価上昇への警戒が和らぎ、株式市場には安心材料になります。 - 米10年国債利回り(5.12%、前日比-0.37%)
前日比-0.37%は利回りの変化率で、0.37ポイント低下の意味ではありません。実際の低下幅は0.02ポイントで、日中は5.07〜5.14%で推移しました。住宅関連の指標が弱く、原油も高値から戻ったことで、利回りは小幅に低下しました。ただ、5%台は企業の借り入れや住宅ローンの負担が重い水準で、FRBの10月会合を前に、株式の評価(割高感)にも影響が続きます。 - VIX指数(17.52、前日比-4.99%)
VIXは、S&P500の今後約30日間の予想変動率を示す指標です。前日比-4.99%は変化率で、実際の低下幅は0.92ポイントです。日中は17.25〜19.13で動きました。20を下回る水準は、市場が大きな混乱を想定していない目安です。ただ、中東情勢と明日のMeta決算など、材料の多い週で、過度に安心できる水準ではないと私は感じます。 - 金先物(4,140.70ドル、前日比-0.47%)
前日比で19.40ドル下落しました。日中は4,130.10〜4,174.90ドルで動いています。利回りが5%台と高く、利子を生まない金には本来逆風となる環境です。中東の緊張や財政赤字への警戒が支えになった可能性があり、大きく崩れることもありませんでした。私は資産の5%程度の純金がインフレ対策になるとの考えで、日々の値動きは気にしすぎないようにしています。

私の米国株ポートフォリオ 前日比-0.03%
日本時間10/20の前日比は-0.03%と、ほぼ横ばいでした。東証上場のETFは、日本の取引時間中の値動きを映すため、米国市場の10/20の動きとは時間差があります。S&P500に連動する東証上場ETFは-0.30%、NASDAQ100に連動するETFは-0.78%と下げました。一方、FANG+に連動するETFが+0.22%、前営業日の米国市場を反映した投資信託のS&P500連動ファンドが+0.83%と上昇し、全体では打ち消し合いました。ハイテク株への売りと、守りの業種の底堅さが交錯した形です。長期で持つ身としては、小幅な増減に一喜一憂せず、コロナショックの暴落でも続けた積立を、これからも淡々と続けるだけです。

経済指標発表結果
- 中古住宅販売保留(9月・前月比:-7.3%、予想-0.7%、前回+0.3%)
契約ベースの中古住宅販売を示す指標が、予想を大きく下回りました。指数は66.0で、前回の71.2から低下しています。住宅ローン金利が高止まりする中で、買い手の動きが鈍っていることを示します。FRB(米連邦準備制度理事会)が追加の利上げをするかどうか見極める局面では、景気減速の兆しとして、金利を下げる方向に働きました。株式では不動産やヘルスケアなど守りの業種が選ばれました。長期投資では、住宅の弱さが雇用や消費へ波及するかを見ていきたいところです。 - 住宅着工件数(9月:122.1万件、予想130.0万件、前回128.8万件)
年率換算の着工件数が予想を約8万件下回り、前月比では-5.2%でした。新築住宅の動きが鈍いことを示し、金利の高さが建設業者の意欲を削っている様子がうかがえます。住宅は景気全体への波及力が大きく、着工の減少は建材や家具などの需要にも影響します。ただ、アトランタ連銀の景気推計は強く、住宅だけが弱い「まだら模様」の景気という見方もできます。私は、今後の許可件数と合わせて確認したいと考えています。 - アトランタ連銀GDPNow(7〜9月期:3.5%、予想3.6%、前回3.6%)
GDPNowは、アトランタ連銀が公表する、GDP(国内総生産)の速報的な推計です。7〜9月期の成長率は年率3.5%で、予想とほぼ同じ水準を保ちました。住宅は弱くても、全体としての景気は堅調で、これがFRBに追加の利上げ論を残させる理由にもなります。景気が強いほど金利が下がりにくく、株式にとっては、企業業績の底堅さと金利の高さの綱引きが続くことを意味します。ただし推計値であり、公式の速報値とは異なる点には注意が必要です。 - 建築許可件数(9月:140.0万件、予想139.0万件、前回140.3万件)
将来の住宅着工を占う先行指標で、予想をわずかに上回り、前回とほぼ同水準でした。着工は大きく減った一方で、許可は底堅く、住宅の需要が崩れたとまでは言えないことを示します。同じ住宅関連でも、着工と許可で見え方が異なる点は注意が必要です。金利が高い中でも、許可の段階では建設意欲が完全には冷えていないとも読めます。長期投資では、1回の数字で判断せず、数か月の流れを見ていくのが大切だと私は考えています。 - ADP雇用者数変化(週間:+1.85万人、前回+2.48万人)
民間の給与データから雇用の増減を推計する、週次の指標です。増加幅は前回より縮小し、雇用の勢いが少し弱まったことを示します。ただ、プラスは保っており、雇用が急に悪化したとは言えません。FRBは物価とともに雇用の動きも重視しており、雇用が堅調なら利上げの余地が残ります。今回は予想値が示されておらず、前回との比較で見ることになります。数字だけで市場の見方が大きく変わる材料とは受け取りにくく、株価への影響も限定的でした。 - レッドブック(前年比:+9.0%、前回+10.4%)
米国の小売大手の売上を週ごとに集計した指標で、個人消費の勢いを測る目安です。伸び率は前回の+10.4%から縮小したものの、9%台と高い水準を保っています。物価の上昇分を含む数字ですが、消費が急に冷え込んでいる様子は見られません。景気を支える個人消費が堅調なら、企業業績への安心感につながります。長期投資では、消費の強さが物価を押し上げないかも併せて見ておきたいところです。
総合すると、住宅は弱く、消費と成長率は堅調という「まだら模様」の内容でした。金利の高止まりが住宅に影響する一方、景気全体は崩れていないため、市場は10月のFRB会合を前に、据え置きを前提に様子を見ています。

主要銘柄の決算発表結果
- SPCX:スペースX(工業・産業)
7〜9月期の売上高は145.8億ドルで、予想の128.7億ドルを大きく上回りました。EPSは0.35ドルで、予想の0.13ドルを超えています。AI向けの計算設備事業と衛星通信サービス「スターリンク」の加入者増が成長を支えたと報じられています。時間外取引では上下に振れ、方向感は定まっていません。10/22には最大13億株の売却解禁(ロックアップ解除)を控えており、需給面の警戒が株価の下押し要因になりやすい局面です。 - GE:GE Aerospace(工業・産業)
7〜9月期のEPSは2.25ドルで予想の2.00ドル、売上高は132.9億ドルで予想の128.5億ドルを、それぞれ上回りました。それでも通常取引は-3.67%で、時間外は+0.26%と小幅でした。当日に確認できる株価下落の材料は乏しく、好決算が期待を織り込み済みで、利益確定の売りが出たとみられます。航空機エンジンの整備需要という強いテーマが続くかが焦点です。 - NFLX:Netflix, Inc.(通信サービス)
7〜9月期のEPSは0.87ドルで予想の0.82ドルを上回りました。売上高は前年同期比+12%で、同社の見通しどおりでした。営業利益は45億ドル(+37%)、営業利益率は34.6%と、前年の28.2%から改善しています。一方、10〜12月期の営業利益率は人員削減の費用が含まれ26.0%と見込まれ、時間外では-4.13%でした。市場が視聴時間の伸びなど成長の質を気にしている点も背景にあります。 - RTX:RTX Corp(工業・産業)
7〜9月期のEPSは2.26ドルで、予想の1.78ドルを約27%上回りました。売上高は249.7億ドルで予想の240.9億ドルを超えています。通常取引は+0.64%、時間外は-0.29%と、反応は落ち着いていました。ダウが上げた日の「決算好調な工業・防衛株」の一角で、決算内容のわりに株価の反応が小さい点は、すでに期待が高かったことを示唆します。民間航空機の整備と防衛向けの需要が続くかが焦点です。 - ISRG:Intuitive Surgical, Inc.(ヘルスケア)
7〜9月期の売上高は30.5億ドル(前年同期比+22%)で、予想の29.1億ドルを上回りました。調整後EPSは3.00ドルで予想の2.65ドルを超えています。手術支援ロボットのda Vinciの設置台数は546台に増えました。ところが時間外では-11.00%と大きく下げました。独占禁止法違反の集団訴訟の和解で4.5億ドルの費用を計上しましたが、下落の主因は読めた範囲では特定できていません。 - COF:Capital One Financial Corp.(金融)
7〜9月期のEPSは6.69ドルで、予想の5.50ドルを約22%上回りました。売上高は163億ドルで、予想の162.5億ドルとほぼ同水準です。通常取引は+0.87%でしたが、決算発表後の時間外では+4.68%と大きく上げています。利益が予想を大きく上回ったことが評価されたとみられます。クレジットカードの延滞や貸倒れの動きが落ち着いているかが、今後も注目点です。 - MMM:3M Co(工業・産業)
7〜9月期のEPSは2.50ドルで予想の2.39ドルを上回り、売上高は66億ドルで予想の66.1億ドルとほぼ同水準でした。調整後の営業利益率は26.2%と、予想の25.2%を上回っています。通期のEPS見通しは9.10〜9.15ドルへ引き上げられました。アマゾンへのワラント付与も含め、データセンター向け製品が新たな収益源として評価され、株価は+5.78%でした。 - GM:General Motors Company(一般消費材)
7〜9月期のEPSは3.70ドルで予想の3.69ドルとほぼ同じ、売上高は500.2億ドルで予想の487.7億ドルを上回りました。ただ、通期のEPS見通しの中心値は市場予想を下回り、部材高や保証費用の負担も示されました。200億ドルの自社株買いを承認したものの、株価は-6.84%と大きく下げました。業績の数字は良くても、見通しの弱さが嫌われた決算でした。

主な経済ニュース
- FRBの10月会合、市場は据え置きを織り込む
米連邦公開市場委員会(FOMC)は10/27〜28に開かれます。CMEのFedWatch(先物価格から政策金利の見通しを確率で示すツール)では、10/20朝の時点で、政策金利を据え置く確率が82.8%でした。米10年国債利回りは5.11%前後、2年債利回りは4.76%です。市場は据え置きを織り込みつつ、物価指標しだいで見方が変わる状況にあります。長期投資では、会合後の声明で利上げの余地がどう示されるかを確認したいところです。(Benzinga:10/20) - ブレント原油が一時110ドル超、その後は上げ幅を縮小
イエメンのフーシ派によるサウジアラビアのエネルギー施設への攻撃で、ブレント原油は一時1バレル110ドルを超え、約5か月ぶりの高値を付けました。その後は売りに押され、WTI原油も約1%下落する場面がありました。イラン革命防衛隊の報道官は、ホルムズ海峡の海底通信ケーブルを標的にすると警告しています。一方、中東での外交進展への期待も出ています。長期投資では、原油高が物価を通じて金利に響く経路を確認したいところです。(Benzinga、Motley Fool:10/20) - ヘルスケア株が過去最高値、守りの業種に資金
ヘルスケアのセクター別ETF(XLV)は+2.2%上昇して過去最高値を付け、不動産、公益事業、金融も上昇しました。一方で先端技術のETFは-0.27%にとどまり、「景気や金利の先行きが読みにくい中で、守りに回る」という資金の動きが目立ちました。小型株もダウとともに堅調でした。長期投資では、一方向の相場に偏らず、業種の分散を保つ大切さを改めて感じます。(Benzinga、Traders Agency:10/20) - 米財政赤字は1.99兆ドル、利払いが国防費を上回る
米財務省は、2026会計年度の財政赤字が1兆9,920億ドルだったと報告しました。歳出が7兆3,960億ドル、歳入が5兆4,030億ドルです。利払いは1兆520億ドルで、国防費の9,650億ドルを上回りました。ムーディーズ・アナリティクスのザンディ氏は「財政の清算が近づいている」と警告し、投資家が高い金利を求め始めていると指摘しています。長期投資では、国債の需給が長期金利を押し上げないかを確認したいところです。(Benzinga:10/20) - AI関連はまだ手探り、韓国Eliceは上場初日に3割超下落
韓国のAI向けデータセンター会社Eliceが、コスダック市場への上場初日に3割超下落しました。投資家がAI関連に慎重な姿勢を保っていることがうかがえます。半導体株のETF(SMH)は+0.3%で、9営業日続いた下落が止まったばかりです。10/21のMetaをはじめ、ハイテク大手の決算が、AI投資の持続性を測る試金石になります。長期投資では、設備投資の規模と収益の関係を確認したいところです。(Motley Fool、Benzinga:10/20) - 中国大手がエヌビディアの半導体を大量発注、供給は一部にとどまる見通し
ロイター通信の報道として、バイトダンス、アリババ、テンセントが、エヌビディアの新型グラフィックスカード「RTX PRO 5500」を300万枚超、定価ベースで350億ドル超発注したと伝えられました。エヌビディアは、納入できるのは要望の5〜10%程度にとどまる可能性を伝えたとされています。匿名の関係者3人の話に基づく報道で、確認が必要です。長期投資では、米国の輸出規制が業績に与える影響を確認したいところです。(Traders Agency:10/20) - 3MがアマゾンにワラントとAIデータセンター向け製品の契約
3Mはアマゾンと取引関係を拡大し、約320万株(5.21億ドル超)を買える7年間の権利(ワラント)を付与しました。権利の約85%は、アマゾンが光接続製品などデータセンター向け製品を購入した額に応じて確定し、購入額が累計60億ドルに達すると全量が確定します。AI投資の恩恵が電力・通信設備の周辺へ広がる例です。権利行使による株式の希薄化の規模は開示されていません。(Traders Agency:10/20) - クアルコムが世界で人員削減、通知は11月から
クアルコムは、年次の人事評価を踏まえ、世界で人員を削減する計画です。CEOのクリスティアーノ・アモン氏が社員向けのメモで「成果を重視した削減」と説明したとロイター通信が報じました。人数や対象の事業は明らかにされていません。スマートフォン向けの需要が弱く、データセンター向けなど非携帯電話事業を伸ばす方針で、株価は10/20に+1%超でした。長期投資では、事業の軸足の移り変わりを確認したいところです。(Traders Agency:10/20) - セールスフォースが約57億ドルでBrazeを買収へ
セールスフォースは、顧客へのメッセージ配信などを手がけるBrazeを、1株47.50ドルの現金で約56.6億ドルで買収することで合意しました。ソフトウェア業界で大型の買収が続くかどうかが、今後の注目点です。ただ、規制当局の審査の見通しなど、条件面の詳細は確認できた範囲では限られます。長期投資では、買収後の統合の進み方を確認したいところです。(Benzinga:10/20) - スペースX株、10/22に最大13億株の売却解禁
スペースXの7〜9月期決算の発表を受け、従業員や初期の投資家が持つ最大13億株が、10/22(木)から売却可能になります。時価総額は約2兆ドルです。一般に、売却解禁の前後は需給の悪化が意識されやすく、株価が下がりやすいとされます。ただ、実際の動きは決算の内容や市場全体の地合いにも左右されます。長期投資では、新規上場株の需給の波に振り回されない姿勢が大切です。(FXStreet:10/20)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
毎朝、米国市場の終値と向き合っていると、ニュースの派手さと、自分の資産が動く実感との間に距離があることに気づきます。今日のように指数が小幅でも、中では業種ごとに大きな資金移動が起きていました。私はそれを眺めながら、淡々と積み立てる自分のペースを確かめる朝にしています。このブログは、私が毎朝続けている個人運営のものです。読んでくださる方がいること自体が、続ける力になっています。いつもありがとうございます。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。