
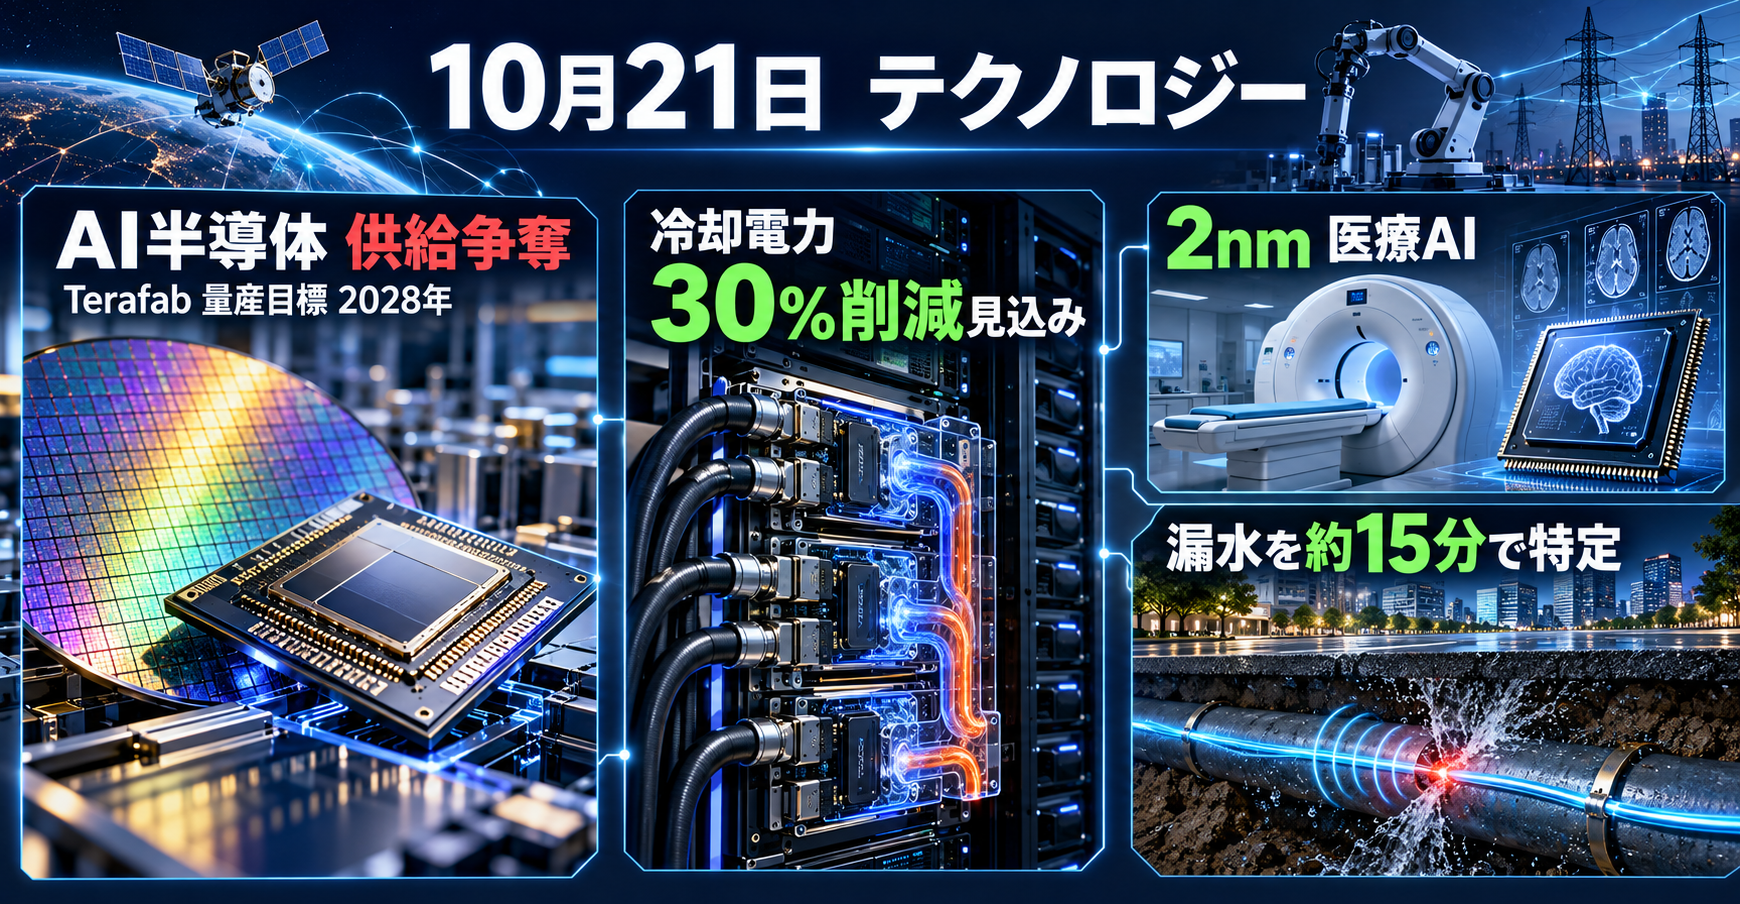
10月21日 テクノロジー

AI半導体の自社生産計画、中国のメモリー工場をめぐる米中規制、AIデータセンターの冷却技術、医療画像AI、水道管の漏水検知など、10月20〜21日に公表・報道された動きをまとめました。技術の発表、企業が掲げた目標、実証で確認された成果を区別して紹介します。
直近の掲載記事では、AI投資と半導体、光電融合、医療用2nm半導体などをすでに扱っています。今回は、同じ分野でも新しく出た目標・実証・企業の動きを中心に整理しました。技術の発表が直ちに売上や利益になるとは限らないため、投資家が確認すべき量産時期、顧客採用、実測値、規制の影響も併記しています。
本日の要点
- SpaceXとTeslaの半導体計画「Terafab」は、2028年に量産を始める目標を掲げました。ただし、発表したイーロン・マスク氏自身が「非常に野心的」と説明しており、実現時期には不確実性があります。(Reuters 10/20)
- 日立は、AIサーバーのGPUを冷やす部品を試作し、冷却に必要な電力を約30%減らせる見込みを示しました。これは特定条件での試算であり、データセンター全体の電力が30%減るという意味ではありません。(日立 10/21)
- 日本では、2nm世代の半導体を医療画像AIに使う研究開発がNEDO事業に採択されました。CT、超音波、手術映像の処理を、機器の近くで高速・低消費電力に行うことを目指します。(富士フイルム 10/20)
- NTTは光ファイバーとAIを組み合わせ、実証で水道管の漏水位置を約15分で特定しました。老朽インフラの点検と、熟練者不足への対策につながる可能性があります。(NTT 10/21)
- 中国では、ByteDance、Alibaba、TencentがNVIDIA製の輸出規制対応GPUを合計350億ドル超発注したと報じられました。一方、SamsungとSK Hynixは中国工場のメモリーを高度化する計画を進めており、米国の輸出許可が焦点です。(Reuters 10/20、10/21)
- OpenAIは、創薬の進行管理などを支援するOrchestra Bioを買収しました。AI企業の競争領域が、汎用モデルから生命科学の研究開発へ広がっています。(OpenAI 10/20)
1. SpaceXとTeslaの「Terafab」――AI半導体を自社で確保できるか
SpaceXとTeslaが共同で進める半導体製造計画Terafabについて、マスク氏は2028年第3四半期の量産開始を目標として示しました。計画では、AIとロボット向けに年間1テラワット相当の計算能力を生産することを目指し、米テキサス州に先端ロジック半導体とメモリーの製造、実装、検査をまとめる施設を構想しています。試験用SRAM(データを一時保存する高速メモリー)を2027年5〜6月ごろに作る予定とも説明しました。(Reuters 10/20)
AI半導体の設計や調達だけでなく、自社で製造能力を持とうとする点が注目材料です。Teslaは自動運転車やOptimusロボット、SpaceXはAI計算基盤やデータセンターを構想しており、両社が必要とする計算用半導体の量は増える可能性があります。自社の需要が大きければ、専用チップを設計し、製造計画まで一体化する経済合理性が生まれます。
ただし、工場の建設には巨額の資本と高度な製造装置が必要です。米国の先端ロジック工場は建設に3年以上かかることがあり、製造装置の調達先にはASML、Applied Materials、KLAなどが挙げられます。さらに、最先端の半導体工場は装置を設置すればすぐ稼働できるわけではありません。歩留まり(良品として出荷できる割合)を高め、顧客が求める性能と品質を安定して出す工程が必要です。(Reuters 10/20)
2028年という数字は確定した稼働時期ではなく、会社が掲げる目標です。マスク氏自身も実現時期に大きな不確実性があると述べています。投資家は「工場を作る」という発表だけでなく、資金計画、装置発注、試作チップの性能、量産歩留まり、社外顧客の有無を順に確かめる必要があります。
関連上場銘柄:Tesla(米NASDAQ:TSLA)。SpaceXは非上場企業です。製造装置ではASML(米NASDAQ:ASML)、Applied Materials(米NASDAQ:AMAT)、KLA(米NASDAQ:KLAC)が上場しています。これらはTerafabからの受注が確定したという意味ではありません。
2. 日立のGPU冷却部品――電力削減の鍵は「熱を外へ逃がす温度」
日立は、AIデータセンター向けのGPU冷却用コールドプレートを開発しました。コールドプレートは、発熱するGPUに接触させ、内部に流す冷却液で熱を回収する部品です。今回の試作品では、GPUの熱源に向けて冷却液を流し、内部でU字に折り返す「U字トンネル流路」を採用しました。数千本の細い流路を並べ、GPUの近くから熱を集めます。(日立 10/21)
仕組みのポイントは、温度の高い冷却液と低い冷却液が混ざりにくいことです。冷却性能を保ちやすくなれば、従来より温度の高い冷却液でもGPUを冷やせます。冷却液の温度が高い状態で熱を運べると、外気との温度差を利用して熱を外へ逃がしやすくなり、チラー(冷却液から熱を取り除く装置)の稼働を抑えられる可能性があります。
日立は、試作部品の測定で、冷却液流量毎分4リットルの条件において、熱抵抗0.011K/W、圧力損失27.6kPaを確認したと発表しました。熱抵抗は熱の伝わりにくさを示し、数値が低いほど冷却しやすい指標です。東京などの外気温を使った年間試算では、GPUから回収した熱を外気へ放出するために必要な冷却電力を30%削減できる見込みです。これは試作品の性能と特定の気候条件を基にした試算で、データセンター全体の電力使用量を30%削減するという発表ではありません。(日立 10/21)
投資家にとっては、GPUの供給だけでなく、冷却設備、電源、配電、建物、運用ソフトの効率がAI投資の採算を左右する点が重要です。データセンターの設備費や電気料金が高くなれば、GPUを増設しても利益が出にくくなります。反対に、冷却電力を抑えられれば、同じ受電容量の中で計算設備を増やせる可能性があります。
今後は、量産コスト、既存の冷却配管との互換性、保守のしやすさ、実データセンターでの連続運転が確認点です。日立は統合運用サービス「HMAX Data Center」と組み合わせる方針も示しています。試作品の性能が商用施設で再現されるかが、売上につながるかどうかを決めます。
関連上場銘柄:日立製作所(東証:6501)。GPUを供給するNVIDIA(米NASDAQ:NVDA)や、データセンター設備・電力機器の各社にも、設備効率化の需要が波及する可能性があります。
3. 2nm半導体を医療画像AIへ――先端製造と医療現場を結ぶ実証計画
最先端半導体技術センター(LSTC)、北海道大学、富士フイルム、GEヘルスケア・ジャパン、ベルギーの研究機関imecによる研究開発が、NEDOの事業に採択されました。テーマは、推論に特化した2nm世代半導体を利用した高速・低消費電力の医用画像処理システムです。対象はCT画像診断、超音波診療、手術映像の解析です。(富士フイルム 10/20、TECH+ 10/20)
推論とは、学習済みAIが新しい画像を判定したり、情報を読み取ったりする処理です。医療機器の中で推論を行えば、画像を外部のデータセンターへ送らずに、現場で素早く処理できる可能性があります。通信の遅れを減らし、患者画像の取り扱いを限定しやすくなる点も利点です。処理に必要な電力を抑えられれば、医療機器への組み込みや病院内の運用にも適用しやすくなります。
この計画は、2nmチップを用いた医療機器がすでに販売されているという話ではありません。半導体を設計するLSTC、医療画像AIを開発する富士フイルム、医療機器と診療の知見を持つGEヘルスケア・ジャパン、臨床・研究面の北海道大学、半導体技術のimecが役割を分担し、医療用途への適用可能性を研究します。実際の診断精度、処理速度、消費電力、安全性、医療機器としての認証が今後の課題です。
また、2nmは製造工程の世代を表す呼び名で、トランジスタの実寸が単純に2ナノメートルという意味ではありません。最先端の製造技術は、消費電力や処理性能の改善を狙えますが、チップ設計や製造の難易度、コストも上がります。医療機器に採用されるには、性能が良いだけでなく、長期間安定して供給でき、装置全体の価格に見合う効果が必要です。
投資家は、研究開発の開始を量産期待と混同せず、試作チップの完成、医療画像での評価、病院での実証、機器メーカーの採用を段階ごとに追う必要があります。医療AIの売上は、アルゴリズム単体より、装置への搭載、医療機関の導入、診療報酬や規制との適合によって決まります。
関連上場銘柄:富士フイルムホールディングス(東証:4901)、GE HealthCare Technologies(米NASDAQ:GEHC)。LSTCは研究組合で、Rapidusなどの参加企業を含みますが、本プロジェクトの発表はRapidus製チップの採用決定を意味しません。
4. NTTの漏水検知――光ファイバーとAIで熟練者不足を補う
NTTは福岡市内で、光ファイバーセンシングとAIを使った給水管の漏水位置特定を実証しました。光ファイバーセンシングは、ファイバーを伝わる光の変化から、周囲の振動などを読み取る方法です。水道管の漏水で生じる振動を検出し、AIが周辺の雑音と区別して漏水位置を推定します。(NTT 10/21)
NTTの発表によると、実証では漏水修理に向けた調査精度の目安である「誤差80cm以内で正解率80%以上」を達成しました。経験の浅い作業者でも、測定からAI解析まで約15分で漏水箇所を自動特定できたとしています。従来は人が音を聞き分ける経験が必要で、習得に数年かかる作業でした。
日本では、水道管や施設の老朽化と、点検・修理を担う人材の不足が課題です。漏水を見つける時間が短くなれば、掘削範囲を絞り、現場調査や道路復旧の費用を抑えられる可能性があります。水道事業者にとっては、修理費だけでなく、漏水による水資源の損失を減らす効果も期待できます。
ただし、今回の発表は福岡市内での実証成果です。全国の水道管にただちに適用できると確認されたわけではありません。管の材質、埋設環境、交通や工事の騒音、光ファイバーの設置方法などが異なれば、検出精度や運用費用も変わります。全国展開には、自治体や水道事業者との契約、現場での継続的な精度検証、既存の点検手法との組み合わせが必要です。
投資材料としては、技術の新しさだけでなく、自治体での導入件数、検査1回当たりの費用、漏水発見後の修理につながった割合、複数地域での再現性が重要です。社会インフラ維持の人手不足を補う技術として有望ですが、売上化の速度は自治体の予算と調達周期に左右されます。
関連上場銘柄:NTT(東証:9432)。光通信・計測機器や上下水道関連企業にも間接的な需要が広がる可能性がありますが、発表時点で事業規模や受注額は示されていません。
5. 中国のAI計算需要――輸出規制対応GPUに350億ドル超の注文
Reutersは10月20日、ByteDance、Alibaba、TencentがNVIDIAのRTX PRO 5500を合計300万枚超発注し、定価換算で総額350億ドルを超えると報じました。1枚約11,400ドルとの情報に基づく金額です。発注数量は関係者への取材によるもので、各社が公表した確定受注額ではありません。NVIDIAは需要が生産能力を上回り、全量を納入できる保証はないと取引先に伝えたとされています。(Reuters 10/20)
RTX PRO 5500は、データセンター向けの最上位AIチップと同じ製品ではなく、専門職向けワークステーション用GPUです。それでも、より高性能なB300は中国向け販売が認められておらず、H200も個別審査やライセンスの対象です。中国の企業は、規制に適合する比較的入手可能なGPUを、AIモデルの推論(学習済みモデルを実際に動かす処理)に使おうとしていると報じられています。
これは、輸出規制が中国のAI開発を止めたというより、利用できる計算資源の種類と価格を変えたことを示します。中国企業は国産チップへの切り替えも進めていますが、性能や製造装置へのアクセスには制約があります。NVIDIA製品への大口注文は、規制下でも同社製品への需要が残ることを示す一方、供給不足と政策変更の影響が大きい取引です。
2027年にNVIDIAが新世代の大規模データセンター向け製品Rubinの生産を優先すれば、RTX PRO 5500の供給が限られる可能性があります。Reutersは、NVIDIAが2027年の同製品の世界生産を最大300万枚程度と伝えたと報道しています。中国だけで需要が600万枚を超えるとの情報もあり、発注数量と実際の出荷数量には大きな差が生じる可能性があります。(Reuters 10/20)
関連上場銘柄:NVIDIA(米NASDAQ:NVDA)、Alibaba(米NYSE:BABA、香港:9988)、Tencent(香港:0700)。発注報道は株価上昇を保証するものではありません。GPUの受注が売上に転換するか、製品の採算、輸出許可、実際の納入時期を分けて見る必要があります。
6. Samsung・SK Hynixの中国工場――高度化と輸出許可がせめぎ合う
Reutersは10月21日、Samsung ElectronicsとSK Hynixが中国のメモリー工場を高度化する計画を進めていると報じました。Samsungは陝西省西安工場で、最大286層のV9 NAND(電源を切ってもデータが消えないフラッシュメモリー)を製造するための転換を目指します。同工場はSamsungの世界NAND生産の約40%を担うとされます。SK Hynixは大連工場で240層以上の製品を目指すと報じられました。(Reuters 10/21)
NANDはスマートフォン、PC、データセンター用SSDに使われます。積層数を増やすと、同じ面積により多くのデータを保存しやすくなり、記憶容量当たりのコストを下げられる可能性があります。AIデータセンターでは、計算用GPUだけでなく、大量の学習データやモデルを保存する記憶装置も必要です。AI投資の拡大がメモリー需要を押し上げる背景となっています。
一方、両社は中国工場で米国製の製造装置を使うため、米国政府の輸出許可を毎年得る必要があります。Reutersは、今回の計画に必要な許可がどの程度認められているか確認できなかったとしています。Samsungは米国当局と協議しながら規則に沿って改良を進めていると説明し、SK Hynixも大連工場での装置設置について米政府と協議していると述べました。工場の高度化は、技術ロードマップだけでなく、外交と輸出管理に左右されます。
中国のYMTCは国内NAND市場でシェアを伸ばし、2026年第2四半期に38.5%を占めたとOmdiaは推計しています。Reutersによれば、Samsungの中国市場シェアは33.5%、SK Hynixは17%でした。YMTCは最大294層製品を少量生産し、300層超も計画していると報じられています。韓国メーカーの工場改良には、AI需要への対応に加え、中国の競合企業に市場を奪われない狙いもあります。(Reuters 10/21)
投資家は、NAND価格や出荷量だけでなく、工場の設備投資、米国の許可、中国市場でのシェア変化を確認したいところです。規制が厳しくなれば、韓国企業の中国工場の競争力が下がる可能性があります。一方で、許可が得られて生産が高度化すれば、AI向けを含むメモリー供給を支える要因になります。
関連企業:Samsung Electronics(韓国:005930)、SK Hynix(韓国:000660)は韓国市場の上場企業です。今回の中国工場計画に関する発表は、米国・日本市場で上場する企業の直接的な生産計画ではありません。間接的な関連銘柄として、NVIDIA(米NASDAQ:NVDA)、Micron Technology(米NASDAQ:MU)などが挙げられます。
7. OpenAIがOrchestra Bioを買収――創薬AIを「研究管理」へ広げる
OpenAIは10月20日、創薬AIを手がけるOrchestra Bioを買収すると発表しました。Orchestra Bioの技術は、薬の開発に関する研究の進行状況を追跡したり、予定の遅れを見つけたりするAIエージェントを支援します。AIエージェントは、指示を受けて情報収集や複数の作業を進めるソフトウェアです。OpenAIは、Orchestra Bioのチームと技術を生命科学向け製品群Rosalindに統合する方針です。(OpenAI 10/20、Axios 10/20)
今回の買収の焦点は、AIが新薬候補を自動で完成させたということではありません。研究者が扱う文献、実験、開発日程、次に必要な作業をつなぎ、研究開発の意思決定を支援する方向です。OpenAIは4月に生命科学向けのGPT-Rosalindを公開し、製薬企業との協業も進めています。今回の買収は、汎用AIを研究現場の工程に組み込み、使い方を専門化する動きと捉えられます。
新薬の開発には通常10〜15年かかるとOpenAIは説明しています。AIが候補物質の探索や文献整理を速めても、実験での再現、動物試験、臨床試験、安全性確認、各国の承認は別途必要です。AIの導入が研究期間をどの程度短縮し、開発費や成功率にどう影響するかは、今後の実績で検証する必要があります。
AI企業にとっては、生命科学のデータと研究工程へのアクセス、専門家との連携、研究の誤りを減らす仕組みが競争力になります。製薬企業にとっては、導入費用に見合う時間短縮や成功確率の向上がなければ、AIの採用は広がりません。買収金額は公表されていないため、現時点ではOpenAIの売上や利益への寄与を定量化できません。
関連上場銘柄:OpenAIは非上場です。製薬企業ではNovo Nordisk(米NYSE:NVO)、Moderna(米NASDAQ:MRNA)がOpenAIとの協業先として言及されていますが、Orchestra Bioの買収による直接的な業績影響は公表されていません。
8. インドのハードウェア投資と欧州の産業AI――ソフトから実物技術へ
インドでは、日本のTDKの投資部門TDK Venturesが、AIハードウェア、ロボット、フォトニクス(光を使って情報を伝える技術)、半導体パッケージング、EV急速充電などへの投資を深める方針を示しました。Financial Expressによると、同社はインドでこれまでに6件の投資を行い、AIモデルそのものより、技術を形にするハードウェア分野を重視しています。(Financial Express 10/20)
AIサーバーでは、GPUだけでなく、電力を安定して届ける部品、通信部品、冷却装置、基板とチップをつなぐ実装技術が必要です。インドの人材と製造基盤を、インド国内市場だけでなく世界向けの製品開発に活用する狙いがあります。これは具体的な上場計画や特定スタートアップへの新規投資額の発表ではなく、投資方針の報道です。個別企業の売上につながるかは、投資先の製品化や顧客獲得を待つ必要があります。
欧州では、NVIDIAの黄仁勳CEOがドイツの製造業にAI導入を呼びかけ、AIがロボット、自動車、工場など物理世界で働く「フィジカルAI」の重要性を説明しました。欧州の競争力は、AIモデルだけでなく、製造現場のデータ、機械、工場運営の知識をAIと結び付けられるかにかかっています。(AP 10/19)
欧州の製造業には、自動車、産業機械、医療機器などの強みがあります。AIを工場の設計や生産計画、検査、保守に取り込めれば、熟練者の判断を支援し、設計変更や不良の発見を速められる可能性があります。ただし、現場データの形式や権利が企業ごとに異なり、機密情報を守りながらAIに学習させることが課題です。導入効果は、工場の稼働率、不良率、停止時間、投資回収期間などの実測で確かめる必要があります。
関連上場銘柄:TDK(東証:6762)、NVIDIA(米NASDAQ:NVDA)。個別のインド投資先や欧州の製造業向けAI案件は、今回の記事だけでは上場株としての直接的な投資対象を特定できません。
投資家が今後確認したい指標
- Terafab:2027年の試験用チップ、工場建設の進捗、製造装置の発注、2028年の量産開始目標が維持されるか。試作成功と量産の成功を分けて確認します。
- データセンター冷却:日立のコールドプレートが実施設に採用される時期、導入費用、年間電力削減量、保守性。30%という数字は冷却設備の特定試算で、施設全体の削減率ではありません。
- 医療AI半導体:2nm世代チップの試作、医療画像での精度・速度、医療機器メーカーの採用、認証の進み具合。研究費の採択は商用化の確定ではありません。
- 漏水検知:自治体の導入件数、現場ごとの位置特定精度、調査費用の削減、修理まで完了した割合。実証成果が複数の地域・管路で再現できるかが焦点です。
- 中国のGPU需要:発注量が実際の出荷に転じるか、米中の輸出許可、NVIDIAの生産配分、中国製GPUへの置き換え。関係者への取材による注文報道と、企業が公表した確定売上を区別します。
- NANDメモリー:SamsungとSK Hynixの中国工場に対する米国の装置輸出許可、YMTCのシェア、層数の進展、AI向けSSDの需要と価格。
- 創薬AI:AI導入後の研究期間、研究者の作業時間、実験の再現性、臨床段階への移行数。買収やモデルの発表ではなく、実際の医薬品開発成果を確認します。
まとめ
10月21日の技術ニュースは、AIの拡大に必要な「計算能力」「冷却」「メモリー」「専門分野への応用」が一つの投資連鎖を作っていることを示しました。Terafabは半導体を自社で確保する構想、日立はGPUの冷却電力を抑える部品、医療AIは機器の中で画像を処理する半導体、NTTは光ファイバーとAIを使ったインフラ保守です。いずれも技術だけでなく、製造能力、電力、現場への導入が成功条件です。
一方、中国のGPU注文と韓国メーカーの中国工場計画は、AI需要が強くても、輸出規制や製造装置の供給が企業の売上を左右することを示します。発表された注文や生産計画をそのまま利益予想に置き換えることはできません。研究段階の技術は、試作、実証、認証、顧客採用、量産という段階を進みます。投資判断では、その段階がどこまで進んだかを見分けることが大切です。
本稿では技術そのものの新しさに加え、量産や実運用の証拠、費用負担、規制による制約を確認しました。発表内容を投資判断に使う際は、会社側の目標や報道された関係者情報と、確定受注・実績を分けて追う必要があります。