
室井のマーケット視点

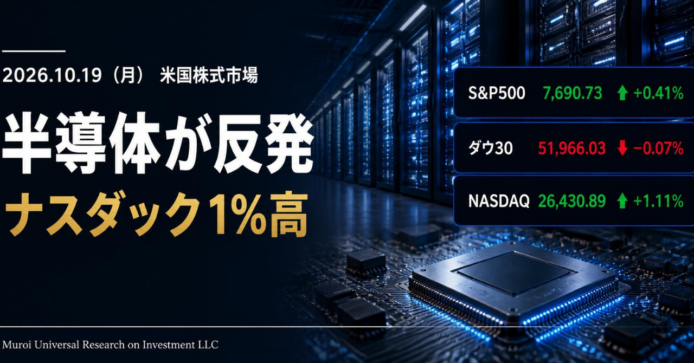
昨日の米国市場は、先週の急落からの反発でした。ナスダックは+1.11%と戻し、S&P500も+0.41%で引けた一方、ダウは-0.07%とわずかに下げました。主役は半導体とメモリー株で、半導体関連株の時価総額は一日で約2,500億ドル回復したと報じられています。ただ、S&P500の構成銘柄の約7割は下落しており、指数の数字ほど市場全体が明るい日ではなかったと私は感じます。
先週のナスダックは週間で約4.5%下落しました。AI向けの設備投資に見合う収益が出るのか、借入に頼るAI関連企業の資金繰りは大丈夫かという不安が重なったためです。そこへ米10年債利回りは5%台前半、原油は100ドル近辺と、金利と物価の重しは残ったままです。サウジアラビアへのフーシ派の攻撃も続いており、買い戻しが入っても手放しで楽観できる環境ではありません。今週はネットフリックス、テスラ、メタなどの決算が控え、AI投資の「回収」が試されます。
私はデータセンターの建設・改修工事で現場責任者を務めた経験があり、AI投資が電力・冷却・通信設備へ波及する流れは、今後も続くとみています。ただ、株価は期待によって上にも下にも大きく振れます。コロナショックで暴落が続いたときも、私は定期積立だけはやめませんでした。1日の値動きに一喜一憂せず、分散した長期の積立を淡々と続けたいところです。投資は自己責任にてお願いします。
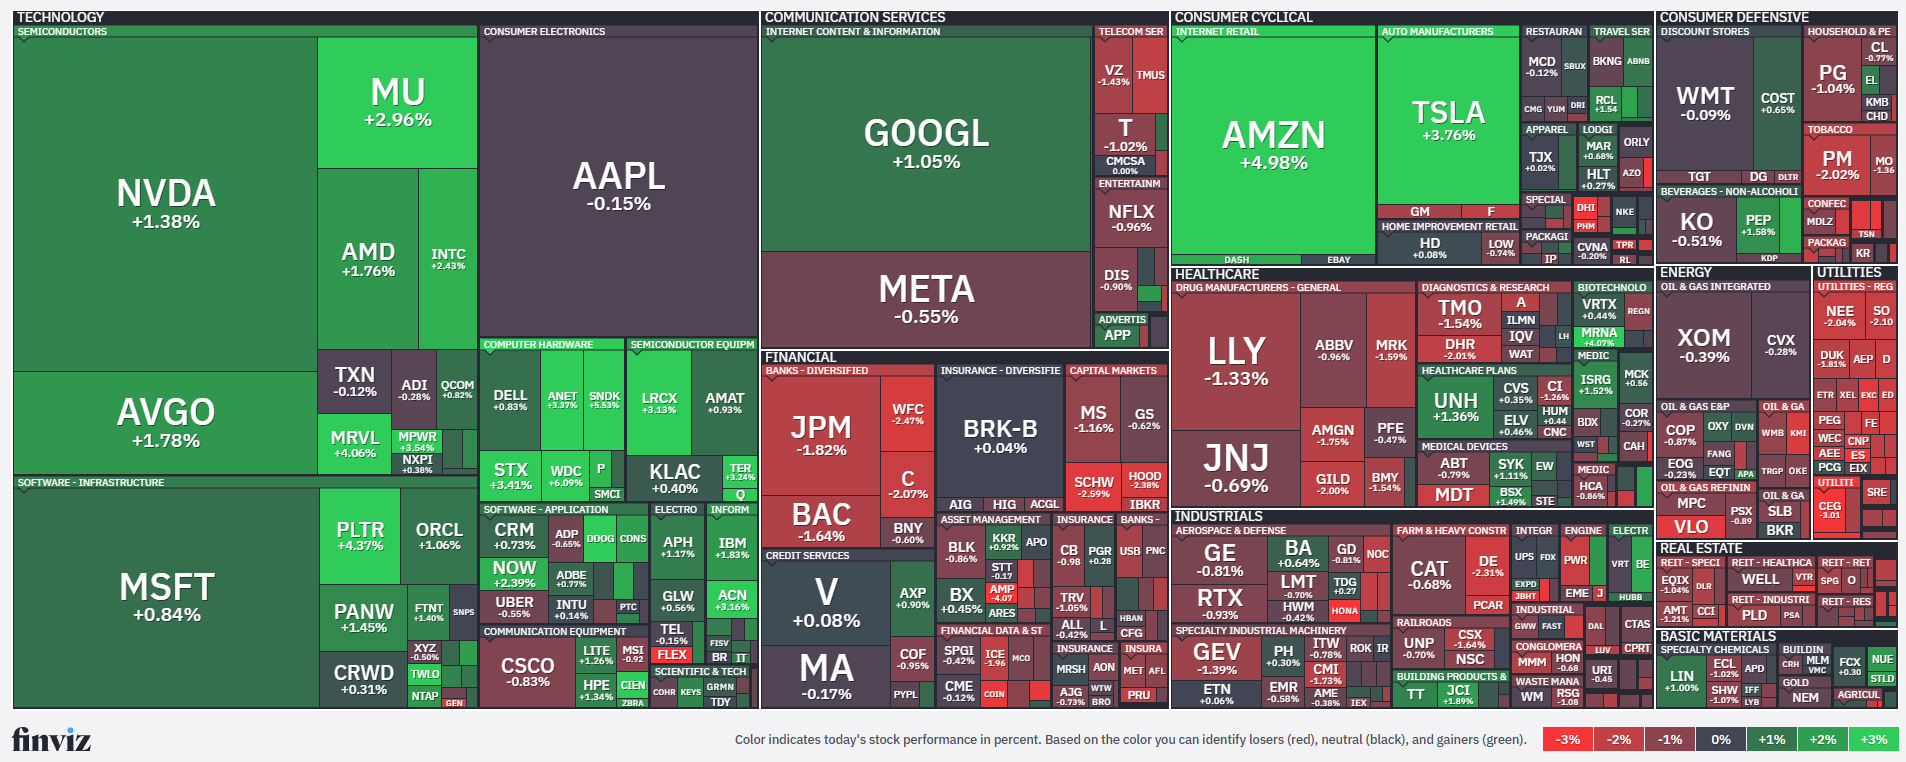
S&P500のヒートマップ
5%以上上昇したS&P500構成銘柄
- WDC:Western Digital Corp.(先端技術) +6.10%
データストレージ大手です。10月22日に第1四半期決算を控えるなか、Wall Street Zenが投資判断を最上位の「Strong Buy」に引き上げたと報じられました。先週は半導体・メモリー関連が大きく売られており、その反動買いが同社にも波及したとみられます。決算前の期待先行の買いが重なり、 - SNDK:Sandisk Corp.(先端技術) +5.53%
NANDフラッシュメモリー大手です。先月までに22%超下落し、直近1か月で大きく調整していたため、押し目買いが入りました。エヌビディアがAI分野のメモリー規格の標準化を発表したほか、米長期金利と原油が落ち着いたことで、AIインフラ需要への不安が和らいだと報じられています。 - DDOG:Datadog Inc.(先端技術) +5.33%
クラウド上のシステムを監視するサービスの大手です。バーンスタインが投資判断を「マーケットパフォーム」から「アウトパフォーム」へ引き上げ、目標株価を237ドルから350ドルへ大きく上げたことが材料でした。AIを使ったシステムの稼働状況を監視する需要の拡大が評価されたとみられます。先週のソフトウェア株の下げからの戻りも重なりました。 - TWLO:Twilio Inc.(先端技術) +5.29%
アプリ向けの通話・メッセージ機能を提供するクラウド通信大手です。当日に確認できる個別材料は乏しく、DDOGの格上げに代表されるソフトウェア株の見直し買いと、先週の急落に対する反動が主因とみられます。
5%以上下落したS&P500構成銘柄
該当する銘柄はありませんでした。
セクター別騰落率
昨日は11セクターのうち上昇したのは3つ、下落は8つでした。一般消費材(Consumer Cyclical)と先端技術(Technology)の大型株に資金が戻った一方、利回り5%台の債券に魅力で見劣りしやすい公益事業(Utilities)や、住宅ローン金利の影響を受ける不動産(Real Estate)が売られました。指数の上昇は、AIや半導体を中心とした一部の大型株に支えられた形です。1%以上動いたセクターは次の4つです。
- 一般消費材(Consumer Cyclical) +2.05%
アマゾンが+4.98%と大きく上げ、テスラも+3.76%と続きました。アマゾンはモルガン・スタンレーが目標株価を350ドルへ引き上げ、クラウド部門の成長加速への期待が膨らんだことが材料です。テスラは水曜の決算発表を前に買いが入りました。この2銘柄でセクター全体の上昇の大半を説明でき、住宅関連など内需の弱い銘柄は伸びませんでした。 - 先端技術(Technology) +1.29%
先週売られた半導体・メモリー株の戻りが中心です。マイクロンが+2.95%、インテルが+2.4%、AMDが+1.76%、エヌビディアが+1.38%でした。インテルはJPモルガンの格上げが追い風となりました。一方、アップルは-0.12%と戻りに乗れず、同じ先端技術でも銘柄ごとに明暗が分かれました。 - 公益事業(Utilities) -1.86%
米10年債利回りが5.14%へ上昇し、債券の代わりとして買われやすい電力・ガス株が売られました。電力・ガス株を中心に幅広く売られました。ハイテク株へ資金が戻る局面では、ディフェンシブ(景気に左右されにくい)な公益株から資金が抜けやすい傾向があります。 - 不動産(Real Estate) -1.25%
全米住宅建築業者協会(NAHB)の住宅市場指数が29と、約14年半ぶりの低水準になりました。30年固定の住宅ローン金利は平均7.40%と、約3年ぶりの高さです。借入コストの上昇は不動産株の収益を圧迫するため、長期金利の動きに敏感に反応して売られました。金利が落ち着くまでは、値動きの重い展開が続く可能性があります。
主要3指数とドル円の動き
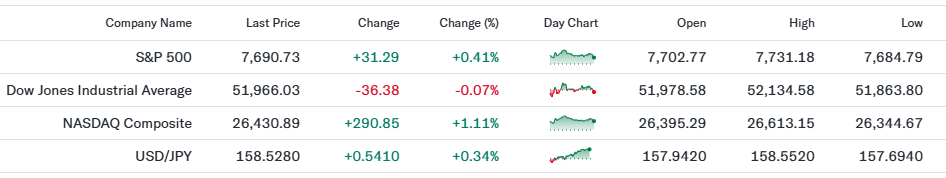
昨日はナスダックが大きく戻した一方、ダウは小幅安でした。先週金曜はナスダックが-2.14%、S&P500が-1.09%と大きく下げており、昨日はその反動が出た形です。AI・半導体に偏った上昇であることが、数字からも読み取れます。
- S&P500(7,690.73、前日比+0.41%)
始値は7,702.77、高値7,731.18、安値7,684.79でした。高値は7,731.18で、終値はそこから約40ポイント低い水準でした。構成銘柄の約7割が下落し、等金額で組み入れる指数連動のETF(RSP)も下がっており、半導体と一部の大型株に資金が集中した一日でした。広く分散して買われたわけではない点は、冷静に見ておきたいところです。 - Dow30(51,966.03、前日比-0.07%)
始値51,978.58、高値52,134.58、安値51,863.80で、終値は日中値幅の下寄りでした。アマゾン(+4.98%)やエヌビディア(+1.38%)が支えとなる一方、金融やヘルスケアなど内需・ディフェンシブ寄りの銘柄が売られ、指数を押し下げました。ダウは景気敏感株とディフェンシブ株の比率が高く、ハイテク主導の相場では動きが鈍くなります。そのぶん、先週の急落局面では下げが浅く済みました。 - NASDAQ(26,430.89、前日比+1.11%)
始値26,395.29、高値26,613.15、安値26,344.67で、終値は高値から約180ポイント下で引けました。マイクロン(+2.95%)、AMD(+1.76%)、テスラ(+3.76%)、パランティア(+4.36%)などが上昇し、先週の週間下落率(約4.5%)の4分の1ほどを取り戻した計算です。メタは-0.62%、アップルは-0.12%と戻りに乗れませんでした。今週の決算で、AIの収益化が確認できるかが焦点です。 - ドル円(158.54円、前日比+0.35%)
始値157.94円、高値158.55円、安値157.69円で、終値は高値圏でした。米10年債利回りが5.14%へ上昇し、日米の金利差が意識されやすい形で円安が進みました。160円に近づくと、為替介入への警戒が出やすい水準です。日本から米国株へ投資している場合、円安は円建ての評価額を押し上げますが、為替の動きは長期では読めないため、私は為替を当てにしない運用を心がけています。
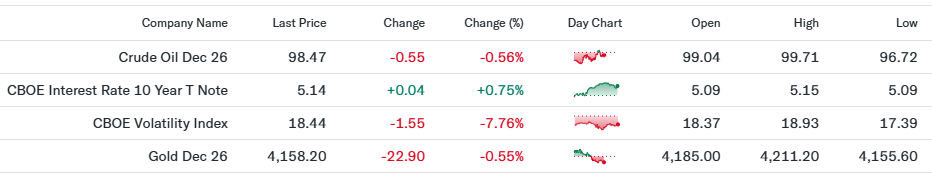
原油先物・米10年国債利回り・VIX・金先物の動き
原油は100ドル近辺、金利は5%台と、物価と借入コストに重い数字が並ぶ日でした。株価が戻っても、この2つの水準が下がらなければ、上値は重くなりやすいと感じます。
- WTI原油先物(98.37ドル、前日比-0.66%)
画像の数字は12月限です。期近の11月限は10月20日の満期を控えて薄商いとなり、100ドル台で推移し、一時103ドルを付けました。トランプ政権がロシア産燃料への制裁を棚上げしたことで朝方は下げましたが、フーシ派によるサウジの石油・空港施設への攻撃が伝わり、午後に買い戻されました。原油高は物価を押し上げ、金利の高止まりを通じて株式の評価にも響きます。 - 米10年国債利回り(5.14%、前日比+0.75%)
前日比+0.75%は利回りの変化率で、0.75ポイント上昇した意味ではありません(実際の上昇は約0.04ポイント)。FRBは9月に3年ぶりの利上げに踏み切っており、原油高が続くなかで追加利上げの観測が残っています。利回りが上がると、将来の利益を割り引いて評価するグロース株には逆風で、企業の借入負担も増えます。株式の戻りが続くかは、この水準が上がらないかにかかっています。 - VIX指数(18.42、前日比-7.86%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、前日の19.99から18.42へ下がりました。前日比-7.86%は変化率で、1.57ポイントの低下です。先週の急落で警戒が高まった反動で、投資家の不安がやや和らいだことを示します。20を下回る水準は、過度な恐怖ではないものの、決算と中東情勢を控えて落ち着ききってもいない、という温度感です。 - 金先物(4,159.50ドル、前日比-0.52%)
12月限は4,155.60〜4,211.20ドルの範囲で推移し、下落で終えました。株式市場に資金が戻り、安全資産への需要が後退したことに加え、利回りの上昇で、利子を生まない金が割高に見えやすくなりました。一方で中東の緊張は金の下支えとなっています。私は純金を資産の5%程度、インフレ対策として持つ考えで、短期の値動きでは売買しません。
私の米国株ポートフォリオ 前日比-0.77%
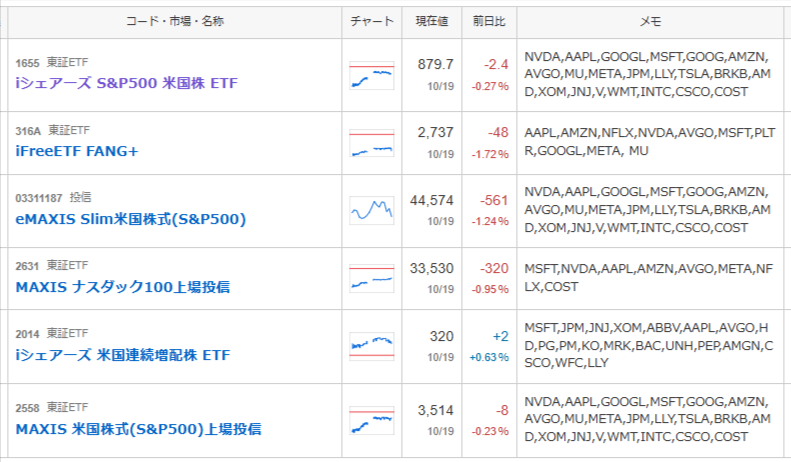
昨日はわずかなマイナスでした。日本市場で売買される米国株ETFや投信は、時差のため、金曜の米国株安の影響を受けた値動きです。月曜の米国の反発は、本日の日本市場に反映されます。なかでもFANG+が-1.72%、eMAXIS Slim米国株式(S&P500)が-1.24%と大きく下げ、ナスダック100連動のETFも-0.95%でした。一方、米国連続増配株ETFは+0.63%と唯一プラスで、ディフェンシブな性格が出ました。個別のハイテク株の値動きが大きいと、分散していても動きは大きくなります。コロナショックでも積立を続けた経験から、私は日々の増減には動じず、淡々と続けます。
経済指標発表結果
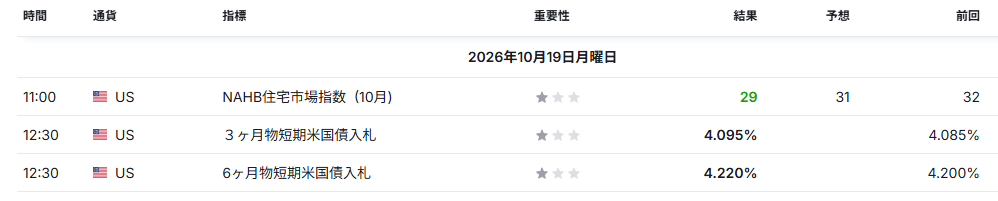
- NAHB住宅市場指数(10月:29、予想31、前回32)
住宅建築業者の景況感を示す指標で、予想を下回り、2012年6月以来、約14年半ぶりの低水準になりました。中東情勢による住宅ローン金利の上昇に加え、建材や軽油の値上がり、移民取り締まりによる人手不足、関税のコスト増が重なっています。値引きを実施した業者の割合は43%に上りました。住宅は金利に最も敏感な分野で、景気の弱さがここから表れやすい点に注意しておきたいところです。 - 3ヶ月物短期米国債入札(落札利回り4.095%、前回4.085%)
短期国債の入札で、利回りは前回からわずかに上昇しました。政策金利に近い短期の金利が高止まりしており、FRBが利下げに動きにくい状況を映します。大きな混乱はなく、国債市場の機能は保たれていますが、長期債の利回りが5%台にあるだけに、入札の需要には引き続き目配りが必要です。 - 6ヶ月物短期米国債入札(落札利回り4.220%、前回4.200%)
こちらも前回より利回りがやや上昇しました。3ヶ月物との差は約0.13ポイントで、市場が半年先までの利上げの可能性を織り込みつつあることがうかがえます。株式の評価は金利に左右されるため、短期債の利回りの変化も、投資家心理を測る材料になります。
昨日は指標が少なく、住宅市場の弱さが目立つ一日でした。金利が高いままでは、住宅や小型株の回復は遅れやすいと感じます。
主要銘柄の決算発表結果
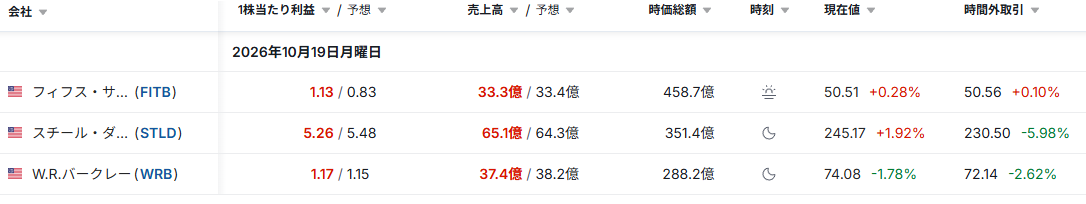
- FITB:Fifth Third Bancorp(金融) 寄り付き前に発表した地方銀行大手です。1株当たり利益(EPS)は1.13ドルで、予想の0.83ドルを約36%上回りました。売上高は33.3億ドルで、予想の33.4億ドルとほぼ同水準です。利益が大きく上振れした一方、売上は小幅に届かず、収益の中身を見極める展開となりました。株価は+0.28%で、時間外は+0.10%と落ち着いた反応です。時価総額は約458.7億ドルです。金融セクターが-0.86%と軟調だったなかでは、底堅い値動きでした。
- STLD:Steel Dynamics Inc.(素材) 引け後に発表した鉄鋼大手です。EPSは5.26ドルで、予想の5.48ドルを約4%下回りました。売上高は65.1億ドルで、予想の64.3億ドルを約1%上回っています。売上は増えたものの、利益率の低下が嫌気され、通常取引で+1.92%と上げた株価は、時間外で-5.98%と大きく売られました。時価総額は約351.4億ドルです。ガイダンス(業績見通し)の詳細は確認できておらず、翌日の取引で見通しへの評価が焦点です。
- WRB:W. R. Berkley Corporation(金融) 引け後に発表した損害保険大手です。EPSは1.17ドルで、予想の1.15ドルをわずかに上回りました。一方、売上高は37.4億ドルで、予想の38.2億ドルを約2%下回っています。利益は予想超えでも、保険料収入など売上面の弱さが意識され、通常取引の-1.78%に続き、時間外でも-2.62%と下げました。時価総額は約288.2億ドルです。保険株は金利動向の影響も受けやすく、売上の伸びが鈍る局面では慎重に見られます。
主な経済ニュース
- 半導体・メモリー株が反発、時価総額は約2,500億ドル回復
先週に大きく売られた半導体株が戻りました。Yahoo!Financeの集計では、半導体関連60銘柄の約9割が上昇し、時価総額は約2,500億ドル回復しています。マイクロンは+2.95%、サンディスクは+5.53%でした。ただ、S&P500全体では約7割の銘柄が下落しており、戻りは限られた銘柄に集中しました。長期投資では、指数の上昇の中身まで確認したいところです。(Yahoo!Finance、TheStreet:10/19) - AI関連の資金繰り不安は残り、CoreWeaveは格上げでも上げ幅を縮める
先週25%超下落したAI向けクラウドのCoreWeaveは寄り付き前に買いが先行しましたが、Yahoo!Financeは上げ幅の多くを失ったと伝えています。借入に頼るAI関連の資金調達が焦点です。(TheStreet、Yahoo!Finance:10/19) - アマゾンが約5%高、モルガン・スタンレーが目標株価を350ドルへ
アマゾンは+4.98%となりました。モルガン・スタンレーが「トップピック」とし、目標株価を335ドルから350ドルへ引き上げたことが材料です。アナリストは、AWS(クラウド部門)の売上高が2027年に47%増えると予想しています。第3四半期決算は10月29日の引け後で、AI投資の収益化を確認する場になります。(TheStreet、Motley Fool:10/19) - フーシ派がサウジの施設を攻撃、投資会議は2027年へ延期
イエメンの武装組織フーシ派は、サウジアラビアの石油施設(ヤンブー)、空港、軍事施設などへの攻撃を主張しました。サウジは投資会議FIIを2027年へ延期し、10月8日以降、サウジの空港の出発便の4割超が欠航したとも報じられました。中東リスクは、原油価格を通じて世界の物価と株価に影響します。(Dawn、TheStreet:10/19) - ホルムズ海峡の混乱が続き、ブレント原油は108〜110ドル台
英海軍は、先週ホルムズ海峡周辺で商船への攻撃が10件あったと発表しました。湾岸の原油輸出は、1週間で日量2,000万バレル超から約850万バレルに減ったと報じられています。ブレント原油は5か月ぶりの高値圏にあり、108ドル台から110ドル台で推移しました。イランは海峡再開に条件を付けた提案を維持しています。原油100ドル超が続くと、物価と金利に影響するため、長期投資でも注視したい水準です。(Dawn、Rigzone:10/19) - 米国がロシア制裁を一時棚上げ、プーチン氏は首脳会談を提案と報道
トランプ大統領は先週金曜、ロシアへの新たな制裁を保留する大統領令に署名しました。燃料の供給を増やして原油価格を抑える狙いですが、ウクライナは失望を示しています。ウォール・ストリート・ジャーナルによると、プーチン大統領は米中ロの3首脳会談を提案しました。ロシアのラブロフ外相はイランを訪問し、戦争の拡大を防ぐ協議を行うとしています。地政学の動きは、原油と株価の振れを大きくします。(TheStreet、Dawn:10/19) - 米住宅建築業者の景況感が、約14年半ぶりの低水準に
NAHB住宅市場指数は10月に3ポイント下がって29となり、2012年6月以来の低さです。30年固定の住宅ローン金利は平均7.40%と約3年ぶりの高水準にあります。建築コストと人手不足に加え、新築の動きは慎重です。住宅は景気の先行きを映しやすい分野で、長期投資では、金利が下がり始めるまで住宅関連の回復は遅れるとみておきたいところです。(TheStreet:10/19) - FRBは9月に利上げ、年内あと1回が焦点に
9月会合の議事要旨では、参加者19人全員が9月の利上げに賛成し、大半が年内にもう1回の利上げが妥当との見方を示しました。10月上旬の時点で、市場は12月の追加利上げを約69%織り込んでいました。原油高が続けば、インフレ圧力の高まりから、利上げ観測が再び強まる可能性があります。利回りは5%台前半で、株式にとって重い水準です。(Trading Economics:10/08) - JPモルガンが安全保障分野に50億ドル出資、金融株は軟調
JPモルガンは、国家安全保障に関わる先端製造、エネルギー、防衛技術などの企業に、株式で50億ドルを出資したと発表しました。一方、バンク・オブ・アメリカは、マネーロンダリング対策の不備で12億ドルの制裁金を受け、対応を進めていると説明しました。アメリプリズ・ファイナンシャルはバンク・オブ・アメリカの格下げで-3.2%でした。金融セクターは約-0.9%と下落しています。(TheStreet、CNBC:10/19) - 今週は決算の山場、ネットフリックス、テスラ、メタなどが登場
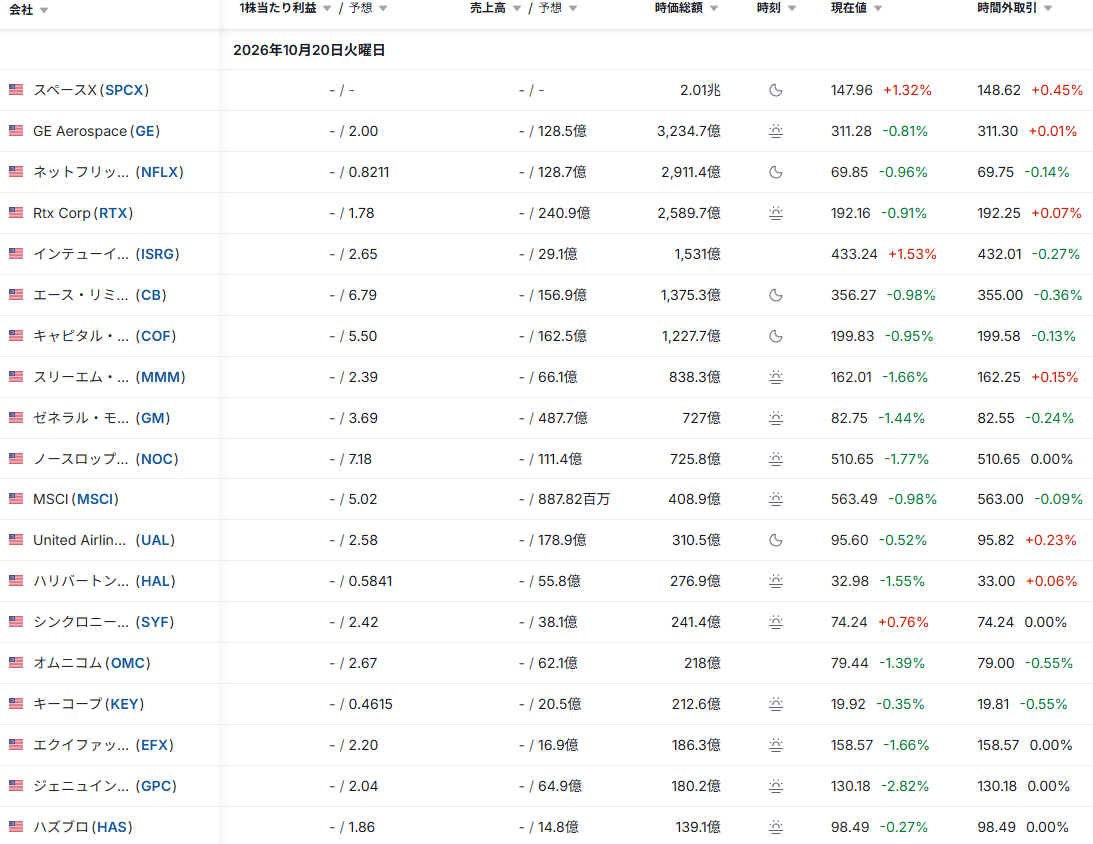
10月20日にGEエアロスペース(寄り付き前)、ネットフリックスとスペースX(引け後)、21日にテスラ、メタ、IBM、テキサス・インスツルメンツ(いずれも引け後)が発表します。TheStreetは、AIへの懐疑が強まるなかで決算を迎えるとみています。私は、結果に一喜一憂せず、今週は決算が続く週だと覚えておく程度にします。(TheStreet:10/19)
経済指標発表予定
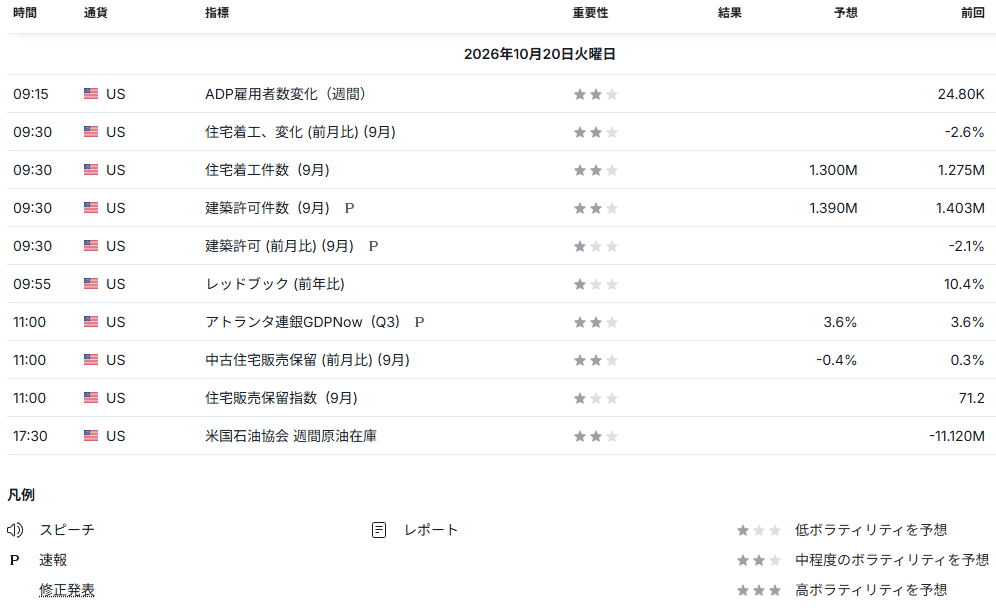
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。
おわりに
毎朝、数字を並べて眺めていると、上がる日も下がる日も、長い道のりの途中なのだと思えてきます。今日も最後まで読んでいただき、ありがとうございます。私はこのブログを個人で毎朝続けており、読者のみなさんの存在が何よりの支えです。もし記事が役に立ったと感じていただけたなら、こちらから応援いただけると嬉しいです。無理のない範囲で、これからも長くお付き合いいただければ幸いです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。