
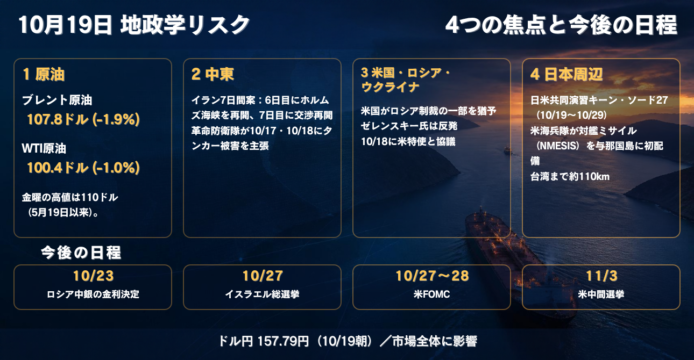
10月19日 地政学的リスク 原油107ドル台・ホルムズ海峡・米国のロシア制裁猶予・日米演習キーン・ソード27

前回(10/16)以降の10/17〜10/19の変化だけをお伝えします。今朝の最大のポイントは、(1) 原油が先週金曜の高値から反落したものの100ドル超の高止まりであること、(2) イランが「7日間案」を再提示した一方でホルムズ海峡のタンカー被害が続いていること、(3) 米国がロシア制裁の一部を猶予し米ウクライナ関係が緊張したこと、(4) 日米が台湾の近くで大規模演習を始めたこと、の4点です。
1. 市場への影響(要約)
- 原油:10/19のブレント原油(北海産の国際指標)は107.8ドルで前日比-1.9%、WTI原油(米国産の指標)は100.4ドルで-1.0%です。先週金曜は一時110ドルと5月19日以来の高値でした(Oilprice.com 10/19)。
- 為替:ドル円は157.79円で、金曜終値の158.02円からやや円高です。安全資産として円が少し買われています(Saxo 10/19)。
- 株:米国株はAI関連の半導体株を中心に売られ、今週は決算が多い週で先物は反発しています(Saxo 10/19)。
- 金:複数のメディアが、金は数か月来の高値圏にあると伝えています。
- 米金利:9月に利上げが行われ、10年国債利回り(国が借りるときの金利)は10/7に一時5.364%と2002年以来の高さでした。10月会合は据え置きが約80%の見方です。
影響する銘柄・セクターは次のとおりです。
- 原油高で追い風:INPEX(1605)、ENEOSホールディングス(5020)、出光興産(5019)、Exxon Mobil(XOM)、Chevron(CVX)。
- 燃料高で逆風:日本航空(9201)、ANAホールディングス(9202)。セクターでは空運、化学です。
- 海運:日本郵船(9101)、商船三井(9104)、川崎汽船(9107)。航路の混乱で運賃が動きやすい状態です。
- 防衛:三菱重工業(7011)、川崎重工業(7012)、IHI(7013)。
- AI関連半導体:NVIDIA(NVDA)、Micron Technology(MU)、Broadcom(AVGO)、AMD(AMD)、東京エレクトロン(8035)、アドバンテスト(6857)。
- 金利と原油の同時上昇は市場全体に影響します。
1の補足 金利と原油が同時に上がる意味
米国の政策金利(中央銀行が決める基準の金利)は、9月会合で0.25ポイント引き上げられ、3.75〜4.00%になりました。全会一致の12対0で、2023年7月以来の利上げでした(InvestingLive 9月)。直後に10年国債利回りは5%を超え、10/7には一時5.364%と2002年以来の高さ、30年債は5.696%まで上がりました。今年の7〜9月期は、米国債にとって1994年以来で最も悪い四半期だったとも伝えられています(iTiger 10月)。
通常は、金利が上がると企業の借入コストが増えて株価の重しになり、原油が上がるとガソリンや電気代など物価が上がります。両方が同時に進むと、中央銀行は物価を抑えるために利上げを続けたくなり、景気は悪化しやすくなります。ただし9月の米雇用統計の非農業部門雇用者数は前月比で2.9万人増にとどまり、10月会合で利上げが行われる確率は70%から20〜25%に下がりました(iTiger 10月)。ウォラー理事は10/8に、利上げは連続会合である必要はないと述べています。市場は10/27〜28の会合を据え置き約80%、12月に0.25ポイントの利上げ、2027年末までにさらに2回、と織り込んでいます。
10/19朝は、ウォーシュ議長の発言が据え置き寄りと受け止められ、ドルが下落し、ドル円は157.79円まで円高に振れました(Saxo 10/19)。円は「安全な通貨」として買われる場面がありましたが、金利差が大きい間は円売り圧力も残ります。米国債の利回りは、短期債より長期債の上昇が目立ち、利回り曲線(国債の期間ごとの利回りを結んだ線)の傾きが急になっています。これは、物価と財政への警戒から長期の資金を貸す側が高い利回りを求めていることを示します。
2. 中東:ホルムズ海峡、イラン、サウジアラビアとフーシ派
イランの「7日間案」。イランのアラグチ外相は10/18、バグダッドで開かれたイスラム協力機構(イスラム諸国の国際組織)の外相会議で、米国に示した7日間の提案はなお有効だと述べました。内容は、米国がイラン港湾の封鎖を解き、一部の制裁を免除し、凍結資金の一部を解除すれば、イランは6日目にホルムズ海峡を全面的に開き、7日目に交渉を再開するというものです(Antiwar.com 10/18)。イランは条件に、石油輸出への制裁解除と域内の戦闘停止も含めています(Daily K2 10/18)。ただし外相は「米国側に誠意はない」とも述べており、合意の見通しは立っていません。
タンカー被害が続いています。イランの革命防衛隊(IRGC、イランの精鋭軍事組織)は10/17に原油200万バレル超を積んだ超大型タンカーが機雷(海中に仕掛ける爆発物)に触れて炎上したと主張し、10/18にも2隻目が爆発したと主張しました。米中央軍は海峡を米国と有志国が管理していると反論しています(House of Saud 10/18、報道ベースで独立した確認は限られます)。Saxoの市況メモは、ホルムズ海峡で3隻のタンカーが被害を受け、革命防衛隊が管理を強めたと伝えています(Saxo 10/19)。海運情報では、10月に入ってからの攻撃警報が10/13時点で24件に達しています(Seatrade Maritime 10/13)。
米国の軍事行動の時期。トランプ大統領は10/8に11月3日(米中間選挙)より前にイランを攻撃しないと表明しています(The National 10/8)。一方、Axiosは、トランプ氏とネタニヤフ首相が、10/27のイスラエル総選挙と11/3の米中間選挙の前に大規模攻撃を行う可能性を話し合ったと報じました(Antiwar.com 10/18が引用)。10/18にはトランプ氏がネタニヤフ氏を強く支持し、イランへの攻撃を「やり遂げる」助けになるとの趣旨を述べています。イランの新国防相は、米国が攻撃を再開すれば「甚大な被害」を与えると警告しました(CBS 10/18)。野党党首のラピド氏は、選挙を乱す可能性があるイラン攻撃をネタニヤフ氏が行わないとは信用できないと述べています(Modern Diplomacy 10/19)。
サウジアラビアとフーシ派(イエメンの武装組織)。Saxoによると、サウジのヘリコプターがイエメン付近で墜落し、フーシ派が紅海側の石油輸出拠点ヤンブーを攻撃しました(Saxo 10/19)。エジプトは10/17、フーシ派の攻撃からサウジを守ると表明しました(CBS 10/17)。ヤンブーはサウジが原油を欧州向けに送る重要な港で、ここが止まると原油の供給余力が一段と減ります。影響銘柄はサウジアラムコ(2222、サウジ市場)と、前述のエネルギー・海運各社です。
背景:なぜホルムズ海峡が焦点なのか。ホルムズ海峡はペルシャ湾とインド洋をつなぐ狭い海路で、戦争前は世界の石油とLNG(液化天然ガス)の約20%が通っていました(Intellinews)。1日あたりでは原油が約1,900万〜2,000万バレルです(MoneyMagpie 10/5)。2026年2月28日に米国とイスラエルがイランを攻撃し、その後イランが海峡を閉鎖しました。米国は4月13日にイラン港湾の海上封鎖を始め、6月の米イラン暫定合意で一度解除されましたが、7月14日に再開されています(Wikipedia 2026 Strait of Hormuz campaign)。つまり、今回のイランの提案は、封鎖解除と海峡再開を引き換えにする交換案です。ゴールドマン・サックスは7月時点で、海峡が開き緊張が緩めば10〜12月期のブレント原油は80ドルになるとみていました(MoneyMagpie 10/5)。現在の107.8ドルとの差は27.8ドル、率にして約26%です。
サウジの財政。サウジアラビアの2026年の財政赤字は2,450億リヤルに達したと伝えられています(House of Saud 10/18)。原油価格が高くても、輸出が止まれば収入になりません。フーシ派の攻撃が続く間は、サウジが紅海側のヤンブーへ原油を回す代替ルートも安全ではなくなります。
評価。現時点で数値で確認できる事実は、ブレント原油が100ドル超、10月の攻撃警報が24件(10/13時点)、イランの提案が6日目の海峡再開という3点です。11/3までは米国の大規模攻撃が控えられるとの見方がある一方、選挙直前の攻撃論も出ており、原油は上下どちらにも大きく動く状態です。
3. 米国・ロシア・ウクライナ
米国がロシア制裁を猶予。トランプ氏は10/18、SNSで「ロシアを交渉の席から遠ざけたくない」と述べ、新しい制裁法の一部の適用を見送った理由を説明しました(Life News Agency 10/18)。10/16にはロシアに対する一部の新関税と制裁を免除しています(Bloomberg報道、Bloomingbit 10/18)。10/9には、ロシア産ディーゼルを米国と世界市場に供給する取引で合意したと発表しており、初回は30万トン超、11月に50万トン、その後100万トン、さらに300万トンという計画です(ITV 10/10)。米国のディーゼル価格は1ガロン6.28ドルで、中間選挙前の物価対策という側面が指摘されています(CGTN 10/10)。ロシアのドミトリエフ特使は猶予を「歴史的な瞬間」と歓迎しました。
米国内の反発。共和党上院議員6人が民主党とともに合意の撤回と新たな制裁を求めています(Fox News 10/18)。ジョンソン下院議長も、ホワイトハウスに協議が必要だと伝えたと述べました(Bloomingbit 10/18)。
ウクライナ側の動き。ゼレンスキー大統領は10/18、トランプ氏の特使ウィトコフ氏とクシュナー氏と約40分間協議し、近日中の対面会談を話し合いました(Axios 10/18)。米国への不信が強まっており、ロシアがトランプ氏の要請したエネルギー施設攻撃の停止を76回破ったと主張しています(World Today News 10/18)。さらに、米政権が軍用衛星通信(スターリンクとスターシールド)に制限をかけたと主張していますが、米側の確認は報じられていません(Axios 10/18)。トランプ氏は、ウクライナがロシアの製油所を攻撃していて戦争を終わらせたがらないと批判しました。ウクライナは10/15にロシア南西部リャザン州の製油所を攻撃し(Modern Diplomacy 10/19)、10/18から10/19にかけてもサンクトペテルブルクの石油施設に無人機を飛ばしました(Saxo 10/19)。ロシアの無人機攻撃で、ウクライナ国内の数万人が停電したとも伝えられています。
なぜ今、制裁を緩めたのか。背景には11/3の米中間選挙があります。米国のディーゼル価格は1ガロン6.28ドルに上がり、物価高が政権への批判につながっています(CGTN 10/10)。トランプ政権は、ウクライナの製油所攻撃がディーゼル高の一因だと主張しています。一方で、議会が圧倒的多数で可決した対ロシア制裁法の発動期限が目前に迫っており、その適用を猶予する判断は、与党の共和党内でも割れています。ゼレンスキー氏は、エネルギー施設への攻撃を冬の間やめる合意と引き換えなら制裁緩和を支持できたと述べており、問題は緩和そのものよりも、見返りがない進め方にあるとしています(Axios 10/9)。
市場への影響。制裁猶予でロシア産ディーゼルの供給増が意識され、10/19の原油は下落しました。ただしウクライナによる製油所攻撃が続けば、ロシアの供給は安定しません。ロシア中央銀行は10/23に金利を決めます。製油所攻撃がロシア経済にどこまで効いているかを測る材料です。影響セクターは製油、海運、欧州の天然ガス関連で、東欧に近い欧州の防衛関連も注目されます。
4. 日本周辺:キーン・ソード27と台湾
日米共同演習「キーン・ソード27」が10/19から10/29まで始まります。日本側は約4.5万人、車両6,100両、艦艇40隻、航空機260機を出し、米軍は約1.2万人とされています。2024年の前回は約3.3万人、艦艇30隻、航空機250機でした(SCMP 10/8)。今回は、米海兵隊が対艦ミサイル発射システムNMESIS(ネメシス、海上の艦船を地上から撃つ移動式システム)を、台湾から約110kmの与那国島に初めて展開します。石垣島にも再び置かれます(Army Recognition 10/2026)。射程は100海里(約185km)超とされ、台湾周辺の海域に及びます(Defense News 10/5)。
中国側の受け止めも出ています。中国の軍事専門家は、与那国島が有事に人民解放軍が無力化すべき対象になると述べています(Xataka、Global Timesを引用)。演習は地元の反対を受けて当初計画より縮小されたとも報じられています(Defense News 10/5)。台湾周辺では、中国海軍と海警局(沿岸警備隊)の活動も強まっています。
背景。与那国島は日本の最西端の有人島で、台湾までの距離は約110kmです。今年6月には、与那国島と台湾の間の日本の排他的経済水域(沿岸から200海里の経済権益の範囲)に中国海警局の船が入ったと日本政府が報告しました。2022年には、中国の弾道ミサイルが島から約80kmの海域に落ちています(Defense News 10/5)。今回は、フランス、ドイツ、オランダ、ニュージーランド、フィリピンが前回の観察参加から参加国に格上げされ、オーストラリアとカナダとともに加わります(SCMP 10/8)。日米だけでなく、欧州やアジアの国が台湾周辺の安全保障に関わる姿勢が目立ちます。
米国は台湾への最大140億ドルの武器売却パッケージをまだ最終決定していません(Washington Examiner 10/6)。台湾と米国は1月に関税を15%に下げる貿易協定を結び、台湾側が最大5,000億ドルを投資する枠組みになっています(Digitimes)。台湾の半導体が米中対立の中心にあるため、台湾海峡の緊張が高まると、半導体関連の株価に直接響きます。
影響銘柄は、三菱重工業(7011)、川崎重工業(7012)、IHI(7013)などの防衛関連です。一方、演習の過熱で日中関係が悪化すれば、中国向け売上の比率が高い企業と観光・小売セクターが逆風を受けます。
中国は10/19に7〜9月期のGDP(国内総生産、経済規模の指標)を発表する予定でした(Modern Diplomacy 10/19)。本稿の作成時点で数値は確認できていません。11/10には、中国が停止しているレアアース(電子機器や自動車に欠かせない希少な金属)の追加輸出規制の停止期限が来ます(CBA 9/22)。米中首脳会談後の協議の行方が焦点です。
5. 北朝鮮
10/17〜10/19に新たなミサイル発射は確認できませんでした。直近は10/12で、韓国軍によると複数の弾道ミサイルが東海(日本海)側に発射され、うち1種類は900km超を飛びました。今年16回目の発射でした(Korea Herald 10/13)。10/3には中距離級の極超音速ミサイルを試験したと北朝鮮側が述べています。南北間では、非武装地帯(DMZ)での地雷爆発をめぐる対立が続いています。日米韓が同時に演習や警戒を強める局面で、新たな発射の可能性は残ります。
6. 欧州
欧州のニュースまとめ(Geopolitical Radar 10/19)によると、フランスでは生活費高騰への抗議が暴動に発展し、リモージュの旧市庁舎が放火された、約1,500店舗が略奪された、約2,400人が逮捕され警官約1,000人が負傷したと伝えられています。10/19にはフランスの10年国債の金利が4.86%に上がり、ドイツ国債との差(市場の不信感の目安)は1.4ポイントを超えました。イタリアのミラノやトリノでも略奪や衝突が起き、28人が逮捕されています。この情報は単一の集約メディアによるもので、他社の裏付けは確認できていません。事実であれば、財政不安が再び意識される可能性があります。影響セクターは銀行、欧州の小売、欧州国債に関連する保険です。
欧州各国は、ロシア制裁の猶予をめぐる米国の動きに不安を強めています(World Today News 10/18)。英国は制裁を緩めない方針を示しました(LBC 10/10)。
7. その他の市場リスク
AI関連株の下落。金曜の米国株はAI向け半導体の下落で大きく売られました(Saxo 10/19)。金利が高い局面でAI関連への期待が揺らぐと、指数の重しになります。対象は前述の半導体銘柄で、指数連動型の投資信託を通じて市場全体にも影響します。
金の需要。世界金評議会の調査では、73の中央銀行のうち43%が今後1年で金準備を増やす計画です(altii 10/19が引用)。地政学リスクとドル離れが背景です。金鉱株はニューモント(NEM)、住友金属鉱山(5713)です。
インドネシア。前出の集約メディアは、ジャカルタ総合指数が金曜に11.6%下落し、月曜も5%超下げて6年ぶりの安値になったと伝えています。年初来の下落は40%超、10年国債の金利は7.4%です(Geopolitical Radar 10/19、単一ソースで未確認)。原油高が輸入国の収支を圧迫する構図で、新興国のセクター全体が影響を受けます。
8. 数字で見る今朝の変化
本稿に出てくる数字から、変化の大きさを計算で整理します。
- ブレント原油:107.8ドルは、金曜の高値110ドルより2.0%低く、10/5の102.60ドルより5.1%高い水準です。10/5時点で前年比+57%でした(MoneyMagpie 10/5)。
- WTI原油とブレント原油の差:107.8ドルと100.4ドルで、差は7.4ドルです。米国産の方が安い状態が続いています。
- ドル円:157.79円は金曜終値158.02円より0.23円、率にして0.15%の円高です。
- ホルムズ海峡の攻撃警報:10月は13日時点で24件で、1日あたり約1.8件です(Seatrade Maritime 10/13)。
- ロシア産ディーゼル:米国が認めた供給計画は、30万トン、50万トン、100万トン、300万トンの合計で最大約480万トンです。ただし後半は製油所の状態に左右されるとされています(ITV 10/10、CGTN 10/10)。
- キーン・ソード27:日本側の人員は約4.5万人で、2024年の約3.3万人より約36%多く、艦艇は40隻で約33%多く、航空機は260機で約4%多い規模です(SCMP 10/8)。
- 北朝鮮:今年の弾道ミサイル発射は10/12時点で16回です(Korea Herald 10/13)。10/17〜19に新規の発射は確認できませんでした。
ここから読み取れるのは、原油の高止まりは「供給不安」で、日米演習の拡大は「軍事的な備えの増強」という性格の違いです。前者は物価と金利を通じて市場全体に響き、後者は防衛や半導体など個別セクターに響きます。
9. 原油のシナリオ別の見通し
ブレント原油の現在値107.8ドルを基準に、3つの場面を整理します。数値は公開された予想と実際の価格にもとづく目安で、確率は付けていません。
- 海峡が再開し緊張が緩む場合:ゴールドマンの7月予想80ドルが目安で、現在値から約26%の下落です。ロシア産ディーゼルの増加も重なれば、航空、海運、化学が上昇しやすく、INPEX(1605)や石油元売りは下落しやすくなります。
- 現状が続く場合:100〜110ドルの高止まりです。現在値からは-7.2%〜+2.0%の範囲です。金利は高いままで、インフレ懸念から米国の長期金利は5%前後で推移します。
- 衝突が拡大する場合:金曜の高値110ドルを超えます。11/3の前でも後でも、米国またはイスラエルの大規模攻撃、ヤンブーの稼働停止、海峡での大型船の沈没などが引き金になります。その場合は金、ドル、防衛株に資金が向かい、株式市場全体は下がりやすくなります。
10. 確認したい指標
- ブレント原油:110ドル(金曜の高値)を超えるか、100ドルを割るか。
- 米10年国債利回り:5%(10/7の高値は5.364%)の上か下か。
- ドル円:158円(金曜終値158.02円)。157円台前半まで円高が進むかどうか。
- ホルムズ海峡:UKMTO(英国海事貿易機構)の攻撃警報の件数。10月は13日時点で24件でした。
- 米FOMC(10/27〜28):据え置きか、利上げか。
- 米ロの協議:ゼレンスキー氏と特使の対面会談が今週開かれるか。ロシア中央銀行は10/23に金利を決めます。
11. 今後の日程
- 10/19〜10/29:日米共同演習キーン・ソード27。
- 10/23:ロシア中央銀行の金利決定。
- 10/27:イスラエル総選挙。
- 10/27〜28:米FOMC(連邦公開市場委員会、米国の金利を決める会合)。据え置きが約80%の見方です。
- 11/3:米中間選挙。
- 11/10:中国のレアアース追加規制の停止期限。
12. 総括
原油は先週金曜の110ドルから107.8ドルまで下げましたが、ホルムズ海峡の機雷と攻撃、イランの7日間案、ヤンブーへの攻撃という3つの供給リスクが残っています。ロシア産ディーゼルの供給増は原油の下押し要因ですが、ウクライナの製油所攻撃と米国内の反発で先行きは不透明です。投資家は、10/23、10/27、11/3の3つの日付を、原油とドル円の変動が大きくなりやすい節目として確認してください。本稿は投資助言ではなく、売買の判断は自己責任でお願いします。
引用先
- (Oilprice.com 10/19)
- (Saxo 10/19)
- (Modern Diplomacy 10/19)
- (Antiwar.com 10/18)
- (Daily K2 10/18)
- (CBS News 10/18)
- (House of Saud 10/18)
- (Seatrade Maritime 10/13)
- (Axios 10/18)
- (Fox News 10/18)
- (Bloomingbit 10/18)
- (Life News Agency 10/18)
- (World Today News 10/18)
- (ITV News 10/10)
- (CGTN 10/10)
- (SCMP 10/8)
- (Defense News 10/5)
- (Army Recognition 10/2026)
- (Xataka 10/2026)
- (CBA 9/22)
- (Korea Herald 10/13)
- (Geopolitical Radar 10/19)
- (LBC 10/10)
- (altii 10/19)
- (iTiger 10月)
- (InvestingLive 9月)
- (MoneyMagpie 10/5)
- (Intellinews 10月)
- (Wikipedia 2026 Strait of Hormuz campaign 10月)
- (Axios 10/9)
- (Washington Examiner 10/6)
- (Digitimes 1月)
- (The National 10/8)