
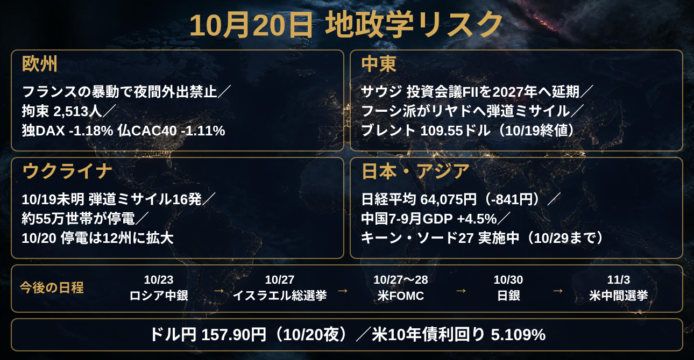

前回(10/19)以降の変化だけをお伝えします。要点は5つです。
(1) フランスの暴動が夜間外出禁止令にまで発展し、欧州の主要5市場の株価指数がそろって1%超下げたこと。
(2) 日経平均株価が841円安で、AI・半導体関連が売られたこと。
(3) ロシアの攻撃でウクライナの停電が12州に広がったこと。
(4) サウジアラビアが国際投資会議を2027年に延期し、フーシ派(イエメンの武装組織)の攻撃が経済活動に及んだこと。
(5) 前回は未確認だった中国の7〜9月期GDP(国内総生産、経済規模の指標)が前年同期比+4.5%と判明したこと。
前回の記載のうち数値や確度が変わった点は、「8. 前回記載の訂正・補足」にまとめました。
1. 市場への影響(要約)
- 米国株(10/19終値):ダウ平均は51,966.03ドルで-36.38ドル(-0.07%)、S&P500は7,690.73で+0.41%、ナスダック総合は26,430.89で+290.86(+1.11%)でした。AI(人工知能)関連の過剰な借り入れへの懸念が和らぎ、前週に売られたハイテク株が買い戻されました。一方、ダウ平均は金利上昇と低調な住宅指標(10月のNAHB住宅市場指数は29で予想を下回りました)が重しでした(Fisco 10/19、野村證券 10/19、みんかぶ 10/20)。
- 日本株(10/20):日経平均株価は64,075.42円で-841.28円(-1.30%)、TOPIX(東証株価指数、東証プライム市場の全体の動きを示す指数)は4,009.21で-58.27(-1.43%)でした。日中の安値は63,807.15円で、下げ幅は一時1,109.55円(-1.71%)に達しました。新興企業向けのグロース250指数は-2.7%でした(OANDA 10/20)。
- 欧州株(10/19):独DAXは-1.18%の25,319.77、仏CAC40は-1.11%の7,868.05、英FTSE100は-1.07%の10,764.69、伊FTSE MIBは-1.55%、スペインIBEX35は-1.45%でした。5指数の単純平均は-1.27%です(日経 10/19、ザイFX 10/19)。
- 原油:ブレント原油(北海産の国際指標)の10/19終値は109.55ドルで-0.31ドル(-0.3%)でした。取引中は110.70ドルと5月20日以来の高値を付けています。10/20のアジア時間は109.38ドル前後です。年初からの上昇率は約80%です(Vietnam.vn 10/20、Mezha 10/20、Investing.com 10/20)。
- 金利・為替:米10年国債利回り(米国政府が借りるときの金利)は10/20夜に5.109%(-0.035ポイント)、日本の長期金利は2.895%(-0.010ポイント)で、差は2.214ポイントです。ドル円は東京の17時時点で158円10〜20銭、21時27分に157.90円(-0.26円)でした。米長期金利と原油の下落がドル売りの手掛かりになりました(日経 10/20、Fisco 10/20)。
影響する銘柄・セクターは次のとおりです。
- AI・半導体:NVIDIA(NVDA)、Micron Technology(MU)、Broadcom(AVGO)、AMD(AMD)、ソフトバンクグループ(9984)、アドバンテスト(6857)、キオクシアホールディングス(285A)、イビデン(4062)、フジクラ(5803)。
- 欧州の銀行・高級ブランド・小売:仏BNPパリバ、ソシエテ・ジェネラル、英バークレイズ、LVMHモエヘネシー・ルイヴィトン。いずれも欧州上場で日本の証券コードはないため、銘柄名のみ記します。
- 原油高で追い風:INPEX(1605)、ENEOSホールディングス(5020)、出光興産(5019)、Exxon Mobil(XOM)、Chevron(CVX)。
- 燃料高で逆風:日本航空(9201)、ANAホールディングス(9202)、化学セクター。
- 海運:日本郵船(9101)、商船三井(9104)、川崎汽船(9107)。
- 防衛:三菱重工業(7011)、川崎重工業(7012)、IHI(7013)、独ラインメタル。
- 日米の金利差、原油高、欧州の社会不安が同時に重なる局面は、市場全体に影響します。
2. 欧州:フランスの暴動が夜間外出禁止令へ
前回は単一ソースだった情報が、複数の報道で確認されました。フランスでは10/17に物価高騰への抗議デモが暴動と略奪に発展しました。10/19、パリ警視庁は暴動の中心になったレピュブリック広場とレアール地区で、23時から翌朝6時までの外出を禁止しました。リール、リヨン、ニースなどでも夜間外出が制限され、リールなど4市とニースでは未成年が、リヨンでは全員が対象です。ダルマナン法相は、暴動に関連して全国で2,513人を拘束したと明らかにしました。被害は3,000店舗以上、損害額は数億ユーロ(数百億円)規模とみられます。ルコルニュ首相は、必要なら非常事態宣言を出す考えを否定しませんでした。マクロン大統領は10/18の国民向け演説で「歯止めのない」暴力を強く非難しています。暴動は沈静化の兆しがある一方、高校生や労働組合は抗議を続ける方針です(AFPBB 10/20、共同通信 10/20、BBC 10/20)。
市場の反応。10/19は欧州の国債にも売りが出て、フランスとドイツの国債利回りが上がりました。投資家はユーロ建て資産に慎重になり、主要5市場の株価指数が1%超下がりました。原油の高止まりも重しでした。フランスの財政への不安は以前からあり、10/15時点でフランスとドイツの10年国債の利回り差は138bp(ベーシスポイント。1bpは0.01ポイントなので、1.38ポイントの差)と高い水準でした(日経 10/19、みんかぶ 10/15)。社会不安が長引くと、財政の悪化懸念がさらに強まり、国債の利回り上昇(価格の下落)につながる可能性があります。
英バークレイズに調査報道。英フィナンシャル・タイムズは10/19、イングランド銀行の健全性規制機構(銀行の安全性を監督する当局)が、バークレイズの扱いを調べていると報じました。流動性の低いプライベートクレジット(ファンドなどが行う非公開の融資)向けのトータル・リターン・スワップ(融資に似た収益を取引する契約)を、トレーダーが誤って分類し、必要な自己資本を少なく見せた可能性があるという内容です。問題は2026年初めに内部告発で指摘されました。バークレイズ株は終値で3.5%安でした。アナリストは、同様の商品は欧州の銀行に広く保有されているため、監督の強化が他行の審査に広がる可能性を指摘しています(Investing.com 10/19、ザイFX 10/19)。バークレイズは規制上の義務を重く受け止めるとしつつ、当局とのやり取りにはコメントしていません。
防衛株は下落。独ラインメタルは、スイスの船舶会社と共同でルーマニアの造船所を改造する1.38億ユーロ規模の入札を勝ち取りましたが、株価は約3%下がりました。地合い全体の悪化に引きずられた形で、防衛需要の増加が株価に直結しない例です(ザイFX 10/19)。
3. ロシア・ウクライナと米国:停電が12州へ拡大
10/19未明の攻撃。ロシアは弾道ミサイル16発と、約200〜270機の無人機(報道により数が異なります)でキーウ(キエフ)と少なくとも10の地域を攻撃しました。ゼレンスキー大統領によると、エネルギー施設10か所以上が損傷し、少なくとも55万世帯が停電しました。ロシア国防省は、ウクライナの防衛産業に関わる施設と、キーウ州のデータセンターを攻撃したと発表しています(ABC 10/19、SOFX 10/20)。
10/20は西部にも拡大。国営送電会社ウクルエネルゴは、10/20に12の地域で停電が起きたと発表しました。攻撃を受けたのは、キロヴォフラード、ジトーミル、リヴィウ、オデーサ、リウネ、テルノーピリ、フメリニツキーの各州です。前線から遠い西部のリヴィウやテルノーピリが含まれ、攻撃範囲の広がりが分かります(Kyiv Independent 10/20)。
数字で見る攻撃の頻度。ウクライナのエネルギー省は、過去1週間に11地域のエネルギー施設で87件の攻撃があったとしています。ゼレンスキー氏は、トランプ大統領が10/11に「エネルギー施設への攻撃停止」を発表してからの1週間で、ロシアが電力と石油・ガス施設を76回狙ったと述べました。1日あたりでは約10.9回(76÷7)で、停戦の発表は実態をほぼ変えていないことになります。世界銀行の試算では、エネルギー部門の復旧費用は長期で約910億ドル、今年の緊急修理だけで約49億ドルです。キーウ市長は、市の発電能力が「破壊された」と述べました(AFP 10/20、SOFX 10/20)。冬が近づくため、停電、断水、暖房停止は人道面だけでなく、欧州への避難民流入や天然ガス需要の面でも注意が必要です。
米国とウクライナの関係。AP通信は10/19、米国とウクライナの関係が「過去最低」の水準にあると伝えました。先週金曜にトランプ氏がロシアへの新しい制裁の適用を見送った件(前回報告済み)が背景です。続報として、トランプ氏は日曜に、ロシアとの和平交渉は「大きな進展」があると述べ、初めて「人質交渉」にも言及しました。また、ウクライナがロシアのディーゼル用製油所を攻撃していると批判し、ゼレンスキー氏への不満を示しました。ベセント財務長官は制裁見送りの影響を小さく見せ、ゼレンスキー氏に「慎重になるべきだ」と警告したと報じられています。米国の報道の見出しには、ロシアのウクライナへの攻撃を「問題ない」とトランプ氏が述べたとするものもあります(ニューヨーク・タイムズ 10/19、Kyiv Independent 10/20)。ウィトコフ特使とクシュナー氏が10月下旬にモスクワを訪れる可能性も報じられていますが、日程は確定していません(Axios 10/8)。
スターリンク制限の続報。SpaceXは10/14ごろから、軍用版のスターシールド端末で時速160kmを超える移動に制限をかけ、ウクライナ軍の無人機運用に支障が出ました。ルビオ国務長官は10/17、ウクライナは現在スターシールドを使えず、ロシア領内の攻撃への利用要請は「協議中」だと述べ、制限が意図的だったとの見方を否定しました。フォーチュン誌は、マスク氏、ルビオ氏、トランプ氏の3人とも自分たちの判断ではないと説明していると伝えています(Al Jazeera 10/14、Al Jazeera 10/18、Fortune 10/19)。SpaceX(SPCX)は本日10/20の米国市場の引け後(日本時間10/21の早朝)に7〜9月期の決算を発表します。前回の4〜6月期は売上高78億ドル(前年比+92%)、純損失5.41億ドルでした(The News International、Shacknews 8/4)。戦争での通信の扱いが、株価の材料にもなる局面です。
4. 中東:サウジに波及するフーシ派の攻撃
サウジの国際会議が相次いで延期。サウジアラビアは10/19、10/26〜29にリヤドで開く予定だった投資会議「未来投資イニシアチブ(FII)」(「砂漠のダボス会議」と呼ばれます)を2027年に延期しました。10月初めのリヤド国際空港へのフーシ派の攻撃で、少なくとも12〜13人が亡くなり、300人超が負傷しました。10/24に予定されたEUと湾岸協力会議(GCC)の首脳会議も、10/15に延期が決まっています。皇太子の脱石油依存の戦略にとって打撃です(CNBC 10/19、CNN 10/19、ニューヨーク・ポスト 10/19)。10/20にもサウジ軍は、リヤドに向けて発射された弾道ミサイルを迎撃したと発表しました。フーシ派は48時間で6件の軍事作戦を行ったと主張し、米国はサウジへの軍事支援を拡大すると発表しています(CBS 10/20)。
IMF(国際通貨基金)の見通し。二次情報ですが、IMFの10月の見通しでサウジの2026年の成長率は+1.7%から-3.3%へ、5.0ポイント引き下げられたと伝えられています。空港攻撃の前に作られた数字とされ、原典での確認が必要です(House of Saud 10/19)。
GCCとロシアの動き。GCCは10/18、バーレーンで外相会議を開き、「1国への攻撃は6か国すべてへの攻撃」と共同防衛を確認しました。事務局長は、戦争開始以来、加盟国が7,000発を超えるイランのミサイルと無人機に直面したと述べました。また、今後の和平協議には、イランの核とミサイル、武装組織への支援も含めるよう求めています。これは、ホルムズ海峡の再開を先に話し合いたいイランの主張(前回報告の7日間案)と食い違います。ロシアのラブロフ外相は10/18にサウジ外相とバーレーンで会い、10/19にはテヘランでイランのアラグチ外相と会談しました。GCCはロシアに、イランの攻撃を止めて海峡を再開させる協力を求めています。イラン側はロシアとの関係を高く評価しており、ロシアの支援は小さいというトランプ氏の主張と食い違っています(Al Jazeera 10/18、Al Jazeera 10/19、CBS 10/20)。
ホルムズ海峡を通る原油量は、データで大きく食い違います。データ会社Kplerの集計では、直近7日間の原油通過量は日量850万バレルで、その前の週の2,000万バレル超から大きく減ったと伝えられています。一方、10/13までの1週間では、基準の1,715万バレルに対して1,162万バレルで、約32%減とする別の報道があります。850万バレルを基準1,715万バレルと比べると約50%減です。ニューヨーク・ポストは10月の通過量を12百万バレル超とし、米国側は原油の通過量が戦争前の約80%まで戻ったと説明しています。期間、原油のみか石油製品を含むか、基準の取り方が違うため、数字は幅を持って見る必要があります。確かなのは、先週に商船が関わる事故が少なくとも10件あったことです。SEB銀行のアナリストは、11/3の米中間選挙を前にイランが攻撃を強める可能性があり、通過量の回復は短命に終わりかねないと見ています(Vietnam.vn 10/20、IndexBox 10月、Investing.com 10/20)。
原油の「期近」が割高。10/20に期限を迎えるWTI原油の11月限は103.94ドル、12月限は98.73ドルで、差は5.21ドル(12月限の5.3%)です。期近(満期が近い先物)が期先より高い状態は、バックワーデーションと呼ばれ、目先の供給が足りないと市場が見ていることを示します(Vietnam.vn 10/20)。
5. 中国・日本周辺・北朝鮮
中国の7〜9月期GDPは+4.5%。国家統計局は10/19、7〜9月期の実質GDP成長率を前年同期比+4.5%と発表しました。市場予想の4.4%をわずかに上回り、4〜6月期の4.3%から加速しました。1〜3月期は5.0%、1〜9月期は4.6%で、政府の通年目標「4.5〜5.0%」の下限ぎりぎりに収まっています。9月の鉱工業生産は+5.5%(8月は5.2%)、小売売上高は+1.1%でした。9月の輸出は+36.3%の4,471億ドルで、11か月連続のプラスです。輸出(+36.3%)と小売(+1.1%)の差は35.2ポイントあり、成長が輸出に大きく頼る構図です。サービス業の付加価値は+5.2%で、成長への寄与率は66.3%でした(日経 10/19、産経 10/19、中央日報 10/20、中国経済新聞 10/20)。輸出頼みの成長は、貿易摩擦が再燃しやすいという弱点を持ちます。米中が結んだ貿易休戦と、中国のレアアース(電子機器や自動車に欠かせない希少な金属)の追加輸出規制の停止は11/10に期限を迎えます(日程は前回報告済み)。影響を受けやすいのは、中国需要に左右される機械や電子部品のセクターで、ファナック(6954)、安川電機(6506)、コマツ(6301)などが例です。
キーン・ソード27、2日目の続報。演習は10/19に始まり、日米合わせて約5.7万人(自衛隊約4.5万人、米軍約1.2万人)が参加しています。台湾の顧立雄国防部長は10/20、台湾周辺での理念を同じくする国々の合同演習を、地域の平和と安定を維持する決意の表れとして評価すると述べました。沖縄では、石垣島と与那国島の住民が抗議し、宮古島市の市民らが演習の中止を求める決議をしました。与那国空港には、米軍のレーダー装置とみられる機材が到着したと報じられています。米軍は、沖縄本島に配備済みのNMESIS(ネメシス、地上から艦船を狙う移動式ミサイル)の射程を約210kmと説明しており、与那国島に置けば宮古島や台湾中部まで届く距離です。参加国数は、琉球新報が9か国、東京報道新聞が日米以外の7か国(うち5か国は初参加)と報じ、数字が割れています。中国政府の公式な反応は、本稿の作成時点で確認できていません(風傳媒 10/20、琉球新報 10/19・10/20、東京報道新聞 10/19)。
北朝鮮:金与正氏が警告、金正恩氏の「死亡説」は未確認。金正恩総書記の妹の金与正党総務部長は10/19、国営メディアを通じて、韓国との境界付近で「深刻な事態が生じている」と述べ、同地域への戦術兵器(短距離で使う兵器)の追加配備や、対韓拡声器放送の再開を検討していると明らかにしました。李在明政権の対北朝鮮姿勢は前政権を上回る対決姿勢だと批判し、8〜10月に韓国軍が行った拡声器放送と警告射撃を挙げています。背景には、9月にDMZ(非武装地帯)で韓国軍兵士3人が負傷した地雷の爆発があり、韓国軍と国連軍司令部の調査は北朝鮮が埋設した地雷だと結論づけましたが、北朝鮮は関与を否定しています(AFPBB 10/19、HEADTOPICS 10/20)。10/18〜19には、金正恩氏が脳出血で亡くなり、中国軍9,000人が派遣されたとするSNS上の主張が広がりました。しかし、ロイターやAPなど信頼できる報道は確認されず、北朝鮮の朝鮮中央通信は10/20、金氏が10/19に妻と娘とともに衣類・履物の展示会を視察したと写真付きで伝えました。死亡を裏付ける独立した証拠は現時点でなく、未確認の情報として扱うべきです(日本経済新聞 10/20、note 10/20)。なお、トランプ大統領は8月に年内の金氏との会談に意欲を示し、WSJは11月のAPEC(アジア太平洋経済協力会議)に合わせた会談案を報じていました(WSJ報道・ロイター 8/18)。
6. 日本株の下落と日米の金利
10/20の日経平均は、米国のナスダックが上昇したにもかかわらず、寄り付きから売りが優勢でした。始値は64,755.49円、高値は64,822.22円、安値は63,807.15円(15時02分)で、日中の値幅は1,015.07円(前日終値の1.56%)と荒い動きでした。日経平均の構成225銘柄のうち、値上がりは77、値下がりは144、変わらずは4でした。ソフトバンクグループなどAI関連の多くが大きく下げ、アドバンテストは一時プラスに浮上したものの売り直されました。売買代金の上位はキオクシア、アドバンテスト、太陽誘電で、資金が半導体関連に集中する一方、変動も大きくなっています。リスク回避の雰囲気が強まり、新興のグロース250指数は-2.7%でした。読売新聞は、インフレ警戒感が相場の重しになったと伝えています(OANDA 10/20、ゴールドオンライン 10/20)。
金利面では、米10年債利回りが5.109%と、10/7の高値5.364%から25.5bp低い水準です。ただし5%を上回る水準は続いており、10/19のS&P500も、原油と米長期金利の上昇で、午前の+0.92%から上げ幅を縮めて引けました。日本の長期金利は2.895%で、8月18日に付けた約29年10か月ぶりの高水準2.945%に近い水準です。日銀の金融政策決定会合は10/29〜30で、決定は10/30です。第一生命経済研究所は10/14、10月は利上げ見送りの公算が大きく、12月の利上げの可能性は排除できないとみています。日米の金利差は2.214ポイントあり、円は金利差で売られやすい一方、地政学リスクが高まる場面では買われやすく、ドル円は157〜158円台で小幅に動いています(日経 10/20、野村證券 10/19、第一生命経済研究所 10/14)。
7. 数字で見る今朝の変化
- 日経平均とナスダックの逆行:日経平均は-1.30%、前日の米ナスダックは+1.11%で、差は2.41ポイントでした。
- 欧州5市場の平均下落率:-1.27%(-1.18、-1.11、-1.07、-1.55、-1.45の平均)です。
- ブレント原油:10/19の取引中の高値110.70ドルと終値109.55ドルの差は1.15ドル(高値比-1.04%)です。
- ウクライナへのエネルギー攻撃:76回÷7日で1日約10.9回、87件÷7日で1日約12.4回です。
- ホルムズ海峡の通過量:基準1,715万バレルに対し、1,162万バレルは-32.2%、850万バレルは-50.4%です。
- 中国:輸出+36.3%と小売+1.1%の差は35.2ポイントです。
- サウジの成長率:IMFの見通しが事実なら、+1.7%から-3.3%へ5.0ポイントの下方修正です。
ここから読み取れる特徴は、地政学リスクが「原油・金利を通じて市場全体に響く系統」(中東、フランスの財政不安)と、「個別のセクターに響く系統」(ウクライナ、キーン・ソード27、半導体)に分かれていることです。今朝は前者の影響で株式が下げ、後者は決算や材料で個別に動きやすい状態です。
8. 前回記載の訂正・補足
- ブレント原油:前回は「10/19は107.8ドル(-1.9%)、高値は5月19日以来」と記載しました。今回確認した複数の報道では、10/19の終値は109.55ドル(-0.3%)、取引中の高値は110.70ドルで5月20日以来です。前回の値は取引途中のものとみられ、終値との差は1.75ドルです。
- フランスの暴動:前回は単一の集約メディアに基づく情報でしたが、今回、複数の報道で確認できました。拘束は約2,400人から2,513人、被害は約1,500店舗から3,000店舗以上に更新します。夜間外出禁止令は新しい情報です。10年国債利回り4.86%などの数字は、今回も他の報道で確認できていません。
- 中国のGDP:前回は数値を確認できていませんでした。今回、+4.5%と確認しました。
- NMESISの射程:前回は100海里(約185km)超と記載しました。今回の琉球新報の社説は、米軍が約210kmと説明しているとしています。公表値には幅があります。
- キーン・ソードの参加国:前回は5か国が格上げされた参加国として記載しましたが、報道では7か国と9か国に割れています。
9. 今後の日程
- 10/20(米国時間)引け後:SpaceX(SPCX)の7〜9月期決算。
- 10/21:Tesla(TSLA)とMeta Platforms(META)の決算。
- 10/23:ロシア中央銀行の金利決定。
- 10月下旬:ウィトコフ特使とクシュナー氏のモスクワ訪問の可能性(未確定)。
- 10/26〜29:サウジのFIIは2027年に延期。10/24のEU・GCC首脳会議も延期で、新しい日程は未定です。
- 10/27:イスラエル総選挙。
- 10/27〜28:米FOMC(連邦公開市場委員会、米国の金利を決める会合)。
- 10/29:キーン・ソード27の終了。
- 10/30:日銀の金融政策決定会合の結果発表。
- 11/3:米中間選挙。
- 11月:APEC(中国・深圳)。
- 11/10:米中貿易休戦と中国のレアアース追加規制の停止の期限。
10. 総括
今朝の特徴は、地政学リスクが原油だけでなく、欧州の社会不安と財政、サウジの経済活動、ウクライナの冬のエネルギー、AI・半導体株の変動へと広がって見えることです。数字で確認できた事実は、欧州5市場の下落(平均-1.27%)、日経平均の841円安、ウクライナ12州の停電、ブレント109.55ドル、中国GDP+4.5%の5点です。確認が必要な点は、ホルムズ海峡の通過量(850万〜1,200万バレルと幅がある)、サウジの成長率見通し、北朝鮮の指導者に関する情報です。投資家は、本日の米国市場の引け後のSpaceX決算、10/27〜28のFOMC、10/30の日銀、11/3の米中間選挙を、変動が大きくなりやすい節目として確認してください。本稿は投資助言ではなく、売買の判断は自己責任でお願いします。
引用先
- (Fisco 10/19)
- (野村證券 10/19)
- (みんかぶ 10/20)
- (みんかぶ 10/15)
- (OANDA 10/20)
- (OANDA 10/20)
- (Fisco 10/20)
- (ゴールドオンライン 10/20)
- (日経 10/20)
- (日経 10/19)
- (日経 10/19)
- (ザイFX 10/19)
- (ザイFX 10/19)
- (Investing.com 10/19)
- (AFPBB 10/20)
- (共同通信 10/20)
- (BBC 10/20)
- (ABC News 10/19)
- (Kyiv Independent 10/20)
- (AFP 10/20)
- (SOFX 10/20)
- (AP 10/19)
- (ニューヨーク・タイムズ 10/19)
- (Axios 10/8)
- (Al Jazeera 10/14)
- (Al Jazeera 10/18)
- (Fortune 10/19)
- (The News International 10月)
- (Shacknews 8/4)
- (CNBC 10/19)
- (CNN 10/19)
- (ニューヨーク・ポスト 10/19)
- (House of Saud 10/19)
- (Al Jazeera 10/18)
- (Al Jazeera 10/19)
- (CBS News 10/20)
- (Investing.com 10/20)
- (Vietnam.vn 10/20)
- (Vietnam.vn 10/20)
- (Mezha 10/20)
- (IndexBox 10月)
- (日経 10/19)
- (産経 10/19)
- (中央日報 10/20)
- (中国経済新聞 10/20)
- (風傳媒 10/20)
- (琉球新報 10/19)
- (琉球新報 10/20)
- (東京報道新聞 10/19)
- (AFPBB 10/19)
- (HEADTOPICS 10/20)
- (日本経済新聞 10/20)
- (note 10/20)
- (ロイター 8/18)
- (第一生命経済研究所 10/14)