
室井のマーケット視点

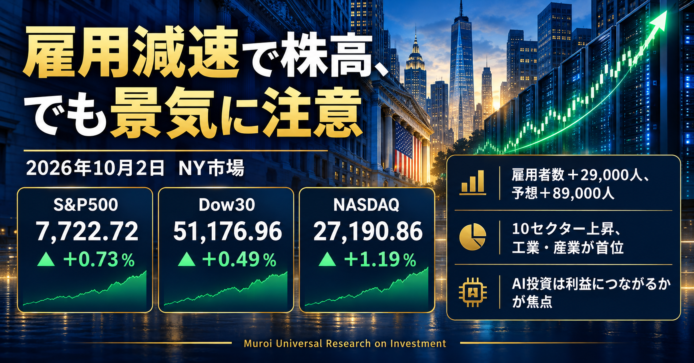
10月2日の米国株市場は、雇用の弱さが利上げへの警戒を和らげ、株高につながった一日でした。9月の雇用者数は予想を大きく下回り、失業率も上昇しました。投資家はこれをFRBが10月に利上げを見送る可能性として受け止め、NASDAQを中心に買いが広がりました。一方、米国債利回りは発表後に反発し、雇用の弱さがそのまま金利低下につながらない現実も見えました。景気を心配しながら金融引き締めの緩和を期待する、少し複雑な市場の反応です。
セクターでは工業・産業(Industrials)や素材(Basic Materials)が上昇を主導しましたが、ヘルスケア(Healthcare)はわずかに下落し、個別ではAIデータセンター向けの記憶装置株も大きく売られました。指数の上げだけで安心するより、資金の移動や企業ごとの収益力を見る日だったと思います。
私自身、データセンター設備に関わってきた経験から、AI投資は半導体だけでなく建物、電力、冷却設備まで広く及ぶと見ています。ただ、投資額の拡大が利益に結び付くかは、これから確かめられていきます。短期の市場心理に振り回されず、企業の利益成長を見ながら長期投資を続けていきたいと思います。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- TER:Teradyne, Inc.(先端技術) +8.00%
半導体株への買いが広がる中、AI向けメモリの検査需要への期待から上昇しました。9月29日に発表した新型検査装置「Magnum E2」も注目材料です。高速化するメモリに対応し、AI関連の設備投資拡大を取り込む製品です。雇用統計を受けた追加利上げへの警戒後退も、半導体関連株の買いを後押ししたと考えられます。 - HPE:Hewlett Packard Enterprise Co.(先端技術) +7.39%
9月30日に示したネットワーク事業の成長計画が引き続き評価されました。データセンター向けネットワーク売上高は、2029年度まで年平均50%台の成長を見込んでいます。Juniper買収による製品拡充に加え、AIサーバーの大型受注も成長期待を高めています。AI投資の恩恵が、計算用半導体から通信設備へ広がる銘柄として買われました。 - ECHO:EchoStar Corporation Class A(通信サービス) +6.80%
子会社DISH DBSが10月1日に連邦破産法第11条(事業を続けながら経営を再建する制度)の手続きを終えたと発表しました。債務再編と返済により、対象子会社の債務は約43.5億ドル減少しました。借入負担の軽減と財務の立て直しが進み、経営の不確実性が下がったことを投資家が評価したと考えられます。 - ON:ON Semiconductor Corporation(先端技術) +6.01%
前日引け後に発表したSynapticsの買収条件変更が好感されました。買収総額を従来の約70億ドルから約57億ドルへ引き下げ、全額現金で支払う計画です。会社は買収完了直後から調整後1株利益(特殊な損益を除いた利益)が増えると説明しました。取得費用の削減と利益への早期貢献が、買収への評価を改善しました。 - MPWR:Monolithic Power Systems, Inc.(先端技術) +5.79%
予想を下回る雇用統計を受け、追加利上げへの警戒が後退し、半導体株に買いが広がりました。同社もこの流れで上昇しました。AIサーバーなどの電力を効率よく制御する半導体への成長期待が背景にあります。当日の大型受注や決算発表を上昇原因とする情報は確認できず、金利への懸念緩和と業種全体の買いが中心と考えられます。 - COHR:Coherent Corp.(先端技術) +5.59%
AIデータセンター向け光通信への期待が続き、関連株への買いに乗って上昇しました。9月に発表した「PhotonLink」は、光を使った高速接続に必要な技術をまとめた製品群です。データ転送速度と電力効率の改善を目指しています。当日の新規発表だけで説明するより、既存の製品戦略への再評価とAI設備関連株の上昇が重なったと考えられます。 - NTAP:NetApp, Inc.(先端技術) +5.22%
AI向けデータ保存・管理設備の成長期待から買われました。9月29日に発表した「Novus」は、大量のデータを高速供給し、AI用半導体がデータ待ちで止まる問題を減らす設計です。Supermicroとの協業も発表しています。当日の個別材料による上昇と断定はできませんが、直近の製品発表への評価とAI設備関連への買いが重なったと考えられます。
5%以上下落したS&P500構成銘柄
- ACN:Accenture Plc Class A(先端技術) -6.31%
前日の決算発表後に15.8%上昇した反動で、利益確定売りが出たと考えられます。売上高や利益は市場予想を上回りましたが、2027年度の売上成長率見通しは3~6%で、急成長を示す内容ではありません。決算への評価が分かれる中、急上昇後の株価を見直す売りが優勢になりました。 - STX:Seagate Technology Holdings PLC(先端技術) -10.21%
東芝が2027年度中にAIデータセンター向けHDD(大量のデータを保存するハードディスク)の生産能力を倍増するとの報道を受け、急落しました。供給不足による価格上昇で収益を伸ばしてきただけに、競争激化と販売価格への圧力が警戒されました。需要減少の発表ではなく、将来の供給増加への懸念が主な下落材料です。 - WDC:Western Digital Corporation(先端技術) -10.22%
東芝のAIデータセンター向けHDD増産報道を受け、Seagateとともに大幅安となりました。東芝はフィリピン工場の拡張も計画していると報じられ、供給不足を背景とした値上げや高い利益率の持続に懸念が生じました。ただし、実際の価格への影響は増産の進捗と需要次第であり、現時点で業績悪化が確定したわけではありません。
セクター別騰落率
11セクターのうち10セクターが上昇し、下落したのはヘルスケア(Healthcare)の-0.02%だけでした。工業・産業(Industrials)が+1.89%で首位となり、素材(Basic Materials)、先端技術(Technology)、一般消費材(Consumer Cyclical)も+1%を超えました。上昇は景気敏感分野にも広がりましたが、先端技術では個別銘柄によって値動きに差が見られました。
- 工業・産業(Industrials) +1.89%
11セクターで最も大きく上昇しました。ヒートマップでは機械や輸送、設備関連に上昇銘柄が複数見られ、幅広い銘柄の値上がりがセクターを押し上げました。主要セクターの中でも相対的に強い動きとなり、この日の市場上昇を先導しました。 - 素材(Basic Materials) +1.38%
素材セクターも堅調で、上昇率は全体の2番目でした。株価上昇は素材関連へも広がり、資源や原材料を扱う企業への買いが目立つ一日となりました。個別銘柄の動きには差があるため、セクター全体の上昇と各社の値動きを分けて見る必要があります。 - 先端技術(Technology) +1.25%
セクター全体では上昇しましたが、ヒートマップでは半導体や大型テクノロジー株に買いが入る一方、ストレージ関連などに大幅安の銘柄もありました。指数上昇だけでは見えにくい銘柄間の差が出ており、AI関連を含む各分野の値動きを個別に確認したいところです。 - 一般消費材(Consumer Cyclical) +1.08%
一般消費材も1%を超えて上昇しました。消費関連銘柄の中では上昇した銘柄が見られる一方、値動きは一様ではありません。セクター全体の堅調さを確認しつつ、消費者向けサービスや小売、自動車など、各業種の動向を分けて見ることが大切です。

主要3指数とドル円の動き
- S&P500:7,722.72 +56.27(+0.73%)
9月の雇用増加が市場予想を下回り、FRB(米国の中央銀行)の追加利上げへの警戒が後退して上昇しました。NVIDIAなどの大型株に加え、金利の影響を受けやすい不動産株にも買いが広がりました。ただし、日中高値7,754.67からは上げ幅を縮小しています。雇用の減速は金利面で好材料ですが、企業業績への影響も確認が必要です。 - Dow30:51,176.96 +250.40(+0.49%)
追加利上げへの懸念が和らぎ、主要企業の株価が上昇しました。日中は50,950.61~51,382.88で推移し、終値は始値51,241.18を下回りました。前日比では上昇したものの、寄り付き後の買いが最後まで続いたわけではありません。金利負担の軽減への期待と、雇用減速が消費や設備投資に及ぼす懸念が交錯した相場でした。 - NASDAQ:27,190.86 +319.27(+1.19%)
主要3指数で最も大きく上昇しました。追加利上げへの警戒後退を受け、AIや半導体関連株が買われ、Teradyneなどの上昇も目立ちました。一方、東芝のHDD(大量のデータを保存するハードディスク)増産報道で、Western DigitalとSeagateは急落しました。AI関連でも、需要拡大の恩恵と競争激化への懸念によって明暗が分かれています。 - ドル円:157.8360円 雇用統計後に円高、その後は下げ幅縮小
米国の雇用統計発表後、追加利上げ観測が後退し、ドル売り・円買いが進みました。添付図の日中レンジは156.9330~158.2210円です。その後は米国債利回りが下落から上昇へ転じ、ドル円も157円台後半へ戻りました。弱い雇用によるドル売りと、依然として高い米金利によるドル買いが交錯し、急な円高の一部を戻す展開となりました。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(11月限):91.48ドル -1.39ドル(-1.50%)
欧州の軽油備蓄放出や、原油備蓄の追加放出に関する報道を受け、供給不足への警戒が和らいで下落しました。日中は88.06ドルまで売られ、その後は91ドル台へ戻りました。備蓄放出は短期的な供給を増やしますが、中東情勢や燃料輸出の制限による不確実性は残ります。原油安は、企業の輸送費や消費者の燃料負担を軽減する方向に働きます。 - 米10年国債利回り:5.28% +0.04ポイント
予想を下回る雇用統計を受け、追加利上げへの警戒が後退し、一時5.16%まで低下しました。しかし、その後は国債が売られ、利回りは5.28%へ上昇しました。雇用の減速だけでは物価上昇への懸念が解消しないことが背景です。株式市場は上昇しましたが、高い長期金利は企業の借入費用を増やし、株価の上値を抑える要因として残っています。 - VIX指数:15.31 -1.08(-6.59%)
VIX指数(S&P500の今後30日間の値動きに対する市場の予想を示す指数)は低下しました。雇用統計を受けた追加利上げへの警戒後退と株価上昇により、急落に備える取引の需要が弱まったと考えられます。添付図では日中安値の15.31となり、投資家の不安が和らぐ動きでした。ただし、金利や地政学情勢による急変リスクが消えたことを意味するわけではありません。 - 金先物(12月限):4,170.50ドル -31.80ドル(-0.76%)
弱い雇用統計を受けて一時買われましたが、その後は上昇分を失い、前日比で下落しました。日中高値は4,259.00ドル、安値は4,153.80ドルです。米国債利回りの反発により、利息を生まない金を保有する相対的な魅力が低下しました。追加利上げへの警戒は和らいだものの、高金利が長く続く懸念が残り、買いが続きませんでした。

私の米国株ポートフォリオ 前日比-0.72%
私のポートフォリオは前日比-0.72%となりました。FANG+は-1.38%、NASDAQ100は-1.17%と下落し、成長株中心の商品が弱い一日でした。S&P500連動ETFも-0.60~-0.76%でしたが、高配当株ETFは+0.17%、連続増配株ETFは-0.07%と底堅さを見せました。eMAXIS Slimは+0.32%でしたが、評価時点が異なるため単純比較はできません。日々の上下に振り回されず、米国企業の長期的な利益成長を見て保有を続けます。

経済指標発表結果
- 非農業部門雇用者数(9月、+29,000人)
雇用者数の増加は予想の89,000人を大きく下回り、前回の133,000人からも減速しました。雇用の弱さを受けて、FRBが10月に利上げするとの見方は後退し、S&P500、Dow30、NASDAQはそろって上昇しました。ドル安方向の動きも見られました。一方、米国債利回りは発表直後に低下した後、持ち直しました。1カ月の結果だけで景気後退と決めつけず、今後の雇用や物価の動きを確認したいところです。 - 失業率・労働参加率(9月、4.2%・61.8%)
失業率は予想と前回の4.1%を上回りましたが、労働参加率も前回の61.6%から61.8%へ上昇しました。仕事を探し始めた人が増えたことも失業率上昇の一因と考えられ、雇用環境が一気に悪化したとまでは言い切れません。雇用の緩みは利上げを急ぐ必要性を弱める一方、長引けば家計所得や消費の鈍化につながるため、今後の推移が重要です。 - 平均時給(前月比+0.1%、前年比+3.0%)
前月比の伸びは予想と前回の+0.3%を下回り、前年比も予想の+3.2%、前回の+3.1%を下回りました。賃金上昇が緩やかになれば、物価を押し上げる圧力が弱まり、FRBが利上げを続ける必要性も低下します。一方、賃金の伸び悩みが続けば消費を抑えるおそれもあります。金利低下期待だけでなく、家計消費への影響も見ていきたいところです。 - 非農業民間雇用者数(9月、+46,000人)
民間部門の雇用者数は予想の85,000人を下回り、前回の89,000人からも減少しました。政府部門の雇用だけでなく、企業の採用にも弱さが見られた点は、雇用の減速が幅広く及んでいる可能性を示します。ただし、民間の雇用者数は増加を保っており、今回の数字だけで急激な景気後退を示すものではありません。企業の採用や消費の動きを続けて確認する必要があります。

主要銘柄の決算発表結果
10/2に主要銘柄の決算発表がありませんでした。
主な経済ニュース
- 弱い雇用統計を受けて米国株が上昇
9月の雇用者数の伸びが予想を下回り、FRBが10月に利上げするとの警戒が後退しました。S&P500は0.73%高、Dow30は0.49%高、NASDAQは1.19%高で取引を終えました。雇用の減速が金利上昇を抑えるとの期待が株価を押し上げた一方、景気の勢いが弱まっている可能性も示しています。1カ月の結果だけで判断せず、今後の雇用や物価を合わせて見たいところです。(Reuters:10/02) - FRBは10月の利上げを急がないとの見方
FRB高官から追加利上げを急がず、経済指標を見極める姿勢が示されており、弱い雇用統計がその判断を後押ししました。市場では10月の利上げ確率が低下しましたが、インフレが再加速すれば年内の追加利上げが再び焦点になります。株式投資では、金利期待による短期的な株価上昇と、企業利益や物価の基調を分けて考える必要があります。(Reuters:10/02) - 米国債利回りは雇用統計後に反発、ドルは軟化
弱い雇用統計を受けて米国債利回りは一時低下しましたが、その後は上向きに転じました。市場では雇用減速による利上げ観測の後退と、エネルギー価格や財政への懸念が綱引きしています。ドルは主要通貨に対して軟化しました。円から米国株へ投資する場合、株価の上昇がドル安による円換算額の目減りで一部相殺されることもあります。(Reuters:10/02) - 欧州の備蓄放出で原油安、供給不安は残る
欧州各国がディーゼル備蓄を放出する方針を示し、原油価格は下落しました。供給増加への期待は燃料費や物価を抑え、企業の輸送コストにもプラスとなる可能性があります。一方、中国は10月の石油製品輸出を停止しており、中東情勢による供給不安も続いています。原油安だけでインフレ圧力が解消したとは言えず、供給の動きを追う必要があります。(Reuters:10/02) - AI投資の採算化には巨大な売上が必要との試算
WSJは、現在のAI投資を正当化するには、2032年にAI関連サービスが年間約3.5兆ドル、米GDPの約8.8%に相当する売上を生む必要があるとの分析を紹介しました。AIが生産性を高めても、投資額に見合う利益が企業に残るとは限りません。半導体やデータセンター関連株を見る際は、設備投資の規模だけでなく、利用料収入や利益への転換も確認したいところです。(WSJ:10/02) - 東芝のHDD増産計画でWestern DigitalとSeagateが下落
東芝が2027年度までにハードディスク(HDD)の生産能力を倍増させる計画と報じられ、Western DigitalとSeagateの株価が大きく下落しました。AIデータセンターの拡大で記憶装置の需要は伸びていますが、供給が増えれば価格交渉力や利益率が弱まるとの懸念が出ています。需要増加だけでなく、各社の増産と供給能力が収益を左右する点に注意が必要です。(Reuters:10/02) - Nikeは中国需要の弱さと業績見通しが重荷
Nikeは中国での販売不振や値引き依存などの課題が残り、今後の売上高と利益について市場予想より厳しい見通しを示しました。事業立て直しの一環として追加の人員削減も発表され、投資家は回復にかかる時間を見直しています。ブランド力があっても、在庫処分や値引きが続けば利益率は回復しにくく、消費関連企業では売上だけでなく販売構成や採算性が重要です。(Reuters:10/02) - Teslaの第3四半期納車台数が市場予想を上回る
Teslaは7〜9月期に486,532台を納車し、市場予想の約456,900台を上回りました。需要減速への懸念があった中で予想を超えたことから、株価は上昇しました。ただし、納車台数は売上や利益そのものではなく、値下げや販売奨励策が利益率を圧迫する可能性もあります。次の決算では、販売台数に加えて1台当たりの利益や在庫の動きも確認したいところです。(Reuters:10/02) - ON SemiconductorがSynaptics買収条件を修正
ON SemiconductorはSynapticsの買収を、従来の株式交換による約70億ドルの案から、1株123ドルの現金による約57億ドルの案に変更しました。修正後、ON Semiconductorの株価は上昇し、Synaptics株も買収価格に近づきました。半導体や車載、AI関連事業の拡大につながる可能性がある一方、借入を伴う買収のため、統合後に想定した相乗効果と返済負担を見極める必要があります。(WSJ:10/02) - Bayerが米オハイオ州に22億ドルの製薬工場を計画
ドイツのBayerは、米オハイオ州に約22億ドルを投じて製薬工場を建設し、約600人を雇用する計画を発表しました。米国での医薬品販売拡大を目指す投資で、欧州企業による米国内の生産・研究基盤の強化が続いています。建設や雇用は地域経済に寄与する一方、工場の稼働は先の予定です。投資の規模だけでなく、稼働後に売上と利益へ結び付くかが長期的な評価点になります。(WSJ:10/02)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
10/5には主要銘柄の決算発表は予定されていません。
おわりに
10月2日の米国株市場は、雇用の減速を受けて利上げへの警戒が和らぎ、主要3指数がそろって上昇しました。一方、雇用の鈍化は家計消費や企業収益にも関わります。ひとつの材料だけで相場を決めつけず、企業の利益が着実に積み上がるかを見ながら、長期投資を続けていきたいと思います。
毎朝、市場の動きを整理して皆さまにお届けできるのは、読んでくださる方々のおかげです。このブログが資産形成や米国市場を考える一助になれば嬉しいです。活動への応援をいただける方は、こちらからご支援いただけると励みになります。いつもありがとうございます。
それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

