
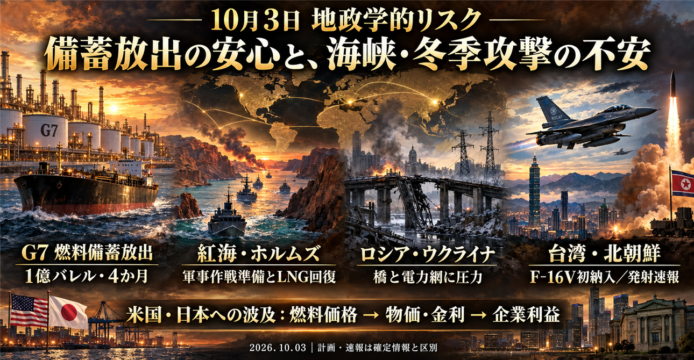

世界のエネルギー市場では、供給不安を和らげる政策と、供給を再び止めかねない軍事的な動きが同時に進んでいます。G7は燃料備蓄の放出で対応しましたが、紅海では新たな軍事作戦の準備が報じられ、ウクライナでは橋と電力網への圧力が強まっています。東アジアでは台湾の防空体制に具体的な進展があり、北朝鮮は今朝、新たな発射を行ったと報じられました。
本稿は日本時間10月3日朝に確認できた報道を基準に、前日朝以降の公表事項と新たな進展を中心に整理しています。10月1日以前の情報は、今日の変化を理解するために必要な範囲で使用します。記事の日付は各媒体の掲載日です。企業への影響は、受注・供給・費用の経路から考えた分析であり、個別企業の業績修正や株価上昇を確認したという意味ではありません。
🌐 今日の結論:備蓄放出で時間を買う一方、供給網の弱点は残っています
投資家が最も注意したいのは、「原油価格が下がったからエネルギー危機は終わった」と判断することです。原油、軽油、航空燃料、LNGは、それぞれ供給設備と輸送経路が異なります。原油が確保できても、製油所が止まれば軽油不足は解消しません。LNG船が海峡を通過しても、その状態が冬まで続くとは限りません。
| 地域・テーマ | 新たな進展 | 投資家が確認する点 |
|---|---|---|
| G7・燃料供給 | 1億バレルの備蓄放出を合意 | 国別・油種別の数量と実際の出荷 |
| 紅海・イエメン | サウジ主導の作戦準備を報道 | 作戦開始、港湾被害、航路と保険料 |
| ホルムズ・LNG | 9月の通過貨物が回復 | 10月以降も通過が継続するか |
| ロシア・ウクライナ | キーウの橋に再攻撃 | 電力・物流の停止範囲と復旧日数 |
| 台湾 | 新造F-16Vの最初の2機が到着 | 残りの納入と実戦配備の進捗 |
| 北朝鮮 | 今朝、日本海方向への発射速報 | 種類、飛距離、落下位置の続報 |
| 韓国・米国 | アラスカLNG投資を巡り説明に差 | 正式な投資決定と契約条件 |
| ブラジル | 10月4日の選挙が迫る | 結果、財政方針、米中との関係 |
これらを合わせると、短期には燃料価格の上昇を抑える材料が増えていますが、中期には海峡、製油所、電力網、決済網という複数の弱点が残っています。米国では物価と企業利益、日本では輸入費用と電力・物流費への影響が中心です。軍事衝突が拡大して長期金利や為替まで動けば、市場全体に影響が及びます。
🇺🇸 🇯🇵 🇪🇺 G7:1億バレルの放出を決定。重要なのは軽油の前倒し供給です
G7首脳は10月2日、IEA(国際エネルギー機関)を通じて1億バレルを直ちに放出し、約4か月にわたって実施する方針を発表しました。最初の20日間に軽油を重点的に供給し、G7間のエネルギー輸出制限を控えることも確認しました。製油所の定期整備が重ならないよう調整する方針も含まれています。(G7首脳声明 10/2)
ここで、1億バレルを全て新規の追加供給と受け取るのは慎重であるべきです。声明は3月の放出約束の履行状況を踏まえた措置として説明しています。従来の約束と今回の数量を単純に足すと、実際より供給対策を大きく評価する可能性があります。今後の国別資料とIEAの実施報告を確認する必要があります。
計算上、1億バレルを120日で均等に放出すると、1日当たり約83万バレルです。ただし、実際は軽油を前倒しするため、初期の効果と後半の効果は異なります。この数字は供給を補う規模を考えるための概算であり、実際の放出速度ではありません。
投資への読み方では、原油よりも軽油の価格と在庫に注目します。軽油はトラック、農業機械、建設機械などに使われるため、価格上昇が広い産業の費用に波及します。輸出禁止を回避できれば、地域ごとに燃料を囲い込む動きも抑えられます。価格対策と国際物流の維持を同時に狙う措置と考えられます。
一方、備蓄は使えば減ります。今後は放出量だけでなく、補充の時期と購入価格も重要です。供給施設の修復や通常航路の回復が遅れれば、備蓄で不足を補う期間が長くなります。市場は当面の安心を評価しても、数か月先の供給不安を完全には解消できません。
影響するセクター:陸運、空運、農業、建設、化学、石油精製、小売。燃料高による物価上昇圧力が弱まれば、市場全体にプラスとなる可能性があります。ただし、石油精製会社は原油と製品価格の差によって利益が変わるため、原油下落だけで判断しないことが大切です。
🇸🇦 🇾🇪 紅海:サウジアラビアの作戦準備は、航路回復と報復リスクの両面があります
Reutersは10月2日、サウジアラビアがイエメンのフーシ派に対する攻勢を準備していると報じました。バブ・エル・マンデブ海峡周辺を対象とする沿岸作戦と、複数地域での作戦が検討されているとの関係者情報です。開始時期と規模は確定しておらず、実際の作戦開始を確認した報道ではありません。(Reuters 10/2)
バブ・エル・マンデブ海峡は紅海の南側の出入口です。ここで安全が確保されなければ、スエズ運河を使う欧州とアジアの輸送が制約されます。ホルムズ海峡を迂回する供給体制があっても、その先の紅海航路が不安定なら、輸送全体の問題は残ります。
作戦が短期間で終わり、商船の通航が安定すれば、迂回距離、燃料消費、保険料、輸送日数が減る可能性があります。しかし、作戦開始直後は逆の動きも考えられます。フーシ派が港湾や石油施設に報復すれば、航路の安全確保を目的とした作戦が、短期的な供給不安を強めることになります。
したがって、投資家は軍事的な成功という説明だけでなく、商船が実際に戻ったかを確認する必要があります。船会社の航路再開通知、保険会社の条件、港湾の稼働状況が、経済への影響を判断する材料です。戦闘地域の縮小と、商業輸送の正常化には時間差があります。
海運会社への影響も一方向ではありません。迂回が続くと、同じ輸送量に必要な船が増えて運賃を支える場合があります。一方、燃料費と安全対策費も増えます。航路が回復すれば費用は下がりますが、運賃も下がり得ます。売上と費用の両方を見ないと利益の方向を判断できません。
関連銘柄:9101 日本郵船、9104 商船三井、9107 川崎汽船。影響するセクターは海運、物流、損害保険、石油、欧州向け輸出製造業です。これらの企業について、今回の作戦準備を理由とした業績変更は確認していません。
🇮🇷 米国・イラン:交渉の継続と、再攻撃に備える動きが並行しています
Reutersは10月1日、イランが米国による大規模攻撃の再開に備え、より強い対応を検討していると報じました。対象や地域の拡大を含む計画が議論されている一方、最終決定はされていないという内容です。今日の紅海情勢を理解するための継続背景として扱います。(Reuters 10/1)
投資面で重要なのは、交渉が行われていることと、軍事行動の準備が止まっていることは同じではない点です。交渉継続の報道だけでは、湾岸の製油所、港湾、海峡の安全が回復したとは判断できません。逆に、報復計画の報道を、既に実行された攻撃として扱うこともできません。
市場への波及経路は、施設被害、輸送量の減少、保険料上昇、燃料価格への転嫁です。外交上の強い発言があっても、輸送量が維持されれば経済への直接的な打撃は限定されます。一方、少数の重要施設が被害を受ければ、戦闘の規模以上に供給へ影響する場合があります。
イスラエル、レバノン、ガザを巡る情勢も、米国とイランの判断に関係する監視対象です。ただし、今回の調査で確認した情報だけを根拠に、包括的な停戦成立や地域全体の安定化を新たな事実として記載することはできません。エネルギー市場の改善と政治・軍事的な解決を分けて評価します。
影響するセクター:石油・ガス、空運、海運、化学、防衛、保険。供給障害が長期化して物価や金融政策に波及する場合は、市場全体に影響があります。
🇶🇦 🇦🇪 ホルムズ:LNG輸送は改善。ただし、通常の供給に戻ったわけではありません
9月にホルムズ海峡を通過したLNG貨物は、S&P Global Energyが19件、Kplerが21件と集計しました。6月の15件から増えています。ただし、集計には差があり、戦前の通過水準への完全回復を示す数字ではありません。AIS(船の位置などを送信する自動識別装置)を切って通過する船もあり、把握には不確実性があります。(Reuters 10/2)
6月比では、19件なら約27%、21件なら40%の増加です。ただし、低い水準からの回復なので、この増加率だけで供給危機の解消を判断するのは適切ではありません。重要なのは通常時に対する不足量と、冬の需要を満たせるかです。
日本と欧州にとっては、同じ追加貨物を買い合う可能性がある点も重要です。輸送が回復しても、寒波、発電所の停止、在庫不足が重なれば、現物価格は下がりにくくなります。海峡通過の増加と、最終需要地での価格低下には別の条件が必要です。
日本企業への影響を考える際には、長期契約と追加調達を分けます。長期契約の数量が届いていても、不足分を現物市場で高値調達すれば利益を圧迫します。また、料金への転嫁には時間差があるため、燃料費の上昇と売上への反映が同じ四半期に起こるとは限りません。
関連銘柄:9501 東京電力ホールディングス、9502 中部電力、9531 東京ガス、9532 大阪ガス、LNG輸出事業ではLNG シェニエール・エナジー。影響するセクターは電力、都市ガス、LNG輸送、肥料、化学です。冬季の調達数量と価格の確認を優先します。
🇷🇺 🇺🇦 ウクライナ:橋への攻撃は、電力だけでなく都市の物流を狙う圧力です
ウクライナの現地媒体The Kyiv Independentは10月2日、キーウの南橋が再び攻撃され、複数の橋で通行制限が行われたと報じました。同記事では、通行制限されたパトン橋とメトロ橋について、直接攻撃されたとの報告はなかったと区別しています。「3橋が閉鎖・制限」と「3橋全てが被弾」は同じではありません。(The Kyiv Independent 10/2)
橋は道路の一部ですが、川をまたぐ都市では交通が集中する重要設備です。通行可能な橋が減ると、物流、通勤、救急搬送、修復作業に遅れが生じます。建物の被害額だけでは測れない、都市全体の生産性への影響があります。
構造物としての安全確認にも時間が必要です。橋が外見上残っていても、部材や支承、路面などの点検が終わるまでは通行能力を戻せない場合があります。応急的に一部車線を開けることと、通常の交通容量を回復することも異なります。投資家は「橋が存在するか」より「何台通せるか」を見ます。
さらにロシアの独立系媒体Meduzaは、ウクライナの電力供給を大きく減らす計画とされる文書について報じました。ただし、元記事を掲載したThe New York Timesは文書の真正性を確認できていないとしています。この計画を確定した軍事方針や、既に達成された被害として扱うことはできません。(Meduza 10/2)
分析上は、発電所だけでなく変電所と送電線の被害が重要です。発電できても需要地へ届けられなければ停電は続きます。送電設備の損傷は、工場、鉄道、通信、水道などへ広がり得ます。冬季には暖房と水の供給も関係するため、経済損失と人道的な問題が重なります。
影響するセクター:防空、送配電設備、変圧器、非常用電源、通信、建設、農業物流。関連する需要の方向としてETN イートン、GEV GEベルノバ、6501 日立製作所、6503 三菱電機が挙げられます。ただし、今回の被害に伴う個別受注は未確認です。
🇪🇺 🇷🇺 欧州安全保障:カリーニングラードを巡る威嚇は、偶発的な衝突の管理が焦点です
ドイツのDWは10月2日、プーチン大統領が、ロシアの飛び地カリーニングラードをNATOが遮断しようとする場合、保有するあらゆる兵器の使用を示唆したことを取り上げました。カリーニングラードはポーランドとリトアニアに挟まれたバルト海沿岸の地域です。(DW 10/2)
核兵器への言及は重大ですが、発言だけから使用確率を数値化することはできません。今回確認した報道は、核攻撃が決定されたという内容ではありません。投資家にとっては、威嚇の強さに加えて、実際の部隊移動、航行制限、港湾の運用変更を確認することが必要です。
バルト海周辺では、軍事活動と商業活動が近い場所で行われます。船舶検査、演習、航空機の接近などが、互いの意図を誤解するきっかけになる可能性があります。政治指導者の発言より、現場の接触と連絡体制の状態が、短期の危機を左右する場合があります。
企業への影響は、まず防衛費と安全対策費、その後に保険料、輸送費、設備投資へ表れます。防衛需要が増えても、材料や製造能力が不足すれば売上計上は遅れます。受注残が増えることと、利益が直ちに増えることを分ける必要があります。
影響するセクター:欧州防衛、航空宇宙、サイバーセキュリティー、海運、保険。直接衝突に発展して金融市場の不安が急上昇する場合は、市場全体に影響があります。
🇬🇧 🇯🇵 対ロ制裁:制裁強化の中でも、日本向けLNGには限定的な配慮があります
英国政府は10月1日、ロシアに対する31件の新たな制裁措置を発表しました。一方、日本と韓国のエネルギー安全保障を支えるため、LNGについて対象と期間を限定した既存の許可措置を延長したと説明しています。制裁対象の拡大と、全てのロシア産LNGの即時停止を同一視することはできません。(英国政府 10/1)
これは日本の冬季調達を考えるうえで重要な継続情報です。ロシアからの供給を減らす政策方針と、足元の燃料不足を避ける政策対応には時間差があります。代替供給が整う前に輸入を止めれば、追加の現物購入が必要となり、価格と輸送の負担が増える可能性があります。
ただし、許可があれば全てのリスクが消えるわけではありません。対象船舶、保険、金融機関、契約相手など、輸送と決済を支える複数の条件が関係します。日本企業の実際の調達への影響は、政府の一般的な説明と、企業ごとの契約条件を照らして判断します。
別の動きとして、ロシアの決済会社A7は、米国の制裁に関連してイランとの関係を否定しました。米国側の制裁理由と、会社側の否定が対立している情報です。(Reuters 10/2)
投資面では、物が輸送できても代金を支払えないという問題に注意します。決済網への制約は、商品の数量不足とは異なる経路で取引を遅らせます。影響するセクターは銀行、商社、資源、海運、電力・ガスです。対ロ取引のある企業では、売掛金の回収と決済日数も確認対象となります。
🇹🇼 🇺🇸 台湾:F-16Vの最初の2機が到着。納入の進展を具体的に評価します
台湾の中央社は10月2日、米国から購入した新造F-16V Block 70の最初の2機が台東の志航基地に到着したと報じました。調達対象は66機で、総額は約80億ドルです。生産拠点の移転や供給網の問題などにより、納入は遅れていました。(中央社/Focus Taiwan 10/2)
今回の意味は、外交上の支持表明から、実物の納入へ進んだことです。ただし、2機は66機の約3%です。最初の到着は前進ですが、調達計画全体の遅れが解消したとは言えません。残りの機体の納期、訓練、整備、弾薬の確保を併せて見る必要があります。
台湾東部への配備は、島の西側だけを見て安全保障を判断できないことも示します。東側の空域と海域が不安定になれば、補給や航空機の運用に影響します。軍事設備の増強は防衛力を高める方向ですが、それだけで台湾海峡の緊張が消えるわけではありません。
半導体投資家にとっての焦点は、軍備の数より、電力、港湾、空港、通信、従業員の移動が維持されるかです。工場自体に被害がなくても、輸出入や電力が止まれば生産に影響します。台湾の安全保障は半導体工場の立地だけでなく、その周囲の社会基盤と一体で評価します。
関連銘柄:LMT ロッキード・マーチン、TSM 台湾積体電路製造。日本では8035 東京エレクトロン、6857 アドバンテストなどの半導体関連に波及する可能性があります。今回の納入は防衛面の進展ですが、半導体各社の業績上方修正を示すニュースではありません。
🇨🇳 🇪🇺 中国:燃料輸出と重要鉱物を、別々の供給リスクとして見ます
Reutersは10月1日、中国の製油会社が国内在庫を優先し、10月の石油製品輸出を停止したと関係者情報で報じました。国慶節の休日期間後に輸出が認められるかは不明としています。今日のG7による軽油供給対策と合わせて見るべき背景情報です。(Reuters 10/1)
国内向けの在庫確保は、中国内の供給安定には役立ちます。しかし、輸入国から見ると、利用できる石油製品が減ります。G7の備蓄放出による改善効果を評価する際には、他地域の輸出減少も差し引いて考える必要があります。世界全体の燃料供給は、単一の政策では決まりません。
中国と欧州の関係について、CSIS(米国の政策研究機関)は9月29日の分析で、貿易上の調整を進める一方、重要鉱物や制裁を巡る報復の連鎖が続く危険を指摘しています。これは新たな規制発効の速報ではなく、今後の交渉を読むための分析です。(CSIS 9/29)
レアアース(高性能な磁石などに使う希土類元素)は、材料としての金額が小さくても、代替できない場合は製品全体の生産を止めます。関税で利益率が下がる問題と、部品が届かず売上自体が計上できない問題は異なります。輸出許可、納期、在庫、代替材料の採用を個別に確認する必要があります。
影響するセクター:自動車、産業機械、風力発電、防衛、電子部品、資源。日本の製造業では中国売上の比率だけでなく、中国由来の材料をどこで使用しているかが重要です。販売先の分散だけでは調達リスクを解消できない場合があります。
🇱🇦 🇲🇲 🇨🇳 東南アジア:中国の訓練拠点と、国境経済への関与を確認します
ラオスの現地媒体Laotian Timesは、中国とラオスが9月29日に共同軍事支援・訓練施設を開設したと報じています。一方、配置される人員や航空機の詳細は公表されておらず、中国側は独立した中国部隊の駐留施設ではないと説明しています。「中国の軍事基地」という表現と、確認できた施設の実態を区別します。(Laotian Times 9/30)
ミャンマーのThe Irrawaddyは10月2日、中国との国境貿易、投資誘致、少数民族武装組織が管理する地域の経済活動を取り上げました。中国とミャンマーの経済関係は、中央政府同士の合意だけでなく、現地で道路や検問所を管理する勢力にも左右されます。(The Irrawaddy 10/2)
日本企業への即時の株価影響は、中東や台湾のニュースより小さいと考えられます。ただし、長期の供給網を設計する企業にとっては重要です。中国以外へ生産拠点を移しても、港湾、陸上交通、部品調達の支配関係まで分散できているとは限りません。
投資家は、新工場の開設だけでなく、停電、通関、道路封鎖、決済、保険の条件を確認します。安い人件費を前提とした進出でも、輸送停止が長引けば生産費用の優位性を失う場合があります。影響するセクターは物流、商社、縫製、電子機器、資源開発です。
🇰🇵 🇰🇷 北朝鮮:今朝の発射は速報段階。対話姿勢とは分けて評価します
聯合ニュースは10月3日午前6時47分、韓国軍合同参謀本部の発表として、北朝鮮が日本海方向へ未確認の飛翔体を発射したと報じました。確認した記事では種類や飛距離などの詳細は示されていません。現段階で「ICBM発射」「日本の排他的経済水域への落下」などと断定することはできません。(聯合ニュース 10/3)
同じ朝、聯合ニュースは、米国務省が北朝鮮との対話に前向きな姿勢を示し、非核化への方針を維持していると報じています。ただし、会談日程や具体的な合意が発表されたわけではありません。(聯合ニュース 10/3)
対話への姿勢と発射行動が同時に存在するため、発射を交渉決裂と直結させることも、対話姿勢を緊張緩和と直結させることも慎重に扱います。まず兵器の種類、発射数、飛行経路、周辺国の対応を確認します。
単発の発射と、民間航空や海上輸送を長期間制約する事態では、経済への影響が異なります。日本の投資家にとっては、続報による危険範囲の確定が重要です。速報を見て防衛株全体を追いかける前に、実際の予算、発注、企業の生産能力との関係を確認します。
また、韓国とウクライナは北朝鮮兵の捕虜移送情報の公開を巡って調整しています。両国の協力関係に摩擦が生じている点は、欧州と朝鮮半島の安全保障が結び付いていることを示します。(The Korea Times/聯合ニュース 10/2)
関連銘柄:7011 三菱重工業、7012 川崎重工業、7013 IHI。影響するセクターは防衛、空運、観光、物流です。軍事的な緊張が金融市場の不安へ広がる場合は、市場全体に影響があります。
🇺🇸 🇰🇷 アラスカLNG:政治発表と正式な投資決定の差が表面化しました
聯合ニュースは10月3日、トランプ大統領が、韓国がアラスカLNG事業へ投資しない場合に追加負担を求める趣旨の発言をしたと報じました。一方、韓国側は参加をまだ決定していないと説明しています。追加負担の具体的な内容も明確ではありません。(聯合ニュース 10/3)
これはエネルギー供給の分散が、通商交渉の条件と結び付いている事例です。投資が成立すれば、将来の供給先を増やす可能性があります。しかし、正式な投資判断前の段階では、建設開始、設備受注、供給開始を確定したものとして扱えません。
大型LNG事業には、ガスの生産、パイプライン、液化設備、港湾、輸送船、販売契約が必要です。その一部だけが前進しても、全体の収益化は保証されません。特に工事費の増加と、長期の購入契約の条件は、事業採算に直結します。
投資家が確認するのは、最終投資決定、資金調達、長期販売契約、許認可、建設工程です。企業の名前が政治発表に出た段階と、正式な受注契約が成立した段階では、評価できる利益の確度が違います。見出しの投資金額だけで将来売上を計算することは避けます。
影響するセクター:LNG、エネルギー設備、プラント建設、鋼管、造船、商社。今回の米韓間の説明の差は、日本企業の参加決定を意味するものではありません。日本関連銘柄への波及を判断するには、各社の正式発表が必要です。
🇳🇬 🇨🇩 アフリカ:重要鉱物の開発期待と、現地の社会・物流リスクを合わせて見ます
ナイジェリアのVoice of Nigeriaは10月2日、米国との重要鉱物の協力枠組みについて、アフリカの労働団体が透明性を求めていると報じました。報道で挙げられる7,000億ドルは鉱物資源の推計価値であり、米国の投資約束額ではないと指摘しています。(Voice of Nigeria 10/2)
資源量、経済的に採掘できる埋蔵量、投資額、将来の売上は、それぞれ異なる数字です。地下に資源があっても、電力、道路、港湾、精錬設備、地域社会との合意がなければ供給源にはなりません。中国依存を減らす政策の方向性と、実際の供給開始時期を分ける必要があります。
コンゴ民主共和国では、政府統計としてエボラ出血熱の死者4,018人、確認症例8,300件が報じられました。これは感染症の状況であり、主要鉱山の操業停止を確認したニュースではありません。(Reuters 10/2)
経済への波及を判断する際には、感染が報じられた地域と鉱山・物流拠点の位置を照合します。国全体の感染者数から、全ての鉱物供給が止まるとは言えません。一方、移動制限や医療体制への負担が物流を妨げる可能性はあり、地域別の状況が重要です。
影響するセクター:銅、コバルト、電池材料、資源商社、鉱山設備、物流。資源開発の大型発表では、投資約束と推計資源価値を混同しないことが、過大評価を避ける第一歩です。
🇧🇷 中南米:ブラジル選挙は、週明けの政策評価を左右する予定イベントです
ブラジルでは10月4日に総選挙の第1回投票が行われます。現地のAgência Brasilは、投票に向けた準備を報じています。CFR(米国の外交政策研究機関)は、結果が米国、中国などとの関係にも影響し得ると分析しています。現時点では選挙結果は出ていません。(Agência Brasil 10/2、CFR 10/2)
ブラジルの政治は、石油、鉄鉱石、農産物、電力、通貨を通じて国際市場とつながっています。ただし、選挙結果が出た直後に全ての政策が変わるわけではありません。議会の構成、財政方針、国有企業への対応、政策を実施する能力を確認する必要があります。
日本の商社や米国の資源・農業関連にとっては、契約と資源供給の安定性が焦点です。候補者の政治姿勢だけでなく、輸出、税、許認可、設備投資が実際にどう変わるかを見ます。通貨が下落する場合も、輸出企業と輸入企業では影響が異なります。
関連銘柄:PBR ペトロブラス、VALE ヴァーレ。影響するセクターは石油、鉄鉱石、農産物、商社、電力です。週明けは結果だけでなく、政策運営への期待が通貨と企業評価にどう表れるかが確認点となります。
🇺🇸 米国経済・米国株:原油の下落幅より、利益への波及を確認します
10月2日の原油先物終値は、ブレントが1バレル102.25ドルで前日比0.06%下落、WTIが91.11ドルで1.90%下落でした。備蓄放出に関する動きがあっても、両指標の反応は同じではありませんでした。(Reuters 10/2)
ブレントとWTIには約11.14ドルの差があります。ただし、この差だけで地政学的な上乗せ価格を計測することはできません。品質、受渡地域、輸送、在庫、契約条件も関係します。国際市場のブレントと米国のWTIを、同じ意味の数字として扱わないことが大切です。
米国企業への影響は、燃料費、輸送費、販売価格、需要の順に追います。燃料が安くなっても、消費者需要が弱ければ企業利益は増えない場合があります。反対に、燃料費の転嫁が進んだ後に仕入れ価格が下がれば、利益率が改善する企業もあります。
資源開発企業では原油価格が収益に影響する一方、精製企業では製品価格との差が重要です。航空会社では燃料費低下が支援材料ですが、運賃と搭乗率も関係します。同じエネルギーニュースで全ての関連企業が同方向に動くとは限りません。
金利への影響も複線的です。燃料価格の低下は物価上昇圧力を和らげますが、軍事費や財政負担が増えると長期金利に別の圧力がかかる場合があります。地政学的な不安が高まれば安全資産への需要も増えます。原油と長期金利の関係を固定して考えないことが必要です。
関連銘柄:XOM エクソン・モービル、CVX シェブロン、VLO バレロ・エナジー、DAL デルタ航空。AI・半導体分野ではNVDA エヌビディアなどについて、エネルギー価格、設備投資の採算、供給網の安定性を併せて確認します。これらは影響経路の例であり、売買推奨ではありません。
🇯🇵 日本経済・日本株:原油と円相場を掛け合わせて判断します
日本では、ドル建ての燃料価格と円相場の両方が輸入費用に影響します。原油が下がっても円安が進めば、円建ての改善効果は小さくなります。反対に、原油が横ばいでも円高になれば輸入費用が下がる方向です。今日のドル円の確定値を置かず、判断方法を整理します。
単純化すると、円建て原油費用は「ドル建て原油価格×ドル円」です。例えば、原油が5%上昇し、円が対ドルで3%上昇してドル円が約3%下がる場合、計算は1.05×0.97=1.0185となり、円建て費用は約1.85%増えます。これは仕組みを示す仮定で、今日の実際の変動ではありません。
企業分析では、燃料の調達時期、料金への転嫁、在庫の評価、為替の予約を確認します。現在の相場が変わっても、全ての企業の仕入れ費用が同じ日に変わるわけではありません。市場価格の変化と決算への反映には時間差があります。
建設業でも、燃料費は重機だけにとどまりません。鋼材、セメント、輸送、現場発電などに影響します。既に価格を決めた工事では、費用増をどこまで契約に反映できるかが利益を左右します。一方、新規工事では価格転嫁が進んでも、発注者が投資を延期する可能性があります。
データセンター関連も、受注額だけでは十分ではありません。電力の確保、受電設備の納期、発電・送電費用が、施設の稼働開始を左右します。空調や液冷設備の需要が強くても、全体工程が遅れれば売上計上や追加費用に影響する場合があります。
関連銘柄:1605 INPEX、5020 ENEOSホールディングス、9201 日本航空、9202 ANAホールディングス、1803 清水建設、6367 ダイキン工業、6503 三菱電機。影響するセクターは資源、石油精製、空運、建設、設備、電力・ガスです。各社の調達条件と契約構成で影響が変わります。
🌐 週末から週明けの確認事項:三つに絞って追います
第一は、燃料対策の実行です。G7の国別・油種別の放出量、軽油の現物価格、製油所の稼働、海峡を通過する貨物を確認します。声明の規模より、実際に市場へ届いた量が重要です。LNGについては、通過件数と最終需要地の在庫を合わせて見ます。
第二は、軍事計画が実際の供給障害へ変わるかです。サウジアラビアの作戦開始、湾岸と紅海の施設被害、ウクライナの停電と物流、北朝鮮の発射の詳細が対象です。計画段階の報道と、設備停止が確認された情報では投資への意味が異なります。
第三は、政治発表が契約と政策へ進むかです。韓国のアラスカLNG投資の正式決定、台湾への追加納入、ブラジル選挙後の政策方針を確認します。金額の大きな発表でも、資金調達や契約が未確定なら企業利益の見込みには幅が残ります。
本日の投資判断では、地政学的な不安が一段と高まったという一括評価より、数量が改善した分野と、停止リスクが高まった分野を分けることが有用です。G7の備蓄放出は当面の支援材料ですが、紅海、冬季の電力網、台湾周辺の供給網には別々の確認が必要です。
私ならこれ:週明けは、G7の発表後に軽油の現物価格と実際の供給量が改善するかを最優先で見ます。政策の効果と、製造・物流・消費に及ぶ費用負担を、同じ指標で確認できるためです。

