
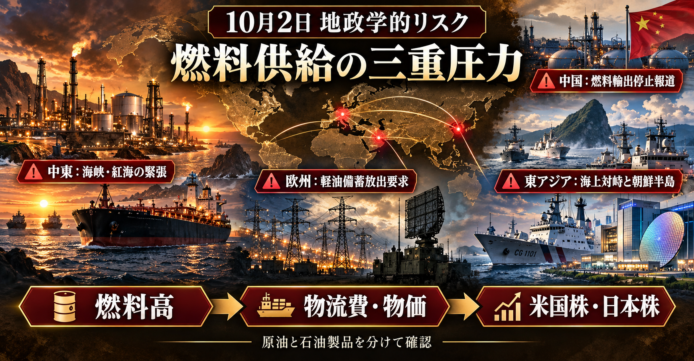

本日の最重要テーマは、中国・ロシア・米国の政策が重なり、軽油やジェット燃料の国際供給が細るリスクです。中東の軍事的緊張に加えて、燃料を輸出できる国が国内供給を優先すると、原油が市場に存在していても、運輸や農業で必要な石油製品が不足します。米国経済には物価と消費、日本経済には輸入負担と企業利益を通じて影響するため、市場全体に影響があります。
調査対象は、主に日本時間10月2日午前5時までに公表された情報です。午前5時以降の重要報道は「朝の追補」として区別しました。前日のレポート本文を取得できていないため、厳密な差分比較はできていません。今回は10月1日に公表された新情報を中心に、過去の出来事を説明する部分を必要最小限にしています。
Reutersに加え、韓国のThe Korea Herald・ハンギョレ、フィリピンのDaily Tribune、中東のArab News、欧州のEl País、ウクライナのUkrinform、シンガポールのCNA、インドのEconomic Timesなどを照合しました。ただし、全世界の報道を網羅できたという意味ではありません。中国本土・北朝鮮の当日一次発表を直接確認できなかった項目は、報道機関による引用と当事者の主張を区別しています。
🌐 1.本日の結論――「原油価格」から「使える燃料の供給」へ
投資家が優先して確認するのは、原油の値段だけでなく、軽油・ジェット燃料の価格、輸出許可、実際の出荷です。中国の燃料輸出停止報道、ロシアの軽油輸出制限、米国による欧州への備蓄放出要求が同時に表面化しています。これは、産油国の増産だけでは解決しにくい問題です。
原油を燃料に加工する製油所が傷ついたり、輸出が制限されたりすると、原油の供給回復と燃料不足が併存します。トラック会社は軽油、航空会社はジェット燃料が必要です。原油先物が下がっても、現地で購入する燃料価格が下がらなければ、企業の利益改善にはつながりません。
投資上の分析では、三つの経路を分けます。第一は燃料費上昇による利益圧迫。第二は物価上昇による家計の購買力低下。第三はインフレ長期化による金利負担です。輸送・小売・食品への直接影響から始まり、長引けば成長株を含む市場全体に広がる可能性があります。
一方、輸出制限が解除され、備蓄燃料が実際に出荷されれば、価格は急に反落することもあります。地政学ニュースに反応した資源株の上昇を、そのまま持続的な利益増加と判断しないことが大切です。以下では、確認できた事実と、その先の投資上の分析を分けます。
🇨🇳 2.中国――10月の燃料輸出停止報道がアジアへ波及
Reutersは、中国の製油会社が香港・マカオ向けを除く10月の石油製品輸出を停止したと、関係者の話として報じました。PetroChinaでは一部のガソリン・ジェット燃料船積みが取り消されています。国慶節休暇終了後に輸出が認められるかは不明で、当局による全面的な恒久禁止の正式発表としては扱えません。(Reuters 10/1)
投資上の分析:重要なのは、中国の精製能力が大きくても、その能力が国際市場向け供給に使われるとは限らない点です。国内在庫を優先する政策なら、海外の燃料価格が高くても輸出が増えません。高値が供給増加を促す通常の市場調整が、政策判断によって弱まります。
輸入国側では、代替調達先の確保、航海距離の増加、納期の遅れが問題になります。日本が中国から購入する量だけで影響を測るのは不十分です。他国が韓国やインドなどからの調達を増やせば、アジア全体の燃料価格に競争が生じるためです。
注意するセクターは、石油精製、航空、陸運、海運、旅行、化学です。精製会社には製品価格上昇が追い風になる場合がありますが、原料確保や設備稼働が条件です。製油所の処理量を増やせない会社は、価格差が拡大しても十分な恩恵を受けられません。
次の確認点は、休暇明けの輸出許可、取り消された船積みの復活、燃料在庫の回復です。「輸出停止」という見出しだけでなく、対象製品、例外、継続期間を見る必要があります。首脳会談後の外交的な融和と、国内のエネルギー確保は別々に進むと考えるべきです。
🇺🇸🇪🇺 3.米国・欧州――備蓄軽油の放出要求が同盟国間の摩擦に
Reutersによると、米国はフランスとドイツに緊急備蓄の軽油を放出するよう求め、対応しなければ米国の軽油輸出禁止もあり得ると伝えています。関係者の一人は、欧州に対する要求量を今後6か月で1億2,000万バレルと説明しました。要求の報道と、放出決定・出荷実績は区別が必要です。(Reuters 10/1)
数量の読み方:1億2,000万バレルを180日で均等放出する仮定なら、日量約67万バレルです。これは要求量から計算した参考値であり、確定した供給量ではありません。備蓄の種類、品質、保管場所、出荷設備によって、実際の市場投入速度は変わります。
投資上の分析では、米国の輸出禁止が実施されると、国内と海外で価格の方向が分かれる可能性があります。米国内に燃料を残す効果があっても、欧州やアジアでは代替調達の競争が強まります。米国の運輸会社と、燃料輸出を行う精製会社を同じ方向で評価することはできません。
また、欧州が備蓄を放出しても、製油所の供給能力そのものが回復するわけではありません。放出期間中に設備復旧や輸入先確保が進むかが重要です。備蓄は時間を確保する手段であり、継続的な供給源を置き換えるものではありません。
市場への波及は、石油精製、物流、農業、食品、化学、一般消費財です。燃料価格の上昇が長期化すれば市場全体に影響があります。次は、各国政府の正式決定、放出の開始日、日量、米国の輸出制限に関する具体的な制度を確認します。
🇷🇺 4.ロシア――軽油供給と制裁解除を結び付ける姿勢
プーチン大統領は、制裁が解除されるまでロシアの軽油が世界市場に供給されないとの姿勢を示しました。Reutersは、燃料生産者を対象とする軽油輸出禁止が10月末まで延長されたことも報じています。大統領の政治的発言と、対象企業・品目を定めた輸出規制の内容は分けて確認します。(Reuters 10/1)
投資上の分析:燃料供給を制裁交渉と結び付けると、買い手は価格だけで調達を決められなくなります。決済、保険、船舶、制裁適合性の確認が必要です。安い燃料の提示があっても、輸入できるとは限りません。
中国の輸出停止報道と重なることで、代替供給源が同時に減る可能性があります。どちらか一国の問題なら別の供給国が埋められても、複数国が国内優先に動くと、国際市場で入手できる量が細ります。製品価格が上がっても、供給がすぐ増えない構図です。
ただし、ロシアの軽油に関する発言から、原油、重油、天然ガスなどの全輸出停止を推定するのは適切ではありません。燃料は用途も流通経路も異なります。投資家は「ロシア産エネルギー」という大きな分類から一段下り、品目ごとの規制と実際の船積みを見る必要があります。
影響セクターは、石油精製、運輸、農業、肥料、化学です。注目点は10月末の延長・解除判断と、製油所の稼働回復です。制裁解除の期待が相場に広がった場合も、外交的な発言だけでなく、取引を可能にする具体的な変更を待って評価します。
🇮🇷🇺🇸 5.中東――米軍増派報道とイランの報復準備
Reutersは、米国による中東への追加部隊・空母派遣を伝える報道と、中国の燃料輸出停止報道を背景に、10月1日の原油価格が上昇したと報じました。ブレント12月限は102.31ドル、前日比4.37%高。WTIは92.87ドル、2.71%高です。軍事行動再開が決定したという意味ではありません。(Reuters 10/1)
別のReuters報道では、イランが米国による大規模攻撃再開に備え、より広範で強力な対応を準備していると関係者が説明しています。外交交渉も続いているため、報復準備の報道を、そのまま攻撃実施の確定情報として読むことはできません。(Reuters 10/1)
投資上の分析:増派には攻撃準備、抑止、同盟国防衛など複数の目的があり得ます。部隊の数だけで開戦確率を算出する根拠はありません。確認すべきなのは、実際の配置、任務、退避勧告、航行警報、商船への影響です。
また、原油価格の上昇には軍事情勢と燃料政策の両方が関係しています。価格変動をすべて「開戦懸念」に帰属させると、輸出制限解除や備蓄放出による反落を見落とします。軍事要因と供給政策を別々に追うことが、売買判断の精度を高めます。
資源価格上昇の関連銘柄は1605 INPEXです。ただし、利益への効果は販売価格、販売量、為替、操業費用などで変わります。航空・運輸には費用増の圧力が生じやすく、代表的な監視銘柄は9202 ANAホールディングスです。いずれも今回の報道による業績修正が確認されたという意味ではありません。
🇴🇲🇦🇪 6.ホルムズ海峡――被弾報道と「見えない船舶」の問題
Reutersは、海運情報会社Marisksの報告として、リベリア船籍のタンカー3隻が9月29日にホルムズ海峡通航中、正体不明の飛翔体に当たったと伝えました。船舶は発見を避けるため自動船舶識別装置を停止していたとされています。実行主体や損傷の全容は、この報道だけでは確定できません。(Reuters 10/1)
投資上の分析:自動船舶識別装置の停止は、通航実態の把握を難しくします。位置情報に映る船が少ないからといって、海峡の通航がゼロとは限りません。逆に、何隻か通航しているだけで安全が回復したとも判断できません。
通航隻数に加え、積載量、船種、出発地、到着地、到着の完了を確認する必要があります。空船と満載タンカーでは供給への意味が異なり、途中で引き返した船は輸入国の在庫を補充しません。港への到着実績は、交渉の発言より直接的な供給確認になります。
海運株では、運賃上昇と利益増加を単純につなげないことが大切です。保険料、待機、迂回、燃料費、船員の安全確保によって費用も増えます。輸送契約で追加費用を誰が負担するかにより、船会社と荷主の影響は変わります。
影響セクターは、海運、損害保険、石油・ガス、化学、航空です。日本向け船舶への影響が広がる場合は市場全体に影響があります。警戒を緩める条件は、被弾報道の減少だけでなく、保険条件の正常化と継続的な安全通航です。
🇦🇪 7.UAE――フジャイラの供給回復は緩和材料
Reutersは、ホルムズ海峡の外側にあるフジャイラで、重油供給と船舶給油が部分的に回復していると報じました。UAEの第3四半期の重油輸入は260万トンで、第2四半期の84万5,000トンから増加しました。ただし、戦争前の状態に完全復帰したとの報道ではありません。(Reuters 10/1)
数量の読み方:報道された四半期輸入量を比較すると約3.1倍です。回復の方向は確認できますが、低い水準からの増加であるため、この倍率だけで供給不足解消とは判断できません。前期比と戦争前比は意味が異なります。
投資上の分析では、今回の回復を悲観シナリオを弱める材料として扱います。危機下でも、調達先や輸送方法を変えて流通を維持する動きがあるためです。すべてのエネルギー供給が一方向に悪化しているわけではありません。
ただし、船舶用重油の回復が、航空燃料や軽油の不足をそのまま解消することはありません。製品の品質、用途、設備が違います。「中東の石油製品供給が回復」という総括ではなく、どの製品が、どの港から、どれだけ出荷されるかを確認します。
海運では給油の選択肢回復が支援材料になり得ます。一方、航空・陸運への効果は別途確認が必要です。こうした緩和材料を織り込むことで、供給途絶だけを前提にした過度な悲観を避けられます。
🇸🇦🇾🇪 8.サウジ・イエメン――電力設備への攻撃と紅海の緊張
サウジ主導連合は、メディナの配電施設が今週攻撃され、変圧器1基が使用不能になったと発表しました。電力網への影響はなかったと説明しています。Reutersは、フーシ派側がその後のサウジによる空爆を報告したものの、サウジ側の即時確認はなかったと伝えています。(Reuters 10/1)
投資上の分析:今回の報道から、サウジ全土の停電や原油生産停止を推定する根拠はありません。確認できる影響と、将来の拡大リスクを分けます。直接被害が限定的でも、攻撃と報復が連鎖すると輸送・保険の条件が悪化する可能性があります。
電力設備は、製油所、港湾、淡水化設備、工場の稼働を支えます。ただし、設備間の依存関係は場所によって異なります。特定の配電施設への攻撃から、遠方の製油所停止を結び付けるには、追加情報が必要です。
紅海とホルムズ海峡の緊張が重なる場合、迂回による航海日数増加が在庫資金と輸送能力を圧迫します。同じ船が一航海に長く拘束されると、運べる回数が減るためです。影響は運賃だけでなく、納期と在庫の持ち方にも現れます。
監視するセクターは、海運、物流、損害保険、電力設備、石油精製です。次は、商船被害、港湾稼働、電力復旧、実際の迂回航路を確認します。交戦当事者の発表は、可能な限り第三者の情報と照合します。
🇸🇴🇾🇪 9.アフリカの角――紅海リスクの地理的な広がり
Arab Newsは9月30日、イエメンのフーシ派とソマリアのアルシャバーブの間で、武器取引や訓練などの関係拡大が疑われていると分析しました。協力による海上脅威の拡大への懸念を伝えていますが、共同攻撃の実施が確認されたという内容ではありません。(Arab News 9/30)
投資上の分析:この情報は当日の新事件ではなく、紅海リスクを評価するための補助材料です。武装勢力の活動範囲が広がると、危険海域を避けるだけでは対応できず、港への接近や補給経路も含めた安全対策が必要になる可能性があります。
海運会社や荷主には、航路の分散、輸送保険、納期余裕の確保という費用が生じます。輸送量が変わらなくても、必要な船舶と運転資金が増えるため、国際貿易の効率は下がります。日本の製造業でも、部品や原料の在庫を厚くする場合は資金負担につながります。
ただし、武装勢力同士の接触報道と、海上攻撃能力の実際の向上は別です。技術移転、兵器の配備、攻撃実績を確認するまでは、影響を定量化できません。現時点では海運・物流・保険の監視項目に加える位置付けです。
🇷🇺🇪🇺 10.欧州・ロシア――カリーニングラードをめぐる核威嚇
プーチン大統領は10月1日、ロシア領への直接攻撃、とりわけカリーニングラードへの攻撃があれば、保有するすべての兵器の使用が問題になると述べました。The Moscow TimesもReutersの記事を掲載しています。NATOは自らを防衛的な同盟と説明しています。核兵器の使用や配備変更が確認されたという報道ではありません。(Reuters 10/1、The Moscow Times 10/1)
スペインのEl Paísも、ロシアの警告と、NATOがその前提となる攻撃意図を否定している点を報じています。発言の強さだけでなく、当事者間で脅威認識が食い違っていることが重要です。(El País 10/1)
投資上の分析:核威嚇は被害が極端に大きいリスクですが、今回の発言だけから発生確率を数値化することはできません。「発生確率が上がった」と断定するより、警告の内容と、実際の部隊・兵器・輸送の変化を別々に確認する方が有用です。
注目するのは、バルト海の航行、領空での接触、海底ケーブル、軍事演習、外交連絡の維持です。威嚇が続いても、危機管理の連絡経路が機能すれば誤認を抑える余地があります。逆に、現場での接触と連絡不全が重なる場合は警戒度を引き上げる理由になります。
直接的な監視セクターは、防衛、サイバーセキュリティ、海運、エネルギー、通信です。NATOとロシアの直接衝突へ進む場合は市場全体に影響があります。日本株でも防衛需要への期待と、世界的なリスク回避による株価下落は同時に起こり得ます。
🇺🇦🇪🇺 11.ウクライナ――2026年の資金確保と2027年への条件
欧州委員会とウクライナは、2026年の予算・防衛需要を満たすための資金手段を特定したと共同声明で説明しました。2027年分の450億ユーロの配分も、既定の条件に従って迅速に進める方針です。資金手段の確保と、全額の実際の支払いは同義ではありません。(Ukrinform 10/1、Reuters 10/1)
投資上の分析:これは、短期的な資金不足で政府運営や防衛調達が急停止するリスクを弱める情報です。一方、戦闘の終結や、来年の必要資金がすべて解決したことを意味しません。支援の継続は防衛関連企業の需要を支え得ますが、受注先と納期は個別に確認する必要があります。
資金支援には、支払い条件、制度改革、調達手続きが伴います。政治合意から資金移動、契約、製造、納入まで時間がかかるため、支援額をそのまま企業の当期売上に置き換えることはできません。
欧州の財政面では、防衛支出、エネルギー対策、社会保障の優先順位が課題になります。ただし、今回の声明だけで国債金利の上昇を予測する根拠はありません。国債発行、税収、支出計画などと組み合わせて判断します。
影響セクターは、防衛、機械、電力設備、建設です。復興関連の需要は長期テーマとして残りますが、戦争継続中の工事・保険・回収リスクも大きいため、復興期待だけで企業利益を見積もらないことが大切です。
🇺🇦 12.軍事技術――FP-7の初実戦使用と量産への課題
ゼレンスキー大統領は、国産の戦術弾道ミサイルFP-7を初めて実戦使用したと発表しました。Reutersによると、使用地点や標的は公表されていません。射程約200キロメートルという説明は軍事分析者によるもので、戦果や命中精度が独立に検証されたわけではありません。(Reuters 10/1)
投資上の分析:新兵器では、初実戦使用と継続的な供給能力を分けます。一発が使われた事実は開発の進展を示しますが、戦況を変えるには量産、部品供給、運用人員、保守、目標情報が必要です。
兵器が多様化すると、相手側は迎撃手段と警戒範囲を広げる必要があります。ただし、攻撃能力の拡大が、そのまま短期的な停戦を近づけるとは限りません。抑止効果と報復の激化は、どちらも考えられるためです。
投資家が確認するべき指標は、生産数量、調達価格、資金源、重要部品の供給、納入計画です。技術発表だけでは収益性を判断できません。日本や米国の上場企業が関与する具体的な契約は今回確認できていないため、関連銘柄を推定で挙げません。
監視セクターは、防衛、誘導装置、通信、電子部品です。軍事技術が高度化するほど、装置単体より、検知から指揮・迎撃までの仕組み全体への投資が重要になるという分析です。
🇨🇳🇵🇭🇹🇼 13.台湾近海――中国調査船とフィリピン沿岸警備隊の対峙
フィリピン沿岸警備隊は、台湾に近いバタネス周辺で活動していた中国調査船に対し、大型巡視船と航空機を派遣したと発表しました。現地紙Daily Tribuneは中国海警船の介入も報じています。中国側は通常の活動だったとしてフィリピンの対応を批判しており、海域と活動の評価が対立しています。(Daily Tribune 10/1、Reuters 10/1)
投資上の分析:これは台湾への攻撃や海上封鎖が始まったという報道ではありません。ただし、台湾南方の海域で複数の船が接近し、双方の当局が異なる正当性を主張する状況は、衝突や誤認の監視対象になります。
フィリピン側は海底ケーブルに関係する海域での調査目的に疑問を示していますが、ケーブル破壊や軍事目的が確認されたわけではありません。調査活動、情報収集の疑い、実際の妨害行為を混同しないことが重要です。
米国・日本への主な波及経路は、半導体供給、海上輸送、通信の安定性です。もし緊張が商船航行や工場出荷へ及べば、現地に製造拠点を持たない企業にも影響します。一方、今回の海上対峙だけから半導体生産停止を推定することはできません。
監視セクターは、半導体、電子機器、海運、通信、防衛です。次は、対峙の解消、船舶の継続滞在、航行警報、商船航路、通信障害の有無を確認します。政治声明より、民間活動の具体的な変化を重視します。
🇰🇷🇰🇵 14.朝鮮半島――地雷事件後も対話を維持、軍備強化を併行
The Korea Heraldは、李在明大統領が10月1日の国軍の日の演説で、地雷爆発で負傷した兵士に言及し、北朝鮮との対話と緊張緩和を訴えたと報じました。韓国側・国連軍司令部の停戦協定違反との評価に対し、北朝鮮側は責任を否定しています。(The Korea Herald 10/1)
ハンギョレは、朝鮮中央通信が公表した金与正氏の談話を引用し、北朝鮮が地雷事件への関与を否定し、韓国側を非難したと伝えています。この記事の分析と、北朝鮮の声明そのものの内容は分けて読みます。(ハンギョレ 10/1)
Reutersは、韓国大統領が原子力潜水艦、AIを使った指揮統制、レーザー迎撃などの防衛強化方針も示したと報じました。原子力潜水艦の建造目標は2030年代半ばであり、すぐに運用が始まる話ではありません。(Reuters 10/1)
投資上の分析:対話の呼び掛けは、偶発的な軍事衝突を抑える方向の情報です。一方、北朝鮮の否定と警告が続いているため、双方が緊張緩和で合意した状態ではありません。「対話を提案した」と「対話が再開した」は違います。
原子力潜水艦は原子炉で推進する潜水艦であり、核兵器を搭載する潜水艦とは同義ではありません。防衛投資を評価する際は、研究、法制度、燃料、建造設備、実際の発注を確認します。長期構想だけで今年の企業利益を増額することはできません。
影響セクターは、防衛、造船、レーダー、電子部品、サイバーセキュリティです。朝鮮半島で衝突が拡大する場合は、韓国の半導体・自動車供給を通じて米国・日本の市場全体に影響があります。
🇺🇸🇨🇳🇨🇦 15.通商――G20でも摩擦の解消は確認できず
APは、G20貿易相会合で過剰生産や強制労働に関する主要な合意が得られなかったと報じました。Reutersは米国が中国の産業政策を批判し、関税制度の見直しを求めたと伝えています。会合開催を、そのまま関税撤回や対立解消と受け止めることはできません。(AP 10/1、Reuters 10/1)
投資上の分析:日本企業への影響は、日本から米国への輸出だけでは測れません。中国、カナダ、メキシコなどにある生産拠点の原料・部品・完成品が国境を越えるたびに、関税や規制の影響を受ける可能性があります。
企業を比較する際は、売上地域だけでなく、生産地域と調達地域を確認します。米国売上が多くても現地生産比率が高ければ、輸入関税の影響は異なります。ただし、現地工場が輸入部品に依存している場合は、その費用が残ります。
中国製品への規制が第三国市場へ輸出を押し出すと、米国以外で価格競争が強まる可能性もあります。米国市場で保護される企業が、世界全体で同じ恩恵を受けるとは限りません。燃料高による費用増と、輸出競争による販売価格圧力が同時に起こる企業には注意が必要です。
監視セクターは、自動車、鉄鋼、電池、機械、半導体、消費財です。追加関税の対象・税率・発効日が確定するまでは、報道された政治方針と実際の企業負担を区別します。広範な通商制限に発展する場合は市場全体に影響があります。
🇧🇷🇻🇪 16.中南米――ブラジル選挙とベネズエラ原油の行き先
Reutersは、10月4日のブラジル大統領選第1回投票を前に、ルラ大統領とフラビオ・ボルソナロ氏の競争が接近していると報じました。過半数に届かなければ10月25日に決選投票となります。世論調査上の接戦は、勝者の確定を意味しません。(Reuters 10/1)
投資上の分析:米国・中国との関係、財政、国営企業への政策が監視対象です。ただし、候補者の政治的な分類から、資源株や通貨の方向を一律に決めることはできません。選挙結果と、その後の経済政策を分けて確認します。
また、ベネズエラの9月原油輸出は前月比で約9%減の日量108万バレルとなる一方、米国向けは日量62万9,000バレルに増加しました。Reutersは高い運賃による値引き交渉や輸送遅延を背景として報じています。(Reuters 10/1)
投資上の分析では、世界の輸出総量と各地域の調達量を区別します。総輸出が減っても米国向けが増えるなら、米国と欧州・アジアで調達条件が異なります。中東以外の供給があっても、運賃と原油の品質によって代替効果は変わります。
関連銘柄はCVX シェブロンです。ただし、今回の輸出データから同社の利益増減を直接算定することはできません。契約条件、操業、回収、政策の継続性が必要です。中南米の監視セクターは、石油、鉱業、農業、商社、海運です。
🇺🇸 17.朝の追補――RTXのSM-6大型契約は「最大額」と「売上」を分ける
日本時間午前6時15分のReuters報道では、米海軍がRTXのRaytheon部門に、SM-6ミサイル生産の最大244億ドルの複数年契約を付与しました。基本5年に追加の選択期間2年を含みます。議会による資金措置が、生産投資の実行上の課題として指摘されています。午前5時の定点観測後の追補です。(Reuters 10/1)
関連銘柄はRTX RTXです。今回の材料は、地域情勢から間接的に需要を推定する情報よりも、企業の受注に近い情報です。ただし、契約の最大額を今年の売上や利益に計上することはできません。
投資上の分析では、資金確保、実際の発注、納入数量、生産費用、利益率を確認します。契約が大きくても、工場・人材・部品の先行投資が増えれば、短期の現金収支に負担がかかることがあります。
防衛関連株の評価には、受注残、売上への転換速度、利益率、現金創出力の四つが必要です。受注残が増えたことと、一株利益が同じ比率で増えることは別です。生産能力の拡大が進むかを、今後の会社説明で確認します。
日本の監視銘柄としては7011 三菱重工業を挙げますが、RTXの今回の契約を三菱重工業の受注と結び付ける根拠はありません。米国の契約材料と、日本の防衛予算・個別契約は独立に評価します。
🇮🇳🇺🇸 18.朝の追補――米印交渉は継続、合意間近とはいえず
日本時間午前5時15分のReuters報道によると、米通商代表グリア氏は、インドとの貿易協議が続いているものの、合意は間近ではないと述べました。争点は特定されているとの説明ですが、解決したという意味ではありません。こちらも午前5時以降の追補です。(Reuters 10/1)
投資上の分析:インドを生産拠点の分散先として評価する際は、対米輸出条件も確認します。中国から移転すれば通商リスクがすべて消えるとは限りません。生産費、物流、原産地規則、部品調達を合わせて考える必要があります。
一方、合意が間近でないことから、協議の決裂や新たな制裁を断定することもできません。交渉継続、暫定合意、正式な制度変更には段階があります。株価が合意期待で動いた場合は、期待と確認できた進展の差が重要です。
監視セクターは、電子機器、自動車部品、医薬品、繊維、物流です。企業ごとの影響を評価するには、米国向け売上とインドでの生産割合が必要です。今回は新しい税率や企業別影響が確認できていないため、具体的な利益減少額は示しません。
🇯🇵🇺🇸 19.米国・日本への波及――企業ごとの負担を数式で確認
米国経済:軽油高は貨物輸送、農業、建設を通じて幅広い価格に伝わります。企業が費用を販売価格へ転嫁できれば家計負担が増え、転嫁できなければ利益が減ります。どちらが起きるかは競争環境と契約で変わり、物価指標への反映にも時間差があります。
日本経済:ドル建て燃料価格に加え、為替が円建て負担を左右します。仮に燃料価格が10%上がり、ドル円が5%上昇する円安となれば、単純な掛け算では円建て価格は1.10×1.05=1.155、約15.5%上がります。これは条件を置いた計算例であり、実際の為替予測ではありません。
企業利益への影響も、条件を置けば整理できます。売上に対する燃料費の割合を10%、燃料価格上昇を20%と仮定すると、価格転嫁や数量変更がない場合、追加費用は売上の2%です。もとの営業利益率が5%なら、単純計算で3%へ下がり、営業利益は40%減ります。
ただし、これは実在企業の予想ではありません。実際には燃料の価格固定、費用削減、運賃改定、補助措置、購入時期などが影響します。重要なのは、燃料費の割合が低く見えても、利益率が薄い会社では利益への影響が大きくなることです。
石油精製では、製品販売価格と原料価格の差だけでなく、稼働率と販売量を確認します。5020 ENEOSホールディングスは監視銘柄ですが、製品価格上昇が自動的に増益を保証するわけではありません。原油の調達費と在庫評価も業績に影響します。
資源株、防衛株が相対的に強くても、金利上昇や世界的な株式売却によって下落する場合があります。「業績に追い風」と「株価が必ず上がる」を分けます。燃料高が広範な物価と金利に波及する場合は、市場全体に影響があります。
🌐 20.関連銘柄・セクターの整理
| 材料 | 銘柄・コード | 投資上の確認点 |
|---|---|---|
| 資源価格上昇 | 1605 INPEX | 販売価格、販売量、為替、操業費。原油上昇だけで利益増額を確定しない。 |
| 石油製品の供給不足 | 5020 ENEOSホールディングス | 精製・販売の採算、設備稼働、原料調達、在庫評価。 |
| 航空燃料高 | 9202 ANAホールディングス | 燃料調達条件、価格固定、運賃への転嫁、需要。 |
| 米国の大型ミサイル契約 | RTX RTX | 最大契約額、議会の資金措置、納入、利益率を分ける。 |
| 防衛需要の継続 | 7011 三菱重工業 | 日本の個別受注と生産能力。米国企業の契約を自社受注と混同しない。 |
| ベネズエラ原油 | CVX シェブロン | 操業、契約、回収、政策の継続性。 |
この表は、ニュースの波及を確認するための監視対象です。RTXの契約以外について、今回の出来事による企業の業績修正を確認したものではありません。日本の4銘柄の証券コードは各社の株式情報で確認しています。(INPEX 10/2確認、ENEOS 10/2確認、ANA 10/2確認、三菱重工 10/2確認)
影響セクター:石油・ガス、石油精製、航空、陸運、海運、物流、損害保険、防衛、造船、半導体、通信、化学、農業、食品です。燃料不足と通商摩擦が金利・消費へ広がる場合は、市場全体に影響があります。
🌐 21.今後の判断を変える三つのシナリオ
① 供給改善:中国の輸出許可再開、欧州の備蓄出荷、製油所復旧、安全な海峡通航が確認される場合です。燃料価格の下落は運輸・航空の支援材料になり得ます。ただし、外交合意だけでは改善と判定せず、船積みと到着を確認します。
② 制限継続:大規模な攻撃が増えなくても、輸出制限や航行不安が残る場合です。この局面では、供給量を確保できる企業と、費用を転嫁できる企業の差が広がります。注目するのは企業の利益率、在庫、運転資金であり、原油価格だけではありません。
③ 軍事的拡大:米国・イラン間の攻撃再開、主要設備の損傷、商船被害の増加、東アジアや欧州での衝突が確認される場合です。複数地域の危機が重なると、調達先を変える余地が減ります。この場合は市場全体に影響があります。
三つのシナリオに確率は付けていません。今回の報道だけでは、根拠のある発生確率を算出できないためです。日々の観測では、どの事実が確認されれば見方を変えるかを先に決める方が、見出しに振り回されにくくなります。
明朝は、中国の輸出許可、欧州の備蓄放出決定、米国の輸出制限、ホルムズ海峡の商船被害、台湾南方の対峙、朝鮮半島の追加行動を確認します。ブラジル選挙については、週末の結果とその後の政策説明が次の判断材料です。
🇯🇵🇺🇸 22.投資家としての対応
本日の優先事項は、燃料費と利益率に対する保有企業の耐性を確認することです。資源・防衛の追い風だけに目を向けると、同じ危機が運輸、消費、金利に与える負担を見落とします。指数投資でも、構成企業全体の利益と評価倍率を通じて影響を受けます。
長期投資では、企業の成長力と短期の供給障害を分けます。一方、近い将来に必要な資金は、地政学ニュースによる価格変動を受けやすい株式に依存し過ぎないよう、支出時期から逆算することが大切です。これは今回のニュースだけで長期保有資産を一括売却するという判断ではありません。
私ならこれ:短期資金を確保したうえで、長期の分散投資を軸に置き、追加投資の判断では「原油価格」より「軽油・ジェット燃料の供給改善」を優先して確認します。今回の危機が企業利益へ広がるかを見極める、最も直接的な観測点だからです。

