
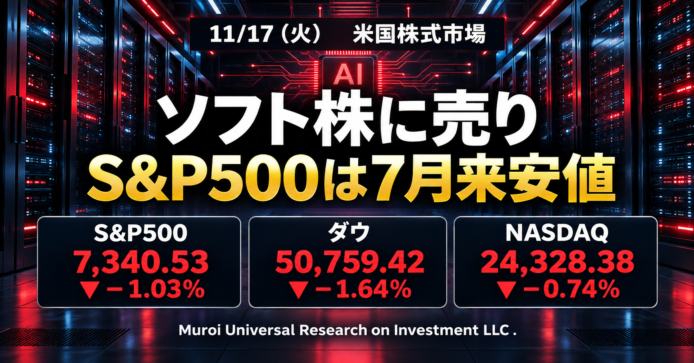

室井のマーケット視点
11/17の米国市場は、引け後のエヌビディア決算を前にした警戒ムードが最後まで晴れず、3指数そろって下落しました。S&P500は-1.03%で7月下旬以来の安値で引け、ダウは取引中に一時1,000ドルを超える下げとなりました。S&P500構成銘柄の9割近くが値下がりする全面安で、VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は26.28まで上がっています。
売りの中心はソフトウェア株でした。セールスフォースが-9.45%、イントゥイットが-7.17%、サービスナウが-6.51%と大きく売られています。翌18日にはAnthropicのIPO(新規株式公開)の価格決定が予定されており、「AIが既存のソフトウェアの仕事を置き換えるのでは」という警戒が再び強まった形です。一方、引け後に出たエヌビディア決算は売上高1,158億ドルと予想を上回り、時間外取引では+1.60%と持ち直しました。
いまの市場は「AIで稼ぐ側」と「AIに仕事を奪われる側」の線引きを急いでいて、同じテクノロジー株でも値動きが真逆になりやすいと感じます。コロナショックで下落が何日も続いたときも、私は定期積立だけは止めませんでした。指数全体で見れば、こういう日に慌てて売る理由は乏しいと思います。投資は自己責任にてお願いします。
S&P500のヒートマップ
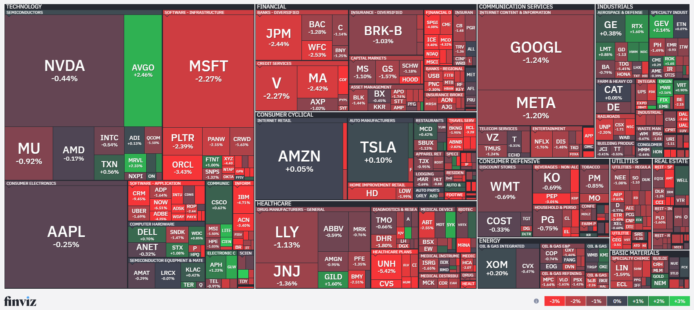

5%以上上昇したS&P500構成銘柄
該当する銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- GPN:Global Payments Inc.(先端技術) -5.01%
決済処理の大手です。当日に確認できる個別材料は乏しく、ソフトウェア関連株への一斉売りに巻き込まれた形とみられます。金融セクターが-1.75%と11セクターで最も弱く、カード決済など金融寄りの事業を持つ銘柄にも資金流出が広がりました。PER(株価収益率)は100倍を超えており、割高感のある銘柄ほど売られやすい地合いでした。 - MKC:McCormick & Co Inc.(生活必需品) -5.09%
スパイス・調味料の大手です。当日の個別材料は確認できず、生活必需品セクター全体が-1.17%と下げるなかで売りが優勢でした。10年国債利回りが5%台と高い水準にあり、配当目的で買われやすいディフェンシブ株(景気に左右されにくい銘柄)の魅力が相対的に薄れていることも、下げを大きくした一因と考えられます。 - UNH:Unitedhealth Group Inc.(ヘルスケア) -5.42%
米最大の医療保険会社です。当日に確認できる個別の悪材料は見当たらず、年初から続くメディケア・アドバンテージ(高齢者向け公的医療保険の民間運営プラン)の採算悪化懸念が根強いなかで売られました。ダウ平均は株価の高い銘柄ほど影響が大きい仕組み(株価平均型)のため、UNHの下落はダウの-1.64%という大きな下げの一因になりました。 - FICO:Fair Isaac Corp.(先端技術) -5.68%
信用スコア(個人の返済能力の点数)で知られる企業です。当日の個別の新材料は確認できず、ソフトウェア・アプリケーション銘柄への一斉売りの流れで下落しました。住宅ローン審査で使われる事業が柱のため、NAHB住宅市場指数が25と予想の29を下回った住宅市場の弱さも、買い控えにつながったとみられます。 - WDAY:Workday Inc.(先端技術) -5.80%
人事・財務のクラウドソフトを提供する企業です。個別ニュースはなく、AIエージェント(人に代わって業務を自動でこなすAI)が既存のSaaS(インターネット経由で提供するソフトウェア)を置き換えるとの懸念から、同業のサービスナウやイントゥイットとともに売られました。Anthropicの上場を前に、AI関連へ資金を移す動きも出ているようです。 - CCI:Crown Castle Inc.(不動産) -5.82%
携帯電話の通信塔を貸し出すREIT(不動産投資信託)です。当日の個別材料は確認できません。10年国債利回りが5.10%と高止まりし、借入の多いREITには資金調達コストの面で逆風が続いています。11月4日にはSpaceXの携帯事業参入への期待で6%上昇しており、その上昇分を吐き出す動きも重なったとみられます。 - FSLR:First Solar Inc.(先端技術) -5.83%
米国の太陽光パネル大手です。当日の新しい材料は確認できず、11月12日までの1週間で約12%下落していた流れが続きました。株価は過去1年の高値から4割以上下にあり、受注の見通しや政策の不透明感が重しのまま、反発の手がかりを欠いています。市場全体のリスク回避で、値動きの大きい銘柄から売られました。 - NKE:Nike Inc.(一般消費材) -6.30%
11月16〜17日に開いた投資家向け説明会(インベスターデー)の本番当日に大きく下げました。大中華圏の売上減少が4四半期続き、利益率の回復時期をどこまで具体的に示せるかが焦点でした。終値35.85ドルは52週安値の水準に近く、説明会の内容が投資家の不安を払うには至らなかった可能性があります。 - SBAC:SBA Communications Corp.(不動産) -6.46%
CCIと同じ通信塔REITで、同業そろっての下落となりました。個別の材料は確認できず、長期金利の高止まりで利回り商品としての魅力が落ちていることが響いたとみられます。11月初めにはSpaceX関連の期待で買われていただけに、地合いが悪化すると利益確定売りが出やすい状態でした。 - NOW:ServiceNow Inc.(先端技術) -6.51%
企業の業務管理ソフトの大手です。会社からの発表はなく、ソフトウェア株全体への売りで約6.5%下落しました。出来高は約2,370万株と大きく、機関投資家がソフトウェア株の持ち高を落とす動きが目立ちました。AIエージェントの普及で、利用者数に応じて課金する従来型の収益モデルが揺らぐとの見方が重しです。 - INTU:Intuit Inc.(先端技術) -7.17%
会計・税務ソフトの大手です。当日の個別材料は確認できず、ソフトウェア株への一斉売りの中で下げ幅が大きくなりました。税務申告や経理の作業はAIで自動化しやすい分野と見られやすく、AIによる代替懸念が出るたびに売られやすい銘柄です。ソフトウェア株の代表的なETFであるIGVも、この日は3%超下げました。 - CRM:Salesforce Inc.(先端技術) -9.45%
S&P500で最も下げた銘柄です。終値194.52ドルは8月中旬以来の安値で、年初来の下落率は約26%に広がりました。会社固有の悪材料は確認できず、Anthropicの上場を前にAIによる業務ソフト代替への警戒が集中しました。PERは約17.7倍と過去の水準より低いものの、この日は割安さより懸念が優りました。
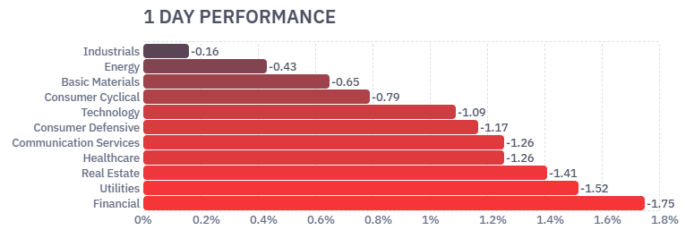
セクター別騰落率
11セクターすべてが下落しました。下げが小さかったのは工業・産業(-0.16%)とエネルギー(-0.43%)で、大きかったのは金融、公益事業、不動産です。AI関連の値動きが荒いなか、AI投資の減速が景気全体に響くとの懸念が銀行株にまで広がり、金利に敏感なセクターも売られました。テクノロジー株のなかでもソフトウェアの下げが目立ち、エヌビディアは-0.48%にとどまるなど、AIの「恩恵を受ける側」と「脅かされる側」で明暗が分かれた一日でした。
- 金融(Financial) -1.75%
11セクターで最も大きな下げです。AI投資が減速すれば経済全体が冷え込み、貸出や投資銀行業務にも響くとの懸念から銀行株に売りが出ました。JPモルガン・チェースは-2.7%で、前日にZelle(米国の個人間送金サービス)の送金遅延が起きたことも嫌気されています。決済のGPNも-5.01%と大きく下げ、金融全体に資金流出が広がりました。 - 公益事業(Utilities) -1.52%
本来は守りに強いセクターですが、この日は大きく下げました。10年国債利回りが5.10%と高い水準にあり、配当利回りで選ばれやすい公益株の相対的な魅力が落ちています。また、AIデータセンターの電力需要への期待で買われてきた面があるため、AI関連への警戒が強まると、その期待分がはがれやすい構造になっていると感じます。 - 不動産(Real Estate) -1.42%
通信塔REITのSBAC(-6.46%)とCCI(-5.82%)がそろって大きく下げ、セクターを押し下げました。REITは借入で物件を持つため、長期金利が高いほど資金調達の負担が重くなります。週明けから10年国債利回りが5%を超える水準で推移しており、金利に敏感な不動産株には買いが入りにくい状況が続いています。 - ヘルスケア(Healthcare) -1.26%
最大手のUNHが-5.42%と大きく下げ、セクター全体の重しになりました。ヘルスケアは過去6か月で+20.77%と市場平均を大きく上回ってきたセクターで、全面安の日には利益確定の売りが出やすくなります。医療保険の採算や政策の行方など、銘柄ごとの不安材料にも資金の流れが敏感に反応しています。 - 通信サービス(Communication Services) -1.26%
ウォルト・ディズニーは決算が予想を上回ったにもかかわらず、-1.48%で取引を終えました。このセクターは年初来-11.31%と11セクターで最も成績が悪く、好材料が出ても買いが続きにくい状態です。広告やコンテンツの事業にもAIによる変化の波が及ぶとの見方があり、投資家の評価は慎重なままです。 - 生活必需品(Consumer Defensive) -1.17%
景気に左右されにくいセクターですが、MKCが-5.09%と大きく下げました。年初来では+17.14%と好調だったため、リスク回避の日でも資金の逃げ場にはならず、むしろ利益確定に回された形です。金利の高止まりで、債券と比べた配当の魅力が落ちていることも、このセクターには逆風です。 - 先端技術(Technology) -1.10%
ソフトウェア株が下げを主導し、CRM(-9.45%)、INTU(-7.17%)、NOW(-6.51%)が大きく売られました。一方、時価総額の大きいエヌビディアは-0.48%にとどまり、セクター全体の下げを和らげています。同じテクノロジーでも、AIの計算基盤を担う半導体と、AIに置き換えられる懸念のあるソフトウェアで、評価がはっきり分かれました。

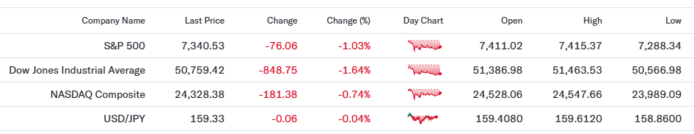
主要3指数とドル円の動き
3指数とも始値から大きく下げ、取引中の安値から少し戻して引けました。特にダウの下げが大きく、株価の高い銘柄が値を下げた影響がはっきり出ています。為替はほぼ横ばいで、円建てで見た米国株の評価は、指数の下落分がほぼそのまま響く形です。
- S&P500(7,340.53、前日比-1.03%)
始値7,411.02から売られ、一時7,288.34まで下げました。安値からは少し戻したものの、終値は7月下旬以来の低い水準です。前日の-1.92%に続く2日連続の大きな下げで、S&P500構成銘柄の9割近くが値下がりしました。特定の業種に限らず、市場全体から資金が引き揚げられた日といえます。ただ、エヌビディアなど時価総額の大きい半導体株の下げが小さかったため、指数としては-1%程度にとどまりました。 - Dow30(50,759.42、前日比-1.64%)
848.75ドル安で、取引中には一時1,000ドルを超える下げとなりました。ダウ平均は株価の高い銘柄ほど影響が大きい仕組みのため、UNH(-5.42%)、セールスフォース(-9.45%)、ホーム・デポ(-2.45%)といった値がさ株(株価水準の高い銘柄)の下落が強く響きました。景気敏感株の銀行に加え、守りに強いはずのヘルスケアまで売られ、大型株全体に慎重さが広がっています。 - NASDAQ(24,328.38、前日比-0.74%)
取引中は一時約2.1%下げ、23,989.09と4月以来の安値をつけました。その後はエヌビディアの決算を前に半導体株が下げ幅を縮め、3指数で最も小さな下げで引けています。ソフトウェア株が大きく売られる一方で、AIの計算基盤を担う半導体株は持ちこたえ、グロース株(成長期待で買われる銘柄)の中で資金の選別が進みました。決算後の時間外ではエヌビディアが上昇しており、18日の値動きが注目されます。 - ドル円(159.33円、前日比-0.04%)
ほぼ横ばいでした。日中の安値は158.86円、高値は159.61円です。10年国債利回りが5.10%と日米の金利差は大きいままですが、160円は今年の夏に日米が協調して円買い介入(為替相場を動かすための政府の売買)を行った水準で、日本の財務省も警戒を強めています。介入への警戒が円安の上値を抑えている状態です。日本から米国株に投資する場合、円安で米国株の下落が少し和らぐ面がありますが、介入で急に円高に振れると円建ての評価が目減りする点には注意が必要です。

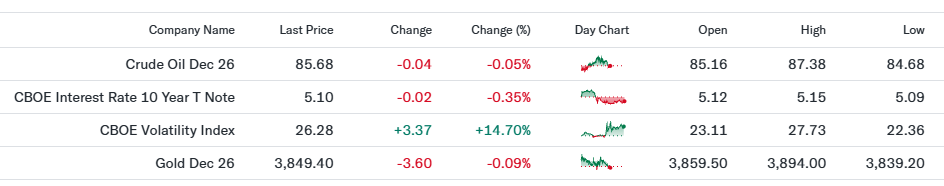
原油先物・米10年国債利回り・VIX・金先物の動き
株式が全面安となるなか、安全資産とされる国債には買いが入り、利回りは小幅に低下しました。一方、VIX指数は大きく上がり、投資家の不安が数字にはっきり表れています。原油と金はほぼ横ばいでした。
- WTI原油先物(85.68ドル、前日比-0.05%)
ほぼ横ばいで引けました。取引中は87.38ドルまで上がる場面がありましたが、上げを保てませんでした。イランとの戦争の行方が見通せず、北海ブレント原油は93ドル台に上がるなど中東リスクは残っています。ただ、11月に入って和平への期待から原油は大きく下げており、物価の押し上げ圧力は夏ほど強くありません。 - 米10年国債利回り(5.10%、前日比-0.35%)
前日比-0.35%は利回りの変化率で、0.35ポイント低下の意味ではありません。取引中は5.15%まで上がりましたが、株安で安全資産の国債に資金が移り、5.10%まで下がりました。先週は物価の上振れでFRB(米連邦準備制度理事会)の引き締め観測が強まり、利回りは約0.3ポイント上がっています。5%台の金利は、企業の借入負担や株価の割高感を測るうえで重い水準です。 - VIX指数(26.28、前日比+14.70%)
大きく上昇し、取引中は27.73まで上がりました。一般にVIXは20を下回ると落ち着いた相場、20を超えると不安が強い相場とされ、26台は警戒感がかなり高い状態です。2日連続の株安に加え、エヌビディア決算という大きな材料を前に、値下がりに備える保険(プットオプション)の需要が高まったとみられます。 - 金先物(3,849.40ドル、前日比-0.09%)
ほぼ横ばいでした。株安の日は安全資産として金が買われることが多いものの、この日は3,894.00ドルまで上げたあと伸び悩みました。10年国債利回りが5%台と高く、利息を生まない金は金利の面で不利な状況です。ドル円も横ばいで、ドルの強さにも大きな変化はなく、買いの決め手を欠きました。

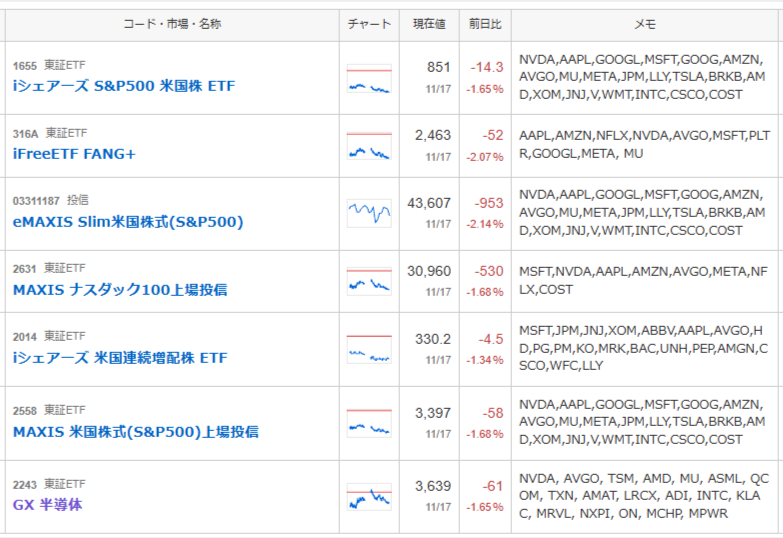
私の米国株ポートフォリオ 前日比-1.81%
前日比は-1.81%でした。日本で売買するETFや投資信託は、前日の米国市場の動きを1日遅れで反映するため、今回の数字は主に16日の米国株安(S&P500は-1.92%)によるものです。値動きを見ると、FANG+のような大型テック中心のETFと、S&P500に連動する投資信託の下げが大きく、連続増配株のETFは下げが比較的小さく収まりました。配当を重視する銘柄の多いETFが、相場の荒れた日に下支え役になったと感じます。17日の米国株安は、今日の東京市場で反映される見込みです。VIXが26台まで上がった局面では、短期の値動きに一喜一憂しないことが大切だと思います。分散を保ったまま、淡々と持ち続けるつもりです。

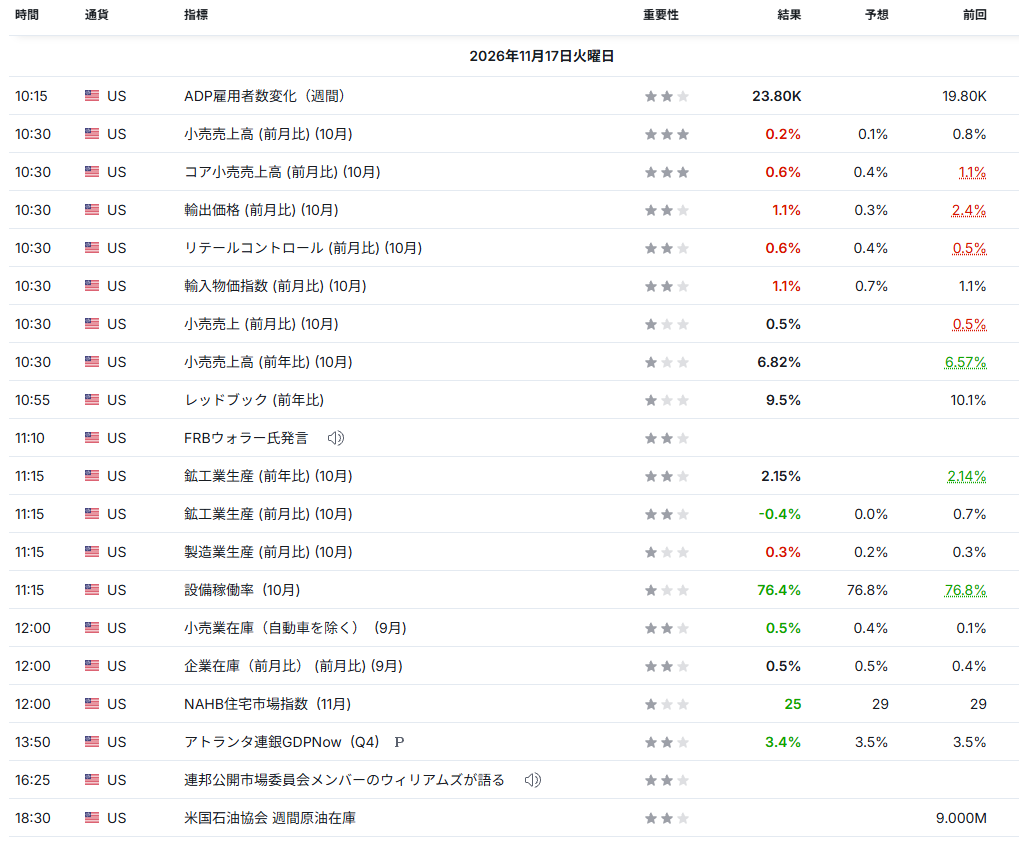
経済指標発表結果
- 小売売上高(10月:前月比+0.2%、予想+0.1%、前回+0.8%)
予想をわずかに上回りました。前回の+0.8%から伸びは鈍ったものの、9月はガソリン価格の上昇がかさ上げしていたため、減速は想定の範囲内です。前年比では+6.82%と、名目では消費がしっかり続いています。景気が底堅いことは株式にとって安心材料ですが、物価が高いなかでの消費の強さは、FRBが利下げに動きにくい理由にもなります。この日は株価への影響は限られました。 - リテールコントロール(10月:前月比+0.6%、予想+0.4%、前回+0.5%)
自動車やガソリンなど振れの大きい項目を除いた数字で、GDP(国内総生産)の個人消費の計算に使われるため、市場が最も重視する部分です。予想を上回り、前回からも加速しました。年末商戦を前に、家計の消費意欲は保たれていると読めます。景気後退の心配を和らげる一方、物価の高止まりと合わせると、長期金利が下がりにくい要因になります。 - 鉱工業生産(10月:前月比-0.4%、予想0.0%、前回+0.7%)
予想に反して減少しました。前回の大きな伸びの反動に加え、公益(電気・ガス)の生産などが落ち込んだとみられます。製造業生産に限ると前月比+0.3%で予想の+0.2%を上回っており、工場の動き自体が崩れているわけではありません。この日、工業・産業セクターの下げが-0.16%と小さかったのも、製造業の底堅さと整合的です。 - NAHB住宅市場指数(11月:25、予想29、前回29)
住宅建設業者の景況感を示す指数で、50が良し悪しの境目です。予想を大きく下回り、25という低い水準まで落ち込みました。10年国債利回りが5%台で住宅ローン金利が高く、住宅の買い手が手を出しにくい状態が続いています。この日はホーム・デポが決算上振れでも-2.45%と売られ、住宅関連への慎重な見方が株価にも表れました。 - 輸入物価指数(10月:前月比+1.1%、予想+0.7%、前回+1.1%)
予想を上回り、2か月続けて1%を超える上昇となりました。原油高の影響が残っていることに加え、ドル高が続くなかでも輸入品の価格が上がっており、物価の押し上げ圧力が根強いことを示しています。輸出物価も前月比+1.1%と高い伸びでした。先週の物価上振れと合わせ、FRBが引き締め寄りの姿勢を崩しにくい材料です。 - 設備稼働率(10月:76.4%、予想76.8%、前回76.8%)
工場などの設備がどれだけ使われているかを示す指標で、予想と前回を下回りました。80%を超えると需給が引き締まり物価が上がりやすいとされ、76%台は余力がある状態です。鉱工業生産の減少と合わせ、生産面では過熱感がないことを示しています。物価の面では安心材料ですが、景気の勢いが落ちてきた兆しとも読めます。
全体として、消費は予想より強く、生産と住宅は弱いという「まだら模様」の結果でした。物価関連の数字は高めで、FRBの利下げを期待しにくい状況に変わりはありません。

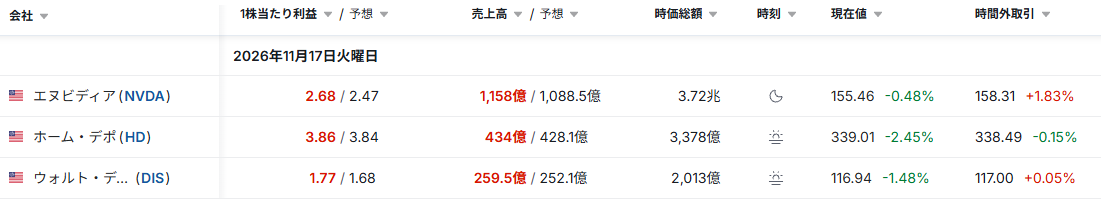
主要銘柄の決算発表結果
- NVDA:NVIDIA Corp.(先端技術)
引け後に発表した8〜10月期決算は、EPS(1株当たり利益)2.68ドルで予想の2.47ドルを上回り、売上高も1,158億ドルと予想の1,088.5億ドルを約6%上回りました。ジェンスン・ファン氏の辞任後、コレット・クレス暫定CEOのもとで初の決算です。通常取引は-0.48%でしたが、時間外では+1.60%と上昇しています。AIデータセンター向けの需要がなお強いことを数字で示した形で、AI投資全体への不安を和らげられるかが焦点です。 - HD:Home Depot Inc.(一般消費材)
8〜10月期のEPSは3.86ドルで予想の3.84ドルをわずかに上回り、売上高も434億ドルと予想の428.1億ドルを上回りました。既存店売上高は+2.2%で、会社は「結果は想定を上回った」としています。それでも株価は-2.45%でした。住宅ローン金利の高止まりで住宅市場の回復が遅れていることが重しで、同じ日に発表されたNAHB住宅市場指数の弱さも、慎重な見方を強めました。 - DIS:Walt Disney Co.(通信サービス)
7〜9月期のEPSは1.77ドルで予想の1.68ドルを上回り、売上高も259.5億ドルと予想の252.1億ドルを上回りました。テーマパークや動画配信が業績を支える構図が続いています。ただ、株価は-1.48%でした。全面安の地合いに加え、通信サービスセクターが年初来で大きく出遅れていることもあり、好決算だけでは買いが続きにくい状況です。

主な経済ニュース
- エヌビディア決算が予想を上回り時間外で上昇
エヌビディアの8〜10月期は、売上高が1,158億ドル、EPSが2.68ドルと、いずれも市場予想を上回りました。会社が8月に示した売上高見通し(1,080億ドル前後)も大きく超えています。株価は決算前の1か月で約3割下落していただけに、時間外では+1.60%と反発しました。AIへの投資がまだ拡大していることを示す内容で、長期投資では、次の四半期の見通しとデータセンター需要の持続性を確認したいところです。(TheStreet、Investing.com:11/17) - ソフトウェア株が急落、AnthropicのIPO価格決定を前に
セールスフォースが-9.45%でS&P500の最大の下落となり、サービスナウ、ワークデイ、イントゥイットなども大きく下げました。ソフトウェア株のETFであるIGVは3%超の下落です。AnthropicのIPOは18日に価格が決まり、19日に取引が始まる予定と報じられています。AIが既存の業務ソフトを置き換えるとの警戒が、上場を前に再燃しました。割安に見える銘柄でも、事業の将来像がはっきりするまでは値動きが荒くなりやすいと感じます。(CNBC、MLQ.ai:11/17) - エヌビディアにSECが調査と報道、CEO辞任後の混乱続く
エヌビディアでは11月12日にジェンスン・ファンCEOが辞任し、コレット・クレス最高財務責任者が暫定CEOを務めています。決算発表の直前には、米証券取引委員会(SEC)が同社を調査していると報じられました。ファン氏は、取締役会が株主のために最善と判断すれば復帰すると表明しています。経営体制の不透明さは、業績とは別に株価の変動要因として残ります。AIの中心企業だけに、後任選びの行方を落ち着いて見守りたいところです。(AP、TheStreet:11/17) - 10月の小売売上高、消費の底堅さを確認
10月の小売売上高は前月比+0.2%で予想の+0.1%を上回り、GDPの計算に使うリテールコントロールは+0.6%と予想の+0.4%を上回りました。物価が高いなかでも、家計の消費は崩れていません。景気の面では安心材料ですが、消費が強いほどFRBは利下げに慎重になりやすく、金利の高止まりにつながります。株式にとっては、強い景気と高い金利のどちらが重く見られるかで受け止め方が変わる指標です。(AP、Investing.com:11/17) - 住宅市場指数が25に低下、ホーム・デポは好決算でも下落
11月のNAHB住宅市場指数は25と、予想の29を大きく下回りました。ホーム・デポは売上高434億ドル、既存店売上高+2.2%と想定を上回る決算を出しましたが、株価は-2.45%でした。住宅ローン金利の高さが住宅の売買や改修需要を抑えているとの見方が根強く、住宅関連株の重しになっています。長期投資では、長期金利が落ち着く時期と住宅需要の回復が重なるかを確認したいところです。(Home Depot、AP:11/17) - 10年国債利回りは5.10%、株安で小幅低下
10年国債利回りは取引中に5.15%まで上がったあと、株安で安全資産に資金が移り5.10%まで下がりました。先週は物価の上振れとFRB高官の引き締め寄りの発言で、10年国債利回りが約0.3ポイント上昇し、5%台に乗せています。5%を超える金利は、企業の借入負担を重くし、株価の割高感を意識させやすい水準です。株式の評価が金利の動きに左右されやすい状況が当面続くとみています。(AP、Stocktwits:11/17) - イラン情勢の不透明感で原油は高止まり
北海ブレント原油は0.8%上がり1バレル93.14ドルとなりました。イランとの戦争の行方をめぐる不透明感が続き、原油は一進一退の値動きです。11月に入って和平への期待で大きく下げた反動もあり、中東情勢の報道ひとつで上下に振れやすい状態です。原油高は物価を通じて金利を押し上げるため、株式市場にとっても無視できない要素です。エネルギー価格の落ち着きを確認したいところです。(AP:11/17) - 米国、中国企業によるAI半導体の入手規制を強化へ
米国は、中国に本社を置く企業が海外の子会社などを通じて先端AI半導体を入手する抜け道をふさぐ方向で動いています。こうした報道が16日の米国株安の一因となりました。エヌビディアの売上見通しはもともと中国向けデータセンター売上を含んでいないものの、米中対立の激化は半導体の供給網全体に影響します。地政学リスクは個別企業では避けにくいため、分散投資の大切さを改めて感じます。(IC Markets、Ground News:11/17) - ドル円は160円目前、介入警戒が続く
ドル円は159円台で推移し、夏に日米が協調介入した160円が目前に迫っています。日本の為替担当の高官は、介入の可能性を忘れるのは早すぎると市場をけん制しました。日本銀行は12月に利上げに動くとの見方が多く、日米の金利差が縮まれば円高方向に振れる可能性があります。円安は米国株の円建て評価を押し上げてきましたが、急な円高は目減りにつながるため、為替の動きも合わせて見ておきたいところです。(New Straits Times、Trading Economics:11/13) - アジア株も下落、韓国KOSPIは2.6%安
米国株安を受けて、17日は欧州とアジアの株式市場も幅広く下落しました。半導体関連の比重が大きい韓国のKOSPIは2.6%下げ、2月以来の安値で引けています。AIへの投資をめぐる不安が、米国だけでなく世界の半導体関連株に広がっている形です。新興国株は米国株が軟調なときに下落率がさらに大きくなりやすく、私が全世界株より米国株を優先している理由のひとつでもあります。(AP、STL.News:11/17)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
2日続けて大きく下げ、VIXも26台まで上がりました。画面の赤い数字が続くと、つい何かしなければと思いがちですが、私は毎朝こうして数字を書き留めることで、気持ちを落ち着けています。下げた日の記録も、後から振り返ると「あのとき慌てなくてよかった」と思える材料になるものです。エヌビディアの決算は数字の上では力強く、今日の市場がそれをどう受け止めるかを、また明朝しっかり確認します。毎朝読んでくださる皆さんのおかげで、このブログを続けられています。いつも本当にありがとうございます。こちらから応援いただけると嬉しいです。
それでは、今日も深呼吸をひとつして、明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

