
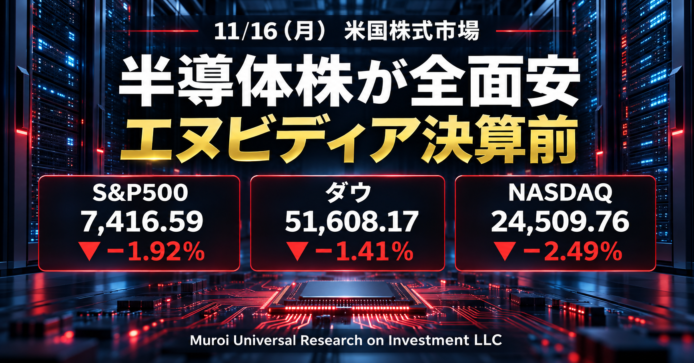

室井のマーケット視点
11/16の米国市場は、AI・半導体株から資金が一斉に引き揚げられた一日でした。S&P500は-1.92%、NASDAQは-2.49%と下げ幅が大きく、S&P500構成銘柄(時価総額100億ドル以上)で5%以上下落した銘柄は30に上りました。一方、5%以上上昇したのは決算を好感されたタイソン・フーズの1銘柄だけです。上げと下げの数の差が、投資家の守りの姿勢をそのまま表しています。
売りの中心は、17日に決算を控えるエヌビディアの周辺です。ジェンスン・フアン氏のCEO辞任をめぐる混乱に加え、米商務省が東南アジアなどのデータセンター経由で中国がAI半導体を使う道をふさぐ新規則を出しました。半導体製造装置、メモリー、光通信、データセンター向け電源と、AI投資の「川下」まで売りが広がった点が特徴です。VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は約20%上昇して23台に乗り、不安の高まりが数字に出ました。
AI投資が電力・冷却・通信設備まで裾野が広いからこそ、期待がしぼむ局面では関連株がまとめて売られます。ただ、売られた企業の受注や設備の必要性が一晩で消えたわけではありません。今週はエヌビディア決算、米中首脳会談、大型IPO(新規株式公開)と材料が続き、値動きは荒くなりそうです。こういう週こそ積立を淡々と続け、指数全体で市場に居続けることを大切にしたいと思います。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- TSN:Tyson Foods Inc.(生活必需品) +8.72%
食肉大手のタイソン・フーズは、取引開始前に発表した7〜9月期決算で、調整後EPS(1株当たり利益)0.61ドル、売上高145.9億ドルといずれも予想を上回りました。牛肉事業は2026年度に6.54億ドルの赤字でしたが、2027年度は「3億ドルの赤字〜1億ドルの黒字」まで改善する見通しを示し、増配も発表したことで買いが集まりました。
5%以上下落したS&P500構成銘柄
- FSLR:First Solar Inc.(先端技術) -5.10%
太陽光パネル大手のファースト・ソーラーは、当日に確認できる個別材料は乏しいものの、前週まで5営業日続落していた流れが止まりませんでした。米10年国債利回りが5%台と高く、発電所の建設資金を借り入れで賄う太陽光事業には逆風が続いているとみられます。リスクを避ける動きの中で、値動きの大きい銘柄として売られました。 - ANET:Arista Networks Inc.(先端技術) -5.21%
データセンター内の高速ネットワーク機器を手がけるアリスタ・ネットワークスは、AIインフラ関連株への売りに巻き込まれました。エヌビディア決算を前に、AIサーバー向け投資の伸びが鈍るのではないかという警戒が強まり、ネットワーク機器も同じテーマの銘柄として持ち高(保有している株の量)を減らす動きが出ました。 - AMAT:Applied Materials Inc.(先端技術) -5.41%
半導体製造装置(半導体を作るための機械)最大手のアプライド・マテリアルズは、フィラデルフィア半導体株指数(SOX)の大幅安に連動しました。米商務省が中国のAI半導体利用を制限する新規則を出したことで、中国向けの装置需要が減るとの警戒から、売りが優勢でした。 - KLAC:KLA Corp.(先端技術) -5.43%
半導体の検査・測定装置に強いKLAは、製造装置株の一角として売られました。出来高は約1,032万株と多く、機関投資家が半導体関連の比率を一斉に落とした様子がうかがえます。対中規制の強化が装置メーカーの受注に波及するとの警戒も重なりました。 - MPWR:Monolithic Power System Inc.(先端技術) -5.50%
AIサーバー向けの電源用半導体を供給するモノリシック・パワー・システムズは、エヌビディア関連の部品株として売りが出ました。エヌビディアの業績見通しが自社の受注に直結しやすい銘柄のため、決算発表前に持ち高を軽くする動きが出たとみられます。 - STX:Seagate Technology Holdings Plc(先端技術) -5.54%
ハードディスク大手のシーゲイトは、メモリー・記憶装置株の全面安の中で下落しました。AIデータセンター向けの大容量需要で株価が大きく上がってきた分、利益確定売りが出やすい状態でした。同業のサンディスクやマイクロンの急落とあわせ、記憶装置関連がまとめて売られました。 - AMD:Advanced Micro Devices Inc.(先端技術) -5.58%
AMDは、エヌビディアの対抗馬として買われてきた分、決算を前にした利益確定売りが出ました。米商務省の新規則は、AMDのAI向け半導体も対象に含むと報じられており、海外データセンター向け出荷への影響が警戒されました。出来高は約3,564万株と膨らみました。 - TWLO:Twilio Inc.(先端技術) -5.58%
企業向け通信ソフトのトゥイリオは、当日に確認できる個別材料は乏しく、成長株全体への売りに押されたとみられます。AI関連の期待で評価が高まっていたソフトウエア株も、市場全体がリスクを減らす局面では値動きの大きさから売られやすくなりました。 - RDDT:Reddit Inc.(通信サービス) -5.67%
掲示板サイト運営のレディットは、当日に確認できる個別材料は乏しく、値動きの大きい成長株として売られたとみられます。AI企業へのデータ提供収入が成長要因の一つとされてきたため、AI関連への警戒が広がった日は、この銘柄にも売りが及びやすくなっています。 - ALB:Albemarle Corp.(素材) -5.74%
リチウム大手のアルベマールは、当日に確認できる個別材料は乏しく、素材セクター全体の下落(-2.91%)に連動しました。電気自動車や蓄電池向けの需要に左右されやすい銘柄で、景気や金利に敏感な株を手放す動きの中で売りが優勢でした。 - COIN:Coinbase Global Inc.(金融) -6.11%
暗号資産(仮想通貨)取引所のコインベースは、暗号資産市場の軟調が続く中で下落しました。手数料収入と保有する暗号資産の評価益の両方が相場に連動するため、株価の振れ幅は市場全体より大きくなりがちです。出来高は約1,117万株でした。 - DDOG:Datadog Inc.(先端技術) -6.14%
クラウドの監視ソフトを提供するデータドッグは、AIインフラ関連の売りに連れ安しました。AIの利用拡大でクラウドの利用量が増えるという期待が株価を支えてきたため、AI投資への警戒が強まる日は、この期待の分だけ売られやすくなりました。 - TTWO:Take-Two Interactive Software Inc.(通信サービス) -6.30%
ゲーム大手のテイクツーは、19日の「グランド・セフト・オートVI」発売を前に、朝方は3%超上昇していました。しかし相場全体が崩れる中で上げを失い、大幅安で終えました。発売前の期待で買われてきた分、材料出尽くしを意識した売りが出たとみられます。 - SKYD:Skydance Corp.(通信サービス) -6.38%
映画・メディアのスカイダンスは、当日に確認できる個別材料は乏しい状況です。前週も下落が目立っており、出来高は約1,654万株と多めでした。通信サービスセクター全体の下落(-2.54%)の中で、値動きの大きい銘柄として売りが続いたとみられます。 - VRT:Vertiv Holdings Co.(工業・産業) -6.63%
データセンター向けの電源・冷却設備を手がけるバーティブは、AIインフラ関連として売られました。水冷を含む冷却技術や無停電電源は、AIデータセンターに欠かせない設備です。需要そのものより、エヌビディア決算前の持ち高調整が先に出た形だと私はみています。 - LRCX:Lam Research Corp.(先端技術) -6.65%
半導体製造装置のラムリサーチは、メモリー向け装置の比率が高く、メモリー株の急落と歩調を合わせて下げました。出来高は約1,216万株です。中国は同社の大口の売り先で、対中規制の強化が受注に響くとの警戒も売りにつながりました。 - COHR:Coherent Corp.(先端技術) -6.75%
光通信部品のコヒレントは、データセンター内の光ファイバー接続に使う部品が主力です。AIサーバー同士をつなぐ通信量の拡大で買われてきた銘柄のため、AIインフラ全体への警戒が強まると売りが集中しやすく、同業のルメンタムやシエナとそろって大きく下落しました。 - FCX:Freeport-McMoRan Inc.(素材) -6.84%
銅の大手鉱山会社フリーポート・マクモランは、出来高約1,949万株を伴って下落しました。当日の個別材料は確認できませんが、銅はデータセンターや送電網の需要期待で買われてきた面があり、AIインフラへの警戒と景気敏感株の売りが重なったとみられます。 - SMCI:Super Micro Computer Inc.(先端技術) -6.85%
AIサーバー組み立てのスーパー・マイクロ・コンピューターは、取引開始前から3%台の下落となり、日中に下げ幅を広げました。エヌビディアのGPU(画像処理半導体)を載せたサーバーが主力で、同社の業績見通しへの依存度が高いことから、決算前の警戒売りが出ました。 - GLW:Corning Inc.(先端技術) -6.93%
ガラス・光ファイバー大手のコーニングは、データセンター向け光ファイバーの需要期待で上昇してきた銘柄です。光通信関連がそろって売られた流れに沿って下落しました。当日に確認できる個別材料は乏しく、テーマ全体の持ち高調整とみられます。 - DELL:Dell Technologies Inc.(先端技術) -6.96%
デル・テクノロジーズは、取引開始前の時点で5%強下落しており、AIサーバー関連として売りが続きました。AIサーバーは売上が大きい半面、利益率が低めで、部品の値上がりも重荷です。投資家がAIサーバー事業の採算に慎重になっている様子がうかがえます。 - TER:Teradyne Inc.(先端技術) -7.00%
半導体の検査装置を手がけるテラダインは、AI向け半導体の検査需要で買われてきました。半導体株の全面安の中で、上昇してきた銘柄ほど売りが強まる展開となりました。当日に確認できる個別材料は乏しく、セクター全体の調整とみられます。 - INTC:Intel Corp.(先端技術) -7.07%
インテルは出来高が約9,986万株と際立って多く、大口の売りが集中しました。エヌビディアの対抗馬として買われてきた銘柄からの利益確定に加え、輸出規制強化への警戒も重なりました。米政府が出資する企業でもあり、米中関係の動きに敏感に反応しやすくなっています。 - MRVL:Marvell Technology Inc.(先端技術) -7.23%
データセンター向けの通信用半導体やカスタムAIチップを手がけるマーベルは、日中に7%を超えて下げ、そのまま安値圏で終えました。エヌビディア以外のAI半導体を期待して集まっていた資金が、決算を前に一度引き揚げられた形です。 - HOOD:Robinhood Markets Inc.(金融) -7.45%
個人向け証券アプリのロビンフッドは、出来高約2,764万株を伴って下落しました。個人投資家の売買や暗号資産取引が収益の柱のため、株式・暗号資産の両市場が冷え込む日は業績への連想から売られやすく、コインベースと同じ流れになりました。 - MU:Micron Technology Inc.(先端技術) -7.57%
メモリー大手のマイクロンは、AI向けの高性能メモリー(HBM)で大きく買われてきた分、下げも大きくなりました。報道では、エヌビディアの競合や関連銘柄から利益を確定する動きが目立ったとされます。出来高は約2,650万株でした。 - BE:Bloom Energy Corp.(工業・産業) -7.66%
燃料電池でデータセンターに電力を供給するブルーム・エナジーは、法律事務所が経営陣への調査開始を発表したことも重なり、売りが優勢でした。直近1か月で約26%下落しており、AI電力関連として買われた分の反動が続いています。 - CIEN:CIENA Corp.(先端技術) -8.19%
光通信機器のシエナは、データセンター同士をつなぐ長距離通信の需要で上昇してきました。当日に確認できる個別材料は乏しく、光通信関連の一斉安に巻き込まれたとみられます。期待が先行して買われた銘柄ほど、今回は下げ幅が大きくなりました。 - LITE:Lumentum Holdings Inc.(先端技術) -8.54%
光通信部品のルメンタムは、AIデータセンター向けのレーザー部品が好調で株価が大きく上昇していた銘柄です。この日はエヌビディア決算を前に大きく売られ、下落率でS&P500構成銘柄の上位に入りました。上昇幅が大きかった分の持ち高調整とみられます。 - SNDK:Sandisk Corp.(先端技術) -8.58%
フラッシュメモリー大手のサンディスクは、この日の下落率が最も大きい銘柄となりました。AI向けの記憶装置需要で急上昇してきた分、利益確定売りが集中しました。メモリー株はもともと価格の上下が激しい業界で、期待が揺らぐと売りが一気に膨らみます。
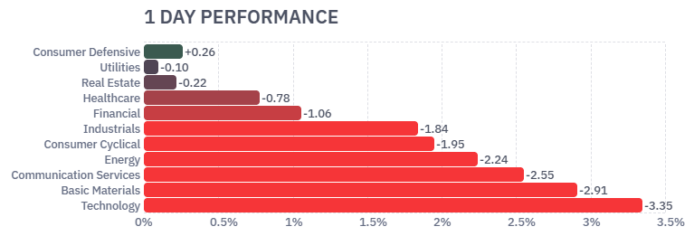
セクター別騰落率
11セクターのうち10セクターが下落し、上昇は生活必需品(+0.28%)だけでした。下落率が最も大きかったのは先端技術(-3.34%)で、素材、通信サービス、エネルギーが続きます。公益事業(-0.10%)や不動産(-0.22%)は小幅安にとどまり、資金がAI・景気敏感株からディフェンシブ株(景気に左右されにくい株)へ移った形です。エヌビディア決算と米中首脳会談を前に、値動きの大きい株を手放す動きが市場全体を覆いました。
- 先端技術(Technology) -3.34%
5%以上下落した30銘柄のうち、20銘柄が先端技術でした。サンディスク(-8.58%)、ルメンタム(-8.54%)、インテル(-7.07%)など、半導体・メモリー・光通信・AIサーバーが軒並み安くなっています。エヌビディア決算前の利益確定と、米商務省の新規則による対中ビジネスへの警戒が重なりました。AI投資の恩恵が広い分、売りも広く及んだ一日です。 - 素材(Basic Materials) -2.91%
フリーポート・マクモラン(-6.84%)とアルベマール(-5.74%)が下げを主導しました。銅やリチウムは、データセンター、送電網、電気自動車への需要期待で買われてきた資源です。AIインフラへの警戒が素材株にも波及し、景気敏感株を減らす動きと重なりました。週間でも-7.52%と下げが大きく、資源株の調整が続いています。 - 通信サービス(Communication Services) -2.54%
テイクツー(-6.30%)、スカイダンス(-6.38%)、レディット(-5.67%)がそろって下落しました。このセクターには大型のネット広告企業も含まれ、AI関連の期待で評価が高まっていた銘柄が多い点が下げにつながりました。月間では-9.75%と、先端技術と並んで調整が深くなっています。 - エネルギー(Energy) -2.24%
WTI原油先物が-3.51%と大きく下げ、石油会社の株価を押し下げました。世界的な供給過剰の見通しが続き、中東情勢の緊張が和らいだ局面からの下落基調が止まっていません。年初来では+34.88%と最も上昇しているセクターのため、利益確定が出やすい状況でもあります。 - 一般消費材(Consumer Cyclical) -1.94%
5%以上下落した銘柄はありませんでしたが、セクター全体が幅広く売られました。米10年国債利回りが5%台で高止まりし、12月の利上げが確実視される中、住宅や自動車ローンなどの借入負担を通じて、個人消費が冷えることへの警戒から売られたとみられます。景気に敏感な消費関連株は、こうした局面で敬遠されがちです。 - 工業・産業(Industrials) -1.84%
データセンター向け電源・冷却のバーティブ(-6.63%)や、燃料電池のブルーム・エナジー(-7.66%)が下げを主導しました。AIデータセンター関連の設備株が工業・産業セクターに多く含まれるため、半導体株の下落がこのセクターにも波及しています。週間では-2.47%でした。 - 金融(Financial) -1.06%
ロビンフッド(-7.45%)とコインベース(-6.11%)が大きく下げました。いずれも株式・暗号資産の売買手数料が収益の柱で、市場心理の冷え込みが直撃した形です。一方で、金利の高止まりは銀行の利ざや(貸出金利と預金金利の差)を広げる面もあり、セクター全体の下げは-1.06%と、市場全体より小さく収まりました。

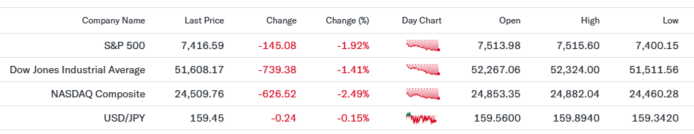
主要3指数とドル円の動き
主要3指数はそろって下落し、いずれも始値付近が当日の高値、引け値付近が安値という「一方通行」の下げでした。とくにNASDAQの下げが大きく、AI・半導体株への売りが指数の差に表れています。
- S&P500(7,416.59、前日比-1.92%)
S&P500は7,513.98で始まり、取引終了にかけてじりじり下げて、安値7,400.15に近い水準で終えました。5%以上下落した構成銘柄が30に上る一方、5%以上の上昇は1銘柄だけで、売りが市場全体に広がったことがわかります。上昇したセクターは生活必需品のみで、資金がディフェンシブ株へ逃げた形です。エヌビディアは指数に占める比率が大きく、同社の決算は指数全体の方向を左右します。決算を見極めるまでは、買いを手控える投資家が多かったとみられます。 - Dow30(51,608.17、前日比-1.41%)
ダウは52,267.06で始まり、日中の安値51,511.56に近い水準で終えました。下げ幅は739ドル余りです。ダウはハイテク比率が相対的に低く、S&P500やNASDAQより下落率は小さく済みました。それでも、景気敏感株や大型株にも売りが及び、ディフェンシブな銘柄だけでは指数を支えきれませんでした。米中首脳会談を控え、貿易や規制をめぐる不透明感が大型の多国籍企業にも広がっています。 - NASDAQ(24,509.76、前日比-2.49%)
NASDAQは主要3指数で最も大きく下げ、下げ幅は626ポイントに達しました。始値24,853.35から一度も上向かず、安値24,460.28近くで引けています。半導体、メモリー、光通信、AIサーバーなど、AIインフラの中核銘柄がそろって5%以上下げたことが響きました。フアン氏の辞任問題、対中規制の強化、今週予定の大型IPOによる資金の吸収と、AI株に重い材料が同時に重なった一日でした。 - ドル円(159.45円、前日比-0.15%)
ドル円は159円台半ばで小幅な円高でした。日中の高値は159.89円で、160円に近づくと上値が重くなる動きです。米国は12月の利上げが確実視され、日米の金利差は大きいままですが、160円付近では日本の通貨当局による為替介入(政府・日銀が円を買い支えること)への警戒が強く、円安が進みにくくなっています。株安でリスクを避ける円買いもわずかに入りました。円建てで米国株を持つ私たちにとっては、株安に小幅な円高が加わり、評価額の下げが少し大きくなる日でした。

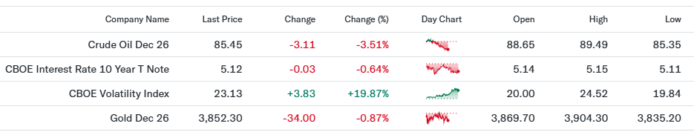
原油先物・米10年国債利回り・VIX・金先物の動き
原油、利回り、金がそろって下がり、VIXだけが大きく上昇しました。株・商品から資金が抜け、債券に一部が向かうリスク回避の典型的な形です。
- WTI原油先物(85.45ドル、前日比-3.51%)
WTI原油先物は88.65ドルで始まり、85ドル台前半まで下げて終えました。世界的な供給過剰の見通しが続き、中東情勢の緊張が和らいでからの下落基調が止まっていません。株安で景気減速への警戒が強まったことも、原油需要の弱さを連想させました。原油安はインフレ(物価上昇)を抑える方向に働くため、利上げ観測を和らげる材料になり得ます。 - 米10年国債利回り(5.12%、前日比-0.64%)
米10年国債利回りは5.12%に低下しました。前日比-0.64%は利回りの変化率で、0.64ポイント低下の意味ではありません(実際の低下幅は約0.03ポイントです)。株安で安全資産の国債が買われ、利回りが下がりました。ただ、市場は12月の利上げを確実視しており、5%台という高い水準は変わっていません。企業の借入負担や、成長株の評価には引き続き重い水準です。 - VIX指数(23.13、前日比+19.87%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は20.00で始まり、一時24.52まで上昇して23.13で終えました。一般に20を下回ると市場は落ち着いている、20を超えると不安が強まっているとされます。エヌビディア決算、米中首脳会談、大型IPOという大きな材料が1週間に集中しており、値動きに備えるオプション(将来の売買の権利)の需要が膨らんだとみられます。 - 金先物(3,852.30ドル、前日比-0.87%)
金先物は3,869.70ドルで始まり、3,852.30ドルで終えました。株安の日には安全資産として買われることも多い金ですが、この日は売りが優勢でした。12月の利上げが確実視され、利息を生まない金は金利が高い局面で不利になります。株の損失を埋めるために、値上がりしていた金を売って現金を確保する動きも出やすい局面です。

私の米国株ポートフォリオ 前日比-1.43%
前日比は-1.43%でした。下げが最も大きかったのは半導体ETFの-6.26%で、FANG+やナスダック100連動のETFも-2%台半ばと、ハイテク比率の高いものほど下げています。一方、米国連続増配株ETFは-0.15%にとどまり、ディフェンシブ性の高い銘柄の多さが下げを小さくしてくれました。なお、日本で取引されるETFの16日の値は主に米国の13日(金)の動きを反映しており、今回の米国市場の急落は日本時間17日の取引に表れてきます。VIXが23台に上がり、しばらく荒い動きが続きそうですが、コロナショックで連日下げたときも積立はやめませんでした。分散を保ち、一日の値動きに一喜一憂しないつもりです。

経済指標発表結果
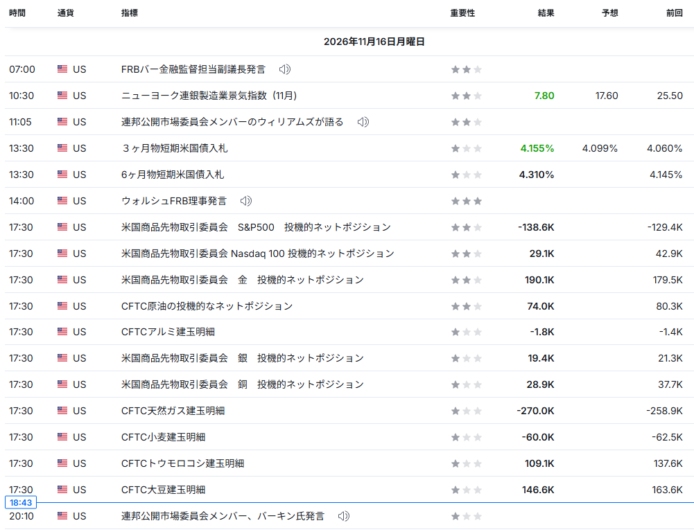
- ニューヨーク連銀製造業景気指数(11月:7.8、予想17.6、前回25.5)
ニューヨーク州の製造業の景況感を示す指数は7.8となり、予想の17.6を大きく下回りました。前回の25.5から急低下していますが、プラス圏は保っており、景気の拡大が止まったわけではありません。この指数は月ごとの振れが大きいことで知られます。強いインフレで利上げが確実視される中、景気の勢いが鈍ったことは過熱を冷ます材料にもなり、国債利回りの低下に小さく影響しました。 - 3か月物短期米国債入札(落札利回り:4.155%、予想4.099%、前回4.060%)
3か月物の短期国債(償還まで1年以内の国債)の落札利回りは4.155%と、前回の4.060%から上昇しました。短期金利は政策金利の見通しを素直に映すため、12月の利上げを市場が織り込んでいることが数字に出ています。現金や短期債で待機する資金にも4%台の利回りがつくため、リスクを取って株を買う動機が弱まりやすい環境です。 - 6か月物短期米国債入札(落札利回り:4.310%、前回4.145%)
6か月物の落札利回りは4.310%と、前回から約0.17ポイント上昇しました。3か月物より上昇幅が大きく、半年先にかけても利上げが続くという市場の見方を表しています。長期の10年債利回りがこの日は下がった一方、短期は上がっており、金融引き締めが続くことへの警戒と、景気減速への警戒が同時に出ている形です。 - CFTC S&P500投機筋ネットポジション(-13.86万枚、前回-12.94万枚)
CFTC(米商品先物取引委員会)が公表する、投機筋(短期の値上がり益を狙う投資家)のS&P500先物の買い越し・売り越しは、売り越しが13.86万枚に拡大しました。株価の下落を見込む短期資金が増えていることを示します。売り越しが大きい状態は、悪材料が出ると下げを加速させますが、好材料が出ると買い戻しで急反発する要因にもなります。 - CFTC ナスダック100投機筋ネットポジション(2.91万枚、前回4.29万枚)
ナスダック100先物の投機筋の買い越しは2.91万枚と、前回の4.29万枚から約3割減りました。ハイテク株への強気の賭けを減らす動きが、この日の急落以前から進んでいたことがわかります。AI関連株への期待が先物市場でも後退しており、今週のエヌビディア決算が持ち高を戻すきっかけになるかどうかが注目点です。 - CFTC 原油投機筋ネットポジション(7.40万枚、前回8.03万枚)
原油先物の投機筋の買い越しは7.40万枚に減少しました。供給過剰の見通しが強まる中で、値上がりを見込む資金が手を引いている様子がうかがえます。原油の値下がりはガソリン価格を通じて物価を落ち着かせる方向に働くため、インフレと利上げの行方を見るうえで重要な手がかりです。
景気指標は鈍化を示しつつ、短期金利は利上げを織り込んで上昇しています。景気の減速と引き締めの継続が同時に進む、株式にとっては難しい組み合わせです。

主要銘柄の決算発表結果
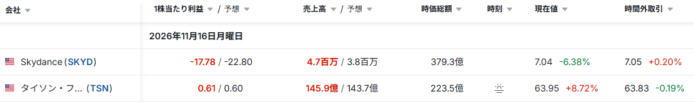
- SKYD:Skydance Corp.(通信サービス)
investing.comの決算カレンダーでは、16日付でEPS-17.78ドル(予想-22.80ドル)、売上高470万ドル(予想380万ドル)と、いずれも予想を上回る数値が示されています。ただ、同社は9日にパラマウント・スカイダンスの7〜9月期決算(売上高70.3億ドル、調整後EPS0.45ドル)を発表済みで、今回の数値とは規模が大きく異なり、どの事業・期間の決算かは確認できませんでした。株価は-6.38%で、決算より相場全体の売りの影響が大きかったとみられます。 - TSN:Tyson Foods Inc.(生活必需品)
タイソン・フーズの7〜9月期は、調整後EPSが0.61ドルと予想の0.60ドルを上回り、売上高も145.9億ドルと予想の143.7億ドルを上回りました。注目は牛肉事業で、牛の頭数不足で2026年度は6.54億ドルの赤字でしたが、2027年度は「3億ドルの赤字〜1億ドルの黒字」まで改善する見通しを示しました。増配も発表し、株価は+8.72%と、この日のS&P500構成銘柄(時価総額100億ドル以上)で唯一5%を超えて上昇しています。AI株から資金が抜ける中、景気に左右されにくい食品株に買いが向かった象徴的な動きでした。

主な経済ニュース
- エヌビディア決算を前にAI関連株が下落、フアン氏の辞任が投資家心理を冷やす
17日に決算発表を控えるエヌビディアの周辺で売りが広がりました。創業者のジェンスン・フアン氏が私生活上の問題からCEOを辞任し、同社株は前週に2012年10月以来の長い週間続落を記録していました。英紙はフアン氏がCEO復帰を検討していると伝えましたが、経営の先行きは不透明です。長期投資では、創業者が抜けた後も成長の仕組みが続くかを確認したいところです。(Yahoo!Finance、The Edge Malaysia:11/16) - 米商務省、東南アジアなど5か国へのAI半導体輸出に許可制を導入
米商務省産業安全保障局(BIS)は、シンガポール、マレーシア、タイ、インドネシア、ブラジルの5か国に先端AI半導体やサーバーを出荷する際、許可を必要とする暫定規則を出しました。中国企業がこれらの国のデータセンターを通じて遠隔でAI半導体を使う抜け道をふさぐ狙いです。海外データセンター向けの売上が大きい半導体企業には逆風となり、この日の半導体株安の一因になりました。(Bloomberg、Forbes:11/16) - トランプ大統領が訪中へ、19日にも習近平国家主席と会談
トランプ大統領は中国訪問に出発し、APEC(アジア太平洋経済協力)首脳会議が開かれる深圳で、19日に習近平国家主席と会談する予定です。会談直前に対中規制を強めたことで、交渉に向けた揺さぶりとの見方もあります。米中関係は関税、半導体、レアアース(希少な鉱物資源)など株価への影響が大きい分野に及ぶため、会談の結果は今週の大きな材料です。(Nikkei Asia:11/16) - アンソロピックが今週ナスダックに上場予定、AI投資の需要を試す場に
AI開発企業アンソロピックは、1株70〜78ドルの仮条件で8.25億株を売り出し、19日にナスダックでの取引開始を予定しています。時価総額は1兆ドルを超える規模になる見込みです。市場では、新規上場株を買うために既存のハイテク株を売る動きが出る可能性も指摘されています。上場後の値動きは、AI関連株全体への資金の入り方を測る目安になりそうです。(The Next Web、Renaissance Capital:11/10) - 12月の利上げを市場は完全に織り込み、ウォーシュFRB議長はAIの公聴会に出席
ウォーシュFRB(米連邦準備制度理事会)議長は、サンフランシスコ周辺で開かれたAIと雇用・生産性に関する公聴会に出席しました。市場は12月会合での利上げを完全に織り込み、0.5ポイントの大幅利上げの確率も1割弱あります。18日には10月会合の議事要旨が公表されます。利上げ局面では、株式の評価が抑えられやすい点を意識しておきたいところです。(Yahoo!Finance:11/16) - 半導体株の急落、エヌビディアのライバル株から利益確定の動き
報道によると、半導体株の下げはエヌビディアの競合と目されてきた銘柄に集中しました。マーベルやマイクロンは日中に7%超、インテルも6%前後下げ、輸出規制強化への警戒も加わりました。フィラデルフィア半導体株指数も日中に4%下落しました。AI半導体の需要が広く分かれる期待で買われた分、決算前にいったん資金が戻された形です。(Investing.com、The Edge Malaysia:11/16) - タイソン・フーズが急伸、牛肉事業の赤字縮小見通しを好感
食肉大手のタイソン・フーズは、7〜9月期のEPSと売上高が予想を上回り、2027年度に牛肉事業の赤字が大きく縮小する見通しを示しました。同社幹部は、牛の調達コストが下がり卸価格が保たれていることで、食肉加工の利幅が改善し始めていると説明しています。株価は2022年2月以来の大きな上昇となりました。ハイテク一辺倒でない業種の分散が、守りの日に効くことを示した例です。(Investing.com、Blockonomi:11/16) - 原油が続落、供給過剰の見通しが重荷
WTI原油先物は前日比-3.51%の85.45ドルに下落しました。世界的な供給過剰の見通しが強まり、中東情勢の緊張緩和で上乗せされていたリスク分がはがれ落ちています。北海ブレントも90ドル台前半から半ばで推移しています。原油安はガソリン代の低下を通じて物価を抑えるため、長い目で見れば消費や企業のコストにとって追い風になり得ます。(Trading Economics、FX Daily Report:11/16) - テイクツー、「GTA VI」発売を19日に控え朝方上昇も失速
ゲーム大手テイクツーは、19日に「グランド・セフト・オートVI」の発売を控え、米証券会社ジェフリーズが買い推奨と目標株価300ドルを改めて示したことで朝方は3%超上昇しました。しかし相場全体の下落に押され、終値は-6.30%でした。大型作品の発売は業績を押し上げる一方、期待で先に買われた分は発売前後に売られやすい点に注意したいところです。(CNBC:11/16) - 日本株も半導体安、日経平均は2.42%下落
16日の東京市場では日経平均株価が1,480円安(-2.42%)の59,662円となりました。アドバンテスト(-11.12%)、レーザーテック(-12.84%)、東京エレクトロン(-7.05%)など半導体関連が大きく下げ、韓国総合株価指数も-3.59%でした。米国の半導体株安が日本時間17日の取引にも波及する可能性があり、円建てで投資する私たちも連動の強さを意識したいところです。(Investing.com:11/16)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今朝は、画面のほとんどが赤く染まったヒートマップを前に、しばらく手が止まりました。下落した30銘柄の多くは、ここ1年ほどAIの期待で大きく買われてきた企業です。期待が大きいほど、揺り戻しも大きくなります。それでも、データセンターの現場を知る身として、電力も冷却も通信もこれから必要とされ続けると考えています。今週は大きな材料が続きますが、一つひとつの結果を落ち着いて確かめながら、毎朝この場所で記録を続けていきます。読んでくださる皆さんの存在が、早起きの何よりの励みです。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で一日を過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

