

室井のマーケット視点
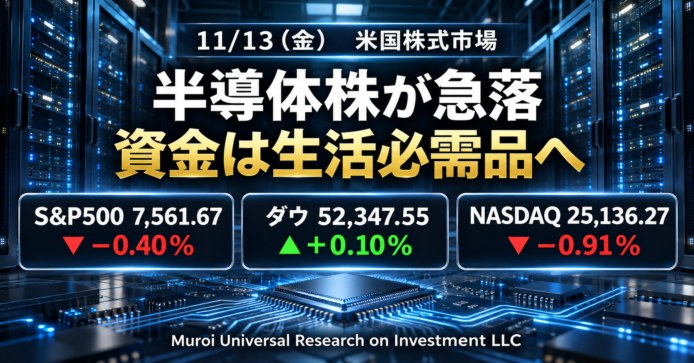
11/13(金)の米国市場は、半導体株から資金が抜け、生活必需品などの守りの株へ移った一日でした。S&P500は-0.40%、NASDAQは-0.91%と下げた一方、ダウは+0.10%と小幅に上昇し、指数の明暗がはっきり分かれました。
値動きの中心は半導体です。エヌビディアのジェンスン・フアン氏が前日にCEOを辞任し、今週はAMDやブロードコムに「エヌビディアの代わり」を期待した買いが集中していました。その反動で、この日はAMDが-8.75%、メモリー関連のサンディスクやウエスタンデジタルも5%以上下げています。加えて、10月の生産者物価指数(PPI、企業間の取引価格の物価指標)は前年比6.5%と高止まりし、10年国債利回りは5.15%まで上昇しました。12月の利上げはほぼ確実と見られており、金利の上昇が値上がりの大きかった成長株の評価を押し下げた形です。
私はデータセンターの建設・改修の現場を経験してきましたが、AIへの投資は半導体だけでなく、電力・冷却・通信設備まで長い時間をかけて広がっていくものです。1社の経営者の交代や1週間の値動きで、その流れ全体が止まるとは考えていません。週明け17日(火)にはエヌビディアの決算が控えており、値動きが荒くなる場面もありそうです。こうした時こそ、分散と積立を淡々と続けることが大切だと感じます。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
該当する銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- WDC:Western Digital Corp(先端技術) -5.06%
HDD(ハードディスク)大手で、データセンター向けの記憶装置の需要拡大を背景に、株価は大きく上昇してきました。この日は、サンディスク、マイクロン、SKハイニックスなどメモリー・記憶装置の銘柄がそろって売られ、その流れに巻き込まれました。当日に確認できる同社固有の悪材料は乏しく、半導体セクター全体の売りと金利上昇による利益確定売りとみられます。 - TER:Teradyne Inc(先端技術) -5.38%
半導体の検査装置(テスター)を手がける企業です。AI向け半導体の生産が増えるほど検査の需要も増えるため、AI関連銘柄として買われてきました。この日は半導体株に連動する上場投資信託(ETF)が4%を超えて下げる全面安となり、装置メーカーにも売りが広がりました。個別の材料は確認できず、セクター全体の調整による下落と考えています。 - SNDK:Sandisk Corp(先端技術) -5.61%
NAND型フラッシュメモリー(電源を切ってもデータが消えない記憶用の半導体)の大手です。AIデータセンターの記憶容量の需要で株価は大きく上がってきましたが、この日はマイクロンが約5%、SKハイニックスが約6%下げるなど、メモリー株が軒並み売られました。日中には一時9%程度下げる場面もあり、値上がりの大きかった銘柄ほど売りが集まりやすい地合いでした。 - COHR:Coherent Corp(先端技術) -6.00%
データセンター内の通信に使う光トランシーバー(光信号と電気信号を変換する部品)やレーザーを手がける企業です。AIサーバー同士をつなぐ高速通信の需要で注目されてきました。この日はエヌビディアの経営体制への不安からAIインフラ関連が広く売られ、同社もその流れで下げました。当日に確認できる個別の悪材料は見当たりません。 - CSCO:Cisco Systems Inc(先端技術) -6.24%
ネットワーク機器の最大手です。AIデータセンター向けの受注は伸びているものの、利益率の低いAI向けハードウェアの比率が上がり、粗利益率の低下が懸念されてきました。11月5日には大手証券による格下げもありました。この日はハイテク株全体の売りが重なり、6%を超える下落となっています。当日の新たな個別材料は確認できませんでした。 - DELL:Dell Technologies Inc(先端技術) -7.18%
エヌビディアのGPU(画像処理半導体、AIの計算に使う)を搭載したAIサーバーの販売で成長してきた企業です。エヌビディアのトップ交代で、供給計画や顧客との取引に影響が出るのではとの警戒が強まり、売りが優勢でした。メモリー価格の上昇によるコスト増も、以前から利益率を圧迫する要因として警戒されてきました。 - AMD:Advanced Micro Devices Inc(先端技術) -8.75%
フアン氏の辞任を受けて「顧客がAMDに乗り換える」との期待から、前日までの1週間で株価は約45%も急上昇していました。この日はその反動で大きく売られ、上昇分の一部を手放す形です。さらに、エヌビディアの問題が業界全体のリスクにつながるのではとの見方も出ました。一方で、AMDのシェア拡大を見込むアナリストの声も根強くあります。
セクター別騰落率
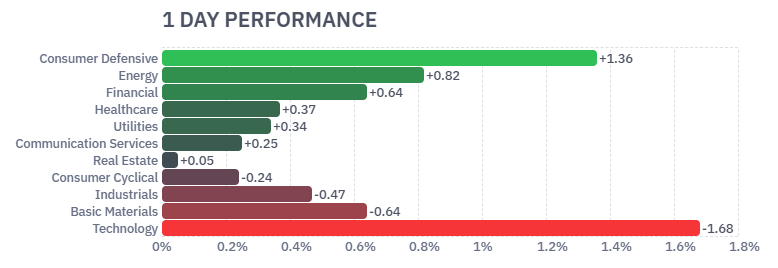
11/13は、11セクター中7セクターが上昇しました。ただし、時価総額の大きい先端技術が-1.67%と大きく下げたため、S&P500は下落となっています。上昇したのは生活必需品、エネルギー、金融、ヘルスケアなど、景気の波に左右されにくい分野や割安な分野でした。半導体から抜けた資金が、守りの株へ移る典型的な「ローテーション(資金の入れ替え)」の一日だったと感じます。金利が5%台で推移する中、利益が安定した企業を選ぶ動きが強まっています。
- 生活必需品(Consumer Defensive) +1.37%
食品、日用品、スーパーなど、景気に関係なく需要がある企業のセクターです。この日は、ハイテク株の値動きが荒くなる中で、投資家が安全な逃げ場として生活必需品に資金を移しました。インフレが続く局面では、値上げを価格に転嫁しやすい大手の日用品メーカーや小売りが評価されやすい面もあります。先端技術の急落とは正反対の動きで、市場全体の下げを和らげる役割を果たしました。 - 先端技術(Technology) -1.67%
11セクターで最も大きく下落しました。AMD(-8.75%)、デル(-7.18%)、シスコ(-6.24%)など、AIインフラに関わる銘柄が中心です。エヌビディアのトップ交代による不透明感に加え、10年国債利回りの上昇で、将来の利益を高く見込んで買われてきた成長株ほど評価が下がりやすくなっています。S&P500の約3割を占めるセクターのため、指数全体への影響も大きくなりました。

主要3指数とドル円の動き
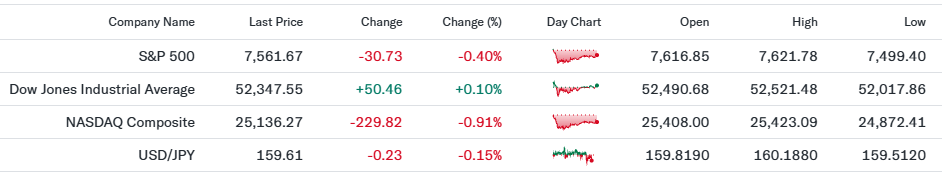
11/13は、ダウだけが小幅に上昇し、S&P500とNASDAQは下落しました。NASDAQの下げが最も大きく、半導体株の売りがそのまま指数の差になって表れています。3指数とも日中の安値からは戻して取引を終えており、売り一色ではありませんでした。
- S&P500(7,561.67、前日比-0.40%)
始値7,616.85から売られ、一時は7,499.40まで下げましたが、終値は安値から約60ポイント戻しています。半導体を中心とする先端技術が下げた一方、生活必需品や金融、ヘルスケアには買いが入り、指数の中で資金が入れ替わる展開でした。1日の値幅は約122ポイント(約1.6%)と大きく、エヌビディアの問題とPPIの結果を受けて、投資家の迷いが表れた値動きと感じます。今週全体では上昇を保つ見込みで、日中の安値から戻したことは安心材料です。 - Dow30(52,347.55、前日比+0.10%)
3指数の中で唯一上昇しました。ダウは30銘柄の株価平均で、ハイテク株の比率がS&P500やNASDAQより低く、日用品や金融、ヘルスケアなどの大型株の比重が大きい指数です。この日は守りの株へ資金が移ったことで買いが集まり、小幅ながらプラスを確保しました。日中は52,017.86まで下げる場面もありましたが、引けにかけて持ち直しています。景気に強い企業や配当の安定した企業を選ぶ動きが、ダウの底堅さにつながった一日でした。 - NASDAQ(25,136.27、前日比-0.91%)
AIや半導体、成長株の比率が高いため、3指数で最も大きく下げました。日中は24,872.41まで下げ、始値からは一時2%を超える下落となりましたが、終値ではやや戻しています。AMD、ブロードコム、インテルなど半導体株が軒並み売られたことが主因で、ハイテク大型株100銘柄で構成するナスダック100は日中に1.7%下げました。10年国債利回りが5.15%と高い水準にあることも、成長株には逆風です。17日のエヌビディア決算が次の方向を決める材料になりそうです。 - ドル円(159.61円、前日比-0.15%)
わずかに円高・ドル安となりました。米国の10年国債利回りは上昇しましたが、株安で安全な資産を求める動きが出て、円がやや買われた形です。日本政府・日銀は7月末に過去最大規模の円買い介入(為替相場を動かすための政府の売買)を行っており、160円に近づくと警戒感が強まります。日本から米国株に投資している場合、円高はドル建ての資産を円に換算した評価額を目減りさせますが、今回の0.15%の変化は小さく、株価の動きの方が影響は大きいといえます。

原油先物・米10年国債利回り・VIX・金先物の動き
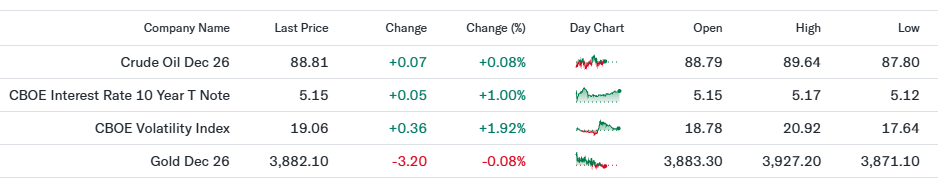
11/13は、10年国債利回りとVIXが上昇し、原油と金はほぼ横ばいでした。金利の上昇と市場の不安が同時に高まった一日です。
- WTI原油先物(88.81ドル、前日比+0.08%)
ほぼ横ばいでした。前日は、トランプ大統領がイランとの合意は必要ないとの姿勢を示したことで原油が上昇し、これが債券売り(利回りの上昇)を招きました。この日は大きな材料がなく、様子見の動きです。中東情勢は依然として不安定で、ホルムズ海峡の通航が滞れば原油価格が跳ね上がる可能性があります。原油高はガソリンや輸送費を通じて物価を押し上げるため、利上げ観測とも結び付きやすい点に注意が必要です。 - 米10年国債利回り(5.15%、前日比+1.00%)
前日比+1.00%は利回りの変化率で、1.00ポイント上昇したという意味ではありません。実際の上昇幅は約0.05ポイントです。日中には5.17%と10月以来の高い水準をつけました。PPIが前年比6.5%と高く、12月のFRB(米国の中央銀行)による利上げがほぼ確実視されていることが背景です。利回りの上昇は、企業の借入コストを増やし、将来の利益を割り引いて計算する成長株の評価を下げる方向に働きます。 - VIX指数(19.06、前日比+1.92%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、日中に20.92まで上昇しました。一般に20を超えると市場の不安が強い状態とされ、この日は一時その水準を超えています。終値は19.06と20を下回り、不安が一方的に広がったわけではありません。11月5日の急落時にはVIXが1日で約70%跳ね上がっており、それと比べれば落ち着いた動きです。エヌビディアの決算までは、神経質な値動きが続きそうです。 - 金先物(3,882.10ドル、前日比-0.08%)
ほぼ横ばいでした。日中は3,927.20ドルまで上昇する場面がありましたが、終値では小幅安となっています。株安で安全資産を求める買いが入った一方、金利の上昇は利息を生まない金にとって不利に働き、両方の力が打ち消し合った形です。ドル円で見るとドルがやや弱く、ドル安は通常、金価格の支えになります。利上げが続く局面では、金の上値は重くなりやすいと市場では見られています。

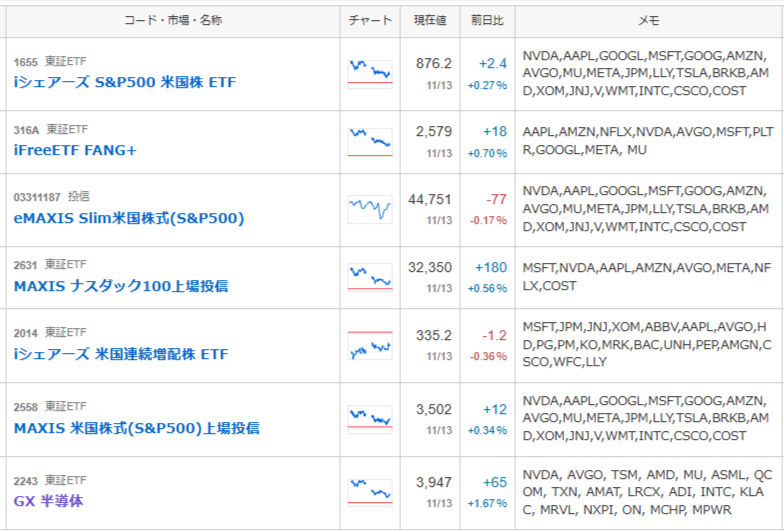
私の米国株ポートフォリオ 前日比+0.29%
昨日の米国市場の動きは、時差の関係で、日本時間の今日の評価額に反映されています。

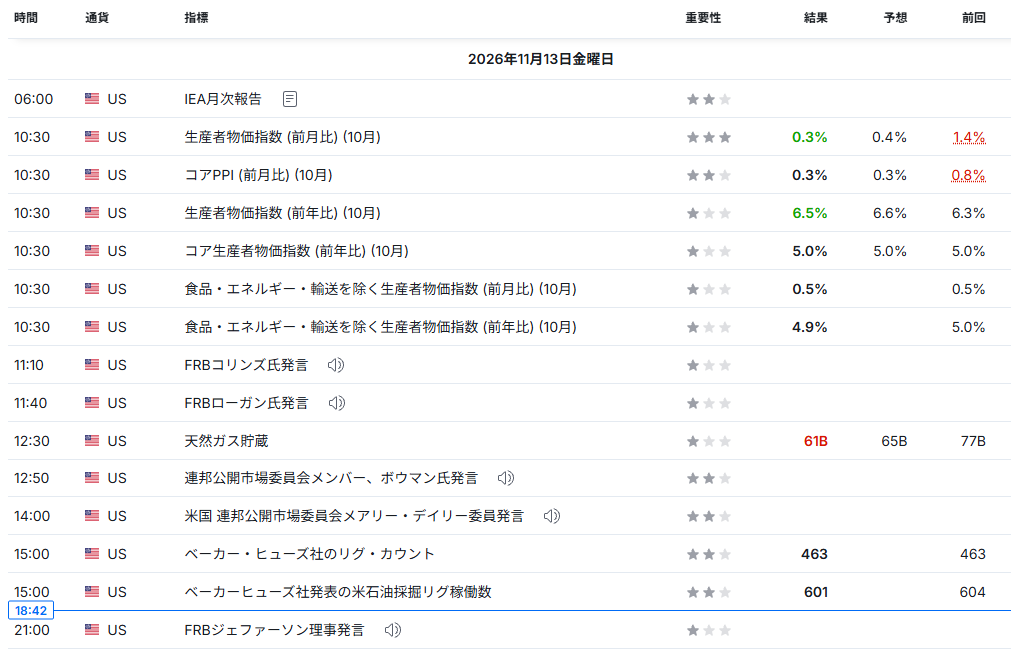
経済指標発表結果
- 生産者物価指数(PPI)前年比(10月:6.5%、予想6.6%、前回6.3%)
企業が出荷する製品やサービスの価格の変化を示す指標で、消費者物価の先行きを占う材料になります。結果は予想をわずかに下回ったものの、前回から伸びが加速し、2022年11月以来の高い水準となりました。原油など資源価格の上昇が、企業間の取引価格に広く波及していることを示しています。市場は「予想よりは弱いが、水準は高すぎる」と受け止め、FRBの12月利上げの見方は変わりませんでした。10年国債利回りの上昇につながり、成長株には逆風となっています。 - コア生産者物価指数(コアPPI)前年比(10月:5.0%、予想5.0%、前回5.0%)
値動きの大きい食品とエネルギーを除いた、物価の基調を示す指標です。予想・前回と同じ5.0%で、物価の土台となる部分も高い伸びが続いています。FRBの目標である2%を大きく上回る状態が変わっていないため、利上げを続ける理由になりやすい数字です。市場の反応は限定的でしたが、インフレが一時的なものではなく、幅広い分野に定着していることを確認する結果でした。長期投資家としては、物価が落ち着くまで金利の高い状態が続く前提で考えたいところです。 - 生産者物価指数(PPI)前月比(10月:0.3%、予想0.4%、前回1.4%)
前月からの変化を見る指標です。前回の1.4%という大きな上昇から伸びが縮まり、予想も下回りました。9月はエネルギー価格の急上昇で大きく伸びましたが、10月はその勢いがやや和らいだ形です。数字だけを見れば安心材料ですが、前年比では6.5%と高く、物価の水準そのものはまだ高い状態にあります。月ごとの伸びが落ち着き始めたかどうかは、来月以降の数字で確かめる必要があります。この結果だけでは株価の反発にはつながりませんでした。 - コア生産者物価指数(コアPPI)前月比(10月:0.3%、予想0.3%、前回0.8%)
食品とエネルギーを除いた前月比で、予想どおりの結果でした。前回の0.8%から伸びは鈍っており、基調部分の上昇ペースは少し落ち着いています。ただし、0.3%を1年続けると約3.7%の上昇になる計算で、FRBの目標の2%にはまだ遠い水準です。市場はこの数字に大きく反応せず、利上げの見通しにも変化はありませんでした。物価の伸びが毎月0.2%以下に落ち着くことが、利上げの終わりが見える一つの目安になりそうです。 - 食品・エネルギー・輸送を除く生産者物価指数 前年比(10月:4.9%、前回5.0%)
食品・エネルギーに加え、価格の振れが大きい流通業者の利ざや(トレードサービス)も除いた指標で、FRBが物価の基調を見る際にも参考にする数字です。前回の5.0%から4.9%へ、わずかに伸びが鈍りました。小さな変化ですが、物価の加速が止まりつつある兆しとして前向きに受け止めることもできます。とはいえ水準はなお5%近くと高く、インフレの沈静化にはまだ時間がかかりそうです。金利の見通しを大きく変える結果ではありませんでした。 - 天然ガス貯蔵量(前週比:610億立方フィート増、予想650億立方フィート増、前回770億立方フィート増)
米国の地下にある天然ガスの在庫の増減を示す週次の指標です。増加は予想を下回り、冬に向けた暖房需要の高まりで、在庫の積み上がりが鈍ってきたことを示しています。在庫の伸びが小さいと、天然ガスの価格には上昇圧力がかかりやすくなります。電力会社やエネルギー企業の収益、さらには家庭の光熱費にも関わる指標です。AIデータセンターの電力需要が増える中、天然ガスは発電の燃料として重要性が高まっています。
10月のPPIは、月ごとの伸びはやや落ち着いたものの、前年比では高い水準が続きました。FRBの12月利上げの見通しは変わらず、金利の高い状態がしばらく続くことを前提にした投資姿勢が求められそうです。

主要銘柄の決算発表結果
本日は主要銘柄の決算発表はありませんでした。
主な経済ニュース
- エヌビディア株が続落、時価総額は4兆ドルを下回る
エヌビディアは、ジェンスン・フアン氏が中国の情報機関の協力者と疑われる女性との関係をめぐる問題で12日にCEOを辞任し、財務責任者のコレット・クレス氏が暫定CEOに就きました。13日も株価は下げ、時価総額は4兆ドルを割り込んでいます。一方で、個人投資家は取引開始直後に記録的な規模で同社株を買い越したと報じられています。17日(火)に控える決算は、正式なCEO不在のまま迎えることになり、市場の関心が集まっています。(Yahoo!Finance、Axios:11/13) - 半導体株が全面安、AMDは前週の急騰から反落
AMDが約9%、ブロードコムが約6%、インテルが約5%下落するなど、半導体株が幅広く売られました。今週は、フアン氏の辞任を受けて「エヌビディアの顧客がライバルに移る」との期待からAMDなどが急騰していましたが、この日はその反動の利益確定売りが出ました。エヌビディアの問題が業界全体のリスクになるとの懸念も広がっています。半導体はAI投資の中核であり、長期投資では一時的な値動きより、各社の受注や売上の推移を確認したいところです。(Yahoo!Finance、The Motley Fool:11/13) - 10月の米PPIは前年比6.5%、2022年11月以来の高い伸び
米労働省が発表した10月の生産者物価指数は、前月比0.3%と予想の0.4%を下回りました。一方、前年比は6.5%と2022年11月以来の高い伸びとなり、企業の仕入れ価格の上昇が続いていることが示されました。9月に急上昇したエネルギー価格の影響が、幅広い品目に波及しています。前月比の伸びが鈍った点は安心材料ですが、水準の高さがFRBに利上げを続けさせる要因になっています。消費者物価への波及を見極めたい局面です。(BLS、Yahoo!Finance:11/13) - FRBの12月利上げをほぼ完全に織り込み、0.5%の大幅利上げ観測も
金利先物市場では、12月のFOMC(米国の金融政策を決める会合)で利上げが行われる確率がほぼ100%と見られています。ダラス連銀のローガン総裁は、少なくともあと2回、0.25%ずつの利上げが必要と述べ、ボウマン理事もインフレ圧力が長引き、広がりを見せていると指摘しました。0.5%の大幅利上げを予想する声も一部にあります。利上げは株式の評価を下げる方向に働くため、金利に敏感な成長株の比率には注意したいところです。(Yahoo!Finance、Morningstar:11/13) - 米10年国債利回りが一時5.17%、10月以来の高水準
米10年国債利回りは13日、一時5.17%まで上昇し、10月以来の高い水準をつけました。前日には原油高をきっかけに債券が売られ、5.10%まで上がっていました。高い物価と利上げ観測が、長期金利を押し上げています。利回りが5%を超える水準では、株式よりも安全な債券を選ぶ投資家が増え、株価の上値を抑えやすくなります。住宅ローン金利や企業の借入コストにも影響するため、景気への波及もあわせて見ておきたいところです。(Yahoo!Finance:11/13) - トランプ大統領のイランをめぐる発言で原油が3日続伸
トランプ大統領が、イランとの合意は必要ないとの姿勢を示したことを受けて、原油価格は前日まで3日続けて上昇しました。13日のWTI原油先物は88.81ドルとほぼ横ばいでした。イランとの紛争は長期化しており、ホルムズ海峡の通航が滞れば供給不安が一気に高まります。原油高は物価の上昇を通じて利上げ観測を強めるため、株式市場にとっても重要な材料です。地政学リスクが続く中、エネルギー関連の動向は引き続き注視したいところです。(Yahoo!Finance:11/13) - マイクロソフトのOutlook、Teams、Copilotで12時間を超える障害
マイクロソフトのメールサービスOutlook、会議ツールTeams、AIアシスタントのCopilotが、12時間以上にわたって使えなくなる障害が起きました。障害は地域を問わず利用者に影響したと報じられています。同社株は取引開始前に約2%下げ、大型ハイテク7社(マグニフィセント・セブン)の中で唯一の下落となりました。クラウドやAIのサービスは企業活動の土台になりつつあり、こうした障害は信頼性の評価に関わります。再発防止策の発表にも注目したいところです。(Yahoo!Finance:11/13) - AI半導体のセレブラスが業績見通しを引き上げ、株価が急伸
AI向け半導体を開発するセレブラス(Cerebras)は、過去最高の7〜9月期決算を発表し、通期の売上見通しを引き上げました。中核事業の売上は前年比70%増、クラウド事業は272%増と大きく伸び、マイクロソフトを新たな顧客に加えたことも明らかにしています。株価は取引開始前に10%を超えて上昇しました。エヌビディア一強の構図に挑む企業の存在感が高まっていることを示すニュースで、AI半導体市場の競争の行方を見守りたいところです。(Yahoo!Finance:11/13) - ビットコインが約3カ月ぶりに7万ドルを割り込む
暗号資産(仮想通貨)のビットコインは、約3カ月ぶりに7万ドルを下回り、一時6万8,000ドル前後まで下げました。11月に入ってからの下落率は10%を超えています。FRBの追加利上げ観測、ストラテジー社の一部株価指数からの除外、現物ETFからの資金流出などが重なりました。コインベースなど暗号資産関連株も軟調でした。金利の上昇局面では、値動きの大きな資産から資金が抜けやすいことを改めて示す動きです。(Yahoo!Finance:11/13) - マイケル・バーリ氏がナスダック100の売り持ちを倍増
映画「マネー・ショート」で知られる投資家のマイケル・バーリ氏が、ナスダック100の値下がりで利益が出るプットオプション(売る権利)を倍に増やし、半導体ETFの売り持ちも一部再構築したと明らかにしました。同氏は半導体株の評価にはまだ下げ余地があるとの見方を示しています。一方、ゴールドマン・サックスは、AI投資の伸びが2027年初めにピークを迎えるとの見方を示しました。強気・弱気の両方の見方を知った上で、自分の投資方針を確認したいところです。(GuruFocus、Yahoo!Finance:11/13)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今週は、エヌビディアのトップ交代という大きな出来事があり、半導体株が上にも下にも大きく振れた一週間でした。土曜日の朝にこの記事を書きながら、AIをめぐる期待と不安が、これほど短い期間で入れ替わるものかと改めて感じています。それでも、市場全体では守りの株に資金が移り、売り一色にはなりませんでした。毎朝、終値を確かめて記録を続けていると、こうした資金の流れの変化が少しずつ見えてきます。いつも読んでくださる皆さまのおかげで、この個人ブログを続けられています。本当にありがとうございます。こちらから応援いただけると嬉しいです。週末はゆっくり休んで、月曜日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

