室井のマーケット視点

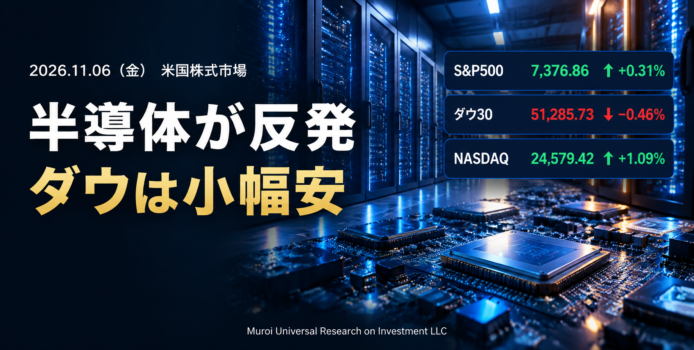
金曜の米国市場は、前日の急落から戻したいものの、戻りきれない一日でした。S&P500は+0.31%の7,376.86、NASDAQは+1.09%で終えましたが、ダウ30は-0.46%と分かれました。S&P500は日中7,444.20まで上げたあと伸び悩み、終値は安値圏に近い位置でした。木曜の4.4%安に対して、戻したのは0.31%にとどまります。
材料は2つありました。1つは、中間選挙で民主党が上下両院を制し、AIやデータセンターへの規制が強まるとの警戒から、木曜に半導体株指数が12%超下げたことです。金曜はその反動でAMDが+11.04%、マイクロンが+5.12%と戻しました。もう1つは10月の雇用統計で、雇用者数が+16.5万人と予想(6万人前後)を大きく上回り、12月の利上げ観測が強まりました。報道では確率が約78%とされ、金利に敏感なダウの下落につながったようです。
私は、AI関連への警戒が一時的な調整なのか、長く続く流れなのか、今は判断できません。VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は25.55で、不安が残る水準です。こういう日は、AIを含む11セクターに分散するS&P500を、決めた金額で積み立てる原則に戻りたいところです。コロナショックで何日も下げた時も、積立だけは止めませんでした。慌てて売らず、淡々と続けましょう。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- COHR:Coherent Corp.(先端技術) +13.58%
光通信部品やレーザー機器の会社です。会計年度第1四半期(7〜9月期)の調整後1株利益が2.09ドルと、予想を約6%上回りました。直近は証券会社の目標株価引き下げが続いており、業績で不安をやわらげた形です。前日の半導体・AI関連株の急落に対する反発も重なりました。出来高は約1,600万株でした。 - ABNB:Airbnb Inc.(一般消費材) +11.67%
7〜9月期の1株利益が3.16ドルで予想の2.85ドルを上回り、売上高も48.7億ドルと予想の47.5億ドルを超えました。通期見通しの引き上げと、新たな自社株買いの発表も加わりました。AI・半導体株が荒れる中で、旅行需要という別の材料に買いが集まりました。 - AMD:Advanced Micro Devices Inc.(先端技術) +11.04%
11/3に発表した7〜9月期は、売上高が133.8億ドル(前年同期比+45%)、データセンター部門が85.5億ドル(同+97%)でした。10〜12月期の売上高見通しは約170億ドルです。木曜は半導体株全体の急落で17%前後下げており、金曜はその反動で買い戻されました。業績の強さと株価の振れの大きさが、同時に表れています。 - VST:Vistra Corp.(公益事業) +10.55%
11/6の朝に7〜9月期決算を発表しました。調整後EBITDA(利払い前・税引き前・償却前の利益)は23.78億ドルと前年同期より50%超増え、2026年の見通しの中央値も引き上げました。2027年の見通しの提示と、15億ドルの追加自社株買いも加わりました。売上高は予想を下回りましたが、利益と見通しが評価されたとみられます。 - APP:Applovin Corp.(通信サービス) +9.86%
11/4に発表した7〜9月期の1株利益が4.30ドルと予想の4.04ドルを上回り、売上高も21.8億ドルで予想の20.8億ドルを超えました。見通しの引き上げも好感され、木曜に31%上昇したあと、金曜もさらに買いが続きました。年初来ではなお下落している水準で、戻りを狙う買いが入ったとみられます。 - NRG:NRG Energy Inc.(公益事業) +9.61%
当日に確認できる個別の決算はなく(決算発表は11/9の予定)、同じ独立系発電事業者のビストラの好決算と見通し引き上げが波及した動きとみられます。データセンター関連の電力株として木曜に売られた分の反動も考えられます。電力需要への期待が、短い日数で大きく振れていることがわかります。 - LRCX:Lam Research Corp.(先端技術) +8.16%
半導体製造装置の大手です。木曜に半導体株指数が12%超下げた反動で、金曜は製造装置株にも買い戻しが入りました。同業のKLAも+6.69%でした。決算などの個別材料は確認できておらず、セクター全体の値動きに沿った上昇とみられます。出来高は約1,790万株と活発でした。 - CRL:Charles River Laboratories International Inc.(ヘルスケア) +7.83%
医薬品の開発を支援する受託研究会社です。当日に確認できる個別材料は乏しく、断定はできません。同日はヘルスケアの一角が買われ、小型株指数のラッセル2000も+0.9%程度と堅調でした。8月に通期見通しを引き上げた流れから、業績への信頼が買いにつながっている可能性があります。 - INTC:Intel Corp.(先端技術) +7.71%
前日の半導体株急落の反動で、金曜は大きな買い戻しが入りました。出来高は約1.73億株と非常に多く、売買が集中しました。個別のニュースは確認できておらず、半導体株全体のリバウンドに乗った動きとみられます。10/30にも下げた局面があり、値動きの荒さが続いています。 - ANET:Arista Networks Inc.(先端技術) +7.31%
データセンター向けネットワーク機器の会社です。木曜の急落からの反発に加え、AI関連の通信機器株として買い戻されました。当日の個別材料は確認できておらず、同業のシエナ(+5.45%)やルメンタム(+5.64%)も同じ方向に動いています。株価収益率(株価が1株利益の何倍か)は45倍台と高めで、値動きも大きくなりがちです。 - AKAM:Akamai Technologies Inc.(先端技術) +6.74%
11/5の取引終了後に決算発表を予定していた会社です。決算発表のタイミングと、AI・クラウド関連株の反発が重なったとみられますが、決算内容の詳細までは確認できていません。出来高は約1,040万株でした。 - KLAC:KLA Corp.(先端技術) +6.69%
半導体の検査装置大手です。ラムリサーチと同様に、製造装置株全体の反発に沿った上昇でした。木曜の下げが大きかった分、金曜の戻りも大きくなっています。当日に確認できる個別材料は乏しく、需給の巻き戻しが中心とみられます。 - Q:Qnity Electronics Inc.(先端技術) +6.32%
半導体関連の電子材料を手がける会社で、半導体関連株の一角として買い戻されました。当日に確認できる個別材料は乏しく、業種全体の反発に連動した動きとみられます。出来高は約250万株でした。 - PWR:Quanta Services Inc.(工業・産業) +6.25%
送電網や発電設備の工事を請け負う会社です。データセンター向けの電力インフラ工事も手がけるため、前日にAIインフラ関連として売られた反動が出ました。当日の個別材料は確認できていません。電力会社のビストラ(+10.55%)やNRG(+9.61%)も同じ流れでした。 - SMCI:Super Micro Computer Inc.(先端技術) +6.20%
AIサーバーの会社で、前日の急落からの反発で買い戻されました。出来高は約3,680万株と多く、値動きの荒い銘柄らしい動きです。当日の個別材料は確認できておらず、半導体・AI関連株の全体的な反発に沿った上昇とみられます。 - MRVL:Marvell Technology Inc.(先端技術) +5.73%
データセンター向け半導体の会社です。半導体株全体が前日に12%超下げたため、その一部を取り戻した形です。個別の材料は確認できていません。出来高は約3,310万株でした。 - LITE:Lumentum Holdings Inc.(先端技術) +5.64%
光通信部品の会社です。木曜の急落ではナスダックの下落率上位に入り、金曜は寄り付き前から+8%台の買いが出ていました。終値は+5.64%で、朝の上げ幅からは縮みました。個別材料は確認できず、AI関連の反発が中心です。 - QCOM:Qualcomm Inc.(先端技術) +5.52%
木曜に9.5%下げた会社です。決算でスマートフォン向け半導体の売上高が26%減ったと報じられ、メモリー価格の上昇による端末需要の鈍化が背景とされています。金曜は一部を取り戻しました。業績への不安と業種全体の反発が、同じ日に株価へ表れた形です。 - CIEN:CIENA Corp.(先端技術) +5.45%
光ネットワーク機器の会社で、ルメンタムやアリスタと同じく、AIインフラ関連の反発が広がりました。個別材料は確認できておらず、木曜の急落に対する反動が中心とみられます。株価収益率(株価が1株利益の何倍か)が54倍台と高く、値動きが大きくなりやすい銘柄です。 - FIX:Comfort Systems USA Inc.(工業・産業) +5.45%
空調・電気設備の工事会社です。データセンター関連の工事を多く手がけるため、前日にAIインフラ関連として売られた反動が出ました。株価は約1,017ドルと高く、1日の値動きも大きくなりやすいです。個別材料は確認できていません。 - HUM:Humana Inc.(ヘルスケア) +5.33%
7〜9月期の調整後損益は1株あたり-0.70ドルの赤字でしたが、予想の-1.00ドルより良い結果でした。保険給付費の比率(保険料収入のうち医療費などに使う割合)は93.7%で、会社の想定(94%強)を下回りました。2026年の調整後1株利益の見通しも「9.50ドル以上」へ引き上げています(従来は9.00ドル以上)。医療費の負担が重くなる懸念がやわらぎ、買いが入りました。 - MRNA:Moderna Inc.(ヘルスケア) +5.27%
7〜9月期は1株利益が0.38ドルの黒字で、予想の-1.09ドルを大きく上回りました。売上高は13.1億ドル(前年同期比+29%)で、予想の約8.9億ドルを超えています。内訳は米国が7.8億ドル、海外が5.3億ドルです。2026年通期の売上高見通しも引き上げました。新型コロナワクチンの海外向けと、政府との長期契約が伸びました。 - ECHO:EchoStar Corp.(通信サービス) +5.23%
当日に確認できる個別材料は乏しく、理由は断定できません。通信サービスの中では値動きの大きい銘柄で、出来高は約437万株でした。株価収益率(株価が1株利益の何倍か)は3倍台と低く、割安感に着目した買いが入った可能性はあります。 - MPWR:Monolithic Power Systems Inc.(先端技術) +5.22%
データセンター向けの電源用半導体で知られる会社です。半導体株の反発に連動した動きとみられます。株価は約1,190ドルと高く、前日に大きく下げた反動も出やすい銘柄です。個別材料は確認できていません。 - MU:Micron Technology Inc.(先端技術) +5.12%
木曜に17%下落した記憶メモリーの大手で、金曜は+5.12%でした。メモリーや記憶装置の関連株はAI設備投資の恩恵を受けてきた分、木曜の下げもきつく、サンディスク、ウエスタンデジタル、シーゲイトも大幅安でした。金曜の戻りは、下げ幅の約4分の1にとどまります。出来高は約4,450万株でした。 - VTRS:Viatris Inc.(ヘルスケア) +5.06%
後発医薬品の大手で、11/5に決算発表を予定していました。確認できた範囲では、発表内容や株価の反応の詳細までは特定できていません。ヘルスケアの一角が買われた日でもあり、決算後の見直し買いが続いた可能性があります。出来高は約1,440万株でした。
5%以上下落したS&P500構成銘柄
- CNC:Centene Corp.(ヘルスケア) -5.97%
メディケイド(低所得者向けの公的医療保険)などを運営する保険会社です。当日に確認できる個別の決算などはなく、断定はできません。同じ保険のヒューマナが上昇する一方、センティーンは下落と、業種の中でも明暗が分かれました。医療費の増加が利益を圧迫する懸念は、この業種で続いているテーマです。 - DXCM:Dexcom Inc.(ヘルスケア) -5.98%
血糖値を連続で測る機器の会社です。当日に確認できる個別材料は乏しく、理由は断定できません。同日はインスレットも下落しており、医療機器株の一角に売りが出た流れが波及した可能性があります。以前から、成長率と品質関連コストへの懸念が株価に響きやすい銘柄です。 - PODD:Insulet Corp.(ヘルスケア) -6.16%
インスリンの自動投与機器の会社です。決算では1株利益が予想を上回ったと報じられましたが、株価は下落しました。直近1か月で16%ほど上がっていたため、好決算でも利益確定売りが先に出た面があるとみられます。同日のデクスコムとも値動きが重なりました。 - CHTR:Charter Communications Inc.(通信サービス) -6.19%
ケーブルテレビとインターネット通信の大手です。7〜9月期は、コックスとの統合の影響を含む実績ベースで1株損益が-20.50ドルの赤字(予想は+9.54ドル)でした。統合を前提に比べると、売上高は前年同期比-1.5%、調整後EBITDA(利払い前・税引き前・償却前の利益)は同-4.0%と減少しています。フリーキャッシュフロー(自由に使える現金の増減)も前年より9.47億ドル減り、売りが優勢でした。 - MCHP:Microchip Technology Inc.(先端技術) -10.02%
11/5の取引終了後に決算を発表しました。7〜9月期の売上高は16.22億ドルで前年同期比+42.2%と大きく伸びましたが、10〜12月期の売上高見通しは前期比-3%〜+1%(中央値で-1%)にとどまりました。半導体株が反発した日に逆行して売られ、見通しを受けてアナリストが予想を引き下げたことも重なりました。出来高は約4,650万株と大きくなりました。 - AXON:Axon Enterprise Inc.(工業・産業) -18.18%
警察向けの電子武器(テーザー)や小型カメラの会社です。7〜9月期の決算が予想に届かず、2026年通期の見通しも引き下げたと報じられ、売りが膨らみました。株価は313ドルでした。成長への期待が高い銘柄は、決算で予想に届かないと下げ幅が大きくなりやすいです。S&P500の中でも最大の下落率でした。
セクター別騰落率
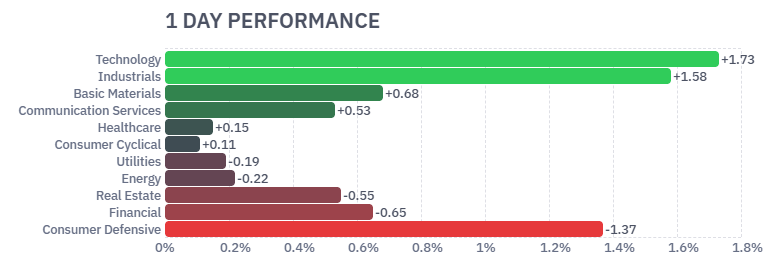
S&P500の11セクターをSPDRセクターETFの騰落率で見ると、上昇は先端技術(+1.45%)、通信サービス(+0.43%)、工業・産業(+0.12%)の3つだけで、残る8つは下落でした。木曜に先端技術が7%超下げた反動が出た一方、利上げ観測の強まりで、不動産(-0.68%)、金融(-0.59%)、素材(-0.73%)、公益事業(-0.39%)が弱く、生活必需品は-1.28%と最も下げました。ヘルスケアは-0.06%、一般消費材は-0.05%、エネルギーは-0.02%と小幅な動きでした。
- 先端技術(Technology) +1.45%|木曜に7%超下げたあとの反発です。AMDが+11.04%、インテルが+7.71%、マイクロンが+5.12%と、半導体が大きく戻しました。エヌビディアも+2.81%でした。一方、アップルは-0.52%、マイクロソフトは-0.99%で、時価総額の大きい端末・ソフトウェア寄りの銘柄は戻りが鈍く、同じセクターでも明暗が分かれました。セクター全体の上げ幅も、木曜の下げ幅の2割程度にとどまります。
- 生活必需品(Consumer Defensive) -1.28%
ウォルマートが-1.76%、プロクター・アンド・ギャンブルが-1.02%、モンスター・ビバレッジが-4.47%と下げました。雇用統計が強く、半導体の反発でリスクを取る動きも戻ったため、守りの性格が強いこのセクターから資金が出たとみられます。利上げ観測が強まると、配当狙いで買われてきた銘柄は債券と比べた魅力が下がりやすい面もあります。市場全体が小幅に上がった日に、逆に動いた点が特徴です。

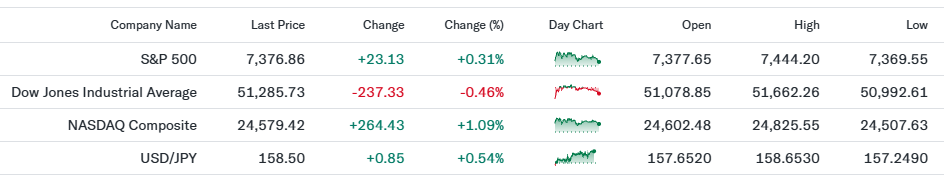
主要3指数とドル円の動き
木曜の急落のあと、金曜は指数ごとに動きが分かれました。ハイテク比率の高いNASDAQとS&P500は上昇し、ダウ30は下落しました。半導体の反発という買いと、雇用統計後の金利上昇という売りが、同時に働いた一日です。ドル円は米金利の上昇を受けて円安に動きました。
- S&P500(7,376.86、前日比+0.31%)
始値7,377.65、高値7,444.20、安値7,369.55で、終値は安値寄りに終わりました。寄り付き後に一時+1%超まで上げましたが、雇用統計を受けた金利上昇もあり、買いが続きませんでした。11セクターのうち上昇は先端技術、通信サービス、工業・産業の3つにとどまり、資金は半導体など一部に集まった形です。木曜の4.4%安のうち戻したのは一部で、指数は下落後の水準にあります。 - Dow30(51,285.73、前日比-0.46%)
前日に1,833ドル(3.4%)下げたあとの動きです。始値51,078.85、高値51,662.26、安値50,992.61で、一時は前日終値を上回る場面もありました。構成銘柄ではシスコシステムズが-2.00%、ホーム・デポが-1.85%、ウォルマートが-1.76%と下げが目立ちました。利上げ観測が強まると、借り入れの影響を受けやすい景気敏感株や、割高感のある大型株に売りが出やすくなります。一方、エヌビディアは+2.81%でした。 - NASDAQ(24,579.42、前日比+1.09%)
木曜に5.5%下げ、直近高値から10%以上離れる調整局面(相場が高値から10%以上下がった状態)に入ったあとの反発です。始値24,602.48、高値24,825.55、安値24,507.63で、終値は日中の下の方に位置しました。半導体株を中心に買い戻しが入り、エヌビディアが+2.81%、AMDが+11.04%でした。ただしアップルは-0.52%、マイクロソフトは-0.99%と、時価総額の大きい銘柄は戻りが鈍く、上昇の中身には偏りがあります。 - ドル円(158.50円、前日比+0.54%)
高値158.653円、安値157.249円で、安値から1円以上円安に進みました。雇用統計が強く、米金利が上がってドルが買われたためです。ドル指数も+0.73%でした。円安は、円で評価する米国株のドル建ての値下がりを一部和らげる一方、輸入物価を通じて日本の物価高にもつながります。日本から米国株に投資している場合は、株価と為替の両方で評価額が動く点を見ておきたいです。

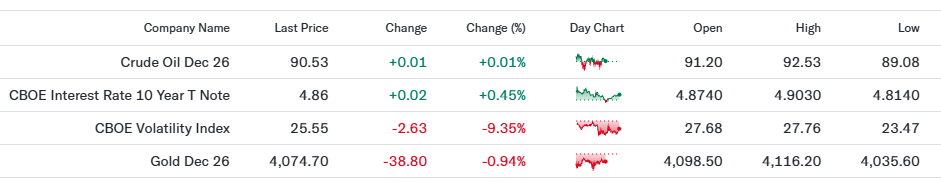
原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(90.53ドル、前日比+0.01%)
ほぼ横ばいでしたが、日中は89.08〜92.53ドルと振れました。トランプ大統領がイランとの合意か新たな攻撃かの判断を近く示すと述べる一方、ホルムズ海峡でタンカーが機雷で炎上したと伝えられ、停戦期待と緊張が交錯しています。原油が高い水準にとどまると、ガソリンなどの物価に響き、利上げ観測が続く一因になります。株式市場にとっては、原油が落ち着くかどうかが金利の見通しを左右します。 - 米10年国債利回り(4.86%、前日比+0.45%)
前日比+0.45%は利回りの変化率で、0.45ポイント上昇の意味ではありません(実際の上昇は0.02ポイントです)。日中は4.814〜4.903%で動きました。雇用統計が強く、12月の利上げ観測が強まったため、債券が売られて利回りが上がりました。利回りが上がると、企業の借り入れ負担が増え、成長株の評価も重くなりがちです。借り入れでデータセンターを造る企業が警戒される背景でもあります。 - VIX指数(25.55、前日比-9.35%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、前日の28.18から2.63ポイント低下しました。-9.35%は変化率です。日中は23.47〜27.76で、20を超える水準は不安が残るとされる目安です。木曜の急落で跳ね上がった不安心理が、金曜の反発でやや落ち着いた形ですが、平常時の15前後には遠い水準です。指数が戻りきっていない点から、市場はまだ慎重と読めます。 - 金先物(4,074.70ドル、前日比-0.94%)
日中は4,035.60〜4,116.20ドルでした。雇用統計が強く、利上げ観測とドル高(ドル指数は+0.73%)が進んだため、利息を生まない金には売りが出ました。株が大きく下がった日でも、金が買われるとは限りません。金は安全資産と呼ばれますが、金利やドルの動きに左右されやすい面があります。純金は資産の5%程度がインフレ対策として有効だと、私は考えています。

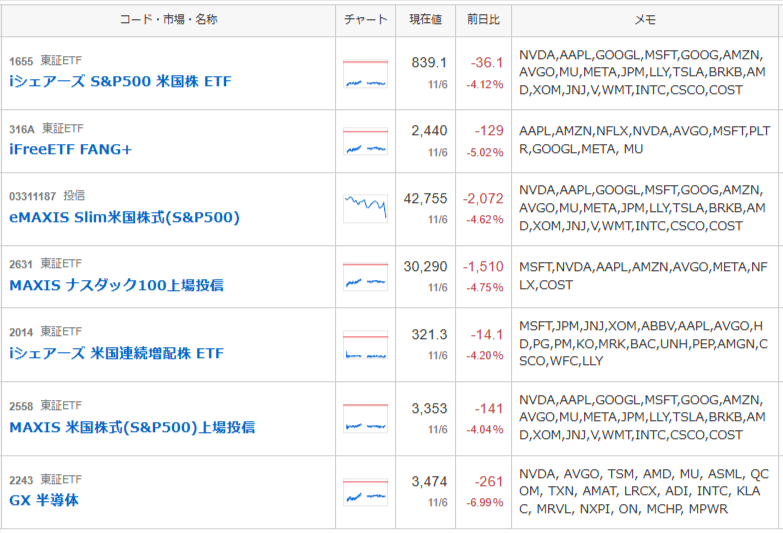
私の米国株ポートフォリオ 前日比-4.44%
前日比-4.44%は、日本時間6日の取引に、米国市場の急落と東京市場の売りが重なった結果です。日本上場のETFや投資信託は、前日(木曜)の米国市場の下落を翌営業日に反映するため、ナスダック100連動のMAXISが-4.75%、FANG+が-5.02%、半導体のGX半導体が-6.99%と、テーマ型の下げが目立ちました。S&P500連動のETF・投信は-4%台、連続増配株のETFも-4.20%でした。金曜の米国市場の反発は、次の日本の取引日(9日)に反映されます。VIX指数が25を超える局面は不安が出やすいですが、コロナショックでも積立を続けた経験から、分散を保って続けるつもりです。

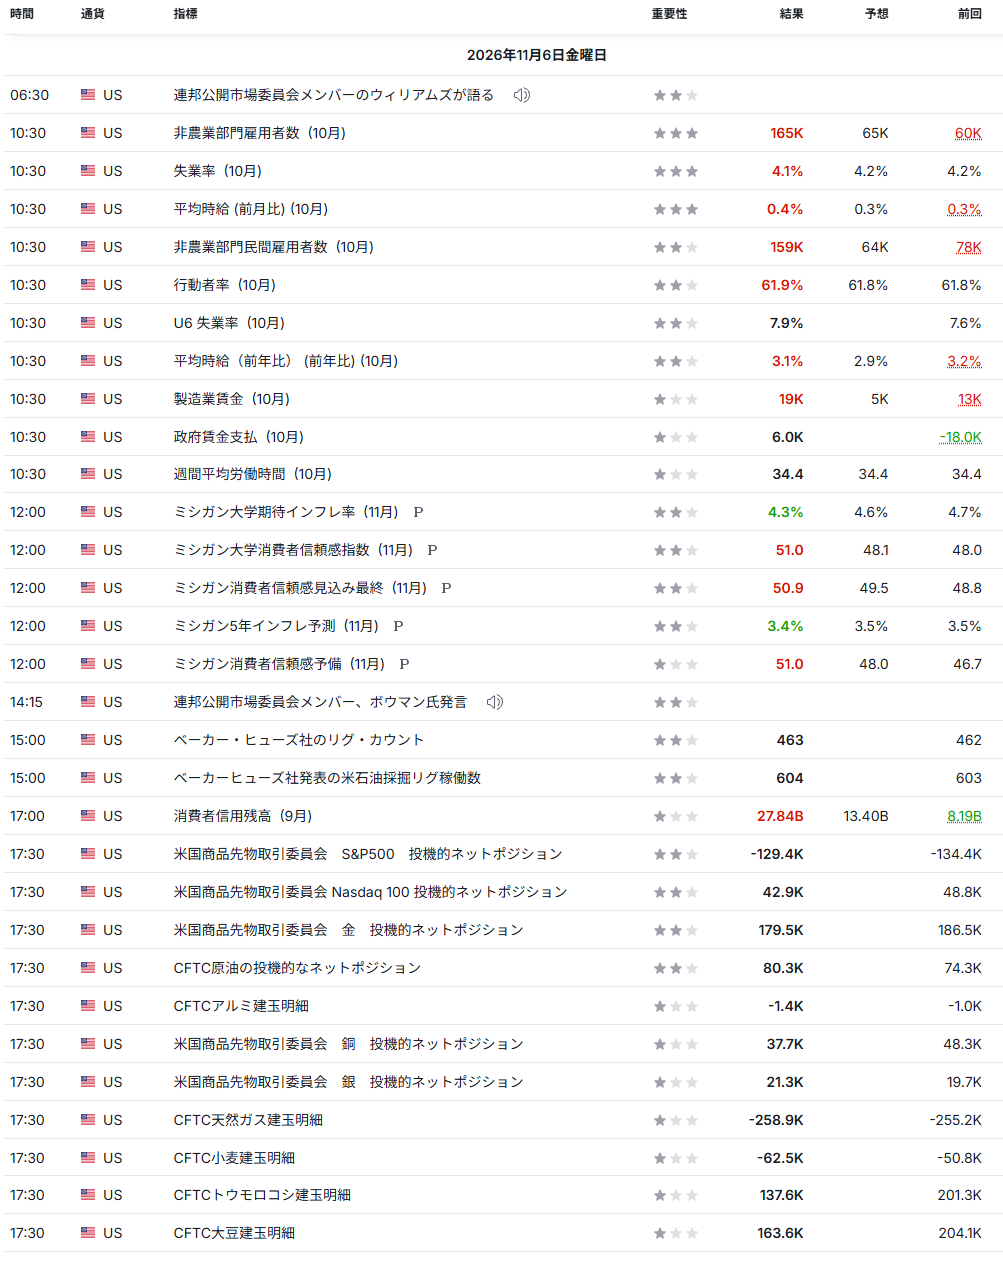
経済指標発表結果
- 非農業部門雇用者数(10月:16.5万人、予想6.5万人、前回6.0万人)
10月の非農業部門雇用者数は16.5万人増と、予想の6.5万人を大きく上回りました。8・9月分も合計8.4万人上方修正されたと報じられています。民間部門でも15.9万人増と、予想の6.4万人を超えました。市場は、景気が底堅いと受け止めた一方、FRBの利上げが続くとの見方を強めました。先物市場では12月の利上げ確率が約78%と、発表前の70%から上昇しています。長期投資では、雇用の強さが株価の上昇要因にも金利上昇の要因にもなる点を見ておきたいところです。 - 失業率(10月:4.1%、予想4.2%、前回4.2%)
失業率は4.1%で、予想・前回の4.2%からわずかに低下しました。ただ、パートタイムの希望者なども含む広い失業率(U6)は7.9%と、前回の7.6%から上がっています。労働参加率は61.9%でした。見出しの数字は良好ですが、中身は強弱が混じっています。失業率が低いほど賃金が上がりやすく、物価への影響が続くため、利上げを急ぐ理由にもなります。景気には明るい材料でも、株式市場では金利の面から慎重な見方が出ます。 - 平均時給(前月比)(10月:0.4%、予想0.3%、前回0.3%)
平均時給は前月比+0.4%で、予想の0.3%を上回りました。前年比でも3.1%と、予想の2.9%を超えています(前回は3.2%)。賃金の伸びが強いと、サービス価格を通じてインフレが続きやすくなります。FRBは物価と雇用の両方を見ているため、この数字は利上げ観測を後押ししたとみられます。企業にとっては人件費の増加で、利益を圧迫する要因にもなります。 - ミシガン大学期待インフレ率(11月:4.3%、予想4.6%、前回4.7%)
1年先の期待インフレ率(消費者が予想する物価上昇率)は4.3%で、予想の4.6%、前回の4.7%を下回りました。5年先の期待インフレ率も3.4%と、予想・前回の3.5%より低下しています。将来のインフレ心理を測る指標は、FRBが特に重視するため、今回は優先して取り上げました。雇用統計で利上げ観測が強まった一方、この指標は物価への不安がやわらいだことを示します。両者が反対を向いており、12月の判断材料として見ておきたいです。 - ミシガン大学消費者信頼感指数(11月速報値:51.0、予想48.1、前回48.0)
11月のミシガン大学消費者信頼感指数(速報値)は51.0で、予想の48.1と前回の48.0を上回りました。3か月ぶりの高水準と報じられています。物価や金利への不安がやわらぎ、消費への意欲がやや戻ったことを示します。消費はアメリカ経済の約7割を占めるため、株式市場には前向きな材料です。ただ、水準そのものは過去の平均と比べて低く、慎重な見方も残ります。 - 消費者信用残高(9月:278.4億ドル、予想134.0億ドル、前回81.9億ドル)
9月の消費者信用残高は278.4億ドル増え、予想の134.0億ドル、前回の81.9億ドルを大きく上回りました。クレジットカードやローンで、家計が借り入れを増やしたことを示します。消費が堅調とも読めますが、金利が高い局面での借り入れ増は、返済負担を重くする面もあります。単月の振れが大きい指標なので、今後の数字で傾向を確認したいところです。
今回の指標は、雇用と賃金が強く、期待インフレ率は低下するという内容で、利上げ観測は強まりました。景気の強さと金利の高止まりを、同時に見る必要があります。

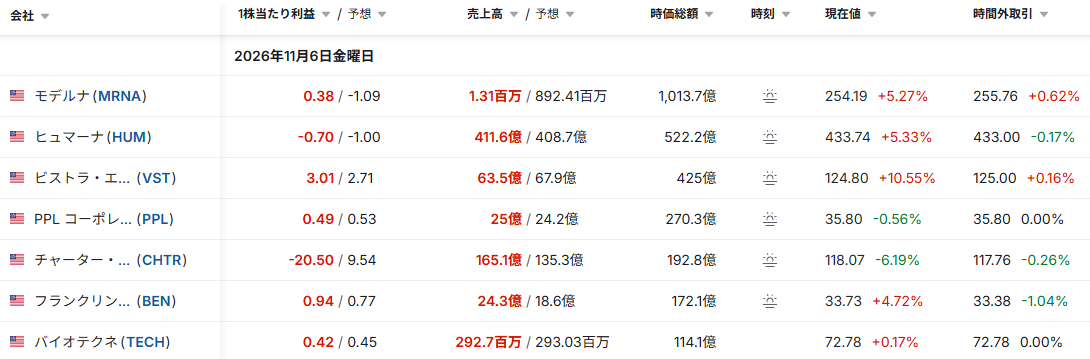
主要銘柄の決算発表結果
- MRNA:Moderna Inc.(ヘルスケア)
7〜9月期は、1株利益が0.38ドルの黒字となり、予想の-1.09ドル(赤字)を大きく上回りました。売上高は13.1億ドル(前年同期比+29%)で、予想の約8.9億ドルを超えています。内訳は米国が7.8億ドル、海外が5.3億ドルで、新型コロナワクチンの海外向けと、政府との長期契約が伸びました。2026年通期の売上高見通しも引き上げています。がんワクチンの試験データを巡る材料もあり、株価は+5.27%でした。ワクチン需要は季節や政策で変わるため、1回の好決算だけでは判断しにくい銘柄です。 - HUM:Humana Inc.(ヘルスケア)
7〜9月期の調整後損益は1株あたり-0.70ドルの赤字でしたが、予想の-1.00ドルより良い結果で、売上高も411.6億ドルと予想の408.7億ドルを上回りました。保険給付費の比率(保険料収入のうち医療費などに使った割合)は93.7%で、会社の想定(94%強)を下回りました。2026年の調整後1株利益の見通しは「9.50ドル以上」へ引き上げています(従来は9.00ドル以上)。医療費の増加が最大の懸念だった業種で、その不安がやわらいだとして株価は+5.33%でした。高齢者向け公的医療保険(メディケア)の運営が中心のため、制度の変更にも左右されます。 - VST:Vistra Corp.(公益事業)
7〜9月期の1株利益は3.01ドルで、予想の2.71ドルを上回りました。売上高は63.5億ドルと、予想の67.9億ドルに届いていません。調整後EBITDA(利払い前・税引き前・償却前の利益)は23.78億ドルと前年同期より50%超増え、2026年の見通しの中央値を引き上げ、2027年の見通しも初めて示しました。15億ドルの追加自社株買いと、天然ガス発電所の買収完了も発表しています。株価は+10.55%でした。データセンター関連の電力株として売られた局面のあとだけに、数字で見直された面もあるとみられます。 - PPL:PPL Corp.(公益事業)
1株利益は0.49ドルで、予想の0.53ドルを下回りました。売上高は25億ドルと、予想の24.2億ドルを上回っています。利益は予想に届かない一方、売上は伸びたという内容で、株価は-0.56%の小幅な動きでした。電力会社は、利回りが上がる局面では配当を狙う買いが債券に向かいやすくなります。同日は公益事業セクターも弱く、決算単独というより、金利上昇の影響を受けたとみられます。 - CHTR:Charter Communications Inc.(通信サービス)
7〜9月期は、コックスとの統合の影響を含む実績ベースで、1株損益が-20.50ドルの赤字(予想は+9.54ドル)でした。実績ベースの売上高は165.1億ドルで、予想の135.3億ドルを上回っていますが、統合で事業の範囲が広がった影響です。統合を前提に比べると、売上高は前年同期比-1.5%、調整後EBITDA(利払い前・税引き前・償却前の利益)は同-4.0%の66億ドルと減少しました。フリーキャッシュフロー(自由に使える現金の増減)は6.74億ドルで、前年より9.47億ドル減っています。株価は-6.19%でした。 - BEN:Franklin Resources Inc.(金融)
1株利益は0.94ドルで、予想の0.7685ドルを上回りました。売上高も24.3億ドルと、予想の18.6億ドルを大きく超えています。株価は+4.72%で、時間外では-1.99%と小さく反落しました。運用会社は、株式市場の水準が手数料収入に直結しやすく、木曜の急落のあとで好決算を確認できた点が買われた理由とみられます。ただ、市場の値動きが荒れると資産の評価額が変わり、収益も振れやすい業種です。

主な経済ニュース
- 10月の米雇用統計は+16.5万人、12月の利上げ観測が強まる
10月の非農業部門雇用者数は16.5万人増と、市場予想の6万人前後を大きく上回りました。失業率は4.1%に低下し、8・9月分も合計8.4万人上方修正されたと報じられています。先物市場では12月のFRB(米連邦準備制度理事会)の利上げ確率が約78%と、発表前の70%から上がりました。景気の強さは安心材料ですが、金利が上がるほど株価の評価は厳しくなります。長期投資では、雇用の強さと利上げの行方をセットで見ておきたいところです。(TheStreet、Benzinga:11/06) - 中間選挙で民主党が上下両院を制し、AI関連株が急落
11/5の米株式市場では、民主党が上下両院を制した中間選挙の結果を受け、AIとデータセンターの規制が強まるとの警戒が広がりました。S&P500は4.4%安、ナスダック100は6.3%安で、半導体株指数は12%超下落し、2020年3月以来の大きな下げ幅でした。報道によると、データセンターの立地が多いテキサス州などでも、規制に前向きな候補が勝ちました。10/30にも約1兆ドルの時価総額が消えており、AI投資の採算と借り入れ負担への不安が積み重なっていたとの指摘があります。(CNBC、CNN、Yahoo Finance:11/05) - OpenAIなどの幹部が「データセンター投資は続ける」と強調
米CNBCによると、OpenAI、アーム、クアルコムの幹部は、選挙後の売りを受けても、データセンターへの投資を続ける考えを示しました。OpenAIのフライヤー氏は、有権者が地元での建設に強く反対した選挙結果の後も、投資を続けると述べたそうです。一方で、規制や住民の反対で建設が遅れる「消耗戦」になるとの見方も出ています。経営陣の発言だけでは先行きは決まらないため、建設の実際の進み具合を確認したいところです。(CNBC:11/06) - 日経平均が3,643円安、下げ幅は終値で歴代3位
6日の東京市場で日経平均株価は前日比3,643円(5.96%)安の57,434円と、終値ベースで過去3番目の下げ幅になりました。米国で半導体株が急落した流れを受け、アドバンテストやソフトバンクグループなど値がさのAI関連株に売りが集中しました。韓国市場でも、売買を一時止めるサーキットブレーカー(急落時の売買停止の仕組み)が発動したと報じられています。日本から米国ETFに投資している場合、東京時間の取引には米国の下落が先に反映されるため、金曜の米国の反発は次の取引日に反映されます。(NHK、外為どっとコム、日本インタビュ新聞:11/06) - イラン情勢が緊迫、ホルムズ海峡でタンカー炎上と報道
トランプ大統領は、イランとの戦争終結に向けた合意か、新たな攻撃かの判断を「近く」示すと述べ、カタール首長とも電話で協議したと伝えられています。イラン革命防衛隊は、ホルムズ海峡を無許可の経路で通ろうとした2隻のタンカーが機雷に触れて炎上したと発表しました。WTI原油先物は90ドル台前半でほぼ横ばいでしたが、停戦期待と攻撃報道の間で振れが続いています。原油はインフレと金利に直結するため、長期投資では価格の水準を確認したいところです。(TheStreet:11/06) - マイクロソフトがオラクルとの計算資源の契約を終了と報道
報道によると、マイクロソフトはオラクルとのコンピューティング(計算処理能力)に関する契約を終了するとされています。オラクルの株価は日中に一時約2%下げましたが、終値は+0.82%でした。直近数日で約10%下げており、押し目を買う動きも出ています。データセンター事業者は多額の借り入れで設備を増やしているため、契約が減ると返済負担が重く見られやすくなります。AI関連の中でも財務の強さに差が出てくる点を意識したいです。(TheStreet、Yahoo Finance:11/06) - AMDの7〜9月期はデータセンター売上が97%増、10〜12月も強気
AMDは11/3に決算を発表し、売上高は133.8億ドルで前年同期比+45%、データセンター部門は85.5億ドルと97%増えました。10〜12月期の売上高見通しは約170億ドル(上下3%)で、中央値は前年同期比約66%増にあたります。市場予想の売上高130.9億ドルも上回りました。それでも木曜は半導体株全体の急落で17%下げ、金曜に11%戻しました。好業績でも、地合いが崩れると売られる点は覚えておきたいです。(AMD決算資料、Constellation Research:11/03) - アトラシアンは成長鈍化の見通しで急落、クラウドフレアとIRENは急伸
金曜の決算発表では明暗が分かれました。ソフトウェアのアトラシアンは、会計年度の第1四半期の決算が予想を上回ったものの、成長の鈍化を示したため約14%下落しました。クラウドフレアは予想を上回る決算と強気の見通しで約13%上昇し、AIクラウドとデータセンターを手がけるIRENも約17%上がりました。同じAI関連でも、実際に収益が伸びている会社と、先行きの鈍化が見える会社で評価が分かれています。個別の中身を見る目が、これまで以上に必要になりそうです。(TheStreet:11/06) - イーライリリーが肥満症薬をハイムズ・アンド・ハーズ経由でも販売へ
イーライリリーは、注射薬のゼップバウンドと飲み薬のファウンデヨを、遠隔診療のハイムズ・アンド・ハーズのサイトで直接販売できるようにすると発表しました。これまで患者は同社のサイトから、リリーの直販サイトへ移る必要がありました。ノボノルディスクは3月からハイムズ経由でウゴービなどを販売しており、競合と同じ条件になります。ハイムズ株は一時+5%超となりました。肥満症薬は市場の拡大が見込まれる分野で、販路の広がりを確認したいところです。(TheStreet:11/06) - テスラ、サイバートラックの生産を来年中ごろに縮小へ
テスラのマスク氏は、テキサス工場でのサイバートラックの生産を2027年の中ごろに縮小し、ロボタクシー「サイバーキャブ」の場所を確保すると述べました。サイバートラックは2023年末に納車が始まり、同工場ではモデルYやサイバーキャブも造っています。テスラ株は+4.18%で終えました。生産の縮小を、ロボタクシーに経営資源を移す判断と見るか、販売の伸び悩みと見るかで、評価が分かれそうです。実際の販売台数や収益の変化を、長期投資では見ておきたいところです。(TheStreet:11/06)
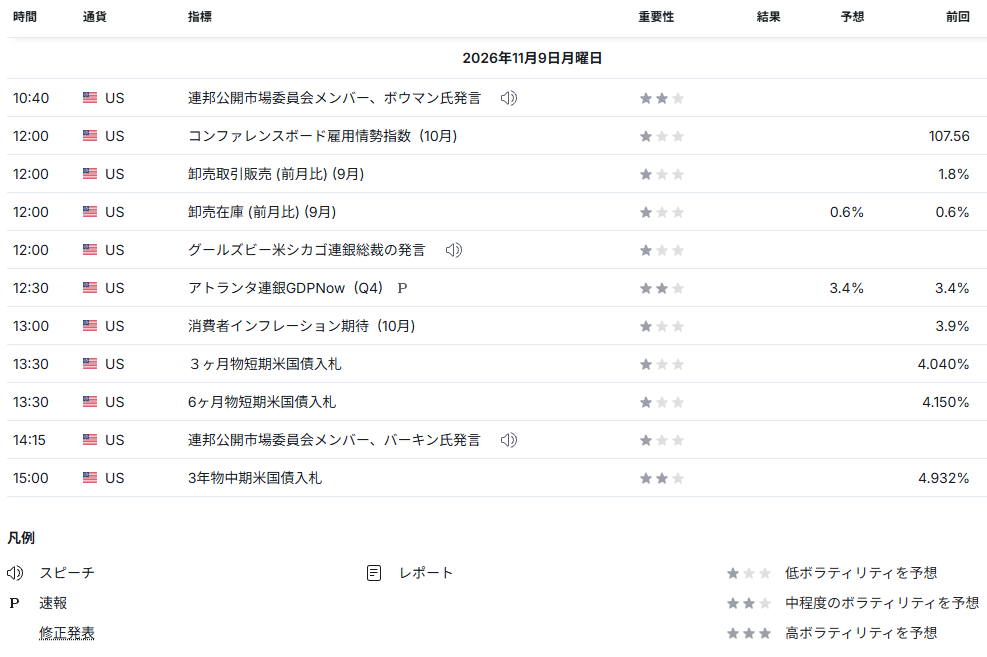
経済指標発表予定
以下の経済指標が発表される予定です。

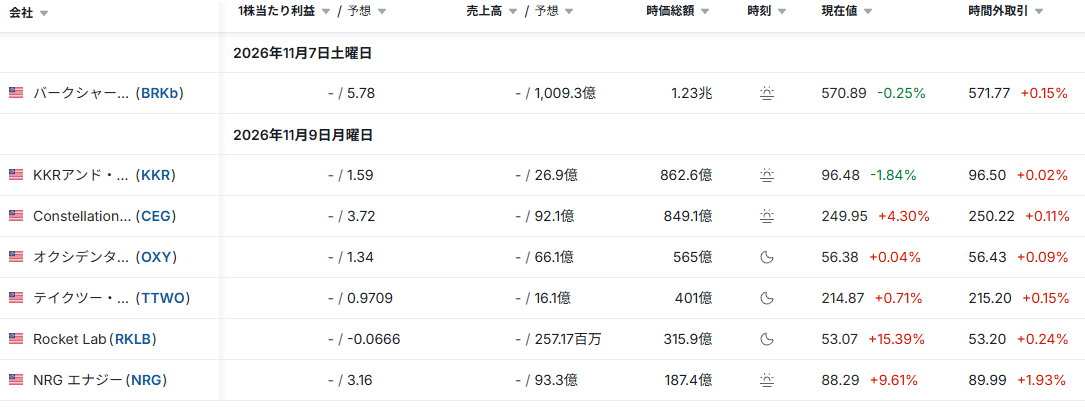
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今週は、中間選挙の結果と雇用統計に、市場が大きく振り回された一週間でした。毎朝、米国市場の数字を見ていますが、1日で4%を超えて下がる日があっても、積立の原則は変わりません。コロナショックの頃に積立を続けた経験が、今の落ち着きにつながっています。AIへの期待が大きい一方で、警戒も強まってきました。だからこそ、さまざまな業種に分散できるS&P500を、決めた金額で淡々と買い続けたいと考えています。ここまで読んでいただき、ありがとうございます。週末はゆっくり休んで、来週の米消費者物価指数(CPI)に備えましょう。それでは、今日も明るく元気に、笑顔で過ごしましょう。こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。