

室井のマーケット視点
11/3の米国株は、S&P500が+0.36%で3日続いた下落に歯止めをかけ、NASDAQは+0.83%、Dow30は-0.38%とまちまちでした。前日までの急な売りで傷んだ半導体株に買い戻しが入り、NVIDIA、Broadcom、AMD、Micronがそろって上昇しました。一方でアップルが売られ、Dow30の重しになりました。ナスダック100は直近高値から約10%下の調整局面にとどまっており、反発といっても慎重さが残る1日でした。
中間選挙の投票日でもありました。私が確認できた時点(日本時間11/4の朝)では、AP通信の議席集計に基づく確定的な情報は得られておらず、投票が続いている段階で、結果は未確定です。選挙前の議席数は下院が共和党218対民主党214、上院が53対47で、民主党は下院で3議席、上院で4議席の純増が必要とされていました。市場では「ねじれ議会」を好む見方が多く、民主党が上下両院を取るとAI規制が強まるとの観測も出ています。結果が出るまでは、断定的な見方は避けたいところです。
もう一つ気になったのは生活必需品と素材の大幅安です。ウォルマート、コストコ、ペプシコが2%前後下げ、資金が景気敏感株や半導体へ動いた印象です。私は、こうした日々の振れに一喜一憂せず、11セクターに分散できるS&P500を、ドル・コスト平均法で淡々と積み立てる姿勢が一番だと考えています。選挙の結果で相場が揺れても、慌てて売る必要はありません。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- FISV:Fiserv Inc.(先端技術) +12.48%
第3四半期の調整後EPS(1株当たり利益)は1.75ドルで、市場予想の1.72ドルを上回りました。第4四半期に5億ドルの自社株買いを行う方針も示され、買いが集まりました。決算内容が素直に評価された形です。 - BE:Bloom Energy Corp.(工業・産業) +9.05%
California Resources社と、1GW(原発1基分に近い規模)超の燃料電池と二酸化炭素回収を組み合わせた事業を共同で検討する覚書を結んだと伝わりました。寄り付き前にはバークレイズが投資判断を引き上げており、押し目買いが入りました。過去1か月では大きく下げていた銘柄でもあります。 - DD:DuPont de Nemours Inc.(素材) +8.61%
第3四半期決算の発表を受けた上昇でした。詳細な数字は私の側で確認できていませんが、素材セクター全体が軟調な中で、個別の決算で買われた格好です。 - RVTY:Revvity Inc.(ヘルスケア) +7.84%
第3四半期は市場予想を上回り、通期の調整後EPS見通しを5.40〜5.45ドルへ引き上げました(従来は5.30〜5.40ドル)。見通しの上方修正が好感され、一時は年初来高値圏まで買われました。 - APP:Applovin Corp.(通信サービス) +7.28%
当日の個別材料は確認できませんでした。11/4に決算発表を控えており、発表前のポジション調整や、半導体・AI関連株の反発に連れた買いとみられます。 - FIX:Comfort Systems USA Inc.(工業・産業) +7.08%
当日の個別材料は確認できませんでした。データセンターの空調・電気工事を手がける会社で、売られていたAI関連株に買い戻しが入った流れに乗ったとみられます。 - ETN:Eaton Corp Plc(工業・産業) +7.00%
第3四半期のEPSは3.68ドルで予想の3.54ドルを上回り、売上高も89億ドルで予想の85.3億ドルを超えました。電力機器の需要が堅調で、決算内容が素直に評価されました。 - FOXA:Fox Corp.(通信サービス) +6.92%
2027年度第1四半期の売上高が45.7億ドル、純利益が9.57億ドル、調整後EBITDA(利払い・税・償却前利益)が16.4億ドルと発表されました。決算を受けた買いが集まり、同社のB株(FOX)も上昇しました。 - MPWR:Monolithic Power System Inc.(先端技術) +6.78%
当日の個別材料は確認できませんでした。AIサーバー向けの電源半導体を手がけており、前日までに売られた半導体株が広く買い戻された流れの中で上げたとみられます。 - FOX:Fox Corp.(通信サービス) +6.56%
FOXAと同じ決算(2027年度第1四半期)を受けた上昇です。A株(議決権あり)と同様に、決算後に買いが入りました。 - GEV:GE Vernova Inc.(工業・産業) +6.49%
当日の個別材料は確認できませんでした。AIデータセンター向けの電力設備が主力で、AI関連株の買い戻しに合わせて上昇したとみられます。 - ORCL:Oracle Corp.(先端技術) +5.85%
当日の個別材料は確認できませんでした。出来高が多く、数日続いたAI関連株の下げに対する反発買いが入ったとみられます。 - PWR:Quanta Services Inc.(工業・産業) +5.77%
当日の個別材料は確認できませんでした。送電網やデータセンターの電力工事を手がけ、同じAIインフラ関連のGE VernovaやVertivと足並みをそろえて上昇しました。 - RDDT:Reddit Inc.(通信サービス) +5.69%
当日の個別材料は確認できませんでした。SNS・ネット広告関連の成長株が全般に買い戻される中での上昇で、前日までの下落に対する反発の面が強いとみられます。 - CIEN:CIENA Corp.(先端技術) +5.54%
当日の個別材料は確認できませんでした。AI向けの光通信装置を手がけており、半導体・通信関連株の反発に連れて買われました。 - COIN:Coinbase Global Inc.(金融) +5.53%
直近3営業日で約15%下げていました。モルガン・スタンレーが11/2に投資判断を引き下げ、目標株価を大きく下げたことが売りを呼んでいましたが、売られすぎの反動で買い戻されました。 - APH:Amphenol Corp.(先端技術) +5.45%
当日の個別材料は確認できませんでした。データセンター向けコネクター(接続部品)が主力で、AIインフラ関連の買い戻しに乗りました。 - BAX:Baxter International Inc.(ヘルスケア) +5.24%
当日の個別材料は確認できませんでした。ヘルスケア全体は小幅安でしたので、個別の需給による上昇とみられます。 - VRT:Vertiv Holdings Co.(工業・産業) +5.23%
当日の個別材料は確認できませんでした。データセンターの電源・冷却設備大手で、AIインフラ株が買い戻される中で上昇しました。 - ILMN:Illumina Inc.(ヘルスケア) +5.13%
当日の個別材料は確認できませんでした。遺伝子解析機器の大手で、10/29に第3四半期決算を発表済みです。決算後の上昇基調が続いたとみられます。
5%以上下落したS&P500構成銘柄
- DHI:D.R. Horton Inc.(一般消費材) -5.03%
住宅建設株が広く売られた中での下落です。個別の材料は確認できませんでした。米10年国債利回りが4.95%へ上昇し、住宅ローン金利の高止まりが住宅需要の重しになるとの見方から、売りが優勢だったとみられます。 - LEN:Lennar Corp.(一般消費材) -5.42%
D.R. Hortonなど住宅建設株が同時に売られており、同社固有の材料は確認できませんでした。長期金利の上昇を警戒した、業界全体への売りの一環とみられます。 - KDP:Keurig Dr Pepper Inc.(生活必需品) -5.70%
第3四半期のEPSは0.66ドルで予想の0.62ドルを上回り、売上高は予想並みでした。それでも売られており、決算前に株価が上昇していたため、期待が織り込まれていたことによる利益確定売りとみられます。生活必需品全体も売られました。 - LDOS:Leidos Holdings Inc.(先端技術) -6.55%
第3四半期のEPSは3.62ドルで予想の3.05ドルを大きく上回りましたが、売上高は46億ドルと予想の47.1億ドルを下回りました。利益は良くても売上の弱さが嫌気されたとみられます。 - ADM:Archer Daniels Midland Co.(生活必需品) -6.82%
EPSは1.77ドルで予想の1.57ドルを上回りましたが、売上高は223.4億ドルと予想の231億ドルに届きませんでした。農産物取引の売上の弱さが警戒され、売りが優勢でした。 - BALL:Ball Corp.(一般消費材) -7.14%
第3四半期のEPSは1.10ドルで予想の1.07ドル、売上高は41.8億ドルで予想の37.7億ドルをそれぞれ上回りました。数字は良いのに売られており、見通しなど数字以外の要因が考えられますが、私の側では原因を確認できていません。 - ZBRA:Zebra Technologies Corp.(先端技術) -8.87%
第3四半期は市場予想を上回りましたが、第4四半期の見通しが弱いと受け止められ、売られました。先行きへの慎重姿勢が、足元の好決算を打ち消した形です。 - SYY:Sysco Corp.(生活必需品) -9.33%
EPSは1.19ドルで予想と同じ、売上高は217億ドルで予想の220.2億ドルを下回りました。予想を上回る内容がなかったため、失望売りが広がったとみられます。外食需要の動向も気になるところです。 - IT:Gartner Inc.(先端技術) -13.19%
第3四半期のEPSは3.59ドルで予想の2.84ドルを大きく上回りましたが、株価は急落しました。通期の売上高見通しが物足りないとの報道がある一方、見通し自体は予想を上回ったとの報道もあり、見方が分かれています。ソフトウェア株全般の売りも重なりました。
セクター別騰落率
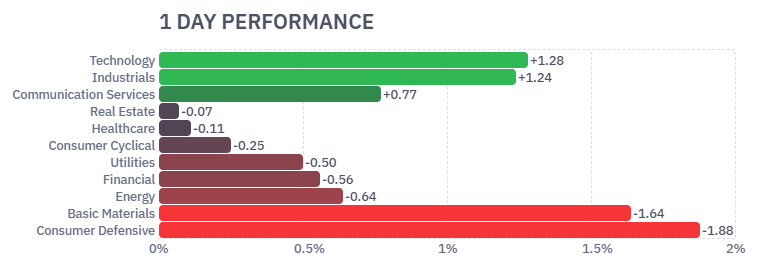
11/3は先端技術と工業・産業が1%を超えて上昇し、生活必需品と素材が大きく下げました。半導体とAIインフラ関連に資金が戻る一方、ディフェンシブ(景気に左右されにくい)な生活必需品から資金が出た形です。S&P500全体では上昇でしたが、値下がり銘柄の数が値上がりを上回る場面もあり、中身は一様ではありませんでした。なお、ここで示す騰落率はfinvizのセクター表(米国上場株全体)の値です。
- 先端技術(Technology) +1.27%
半導体が反発しました。NVIDIAが+2.27%、Microsoftが+2.70%、Broadcomが+3.06%、AMDが+3.82%と買われた一方、Appleは-1.96%と指数の伸びを抑えました。数日続いた売りに対する買い戻しが中心です。 - 工業・産業(Industrials) +1.24%
Eatonが決算を好感されて+7.00%、GE Vernovaが+6.49%、Quantaが+5.77%と、電力・AIインフラ関連が上昇を主導しました。景気敏感株への資金流入が、市場全体を支えました。 - 生活必需品(Consumer Defensive) -1.90%
ウォルマートが-2.25%、コストコが-2.06%、ペプシコが-2.28%と大手が軒並み下げました。SyscoやADMの決算を受けた売りも重なり、ディフェンシブ株から資金が流出しました。 - 素材(Basic Materials) -1.64%
金先物が-0.96%と下げたことから、金関連などに売りが出たとみられます。DuPontは決算で+8.61%と買われましたが、セクター全体を押し上げるには至りませんでした。

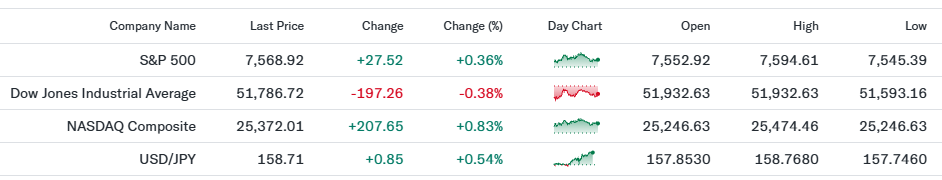
主要3指数とドル円の動き
3指数はまちまちで、NASDAQだけが大きく上昇しました。日中の値幅はS&P500が7,545〜7,595で、終値は高値圏に近い位置でした。
- S&P500(7,568.92、前日比+0.36%)
3日続いた下落に歯止めをかけました。始値は7,552.92で、高値は7,594.61、安値は7,545.39でした。半導体株の反発が指数を押し上げた一方、値下がり銘柄の数が多く、全面高ではありません。生活必需品や素材から、先端技術や工業・産業へ資金が移りました。 - Dow30(51,786.72、前日比-0.38%)
Appleの下落が指数を押し下げました。メモリー価格の上昇で10-12月期の粗利益率が圧迫されるとの見通しが嫌気されました。ウォルマートなどの大型ディフェンシブ株の下げも重なり、景気敏感・ディフェンシブの両面で重い動きでした。高値と始値がほぼ同じで、終日軟調でした。 - NASDAQ(25,372.01、前日比+0.83%)
半導体株の反発でS&P500を上回りました。NVIDIA、Broadcom、AMD、Micronが大きく上げました。ただ、ナスダック100は直近高値から約10%下の調整局面にとどまっており、下げ幅を取り戻した段階とは言えません。グロース株の戻りが続くか、注目しています。 - ドル円(158.71円、前日比+0.54%)
米10年国債利回りの上昇を受け、円安ドル高が進みました。日中安値は157.746円、高値は158.768円でした。円建てで米国株を持つ私たちには、評価額を押し上げる要因になります。ただ、159円に近づくと為替介入への警戒も出やすく、円高方向への急な反転には注意したいところです。

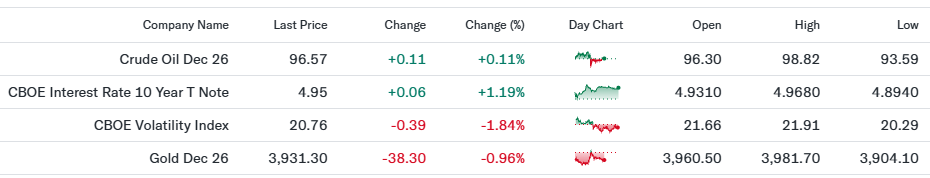
原油先物・米10年国債利回り・VIX・金先物の動き
原油はほぼ横ばい、利回りは上昇、VIXと金は下落でした。VIXと利回りの「前日比%」は変化率で、ポイント差ではありません。
- WTI原油先物(96.57ドル、前日比+0.11%)
日中の値幅は93.59〜98.82ドルと大きく、前日の下落からの方向感を探る展開でした。中東情勢をめぐる供給不安が根強く、高い水準が続いています。原油高はガソリンや物流費を通じて物価に響くため、金利の高止まりにつながりやすく、株式市場には重しです。 - 米10年国債利回り(4.95%、前日比+1.19%)
前日比+1.19%は利回りの変化率で、0.06ポイントの上昇という意味です。利回りが5%に迫る水準は、企業の借入負担を増やし、株式の評価を押し下げやすくなります。住宅建設株が大きく売られた背景にも、金利への警戒があるとみられます。11/4はADP雇用統計とISM非製造業指数が控えています。 - VIX指数(20.76、前日比-1.84%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は小幅に低下しましたが、20を上回る水準にあり、市場には警戒感が残っています。中間選挙の結果待ちで、大きく売り込まれにくい一方、安心して買い進めにくい状況でした。 - 金先物(3,931.30ドル、前日比-0.96%)
米長期金利の上昇とドル高が、金利を生まない金の重しになりました。リスク資産が持ち直したことも、安全資産としての金の買いを弱めました。私は純金を資産の5%程度、インフレ対策として持つ考えですが、日々の値動きは気にしません。

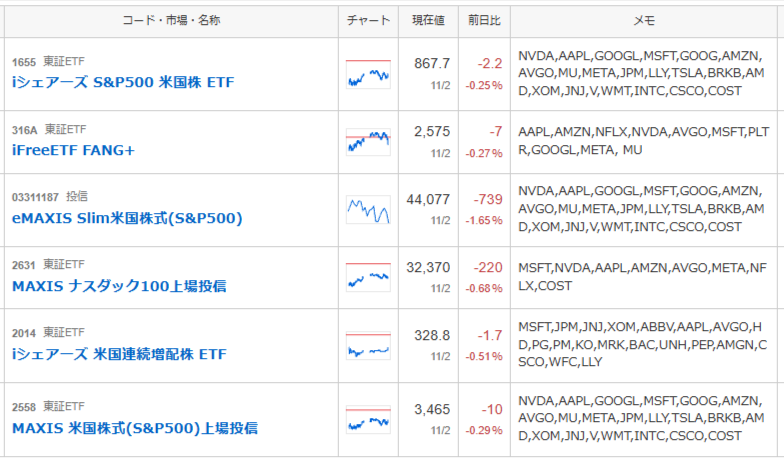
私の米国株ポートフォリオ 前日比-0.52%
日本時間のETFと投信は、米国市場との時間差があります。今回の数字は、主に11/2(月)の米国市場の下げを反映したものです。eMAXIS Slim米国株式(S&P500)が-1.65%と下げ、全体を押し下げました。iシェアーズ S&P500 米国株 ETFやiFreeETF FANG+は-0.2%台、MAXISナスダック100上場投信は-0.68%でした。一方、11/3の半導体の反発は、日本では11/4の値動きに反映されるはずです。ナスダック100が調整局面にある今は、気持ちが揺れやすい時期ですが、コロナショックでも積立を続けた経験から、分散した持ち方と淡々とした積み立てを守るつもりです。

経済指標発表結果
- JOLTS求人件数(9月:7.523M、予想7.150M、前回7.190M)
求人件数は予想を大きく上回りました。労働市場の底堅さが示され、FRB(米連邦準備制度理事会)が利下げを急ぎにくいとの見方につながります。株式には金利面から重しですが、景気の底堅さは安心材料でもあります。ドル円は円安方向に振れやすい内容でした。長期投資では、雇用の強さがインフレ圧力にならないかを確認したいところです。 - 製造業新規受注(9月・前月比:1.8%、予想1.2%、前回0.3%)
予想を上回り、前回の0.3%から大きく伸びました。製造業の受注が回復していることを示し、工業・産業セクターの上昇を後押しした可能性があります。景気の底堅さは企業業績の面で追い風ですが、利下げ期待には逆風で、債券市場では利回りの上昇圧力になります。 - 耐久財受注(軍事費を除く・9月・前月比:2.3%、予想2.2%、前回0.0%)
前回の横ばいから急回復し、設備投資の強さを映しました。AI関連の電力・通信設備への投資が、数字に表れているとみられます。航空機などを除く輸送を除いた耐久財受注も0.5%と予想どおりで、底堅さを確認できる内容でした。 - IBD/TIPP景気楽観指数(11月:48.5、予想46.2、前回46.8)
予想を上回り、前回からも改善しました。ただし50を下回る水準で、悲観が優勢という点は変わりません。中間選挙を控えた消費者心理の改善として注目しますが、株価への影響は限られました。長期投資では、心理指標より実際の消費の動きを重視したいと考えます。 - 工場受注(輸送を除く・9月・前月比:1.3%、予想0.5%、前回0.4%)
予想を大きく上回りました。航空機などの変動が大きい輸送分を除いても強く、製造業全体の底堅さを裏づける内容です。同日の他の指標と合わせ、景気の強さが目立つ結果となり、金利が上がりやすい地合いを支えました。
11/3の指標はいずれも予想を上回りました。景気が強いのは良いことですが、利下げ期待を後退させ、長期金利の上昇につながる点には注意が必要です。

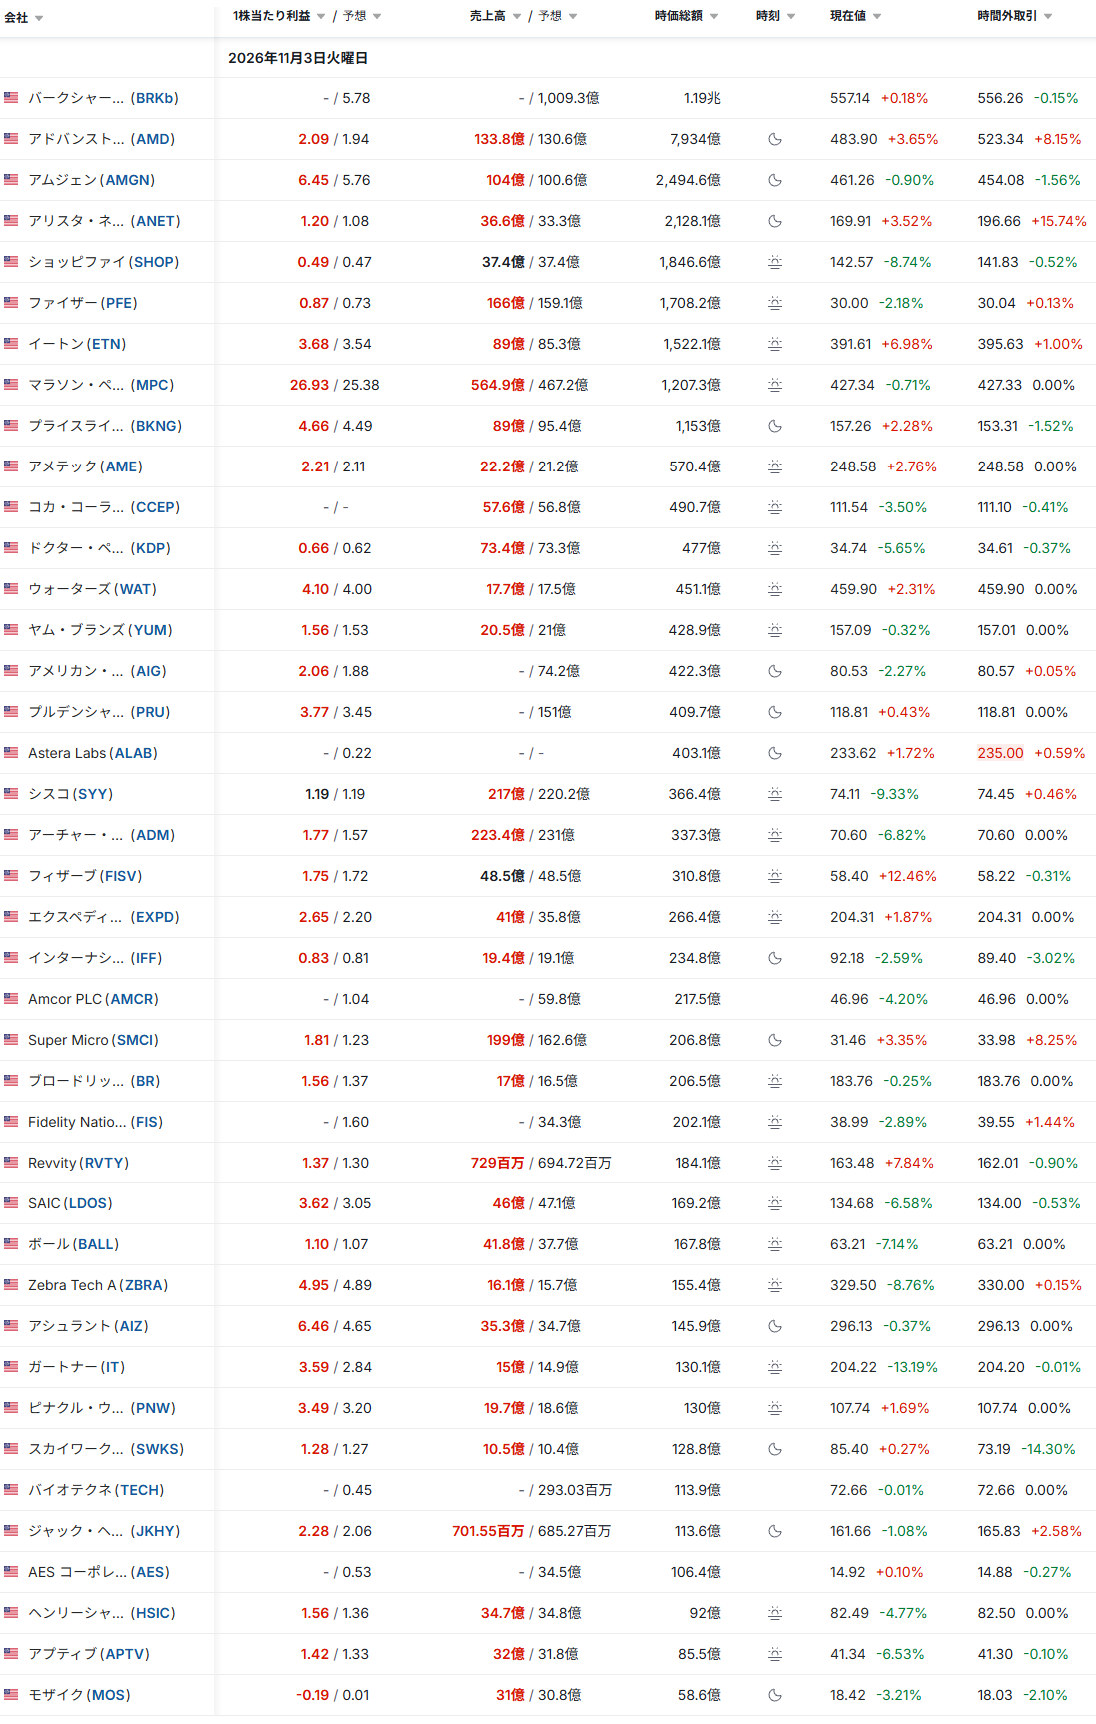
主要銘柄の決算発表結果
- BRK-B:Berkshire Hathaway Inc.(金融)
市場予想はEPS5.78ドル、売上高1,009.3億ドルでした。実績が未発表のため、予想を上回ったか下回ったかは判定できません。株価は+0.18%で、時間外は-0.13%でした。決算の詳細は、発表後に確認したいと思います。 - AMD:Advanced Micro Devices Inc.(先端技術)
EPSは2.09ドルで予想の1.94ドルを、売上高は133.8億ドルで予想の130.6億ドルを上回りました。時間外取引では+6.86%と大きく買われています。AIサーバー向け半導体への期待が改めて評価された形で、半導体株の反発を後押ししそうです。 - AMGN:Amgen Inc.(ヘルスケア)
EPSは6.45ドルで予想の5.76ドルを、売上高は104億ドルで予想の100.6億ドルを上回りました。決算は好調ですが、時間外取引では-2.01%と小幅に売られました。好決算でも株価が反応しない、期待の高さがうかがえる結果です。 - ANET:Arista Networks Inc.(先端技術)
EPSは1.20ドルで予想の1.08ドルを、売上高は36.6億ドルで予想の33.3億ドルを大きく上回りました。時間外取引では+7.36%と買われています。AIデータセンター向けネットワーク機器の需要の強さが、数字に表れています。 - SHOP:Shopify Inc.(先端技術)
EPSは0.49ドルで予想の0.47ドルを上回り、売上高は37.4億ドルで予想と同水準でした。それでも通常取引では-8.74%と大きく下げました。数字が予想並みにとどまり、ソフトウェア株全般の売りも重なったとみられます。 - PFE:Pfizer Inc.(ヘルスケア)
EPSは0.87ドルで予想の0.73ドルを、売上高は166億ドルで予想の159.1億ドルを上回りました。ただ、株価は-2.18%で、時間外は+0.30%でした。決算は良好でも、ヘルスケア全体が弱く、株価は上がりませんでした。 - ETN:Eaton Corp Plc(工業・産業)
EPSは3.68ドルで予想の3.54ドルを、売上高は89億ドルで予想の85.3億ドルを上回りました。株価は+7.00%と大幅に上昇しました。データセンターの電力設備需要を背景に、AIインフラ関連の資金が集まっています。 - MPC:Marathon Petroleum Corp.(エネルギー)
investing.comの掲載値では、EPSは26.93ドルで予想の25.38ドルを、売上高は564.9億ドルで予想の467.2億ドルを上回りました。株価は-0.71%と小幅安で、エネルギーセクター全体の下落(約-0.6%)と同じ動きでした。原油高が精製事業の採算を支えています。 - BKNG:Booking Holdings Inc.(一般消費材)
EPSは4.66ドルで予想の4.49ドルを上回りましたが、売上高は89億ドルで予想の95.4億ドルを下回りました。株価は+2.28%と上昇し、時間外は-0.63%でした。利益の強さが評価された一方、売上の弱さが時間外の重しです。

主な経済ニュース
- 米中間選挙の投票日、議会の行方に市場も注目
11/3は米国の中間選挙の投票日でした。選挙前の議席数は、下院が共和党218対民主党214、上院が53対47です。私が確認できた時点では、開票結果は確定していません。トランプ政権の関税政策や財政運営に影響しうるため、市場は結果を見守っています。長期投資では、結果そのものより、その後の政策の動きを確認したいところです。(Reuters:11/03) - アップル、メモリー価格上昇で粗利益率に圧力
アップルは、半導体メモリーの価格上昇が10-12月期の粗利益率の重しになると示し、株価は約2%下げました。Dow30の下落要因にもなりました。AI向けのメモリー需要が、スマートフォンなどの部品コストに波及している構図で、AI投資の裏側にある影響として注目しています。長期投資では、他のハード企業への波及を確認したいと思います。(CNBC、Schwab:11/03) - 半導体株が反発、ナスダック100は調整局面のまま
前日に売られた半導体株に買い戻しが入り、NASDAQは+0.83%で終えました。ナスダック100は28,180.26で、直近高値から約10%下の調整局面にとどまっています。反発が続くかどうかは、AI関連企業の決算次第とみられます。長期投資では、短期の戻りと、調整局面の終わりを混同しないようにしたいところです。(CNBC:11/03) - 原油は一時下落、中東情勢への警戒は続く
ブレント原油は、前日の大幅な下落に続き、11/3は一時1%超下落しました。WTI先物は96ドル台で終え、日中の値幅は大きいままでした。中東での供給不安から、原油は高い水準が続いています。原油高は物価と金利を通じて株式市場に影響するため、地政学リスクの推移を確認したいと思います。(SPY News:11/03) - 米求人件数が予想上回る、労働市場は底堅く
9月のJOLTS求人件数は752.3万件で、予想の715万件を上回りました。労働市場の底堅さを示し、FRBが利下げを急ぎにくいとの見方につながります。米10年国債利回りの上昇と同じ方向の材料です。長期投資では、雇用の強さが物価にどう影響するかを確認したいところです。(Investing.com:11/03) - 製造業受注・耐久財受注がそろって予想上回る
9月の製造業新規受注は前月比+1.8%(予想+1.2%)、軍事費を除く耐久財受注は+2.3%(予想+2.2%)でした。製造業の回復が示された形で、工業・産業セクターの上昇とも整合します。景気の強さと金利上昇のバランスを、引き続き見ていきたいと思います。(Investing.com:11/03) - ブルーム・エナジー、カリフォルニア州で1GW超の覚書
Bloom Energyは、California Resources社と、1GW以上の燃料電池発電と二酸化炭素回収を組み合わせる事業を共同で検討する覚書を結んだと発表しました。株価は9%超上昇しました。AIデータセンターの電力需要を背景に、電源の確保が課題となっています。長期投資では、実際の受注に結びつくかを確認したいところです。(Benzinga:11/03) - 市場は「ねじれ議会」を好む、AI規制への警戒も
ウォール街では、政策の急変リスクが小さい「ねじれ議会」が好まれやすいとされます。民主党が上下両院を制した場合、AI開発への規制が強まるのではないかとの観測も出ています。選挙結果とAI関連株の関係には不確実性が大きく、私は結果が出るまで断定を避けるつもりです。結果後の政策の具体化を確認したいと思います。(AP、BNN Bloomberg:11/03) - ソフトウェア株が軟調、Gartnerなど決算後に急落
Gartnerが約13%、Shopifyが約9%、Thomson Reutersが約10%(取引時間中の下落率)と、決算後に大きく売られました。好決算でも売られる銘柄が目立ち、ソフトウェア株への警戒が強まっています。AIによる事業への影響を懸念する声も背景にあるとみられます。長期投資では、業績の中身を確認したいところです。(SPY News、CNBC:11/03) - 長期金利が上昇、11/4はADPとISM非製造業指数
米10年国債利回りは4.95%まで上昇し、住宅建設株の下げにもつながりました。11/4はADP雇用統計(予想6.7万人、前回9万人)とISM非製造業指数(予想54.8、前回54.9)が発表されます。選挙の結果と合わせ、波乱の可能性もあります。長期投資では、金利の水準を落ち着いて確認したいところです。(Investing.com、Schwab:11/03)
経済指標発表予定
以下の経済指標が発表される予定です。

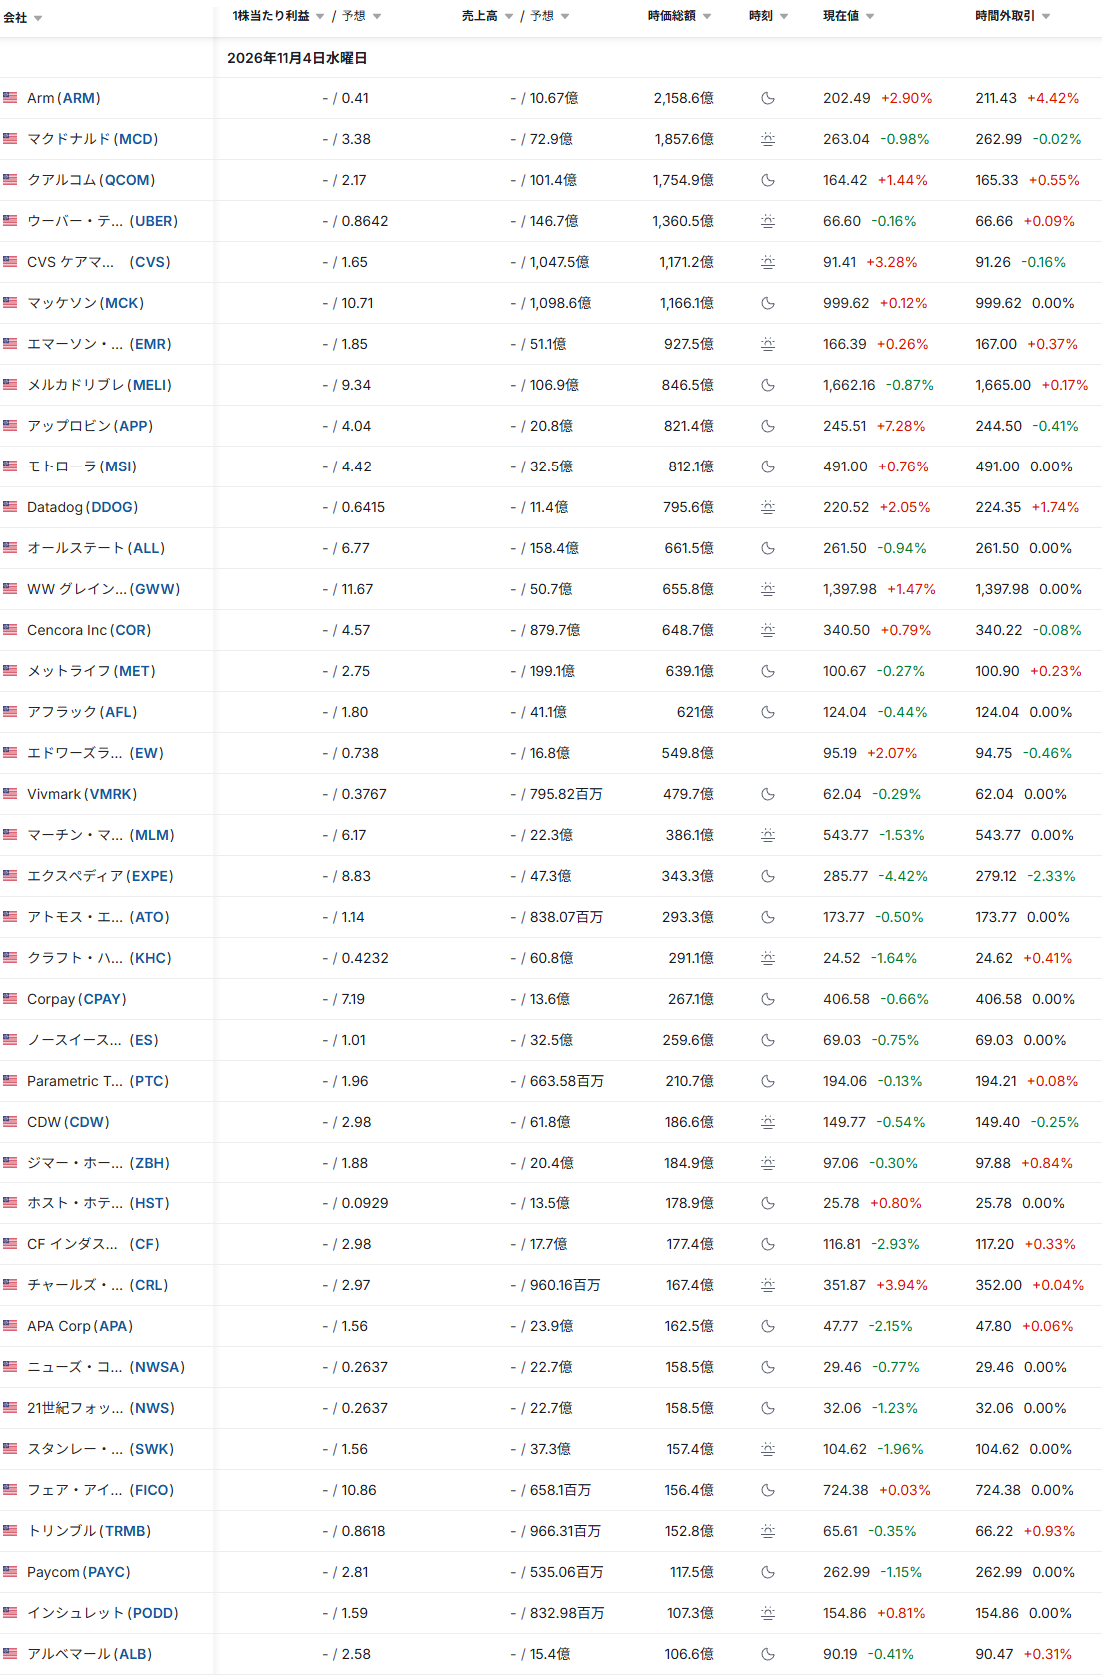
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
中間選挙の投票日と、半導体株の反発が重なった1日でした。選挙の結果は、私が確認できた時点では確定していません。結果が出れば相場は動くかもしれませんが、私は積立の手を止めずに、日々の動きを毎朝淡々と記録していくつもりです。毎朝このブログを読んでくださる皆さまに、心から感謝しています。個人で続けている小さなブログですが、読んでくださる方がいることが、何よりの励みです。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。