
室井のマーケット視点

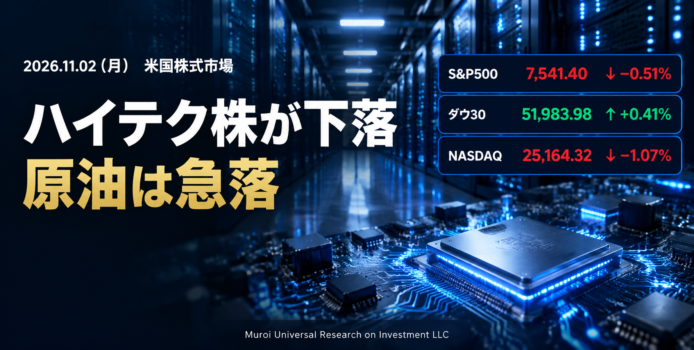
11/2の米国株は、S&P500が-0.51%、NASDAQが-1.07%と下げ、Dow30は+0.41%とまちまちでした。上昇した銘柄は503銘柄中346と多く、売られたのは半導体を中心とする大型ハイテクで、資金は消費・金融・素材などへ移りました。
背景は二つあります。一つはWTI原油先物が米国とイランの外交への期待で-7.82%と急落したことで、エネルギー株が売られる一方、金利低下と燃料費の軽減を好感した業種が買われました。もう一つはAI関連株の調整です。Intelの弱い見通しや、巨大IT各社のフリーキャッシュフロー(稼いだ現金から設備投資を引いた額)のマイナスを受け、ナスダック100は10月の高値から10%下落しました。
AI投資に翳りが出ているかと問われれば、株価の面では「出ている」と見るのが公平です。ただAWSの売上高が+39%と伸びるなど、需要そのものが崩れた証拠は確認できず、問われているのは採算と資金調達だと考えます。Appleも予想を上回る決算でも時間外は横ばいです。
個別株が-10%を超えて動く日でも、S&P500は-0.51%にとどまりました。分散して持つ意味を改めて感じます。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- IDXX:IDEXX Laboratories Inc.(ヘルスケア) +21.85%
動物病院向け診断サービス大手で、7〜9月期のEPS(1株利益)は3.96ドルと予想の3.72ドルを上回り、売上高も12.1億ドル(前年同期比+10%)と予想の11.9億ドルを超えました。通期の売上高見通しも引き上げられ、決算を好感した買いが急速に膨らみました。 - HWM:Howmet Aerospace Inc.(工業・産業) +6.91%
10/29に発表した7〜9月期は売上高が前年同期比+29%と過去最高の伸びで、通期見通しの引き上げと50億ドルの自社株買い枠の拡大も示されました。当日に新たな個別材料は確認できず、決算後の買いに、原油安と金利低下を背景とした景気敏感株への資金移動が重なったとみられます。 - PNR:Pentair plc(工業・産業) +6.49%
プール・水処理機器の大手で、当日に確認できる個別材料は乏しい状況です。ハイテク株から他業種へ資金が移るなか、金利低下の恩恵を受けやすい住宅関連・景気敏感株に買いが入った流れに乗ったと考えられます。 - CRH:CRH plc(素材) +6.36%
建設資材(骨材・セメント)の大手で、10/29に発表した7〜9月期は、コスト環境が厳しい中でも底堅い内容でした。当日は原油安で燃料費の負担が和らぐとの期待と、金利低下による建設・住宅関連への買いが重なったとみられます。 - DASH:DoorDash Inc.(一般消費材) +6.21%
7〜9月期の売上高は46億ドル(前年同期比+34%)、純利益は4.66億ドル(同+91%)と大きく伸び、食料品宅配Instacartの買収合意も発表しました。業績の勢いと事業拡大への期待から、買いが優勢でした。 - CBRE:CBRE Group Inc.(不動産) +6.13%
商業不動産サービス大手で、当日に確認できる個別材料は乏しい状況です。米10年国債利回りの低下を受けて不動産セクターが+1.06%と買われた流れに沿った上昇でした。 - CPRT:Copart Inc.(工業・産業) +5.97%
事故車・中古車のオンラインオークション大手で、個別材料は確認できませんでした。景気敏感株への物色に加え、金利低下と原油安の恩恵を受けやすい自動車関連へ買いが向かったとみられます。 - SHW:Sherwin-Williams Co.(素材) +5.94%
塗料大手で、当日の個別材料は確認できませんでした。塗料の原料は石油由来のものが多く、原油の急落でコスト負担が軽くなるとの期待と、住宅市場に追い風となる金利低下が買いにつながったと思われます。 - TDG:TransDigm Group Incorporated(工業・産業) +5.83%
航空機部品大手で、当日に確認できる個別材料は乏しい状況です。原油安は航空会社の燃料費を下げる要因で、同じ航空機部品のHowmetも+6.91%と上昇しており、航空関連への買いが広がったとみられます。 - BSX:Boston Scientific Corp +5.57%
医療機器大手で、当日に確認できる個別材料は乏しい状況です。ヘルスケア全体は-0.11%でしたが、医療機器のStrykerとBaxterもそろって+5%超と上昇し、ハイテクから資金が移る先として医療機器株が選ばれました。 - CSGP:CoStar Group Inc(不動産) +5.54%
不動産情報サービス大手で、当日の個別材料は確認できません。金利低下を受けた不動産セクター全体の上昇に連れ高となったとみられます。 - CVNA:Carvana Co(一般消費材) +5.43%
中古車のオンライン販売大手で、当日に確認できる個別材料は乏しい状況です。自動車ローンの金利に響く米10年国債利回りの低下と、原油安による家計負担の軽減から、消費関連株が買われた流れに乗ったと考えられます。 - BAX:Baxter International Inc(ヘルスケア) +5.30%
10/29に発表した7〜9月期は調整後EPSが0.58ドルと予想を上回り、通期見通しも引き上げました。発表後に株価が下げていた反動に、医療機器株への資金流入が重なったとみられます。 - XYL:Xylem Inc(工業・産業) +5.26%
水インフラ機器大手で、当日に確認できる個別材料は乏しい状況です。同じ水関連のPentairが+6.49%と上昇しており、水処理関連株への買いが広がったと考えられます。 - PHM:PulteGroup Inc(一般消費材) +5.25%
住宅建設大手で、当日の個別材料は確認できません。米10年国債利回りの低下は住宅ローン金利の低下につながるとの期待を呼び、同業のNVRも+5.14%と上昇しました。 - NVR:NVR Inc(一般消費材) +5.14%
住宅建設会社で、当日に確認できる個別材料は乏しい状況です。金利低下と原油安を好感した住宅関連株の買いが広がり、PulteGroupとそろって上昇しました。 - SYK:Stryker Corp(ヘルスケア) +5.12%
10/29の7〜9月期発表で通期の売上高成長率の見通しを引き下げ、株価は下げていました。当日は反発の買いに、医療機器株全体への資金流入が重なったとみられます。
5%以上下落したS&P500構成銘柄
- OXY:Occidental Petroleum Corp(エネルギー) -5.12%
石油・ガス大手で、米国とイランの外交への期待からWTI原油先物が-7.82%と急落し、原油価格に収益が連動するエネルギー株に売りが広がりました。エネルギーセクターは-3.98%でした。 - CRL:Charles River Laboratories International Inc(ヘルスケア) -5.81%
医薬品開発の受託研究大手で、当日に確認できる個別材料は乏しい状況です。ヘルスケア全体は-0.11%と小幅な下げで、同社固有の売りが出たとみられます。 - MU:Micron Technology Inc(先端技術) -5.85%
メモリ半導体大手です。半導体株が3日間で約12%下げる流れが続き、メモリ価格の上昇ペースが鈍るとの警戒から売りが優勢でした。Intelが、メモリ高騰でPC需要が冷えると警告した影響も重なったとみられます。 - FANG:Diamondback Energy Inc(エネルギー) -6.05%
シェールオイル大手です。7〜9月期のEPSは5.86ドルと予想の5.46ドルを上回りましたが、原油の急落による売りの勢いが勝りました。 - TRGP:Targa Resources Corp(エネルギー) -6.43%
天然ガスや原油の輸送・処理設備を持つ会社で、取り扱う量や収益は資源価格の影響を受けやすい面があります。原油の急落を受けて、エネルギー株全体と同様に売られました。 - AKAM:Akamai Technologies Inc(先端技術) -6.50%
コンテンツ配信・セキュリティ大手で、当日に確認できる個別材料は乏しい状況です。ソフトウェア・ネットワーク関連株の売りに巻き込まれたとみられます。 - SNDK:Sandisk Corp(先端技術) -6.62%
フラッシュメモリ大手で、同じデータ保存関連のSeagate(-7.94%)、Western Digital(-7.44%)、Micron(-5.85%)もそろって下落しました。AI向けメモリ・ストレージ関連株の売りが広がる中で、値動きの大きい銘柄から売られました。 - DVN:Devon Energy Corp(エネルギー) -6.75%
シェールオイル企業で、WTI原油先物の急落を受けてエネルギー株全体と同じ売りに押されました。米国とイランの協議でホルムズ海峡の再開への期待が出たことが、原油安の背景です。 - NTAP:NetApp Inc(先端技術) -7.04%
データストレージ大手で、当日に確認できる個別材料は乏しい状況です。SeagateやWestern Digitalなどの保存関連株が下げており、同じ流れで売られました。 - HPE:Hewlett Packard Enterprise Co(先端技術) -7.08%
サーバー・ネットワーク機器大手で、当日に確認できる個別材料は乏しい状況です。DellやSuper Micro Computerを含むAI関連のハードウェア株が総じて売られ、同じ動きとなりました。 - FTNT:Fortinet Inc(先端技術) -7.25%
サイバーセキュリティ機器大手で、当日に確認できる個別材料は乏しい状況です。株価収益率(PER、株価が利益の何倍かを示す指標)が約41倍と高く、ハイテク株の下落が広がる中で売りが重なったとみられます。 - DELL:Dell Technologies Inc(先端技術) -7.43%
PC・サーバー大手です。Intelが2026年のPC市場は前年比12%縮小するとの見通しを示し、メモリ価格の高騰でPC需要が冷え込む懸念から売られました。 - WDC:Western Digital Corp(先端技術) -7.44%
HDD(ハードディスク)大手で、当日の個別材料は確認できません。データ保存関連のSeagateやSandiskも大きく下落しており、ハイテク株全体の売りが波及しました。 - AMD:Advanced Micro Devices Inc(先端技術) -7.55%
11/3の引け後に決算発表を控え、Intelが示したPC向け需要の弱い見通しへの警戒から、発表前に持ち高を減らす動きが出たとみられます。直近の四半期はデータセンター向けが前年同期比+107%と急増していました。 - SMCI:Super Micro Computer Inc(先端技術) -7.56%
AIサーバー大手で、当日に確認できる個別材料は乏しい状況です。AI投資の採算や資金調達への警戒が強まる中、値動きの大きい銘柄から先に売られたとみられます。 - APA:APA Corp(エネルギー) -7.57%
石油・ガス開発企業で、原油価格との連動性が高く、WTIの急落を受けて売りが集中しました。エネルギー株の中でも下落率が大きい銘柄の一つでした。 - STX:Seagate Technology Holdings Plc(先端技術) -7.94%
HDD大手で、当日に確認できる個別材料は乏しい状況です。同業のWestern Digitalが-7.44%、メモリ大手のMicronが-5.85%と、データ保存・メモリ関連株がそろって下落しました。 - DDOG:Datadog Inc(先端技術) -8.15%
クラウド監視ソフト大手で、当日に確認できる個別材料は乏しい状況です。PERが約441倍と極めて高く、AI関連の高評価銘柄に対する警戒が強まる局面で売りが重なったとみられます。 - ORCL:Oracle Corp(先端技術) -8.76%
クラウド大手で、AIデータセンターの建設資金を借り入れや株式発行で賄う計画への警戒が続いています。当日は巨大IT各社のAI向け資金調達や買収計画に市場の関心が集まり、売りが膨らみました。 - INTC:Intel Corp(先端技術) -8.84%
10/29に示した10〜12月期の売上高見通しは150億〜160億ドルと、予想の約171億ドルを下回りました。PC向け半導体の落ち込みが重なり、10/30の急落に続いて売りが止まりませんでした。 - P:Everpure Inc(先端技術) -10.40%
ストレージ(データ保存)機器の会社で、当日に確認できる個別材料は乏しい状況です。Seagate、Western Digital、NetAppなど保存関連株が軒並み下落した流れに連れ安となりました。 - CIEN:CIENA Corp(先端技術) -11.34%
光通信機器大手で、同じ光通信関連のLumentumが-18.59%と急落した流れが波及したとみられます。PERは約63倍と高く、AI関連の高評価銘柄に売りが集中しました。 - MRVL:Marvell Technology Inc(先端技術) -12.75%
AI向けカスタム半導体を手がける会社で、10月にはAI投資の資金調達への警戒が何度も売り材料となってきました。当日も半導体株が下げる中で下落が大きく、PERは約56倍でした。 - LITE:Lumentum Holdings Inc(先端技術) -18.59%
光通信部品大手で、直近四半期のEPSは4.57ドルと予想の4.21ドルを上回りましたが、株価は急落しました。好決算でも買われない動きは、AI関連への期待が高くなりすぎていた可能性を映しており、利益確定売りが膨らんだとみられます。
セクター別騰落率
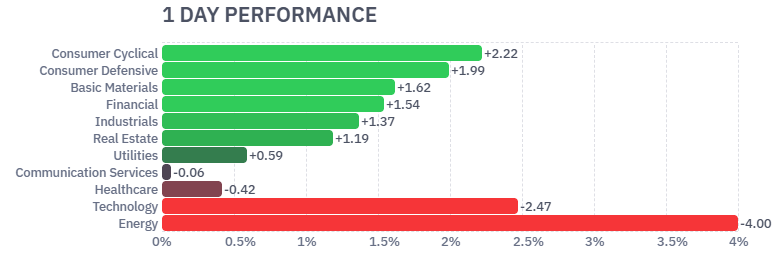
S&P500は-0.51%でしたが、構成銘柄の約7割(503銘柄中346銘柄)が上昇し、単純平均では+0.68%でした。大型ハイテクの下落が指数を押し下げた一方、一般消費材、生活必需品、素材、金融など幅広い業種が買われ、資金がハイテクから他業種へ移る動きが続いています。(セクター別の数値は、S&P500構成銘柄を時価総額で加重平均した値です。)
- 一般消費材(Consumer Cyclical) +2.24%
最も強い上昇でした。原油安による家計負担の軽減と米10年債利回りの低下が追い風になり、Amazon(+2.27%)、Home Depot(+3.63%)、McDonald’s(+2.91%)が上昇しました。住宅のPulteGroup(+5.25%)やNVR(+5.14%)も大きく買われ、金利に敏感な業種へ資金が向かいました。 - 生活必需品(Consumer Defensive) +1.98%
景気の先行きに不安が出ると買われやすい守りの業種です。Walmart(+3.40%)、Costco(+2.80%)、Coca-Cola(+1.86%)が上昇しました。ハイテクから抜けた資金の行き先になったとみられ、攻めと守りの両方が買われた点が特徴です。 - 素材(Basic Materials) +1.86%
Newmont(+2.33%)、Ecolab(+1.78%)、Linde(+1.07%)などが上昇し、Sherwin-Williams(+5.94%)やCRH(+6.36%)は大きく買われました。原油安で原材料やエネルギーのコスト負担が軽くなるとの期待が、追い風になったとみられます。 - 金融(Financial) +1.78%
Visa(+2.88%)、Mastercard(+3.15%)、Berkshire Hathaway(+2.51%)、JPMorgan(+1.05%)が上昇しました。決済関連は消費の底堅さ、銀行は米10年債利回りが4%台後半と高めの水準で推移していることが、収益面の追い風です。 - 工業・産業(Industrials) +1.37%
GE Aerospace(+4.63%)、RTX(+1.50%)の航空・防衛関連に加え、Howmet(+6.91%)やTransDigm(+5.83%)が大きく上昇しました。一方でCaterpillar(-1.47%)は下落し、設備投資関連は銘柄ごとにまちまちでした。 - 不動産(Real Estate) +1.06%
CBRE(+6.13%)、CoStar(+5.54%)、Welltower(+1.88%)が上昇しました。米10年債利回りの低下を受け、借入コストの重い不動産株に買いが入ったとみられます。ただEquinix(-1.97%)のようなデータセンター関連は下落し、業種内でも明暗が分かれました。 - エネルギー(Energy) -3.98%
11セクターで最大の下落でした。WTI原油先物が-7.82%と急落し、Exxon Mobil(-4.05%)、Chevron(-3.29%)、ConocoPhillips(-4.67%)が下げました。米国とイランの外交への期待でホルムズ海峡の供給不安が和らぐとの見方から、収益が原油価格に連動する銘柄に売りが集まりました。 - 先端技術(Technology) -2.48%
エネルギーに次ぐ下落で、S&P500を最も押し下げました。Microsoft(-2.83%)、Apple(-1.54%)、NVIDIA(-1.19%)、Broadcom(-1.10%)、Micron(-5.85%)が下落しています。Intelの弱い見通しとAI向け投資の資金調達への警戒が重なり、半導体、ストレージ、光通信、サーバー関連に売りが広がりました。

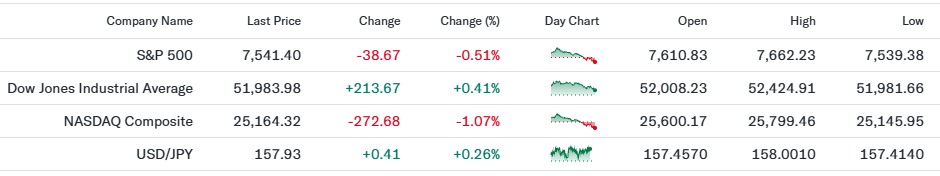
主要3指数とドル円の動き
米国株はまちまちで、Dow30だけがプラスで終わりました。S&P500は一時+1.08%まで上げた後に下落へ転じ、日中安値圏で引けており、午後に売りが強まったことが分かります。
- S&P500(7,541.40、前日比-0.51%)
始値7,610.83、高値7,662.23、安値7,539.38に対し、終値は安値からわずか2ポイント高い水準でした。値上がり銘柄が503銘柄中346銘柄と多かったにもかかわらず、時価総額の大きいMicrosoft(-2.83%)、Apple(-1.54%)、NVIDIA(-1.19%)が指数を押し下げました。S&P500全体の資金は、ハイテクから消費・金融・素材などへ移っています。 - Dow30(51,983.98、前日比+0.41%)
Dowは、高値52,424.91(前日終値比で約+1.3%)から押し戻され、終値は安値51,981.66に近い位置でした。Dowは株価の高い銘柄の影響が大きい株価平均型の指数で、Walmart(+3.40%)、Home Depot(+3.63%)、Visa(+2.88%)などの消費・金融が上昇し、ハイテクの下落を相殺しました。景気敏感株とディフェンシブ株の両方が買われたのが特徴です。 - NASDAQ(25,164.32、前日比-1.07%)
始値25,600.17から一時25,799.46まで上げたものの、安値25,145.95近くまで売り込まれました。MarvellやOracleが大きく下げ、Micron(-5.85%)やAMD(-7.55%)も売られています。ナスダック100は10月の高値から約10%下落して調整局面に入り、10月のNASDAQ総合の月間下落率は約5%です。AI関連の投資回収と資金調達への疑念が、株価に表れている状況です。 - ドル円(157.93円、前日比+0.26%)
日中高値は158.00円で、円安ドル高が進みました。FRBは10/28に金利を据え置きましたが、12月の追加利上げの確率が約8割と織り込まれており、日米の金利差が開きやすい状況です。160円は過去に為替介入の目安とされ、7月には日米協調介入も実施された経緯があり、警戒感が残ります。円建てで見る米国株は、円安が進むと評価額が押し上げられます。

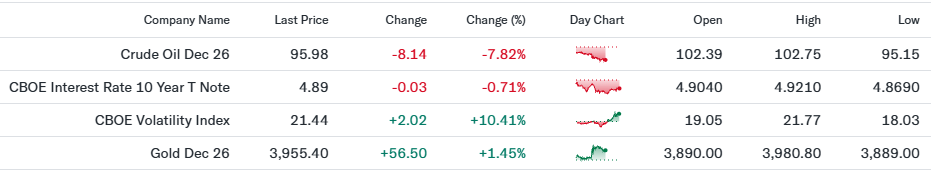
原油先物・米10年国債利回り・VIX・金先物の動き
原油の急落が金利低下と金の上昇につながった一方で、VIXは上昇し、投資家の警戒は強まりました。
- WTI原油先物(95.98ドル、前日比-7.82%)
米国とイランがそれぞれ外交の余地を示し、カタール仲介の協議でホルムズ海峡の再開案が浮上したことで、102ドル台から95ドル台前半まで急落しました(日中高値102.75ドル、安値95.15ドル)。世界の原油在庫は戦争開始以降で約10億バレル減ったとされ、供給不安は残るため、協議が決裂すれば反発する余地もあります。株式市場ではエネルギー株が売られ、燃料費の低下を好感した消費関連株が上昇しました。 - 米10年国債利回り(4.89%、前日比-0.71%)
前日比-0.71%は利回りの変化率で、0.71ポイント低下の意味ではありません(実際の低下幅は0.03ポイントです)。ISM製造業の物価指数が75.2と予想の77.2を下回り、原油安でインフレ懸念が和らいだことが背景とみられます。ただFRBは12月の追加利上げ観測を残しており、高めの金利が株式評価の重荷になる構図は変わっていません。 - VIX指数(21.44、前日比+10.41%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)の+10.41%も変化率です。日中は安値18.03から高値21.77まで上昇しました。20を上回る水準は、投資家が下落に備える動きを強めたことを示します。S&P500が+1%超から下落へ転じたことに加え、11/3の中間選挙と11/6の雇用統計を前に、警戒が高まったとみられます。 - 金先物(3,955.40ドル、前日比+1.45%)
日中安値3,889.00ドルから高値3,980.80ドルまで上昇しました。ドル指数が-0.1%の101.64へ下がったことと、原油安でインフレ懸念が和らぎ利上げ観測がやや後退したことが、買いにつながりました。ただ10月上旬の4,200ドル台と比べると低い水準で、金利が高止まりする環境では上値が重くなりやすい点には注意が必要です。

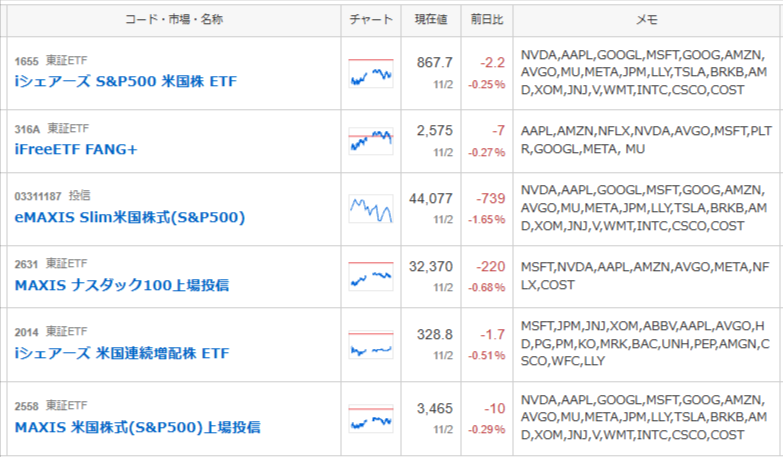
私の米国株ポートフォリオ 前日比-0.52%
この前日比は11/2の東京市場の値動きで、米国時間11/2の下落(S&P500は-0.51%)はまだ反映されていません。投資信託は基準価額の反映がさらに遅れるため、10/30の米国株安を映して最も大きな下落となりました。保有するETFと投信はいずれも下落しましたが、S&P500連動型が中心のため、特定の銘柄に偏らない分散が効いています。NASDAQ100連動型とFANG+は、ハイテクの比率が高い分、値動きが大きくなりやすい商品です。VIXが21台に上がり円安も進みましたが、日々の上下に一喜一憂せず、分散を保って続けていきます。

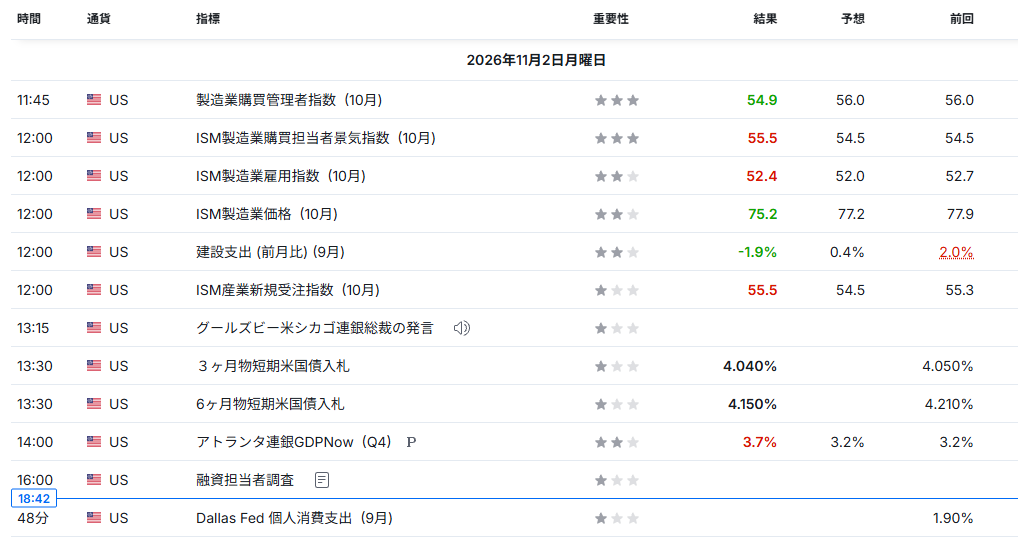
経済指標発表結果
- ISM製造業景気指数(10月:55.5、予想54.5、前回54.5)
景気拡大と縮小の分かれ目である50を上回り、予想の54.5も超えました。製造業の拡大が続いており、景気の底堅さを確認する内容です。ただFRBが追加利上げを検討している中では、景気が強いほど金利が下がりにくい面もあり、株式市場ではハイテク株の売りが優勢で、強い数字が相場全体を押し上げる展開にはなりませんでした。長期投資では、景気の強さと金利の高さを両方見ておきたいところです。 - ISM製造業価格指数(10月:75.2、予想77.2、前回77.9)
原材料などの仕入れ価格を示す指数が予想を下回り、前回からも低下しました。50を大きく超える高水準は続いていますが、インフレ圧力が一段と強まってはいないことを示し、米10年債利回りの低下に結びついたとみられます。この調査には11/2の原油急落は含まれていないため、今後の価格指数への影響を見守る必要があります。 - ISM製造業新規受注指数(10月:55.5、予想54.5、前回55.3)
先行指標とされる新規受注が予想を上回り、前回からも上昇しました。今後の生産が堅調に推移する可能性を示しています。景気の強さは企業業績には追い風ですが、FRBの利上げ観測を後退させにくい点には注意が必要です。長期投資では、景気指標が強くても金利が高止まりするかどうかが、株価の評価に響く点を確認したいところです。 - ISM製造業雇用指数(10月:52.4、予想52.0、前回52.7)
雇用の拡大を示す50超を維持し、予想も上回りましたが、前回からはやや低下しました。9月の雇用者数は+2.9万人と予想を下回ったと報じられており、11/6に発表される10月分の雇用統計が、12月の利上げ判断を左右する材料になります。 - アトランタ連銀GDPNow(Q4:3.7%、予想3.2%、前回3.2%)
10〜12月期の米国のGDP(国内総生産)成長率を、最新の経済指標から推計した値です。前回の3.2%から3.7%へ上方修正され、景気の勢いが強まっていることを示しました。強い成長は企業業績には追い風ですが、利上げの根拠にもなるため、株式市場にとっては好悪が分かれる材料です。 - 製造業購買管理者指数(10月:54.9、予想56.0、前回56.0)
民間調査機関による製造業の景況指数で、予想と前回を下回りましたが、50を大きく上回る拡大圏を保ちました。ISMの指数と合わせて見ると、製造業の景況感は強い水準にあります。ただ予想を下回った点は、先行きの伸びが鈍る可能性を示しています。 - 建設支出(前月比、9月:-1.9%、予想+0.4%、前回+2.0%)
予想に反して減少し、前回の+2.0%から大きく振れました。金利が高い環境が建設活動の重荷になっている可能性があります。ただ当日は住宅関連株が買われており、データよりも金利低下の影響が強く出たとみられます。
製造業の指標は拡大圏を保ち、物価指数が鈍化した点が金利の低下につながりました。景気の強さと12月の利上げ観測が並び立つ状況で、11/6の雇用統計が次の焦点です。

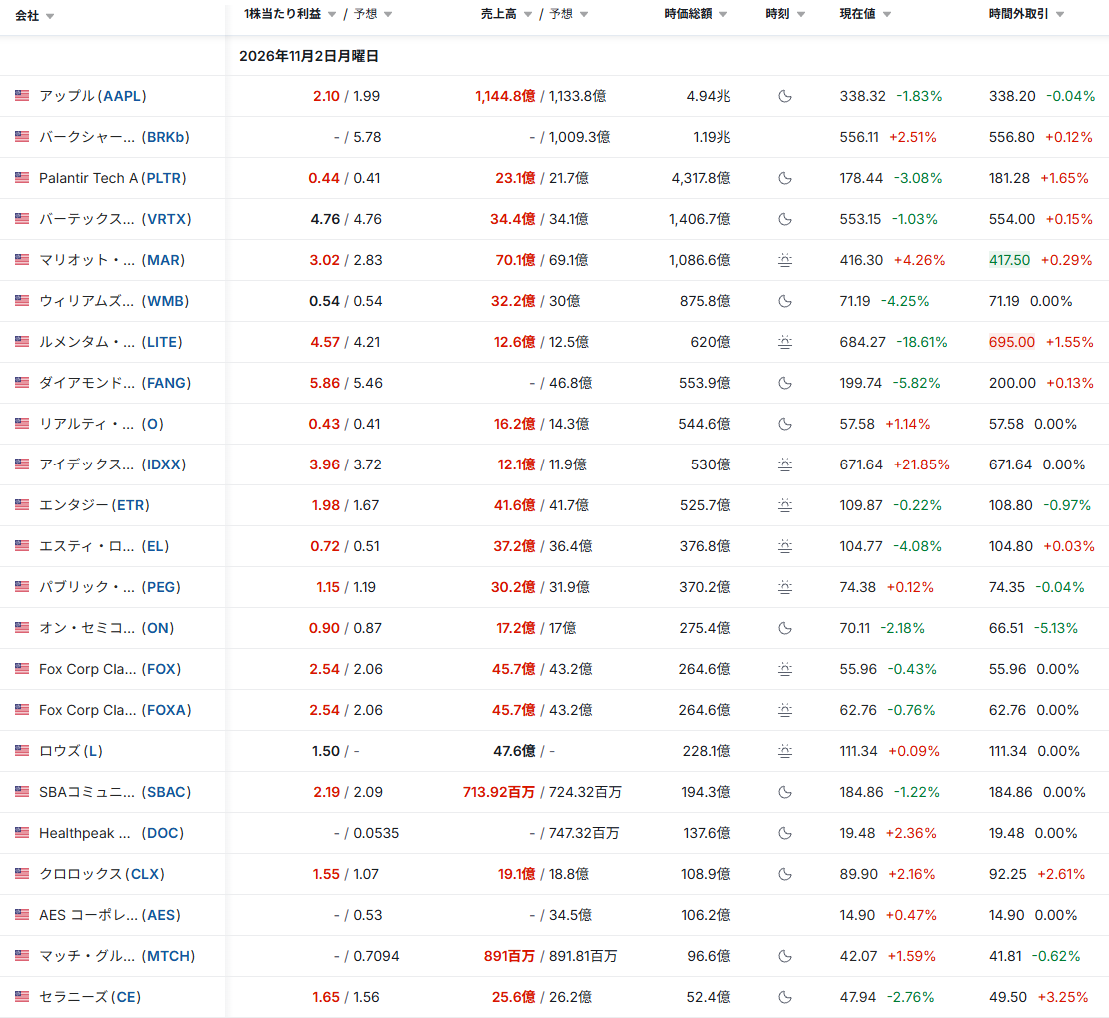
主要銘柄の決算発表結果
- AAPL:Apple Inc.(先端技術)
EPS(1株利益)は2.10ドルと予想の1.99ドルを上回り(+5.53%)、売上高も1,144.8億ドルと予想の1,133.8億ドルを超えました(+0.97%)。通常取引の株価は-1.83%でしたが、決算後の時間外取引は-0.04%とほぼ横ばいで、予想を上回った内容は織り込み済みと受け止められた形です。ガイダンス(業績見通し)の詳細は確認できていません。ハイテク株に売りが広がった日に、AI以外の消費者向け事業の底堅さが数字で確認できた決算です。 - BRK-B:Berkshire Hathaway Inc.(金融)
実績欄が空白のため、実績が未発表で、予想を上回ったか下回ったかは判定できません。市場予想はEPS5.78ドル、売上高約1,009億ドルです。株価は+2.51%と上昇し、金融セクター全体(+1.78%)の買いと歩調をそろえました。 - PLTR:Palantir Technologies Inc.(先端技術)
EPSは0.44ドルと予想の0.41ドルを上回り(+7.32%)、売上高も23.1億ドルと予想の21.7億ドルを超えました(+6.45%)。通常取引で-3.08%と下げていた株価は、時間外取引で小幅に上昇しています。AI関連ソフトに対する期待値が高いだけに、増収の勢いが続くかが焦点で、ガイダンス(業績見通し)の詳細は確認できていません。 - VRTX:Vertex Pharmaceuticals Inc.(ヘルスケア)
EPSは4.76ドルで予想と同じ、売上高は34.4億ドルと予想の34.1億ドルをわずかに上回りました。株価は通常取引で-1.03%、時間外は小幅高です。ほぼ予想どおりの内容で、市場の反応は限られました。 - MAR:Marriott International Inc.(一般消費材)
EPSは3.02ドルと予想の2.83ドルを上回り(+6.71%)、売上高も70.1億ドルと予想の69.1億ドルを超えました。株価は+4.26%と上昇し、旅行・宿泊需要の底堅さに、原油安や消費関連株への買いが重なったとみられます。AI以外の経済活動にも堅調な分野があることを示す結果です。 - WMB:Williams Companies Inc.(エネルギー)
EPSは0.54ドルで予想と同じ、売上高は32.2億ドルと予想の30億ドルを大きく上回りました(+7.33%)。それでも株価は-4.25%と下落しました。決算の内容よりも、原油・ガス関連株が売られた当日の流れが響いたとみられます。 - LITE:Lumentum Holdings Inc.(先端技術)
EPSは4.57ドルと予想の4.21ドルを上回り(+8.55%)、売上高も12.6億ドルと予想の12.5億ドルをわずかに超えました。それでも株価は-18.59%と急落し、時間外は小幅に反発しています。好決算でも買われなかったのは、AI関連の光通信部品への期待が高く、わずかな上振れでは足りなかったためとみられます。 - IDXX:IDEXX Laboratories Inc.(ヘルスケア)
EPSは3.96ドルと予想の3.72ドルを上回り(+6.45%)、売上高も12.1億ドルと予想の11.9億ドルを超えました。通期の売上高見通しを引き上げ、株価は+21.85%と急騰しました。ペット医療向けの診断サービスなど継続的な収入が伸びており、AI以外の成長材料が評価されました。

主な経済ニュース
- 原油が7%超下落、米国とイランが外交の余地を示す
原油先物は7%超下落しました。イランのペゼシュキアン大統領が、最高指導者から和平交渉に関する権限を与えられたと述べ、カタール仲介の協議では「2日以内にホルムズ海峡を再開できる」との案も伝えられました。市場には、過去に何度も期待が外れた経緯への慎重な見方も残っています。株式市場ではエネルギー株が売られ、燃料費の軽減を好感した消費関連株が買われました。長期投資では、原油価格がインフレと金利にどう波及するかを確認したいところです。(Reuters、OilPrice.com:11/02) - ホルムズ海峡の再開は条件付き、原油在庫は約10億バレル減少
ADNOCのアル・ジャベル最高経営責任者は、戦争で海峡の通航が妨げられて以降、世界の原油在庫が約10億バレル減ったと述べました。イランは、米国による海上封鎖の解除や制裁の緩和などが受け入れられない限り、海峡の再開は進まないとの立場で、機雷や船舶への攻撃への警戒も続いています。在庫の余力が小さい分、協議が決裂すれば原油は再び急騰しかねません。インフレに直結する材料として、交渉の行方を追っていきたいところです。(Reuters、Mansfield Energy:11/02) - ナスダック100が調整局面入り、半導体株は3日間で12%下落
ブルームバーグによると、ナスダック100指数は10月の高値から10%下落して調整局面(高値から10%以上下がった状態)に入り、主要な半導体株の指数は3日間で12%下がりました。ナスダック総合の10月の月間下落率は約5%と、2025年3月以来の大きさです。一方で11/2はS&P500構成銘柄の約7割が上昇しており、指数の下落ほど市場全体が悪いわけではありません。値上がりと値下がりの偏りを見ながら、分散の効果を確かめたいところです。(Bloomberg、Zacks:11/02) - Intelの弱い見通しでPC向け半導体への警戒が拡大
Intelは10/29の決算で、10〜12月期の売上高見通しを150億〜160億ドルと、市場予想の約171億ドルより低く示しました。メモリ価格の高騰でPCの値上がりが続き、買い控えが広がっているためで、2026年のPC市場は12%縮小し、2027年も10%縮小すると予想しています。データセンター・AI向けは前年同期比+78%と伸びましたが、株価は急落しました。AI需要の強さと、PC向けの弱さが分かれた形です。(Reuters、The Next Web:10/30) - 巨大IT各社のフリーキャッシュフローが悪化、AI投資の資金調達に目が向く
CNBCによると、7〜9月期の決算でAlphabet、Amazon、Metaがフリーキャッシュフロー(稼いだ現金から設備投資を引いた額)のマイナスを計上しました。Amazonの流出は約424億ドル、Alphabetは約90.7億ドル、Metaは約21.2億ドルで、Microsoftだけがプラスを保ちました。Metaは株式で総額950億ドルを調達する計画も発表しています。AI投資を借り入れや増資に頼る度合いが高まり、投資家は回収時期に厳しい目を向けています。(CNBC:10/30) - AI需要は堅調、焦点は「減速」より「採算と資金繰り」
一方で需要面の数字は崩れていません。Amazon Web Services(AWS)の売上高は前年同期比+39%と伸び、年率換算で1,840億ドルに達しました。Amazonは2026年の設備投資見通し約2,200億ドルを据え置き、Alphabetも1,950億〜2,050億ドルを維持しています。Microsoftは1,750億ドルから1,700億ドルへ小幅に引き下げ、Metaは1,350億〜1,450億ドルへ引き上げました。投資の伸びは落ち着きつつあるものの、大きな減額はなく、問われているのは採算と資金繰りだと読み取れます。(Deadline、CNBC:10/29) - FRBが政策金利を据え置き、12月の追加利上げ観測が残る
FRBは10/28に政策金利を3.75〜4.00%で据え置きました。投票は10対2で、クック理事とハマック連銀総裁の2人が0.25ポイントの利上げを主張しました。9月に2023年7月以来の利上げに踏み切っており、市場は12/8〜9日の会合での追加利上げを約8割の確率で織り込んでいます。金利が下がりにくい環境は、株価収益率(PER)の高いAI関連株には逆風になりやすい点を確認したいところです。(Admiral Markets、Hackernoon:10/28) - 11/3は米中間選挙、11/6は10月分の雇用統計
米国では11/3に中間選挙(議会の議員を選ぶ選挙)が行われ、議会の主導権が焦点です。11/6には10月分の雇用統計が発表され、9月の雇用者数は+2.9万人と予想を下回りました。12月の利上げ判断を左右する材料です。議会の勢力が割れて政策が動きにくくなれば、不透明感が薄れて株価が上がる可能性があるとの分析もあります。選挙と雇用統計が重なる週は値動きが荒くなりやすいため、積立の金額を変えずに淡々と続けたいところです。(FXStreet、Newsquawk:10/30) - 金先物は+1.45%、ドル安と原油安が追い風に
金は1%超上昇しました。ドル指数が下がったことと、原油安でインフレ懸念が和らいだこと、米国とイランの和平交渉の行方を見守る動きが、買いにつながりました。10月上旬の4,200ドル台と比べるとなお低い水準で、金利が高止まりする環境では上値が重くなりやすい面があります。長期投資では、インフレ対策としての金の位置づけを、資産全体の中で小さく保ちたいところです。(Al Etihad、Reuters:11/02) - AMDは11/3に決算、Intelの警告の余波を試す
AMDは11/3の引け後(米国東部時間)に7〜9月期決算を発表します。市場予想は売上高約130.6億ドル、EPS(1株利益)1.94ドルです。IntelがPC市場の縮小見通しを示したことを受けて、AMDは10/30に約11%下落し、11/2も-7.55%と続落しました。データセンター向けの伸びが、PC向けの弱さを補えるかが焦点です。決算の翌日は値動きが大きくなりやすいため、短期の売買には慎重でいたいところです。(24/7 Wall St.、TradingKey:11/02)
経済指標発表予定
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。
おわりに
株価が大きく動く日は、つい画面を見続けてしまいます。それでも長期の積み立てでは、下げた局面で同じ金額がより多くの口数を買える面があり、コロナショックで下げが何日も続いた時も、積立だけはやめませんでした。私は自分の意見を押し通さず、数字が示す範囲で公平にお伝えすることを続けます。明日は米国の中間選挙、金曜は雇用統計と材料の多い週ですが、慌てず見守りましょう。毎朝読んでくださる皆さんに、心から感謝しています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。