

室井のマーケット視点
28日(水)は、FRB(米連邦準備制度理事会)が政策金利を3.75〜4.00%に据え置いた一方で、2人の委員が利上げを主張して反対票を投じる、やや緊張感のある日でした。それでも株式市場の反応は小さく、S&P500は+0.28%の7,743.98で取引を終えています。米10年国債利回りは5.05%、WTI原油は102.43ドルと高い水準ですが、売りを急ぐ動きは見られませんでした。
資金が向かったのは、AIを支える設備と半導体でした。データセンター向けの電源・冷却装置を手がけるベルティブは、受注が2倍を超えたことで+16.48%と急伸し、SKハイニックス(韓国のメモリー大手)の記録的な決算を受けてマイクロンやサンディスクにも買いが入りました。データセンターの建設現場で責任者を務めた経験から、AI投資は最終的に電力・冷却・通信設備へ広がると考えてきましたので、今日の数字はその見立てに沿うものだと感じます。ただ、引け後の時間外取引ではアルファベットが約8%安、マイクロソフトが約5%高と明暗が分かれました。
長期で米国株を持つ立場からは、金利が高止まりする中でも日々の値動きに合わせて売買しないことが大切だと私は考えています。12月の利上げ観測は残っていますが、コロナショックで暴落が続いた時期にも、積立だけは続けました。本日夜9時半(日本時間)には、PCE物価指数(個人消費支出の物価の動きを示す指標)とGDP(国内総生産)が発表されます。結果は冷静に受け止めたいところです。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- VRT:Vertiv Holdings Co(工業・産業) +16.48%
7〜9月期の売上高が前年同期比+61%の約43.1億ドルとなり、予想の約37.6億ドルを大きく上回りました。買収分を除く受注も2倍を超え、通期の売上高見通しを6.5億ドル引き上げています。データセンター向けの電源・冷却装置が主力で、顧客が納品前に支払った前受金は41億ドルに達しており、需要の強さが数字に表れた決算でした。 - FLEX:Flex Ltd(先端技術) +11.61%
2027会計年度の第2四半期(7〜9月期)決算を発表し、通期見通しを引き上げました。データセンター向けのクラウド・電力インフラ部門は、今年度の売上高が75〜85%増になる見込みで、この部門の分離(スピンオフ)も計画されています。直近1か月は約27%下落していたため、好決算をきっかけに買い戻しが入ったとみられます。 - ORCL:Oracle Corp.(先端技術) +10.73%
ロイターによると、キャッシュフロー(現金収支)の黒字化に向けた計画を示し、AI向けの追加資金調達は200億ドルを上限とする方針も伝えられました。巨額の設備投資と借入への警戒が和らぎ、売られていた株式に買い戻しが入りました。出来高は約7,900万株と、関心の高さがうかがえます。 - LH:Labcorp Holdings Inc.(ヘルスケア) +8.78%
7〜9月期の売上高は38.1億ドル(前年同期比+6.9%)、調整後EPS(1株当たり利益)は4.78ドルで、予想の4.65ドルを上回りました。通期の売上高成長率と調整後EPSの見通しも引き上げています。買収を通じた事業拡大も進んでおり、医療検査の安定した需要が評価されました。 - SNDK:Sandisk Corp.(先端技術) +7.66%
同社単独の新しい材料は、当日の情報では確認できませんでした。韓国のSKハイニックスが記録的な決算を発表し、メモリーの需要が供給を2030年まで上回るとの見通しを示したことから、メモリー関連株に買いが集まりました。サンディスクは29日(木)の引け後に決算発表を控えています。 - GEHC:GE HealthCare Technologies Inc.(ヘルスケア) +6.62%
7〜9月期決算が市場予想を上回り、2026年通期の調整後EPSの見通しを予想以上に引き上げました。医療用画像機器などは景気に左右されにくい需要が見込めるため、見通しの上方修正が好感されました。同日に上昇した医療・検査関連のラボコープと並び、ヘルスケアの中でも決算が良好な銘柄に買いが入っています。 - MU:Micron Technology Inc.(先端技術) +5.86%
SKハイニックスの決算を受けて、DRAM(パソコンやサーバーの作業用メモリー)を手がけるマイクロンにも買いが入りました。SKハイニックスは売上高が初めて100兆ウォンを超え、営業利益が売上高の約80%に達しています。出来高は約2,946万株で、メモリー市況の強さをあらためて確認する動きが広がりました。 - LITE:Lumentum Holdings Inc.(先端技術) +5.52%
光通信部品を手がけ、AIデータセンター内の高速通信に使われる製品が主力です。当日の個別の材料は確認できませんでしたが、ベルティブやSKハイニックスなどAIインフラ関連の好決算が相次いだため、連想買いが入ったとみられます。 - HONA:Honeywell Aerospace Inc.(工業・産業) +5.44%
ロイターによると、2026年後半のフリーキャッシュフロー(自由に使える現金)の見通しを引き上げ、配当も発表しました。investing.comの表では実績欄が空白のため、EPSや売上高が予想を上回ったかは判定できません。ただ、現金を生み出す力の強さが好感されたとみられます。 - LRCX:Lam Research Corp.(先端技術) +5.39%
半導体製造装置の大手です。個別の新しい材料は確認できませんでしたが、SKハイニックスの記録的な決算でメモリーメーカーの設備投資が続くとの期待が強まり、製造装置にも買いが入ったとみられます。出来高は約1,068万株でした。 - AMAT:Applied Materials Inc.(先端技術) +5.07%
ラムリサーチと同じく、メモリー需要の強さを受けた製造装置株への買いに乗りました。個別の材料は確認できていません。引け後には同業のKLAが予想を上回る決算を発表し、時間外取引でも買いが続いています。装置メーカーの業績見通しが改善しているかを、今後の決算で確かめたいところです。
5%以上下落したS&P500構成銘柄
- SW:Smurfit WestRock plc(一般消費材) -5.20%
28日朝に7〜9月期決算を発表しました。決算内容の詳細は、当日確認できた範囲では把握できていません。段ボールなど包装材の需要と価格に対する警戒が続いており、決算を受けて売りが先行したと考えられます。 - GRMN:Garmin Ltd.(先端技術) -5.82%
7〜9月期のEPSは2.76ドルで予想の2.39ドルを上回り、売上高は19.9億ドルでほぼ予想どおりでした。好決算にもかかわらず下げており、7月の決算発表前後で約17%上昇していた反動から、利益確定の売りが出たとみられます。 - BSX:Boston Scientific Corp.(ヘルスケア) -5.82%
7〜9月期のEPSは0.73ドルで予想の0.75ドルを下回りました。10〜12月期の売上高が前年同期より1〜3%減る見通しを示し、CEOは「厳しい1年」と述べています。8月に公表したサイバー攻撃の影響も続いており、朝方の下げ幅(約11%)は縮小したものの、売りが優勢でした。 - FTNT:Fortinet Inc.(先端技術) -5.90%
引け後に決算発表を控えており、通常取引では決算前の売りが先行したとみられます。発表後の時間外取引では約22%下落しました。実績が未発表のため、予想との比較は判定できません。29日朝の取引で、ネットワーク・セキュリティ株全体に売りが広がるかを確認したいところです。 - ODFL:Old Dominion Freight Line Inc.(工業・産業) -7.33%
7〜9月期はEPS1.65ドル(予想1.61ドル)、売上高15.9億ドル(予想15.7億ドル)と予想を上回りましたが、株価は大きく下げました。27日の引け後に発表された同業のランドスターが、保険・賠償コストの増加で約17%安となるなど、運送株全体に警戒売りが広がったとみられます。 - BKR:Baker Hughes Co.(エネルギー) -7.36%
27日の引け後に7〜9月期決算を発表しました。決算の詳細は当日の情報では確認できていません。エネルギーセクター全体は+0.35%と堅調だったため、同社固有の決算内容を受けた売りだったと考えられます。 - LII:Lennox International Inc.(工業・産業) -10.59%
7〜9月期の売上高は16億ドル(前年同期比+10%)でしたが、調整後EPSは6.84ドルで7%減り、予想の7.15ドルを下回りました。通期の調整後EPS見通しは21.00〜21.50ドルに引き下げられています。CEOは競争の激化とインフレによる費用増で利益率が想定を下回ったと説明しました。 - CHRW:C.H. Robinson Worldwide Inc.(工業・産業) -11.14%
7〜9月期はEPS1.80ドル(予想1.75ドル)、売上高53.6億ドル(予想49.2億ドル)と予想を上回りました。それでも株価が急落したのは、前日のランドスターの決算を受けた運送・物流株の売りに加え、7月にも訴訟の控訴手続きへの懸念で大幅安となった経緯があるためとみられます。 - CSGP:CoStar Group Inc.(不動産) -13.96%
7〜9月期の売上高は前年同期比+14%の9.52億ドルとなり、通期見通しも引き上げましたが、株価は急落しました。決算書に株価下落の理由は書かれていません。7月には新規予約の伸び悩みが嫌気されて急落した経緯があり、成長の質への警戒が続いているとみられます。 - FFIV:F5 Inc.(先端技術) -20.43%
27日の引け後に発表した2027会計年度の売上高成長率の見通しは8〜9%で、前期の11%から鈍化します。この見通しが成長の減速と受け止められ、この日のS&P500で最大の下落率となりました。同じ日にフォーティネット(FTNT)も下げており、ネットワーク機器・セキュリティ株への警戒が高まった一日でした。
セクター別騰落率
S&P500の11セクターのうち、上昇したのは先端技術、金融、エネルギー、工業・産業、ヘルスケア、素材の6セクターで、下落したのは一般消費材、生活必需品、通信サービス、不動産、公益事業の5セクターでした。+1%以上、または-1%以下のセクターはなく、先端技術の+0.80%が最大の上昇、公益事業の-0.84%が最大の下落です。変動幅が小さい中でも、半導体やAIインフラ関連が買われ、金利に敏感な業種が売られる傾向がはっきり出ました。(各セクターに連動する代表的なETFの騰落率で確認しています)
- 先端技術(Technology) +0.80%
半導体を中心に買われました。マイクロン(+5.86%)、AMD(+3.25%)、ブロードコム(+2.82%)、インテル(+1.91%)が上昇し、オラクルは+10.73%と急伸しました。一方でエヌビディア(-1.18%)、アップル(-0.91%)、マイクロソフト(-0.06%)と大型株は小幅安で、同じセクターの中でも資金が半導体やインフラ関連へ移る動きが出ています。 - 金融(Financial) +0.45%
大手銀行・証券が堅調でした。モルガン・スタンレー(+1.72%)、ゴールドマン・サックス(+1.47%)、ウェルズ・ファーゴ(+1.22%)、JPモルガン(+1.04%)が上昇しています。長期金利が高い水準にあり、利ざや(貸出と預金の金利差)が確保されやすい環境が意識される一方、ビザ(-0.31%)やバークシャー・ハサウェイ(-0.49%)は下落しました。 - 公益事業(Utilities) -0.84%
米10年国債利回りが5.05%まで上昇し、債券に近い性格を持つ公益事業は売られました。ネクステラ・エナジー(-1.70%)やサザン・カンパニー(-1.22%)が下げています。配当利回りの魅力が、債券利回りの上昇で相対的に薄れたことが背景にあります。 - 不動産(Real Estate) -0.73%
コスターグループ(-13.96%)の急落が、セクター全体の下げを大きくしました。借入負担の重い不動産株は、利回りの高止まりに敏感です。12月の利上げ観測が残る限り、上値の重い展開が続く可能性があります。

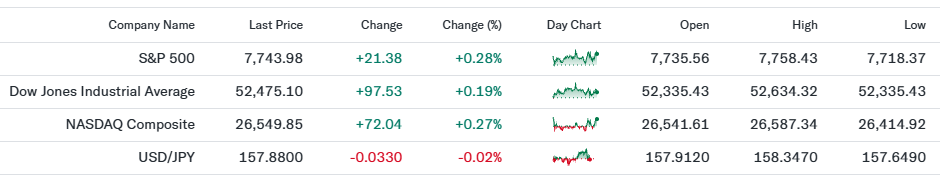
主要3指数とドル円の動き
主要3指数はそろって小幅に上昇しました。FRBの据え置きは予想どおりで、市場は大きく動かず、決算を発表した個別銘柄に資金が集まる展開でした。
- S&P500(7,743.98、前日比+0.28%)
7,735.56で始まり、日中は7,718.37〜7,758.43で推移しました。終値は日中値幅の約64%と、やや上寄りでの引けです。FRBの発表後も大きくは崩れず、午後は小幅高を保ちました。上昇の中心は、決算が好調だったベルティブやオラクルなどAIインフラ関連と、マイクロンなどの半導体株です。一方でエヌビディア(-1.18%)やアップル(-0.91%)など時価総額の大きい銘柄が下落し、上昇幅を小さくしました。5%以上動いた銘柄は、上昇が11銘柄、下落が10銘柄でした。 - Dow30(52,475.10、前日比+0.19%)
52,335.43で寄り付き、この水準が日中の安値となりました。その後は高値の52,634.32まで上昇し、終値は日中値幅の約47%の位置で、97.53ポイント高です。金融株が強く、ゴールドマン・サックス(+1.47%)、JPモルガン(+1.04%)、ジョンソン・エンド・ジョンソン(+0.86%)が上昇しました。ハイテクではエヌビディア(-1.18%)、シスコ(-0.95%)、アップル(-0.91%)が軟調で、ユナイテッドヘルス(-0.80%)も下落しています。 - NASDAQ(26,549.85、前日比+0.27%)
26,541.61で寄り付き、日中は26,414.92〜26,587.34で推移し、終値は値幅の約78%と高値寄りで終えました。マイクロン(+5.86%)、AMD(+3.25%)、ブロードコム(+2.82%)が牽引しています。一方、メタ(-1.24%)、エヌビディア(-1.18%)、アップル(-0.91%)、テスラ(-0.80%)は軟調でした。引け後はマイクロソフトが約5%高、アルファベットが約8%安と分かれており、29日のナスダックは大型株の動きに左右されそうです。 - ドル円(157.88円、前日比-0.02%)
157.91円で寄り付き、日中は157.65円〜158.35円の0.7円ほどの狭い範囲で推移しました。FRBが金利を据え置き、米10年国債利回りが5.05%まで上昇した一方で、日米の金利差に大きな変化はなく、ほぼ横ばいで終えています。158円台には為替介入への警戒もあり、上値は重くなりがちです。円建てで米国株を評価している私にとっては、為替がほとんど動かなかったため、株価の変動がそのまま評価に反映された日でした。

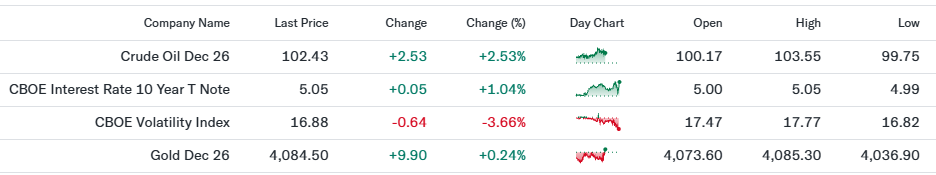
原油先物・米10年国債利回り・VIX・金先物の動き
原油と長期金利が高い水準を保つ一方、VIXは低下して市場の落ち着きを示しました。利上げ観測と地政学リスクを抱えながらも、株式市場は決算に反応する展開です。
- WTI原油先物(102.43ドル、前日比+2.53%)
99.75〜103.55ドルで推移し、100ドルを上回って取引を終えました。EIA(米エネルギー情報局)の週間統計で原油在庫が約189万バレル減り、増加予想に反して需給の引き締まりが確認されたことが、買いを誘いました。中東やウクライナの戦争による供給の混乱も続いています。原油高はガソリン価格や輸送コストを通じて物価を押し上げるため、FRBの利上げ判断にも関わります。この日はエネルギーセクター(+0.35%)が堅調でした。 - 米10年国債利回り(5.05%、前日比+1.04%)
前日比+1.04%は利回りの変化率で、1.04ポイント上昇の意味ではありません(実際の上昇幅は約0.05ポイントです)。FRBは据え置きでしたが、2人の委員が利上げを主張し、12月の利上げ確率も約78%と見込まれることから、利回りは5.05%の高値で引けました。5%台の環境では、株式の評価(将来の利益を現在の価値に直す際の割引率)が厳しくなり、公益事業(-0.84%)や不動産(-0.73%)など金利に敏感な業種が売られました。 - VIX指数(16.88、前日比-3.66%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、前日終値の17.52から16.88へ0.64ポイント低下しました。この前日比も変化率です。20を下回る水準は、市場が落ち着いている目安とされます。FOMCという大きなイベントを通過し、警戒感がやや後退しました。ただ、29日はPCEやGDPなど重要指標が重なるため、急な上昇にも備えておきたいところです。 - 金先物(4,084.50ドル、前日比+0.24%)
日中は4,036.90〜4,085.30ドルで推移し、高値圏で取引を終えました。利上げの再開が意識される局面では、利息を生まない金は買われにくい一方、インフレの高止まりや中東・ウクライナ情勢といった地政学リスクが買いを誘いました。純金は資産の5%程度を持つことがインフレ対策として有効と考えています。株式が高値圏にある今は、分散の観点からも金の動きを見ておきたいところです。

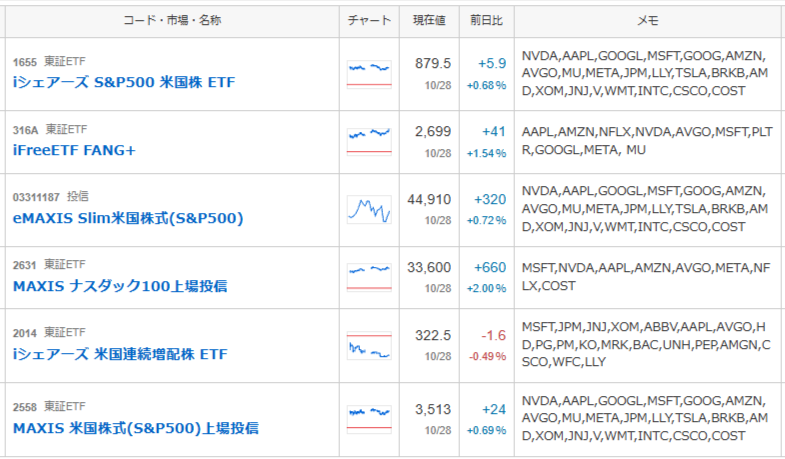
私の米国株ポートフォリオ 前日比+0.92%
日本時間28日の取引は、27日の米国市場でナスダックが上昇した流れを受け、ポートフォリオ全体で+0.92%となりました。AIや半導体の比率が高いナスダック100連動のETFが+2.00%、FANG+連動のETFが+1.54%と大きく伸び、S&P500連動の各商品は+0.7%前後でした。一方、連続増配株型のETFは-0.49%と唯一のマイナスで、金利が上がる局面ではディフェンシブ系が買われにくい様子がうかがえます。米国時間28日のFOMC後の小幅高は、日本の市場では29日の値動きに反映されるため、時間差があります。VIXが16台と落ち着いていることもあり、日々の変動に一喜一憂せず分散を保つ方針です。

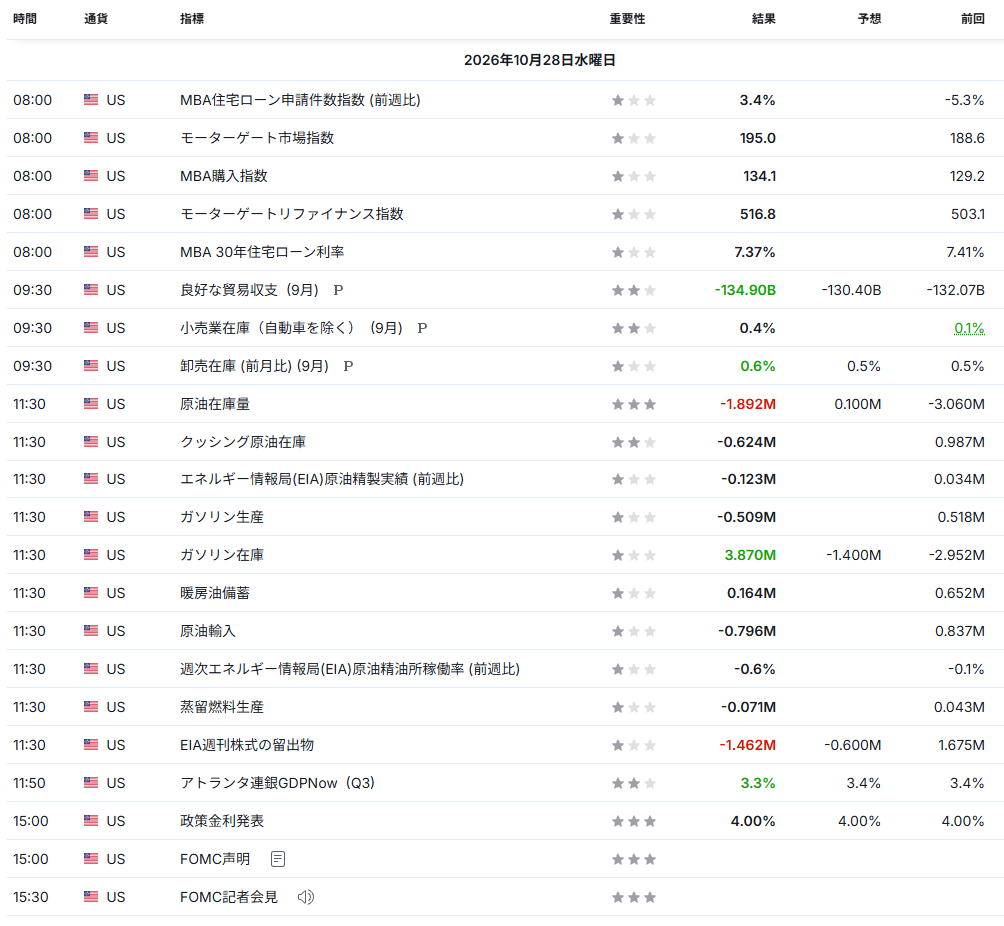
経済指標発表結果
- FOMC政策金利(誘導目標レンジ上限4.00%、予想4.00%、前回4.00%)
FRBは政策金利を3.75〜4.00%に据え置きました。採決は10対2で、リサ・クック理事とベス・ハマック・クリーブランド連銀総裁が0.25%の利上げを求めて反対しています。声明はインフレが高止まりしているとしつつ、追加の情報を見極める姿勢を示しました。9月には3年ぶりの利上げを決めたばかりで、CMEのFedWatch(先物価格から算出する金利予想)では12月の追加利上げ確率が約78%と報じられています。長期投資では、金利が高い環境でも利益を伸ばせる企業を見ていきたいところです。 - 貿易収支(財、9月速報値:-1,349億ドル、予想-1,304億ドル、前回-1,320.7億ドル)
財(モノ)の貿易赤字は予想を上回って拡大しました。ロイターによると、AI関連の資本財の輸入が過去最高となったことが主因で、7〜9月期の成長率を押し下げる要因と指摘されています。AIデータセンターの建設が輸入を押し上げている構図で、米国内の設備投資が強いことの裏返しでもあります。29日に発表される7〜9月期GDP速報値(予想+3.2%、前回+2.2%)の内容を確認したいと思います。 - アトランタ連銀GDPNow(7〜9月期:3.3%、予想3.4%、前回3.4%)
GDPNow(アトランタ連銀が経済指標から随時算出する成長率の推計値)は、年率3.3%へ小幅に低下しました。貿易赤字の拡大が数字を押し下げたとみられますが、3%台前半という水準は景気が堅調であることを示しています。ウォーシュ議長も経済活動は力強いペースで拡大しているとの認識を示しました。景気が強いなかでインフレを抑える難しい舵取りが続き、株式にとっては企業業績に好都合な反面、利下げが遠のく点には注意が必要です。 - EIA原油在庫(-189.2万バレル、予想+10万バレル、前回-306万バレル)
米国の原油在庫は、増加予想に反して減少しました。前週の約306万バレルの減少に続く取り崩しで、需給の引き締まりを示しています。貯蔵拠点クッシングの在庫も約62万バレル減りました。WTI原油先物は+2.53%の102.43ドルと100ドルを上回り、エネルギーセクターは+0.35%で終えています。原油高はガソリン価格を通じて物価に響くため、インフレ指標との組み合わせで見ていく必要があります。 - EIAガソリン在庫(+387万バレル、予想-140万バレル、前回-295.2万バレル)
ガソリン在庫は、予想の減少から一転して約387万バレルの大幅な増加となりました。ガソリンの生産が約51万バレル減る中で在庫が増えており、需要の弱さがうかがえます。原油在庫の減少とは対照的な動きで、原油高にガソリン需要が伴っているかは慎重に見たいところです。製油所の稼働率も前週比0.6%低下しており、フィリップス66が過去最高益を出した製油マージン(原油と製品の価格差)の強さが続くかを確認します。 - MBA住宅ローン申請件数(前週比+3.4%、前回-5.3%)
住宅ローン申請件数は、前週の落ち込みから+3.4%と持ち直しました。30年固定の住宅ローン金利は7.37%と、前週の7.41%から小幅に低下しています。それでも7%台という高い水準が続いており、住宅購入の負担は重いままです。購入向けの申請指数は134.1と前週(129.2)を上回りました。長期金利が5%台の環境では、住宅関連株の上値は限られると考えています。 - 卸売在庫(前月比、9月速報値:+0.6%、予想+0.5%、前回+0.5%)
卸売在庫は予想の+0.5%をわずかに上回る+0.6%でした。小売在庫(自動車を除く)も+0.4%と、前回の+0.1%から伸びています。在庫の増加はGDPの計算ではプラスに働くため、貿易赤字の拡大による押し下げをある程度打ち消す可能性があります。29日のGDP速報値では、在庫の寄与度も確認したいと思います。

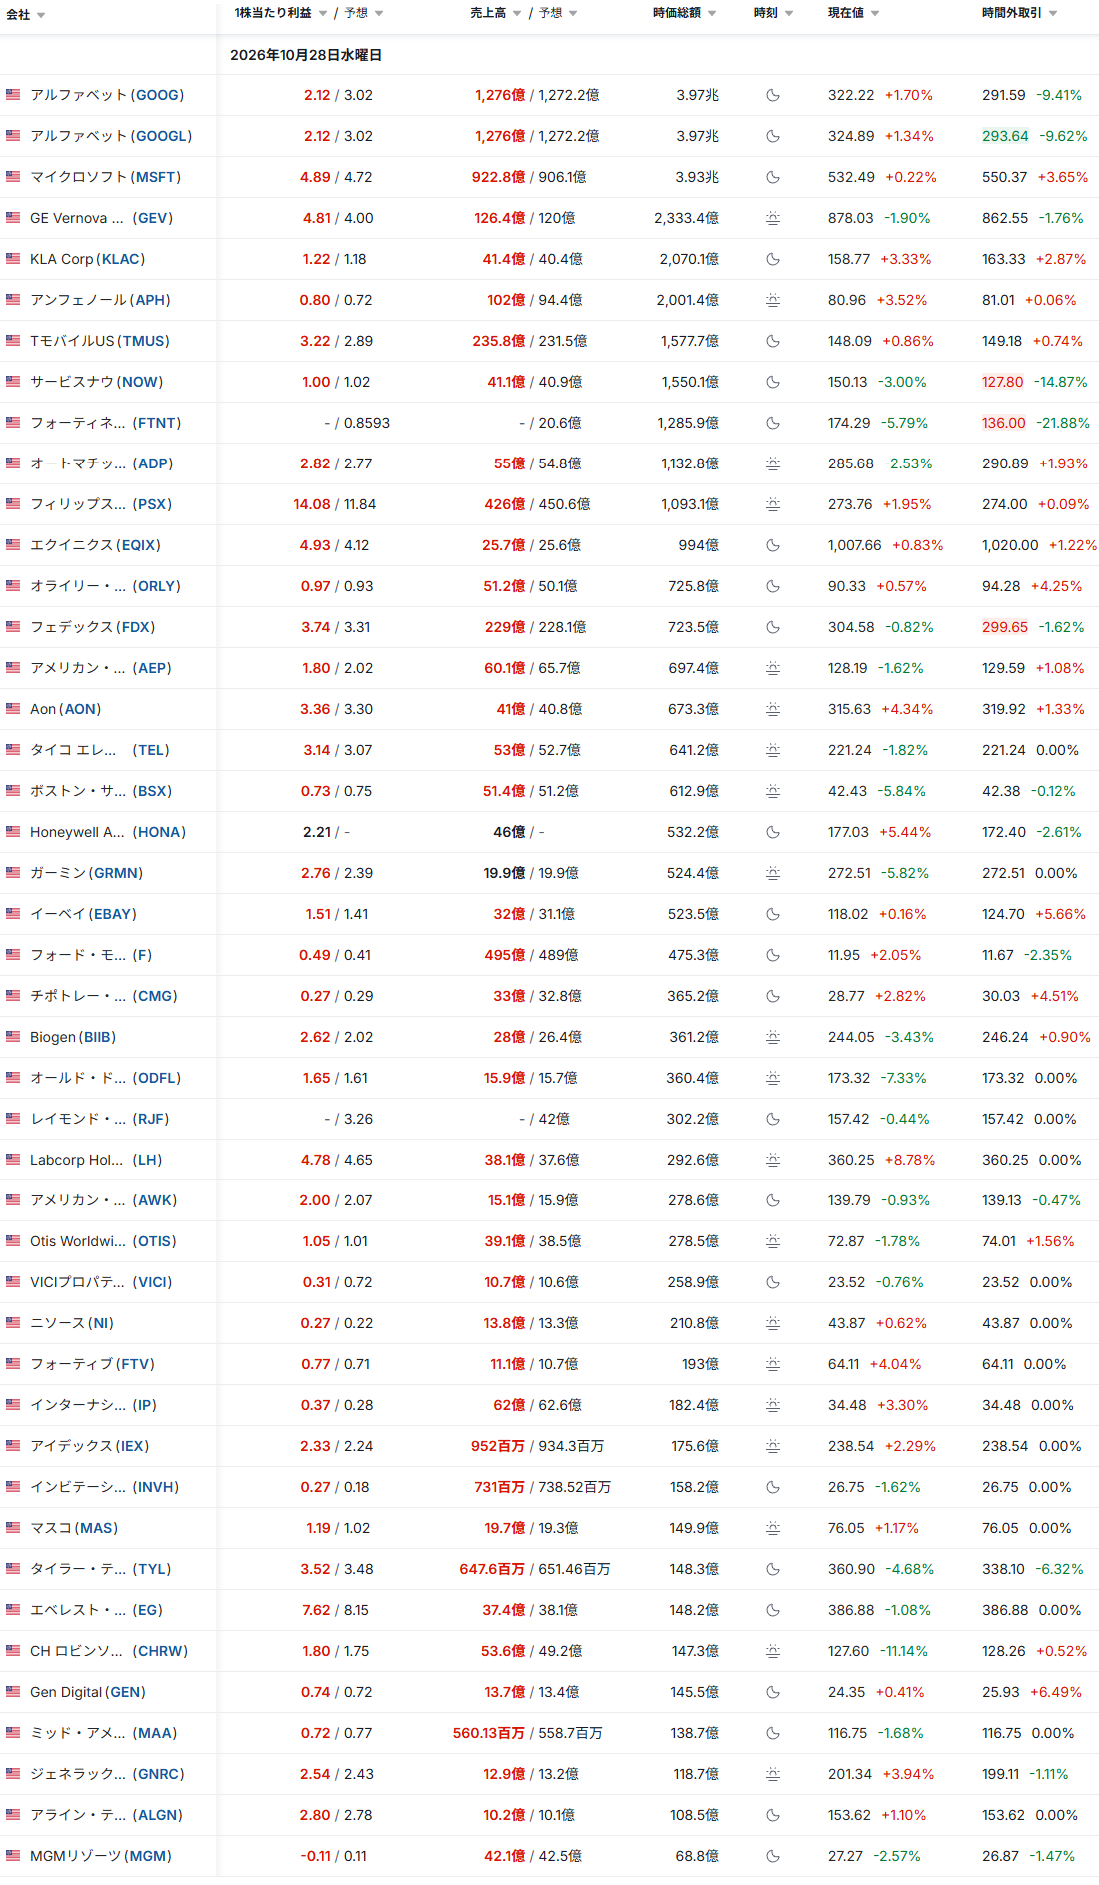
主要銘柄の決算発表結果
- GOOGL:Alphabet Inc.(通信サービス)
EPSは2.12ドルで予想の3.02ドルを約30%下回り、売上高は1,276億ドルと予想(1,272億ドル)をわずかに上回りました。ロイターによると、クラウド部門の売上高は予想を超えた一方、設備投資の増加でキャッシュの流出額が予想以上に膨らみ、時間外取引では約8%下落しています。EPSが下振れた要因の内訳は、当日の情報では確認できていません。AI投資が収益にどう結びつくかという問いが、そのまま株価に表れた格好です。 - MSFT:Microsoft Corp.(先端技術)
EPSは4.89ドルで予想の4.72ドルを3.6%上回り、売上高は922.8億ドルと予想(906.1億ドル)を1.8%上回りました。クラウド部門の売上高が予想を超え、巨額のAI投資が成果につながっていることを示したため、時間外取引では約5%上昇しています。アルファベットとは対照的に、投資負担より収益の伸びが評価された形です。29日の取引で、この明暗が指数にどう反映されるかに注目しています。 - GEV:GE Vernova Inc.(工業・産業)
EPSは4.81ドルで予想の4.00ドルを約20%上回り、売上高は126.4億ドルと予想(120億ドル)を超えました。受注額は293億ドルに達し、送電機器メーカーのトレンチ・グループを90億ドルで買収することも発表しています。それでも当日の株価は-1.90%と下げており、好決算が織り込まれていたことや、買収額の大きさへの警戒があったとみられます。AIを支える電力設備の需要は、引き続き強いと感じます。 - KLAC:KLA Corp.(先端技術)
EPSは1.22ドルで予想の1.18ドルを、売上高は41.4億ドルで予想の40.4億ドルをそれぞれ上回りました。引け後の時間外取引では+1%前後と堅調です。KLAは半導体の検査・計測装置を手がけ、ラムリサーチやアプライドマテリアルズなど製造装置株が大きく買われた日の発表でした。メモリー各社が増産を続ける限り、装置需要は底堅いという見方に沿う内容です。 - APH:Amphenol Corp.(先端技術)
EPSは0.80ドルで予想の0.72ドルを約11%上回り、売上高は102億ドルと予想(94.4億ドル)を8%上回りました。受注・売上高とも過去最高で、買収などを除いた売上高は前年同期比+37%と伸びています。データセンターや通信ネットワーク向けのコネクタ(接続部品)が牽引しました。当日の株価は+3.52%と堅調で、AI関連の部品需要が決算に表れた形です。 - TMUS:T-Mobile US Inc.(通信サービス)
EPSは3.22ドルで予想の2.89ドルを約11%上回り、売上高は235.8億ドルと予想(231.5億ドル)を上回りました。ロイターによると、プレミアムプラン(高価格帯の料金プラン)の契約が伸びたことを背景に、通期のフリーキャッシュフロー見通しの下限を引き上げています。契約者の質の高さが数字に出ており、景気に左右されにくい通信株の強みを示す内容と感じます。株価は+0.86%で、時間外は小幅高です。 - NOW:ServiceNow Inc.(先端技術)
EPSは1.00ドルで予想の1.02ドルをわずかに下回り、売上高は41.1億ドルと予想(40.9億ドル)を上回りました。数字の乖離は小さいものの、時間外取引では約16%下落しています。下げ幅が大きく、見通し面に厳しい内容があった可能性がありますが、当日の情報では確認できていません。通常取引でも-3.00%と下げていました。 - FTNT:Fortinet Inc.(先端技術)
実績が未発表のため、予想(EPS0.8593ドル、売上高20.6億ドル)を上回ったか下回ったかは判定できません。ただ、引け後の時間外取引では約22%下落しており、市場は決算内容か見通しを厳しく受け止めたようです。通常取引でも決算前に-5.90%と売られていました。ネットワーク・セキュリティ株に29日朝から売りが波及するかを確認したいところです。 - ADP:Automatic Data Processing Inc.(工業・産業)
EPSは2.82ドルで予想の2.77ドルを、売上高は55億ドルで予想の54.8億ドルをそれぞれ上回りました。ただし当日の株価は-2.53%と下落しています。小幅な上振れにとどまったため、決算前の期待に対する利益確定売りが出たとみられます。給与計算の大手で、雇用市場の温度感を映す銘柄です。 - PSX:Phillips 66(エネルギー)
EPSは14.08ドルで予想の11.84ドルを約19%上回りましたが、売上高は426億ドルで予想(450.6億ドル)を約5%下回りました。ロイターによると、イランとウクライナでの戦争による燃料供給の混乱で製油マージン(原油と製品の価格差)が拡大し、四半期として過去最高益を記録しました。株価は+1.95%と堅調で、原油高が精製会社の利益を押し上げる局面です。

主な経済ニュース
- FRBが政策金利を3.75〜4.00%に据え置き
FRBは28日、政策金利を3.75〜4.00%に据え置きました。9月に3年ぶりの利上げに踏み切った直後で、市場でも据え置きが予想されていました。採決は10対2で、リサ・クック理事とベス・ハマック・クリーブランド連銀総裁が0.25%の利上げを主張して反対しました。声明はインフレが高止まりしていると認めつつ、追加の情報を見極めたいとの姿勢を示し、12月の利上げについて明確な合図は出していません。CMEのFedWatchでは12月の利上げ確率が約78%とされており、長期投資では金利の水準そのものより、企業の収益力が金利に耐えられるかを確認したいところです。(Reuters、Bloomberg、CNN:10/28) - ウォーシュ議長、米経済は過熱していないと発言
ウォーシュ議長は記者会見で、米経済は過熱していないとの認識を示しました。物価の抑制は段階的に進めるものだと説明し、今回は利上げを一度止めて状況を確認する局面だと位置づけています。選挙や政治は判断に影響していないとも強調しました。さらに、雇用と生産性に関する作業部会の公聴会に11月16日に出席すると明らかにしており、政策の見直しを自分の言葉で形づくる姿勢がうかがえます。強い景気の中でも急な利上げには踏み込まないという点は安心材料ですが、物価指標次第で姿勢が変わる点には注意したいと思います。(Reuters、NBC、Kiplinger:10/28) - 米財の貿易赤字が拡大、AI関連の輸入が過去最高
財(モノ)の貿易赤字が9月に1,349億ドルへ拡大し、予想の1,304億ドルを上回りました。ロイターによると、AI関連の資本財の輸入が過去最高を更新したことが主因で、7〜9月期の成長率を押し下げる要因になったとされています。AIデータセンターの建設ラッシュが、半導体や電子機器の輸入を押し上げている構図です。景気そのものは堅調ですが、赤字の拡大が続く状況は、ドル円の動きと併せて確認しておきたい数字です。(Reuters、Investing.com:10/28) - マイクロソフトは時間外で上昇、アルファベットは下落
引け後にマイクロソフトとアルファベットが決算を発表しました。マイクロソフトはクラウド売上高が市場予想を上回り、巨額のAI投資が収益につながっていることを示して、時間外で約5%上昇しています。一方のアルファベットは、クラウド部門の売上高が予想を超えたものの、設備投資がかさんでキャッシュの流出額が予想以上に膨らみ、時間外で約8%下落しました。同じAIクラウド大手でも、投資の重さと収益の伸びのバランスで評価が分かれました。長期投資では、AI関連支出の持続性を確認したいところです。(Reuters、Investing.com:10/28) - SKハイニックスが記録的決算、メモリー関連株が急伸
韓国のSKハイニックスが発表した7〜9月期決算は、売上高が初めて100兆ウォンを超え、営業利益は売上高の約80%に達しました。同社はメモリーの需要が供給を2030年まで上回ると見込んでおり、米国ではマイクロン(+5.86%)やサンディスク(+7.66%)が上昇しました。アジアでは韓国総合株価指数(KOSPI)が+6.63%、日本のキオクシアも+13.76%と大幅高になっています。AI関連の大型IPO(新規上場)への期待も、半導体株の買いを後押ししました。メモリー市況は変動が大きいため、需給の変化を長期投資では確認したいところです。(StockTitan、Investing.com:10/28) - 原油は100ドル超え、フィリップス66は過去最高益
原油は4月の高値圏にあり、WTI先物は28日に+2.53%の102.43ドルと100ドルを上回りました。EIAの週間統計では原油在庫が約189万バレル減り、増加予想に反して需給が引き締まっています。フィリップス66は、イランとウクライナでの戦争による燃料供給の混乱で製油の利益率が上がり、四半期として過去最高益を発表しました。原油高は企業のコストと物価の両方に影響するため、FRBの利上げ判断にも関わってきます。長期投資では、エネルギー価格が家計や企業収益に及ぼす影響を確認したいところです。(Reuters、Investing.com:10/28) - 世界銀行が2026年の商品価格は23%上昇と予想
世界銀行は、2026年の商品価格が中東の戦争などの供給ショックを受けて23%上昇するとの見通しを示したと報じられています。また、ノルウェーのエクイノールは、今冬に寒波が来ればガス価格が急騰しかねないと、欧州の脆弱性を警告しました。エネルギー供給が地政学に左右される状況は、物価が下がりにくい背景であり、各国の中央銀行が利下げに動きにくい理由にもなっています。長期投資では、商品価格の上昇が企業の原材料コストに波及する局面を確認したいと思います。(Reuters:10/28) - アップルが初のタッチスクリーン搭載MacBookを発表
アップルは28日、同社初となるタッチスクリーン搭載のMacBookを発表しました。ジョン・ターナスCEOが、長年避けてきたタッチ操作を取り入れた新製品を披露し、年末商戦前の新製品ラッシュを締めくくる形です。MacBook Proは2,899ドルからで、11月6日に発売されます。アップル株は当日-0.91%と小幅安でしたが、半導体に偏った物色が続く中で、消費者向け製品の需要がどこまで伸びるかに関心が集まります。(Reuters、StockTitan:10/28) - 米司法省がエヌビディアのハギング・フェイス買収を調査
米司法省がエヌビディアによるハギング・フェイス(AI開発の基盤サービス企業)の買収について調べているとロイターが報じました。また、米連邦取引委員会(FTC)は、ウォルマートやウーバー、デルタ航空などに、個人ごとに価格を変える「パーソナライズド・プライシング」に関するデータの提出を求めたと伝えられています。AI関連の巨大企業や価格設定の手法への規制当局の目が厳しくなっており、買収による成長戦略を取る企業には逆風となりえます。長期投資では、規制リスクが業績に与える影響を確認したいところです。(Reuters:10/28) - ウェンディーズに非公開化の提案、株価は約14%高
ウェンディーズに対し、著名投資家ネルソン・ペルツ氏が率いるトライアン・グループなどが、1株7.35ドル、総額約14億ドルの現金で非公開化(株式を市場から引き上げること)を提案しました。提案は法的拘束力のないもので、同社は独立取締役の委員会で検討すると表明しています。株価は約14%高と急伸しましたが、提案額を約4%下回っており、実現の可能性を市場が割り引いていることがわかります。業績が苦戦するファストフードチェーンの立て直しを、上場を外して進めるという考え方です。(Reuters、CNBC、StockTitan:10/28)
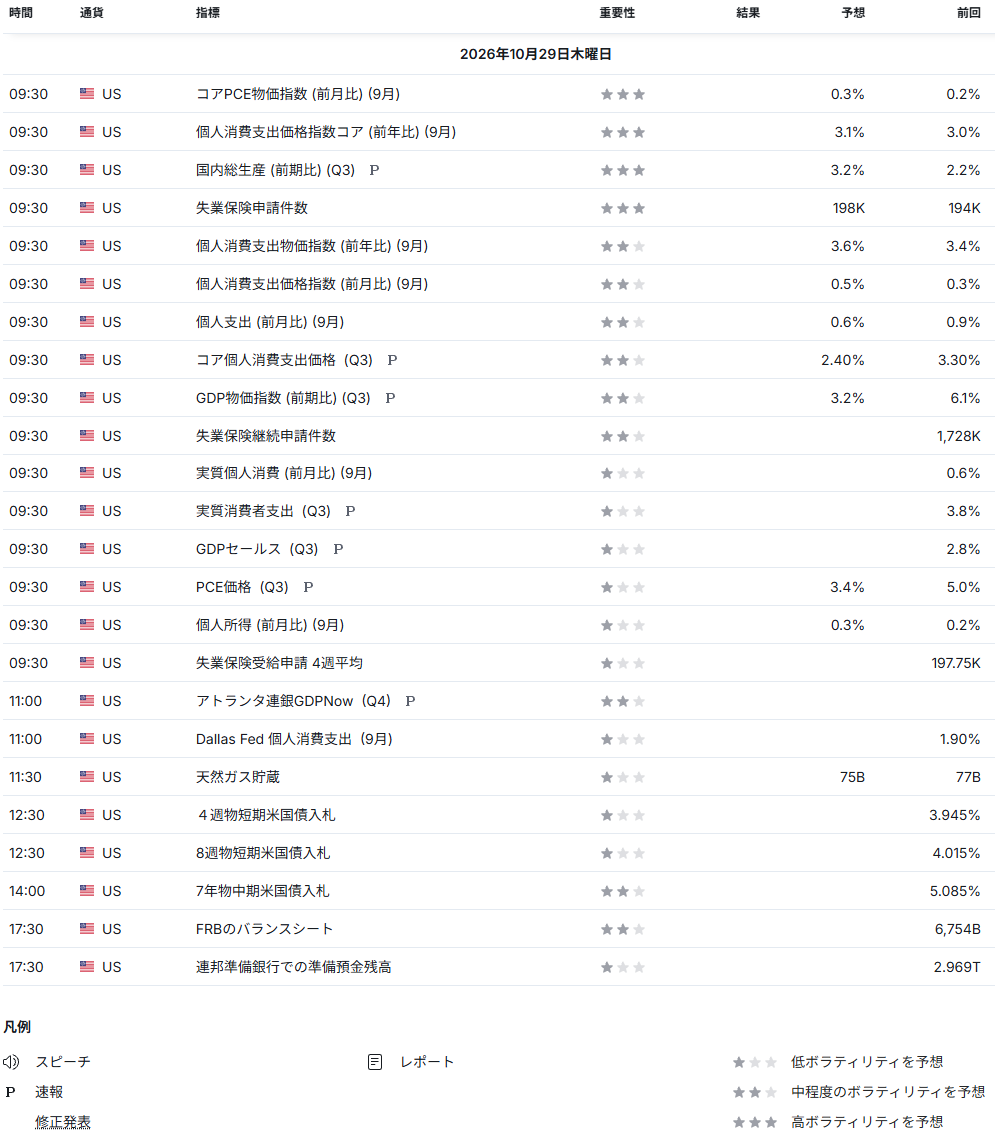
経済指標発表予定
以下の経済指標が発表される予定です。29日は、PCE物価指数(9月、前年比の予想+3.6%、前回+3.4%)、7〜9月期GDP速報値、週間の失業保険申請件数(予想19.8万件)が一度に発表されます。FRBが利上げの再開を探る中で、物価指標の重みはこれまで以上に増しています。

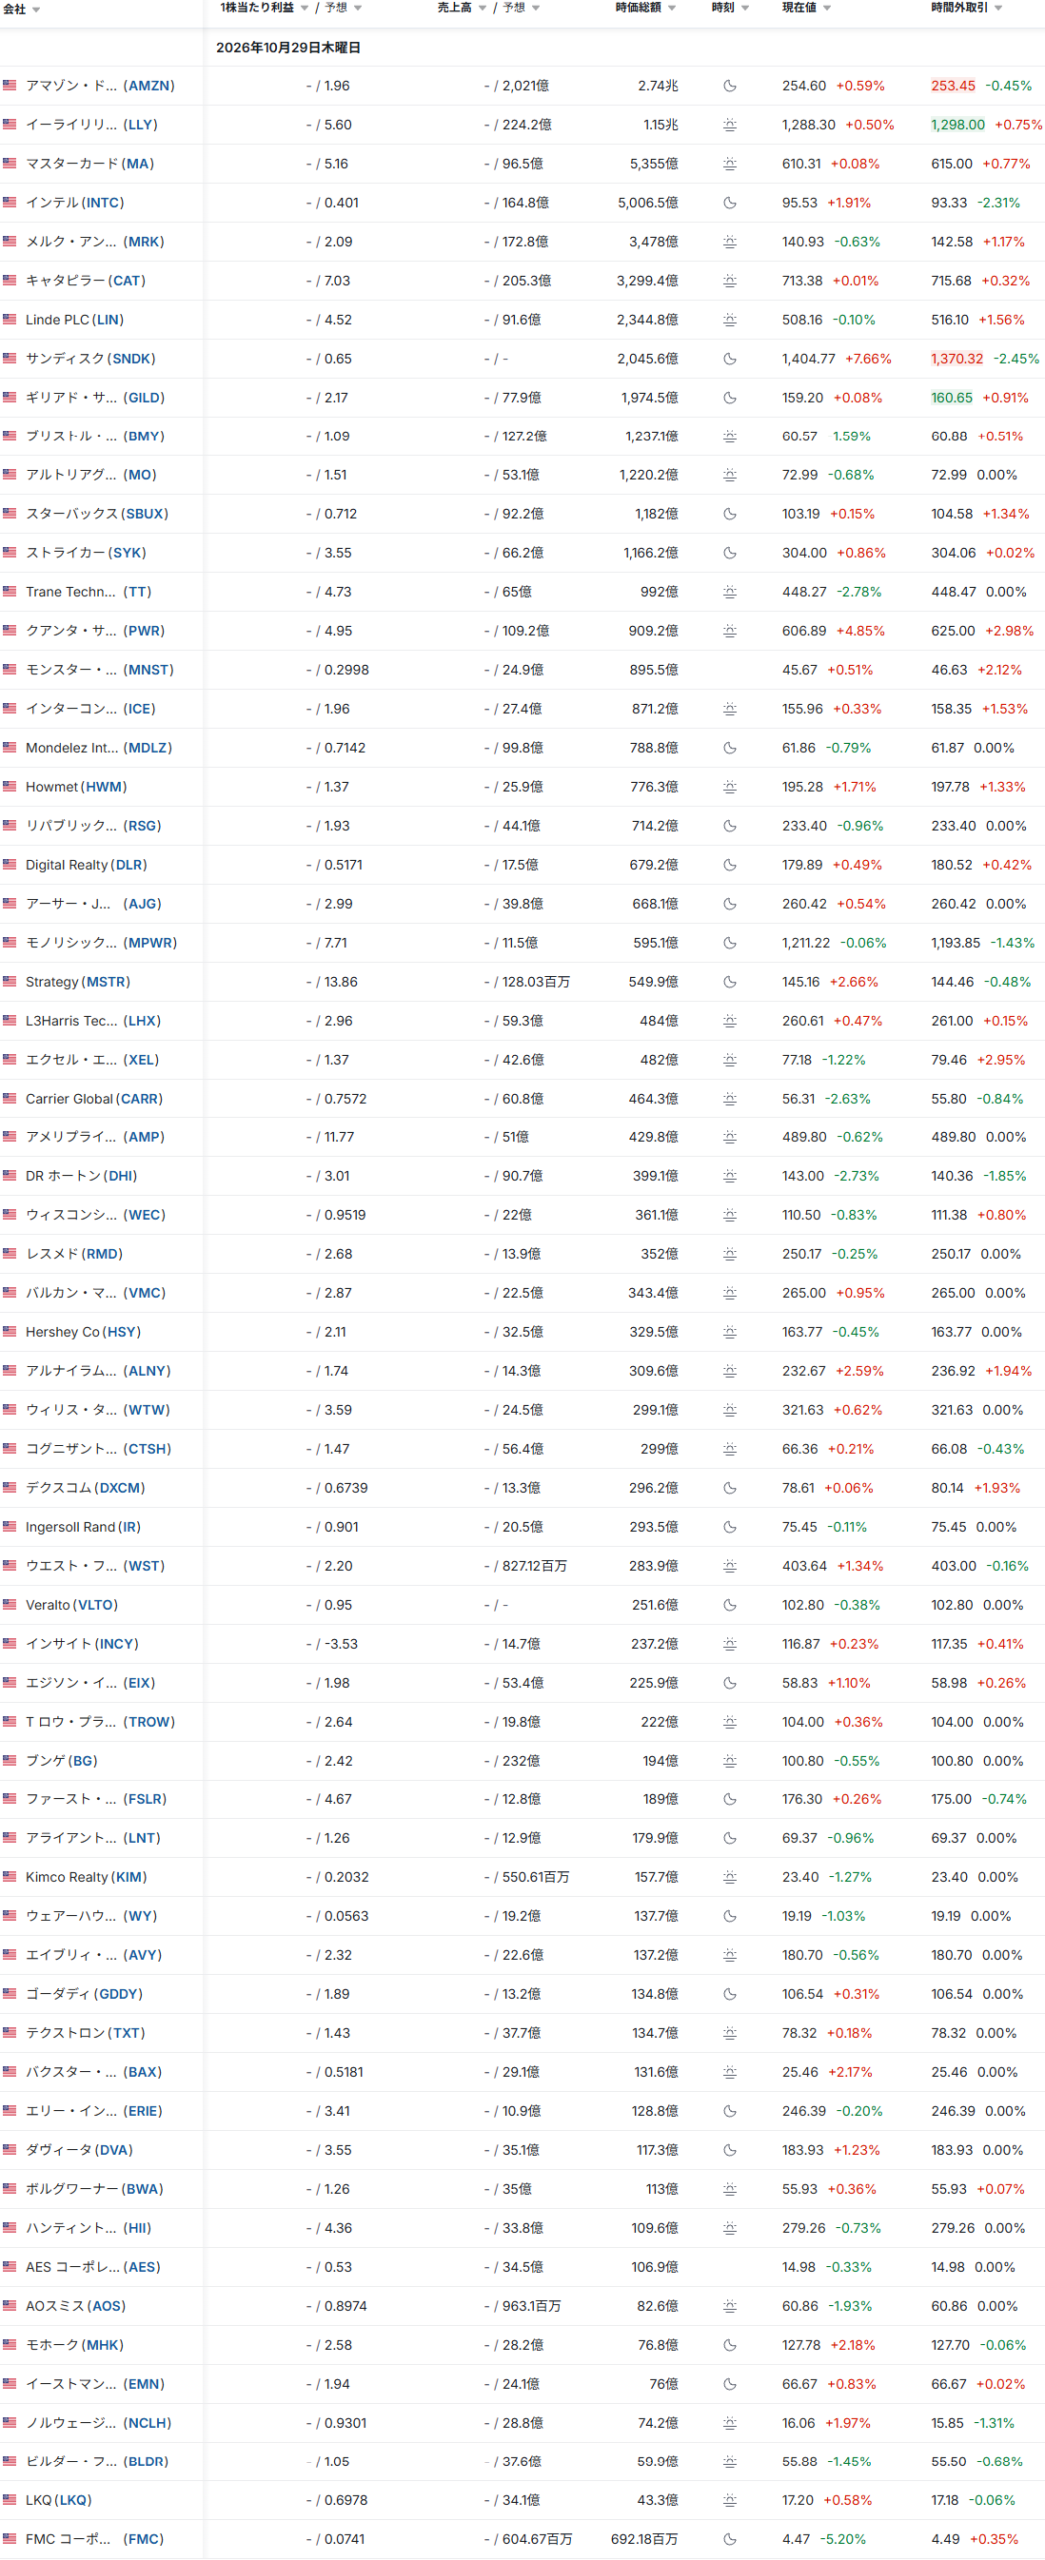
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今朝もお読みいただき、ありがとうございます。FRBの据え置きという大きなイベントを通過しましたが、市場の関心は早くも決算とインフレ指標へ移っています。本日は夜にPCE物価指数とGDPの発表があり、引け後にはアマゾンやインテルの決算も控えています。結果次第で相場の表情が変わることもありますが、私は数字を一つひとつ整理しながら、長期投資の姿勢を変えずに続けていきます。こうして毎朝の更新を個人で続けられているのは、読んでくださる皆さんのおかげです。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。