
室井のマーケット視点

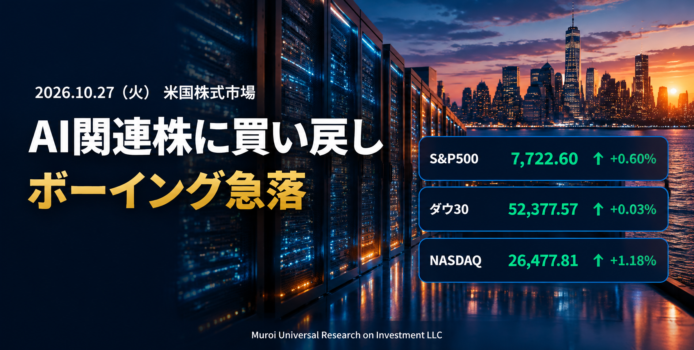
10/27(火)の米国市場は、S&P500が+0.60%、NASDAQが+1.18%と上昇し、ダウ30は+0.03%とほぼ横ばいでした。半導体株が3日続けて買われた一方、ダウはボーイングが-10.69%と急落し、伸び悩みました。
動かしたのは、Anthropic(アンソロピック)のIPO(新規株式公開)申請をきっかけに戻ってきたAI関連株への買いと、中東の和平協議による原油安です。ブロードコムを軸にした630億ドルの資金手当ても伝わり、AIサーバーや記憶装置の銘柄が大きく上げました。一方、WTI原油は-1.52%の100.21ドルとなり、エネルギーは-1.75%、精製株は7〜9%台の下落でした。市場の関心は、10/28に結果が出るFOMC(米連邦公開市場委員会)へ移っています。据え置きの見通しですが、12月の追加利上げが織り込まれ、米10年国債利回りは4.99%と高い水準です。
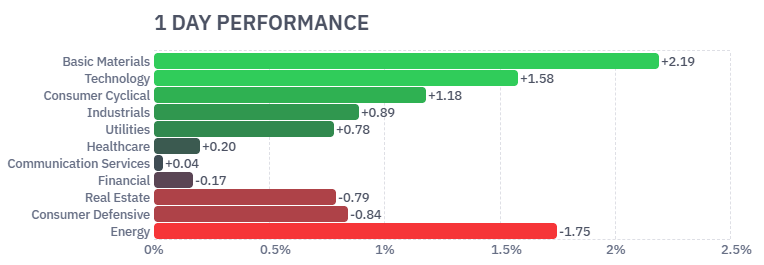
私は、半導体だけが突出した日ほど、ほかのセクターの動きも見るようにしています。今日は素材が+2.19%、一般消費材が+1.19%と上がり、先端技術だけの相場ではありませんでした。AI投資を含む11セクターに分散して投資できるS&P500の今後の伸びに、私は引き続き期待しています。値動きの大きい日があっても、毎月の積立を同じ金額で続けるドル・コスト平均法(一定額を定期的に買う方法)が、いちばん続けやすいと感じます。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- PNR:Pentair plc(工業・産業) +12.80%
7-9月期の調整後1株利益は1.18ドルで、売上高は9.76億ドルと前年同期比で4%減でした。ただし、主力のプール事業で続いていた流通在庫の調整が終わったと説明し、10-12月期の売上高は7〜9%増、調整後1株利益は約1.15ドルとする見通しを示しました。通期の調整後1株利益(約4.70ドル)も据え置き、業績の底入れを好感した買いが集まりました。 - FLEX:Flex Ltd(先端技術) +8.26%
当日に確認できる個別の新材料は乏しく、電子機器の受託製造やデータセンター向け機器を手がける同社に、AIインフラ関連へ資金が戻る流れで買いが入ったとみられます。Anthropicの上場申請とブロードコムの資金手当てが伝わった日で、出来高は1,132万株でした。 - DELL:Dell Technologies Inc.(先端技術) +7.47%
AI向けの環境を守る新しいセキュリティ・復旧サービスを発表したほか、AI関連株への見直し買いが広がり、前日の+2.3%に続いて大きく上昇しました。年初来では約3倍の水準ですが、9月につけた高値(588ドル)からはまだ1割以上低い位置にあります。 - SMCI:Super Micro Computer Inc.(先端技術) +7.34%
AIサーバーを手がける同社は、約1週間前に当四半期の売上高見通しを185億〜195億ドルへ引き上げており、AI向け需要の強さが続いています。当日はAI関連株全体が買われ、出来高も3,124万株と大きく、短期資金の流入もうかがえます。 - BE:Bloom Energy Corp.(工業・産業) +7.15%
燃料電池を手がける同社は、決算後の急落からの戻りが続いています。アナリストが目標株価を引き上げたほか、モルガン・スタンレーが米国のAIデータセンターの電力不足を2026〜28年で38ギガワットと試算し、同社の燃料電池を対策の一つに挙げたことで買いが入りました。値動きの大きい銘柄です。 - WDC:Western Digital Corp.(先端技術) +6.95%
ブロードコムによるAI向け資金手当てが伝わり、データ保存関連の銘柄として買われました。直近の決算では1株利益4.64ドル、売上高43.8億ドルと予想を上回っており、6月の高値からは約49%低い水準にあります。値動きが大きく、1年間で5%超動いた日が79回あった銘柄です。 - CDNS:Cadence Design Systems Inc.(先端技術) +6.49%
10/26の引け後に発表した7-9月期の決算は、調整後1株利益が2.11ドルで予想(約2.05ドル)を上回りました。通期見通しを今年3回目となる引き上げとし、25億ドルの自社株買い枠の追加と、NVIDIAと開発したAIモデルの発表も重なりました。 - COHR:Coherent Corp.(先端技術) +6.45%
AIデータセンター向けの光通信部品を手がける同社に、半導体・AI関連の買いが広がりました。当日の個別材料は確認できず、年初来で大きく上昇してきた銘柄だけに、値動きの大きさも目立ちます。出来高は624万株でした。 - ON:ON Semiconductor Corp.(先端技術) +6.22%
当日に確認できる個別材料は乏しく、半導体株が3日続けて上昇した流れに乗りました。フィラデルフィア半導体指数は6月22日の高値から2割超低い水準にあり、買い戻しの動きとみられます。予想PER(株価が利益の何倍かを示す割安・割高の目安)は約51倍と高めです。 - ALB:Albemarle Corp.(素材) +5.93%
リチウム大手で、特殊化学品の同業が3〜4%上昇する広い買いに連れて上昇しました。当日の新しい個別材料は確認できませんでしたが、10月中旬にMizuhoが蓄電池向けの需要拡大を理由に格上げしており、リチウム価格の回復期待が続いています。次の決算は11/4の予定です。 - LITE:Lumentum Holdings Inc.(先端技術) +5.88%
NVIDIAが出資する、AI向け光通信部品のメーカーです。半導体・AI関連が広く買われる中で上昇しました。当日の個別材料は確認できず、株価は866ドルと高く、値動きの大きい局面が続いています。出来高は550万株でした。 - UPS:United Parcel Service Inc.(工業・産業) +5.75%
7-9月期の調整後1株利益は1.69ドルで予想(1.63ドル)を上回り、売上高も229億ドルと予想を上回りました。通期の売上高と利益の見通しを2四半期連続で引き上げ、ヘルスケア関連の売上高が3四半期続けて30億ドルを超えた点も評価されました。 - JCI:Johnson Controls International plc(工業・産業) +5.68%
7-9月期(会計年度第4四半期)の調整後1株利益は1.66ドルで予想(1.58ドル)を上回りました。受注は前年同期比+44%、受注残は過去最高の230億ドルで、データセンター向けの冷却設備への需要が成長の中心です。2027年度の見通しも市場予想を上回りました。 - MCHP:Microchip Technology Inc.(先端技術) +5.67%
産業・車載向けの半導体大手で、当日に確認できる個別材料は乏しく、半導体株が広く買われた流れに乗ったとみられます。予想PERは約120倍と高く、利益の回復を先取りする買いが入りやすい銘柄です。出来高は1,184万株でした。 - P:Everpure Inc.(先端技術) +5.63%
データ保存(ストレージ)装置を手がける同社に、ウエスタンデジタルなど記憶装置の銘柄が買われた流れが波及したとみられます。当日の個別材料は確認できませんでした。予想PERは約189倍と高く、期待が先行しやすい銘柄です。 - GM:General Motors Company(一般消費材) +5.54%
10/27の寄り付き前に、上場先をニューヨーク証券取引所からNasdaqへ11/17付で移すと発表しました。Nasdaq100指数への組み入れ対象になる点が好感され、3列シートSUVのハイブリッド版を出す計画との報道も重なりました。 - ANET:Arista Networks Inc.(先端技術) +5.51%
AIデータセンター向けのネットワーク機器大手です。当日の個別材料は確認できず、AIインフラ関連へ資金が戻る中で買われました。株価は187ドルで、時価総額は約2,360億ドルと大きく、出来高は549万株でした。 - AMD:Advanced Micro Devices Inc.(先端技術) +5.49%
ブロードコムの630億ドルの資金手当てを受けて半導体株が広く買われる中、上昇率の大きい一角となりました。時価総額は約9,150億ドルとS&P500でも上位で、出来高は2,044万株です。AI向け需要への期待で株価が動きやすい局面です。 - RCL:Royal Caribbean Group(一般消費材) +5.46%
7-9月期の調整後1株利益が6.57ドルと予想(6.38ドル)を上回り、2026年通期の調整後1株利益の見通しを17.85〜17.95ドルへ引き上げました。旅行・レジャー需要の底堅さを示す結果で、ノルウェージャンなど他のクルーズ株にも買いが波及しました。 - TEL:TE Connectivity plc(先端技術) +5.37%
コネクターやセンサーを手がける電子部品メーカーで、10/28に決算発表を控えています。事前の買いが入ったほか、同業のアンフェノール(+3.91%)も上昇しており、AI向けの高速接続部品への期待が広がったとみられます。 - BKR:Baker Hughes Co.(エネルギー) +5.34%
油田サービスの大手で、10/27の引け後に決算発表を控えていました。オプション市場では決算後に4%前後の変動が見込まれていました。原油とエネルギーセクターが下落する中でも、事前の買いで逆行高となりました。 - NUE:Nucor Corp.(素材) +5.22%
10/26の引け後に発表した7-9月期は、売上高112.5億ドル(予想108.4億ドル)と好調でした。1株利益は5.80ドルで、市場予想(5.84ドル)をわずかに下回りましたが、CEOが鉄鋼需要は就任31年で最も強いと話したことが評価されました。 - TER:Teradyne Inc.(先端技術) +5.14%
半導体のテスト装置の大手で、ブロードコムの資金手当てを受けた半導体関連の上昇に乗りました。ウエスタンデジタルなどと並んで、大きく上昇した銘柄として報じられています。予想PERは約45倍と高く、AI向けチップ需要の拡大を先取りする買いが入りやすい銘柄です。
5%以上下落したS&P500構成銘柄
- CSGP:CoStar Group Inc.(不動産) -5.22%
10/27の引け後に7-9月期の決算発表を控えており、日中は事前の売りが出たとみられます。株価は年初来で約51%下げていて、AIによる事業への影響が懸念されている銘柄です。引け後に発表された決算は、売上高9.52億ドルと過去最高で、通期の利益見通しも引き上げられました。時間外の反応は確認できていません。 - HUBB:Hubbell Inc.(工業・産業) -5.47%
7-9月期は1株利益5.91ドル、売上高18.7億ドル(前年同期比+24.6%)と好調で、通期見通しも引き上げました。それでも株価が下がったのは、費用の増加や設備投資の継続、電力会社向け事業の慎重な見通しが嫌気されたためと報じられています。 - PAYX:Paychex Inc.(先端技術) -5.57%
当日に確認できる個別材料は乏しく、出来高も平均より少ない中での下落でした。10/28に決算を控える同業のADPも-2.66%と下げており、給与・人事サービス関連の銘柄全体に売りが出たとみられます。株価は109.26ドルです。 - WELL:Welltower Inc.(不動産) -5.77%
7-9月期の1株利益(GAAPベース)は0.54ドルで、予想(0.65ドル)を下回りました。一方、事業の収益力を示すFFO(不動産会社の利益指標)は1.67ドルで前年同期比+24.6%、通期のFFO見通しも引き上げています。1年間の上昇率が大きかったため、未達に売りが先行しました。 - PSX:Phillips 66(エネルギー) -7.03%
10/28に決算発表を控えています。原油が下がる中、精製マージン(原油と石油製品の価格差)が縮むとの警戒が強まり、精製株全体が売られました。10/27のS&P500では、バレロ、マラソン・ペトロリアムとともに、下落率の大きい銘柄になりました。 - MPC:Marathon Petroleum Corp.(エネルギー) -7.36%
精製株の中心的な銘柄として、中東の和平協議への期待による原油安と、ロシアの製油所の稼働回復の報道で、精製マージンが縮むとの警戒から売られました。下落率は2025年4月10日以来の大きさと報じられています。 - VLO:Valero Energy Corp.(エネルギー) -9.24%
7-9月期の精製マージンは1バレルあたり39.24ドルと前年同期の約3倍で、純利益は68億ドルと記録的でしたが、株価は2025年4月以来の大きな下落率となりました。業績のピークが近いとの警戒と、ロシアのディーゼル供給が戻るとの見方が重なったとみられます。 - BA:Boeing Co.(工業・産業) -10.69%
7-9月期の調整後1株損失は0.34ドルと予想(0.24ドル)より大きく、737 MAXの月産52機への増産を2027年後半へずらす見通しが売りを呼びました。年間の737引き渡し目標(約500機)にも届かない見込みで、株価は18か月ぶりの安値です。 - XYL:Xylem Inc.(工業・産業) -14.21%
7-9月期の売上高は22.0億ドルと予想(22.8億ドル)に届かず、2026年通期の調整後1株利益の見通しを5.40〜5.45ドル(従来5.55〜5.70ドル)へ引き下げました。見通しの引き下げに売りが集中し、S&P500構成銘柄で最大の下落率になりました。
セクター別騰落率
10/27は11セクター中7セクターが上昇しました。上昇の中心は半導体やAIサーバーを含む先端技術で、素材と一般消費材も1%を超える上昇でした。下落はエネルギーが最大で、原油安と精製株の売りが響きました。生活必需品(-0.85%)と不動産(-0.79%)も下落し、長期金利が5%近くにある日は、景気に左右されにくい業種も買われにくい様子でした。
- 素材(Basic Materials) +2.19%
鉄鋼のニューコアが+5.22%、リチウムのアルベマールが+5.93%でした。ニューコアはCEOが、データセンターや製薬、天然ガス向けを背景に鉄鋼需要は就任以来で最も強いと説明しました。景気に敏感な素材株に、設備投資の増加を映した決算が評価されて資金が入りました。 - 先端技術(Technology) +1.59%
AIサーバーのデルが+7.47%、スーパーマイクロが+7.34%、AMDが+5.49%と大きく上げました。Anthropicの上場申請とブロードコムの630億ドルの資金手当てを受け、AI投資は続くという見方から、半導体やサーバー、記憶装置へ資金が戻りました。10月に大きく売られた後の買い戻しという色合いも濃い一日でした。 - 一般消費材(Consumer Cyclical) +1.19%
GMが+5.54%、ロイヤル・カリビアンが+5.46%と上昇を主導しました。GMはNasdaqへの上場先の変更、ロイヤル・カリビアンは通期の利益見通しの引き上げが材料でした。同日の消費者信頼感指数が予想を大きく上回ったことも、消費関連株にはプラスに働きました。 - エネルギー(Energy) -1.75%
原油先物の下落を受け、バレロが-9.24%、マラソン・ペトロリアムが-7.36%、フィリップス66が-7.03%と大きく下げました。中東の和平協議への期待に加え、ロシアの製油所の稼働が回復しているとの報道もあり、精製マージンが縮むとの警戒が出たとみられます。油田サービスのベーカー・ヒューズは決算を控え+5.34%と逆行しました。

主要3指数とドル円の動き
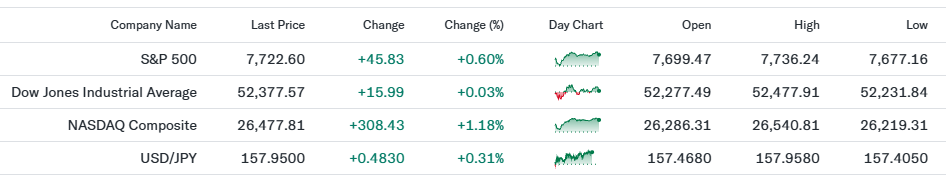
半導体を中心としたAI関連の買いでNASDAQが最も強く、S&P500が続きました。ダウ30はボーイングの急落で横ばいでした。ドル円は円売りが進み、158円に近づきました。
- S&P500(7,722.60、前日比+0.60%)
始値7,699.47から安値7,677.16まで下げる場面がありましたが、高値7,736.24に近い7,722.60で引けました。1日の値幅の上側(約8割)で終わった計算です。11セクター中7セクターが上昇し、半導体を中心とする先端技術が全体を押し上げました。一方で、エネルギーは-1.75%と大きく下がり、ボーイングやザイレムなど決算で売られた銘柄も目立ちました。10/28のFOMCとマイクロソフト・アルファベットの決算を前に、買いが優勢の一日でした。 - Dow30(52,377.57、前日比+0.03%)
ボーイングが-10.69%と急落し、指数を押し下げました。コカ・コーラ(-1.63%)やシャーウィン・ウィリアムズ(-2.73%)も下げています。景気敏感株や大型株には、AI関連ほどの買いは入りませんでした。始値52,277.49、高値52,477.91、安値52,231.84で、終値は値幅の中ほどから上寄りでした。AI関連の比率が低いぶん、半導体の上昇の恩恵は小さい指数です。 - NASDAQ(26,477.81、前日比+1.18%)
ブロードコムが約4%、AMDが+5.49%、デルが+7.47%と、AI関連が指数を押し上げました。Anthropicが10/26にIPOを申請し、ブロードコムが銀行団と630億ドルの資金手当てで合意したことが、AI向けの投資は続くという安心感につながりました。一方、メタ・プラットフォームズは、過去最大の株式調達(975億ドル)による株式の希薄化への警戒から1%前後下げました。終値は高値26,540.81に近い位置でした。 - ドル円(157.91円、前日比+0.28%)
157.41円〜157.96円で推移し、終値は高値圏の157.91円でした。AI不安が和らいでリスクを取りやすくなり、安全資産とされる円が売られたと報じられています。10/28にFOMC、10/29に欧州中央銀行(ECB)、10/30に日銀の会合が続きます(いずれも据え置きの見込み)。日本の財務相は為替市場で断固たる措置を取る用意があると述べており、158円台では介入への警戒が出やすい水準とみられます。円建てで米国株を持つ私たちには、円安が評価額を押し上げる面があります。

原油先物・米10年国債利回り・VIX・金先物の動き
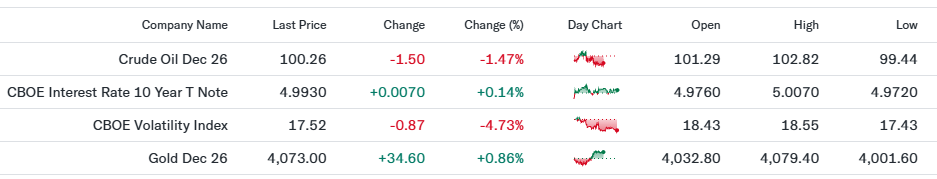
原油は中東の和平協議で下落し、株式はAI関連の買いで上昇しました。恐怖指数のVIXは17台へ下がって市場の落ち着きを示す一方、米10年国債利回りは5%手前で高止まりし、金は4,000ドル台を保っています。FOMCを前に、インフレと金利の行方が注目されます。
- WTI原油先物(100.21ドル、前日比-1.52%)
先物は101.29ドルで始まり、日中は99.44〜102.82ドルで推移して、終値は約100ドルでした。イラン、サウジアラビア、トルコ、パキスタンが和平協議の継続で一致し、供給不安がやや和らぎました。一方、イラン系のフーシ派がサウジ最大のラスタヌラ製油所をミサイルで攻撃したと主張しており、下げは限られました。10月はホルムズ海峡周辺で商業船への攻撃が2017年以降で最多と報じられています。原油高は物価を押し上げ、FRBの利上げ観測にも影響します。 - 米10年国債利回り(4.99%、前日比+0.14%)
前日比+0.14%は利回りの変化率であり、0.14ポイント上昇の意味ではありません(実際の上昇幅は0.007ポイント)。日中は4.972〜5.007%で動き、5%を挟む水準でした。FRBは9月に約3年ぶりの利上げを実施しており、10/28は据え置きの見通しでも、12月の追加利上げは約75%の確率で織り込まれています。5年債の入札は平均利回り4.708%と前回(5.033%)より低く、需要が急に崩れたわけではありません。利回りが5%近辺にあると、株式の評価額やAI企業の資金調達コストの負担が大きくなります。 - VIX指数(17.56、前日比-4.51%)
前日比-4.51%は変化率であり、4.51ポイント低下の意味ではありません(実際は0.83ポイント低下)。VIX指数は、S&P500の今後約30日間の予想変動率を示す指標で、20を下回っていると、市場に大きな警戒感はないと読めます。先週はAI株の売りで荒れましたが、半導体の買い戻しで落ち着きました。ただし、FOMC、大手IT決算、11/3の中間選挙を控え、再び上昇しやすい局面でもあります。 - 金先物(4,073.20ドル、前日比+0.86%)
金は4,032.80ドルで始まり、高値4,079.40ドルに近い水準で引けました。4,000ドル台を保ち、FOMCの結果を待つ展開です。ドル指数が+0.27%の102.29と上がる中でも買われており、中東の地政学リスクとインフレへの警戒が買いにつながったとみられます。金は利息を生まない資産のため、金利が高いと本来は買われにくい面があります。インフレ対策として、純金を資産の5%程度は持っておきたいと私は考えています。

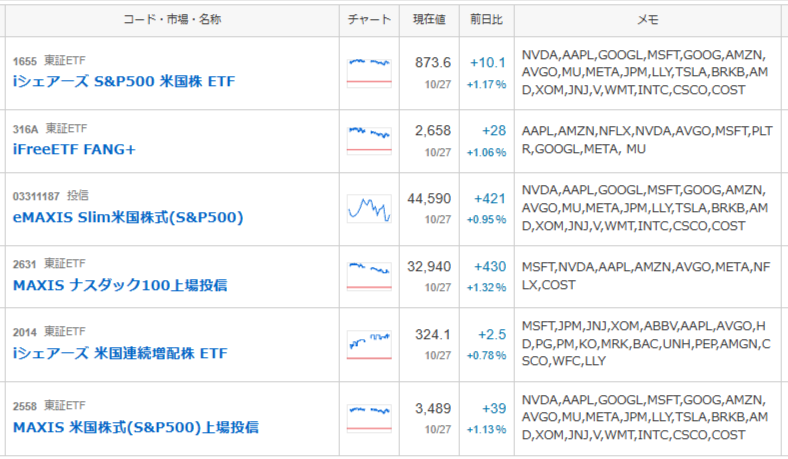
私の米国株ポートフォリオ 前日比+1.11%
今日の私のポートフォリオは、前日比+1.11%でした。日本時間10/27の取引なので、前日10/26の米国市場の上昇が反映された数字で、本日10/27の米国市場の動きは明日以降に反映されます。値上がりが最も大きかったのはナスダック100に連動するETFの+1.32%で、S&P500に連動する商品は+0.95%〜+1.17%、守りの性格が強い増配株のETFは+0.78%と最も小さい上昇でした。VIX指数が17台と落ち着いている間は、分散したETFを淡々と持ち続けるのが私のやり方です。米国企業の底力を信じて、一日の値動きに一喜一憂しないことを大切にしています。

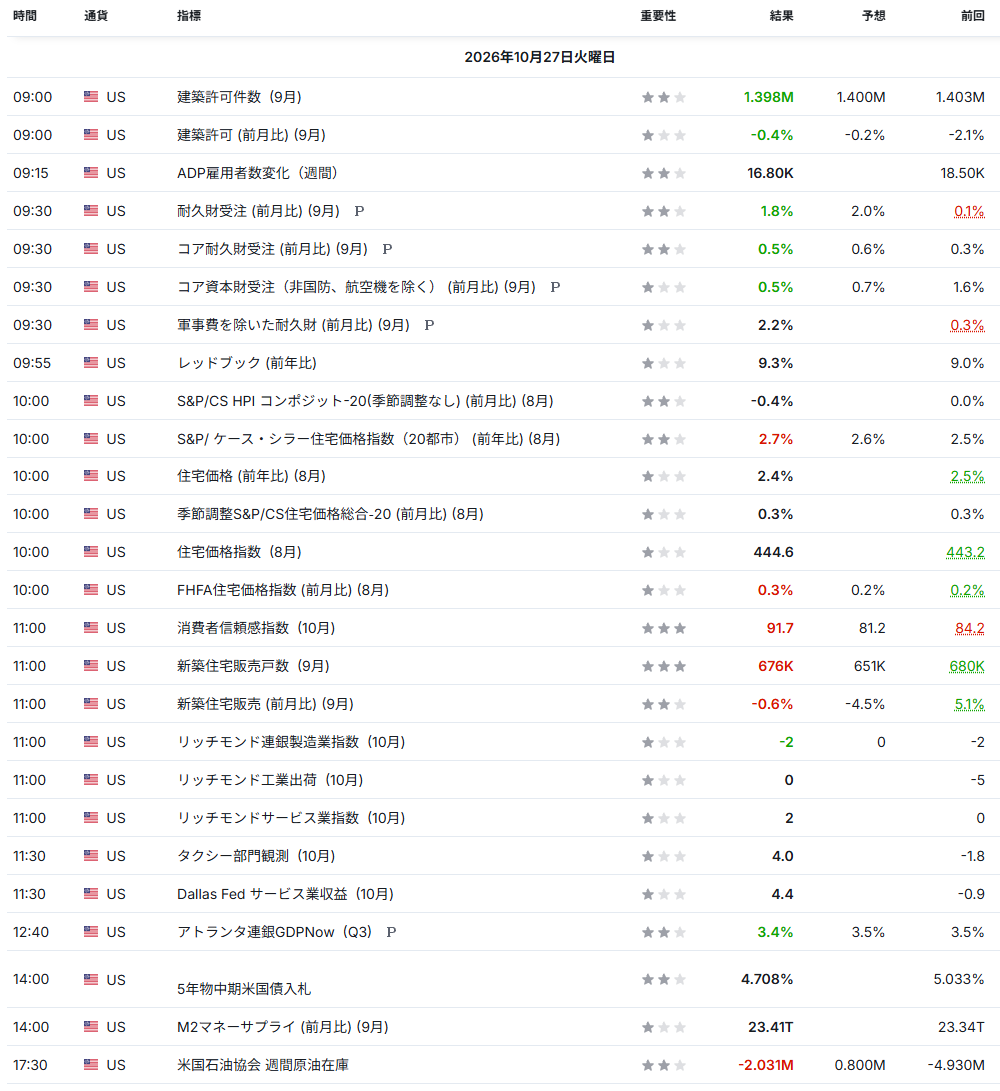
経済指標発表結果
- コンファレンスボード消費者信頼感指数(10月:91.7、予想81.2、前回84.2)
家計の景況感を示す指数で、7.5ポイント上昇して6月以来の高さとなり、予想を10ポイント以上上回りました。ガソリン価格が9月から下がったことが背景とされ、現況指数は120.4、先行きを見る期待指数は72.6と、いずれも改善しました。一方で、今後6か月のサービスや耐久財への支出計画は減っています。個人消費は米GDPの約7割を占めるため株式にはプラスですが、FRBが12月に利上げしやすくなる面もあり、長期投資では物価と消費の綱引きを確認したいところです。 - 耐久財受注(9月・前月比:+1.8%、予想+2.0%、前回+0.1%)
航空機や自動車など、3年以上使える製品の新規受注です。輸送機器を除くコア耐久財は+0.5%(予想+0.6%)、設備投資の先行指標であるコア資本財(国防・航空機を除く)は+0.5%(予想+0.7%、前回+1.6%)と、いずれも予想をわずかに下回りました。ただしロイター通信は、コンピューター関連の受注が増え、AI関連の支出が続いている点を指摘しています。小幅な未達でも、AI投資の勢いは保たれているとの解釈が、半導体株の上昇を後押ししました。 - 新築住宅販売戸数(9月:67.6万戸、予想65.1万戸、前回68.0万戸)
新築一戸建ての販売件数で、予想を上回りました。前月比は-0.6%と、予想の-4.5%より小幅な減少にとどまっています(前回は+5.1%)。30年固定の住宅ローン金利は7.3〜7.4%程度と高く、住宅は金利の影響を受けやすい分野ですが、需要は思ったほど崩れていません。ただし、長期金利が5%近辺にある間は、住宅市場の回復に力強さは出にくいとみています。長期投資では、金利の落ち着きを確認したいところです。 - 5年物米国債入札(平均落札利回り4.708%、前回5.033%)
米政府が発行する5年債の入札で、利回りは前回の5.033%より低下しました(予想値は公表されていません)。債券の需要が弱いと利回りが上がり、株式の逆風になります。今回は、10年債の利回りが5%近辺にある中でも、中期債の需給が急に悪化していないことを示しました。FOMCを前に、金利が一段と上がる不安がやや和らいだ日でもありました。 - S&P/ケース・シラー住宅価格指数(20都市・8月・前年比:+2.7%、予想+2.6%、前回+2.5%)
全米20都市の住宅価格の前年比で、予想をわずかに上回り、伸びは小幅に加速しました。高い住宅ローン金利の下でも、住宅価格が崩れていないことを示します。住宅価格は家計の資産効果を通じて消費に影響するため、インフレの動きとあわせて確認したい指標です。なお、8月分のため、足元の動きはやや遅れて表れます。 - 建築許可件数(9月:139.8万件、予想140.0万件、前回140.3万件)
新築住宅の着工に先行する指標で、予想にほぼ並びました。前月比は-0.4%(予想-0.2%、前回-2.1%)で、減少幅は前回より縮小しています。高金利が続く中、住宅建設は横ばい圏にとどまっており、景気を大きく押し上げる分野とは言いにくい状況です。長期の投資家としては、住宅市場の底入れを確認してから評価したいと思います。 - アトランタ連銀GDPNow(7-9月期:3.4%、予想3.5%、前回3.5%)
アトランタ連銀が経済指標をもとにリアルタイムで算出する、実質GDP成長率の推計値(年率換算)です。前回の3.5%からわずかに低下しましたが、堅調な成長が続く推計です。景気が強いとFRBは利上げしやすくなる一方、企業業績にはプラスに働きます。株式にとっては強弱が混在する数字で、私は引き続きインフレと金利の動きを重視しています。
今日の指標は、消費者心理が大きく改善し、住宅と設備投資は予想前後でした。景気は底堅い一方で、FRBが12月に追加利上げをしやすい材料でもあり、株式にとっては強弱が混在する結果でした。

主要銘柄の決算発表結果
- V:Visa Inc.(金融)
10/27の引け後に発表した7-9月期(会計年度第4四半期)は、調整後1株利益が3.48ドルで予想(3.44ドル)を上回り、純収益は121億ドル(前年同期比+13%)でした。決済額が10%増えるなど、消費の底堅さが数字に表れています。ただ、時間外取引では株価が約-1.5%と、好決算でも買いは限られました。個人消費が強い間は、決済大手の収益も安定しやすいと感じます。 - KO:Coca-Cola Co.(生活必需品)
7-9月期は調整後1株利益0.91ドル(予想0.88ドル)、売上高134億ドル(予想約129億ドル)と予想を上回りました。販売数量は+5%、オーガニック売上高(為替や事業売却の影響を除いた売上)は+7%で、通期の1株利益の伸び率見通しを「少なくとも+11%」(従来は9〜10%)へ引き上げました。それでも株価は-1.63%で、好決算が織り込み済みだったとみられます。 - STX:Seagate Technology Holdings plc(先端技術)
10/27の引け後に発表した会計年度第1四半期は、1株利益が7.68ドル(予想7.39ドル)、売上高42億ドル(予想41.3億ドル)と予想を上回り、次の四半期の見通しも市場予想を上回ったと報じられています。ところが時間外取引では約-7%と下落しました。決算前の1か月で、競合の増産計画への警戒から3割超下がっており、期待の高さが売りにつながったとみられます。 - BA:Boeing Co.(工業・産業)
7-9月期は調整後1株損失が0.34ドルと予想(0.24ドル)より大きく、売上高は241.9億ドル(予想243.9億ドル)でした。純損失は1.16億ドルと前年の53億ドルから縮小し、受注残は過去最高の7,450億ドルですが、737 MAXの月産52機への増産を2027年後半へずらす見通しが嫌気され、株価は18か月ぶりの安値でした。2026年の737引き渡しも約500機の目標に届かない見込みです。 - SPGI:S&P Global Inc.(金融)
10/27に発表した7-9月期は、調整後1株利益が4.58ドル(予想4.42ドル)、売上高が36.8億ドル(予想36.4億ドル)と、ともに予想を上回りました。格付けや指数、金融データの事業は、企業の債券発行や取引の増加が収益に結びつきます。AI関連の巨額の資金調達が相次ぐ今は、収益の機会が多い環境とみられます。株価は-0.38%と小幅な下落で、時間外は変わりませんでした。 - GLW:Corning Inc.(先端技術)
7-9月期は調整後1株利益0.91ドル(予想0.88ドル)、売上高50.8億ドル(予想50.3億ドル)と予想を上回り、業績見通しを引き上げたと報じられています。同社は光ファイバーなど、通信やデータセンターを支える部品を手がけます。寄り付き前は買われましたが、終値は-1.13%で、AI関連が広く買われた日に出遅れました。 - UPS:United Parcel Service Inc.(工業・産業)
7-9月期は調整後1株利益1.69ドル(予想1.63ドル)、売上高229億ドル(予想222.8億ドル)と予想を上回り、通期の売上高見通しを912億ドルから926億ドルへ、調整後1株利益を7.22ドルから7.28ドルへ引き上げました。CEOはデータセンター関連の物流に年間150億ドルの売上機会があるとの見方を示しました。株価は+5.75%でした。

主な経済ニュース
- FOMCが開幕、据え置きでも12月の追加利上げが焦点
FRB(米連邦準備制度理事会)は10/27〜28にFOMCを開いています。政策金利は3.75〜4.00%で、9月に約3年ぶりの利上げを実施しました。市場は据え置きをほぼ織り込んでおり、焦点は12月の追加利上げに向けた手がかりです。CMEのFedWatchでは、12月までに利上げする確率は約75%とされています。9月の物価上昇率は3.7%と高く、米10年国債利回りも5%近辺です。長期投資では、利上げ局面でも積立を止めず、金利と企業業績の両方を確認したいところです。(CNBC、Morningstar、Yahoo Finance:10/27) - AnthropicがNasdaq上場を申請、AI関連株に資金が戻る
AI開発企業のAnthropicが10/26、米証券取引委員会(SEC)に新規株式公開(IPO)を申請し、Nasdaqにティッカー「ANT」で上場する計画が明らかになりました。申請書によると、2026年上半期の売上高は163億ドル(前年同期比で1,300%超の増加)、純損失は807億ドルで、損失の大半は転換社債の評価額の変動による非現金の費用です。評価額は1.5兆〜2兆ドルとWSJが報じ、上場は感謝祭の前になる見通しです。AI関連株の買い戻しにつながりましたが、IPOの熱気より、AIの収益力が数字に表れていくかを確認したいところです。(Axios、Bloomberg、CNBC:10/26) - ブロードコム、Anthropic向けに630億ドルの資金手当て
バンク・オブ・アメリカ、ブラックストーン、シティ、モルガン・スタンレーが、ブロードコムのAI半導体とネットワーク機器をAnthropicへ提供するため、630億ドルの融資枠を用意しました。特別目的会社が機器を購入して貸し出す仕組みで、約435億ドルが優先順位の高い債務とされ、ブロードコムが機器の将来価値の一部を保証します。引き渡しは2027年に始まる予定です。AI投資を借入で賄う動きが広がるほど、金利の影響も受けやすくなる点には注意が必要です。(Reuters:10/26) - メタが株式調達を975億ドルに拡大
メタ・プラットフォームズは、AI設備の資金を賄うための株式調達を過去最大の975億ドルに引き上げました。NVIDIA、AMD、ブロードコムが合計で最大50億ドル分に関心を示したと伝えられています。メタの株価は1%前後下落しました。アルファベットも先に850億ドル近い株式調達に動いており、大手IT各社は借入だけでなく株の発行でも資金を集め始めています。既存株主にとっては、1株あたりの価値が薄まる点が気がかりです。(Reuters:10/27) - 原油が約2ドル下落、中東和平協議に期待
原油先物は10/27、イランとサウジアラビア、トルコ、パキスタンが和平協議の継続で一致したことから、約2ドル下落しました。ブレント原油は1.8%安の113.72ドル、WTIは99.83ドル(いずれも午後時点)です。一方、フーシ派がサウジ最大のラスタヌラ製油所をミサイルで攻撃したと主張しており、ブレントは10/26に117ドルをつけて6か月ぶりの高値圏にあります。UBSはブレントが年末まで110ドル近辺にとどまるとみています。原油高が続けば、物価と消費の両面に響きます。(Reuters:10/27) - 食品・日用品の大手が追加値上げを警告
コカ・コーラやP&G、ネスレ、レキットなど世界の消費財大手が、エネルギーや原材料、輸送費の上昇を理由に、来年にかけて追加の値上げが必要になると警告していると報じられています。P&Gは、原材料などのコスト増による利益への影響見込みを10億ドルから14億ドルへ引き上げました。10/27の決算では、コカ・コーラ、UPS、ロイヤル・カリビアンが、消費は底堅いと説明しています。物価高が長引けば、FRBの利上げ観測が強まりやすく、長期投資では物価の行方を確認したいところです。(Reuters、CNBC:10/27) - GMがNasdaqへ上場先を変更
ゼネラル・モーターズ(GM)は10/27、上場先をニューヨーク証券取引所からNasdaqへ11/17に移すと発表しました。ティッカーは「GM」のままで、レガシー自動車メーカーとしては初のNasdaq上場になります。Nasdaq100指数への組み入れ対象にもなります。ウォルマート、ヒルトン、パランティアも最近Nasdaqへ移っており、AI投資の流れに合わせて上場先を変える動きが続いています。株価は5%台の上昇でした。(Reuters、Yahoo Finance:10/27) - イスラエル総選挙、出口調査は膠着
イスラエルで10/27に行われた総選挙は、テレビ局の出口調査で、ネタニヤフ首相もライバルのエイゼンコット氏も120議席の過半数に届かない膠着が示されました。最終結果の確定には数日かかる可能性があり、連立協議が長引くか、再選挙になるおそれがあります。ネタニヤフ首相は選挙前に、イランとの戦争の再開に触れたとも報じられています。中東の不安定さが続けば、原油価格の上下動につながりやすい点は、長期投資でも確認しておきたいところです。(Reuters、GV Wire:10/27) - ロシアの製油所の稼働が回復、戦線の一部で停戦も拡大
ロシアの製油所は、無人機による攻撃が止まったことで、10月後半の原油処理量が月初に比べ25%増えたと、関係筋3人が明らかにしました。ウクライナ・ロシア間の局部的な停戦も、ヘルソン州のオレシキ周辺から範囲が広がったとされています。ロシアの石油製品の供給が戻れば、ディーゼルなどの価格が下がりやすく、10/27に精製株が売られた背景の一つになったとみられます。(Reuters:10/27) - AIデータセンターの電力不足、モルガン・スタンレーが38ギガワットと試算
モルガン・スタンレーは、米国のAIデータセンターの電力が2026〜28年に38ギガワット不足するとの試算を示し、対策の一つにブルーム・エナジーの燃料電池を挙げました。10/27はブルーム・エナジーが+7.15%と上昇し、ジョンソン・コントロールズもデータセンター向けの冷却設備の受注拡大で+5.68%となりました。AI投資が大きくなるほど、電力の確保が課題になることを示す試算です。(Investing.com:10/27)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今朝も最後までお読みいただき、ありがとうございます。今週はFOMC、マイクロソフトとアルファベットの決算、アマゾンの決算、日銀の会合と、大きな節目が続きます。こうした週は値動きが大きくなりやすいのですが、私は積立の金額も日付も変えず、淡々と続けています。このブログは、毎朝の相場を見ながら一人で更新を続けています。読んでくださる方がいることが、続ける力になっています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。