
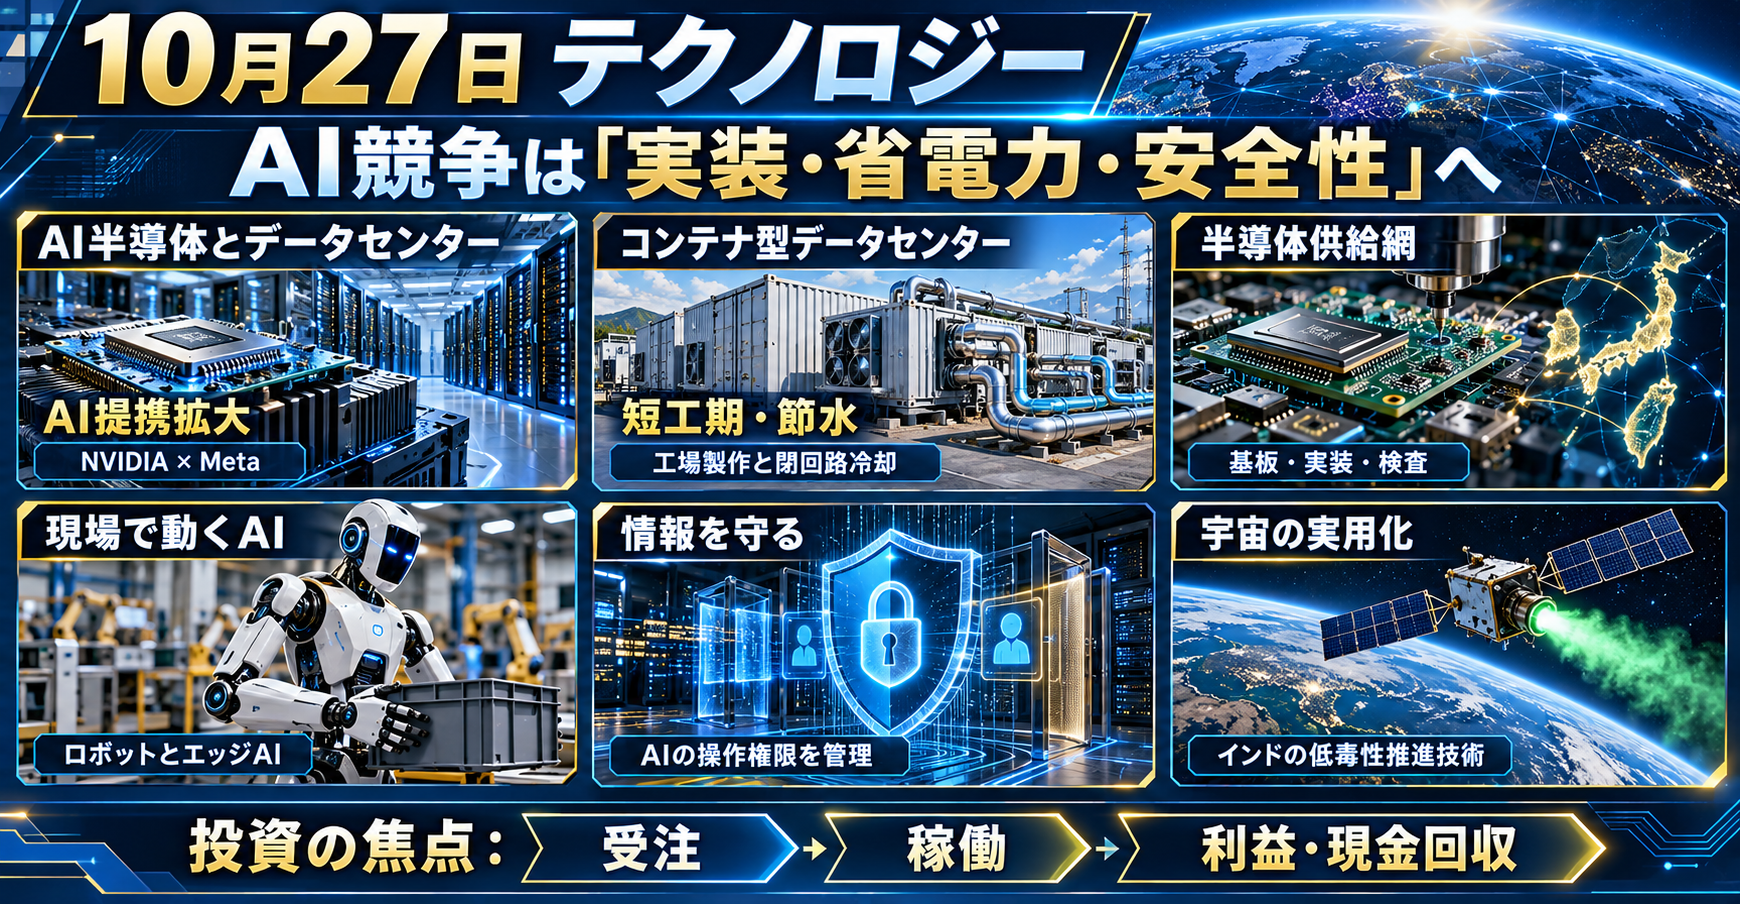
10月27日 テクノロジー

AI投資の競争軸が変わってきました。計算能力を増やすだけでなく、設備を早く動かす、電力と水を節約する、現場で使う、安全に操作させるという課題に、企業の投資が向かっています。
10月27日に確認できた重要な動きは、NVIDIAとMetaの提携拡大、日本のエッジAI企業の資金調達、半導体の基板・実装・検査への投資拡大です。欧州ではAI設備の工場製作や閉回路冷却が進み、インドでは人工衛星の推進技術を商用段階へ引き上げる支援が決まりました。
一方、技術の進歩と投資収益は分けて考える必要があります。AI向け設備の発注が増えても、完成後の稼働率が低ければ資金回収は遅れます。中国の関連株下落や韓国銀行の悲観シナリオは、その裏側を示しています。
本稿は10月27日までに確認した公開情報を基にしています。企業の性能数値は発表条件付きの値として扱い、将来計画と実績を区別しました。過去記事は一覧を確認しましたが、一部本文を取得できず、重複の完全照合には限界があります。直近の新発表と、実用化に向けた具体的な変化を中心に整理します。
1.米国:NVIDIAとMeta、AIを「安く動かす」ための提携を拡大
NVIDIAとMetaは、MetaのAI「Muse」と関連モデルの学習・推論性能を改善するため、協業を拡大します。推論とは、学習済みのAIが質問に答えたり、判断したりする処理です。NVIDIAの公式発表は10月26日付で、Reutersは27日、NVIDIAがMetaの株式募集に30億ドルを投資すると報じました。(NVIDIA 10/26、Reuters 10/27)
技術面では、半導体単体の速さだけでなく、CPU、GPU、通信、データ処理をまとめて改善する方向です。利用者が増えるほど、回答1回当たりの費用や、処理待ち時間の差が事業の利益に響きます。
投資家としては、利用者数の伸びに加え、AIサービスの売上と運営費の関係を見たいところです。例えば利用回数が2倍になっても、売上が1.2倍、費用が1.8倍なら、普及が利益改善につながるとは限りません。広告収益、課金、業務代行など、どの経路で収入を得るかが重要になります。
今回の資本参加は供給側と利用側の結び付きを強めます。ただし、出資と半導体販売が並ぶため、投資先の資金が設備購入に回る構造も確認が必要です。外部顧客から得る収入と、企業間の資金の流れを分けて追うことが、需要の持続性を判断する助けになります。
関連銘柄は、NVIDIA〈NASDAQ:NVDA〉、Meta Platforms〈NASDAQ:META〉です。
2.日本:TAIが12.7億円調達、現場用AI半導体の生産体制へ
Tokyo Artisan Intelligence(TAI)は10月26日、増資と銀行融資を合わせ、総額12.7億円を調達したと発表しました。出資先には東京計器グループなどが参加しています。資金は自社AI半導体「Manta Ray」の生産・供給網構築、現場向けAI事業の拡張、人材採用に充てます。(TAI・PR TIMES 10/26)
TAIの特徴は、現場で使うAIと、そのAIを動かす半導体を一緒に開発することです。エッジAI(遠くのサーバーへ送らず、機械や端末の近くで処理するAI)は、通信の遅れ、電力、発熱、装置の大きさに制約がある場所で役立ちます。
鉄道設備の点検を例にすると、高精細な映像をすべて外部へ送り続けるより、現場で異常候補を絞って送る方が、通信量を減らせる可能性があります。通信が不安定な場所でも処理を続けやすくなります。ただし、機器自体の防御や更新管理は引き続き必要です。
同社は7月にテストチップ「StingRay」の評価を完了し、量産を見据えた次の開発へ進んでいます。今回の変化は、その開発と供給網づくりに資金が付いたことです。量産出荷や大口受注が確定したという発表ではありません。
投資家が追うべき点は、試作品の性能から、顧客の採用、安定生産、保守収入へ移れるかです。TAIは未上場で、直接の関連上場企業として東京計器〈東証:7721〉が挙がります。ただし、出資先の成長が東京計器全体の利益に与える規模は、別途確認する必要があります。
3.日本・韓国・台湾:AI半導体の増産競争が基板・実装・検査へ広がる
NVIDIAは10月21日、イビデン、Samsung Electro-Mechanics、台湾のUnimicron、Amkor、KYEC、SPILなどと供給能力を拡大する計画を発表しました。基板の関連合意は、今後3年間でNVIDIA製品向け能力を合計2.5倍にする計画に寄与します。The Korea Heraldも22日、韓国部品メーカーとの協業を報じています。(NVIDIA 10/21、The Korea Herald 10/22)
基板は、半導体と外部の回路をつなぐ土台です。先端実装(複数の半導体を高密度に接続する技術)は、計算用チップとメモリーの間で大量の情報をやり取りするために重要になります。高価なチップを作れても、接続、放熱、検査が追い付かなければ、完成品は増やせません。
イビデンの大野事業場では、追加能力の立ち上げを2028年1~3月に見込んでいます。ここは時間軸が重要です。発表直後に全能力が売上へ変わるわけではなく、建設、装置導入、試作、顧客認定を経ます。
投資上の焦点は、増産後の稼働率と採算です。能力が2倍になっても、価格低下や減価償却費の増加で利益が伸びない場合があります。反対に、顧客の能力予約や前払いがあれば、設備投資の資金負担を抑える効果が期待できます。ただし、契約条件と収益計上時期の確認は欠かせません。
関連銘柄はイビデン〈東証:4062〉、Amkor Technology〈NASDAQ:AMKR〉、NVIDIA〈NASDAQ:NVDA〉です。台湾・韓国だけに上場する企業については、米国上場株と同じ買いやすさとは扱いません。
4.日米:材料と検査の共同開発が、半導体の商用化を支える
JETROが27日に公開した報告によると、13日開催の日米半導体協業フォーラムでは、レゾナックの共同開発拠点「US-JOINT」や、アドバンテストの顧客との共同開発が紹介されました。US-JOINTには材料・装置メーカーなど12社が参画し、顧客と試作・評価を進めています。(JETRO 10/27)
これは新型チップ1個の発表とは異なりますが、実用化に近い重要な情報です。半導体の量産では、材料、加工装置、接着、熱、検査を同時に調整する必要があります。各社が別々に最適化すると、組み合わせた段階で不具合が出ることがあります。
共同評価の場があると、顧客の仕様変更を早く共有し、材料や装置を一緒に修正できます。その成果が歩留まり(作った製品のうち良品となる割合)の改善につながれば、高価な先端半導体ほど経済効果が大きくなります。
投資家にとっては、研究参加の発表よりも、顧客認定、量産採用、売上への寄与が次の判断材料です。技術協業の数だけを競争力の尺度にするのではなく、量産工程から外しにくい材料や検査方式になっているかを見たいところです。
関連銘柄はレゾナック・ホールディングス〈東証:4004〉、アドバンテスト〈東証:6857〉です。今回の記事公開日と、フォーラム開催日は区別しています。
5.欧州:AIデータセンターを工場で組み、現地工期を短縮
NVIDIAは「DSX POD」と呼ぶ、コンテナ型AI設備の標準設計を発表しました。工場で機器を組み合わせ、検証して出荷し、受入準備の整った敷地では展開期間を6か月から最短14日に短縮できるとしています。世界展開は2027年初めを計画しています。(NVIDIA 10/21)
この「14日」は、土地取得から受電、建築許可までを含む総事業期間ではありません。電力、冷却、通信などの準備が整った場所への展開期間です。ここを取り違えると、データセンター開発の難しさを過小評価してしまいます。
建設技術として見ると、現地施工の一部を工場製作へ移す考え方です。機器配置や配管接続を繰り返し使える設計にすれば、現場の人手不足や品質のばらつきを抑えられる可能性があります。
ただし、搬入路、地盤、基礎、耐震、騒音、火災対策、保守空間は立地ごとに検討が必要です。日本では特に、輸送可能な寸法に収まることと、地震時の安全性を満たすことは別の課題になります。
投資上の価値は、売上を生む設備の稼働開始を早められる点です。一方、現地工事の売上構成は変わり、工場での組立、統合設計、据付後の保守に仕事が移る可能性があります。発表に登場する米国上場企業にはDell Technologies〈NYSE:DELL〉、Hewlett Packard Enterprise〈NYSE:HPE〉、Vertiv〈NYSE:VRT〉があります。
6.冷却:節水と省電力は、別々の数字で評価する
NVIDIAの欧州向け発表では、閉回路液冷(冷却液を循環させる方式)とドライクーラー(主に空気へ熱を逃がす装置)を組み合わせ、施設冷却用の水消費をほぼゼロにする設計が示されました。また、同じAI出力を最大30%少ない電力で得るためのソフトウェアも発表しています。(NVIDIA 10/21)
水をほとんど使わないことと、電気をほとんど使わないことは異なります。熱を空気へ逃がすにはファンなどが必要で、外気温が高い場所では冷却の条件も厳しくなります。発電段階の水使用までゼロになるという意味でもありません。
省電力効果を見る際は、AIの処理内容、機器構成、外気条件、比較対象をそろえる必要があります。「最大30%」はすべての施設で同じ削減率になる保証ではありません。
投資家は、設備価格だけでなく、電気代、水道代、保守費、停止リスクまで合わせた総費用を比較したいところです。高価な冷却設備でも、稼働率の改善や接続可能な計算能力の増加によって、投資回収が早くなる場合があります。
日本の空調・ポンプ・設備企業を見る際も、液冷市場の成長と各社の受注を結び付ける確認が必要です。「AI冷却に関連する」という説明から、実際の採用機種、売上、利益率へ一段掘り下げることが大切です。
7.ロボット:機体の性能から、学習・運用の共通基盤へ
NVIDIAはロボット開発基盤「Isaac」を拡張し、人型ロボットの参照機体、学習用データ、実行用ソフトウェアなどを追加しました。欧州のAgile Robotsは、NVIDIAの技術を使う「Agile ONE SN」を発表しています。(NVIDIA 10/21)
参照機体とは、開発者が設計や検証の出発点にできる機体です。各社が最初から制御ソフト、学習環境、データ形式を作るより、共通部分を利用することで開発負担を減らす狙いがあります。
ロボットの商用化では、物を1回つかめることより、長時間にわたり失敗を少なくし、異常時に安全に止まれることが重要です。実演動画の成功場面と、工場での連続稼働実績は分けて見る必要があります。
投資家向けの比較指標としては、作業成功率、1時間当たりの処理数、人が助けに入る回数、保守を含む年間費用が有効です。例えば人の介入が頻繁なら、機体が安くても省人化効果は小さくなります。
今回の発表は、さまざまな企業が共通基盤の上で開発できる方向への変化です。ただし、汎用人型ロボットが既存の産業用ロボットを広く置き換えたことを示すものではありません。直接の関連銘柄はNVIDIA〈NASDAQ:NVDA〉です。
8.通信:基地局がAI処理の拠点になる
NVIDIAとNokiaなどは、通信ネットワークでAI計算を活用する取り組みを拡大しています。T-Mobileの商用ネットワーク上でのAI-RAN通話や、欧州通信会社の実網での試験が発表されました。AI-RANとは、携帯基地局の無線処理にAIや共通の計算基盤を取り入れる仕組みです。(NVIDIA 10/21)
基地局の近くで処理できれば、遠方のデータセンターへ往復する時間を減らせる可能性があります。工場、映像解析、移動する機械など、反応の速さが求められる用途と関係します。
ただし、通信サービスは混雑時にも品質を維持する必要があります。AI計算を追加して通信の安定性が落ちれば、事業上の価値は損なわれます。計算資源の共有でどこまで費用を下げられるか、電力と保守がどれだけ増えるかが採算の分かれ目です。
投資家は、通信会社が設備を買う段階と、その設備から新収入を得る段階を区別したいところです。試験成功だけで通信会社全体の利益率改善を見込むのは早く、商用契約と運用費の確認が次の焦点になります。
関連銘柄はNokia〈NYSE:NOK、米国預託証券〉、T-Mobile US〈NASDAQ:TMUS〉、NVIDIA〈NASDAQ:NVDA〉です。
9.情報保護:AIの「操作権限」を制限する技術が重要になる
NVIDIAは、企業向けAIエージェントの実行環境「OpenShell Reference Architecture」を発表しました。AIエージェントとは、指示に応じて複数の作業や外部ツールの操作を進めるAIです。今回の設計は、隔離、監視、企業の管理ルールの適用を組み合わせます。(NVIDIA 10/21)
AIが文章を作るだけなら、誤りを人が確認できます。しかし、社内ファイルを読み、外部へ送信し、システムを変更できるようになると、誤操作の影響は大きくなります。
例えば、顧客情報を読む権限と、その情報を外部へ送る権限は別に設定する必要があります。さらに、操作履歴を残し、異常時に止められることが求められます。AIの回答精度を高めるだけでは解決しない問題です。
こうしたリスクは日本に限りません。共通のクラウド、ソフトウェア、AI基盤を使う企業では、国境を越えて似た管理課題が生じます。ただし、製品発表だけを根拠に情報漏洩を防げると断定することもできません。
投資上は、AI導入拡大とともに、権限管理、監視、記録、復旧の支出が増える可能性があります。企業の防御費用は、導入する製品数よりも、事故を抑えながら業務を動かせるかで評価する段階に入っています。
10.欧州:AIの学習作業者を監視したとの苦情、米企業にも波及
欧州のプライバシー保護団体noybは27日、AI学習用データを作る作業者への監視を問題として、Scale AIに対する5件の苦情をフランス、イタリア、オランダ、オーストリアで申し立てました。対象は同社の「Outlier」です。違法性が確定したという報道ではありません。(Reuters 10/27)
この問題は、外部から侵入される情報漏洩とは種類が異なります。サービス運営側が、働く人の情報をどこまで集めてよいか、その目的と説明が適切かという問題です。
投資家にとっては、AIの原価にデータ作成・品質管理だけでなく、個人情報の取り扱いと監督費用も含まれることを示しています。外注先を使っていても、供給網の管理が不要になるわけではありません。
今後の確認点は、当局の判断、会社の対応、顧客企業の契約変更です。苦情の申し立てを、そのまま罰金確定やサービス停止と読み替えるべきではありません。一方、AI開発の速さだけで企業を評価すると、こうした運営上の負担を見落とします。
11.インド:人工衛星の低毒性推進技術に11.6億ルピー支援
インド政府は26日、Manastu Spaceの推進技術に11.6億ルピーの資金支援を行う契約を発表しました。総事業費は約27.76億ルピーで、過酸化水素を基にした推進剤、エンジン、触媒などを開発します。推力の対象は5ミリニュートンから300ニュートンです。(インド政府PIB 10/26)
人工衛星の推進装置は、軌道や姿勢を調整するための装置です。燃料の取り扱いが難しいと、製造、輸送、充填、地上設備の安全対策に費用が掛かります。安全性と性能を両立できれば、衛星本体以外の運用費にも影響します。
今回の目標は、技術成熟度をTRL6からTRL9へ引き上げることです。TRL(技術の完成度を段階で示す尺度)の6は関連環境で実証された段階、9は実際の運用で実績を持つ段階に相当します。宇宙での実証はありますが、広い用途で安定供給できる商用製品へ育てる工程が残っています。
政府支援は資金面の前進ですが、収益性の証明ではありません。点火の安定性、繰り返し作動、長期保管、量産品質、顧客の認定が次の関門になります。また、支援は条件付きで株式へ転換できる債務の形です。
Manastu Spaceは未上場です。米国・日本の宇宙関連銘柄への直接的な受注波及は今回の資料では確認できず、無理に関連銘柄へ結び付けない方がよい案件です。
12.ロシア:衛星通信は海外試験と鉄道向け端末へ
ロシアのIX Holding経営者は26日のTASSインタビューで、傘下のBureau 1440がベラルーシで今後数週間以内に衛星通信試験を始める計画を説明しました。鉄道向け端末は試験列車に搭載され、商用サービス開始は2027年を予定しています。(TASS 10/26)
今回の変化は、衛星打ち上げの説明から、列車や携帯基地局と接続する利用側の試験へ進んでいる点です。列車では、振動、雨雪、周囲の障害物、移動に伴う通信の切り替えなどを確かめる必要があります。
投資上は、通信衛星の数だけでなく、端末の価格、設置費、通信容量、保守、継続課金が事業性を左右します。衛星網ができても、利用者が負担できる価格で提供できなければ普及は進みません。
情報は経営者の説明であり、通信品質や採算を第三者が確認した結果ではありません。日本の個人投資家が購入できる米国・日本上場株への直接の関係も確認できません。世界の衛星通信競争を把握する材料として位置付けます。
13.宇宙データセンター:地上の制約を移すと、新しい制約が生まれる
22日公開の研究では、大規模な軌道上データセンター衛星群が、ルービン天文台の観測へ与える影響を計算しています。約100万機を想定したシミュレーションでは、衛星の光跡が入る露光の年平均は約20%となりました。実際に100万機が稼働しているという意味ではありません。(arXiv・研究論文 10/22)
軌道上データセンターは、宇宙に計算設備を置く構想です。地上の土地や電力に関する課題を変えられる可能性がある一方、打ち上げ、放熱、修理、通信、宇宙ごみ、天文観測への影響を考える必要があります。
今回の論文は事業の採算を判定したものではありません。衛星数、軌道、反射の性質などの仮定に基づく影響評価です。そこから特定企業の計画が必ず実現する、あるいは必ず中止されるとは言えません。
投資家としては、地上設備の費用だけを削減効果として計上せず、宇宙へ移したことで新たに必要になる費用を積み上げることが重要です。技術的に動作することと、地上方式より安くなることは、それぞれ検証が必要です。
14.米国:加速器の研究支援、医療・材料・産業へ広がる
米エネルギー省は、粒子加速器に関する14件の研究へ総額1,500万ドルを支援すると発表しました。医療、安全保障、産業などを対象に、大学、国立研究所、企業が参加します。発表時刻は米東部時間26日夜で、日本では27日に当たります。(米エネルギー省・Newswise 10/26)
粒子加速器とは、電子などの粒子を加速する装置です。研究施設の巨大装置だけでなく、医療や材料の分析などにも関係します。今回の対象には、がん治療、超高速レーザー、超伝導材料、装置の自動化などが含まれます。
経済的な価値は、装置の大型化だけでなく、小型化、安定運転、保守の簡単さにもあります。病院や産業施設で使える機会が増えれば、研究装置の技術が繰り返し販売できる製品へ移る可能性があります。
ただし、研究費の採択は治療効果の証明や医療承認ではありません。医療用途では有効性と安全性、産業用途では処理能力と稼働費の確認が必要です。今回は受益する上場企業の利益増を断定できる資料ではなく、将来の事業化候補として追う段階です。
15.日本:加工時の熱を抑える技術が、航空宇宙・医療の生産性を変える
リックスは、米FUSION COOLANT SYSTEMSの「Pure-Cut」について国内OEM生産(相手先ブランドなどの製品を契約に基づいて製造すること)を開始したと発表しました。超臨界CO₂と少量の潤滑油を利用する切削冷却システムで、26日からの展示会で紹介するとしています。(リックス 10/16)
超臨界とは、温度と圧力が一定の条件を超え、気体と液体の区別がなくなる状態です。この装置は、加工場所で生じる熱を抑え、チタン合金など削りにくい材料の加工効率や工具寿命を改善する狙いがあります。
今回の商用面の変化は、日本の法規制への対応と国内保守体制を備えた生産です。海外で動く製品があっても、導入先の規制や保守に対応できなければ、国内の工場では使いにくいためです。
投資家が見るべき数字は、工具交換の削減額、加工時間、装置代、CO₂供給費、保守費です。工具寿命が延びても、追加の運転費が大きければ利益は増えません。顧客の総加工費がどれだけ下がるかが、普及の鍵になります。
関連銘柄はリックス〈東証:7525〉です。航空宇宙・医療需要との関係はありますが、特定顧客への採用や売上規模は今回の発表だけでは確定できません。
16.日本:NTNの新軸受、長寿命化で設備停止を減らす
NTNは、工作機械の主軸向け円筒ころ軸受を開発しました。グリース潤滑の条件で従来品比25倍以上の寿命と、30%高い高速回転性能を示しています。比較対象や使用条件が定められた同社の評価値です。(NTN 10/16)
軸受は回転する軸を支える部品です。加工速度を上げると発熱や潤滑の難しさが増し、強い力で削る際には変形しにくさも必要です。新製品では、内部のころを支える保持器の材質と形状を見直しています。
この技術の価値は、部品の交換費だけにとどまりません。軸受交換のために機械を止める時間が減れば、工場が販売できる製品を作る時間が増えます。高価な加工機ほど、停止時間の削減には意味があります。
ただし、寿命25倍を、そのまま顧客の保守費25分の1やNTNの利益25倍へ変換することはできません。実際の荷重、回転数、温度、加工内容で効果は変わります。
関連銘柄はNTN〈東証:6472〉です。今回の新製品の採用だけでなく、工作機械需要、価格転嫁、材料費、会社全体の利益率を合わせて評価する必要があります。
17.中国・韓国・台湾:技術需要の強さと、株価の強さは一致しない
Reutersは26日、中国のAI・半導体関連企業を含むSTAR50指数が4か月弱で40%下落したと報じました。技術需要への懸念や輸出規制への警戒が、高い評価を修正する動きにつながっています。これは中国のAI技術全体が機能しなくなったという意味ではありません。(Reuters 10/26)
韓国銀行は、米大手企業のAI設備投資が減速する悲観シナリオで、韓国の半導体輸出が従来予想より500億~1,000億ドル下振れる可能性を示しました。これは条件付きの試算で、確定予測ではありません。(Reuters 10/27)
一方、台湾中央銀行は27日、新技術の需要が2027年も輸出と民間投資を支えるとの見方を示しました。成長期待と下振れリスクは同時に存在しています。(Reuters 10/27)
ここで大切なのは、需要が増えるかだけでなく、株価が何%の成長を前提としているかです。売上が増えても、市場がそれ以上の成長を期待していれば株価は下がります。設備を増やした後の価格下落や稼働率低下も、利益には大きく響きます。
台湾関連ではTSMC〈NYSE:TSM、米国預託証券〉が購入可能な代表例です。ただし、中央銀行の経済見通しと個別企業の株価目標は別の情報です。
18.企業の資金調達:IPOは成長資金と株式供給の両面を見る
27日のReutersの市場論評では、AnthropicのIPO申請とMetaの追加資金調達計画が取り上げられました。IPO(新規株式公開)の手続き開始は、上場完了や一般投資家が購入できる状態と同じではありません。(Reuters 10/27)
企業にとって、資金調達は計算設備、人材、研究開発を増やす手段です。一方、既存株主には持ち分の希薄化(新株発行で保有割合が下がること)が生じる場合があります。
調達額の大きさだけで成功を判断せず、その資金でどれだけ継続収入を増やせるかを確認したいところです。新たに増える売上から運営費を引いた利益が、追加投資に見合うかが焦点になります。
今回の確認範囲では、投資判断に十分な条件を確かめられないM&Aや上場予定を、確定案件として追加していません。Anthropicの新規ティッカーも、購入可能な銘柄として記載しません。
19.投資家が次に確認する数字
| 分野 | 今回の進展 | 次の確認点 |
|---|---|---|
| AIサービス | 提携・資金調達の拡大 | 利用者当たり売上、処理費、現金収支 |
| 半導体供給網 | 基板・実装・検査の能力増強 | 稼働率、良品率、減価償却後の利益 |
| データセンター | 工場製作と現地展開の短縮 | 受電、総事業期間、稼働開始、契約収入 |
| 冷却 | 閉回路化と運用最適化 | 同条件での電力・水使用量、総保有費用 |
| ロボット・現場AI | 共通基盤と専用半導体の開発 | 作業成功率、人の介入回数、有償採用 |
| 宇宙 | 推進装置・通信端末の実用化試験 | 信頼性、顧客認定、量産費、継続収入 |
計画の規模を比較するときは、発表額、正式契約、売上、入金を分けると判断しやすくなります。覚書や能力増強計画は将来の可能性を示しますが、解約条件のある契約と確定売上では意味が違います。
さらに、同じAIテーマでも利益を得る時期は異なります。建設・装置会社は設備投資の時期、材料会社は量産の時期、サービス会社は稼働後の利用拡大に影響されます。投資先を分散していても、全社が同じ顧客の設備投資に依存していれば、景気変動のリスクは重なります。
20.室井のマーケット視点:私なら「稼働後の現金回収」を最優先します
今回のニュースで注目するのは、AIを使える場所が増え、設備の建て方や動かし方まで変わり始めたことです。日本にも、基板、材料、検査、現場用半導体、加工技術という具体的な接点があります。
ただし、技術の有用性と、現在の株価での投資妙味は別です。優れた技術を持つ企業でも、増産費用が先行したり、高い期待を株価が織り込んでいたりすれば、株主の収益は伸びないことがあります。
私ならこれです。新しい発表の数より、「受注した設備が動き始め、利益を伴って現金を回収できているか」を最優先に確認します。売上成長率に加え、営業キャッシュフロー(本業で実際に出入りした現金)と設備投資を並べると、成長の持続力が見えやすくなります。
量子計算、医薬、ウェアラブル、防衛なども調査しましたが、今回は新規性、確認可能性、過去記事との関係を踏まえて採用を絞りました。未確認の性能や戦果を埋め草にせず、事業化の進展を確認できた案件を優先しています。
ハッシュタグ:#テクノロジー, #AI, #半導体, #エッジAI, #ロボット, #データセンター, #省電力, #サイバーセキュリティ, #宇宙開発, #米国株, #日本株