
室井のマーケット視点

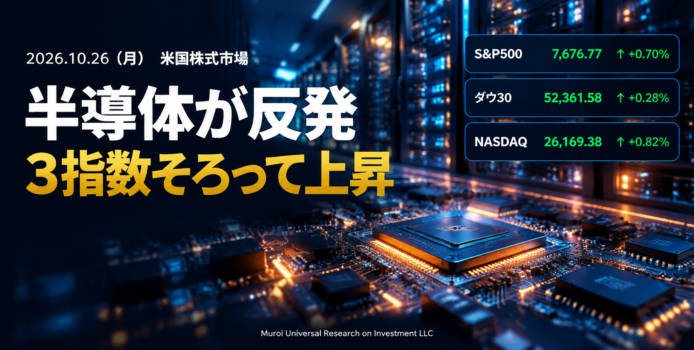
10/26(月)の米国株は、S&P500が前日比+0.70%、NASDAQが+0.82%、Dow30が+0.28%と3指数そろって上昇しました。主役は先月の急落から立ち直ろうとするAI関連の半導体株で、セクター別でも先端技術(Technology)が+1.49%と市場を引っ張っています。原油がイランを巡る仲介への期待で下落し、VIX指数(S&P500の今後約30日間の予想変動率を示す指標)も18.47へ低下したことで、投資家の心理は少し落ち着いた印象です。
ただ、手放しで喜べる状況ではありません。米10年国債利回りは5%の目前の4.99%で推移し、10/28にはFOMC(米連邦公開市場委員会)の結果が出ます。今週は日銀会合や、アルファベット、マイクロソフト、アマゾンなど大手ハイテクの決算も控えています。AI関連株は10月に大きく下げた後だけに、1日の反発で底打ちと決めつけるのは早いでしょう。
同じ日に、ブラジルでは大統領選の結果を受けて現地ETFが一時2割を超えて下落しました。私が全世界株や新興国株より米国株を優先し、S&P500のように11セクターへバランスよく分散した投資先を選ぶのは、こうした日の下げ幅の違いを重く見ているからです。相場が荒れる局面でも、毎月一定額を買い続けるドル・コスト平均法(価格が高い時は少なく、安い時は多く買える積立の方法)を淡々と続ける。それが結局いちばん堅実だと考えています。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- LITE:Lumentum Holdings Inc.(先端技術) +8.25%
米証券会社のStoneXが調査を開始し、投資判断を「買い」、目標株価を1,200ドルとしたことが好感されました。AIデータセンター向けの光通信部品は需要が強く、供給が追いつかないとの見方があります。同業のCoherentも新規で「買い」とされ、先月の下げからの買い戻しが光通信株全体に広がりました。 - FIX:Comfort Systems USA Inc.(工業・産業) +7.18%
この日の引け後に7〜9月期の決算発表を予定しており、発表前に期待が先行して買われました。空調や電気工事を手がけ、AI向けデータセンターの工事需要が強い銘柄として知られます。当日の個別ニュースは確認できず、半導体株の反発に連れた面もあるとみられます。 - P:Everpure Inc.(先端技術) +6.49%
データ保存用のストレージ(記憶装置)を手がける企業です。当日の個別ニュースは確認できませんでした。AI関連ハードウェア株の反発に連れて買われたとみられます。AIの学習や推論にはデータの置き場が欠かせず、先月の急落後に見直し買いが入りやすい銘柄でした。 - COHR:Coherent Corp.(先端技術) +5.83%
StoneXが新規に「買い」とし、目標株価を425ドルとしたことが材料でした。AIデータセンター内の高速通信に使われる光部品が主力で、同業Lumentumと同じ調査が買いを後押ししています。先月の売りで下げた分、買い戻しが入ったとみられます。 - SNPS:Synopsys Inc.(先端技術) +5.62%
半導体の設計ソフトを手がける企業で、当日の個別材料は確認できませんでした。半導体株全体の反発に加え、同業のCadence Design Systemsが引け後に決算を発表する予定で、期待が先行した可能性があります。Cadenceの決算は予想を上回りました(決算発表結果を参照)。 - BE:Bloom Energy Corp.(工業・産業) +5.49%
燃料電池による発電設備を手がける企業です。当日の個別ニュースは確認できず、AI向けデータセンターの電源需要への期待と、電力設備株全体の上昇に連れた動きとみられます。株価の変動が大きい銘柄なので、短期の値動きに振り回されない姿勢が大切です。 - AKAM:Akamai Technologies Inc.(先端技術) +5.31%
インターネット配信やセキュリティを手がける企業です。当日の個別ニュースは確認できませんでした。先端技術セクター全体が+1.49%と上昇するなか、ソフトウェア・インフラ関連にも見直し買いが入ったとみられます。 - TSLA:Tesla Inc.(一般消費材) +5.23%
Barclaysが投資判断を「Equal Weight(中立)」から「Overweight(強気)」へ引き上げ、目標株価を450ドルとしたことが好感されました。出来高は約5,270万株と売買も活発でした。株価の変動が大きい銘柄で、格上げ一つで動きやすい点には注意が必要です。 - LMT:Lockheed Martin Corp.(工業・産業) +5.13%
防衛大手で、当日の個別ニュースは確認できませんでした。同業のRTXも+3.39%と上昇しており、中東で緊張が続くなか防衛関連全体に買いが入ったとみられます。政府向けの受注が中心で、相場が不安定な局面でも選ばれやすい銘柄です。
5%以上下落したS&P500構成銘柄
- CHTR:Charter Communications Inc.(通信サービス) -5.92%
ケーブルテレビとインターネットの大手で、当日の個別発表は確認できませんでした。この日Verizonが固定無線と光ファイバーで合計31.4万件の純増を発表し、ケーブル各社が顧客を奪われる懸念が強まった可能性があります。同業のComcastも-2.76%と下落しており、業界全体への警戒から売られたとみられます。 - DASH:DoorDash Inc.(一般消費材) -6.10%
ウォール・ストリート・ジャーナルが、DoorDashが食料品配達のInstacart買収に向けて大詰めの協議に入ったと報じました。取引が今週中にも決まる可能性がある一方、独占禁止法の審査が壁になるとの見方があります。買収費用や統合の負担を嫌気した売りが優勢でした。協議が決裂する可能性も伝えられています。 - FICO:Fair Isaac Corp.(先端技術) -13.15%
10/23に、住宅ローン向けのFICOスコア(信用スコア)の卸売価格を10ドルのまま据え置くと発表したことが嫌気されました。値上げが見込めないとの見方から、Wells Fargoが投資判断を「Equal Weight(中立)」へ下げ、目標株価も735ドルへ引き下げています。UBSとBMOも目標株価を下げ、競合の信用スコアとの価格競争への警戒が広がりました。次回の決算は11/3の予定です。
セクター別騰落率
11セクターのうち、工業・産業、先端技術、一般消費材の3つが+1%を超えて上昇し、通信サービスだけが-1%を超えて下落しました。値上がりが半導体、防衛・電力設備、電気自動車に集中した一方、通信・メディア株には売りが出ており、成長分野へ資金が戻る動きと、競争激化を警戒して離れる動きが同時に起きた形です。ヘルスケア(+0.01%)、生活必需品(-0.07%)、公益事業(-0.02%)はほぼ横ばいで、守りのセクターに大きな資金移動は見られませんでした。
- 工業・産業(Industrials) +1.58%
防衛、電力設備、空調・電気工事の各分野に買いが広がりました。防衛のLockheed Martin(+5.13%)とRTX(+3.39%)、電力設備のGE Vernova(+4.92%)、燃料電池のBloom Energy(+5.49%)が上昇しています。中東で緊張が続くなか防衛関連に買いが入り、AI向けの電力設備にも期待が戻ったとみられます。景気敏感株(景気の良し悪しで業績が変わりやすい株)が買われたのは、原油の下落で景気後退への警戒が少し和らいだ表れともいえます。 - 先端技術(Technology) +1.49%
AI関連の半導体株が先月の急落から反発し、市場をけん引しました。NVIDIA(+2.40%)、Broadcom(+2.34%)、Micron Technology(+2.98%)、Intel(+4.09%)が上昇し、光通信のLumentum(+8.25%)は新規の「買い」評価で大きく買われました。半導体指数が10月6日の水準を約15%下回っていた分、値ごろ感からの買い戻しが入りやすい状況でした。一方、Apple(-1.07%)は下落し、全体の上昇幅を抑えました。 - 一般消費材(Consumer Cyclical) +1.38%
Tesla(+5.23%)がBarclaysの格上げで大きく上昇し、lululemon Athletica(+3.98%)、Ralph Lauren(+2.53%)、McDonald’s(+0.95%)も買われました。Amazon(+0.41%)は小幅高でした。一方でDoorDash(-6.10%)はInstacart買収の協議報道で売られ、セクターの上昇幅を抑えています。原油の下落でガソリン代など家計の負担が軽くなるとの期待も、消費関連株の買いにつながったとみられます。 - 通信サービス(Communication Services) -1.25%
Verizon(-3.49%)、Charter Communications(-5.92%)、Comcast(-2.76%)、Netflix(-2.96%)が下落しました。Verizonは決算で携帯電話の契約者数が大きく増えた一方、売上高が予想に届かず、ケーブル各社には固定無線や光ファイバーに顧客を奪われる懸念が広がったとみられます。時価総額の大きいMeta(-1.88%)とAlphabet(-1.05%)の小幅安も、セクター全体を押し下げました。AIや半導体へ資金が移るなかで、通信・メディア株は出遅れた形です。

主要3指数とドル円の動き
3指数がそろって上昇し、上昇率はNASDAQ、S&P500、Dow30の順でした。AI関連の半導体株が戻したことで、ハイテク比率の高い指数ほど強い動きになっています。一方で、週央のFOMC(米国の金融政策を決める会合)を控え、積極的に買い上がる動きは限られました。
- S&P500(7,676.77、前日比+0.70%)
始値は7,639.70で、これがこの日の安値でした。その後は買いが優勢となり、高値の7,702.13まで上昇し、終値は高値圏の7,676.77でした。セクター別では工業・産業(+1.58%)、先端技術(+1.49%)、一般消費材(+1.38%)が指数を押し上げ、通信サービス(-1.25%)が足を引っ張りました。半導体などの成長分野に資金が戻り、景気に敏感なセクターも買われたことから、リスクを取る姿勢が戻った一日といえます。ただし、FOMCを控えて上値を追う動きは限られました。 - Dow30(52,361.58、前日比+0.28%)
始値52,320.45から高値52,620.19まで上昇したものの、終値は高値より約259ポイント低く、日中の上げ幅を縮めて引けました。NVIDIA(+2.40%)、Microsoft(+1.57%)、Cisco Systems(+3.53%)などの値上がりが指数を押し上げた一方、Verizon(-3.49%)、Merck(-3.21%)、Walt Disney(-1.88%)、UnitedHealth(-1.77%)が下落しました。ヘルスケアの大型株が売られたことで、成長株へ資金が移る構図がうかがえます。Dow30は株価の高い銘柄の影響を受けやすい指数です。 - NASDAQ(26,169.38、前日比+0.82%)
始値26,026.87から高値26,306.82まで上昇し、終値は高値より約137ポイント低い水準で引けました。AI関連の半導体が上昇を主導し、NVIDIA(+2.40%)、Broadcom(+2.34%)、Micron Technology(+2.98%)、AMD(+2.80%)がそろって上昇しています。一方でApple(-1.07%)、Alphabet(-1.05%)、Meta(-1.88%)、Netflix(-2.96%)は下落し、大型グロース株(成長性が高い株)の中で明暗が分かれました。AI関連に資金が集中しやすいため、指数の上昇だけでは市場の広がりを測れない点には注意したいところです。 - ドル円(157.51円、前日比+0.45%)
始値156.96円、安値156.65円から上昇し、高値は157.64円でした。終値は高値圏の157.51円で、円安方向に動いています。米10年国債利回りが5%近辺にあって日米の金利差が大きいことに加え、日銀が10/30の会合で利上げを見送るとの見方が円売りにつながったとみられます。円建てで米国株を持つ場合、円安は評価額を押し上げます。ただ、為替介入への警戒から急に円高へ振れる場面もあるため、為替の動きも合わせて確認したいところです。
原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(101.61ドル、前日比-1.61%)
カタールの仲介団がイランの首都テヘランに入り、トランプ大統領が合意案を検討していると伝わったことで、前週末の大幅な上昇分を戻す売りが出ました。ホルムズ海峡(中東から世界へ原油を運ぶ要の海上交通路)のタンカー通航が開戦前の水準に近づいているとも報じられています。一方でサウジアラビアへの攻撃は続き、供給不安は残ったままです。原油が下がるとインフレ懸念が和らぎやすく株式にはプラスですが、1バレル100ドル台は依然として高い水準です。 - 米10年国債利回り(4.99%、前日比-0.04%)
前日比-0.04%は利回りの変化率で、0.04ポイント低下の意味ではありません(実際の低下は約0.002ポイントです)。始値は5.003%でしたが、一時4.961%まで下がり、終値は4.986%でした。原油の下落でインフレ警戒が和らいだことと、同日の2年債入札が無難に終わったことが、利回りを抑えたとみられます。ただ、先週一度超えた5%の目前にあり、10/28のFOMCの結果を前に大きくは動きにくい状況です。利回りの高さは企業の借入負担と株式の割高感に響くため、水準の確認は欠かせません。 - VIX指数(18.47、前日比-5.04%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、前日の19.45から18.47へ低下しました。日中は17.79〜19.84の範囲で動いています。一般にVIXは20を下回ると市場が落ち着いているとされ、半導体株の反発と原油の下落で投資家の警戒感が和らいだことがわかります。ただ、FOMCとビッグテックの決算を控える週のため、急に上昇する可能性は残っています。 - 金先物(4,026.30ドル、前日比+0.46%)
金利の上昇圧力が少し和らいだことに加え、中東情勢が不安定ななかで安全資産として買われ、小幅に上昇しました。日中は3,990.90〜4,044.00ドルで推移しています。金は利息を生まないため、金利が高い局面では買いにくくなりますが、インフレ対策としての役割もあります。私は純金を資産の5%程度に抑えるのが、インフレ対策として無理のない水準だと考えています。

私の米国株ポートフォリオ 前日比-0.38%
このポートフォリオの前日比は、日本市場での10/26の値動きです。米国市場のこの日の上昇は、まだ反映されていません。東証ETFがそろって小幅に下げ、iFreeETF FANG+(-0.53%)とiシェアーズ 米国連続増配株ETF(-0.43%)の下げがやや大きくなりました。eMAXIS Slim米国株式(S&P500)は米国の終値を後日反映する投資信託のため、-0.05%と小幅でした。10/26の米国でNASDAQが+0.82%、S&P500が+0.70%と上昇した分は、10/27の日本市場に反映されるとみられます。日々の小さな上下に慌てず、広く分散した投資先を積立で持ち続ける姿勢は、コロナショックの時から変わっていません。

経済指標発表結果
- 2年物米国債入札(落札利回り:4.708%、前回:4.787%)
2年債は、FRB(米連邦準備制度理事会)の政策金利の見通しに最も敏感な国債です。落札利回りが前回の4.787%を下回ったことは、利上げの見通しが少し後退した、あるいは買い手が安定して集まったことを示します。同日の10年債利回りが5%の目前で落ち着いたことと整合的な結果です。FOMCを前に、債券市場が過度に身構えていないと読み取れます。株式にとっては、金利上昇の圧力が当面弱まる内容でした。 - ダラス連銀製造業活動指数(10月:13.4、予想8.8、前回9.8)
米テキサス州の製造業の景況感を示す指数で、0を上回ると活動が拡大していることを表します。結果は予想の8.8を大きく上回り、前回の9.8からも改善しました。製造業の景気が堅調に推移している証拠で、景気後退への不安を和らげる内容です。ただ、景気が強いとインフレが長引きやすく、FRBが利上げを続けるとの観測にもつながります。株式にとっては、強さと金利上昇のどちらが勝るかを見極める局面が続きます。 - シカゴ連銀景気指数(9月:0.07、予想-0.10、前回-0.08)
米国全体の経済活動を85の指標から総合した指数で、0が長期平均並みの成長を表します。結果は0.07と予想の-0.10を上回り、前回の-0.08からプラスに転じました。小幅ながら平均を上回る成長に戻ったことを示します。ダラス連銀の指標とあわせて、米国の景気が底堅いことを裏づける内容です。株価には追加の材料にはなりにくい一方、急激な景気減速への懸念を和らげる結果です。 - 3ヶ月物・6ヶ月物短期米国債入札(3ヶ月:4.050%、前回4.095%/6ヶ月:4.210%、前回4.220%)
いずれも落札利回りが前回をわずかに下回りました。短期債はFRBの政策金利に直結する国債で、動きが小さいことは、短期の金利見通しがほとんど変わっていないことを意味します。FOMCでは据え置きが有力で、市場はその先の12月の対応を探っている状況です。短期金利が高い水準にとどまる間は、現金や短期債に資金が向かいやすく、株式の上値を抑える一因になります。
この日の指標は、製造業と景気全体の底堅さを示す内容でした。景気が強いほど金利が下がりにくくなるため、FOMCでの今後の見通しの示し方が、これまで以上に重要になります。

主要銘柄の決算発表結果
- VZ:Verizon Communications Inc.(通信サービス)
調整後EPS(1株当たり利益)は1.31ドルで予想の1.28ドルを上回りましたが、売上高は343.1億ドルと予想の347.7億ドルを約1.3%下回りました。月額契約の携帯電話は40.6万件の純増で前年の約9倍、ブロードバンドも31.4万件の純増でした。2026年通期の携帯電話の純増見通しを110万〜120万件へ引き上げ、調整後EPSと営業の現金収入の見通しも引き上げています。それでも売上高の未達が嫌気され、株価は-3.49%と下落しました。 - WELL:Welltower Inc.(不動産)
EPSは0.54ドルで予想の0.65ドルを下回りましたが、売上高は37.2億ドルと予想の36.6億ドルを上回りました。高齢者向け住宅を中心とする不動産投資信託(REIT)で、REITは減価償却費の影響を除いたFFOという指標で評価されることが多く、EPSだけで良し悪しは判断しにくい面があります。株価は通常取引で+1.39%でしたが、時間外では-0.77%と売りが出ています。 - CDNS:Cadence Design Systems Inc.(先端技術)
EPSは2.11ドルで予想の2.04ドルを上回り、売上高も16.3億ドルと予想の16.1億ドルを上回りました。半導体の設計ソフトを手がけ、AI向け半導体の設計需要が伸びる恩恵を受ける企業です。株価は通常取引で+1.79%、時間外でも+1.29%と買いが続いています。半導体株の反発が続くなかで、同業のSynopsysとともに注目される決算でした。 - PSA:Public Storage(不動産)
EPSは1.69ドルで予想の2.35ドルを約28%下回り、売上高も10.2億ドルと予想の13.5億ドルを約24%下回りました。数字の差が大きく、データの集計基準の違いが影響している可能性があるため、詳細は企業の発表資料で確認したいところです。倉庫を貸し出す不動産投資信託(REIT)です。株価は通常取引で-0.94%、時間外は-0.09%と小幅でした。 - NUE:Nucor Corp.(素材)
EPSと売上高の実績が未発表のため、予想を上回ったか下回ったかは判定できません。予想はEPSが5.80ドル、売上高が108.3億ドルです。米国最大級の鉄鋼メーカーで、景気や建設需要の影響を受けやすい企業です。株価は通常取引で-0.29%、時間外で+0.50%でした。 - HIG:The Hartford Insurance Group Inc.(金融)
EPSは3.50ドルで予想の3.17ドルを約10%上回りました。売上高は実績が未発表のため判定できません(予想は73.9億ドル)。損害保険を手がける企業です。株価は通常取引で-0.60%、時間外で+0.04%と、決算を受けた大きな動きは出ていません。 - CINF:Cincinnati Financial Corp.(金融)
EPSは2.86ドルで予想の2.03ドルを約41%上回り、売上高も26.9億ドルと予想の26.4億ドルを上回りました。損害保険を手がける企業で、利益が予想を大きく超えたことが好感されています。株価は通常取引で+0.57%でしたが、時間外では+3.55%と買われました。

主な経済ニュース
- FOMCは10/28に結果発表、据え置きが大勢の見方
FRB(米連邦準備制度理事会)は10/27〜28にFOMC(金融政策を決める会合)を開きます。9月に約3年ぶりの利上げを実施した後で、9月のCPI(消費者物価指数)が予想を上回ったこともあり、市場では今回は据え置き、12月に追加の利上げがあるかが焦点とみています。10/26の米国債市場では、結果を待つ姿勢から長期債が小幅に買われました。長期投資では、結果そのものより、議長会見で示される今後の道筋を確認したいところです。(Analytics Insight、InvestmentNews、Benzinga:10/26) - 米長期金利は5%の目前、2年債入札は前回より低い利回り
10/26の米10年国債利回りは4.98%前後で、先週に一度超えた5%を下回って推移しました。30年債は5.29%、2年債は4.71%です。同日の2年物国債の入札は、落札利回りが4.708%と前回の4.787%を下回りました。入札が無難に消化されたことは、国債の需給不安が高まっていない表れといえます。金利が5%近辺にある間は株式の評価額に逆風が続くため、長期投資では水準を定期的に確認したいところです。(Benzinga、Investing.com:10/26) - 原油が下落、イラン情勢を巡る仲介が進展
10/26の原油価格は、前週末の大幅な上昇から反落しました。カタールの仲介団がイランの首都テヘランに入り、トランプ大統領が合意案を検討していると伝わったためです。ブレント原油は前週末の約117ドルから一時110ドル近辺まで下げています。ホルムズ海峡のタンカー通航は開戦前の水準に近づいているとも報じられました。一方でサウジアラビアへの攻撃は続き、供給不安は残ったままです。原油高が長引くと物価を通じて金融政策にも影響するため、注視が必要です。(Euronews、Benzinga:10/26) - AI関連の半導体株が反発、先月の急落から戻す
10/26はNVIDIA(+2.40%)などAI向けの半導体が買われ、先端技術セクターが市場をけん引しました。これらの株は10月に急落し、主要26銘柄の時価総額は約1か月で約1.6兆ドル減ったと集計されています。10/21にSpaceXの決算でAI事業の黒字化が伝わり、AI投資の採算への不安が和らいだことが反発の起点です。ただ半導体指数は10/20時点で10/6の水準を約15%下回っており、1日の反発で底入れと断定するのは早いでしょう。(Benzinga:10/21、10/26) - 光通信部品のLumentumとCoherentに新規の「買い」評価
StoneXが10/26、Lumentum(LITE)とCoherent(COHR)の調査を開始し、いずれも「買い」としました。目標株価はLumentumが1,200ドル、Coherentが425ドルです。2社の株価は先月に大きく下げていたため買い戻しが入り、Lumentumは+8.25%、Coherentは+5.83%で引けました。AIデータセンターの通信量が増えるなかで、光部品の需要が伸びるとの見方が強まっています。ただ値動きの大きい個別株への集中は避け、分散した投資を基本にしたいところです。(24/7 Wall St.、Benzinga:10/26) - 米ガス大手EQTがRange Resourcesを全株式取引で買収へ
EQTは10/26、同業のRange Resourcesを全株式交換で買収すると発表しました。Range株1株につきEQT株0.987株を受け取る条件で、統合後の企業価値は500億ドル超、米国最大の天然ガス生産会社になります。統合後の持ち株比率はEQT側が約73%、Range側が約27%で、年間3億2,500万ドルのコスト削減を見込みます。10/26の株価はRangeが+15.3%、EQTが-3.6%と明暗が分かれました。電力など天然ガスの需要増を見込んだ再編として注目されます。(EQT、Benzinga:10/26) - 米中の貿易休戦は延長されたが、重要鉱物の供給不安は残る
9月の米中首脳会談で、11/10に期限を迎える貿易休戦は2か月延長され、2027年1月10日までとなりました。ただ、レアアース(希土類)などの重要鉱物の輸出を巡る米国の懸念は解消されていません。中国の8月の対米レアアース磁石の輸出は512トンで、前年同月比13%減です。2027年1月1日からは、米国防総省が中国などで産出された一部の金属の使用を禁じる規則も始まります。AIや半導体、防衛の部材に関わる問題で、半導体株にも影響が及びえます。(RFE/RL:10/21) - ロシアがウクライナの電力施設を攻撃、和平協議は11月に再開の見通し
10/23、ロシアがウクライナのエネルギー施設を大規模に攻撃し、50万人超が停電したと伝えられました。米国の特使による協議がサンクトペテルブルクで行われた後で、プーチン大統領は米国が仲介する協議を11月に再開する用意があると述べています。戦闘が続くなか、停戦への道筋は見えにくい状況です。市場では原油や天然ガスなどのエネルギー価格を通じて、影響が出やすい状況が続きます。(CNBC:10/23) - ブラジル大統領選でルラ氏が勝利、現地ETFは一時2割超の急落
10/25の決選投票でルラ大統領がフラビオ・ボルソナロ氏を破り、市場が期待していた財政規律を重視する政権の誕生が遠のきました。米国上場のブラジル株ETF(EWZ)は10/26に一時21.7%下落し、2020年3月以来の大きな下げに向かいました。通貨のレアルも10%超下落し、1999年以来の下げとなっています。XP(-48.4%)やNu Holdings(-19.5%)も急落しました。新興国株は分散のつもりでも値動きが激しいことを、改めて感じます。(Benzinga:10/26) - ドル円は157円台、日銀会合と為替介入への警戒が続く
10/26のドル円は157.51円で引け、前週末の156.08円(9/18以来の安値)から円安方向に戻しました。日銀は10/29〜30に金融政策決定会合を開き、政策金利は1.25%のまま据え置きとの見方が優勢で、12月の追加利上げ観測は残っています。7月には日米が共同で円買い介入を実施した経緯があり、160円に近づくと警戒が強まりやすい状況です。円建てで米国株を持つ場合、円安は評価額を押し上げますが、急な円高への備えも欠かせません。(FXStreet、Analytics Insight、Bloomberg:10/26)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今朝も最後までお読みいただき、ありがとうございます。今週はFOMCに日銀会合、大手ハイテクの決算と大きなイベントが続き、相場が上にも下にも振れやすい週になりそうです。私は個別の材料に一喜一憂するより、S&P500のように広く分散した投資先へ、毎月同じ額を淡々と積み立てる方法を信じています。ブラジル市場の荒れた動きを見ると、値動きに振り回されない仕組みを持つ大切さを改めて感じます。このブログは、毎朝市場が閉まった後に私が自分の手で書いています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

