
室井のマーケット視点

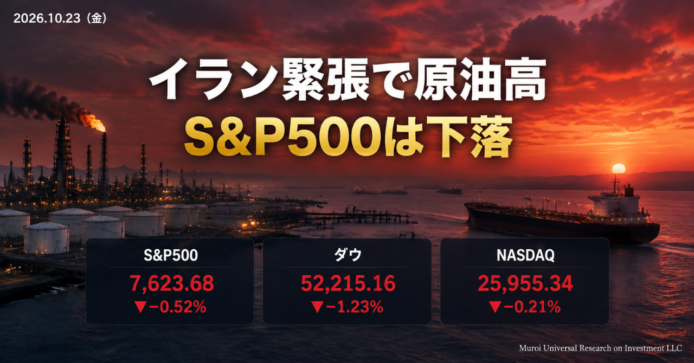
10/23(金)の米国市場は、原油高と長期金利の上昇が重なり、ダウ平均が652.82ドル(-1.23%)下げる展開でした。S&P500は-0.52%、NASDAQは-0.21%と下げが小さく、マイクロンやマイクロソフトなどAI関連の一部が持ちこたえたためです。ただ、米AP通信は日中の時点でS&P500構成銘柄の4分の3が下落していると伝えており、中身は数字ほど穏やかではありませんでした。
主因は中東情勢です。イランが、米国とイスラエルが攻撃を再開すれば応戦する構えを示したと伝わり、WTI原油先物は103.56ドル(+4.11%)まで上昇しました。原油高は物価上昇につながるため、米10年国債利回りは4.99%と節目の5%に迫り、来週10/28のFOMC(米連邦公開市場委員会、金利を決める会合)を前に12月の追加利上げを見込む声も強まっています。11セクターで上昇したのはエネルギーなど3つだけでした。
私が違和感を持ったのは、ディフェンシブ(景気に左右されにくい)とされる生活必需品が-1.83%、ヘルスケアも-1.14%と、守りの銘柄まで売られた点です。こういう日こそ、11セクターに分散されたS&P500を毎月決めた額で買い続けるドル・コスト平均法(買う時期を分散する方法)が活きると考えています。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- CCI:Crown Castle Inc.(不動産) +9.06%
Bloombergが、SpaceXが大手の基地局会社と協議し、全米で少なくとも8万カ所の基地局を使う交渉をしていると報じ、基地局を貸す側に収益機会が広がるとして買いが集まりました。同社は10/21の決算で通期見通しを引き上げており、American Towerも+4.08%と上昇しています。通信会社が競争で苦戦しても、基地局の賃料は入るという読みです。 - CRWD:CrowdStrike Holdings Inc.(先端技術) +8.25%
Evercoreの調査で、販売代理店の間でセキュリティ予算が年末に向けて強まっていると示され、Palo Alto Networksとともに最大の恩恵を受ける銘柄に挙げられました。10/21に明らかになったPHP(ウェブサイト開発に広く使われる言語)の重大な脆弱性への警戒も重なり、週間では10%超の上昇ペースです。 - PANW:Palo Alto Networks Inc.(先端技術) +7.26%
CrowdStrikeと同じ材料で買われ、Okta、Cloudflare、Zscalerなど同業も4〜6%上昇しており、個別というより業界全体への資金流入です。ただ、株価は1年先の利益の約85倍(予想PER)と割高感があり、次の決算で実際の支出増を示せるかが焦点になります。 - SLB:SLB Ltd.(エネルギー) +7.08%
10/23に発表した7〜9月期決算で、特別項目を除くEPSが0.64ドルと予想の0.62ドルを、売上高も94.5億ドルと予想の92.7億ドルを上回りました。加えてWTI原油が100ドルを超えて油田サービス会社に買いが向かい、取引時間中は7%超上昇しました。 - HAL:Halliburton Co.(エネルギー) +5.21%
SLBの好決算と原油の100ドル超えで、同じ油田サービスのハリバートンにも連想買いが入りました。10/20発表の7〜9月期は調整後EPSが0.60ドル、売上高が57億ドルで、会社側は売上高が市場予想を上回ったと説明しています。原油が高い間は恩恵を受けやすい業種です。
5%以上下落したS&P500構成銘柄
- CBRE:CBRE Group Inc.(不動産) -6.05%
当日に確認できる個別の材料は乏しく、米10年国債利回りが5%に迫り、不動産取引への警戒が強まったことによる売りとみられます。不動産セクター全体は+0.21%でしたので、CBRE固有の売りが目立ちました。決算発表の時期が近い銘柄でもあり、様子見の売りが出た可能性もあります。 - TMUS:T-Mobile US Inc.(通信サービス) -7.67%
ブルームバーグの報道で、SpaceXが携帯基地局を8万カ所確保して全米4社目の通信会社を築くとの警戒が強まり、売られました。SpaceXは10/8にも全米の低周波数帯の免許取得を発表しており、競争激化への不安が積み重なっています。T-Mobileは10/28に決算発表を控え、契約者数の増え方が焦点です。 - T:AT&T Inc.(通信サービス) -7.96%
同じ報道でAT&Tも大きく下げ、終値は20.93ドルでした。10/21には決算が予想を上回り通期見通しも引き上げたのに株価が約6%下がっており、SpaceXによる競争への不安の根深さが分かります。同社のCEOは、低周波数帯の免許1社分を過度に心配する必要はないと述べています。 - GL:Globe Life Inc.(金融) -8.09%
10/21の決算で、調整後EPSが4.84ドルと予想の5.03ドルを下回り、医療保険部門の利益率も会社の目標(29〜32%)を下回る26%だったため、売りが出たとみられます。オンライン経由の保険販売もAI検索の普及で前年から12%減りました。自社株買いの目標は引き上げています。 - FIX:Comfort Systems USA Inc.(工業・産業) -9.26%
10/22の引け後に発表した7〜9月期は、EPSが13.91ドルと予想の12.81ドル、売上高が37.7億ドルと予想の約34億ドルを大きく上回り、受注残も過去最高の178億ドルとなりました。それでも年初からの上昇で期待が高く、好材料は織り込み済みとして利益確定売りが出ました。 - BE:Bloom Energy Corp.(工業・産業) -11.24%
10/22の引け後に発表した7〜9月期は、利益と売上高が予想を上回り、通期見通しも引き上げました。ただ、営業キャッシュフローとフリーキャッシュフローがマイナスで、燃料電池の生産能力を5倍にする投資の重さが嫌気されました。出来高は約3,566万株に膨らみました。
セクター別騰落率
11セクターのうち上昇したのは、エネルギー(+2.52%)、先端技術(+0.32%)、不動産(+0.21%)の3つだけで、8セクターが下落しました。原油高の恩恵を受けるエネルギーに資金が集まる一方、金利上昇に弱い守りのセクターと、景気に敏感なセクターが同時に売られました。先端技術はマイクロンが+2.46%、マイクロソフトが+0.66%と一部の大型株が踏みとどまり、指数の下げを限られたものにしています。
- エネルギー(Energy) +2.52%
WTI原油が103ドル台に上昇し、エクソンモービルは+2.79%、シェブロンは+2.88%、コノコフィリップスは+3.55%でした。油田サービスのSLBは決算の好調も加わって+7.08%、ハリバートンも+5.21%と大きく上昇しています。一方、精製のバレロは-1.64%で、原油の値上がりが原料コストになる業種は売られました。 - 生活必需品(Consumer Defensive) -1.83%
コカ・コーラとP&Gがそろって-2.76%と、ディフェンシブ株の代表格が大きく下落しました。米10年国債利回りが5%に迫ると、配当を目当てに買われてきた生活必需品の魅力は相対的に下がります。原油高による原材料や物流費の上昇も、利益率への警戒につながりました。ウォルマートは-1.03%、コストコは-1.46%でした。 - 一般消費材(Consumer Cyclical) -1.35%
ホーム・デポが-2.41%、マクドナルドが-1.65%、TJXが-1.57%と、消費関連が広く売られました。アマゾンは-0.95%、テスラは-0.63%と下げが小さく、指数全体の下げを和らげています。ガソリン価格の上昇が家計の負担になる点と、住宅関連が金利上昇に弱い点が同時に出た形です。 - 通信サービス(Communication Services) -1.34%
アルファベットが-1.08%(A株)と-1.22%(C株)、メタが-1.02%、ネットフリックスが-1.76%でした。さらにT-Mobileは-7.67%、AT&Tは-7.96%と、SpaceXの携帯事業参入への警戒が指数を押し下げています。来週はアルファベットなど大型株の決算が控えており、ポジション調整の売りも出たとみられます。 - 金融(Financial) -1.30%
JPモルガンが-1.47%、ビザが-1.55%、マスターカードが-1.52%、バンク・オブ・アメリカが-1.02%と、大手が軒並み下落しました。アメリカン・エキスプレスは従業員の約5%削減とリストラ費用の計上が伝わり、-3.68%でした。金利が上がると、銀行は保有債券の含み損や貸出先の返済力への警戒が出やすく、買いにくい日でした。 - 工業・産業(Industrials) -1.23%
キャタピラーが-2.42%、GEエアロスペースが-2.69%、RTXが-1.90%、GEバーノバが-1.50%と、景気敏感・防衛関連が下落しました。原油高と金利上昇は、設備投資や製造コストへの逆風になります。決算後に-9.26%となったComfort Systemsと-11.24%となったBloom Energyの個別の売りも、セクター全体の数字を押し下げました。 - ヘルスケア(Healthcare) -1.14%
イーライリリーが-2.54%、ユナイテッドヘルスが-1.62%、ジョンソン・エンド・ジョンソンが-1.42%、メルクが-1.34%と、大型株が広く売られました。ヘルスケアも守りのセクターですが、利回りが5%に迫る局面では、安定性を求めて買われてきた銘柄から資金が出やすくなります。アッヴィは+0.16%と小幅高でした。

主要3指数とドル円の動き
S&P500とダウ平均は日中の安値に近い位置で取引を終えましたが、NASDAQは安く始まったあとに持ち直し、下げ幅が小さくなりました。原油高と長期金利の上昇でダウが売られ、AI関連の一部が指数の下げを限っています。
- S&P500(7,623.68、前日比-0.52%)
始値は7,637.18で、高値7,660.15まで上昇したあとに下げに転じ、安値7,612.07の近くで終えました。終値は日中の値幅の下から約4分の1の位置にあり、午後になるほど売りが優勢でした。エネルギー以外で上昇したセクターは先端技術と不動産に限られ、広い銘柄に売りが出た一日です。米AP通信は日中の時点で、構成銘柄の4分の3が下落していると伝えていました。 - Dow30(52,215.16、前日比-1.23%)
始値52,696.70がそのまま日中の高値となり、そこから下げ続けて安値52,055.10の近くで終えました。下落幅は652.82ドルです。30銘柄の中では、アメリカン・エキスプレスが-3.68%、キャタピラーが-2.42%、ホーム・デポが-2.41%、コカ・コーラが-2.76%と、景気敏感株とディフェンシブ株の両方が売られています。株価の高い銘柄の下げが指数に響きやすい構造も重なりました。 - NASDAQ(25,955.34、前日比-0.21%)
始値は25,893.95と前日終値より低く始まりましたが、高値は26,111.62まで上昇し、安値25,866.15からは終値で約89ポイント戻しています。マイクロンが+2.46%、マイクロソフトが+0.66%と上昇し、サイバーセキュリティ株の急伸もあって下げ幅は限られました。一方、エヌビディアは-0.57%、ブロードコムは-0.48%と、半導体の主力は小幅安でした。 - ドル円(156.85円、前日比+0.05%)
始値156.77円、高値157.16円、安値156.07円と、ほぼ横ばいで終えました。米10年国債利回りが5%近辺と高い一方、来週は10/28にFOMCの結果が出て、日銀も10/29〜30日に会合を開く予定です。日米の金融政策をめぐる思惑で動きやすい時期に入ります。円建てで米国株を持つ人にとって、この日は為替の動きが小さく、評価額の変動は株価の動きにほぼ連動しました。

原油先物・米10年国債利回り・VIX・金先物の動き
原油高が物価と金利を押し上げ、株式を圧迫する、典型的な組み合わせの一日でした。金は利回りの上昇に押されて下落しています。
- WTI原油先物(103.56ドル、前日比+4.11%)
イランが、米国とイスラエルが攻撃を再開すれば応戦する構えを示したと伝わり、供給への不安から買われました。10月に入ってからの上昇率は約14%に達しています。原油高はガソリンや輸送費を通じて物価を押し上げ、FRB(米連邦準備制度理事会)の利上げ観測を強めるため、株式全体には逆風です。一方でエネルギー株や油田サービス株は恩恵を受けます。 - 米10年国債利回り(4.99%、前日比+0.71%)
前日比+0.71%は利回りの変化率で、0.71ポイント上昇の意味ではありません(実際の上昇は約0.035ポイントです)。10/22に大きく低下したあと、再び節目の5%に迫りました。原油高でインフレが落ち着かないとの警戒から、来週10/28のFOMCでは据え置きが予想される一方、12月の追加利上げを見込む声が出ています。利回りが高いほど、将来の利益を割り引いて評価する成長株には逆風です。 - VIX指数(19.72、前日比+3.63%)
VIX指数はS&P500の今後約30日間の予想変動率を示す指標で、前日比+3.63%も変化率であり、上昇幅は0.69ポイントです。20を下回る水準は、市場がまだ大きなパニックには陥っていないことを示しますが、日中の高値は20.66まで上がり、20を超える場面がありました。来週はFOMC、日銀会合、大型株の決算が重なるため、備えの買いが入りやすい時期です。 - 金先物(4,011.00ドル、前日比-1.22%)
中東情勢が緊迫すると金は買われやすいのですが、この日は米10年国債利回りの上昇が勝りました。金は利息を生まないため、金利が高いほど持つ魅力が下がります。日中の安値は3,989.10ドルで、4,000ドルを一時割り込みました。私は純金を資産の5%程度というインフレ対策の目安で考えており、短期の値動きでこの比率を動かすつもりはありません。

私の米国株ポートフォリオ 前日比-1.16%
私のポートフォリオは前日比-1.16%でした。日本時間のETFや投資信託の値動きは、米国の前日の動きを映すため、10/22(木)の米国市場のテック株売りが反映されています。金曜の米国市場の動きは、次回の評価に出ます。ナスダック100連動のETFが-1.18%、FANG+連動のETFが-2.04%と、ハイテクの比率が高い商品の下げが大きく、S&P500連動の投資信託は-2.29%でした。反対に米国連続増配株ETFは+1.06%と、ディフェンシブな配当株の底堅さが際立ちました。一日の下げに一喜一憂せず、コロナショックでも続けた積立のペースを守ります。

経済指標発表結果
- ミシガン大学消費者信頼感指数(10月確報値:48.0、予想46.3、前回48.1)
10月の確報値は48.0で、速報値の46.3から上方修正され、予想も上回りました。前月の48.1とほぼ同じ水準まで戻しており、原油高が続くなかでも、家計の心理は急には悪化していません。消費の減速を警戒する見方を和らげる内容です。ただ、水準自体は高くないため、長期投資では「消費が崩れていないか」を確かめる材料として見たいところです。 - ミシガン大学期待インフレ率(10月確報値:1年先4.7%、予想4.7%、前回4.6%)
家計が1年後に物価が4.7%上がると見ていることを示します。予想どおりでしたが、前回の4.6%からは小幅に上昇しました。5年先の期待インフレ率も3.5%(予想3.5%、前回3.4%)と0.1ポイント上昇しています。FRBは将来のインフレ心理を重く見るため、期待インフレの高止まりは、10/28のFOMCと12月の追加利上げ観測を強める材料です。 - 米製造業PMI(10月速報値:56.0、予想55.4、前回55.9)
PMI(購買担当者景気指数)は50を上回れば景気の拡大を示します。56.0は予想を上回り、製造業の拡大が続いていることが分かります。景気が強いほどFRBは利下げしにくくなるため、企業業績への安心感と、金利が下がりにくい不安が同時に出る結果でした。株式市場にとっては、判断の難しい指標です。 - 米サービス業PMI(10月速報値:57.9、予想57.9、前回58.8)
予想どおりでしたが、前回の58.8からは低下しました。総合PMIも57.6(予想57.6、前回58.4)と低下しています。ただ、いずれも50を大きく上回る高い水準で、景気の急な減速は示していません。米国経済の強さがいつまで続くかを確かめる材料として、来週のFOMC後の議長発言と合わせて見ておきたい指標です。 - 日本の全国コアCPI(9月、前年比:2.1%、予想2.1%、前回1.7%)
生鮮食品を除く物価の上昇率は2.1%と、前回の1.7%から加速しました。予想どおりで、日銀の物価目標の2%を上回っています。日銀は10/29〜30日に会合を開くため、追加利上げに踏み切るかが注目点です。日米の金利差が縮まる方向に動けば円高要因になり、円建てで米国株を持つ人の評価額にも影響します。為替は読みにくいので、積立の時期を分散する価値は変わりません。
総合すると、米国景気は堅調で、家計のインフレ心理は高止まりしており、FRBが急いで金利を下げる環境ではありません。この「強い景気と高い金利」の組み合わせが、しばらく株価の上値を抑えやすいと受け止めています。

主要銘柄の決算発表結果
- AXP:American Express Co.(金融)
7〜9月期の調整後EPSは4.68ドルで予想の4.58ドルを上回り(会計上のEPSは5.42ドル)、売上高は過去最高の201億ドルで、予想の201.2億ドルとほぼ同水準でした。通期のEPS見通しの下限も引き上げています。それでも株価が-3.68%となったのは、従業員の約5%(約3,850人)を削減し、3.36億ドルのリストラ費用を計上すると発表したためです。会社側は「AIへの備え」も理由に挙げ、ダウ平均では最大の下落率でした。 - SLB:SLB Ltd.(エネルギー)
特別項目を除くEPSは0.64ドルで予想の0.62ドルを、売上高は94.5億ドルで予想の92.7億ドルを上回りました。前期比ではEPSが16%増えましたが、前年同期比では7%減です。北米の売上は前年比13%増(買収したChampionXの分を除く)と回復しています。WTI原油が100ドルを超える局面で発表されたこともあり、株価は+7.07%でした。時間外取引はほぼ変わっていません。 - FCNCA:First Citizens BancShares Inc.(金融)
EPSは55.37ドルで予想の46.18ドルを約20%上回り、売上高は22.7億ドルで予想の22.6億ドルとほぼ同水準でした。利益が大きく上振れしたことで、株価は+8.15%と、金融セクターが-1.30%と売られるなかで目立って上昇しました。時価総額は約269億ドルと、1,000億ドルには届きませんが、銀行の決算として金融株全体の判断材料になるため掲載しました。

主な経済ニュース
- イランが応戦姿勢、WTI原油は100ドル超えで月初来14%高
イランが、米国とイスラエルが攻撃を再開すれば応戦する構えを示したと伝わり、WTI原油先物は+3.8%の103ドル台となり、10月に入ってからの上昇率は約14%になりました。ブレント原油も日中に115.86ドルと、3月以来の高値を付けています。ガソリンや輸送費の上昇は、物価と企業収益の両方に響きます。長期投資では、原油が落ち着くまで物価と金利が高止まりする前提で考えておきたいところです。(Kiplinger、ABC News:10/23) - 10年債利回りが約5%、来週のFOMCは据え置き予想も12月利上げ観測
米10年国債利回りは4.999%、2年債は4.684%、30年債は5.324%といずれも上昇して終えました。FRBは9月に利上げしており、来週水曜(10/28)のFOMCでは据え置きが広く予想されています。BMOのエコノミストは12月と来年3月の利上げを見込み、CNBCは市場が12月の追加利上げを約78%の確率で織り込んでいると伝えました。長期投資では、金利が高い間は値動きが大きくなりやすいと割り切って積立を続けたいところです。(Kiplinger、CNBC:10/23) - SpaceXが携帯基地局8万カ所の確保を協議、通信大手3社が下落
Bloombergは、SpaceXが大手の基地局会社と協議し、全米で少なくとも8万カ所の基地局を使えるよう交渉していると報じました。SpaceXは10/8に全米の低周波数帯の免許取得も発表しており、全米4社目の通信会社を築く構想が現実味を帯びています。T-Mobileが5%前後、AT&Tが4%前後、Verizonが3%前後下落し、Crown Castleなど基地局会社は買われました。長期投資では、競争激化が通信会社の価格と契約者数にどう響くかを確認したいところです。(24/7 Wall St.、Forbes:10/23) - マイクロンなどAI関連の一部が上昇、指数の下げは小幅に
AP通信によると、日中の時点でマイクロンが+3.4%、マイクロソフトが+0.8%、AMDが+2.3%と上昇し、S&P500構成銘柄の4分の3が下落するなかで、指数の下げを和らげました。終値ではマイクロンが+2.46%、マイクロソフトが+0.66%でした。指数が一部の大型株の上昇に頼る日は、見た目より中身が弱いことがあります。長期投資では、上昇が広い銘柄に広がっているかを確認したいところです。(ABC News、WRAL:10/23) - PHPの重大な脆弱性でサイバーセキュリティ株が急伸
米国の治安機関が、ウェブサイトの構築に広く使われるPHPの脆弱性(ソフトの弱点)に警告を出し、サイバーセキュリティ株が買われました。CrowdStrikeのCEOは、インターネットにつながる数千万台のサーバーに影響し、今後数カ月で多くの被害が出ると警告しています。Evercoreの調査でも、年末に向けてセキュリティ予算が強まると示されました。材料が出たあとの急騰は反動もあるため、深追いしない姿勢も大切です。(CNBC、Yahoo!Finance:10/23) - アメックスが従業員の約5%を削減、AIへの備えを理由に
American ExpressのCFOはCNBCに対し、従業員の約5%を削減すると説明しました。2025年末の従業員数は約7万7,000人で、約3,850人に相当します。会社は組織を身軽にし、AIに備えるためとしており、7〜9月期に3.36億ドルのリストラ費用を計上しました。決算自体は予想を上回り、通期のEPS見通しの下限も引き上げましたが、株価は-3.7%でダウ平均で最も下がりました。長期投資では、AIによる効率化が利益にどう表れるかを見ていきたいところです。(Kiplinger:10/23) - Bloom Energyは増益でもキャッシュフローのマイナスで急落
データセンターの電源に使われる燃料電池のBloom Energyは、7〜9月期の利益と売上高が予想を上回り、通期見通しも引き上げました。しかし営業キャッシュフローとフリーキャッシュフローがマイナスで、生産能力を5倍にする投資の負担が嫌気され、日中は約12%下落しました。アナリストからは、受注残の大きさを理由に心配しすぎとの声も出ています。長期投資では、成長企業の「利益」と「手元の現金」を分けて見る大切さを思い出させる出来事です。(CNBC、Kiplinger:10/23) - SpaceXの7〜9月期は売上161%増、Starlink契約者は1,360万人
SpaceXは10/20に7〜9月期決算を発表し、売上高は前年同期比で161%増え、市場予想を上回りました。衛星通信Starlinkの契約者数は1,360万人に増え、1契約あたりの月収益は69ドルでした。株価は時間外取引で約8%上昇しています。同社は6月に上場し、時価総額は2兆ドル超とされるため、携帯事業への参入が通信株に与える影響は当面続きそうです。長期投資では、新しい競合の登場が既存企業の収益にどう響くかを確かめたいところです。(CNBC:10/20) - Comfort Systemsの受注残が過去最高、決算後に株価は-9.26%
空調・電気工事の大手Comfort Systems USAは、7〜9月期のEPSが13.91ドルと予想の12.81ドルを上回り、売上高も37.7億ドルと前年から約5割増えました。受注残は178億ドルと前年から90%増え、8四半期連続で増加しています。それでも決算翌日に株価が大きく下がったのは、年初からの上昇で期待が高まっていたためとみられます。業績が良い企業でも、株価の織り込み具合で反応が変わる例です。(Investing.com:10/23) - 日本の9月全国コアCPIは2.1%、日銀会合は10/29〜30日
生鮮食品を除く全国コアCPIは前年比2.1%と、前回の1.7%から加速しました(予想は2.1%)。日銀の次回会合は10/29〜30日で、米国のFOMCの直後に開かれます。ドル円は156円台後半と高めの水準が続いています。円安は輸入物価を押し上げて日本の物価に影響する一方、円建てで米国株を持つ人の評価額は膨らみやすくなります。為替は読みにくいので、積立の時期を分散する考え方が有効です。(Investing.com:10/23)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今朝も最後までお読みいただき、ありがとうございます。来週はFOMC、日銀会合に加えて、アルファベットやアマゾンなど大型株の決算が続き、値動きが大きくなる日も出てきそうです。それでも私は、毎朝市場を確認しながら、11セクターに分散されたS&P500を決まった額で買い続ける方針を変えるつもりはありません。派手な一日の動きよりも、淡々と積み立てた時間のほうが、結果として資産を育ててくれると感じています。このブログを毎朝続けられているのは、読んでくださる皆さんのおかげです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。