
室井のマーケット視点

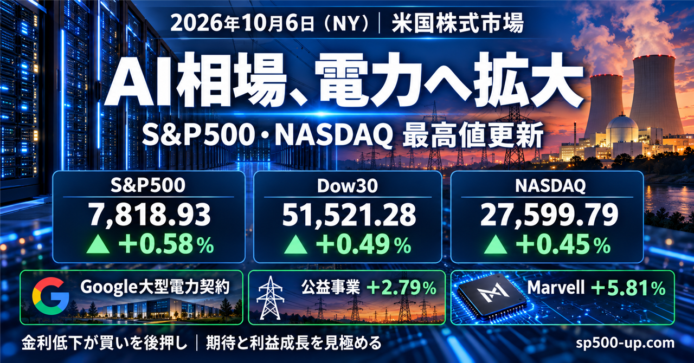
今日の米国市場は、AIへの期待が半導体から電力・建設設備へ広がった一日でした。Googleの大型電力契約を受けて公益事業が2.79%上昇し、Marvellの売上見通し引き上げも買いを集めました。米長期金利の低下も重なり、S&P500とNASDAQは最高値を更新しました。
建築に携わってきた私には、計算能力を増やすほど、電力や冷却、通信設備への投資が必要になる流れは理解しやすいものです。ただ、株価は工事の完成や利益の実現より先に動きます。好決算でも通期見通しへの評価から売られたConstellation Brandsを見ると、市場は目先の数字以上に、その先の成長を求めていると感じます。
私自身は、S&P500を中心に長期で保有しながら、AI関連企業の受注が利益につながるかを見ていきたいと思います。最高値更新を喜びつつ、金利とエネルギー供給の不安も忘れず、期待と実績を確かめながら投資を続けていきます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- CIEN:Ciena Corporation(先端技術) +13.85%
光通信機器を手掛けるCienaは、AIデータセンター向け通信設備への需要拡大期待で急伸しました。Marvellの投資家向け説明会で示された強気の成長見通しも、光通信関連株への買いにつながりました。AIの処理能力を高めるには、サーバー同士やデータセンター間を結ぶ高速通信網が必要です。同社の光通信技術が、その設備投資の恩恵を受けるとの期待が高まりました。 - CEG:Constellation Energy Corporation(公益事業) +12.25%
Googleとの長期電力供給契約を発表し、大幅に上昇しました。20年間の契約を通じて既存の原子力発電設備を改良し、890MW(メガワット、電力の規模を表す単位)の発電能力を追加する計画です。別途、2,700MWを15年間供給する契約も結びました。AIデータセンターの電力需要を取り込み、長期的な収入を確保できる点が評価されました。 - VST:Vistra Corp.(公益事業) +10.77%
Constellation EnergyとGoogleの契約発表を受け、電力需要の拡大を見込む買いがVistraにも広がりました。AIデータセンターは昼夜を問わず大量の電力を使うため、安定して発電できる設備の価値が高まっています。この日の上昇には、同業他社の大型契約をきっかけに、電力会社全体の収益機会を見直す動きが反映されています。 - NRG:NRG Energy, Inc.(公益事業) +7.02%
AI向け電力需要の拡大期待から、電力株への買いがNRG Energyにも波及しました。Constellation Energyの大型契約によって、データセンターの電力調達が長期契約や発電設備への投資につながることが改めて示されました。NRGについても、保有する発電設備や電力販売事業を通じて需要増加を取り込めるとの期待が株価を押し上げました。 - FIX:Comfort Systems USA, Inc.(工業・産業) +6.12%
空調・機械設備工事を手掛けるComfort Systems USAは、AIデータセンター建設への投資期待から上昇しました。高性能サーバーが発する熱を処理するには、冷却設備の増設や高度な施工技術が必要です。電力関連株が買われる中、データセンターの稼働を支える設備工事会社にも資金が向かいました。受注拡大への期待が、この日の買いにつながったと考えられます。 - GLW:Corning Inc.(先端技術) +6.02%
光ファイバーや通信部品を製造するCorningは、AI関連の通信インフラ株への買いを受けて上昇しました。AIデータセンターでは、大量のデータを高速で送る光ファイバーや接続部品の需要が増えています。Marvellが強気の成長見通しを示したことも、関連設備への投資継続を期待させました。半導体から光通信へ買いが広がる動きが表れています。 - EME:EMCOR Group, Inc.(工業・産業) +5.82%
電気・機械設備工事を手掛けるEMCOR Groupは、AIインフラへの設備投資拡大を見込む買いで上昇しました。データセンターには、電源設備、配線、空調などを一体的に整備する工事が必要です。この日は発電会社や通信関連企業に加え、施設を実際に建設する企業にも買いが広がりました。大型案件の受注や将来の売上拡大への期待が高まっています。 - MRVL:Marvell Technology, Inc.(先端技術) +5.81%
投資家向け説明会で、2028年度の売上高見通しを180億ドルから約200億ドルへ引き上げ、株価が上昇しました。AIデータセンター向け半導体の需要拡大が背景です。2031年度には700億~900億ドルの売上高を目指す長期目標も示しました。顧客向けに専用設計するAI半導体や高速通信製品が、今後の成長を担うとの期待が強まりました。 - PWR:Quanta Services, Inc.(工業・産業) +5.29%
送電線や電力設備の建設・保守を手掛けるQuanta Servicesは、電力インフラ投資の拡大期待から上昇しました。AIデータセンターへの電力供給には、発電能力の追加だけでなく、送電線や変電設備の増強も必要です。GoogleとConstellation Energyの大型契約が電力需要の強さを示し、その電力を利用先へ届ける設備を担う同社にも買いが広がりました。
5%以上下落したS&P500構成銘柄
- STX:Seagate Technology Holdings PLC(先端技術) -9.18%
東芝とSeagateが、TDKの磁気ヘッド事業(ハードディスクにデータを読み書きする部品の事業)の買収を競っているとの報道を受け、急落しました。東芝の生産拡大計画に加え、重要部品の供給体制が変わる可能性や買収負担への警戒が強まりました。AI向け需要への期待で上昇してきた株価に、利益確定売りも重なったと考えられます。 - MRNA:Moderna, Inc.(ヘルスケア) -7.75%
急上昇してきた株価への割高感と、利益確定売りから大幅に下落しました。9月末のCitiによる売り推奨への格下げも、引き続き投資家の慎重姿勢につながっています。がん治療薬への期待が高い一方、将来の売上高が株価に織り込まれた期待に届くかは不透明です。この日は、最近まで強く上昇していたバイオ関連株にも売りが広がりました。 - WDC:Western Digital Corporation(先端技術) -6.93%
東芝とSeagateによるTDKの磁気ヘッド事業の買収競争が報じられ、Western Digitalにも売りが広がりました。TDKは同社にも重要部品を供給しているため、事業の所有者が変わることで供給条件に影響する可能性があります。東芝の生産能力拡大による競争激化も警戒され、AIデータセンター向け需要への期待で上昇した株価が調整しました。 - ILMN:Illumina, Inc.(ヘルスケア) -6.86%
遺伝子解析装置を手掛けるIlluminaは、直近の大幅上昇に対する利益確定売りで下落しました。当日は取引開始後に52週高値を付けたものの、その後は売りが優勢となりました。株価上昇によって将来の成長期待が先行していたことも、買いの勢いが弱まる一因と考えられます。新たな決算悪化の発表を原因とする下落は確認できていません。
セクター別騰落率
11セクターのうち10セクターが上昇し、幅広い業種に買いが広がりました。公益事業が+2.79%で首位となり、AIデータセンター向け電力需要への期待が相場をけん引しました。一般消費材も+1.10%となり、Amazonや住宅関連の小売株が上昇しました。一方、先端技術は+0.20%にとどまり、半導体・通信関連株の上昇とデータ保存機器関連株の下落が交錯しました。ヘルスケアは-0.50%で、唯一の下落セクターとなりました。
- 公益事業(Utilities) +2.79%
GoogleとConstellation Energyの長期電力供給契約を受け、AIデータセンターの電力需要拡大を見込む買いが広がりました。添付図ではConstellation Energyが+12.25%、Vistraが+10.77%となり、セクターの上昇をけん引しています。NextEra Energyなどにも買いが及びました。AI投資の恩恵が、半導体から発電設備を持つ電力会社へ広がる動きが表れています。 - 一般消費材(Consumer Cyclical) +1.10%
Amazonが+1.96%、Home Depotが+1.97%、Lowe’sが+2.32%となり、セクターを押し上げました。長期金利の低下で、住宅ローンや企業の資金調達負担への警戒がやや和らぎ、住宅関連の小売株にも買いが広がりました。旅行・ホテル株の一角も上昇しています。電力やAI関連株に加え、消費や住宅需要に関わる企業にも資金が向かった1日でした。

主要3指数とドル円の動き
- S&P500(7,818.93、前日比+0.58%)
原油価格の落ち着きと米長期金利の低下を受け、インフレや資金調達コストへの警戒がやや和らぎました。GoogleとConstellation Energyの電力供給契約をきっかけに、AI投資への期待が電力会社や設備工事会社へ広がっています。11セクター中10セクターが上昇し、大型ハイテク株だけに頼らない買いも見られました。ただ、日中高値からは上げ幅を縮めています。長期投資家としては、金利の一時的な低下に加え、これからの決算で利益成長が確認できるかを見ていきたいところです。 - Dow30(51,521.28、前日比+0.49%)
AmazonやCisco、Caterpillarなどが上昇し、消費、通信設備、建設関連へ買いが広がりました。長期金利の低下は、企業の設備投資や住宅関連需要への不安を和らげています。WalmartやProcter & Gambleなど、日常生活に必要な商品を扱う企業も買われ、成長期待と安定収益を求める動きが共存しました。一方、JPMorganやBoeingなどは下落し、全面高ではありません。私は、AIへの期待が実体経済の設備投資へつながるかを、こうした幅広い大型企業の動きから確認したいと考えています。 - NASDAQ(27,599.79、前日比+0.45%)
Marvellが将来の売上高見通しを引き上げ、AI向け半導体や高速通信への投資期待が続きました。Broadcom、AMD、Microsoftなども上昇しています。ただ、SeagateやWestern Digitalには競争激化への警戒から売りが集中し、半導体製造装置株にも下落が見られました。AI関連という共通テーマがあっても、企業ごとの利益率や競争環境によって評価が分かれる相場です。長期投資では、設備投資の規模だけでなく、それが各社の売上高と利益にどれだけ結び付くかを確かめることが大切だと感じます。 - ドル円(158.15円、前日比+0.17%)
添付図の時点では158.15円と、小幅なドル高・円安になっています。ニューヨーク時間には158.22円まで上昇した後、157.92円付近へ押し戻される場面がありました。米貿易赤字の拡大による成長への懸念や長期金利の低下がドル売りにつながる一方、日銀の積極的な追加利上げへの期待後退は円買いを抑えました。米金利が低下して株価が上がっても、ドル円が同じ方向に動くとは限りません。日本から米国株へ長期投資する際は、株価と為替の影響を分けて円建て資産を確認したいところです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(89.81ドル、前日比+0.42%)
原油は一時86.86ドルまで下落した後、89ドル台へ戻しました。中東からの輸出回復やG7の備蓄放出計画が供給不安を和らげる一方、中東での攻撃や米メキシコ湾の悪天候による生産への懸念が残りました。供給改善への期待と地政学リスクが綱引きする展開です。株式市場には、原油が再び急騰しなかったことが安心感につながりました。ただ、インフレ再加速への警戒を解くには、価格の安定が続く必要があります。 - 米10年国債利回り(5.27%、前日比-0.79%)
原油価格の落ち着きでインフレ懸念がやや和らぎ、米国債を買い戻す動きから利回りが低下しました。米貿易赤字の拡大による経済成長への懸念も、金利低下につながっています。前日比-0.79%は利回りの相対的な変化率で、金利水準は約0.04ポイントの低下です。株式には好ましい動きですが、5%台の金利は依然として高く、企業や家計の借入負担が軽くなったとは言い切れません。 - VIX指数(15.00、前日比-3.35%)
VIX(S&P500の今後約30日間の値動きに対する市場の予想を示す指数)は低下しました。長期金利の上昇が一服し、AI関連の成長期待や企業決算への期待から、株価下落への備えを求める動きが弱まりました。主要3指数が上昇し、幅広い業種へ買いが広がったことも投資家心理の改善を示しています。ただ、低いVIXは将来の安全を保証しません。長期投資では、日々の安心感と企業の収益力を分けて見たいところです。 - 金先物(4,195.80ドル、前日比+0.94%)
米長期金利の低下と、主要通貨全体に対するドルの下落を受けて上昇しました。金は利息を生まないため、債券利回りが下がると相対的な魅力が高まります。フランスなどの財政・国債市場への不安も、安全資産としての金を買う理由になりました。株価も金も上昇した今回は、全面的なリスク回避というより、金利低下を背景とした買いと、不確実性への備えが同時に進んだと捉えています。

私の米国株ポートフォリオ 前日比+1.19%
私の米国株ポートフォリオは、前日比+1.19%となりました。10月6日の日本市場では、前日の米国株高を受けて、FANG+が+1.51%、NASDAQ100が+1.32%と上昇し、S&P500連動ETFも堅調でした。連続増配株や高配当株のETFも上昇しており、成長株だけに偏らず買いが広がったことに安心感があります。今回の結果は、10月6日のニューヨーク市場の動きが反映される前のものです。私は、こうした時間差や為替の影響も含めて運用結果を見るようにしています。上昇はうれしいですが、1日の成績で方針を変えず、ETFを中心に分散しながら、米国企業の長期的な利益成長に投資を続けていきます。

経済指標発表結果
- 貿易収支(8月、1,056億ドルの赤字)
赤字額は予想の1,008億ドル、前月の928億ドルを上回りました。輸出は3,152億ドルに増えましたが、輸入が4,208億ドルへ拡大し、赤字が広がりました。輸入増加は国内需要の強さを示す一方、GDP(国内で生み出されたモノやサービスの付加価値)では成長率を押し下げる要因です。発表後は成長鈍化への警戒が米国債利回りの低下とドル売りにつながりました。株式投資では、赤字額だけで景気悪化と判断せず、設備投資向けの輸入や企業の売上動向を併せて確認したいところです。 - ADP週間雇用者数変化(週平均+2.38万人)
民間企業の雇用増加は、添付図の表示で週平均2.38万人となり、前回の2.25万人を上回りました。これは9月19日までの4週間を平均した推計で、1週間だけの増加人数ではありません。雇用の拡大が続いている点は、家計の所得や個人消費を考えるうえで安心材料です。一方、雇用が強ければFRB(米国の中央銀行)が利下げを急ぐ必要性は薄れます。この結果だけで金利や株価の方向を決めるのではなく、政府の雇用統計や賃金の伸びとの整合性を確認することが大切です。 - IBD/TIPP景気楽観指数(10月、46.8)
結果は46.8となり、予想の44.5と前月の45.6を上回りました。家計の経済見通しや自身の財政状況などを尋ねる調査で、消費者心理は2か月連続で改善しています。ただし、楽観と悲観の境目となる50には届いておらず、消費者の不安が解消したとはいえません。消費関連企業の売上への期待を高める内容ですが、調査の改善が実際の支出増加につながるかが重要です。物価上昇や借入金利の負担も残るため、この指標だけでFRBの政策変更を予想するのは慎重であるべきです。 - レッドブック小売売上高(前年比+8.6%)
10月3日までの週の既存店売上高(前年も営業していた店舗の売上高)は前年比8.6%増となり、前回の8.2%増から伸びが加速しました。小売店での支出が引き続き増えていることは、個人消費の底堅さを示しています。ただし、金額ベースの調査なので、商品の値上がりによる増加も含まれ、販売数量が同じ割合で増えたとは限りません。小売株の判断では売上と利益率を併せて確認したいところです。消費の強さが続けば、FRBが利下げを急がない理由にもなります。

主要銘柄の決算発表結果
- STZ:Constellation Brands, Inc.(生活必需品)
EPS(1株当たり利益)は3.74ドルで予想の3.61ドル、売上高は26.3億ドルで予想の25.4億ドルを上回りました。しかし、据え置いた通期調整後EPS見通しの中央値11.55ドルが市場予想の11.72ドルに届かず、添付図時点の時間外取引では4.49%下落しました。ビールの販売は伸びたものの、広告投資の増加で利益率は低下しています。今回の好決算以上に、今後の利益成長への期待が問われた反応です。長期投資では販売数量の回復が利益拡大につながるかを確認したいところです。 - LW:Lamb Weston Holdings, Inc.(生活必需品)
添付図ではEPS(1株当たり利益)が0.74ドルで予想の0.59ドル、売上高が16.7億ドルで予想の16.5億ドルを上回りました。冷凍ポテト事業の費用削減と通期業績見通しの引き上げが好感され、通常取引では7.49%上昇。添付図時点の時間外取引でも、通常取引の終値から1.88%上昇しています。売上高の伸びが小さいなか、収益改善への期待が株価を押し上げました。長期的には、費用削減による改善に加え、販売数量と利益率が持続的に回復するかが重要です。

主な経済ニュース
- Googleの大型電力契約でAI投資が電力株へ波及
GoogleはConstellation Energyから3,590MWの電力を確保する契約を発表しました。このうち890MWは既存原発の出力増強による追加供給です。半導体の購入だけでなく、AIを動かす電力にも長期契約が必要になっています。Constellation株は12.25%上昇し、ほかの発電会社にも買いが広がりました。長期投資では、契約による収入の安定性と増強工事の費用・期間を併せて見ることが大切です。データセンター需要が公益事業の成長を変える動きです。(Reuters:10/06) - MarvellがAI需要を背景に売上見通しを引き上げ
Marvellは2028年度の売上高見通しを約200億ドルに引き上げ、2031年度には700億〜900億ドルを目指すと説明しました。大手顧客向けに設計する専用半導体とデータセンター需要の拡大が背景です。株価は5.81%上昇し、AI投資の継続への期待が強まりました。ただし、数年先の目標は確定した受注ではありません。長期投資では顧客の設備投資計画、製品の量産時期、利益率を確認し、売上目標の大きさだけで企業価値を判断しない姿勢が必要です。(Reuters:10/06) - 金利低下で投資家の関心が企業決算へ移る
米国債利回りの低下と原油相場の落ち着きにより、投資家の関心は来週から本格化する決算発表へ移りました。LSEGの集計では、S&P500企業の7〜9月期利益は前年同期比30.6%増が予想されています。高い増益期待は株価を押し上げる一方、好決算でも期待に届かなければ売られる可能性があります。長期投資では実績の増益率だけでなく、今後の売上見通しと設備投資の回収を確認したいところです。最高値更新後は、期待と実績の差が一段と重要になります。(Reuters:10/06) - 貿易赤字拡大に表れる需要の強さと成長率への負担
8月の米貿易赤字は1,056億ドルとなり、前月から13.7%拡大しました。輸入が過去最高に増えたことが主因で、国内需要や設備投資の強さを示しています。一方、輸入増加はGDP(国内で生み出された付加価値)の計算上、成長率を押し下げます。市場では成長鈍化への警戒が金利低下につながりました。株式投資では、貿易赤字をそのまま景気悪化と読み替えず、輸入した設備が将来の生産性や企業利益を高めるかを見極めることが重要です。(Reuters:10/06) - 中東の石油輸出回復で供給不足への警戒が和らぐ
10月6日に報じられた輸送データでは、イランを除く湾岸諸国の9月の石油・燃料輸出は、戦争前の81%超まで回復しました。原油などの回復が先行する一方、石油製品の輸出は戦争前の60%にとどまり、供給の正常化には差があります。原油不足への警戒が和らぐことは、企業の燃料費や家計負担の軽減につながります。ただし、軽油や航空燃料の不足が残れば、運輸企業の費用は下がりにくくなります。原油価格と製品価格を分けて確認する必要があります。(Reuters:10/06) - 中東の攻撃リスクが原油の下落を抑える
原油市場では、中東の輸出回復と先週合意されたG7の備蓄放出が供給不安を和らげました。一方、イエメンのフーシ派による攻撃などが警戒され、相場は下落後に持ち直しました。輸送量が増えても航路の安全が確保されたわけではなく、物流の混乱や保険料の上昇が残ります。米国株にとっては、原油の急騰が物価と金利を再び押し上げる経路が重要です。地政学ニュースでは、攻撃の見出しだけでなく、実際の出荷停止や輸送費への影響を確認したいところです。(Reuters:10/06) - FRBが銀行監督体制の見直しを進める
FRB(米国の中央銀行)のBowman副議長は、銀行検査の責任体制を見直し、ワシントンの監督部門への説明責任を強める方針を示しました。銀行規模に応じた規制の基準額についても、物価や経済成長を反映する仕組みを検討します。制度が変われば、銀行の規制対応費用や融資余力に影響します。ただし、監督体制の変更が直ちに利益増加を意味するわけではありません。金融株では、制度の具体化に加え、不良債権や資金調達費用を確認することが重要です。(Reuters:10/06) - McKessonとCD&Rが在宅点滴サービス企業を買収へ
McKessonと投資会社CD&Rは、Option Care Healthを1株32.05ドルで買収することで合意しました。負債を含む取引額は約58億ドルです。在宅や病院以外の施設で点滴治療を提供する事業を取り込み、医薬品流通と治療サービスの連携を広げます。医療需要の拡大に加え、治療場所の多様化が企業再編を促しています。長期投資では買収による売上増加だけでなく、統合費用、借入負担、サービスの質を維持しながら利益を伸ばせるかを確認したいところです。(Reuters:10/06) - Uberが23億ドルで法人向け食事配送を拡大
Uberは職場向けの食事手配を扱うezCaterを、現金23億ドルで買収すると発表しました。会議やイベント、定期的な食事提供などの法人需要を取り込み、Uber Eatsの事業を広げます。個人の注文に加えて企業の継続利用を増やせれば、配送事業の成長と顧客基盤の安定につながります。一方、買収代金に見合う利益を生むには、既存の配送網との連携が必要です。長期投資では注文額の増加だけでなく、統合後の収益性と競争に伴う費用を確認することが大切です。(Reuters:10/06) - IMFが食料・エネルギー高騰の長期的な影響を警告
IMF(国際通貨基金)は、食料やエネルギーの急激な値上がりが、将来も物価が上がるという人々の予想を長く高める可能性を指摘しました。生活費の上昇は低所得世帯ほど負担が大きく、消費の回復を妨げます。米国株でも、家計の節約が小売や外食の売上に波及する経路に注意が必要です。また、物価への警戒が残れば、中央銀行は金利を下げにくくなります。原油価格の一時的な低下だけで安心せず、家計負担と企業の利益率を併せて見たいところです。(Reuters:10/06)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
10/7には主要銘柄の決算発表予定はありません。
おわりに
今日は、AIへの投資が半導体から電力設備へ広がる様子が印象に残りました。建築に携わってきた私には、データセンターを動かす電力や冷却設備の重要性が、市場でも評価されていると感じられます。ただ、期待が高まるほど、実際の利益が伴うかを確かめる姿勢も大切です。
日々の値動きに結論を急がず、企業の成長を見ながら長期投資を続けていきたいと思います。今日も最後までお読みいただき、ありがとうございます。毎朝の更新が皆さまのお役に立ちましたら、こちらから応援いただけると嬉しいです。
それでは、今日も明るく元気にお過ごしください。投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

