
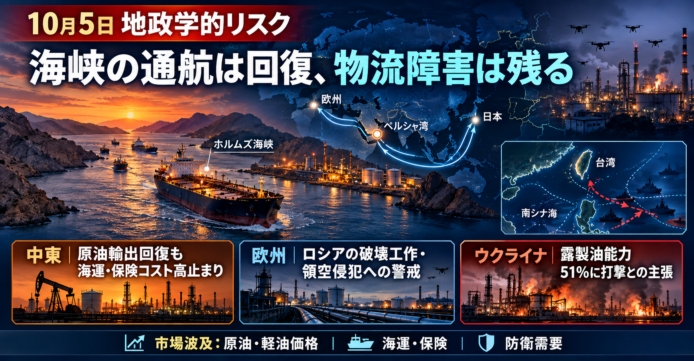

要旨:10月5日の市場は、原油輸出の回復とG7の備蓄放出を材料に、原油価格が下落しました。一方、ホルムズ海峡では通航の安全が確立しておらず、タンカー運賃・保険料や軽油の供給制約が残っています。ウクライナではロシアの製油所への攻撃が拡大し、欧州ではロシアによる破壊工作や領空侵犯への警戒が強まりました。地政学リスクは「原油が足りない」だけでなく、「必要な場所へ安全に運び、精製できるか」という物流・設備の問題へ移っています。
前回までの報告からの変化:G7の備蓄放出、北朝鮮のミサイル発射、台湾へのF-16V引き渡しは継続案件として扱い、今回は10月5日に確認された通航・輸出データ、国内外の新たな攻撃・警戒、企業や市場への波及に焦点を当てます。
📌 10月5日のリスク一覧
- 中東・ホルムズ海峡:原油輸出は一時、戦前水準を上回る日も出ました。カタール産LNG船の通航も確認されましたが、イランは米国との合意条件が満たされるまで海峡を再開しない姿勢を示しています。
- ロシア・ウクライナ:ウクライナ側は、ロシアの製油能力の51%が攻撃で停止したと主張しました。独立確認はできていませんが、ロシア大統領は攻撃がGDPに及ぼした損失を認めています。
- 欧州:EU外交トップは、ロシアによる破壊工作や領空侵犯が増えていると警告しました。ドイツも、ウクライナ支援国を狙う工作活動への懸念を強めています。
- 中国・台湾:南シナ海の東沙諸島周辺で台湾海警が中国漁船に放水し、退去させました。小規模な接触でも、海警・漁船を使った圧力が偶発衝突に発展する危険があります。
- 北朝鮮:10月3日の中距離弾道ミサイル発射に加え、非武装地帯付近の地雷爆発をめぐって南北の緊張が高まっています。
🇮🇷 中東:通航量の回復と、海峡の安全確保は別問題
10月5日に報じられた船舶追跡データでは、9月最終週の複数日に、中東からの原油輸出量が戦前の1日当たり1,800万バレルを上回りました。ホルムズ海峡を通る原油の流れも回復しつつあるとされます。これは、輸出国や船会社が航路や運航方法を調整し、危険が残る中でも輸送を続けていることを示します。ただし、輸出量の回復は安全の回復を意味しません。タンカーへの攻撃が続き、船舶の位置情報を意図的に切る「ダークトランジット」も確認されています。航行の実態が把握しにくいこと自体、事故や攻撃のリスクを高めます。
原油価格が供給量だけで動かなくなっている点が、投資家にとっての重要な変化です。中東―アジア航路のタンカー運賃は、報道によれば1日当たり約3万ドルから最大約120万ドルへ急上昇しました。運賃・保険料は、産油量が回復しても製油所や消費地へ届くまでのコストを押し上げます。輸送の遅延や迂回が続けば、原油の現物価格が下がっても、荷主が実際に負担する調達コストは高止まりしかねません。(Reuters 10/5)
LNGでは、10月2~3日にカタールのラスラファン基地を出た船4隻がホルムズ海峡の外側で確認されました。中国向けを示す船や、インドのダヘジ基地に到着した船が含まれます。これはカタール産LNGの輸送が再開方向に動いていることを示す一方、船舶追跡データ上で確認できる通航数は限られており、通常運航への復帰とはいえません。日本やアジアの買い手にとっては、契約数量だけでなく、到着日程、代替調達費用、在庫水準が引き続き焦点になります。(Reuters 10/5)
イラン議会のガリバフ議長は、6月の暫定合意に基づく7項目の条件が満たされるまでホルムズ海峡は再開しないと表明しました。イラン側は、米国への提案に対する回答を仲介国経由で伝えたとする一方、核問題の協議は始まっていないとしています。米国との対立点は、合意の項目そのものだけでなく、制裁解除、海峡の安全確保、核関連措置をどの順番で実施するかです。交渉が進んでも、実際の船舶通航が安定するまでには時間差が生じる可能性があります。(Reuters 10/4)
紅海・イエメン方面も再び不安材料です。イエメン政府はフーシ派の支配地域を奪還する作戦を発表し、フーシ派はサウジアラムコ関連施設への攻撃を主張しました。攻撃の詳細や被害は独立確認が必要ですが、ホルムズ海峡に加えて紅海・バブ・エル・マンデブ海峡周辺でも船舶やエネルギー施設が脅かされれば、迂回航路が長期化します。二つの海上要衝が同時に不安定化する場合、原油、LNG、コンテナ、保険市場に与える影響は大きくなります。(AP 10/4)
G7は原油と軽油など計1億バレルを緊急備蓄から放出する方針を示しました。しかし、米国の戦略石油備蓄は約2億8,300万バレルと、1982年以来の低水準にあると報じられています。日本政府は10月5日、すでに放出を実施しているため、現時点で追加放出の計画はないと説明しました。備蓄は市場への供給を一時的に補えますが、輸送路の安全や精製設備の損傷までは解決しません。原油より軽油の供給が厳しい場合、備蓄放出の総量だけでは価格を押し下げにくい点にも注意が必要です。(Reuters 10/5)
🇷🇺 🇺🇦 ロシア・ウクライナ:製油所攻撃が燃料と戦費に波及
ウクライナ国防省は、モスクワ、ヤロスラブリ、ウストルガ、ペルミ、サラトフ、シズラニなどの製油所への攻撃により、ロシアの製油能力の51%が停止したと主張しました。この数字は独立に確認されていません。ロシア側が被害の全体像を公表していないため、停止能力がどの程度長期化するかもまだ不明です。それでも、ロシア国内では製油所攻撃に伴う燃料不足が発生し、政府がガソリン販売を制限した経緯があります。プーチン大統領は10月1日、製油所への攻撃がロシア経済にGDP比でおよそ1%の損失を与えたと述べました。(AP 10/5)
国際市場では、ロシアの原油生産量と、原油をガソリン・軽油へ加工する能力を分けて見る必要があります。製油所が攻撃されても、原油が輸出に回れば原油供給が同じ割合で失われるとは限りません。一方、製品としての軽油の供給は減少し、戦車・トラックの燃料や農業・物流向けの需要を圧迫します。国際エネルギー機関(IEA)の情報として、ロシアの軽油生産が約30%低下したとの報道もあります。修理に数か月を要する装置が繰り返し攻撃されれば、輸出先の切り替えや代替製品の調達が続き、欧州・アジアの軽油市場に波及します。
ウクライナ側の長距離ドローン攻撃が増えるほど、ロシアは国内防空の再配置を迫られます。軍事施設だけでなく、製油所、港湾、電力設備などの民間インフラも攻撃対象になり、ロシア側の報復はウクライナの都市・物流・発電設備に向かっています。今回もロシアの攻撃でキーウの橋が損傷し、ハルキウでは死傷者が出たと報じられました。オデーサ地域の産業・港湾施設も攻撃対象となり、戦況は前線の領土だけでなく、都市生活と輸出機能を消耗させる段階に入っています。
ドイツのメルツ首相はキーウ訪問中、ウクライナへの10億ユーロの軍事支援と、エネルギー設備の修復向け3億5,000万ユーロを表明しました。ドイツ企業とウクライナ側は、IRIS-T防空ミサイル、レーダー、ジェット推進型ドローン迎撃機などを含む14件、約66億ユーロの合意を結んだとされています。冬を前にした電力・暖房設備の復旧は、軍事支援と並ぶ課題です。支援が増える一方、ウクライナへの攻撃が続けば、欧州各国は防衛費とエネルギー支援を長期間負担することになります。(The Guardian 10/5)
🇪🇺 欧州:破壊工作・領空侵犯が「グレーゾーン」の前線に
EU外交安全保障上級代表のカラス氏は、欧州でロシアによるハイブリッド攻撃、破壊工作、領空侵犯が数週間にわたり増えていると発言しました。週末にはロシアのミサイルやドローンがモルドバの領空を再び侵犯したとしています。ハイブリッド攻撃とは、軍事侵攻の形をとらず、サイバー攻撃、偽情報、破壊工作、重要施設への妨害などを組み合わせ、相手国の機能や世論を弱める行為です。個々の事件は限定的でも、対応を誤ればNATO加盟国との軍事的緊張に発展する恐れがあります。(Reuters 10/5)
ドイツの情報機関も、ロシアの「影の戦争」がより危険な段階に入ったと警告しました。ウクライナ支援国の空港、交通、通信、防衛関連施設が標的になれば、軍事支援の輸送や世論形成に影響します。欧州政府は、鉄道・空港・電力網の警備強化、ドローン検知、サイバー防御への追加支出を迫られます。防衛費の増加は防衛企業に追い風となる一方、各国の財政余力を使い、金利や社会支出をめぐる政治対立を強める側面があります。(Financial Times 10/5)
欧州ではフランスの政治・財政不安もユーロの重荷として報じられています。今回のレポートでは、これを軍事衝突の拡大とは区別し、ウクライナ支援や国防費を続ける欧州の政策余地を狭める要因として見ます。エネルギー価格が再上昇する局面で財政不安が重なれば、欧州株・ユーロ・国債市場に地政学リスクとは別の変動要因が加わります。(Reuters 10/5)
🇨🇳 🇹🇼 中国・台湾:海警と漁船による圧力が続く
台湾海巡署は、10月1日に東沙諸島の東方約27海里で、中国漁船が退去要請に応じなかったため、海警船が放水して排除したと発表しました。台湾側は、漁船が制限水域に入り、警告後も離れなかったと説明しています。漁船への放水は銃撃より低い段階の対応ですが、現場に複数の船が集中し、接触・負傷・拿捕が発生すれば、双方の世論が硬化します。中国海警と漁船を用いた活動は、軍艦を出さずに相手側の監視・対応能力を試す「グレーゾーン」の圧力として注視が必要です。(South China Morning Post 10/2)
10月2日には、台湾が米国から発注していたF-16V Block 70の最初の2機を受領しました。納入は遅れていましたが、合計66機の導入計画の一部です。これだけで台湾海峡の軍事バランスが変わるわけではありません。ただし、台湾の防空・航空戦力の近代化を進める動きとして、中国の反発や追加の軍事活動を誘発するかが焦点です。今週の大きな外交行事の直後に納入されたため、米中間の対話と台湾支援が並行する状態が続いていることを示しています。(Reuters 10/2)
南シナ海では、衛星画像から西沙諸島のアンテロープ礁で滑走路建設が進んでいることが確認されました。専門家は、2027年半ばまでに完成する可能性があると見ています。基地が完成すれば、中国海軍・航空機の活動範囲が広がり、南シナ海の監視や補給に使われる可能性があります。東沙諸島での漁船・海警活動と合わせ、台湾周辺の圧力は海峡だけでなく、南シナ海の島しょ・航路へ広がっています。(Reuters 10/2)
投資面では、台湾周辺の緊張が急上昇した場合、半導体製造そのものが止まる前でも、航空輸送、海上保険、在庫積み増し、納期の長期化を通じてコストが上がり得ます。台湾積体電路製造(TSMC、2330/米国預託証券TSM)や、半導体製造装置・電子部品の企業は、製品需要だけでなく、台湾海峡の航行・電力・人員移動の確保も評価材料になります。10月5日時点で、今回の出来事が直ちに半導体生産停止を引き起こしたという報道はありません。供給網へのリスクと、発生した操業損失は分けて扱う必要があります。
🇰🇵 北朝鮮:ミサイル発射と国境地雷をめぐる緊張
北朝鮮は10月3日、ウォンサン付近から東方向へ弾道ミサイルを発射し、翌日に金正恩氏が「極超音速兵器システム」の発射訓練を視察したと発表しました。北朝鮮側は、低高度で機動し、韓国・日本のミサイル防衛を回避できると主張しています。飛行距離は韓国側が約435マイル、日本側が約422マイルと推定しました。北朝鮮の性能説明は独立検証されたものではなく、韓国側は米韓軍が迎撃可能と反論しています。発表上の「迎撃困難」という主張を、そのまま実際の迎撃能力として扱わないことが重要です。(AP 10/3)
加えて、韓国軍は非武装地帯付近で兵士3人が負傷した地雷爆発について、北朝鮮側が設置した地雷が原因だと主張し、謝罪と撤去を要求しました。北朝鮮は韓国の非難を否定しており、責任の所在は確定していません。韓国軍は今年、北朝鮮兵が軍事境界線を越えた事例を50回確認したとも説明しています。地雷撤去や警告射撃が続けば、軍事境界線で局地的な衝突が起きる可能性が高まります。南北対話の再開を模索する韓国政府にとっても、対話と抑止を同時に進める難しい状況です。(AP 10/5)
ウクライナのゼレンスキー大統領は、ロシアがジェット推進型ドローンの技術を北朝鮮へ共有した可能性があるとの見方を示しました。これはウクライナ側の推測であり、技術移転が確認されたわけではありません。ただし、北朝鮮がロシアへ砲弾や弾道ミサイルを供給してきたとされる中で、軍事技術の双方向移転が進めば、朝鮮半島と欧州の戦争がより直接的につながります。日本にとっては、ミサイル防衛、警戒監視、日米韓の情報共有が引き続き重要です。(The Guardian 10/5)
🇺🇸 🇯🇵 米国・日本経済への波及
日本:日銀関係者は、イラン戦争によるエネルギー価格上昇が、円安による輸入コスト増と重なって日本の物価を押し上げたと説明しています。日本の原油輸入の大部分は中東に依存し、ホルムズ海峡を通る比率も高いとされます。したがって、原油価格が一時的に下がっても、円安、タンカー運賃、保険料、LNG調達費用が残れば、電気・ガス、物流、食品、化学製品へ時間差で転嫁されます。物価上昇が長引けば、家計消費と企業利益を圧迫し、金融政策を緩和しにくくする可能性があります。(Reuters 10/5)
米国:原油・ガソリン価格の上昇は、家計の可処分所得を減らし、消費関連企業の売上を抑える方向に働きます。物価が再び上振れすれば、連邦準備制度理事会(FRB)が利下げしにくくなり、長期金利と株式の割引率を押し上げる可能性があります。10月5日の報道では、エネルギー価格の上昇が米国のガソリン価格に波及し、政治争点にもなっています。中間選挙を前に、政府が備蓄放出や輸出規制などの政策を追加するかも市場変動要因です。(Reuters 10/5)
10月5日の原油市場では、ブレント原油先物が1バレル100.32ドル、WTI先物が89.43ドルで取引を終え、前日から下落しました。中東からの輸出回復とG7備蓄放出が価格を押し下げた一方、ホルムズ海峡やサウジアラビア周辺の攻撃リスク、在庫の低さが下値を支えています。価格下落を「危機解消」と見るのではなく、供給の回復と輸送コストの高止まりが併存する局面と評価します。(Reuters 10/5)
📈 投資家が注視する業種・銘柄
- 石油・ガス:原油価格の上昇は上流企業に追い風となる一方、輸送費上昇は精製・販売側の負担です。米国ではエクソン・モービル(XOM)、シェブロン(CVX)、日本ではINPEX(1605)、ENEOSホールディングス(5020)を、原油価格と精製マージンを分けて確認します。
- 海運・保険:航路変更や高い船舶運賃は一部の船主の収益機会になり得ますが、攻撃・保険料・待機時間も増えます。日本郵船(9101)、商船三井(9104)、川崎汽船(9107)と、東京海上ホールディングス(8766)、MS&ADインシュアランスグループ(8725)などは、航路別の運賃・保険条件を見ずに一律評価できません。
- 防衛・監視:欧州の迎撃ドローン、レーダー、ミサイル防衛需要の増加が見込まれます。米国ではロッキード・マーチン(LMT)、RTX(RTX)、日本では三菱重工業(7011)、IHI(7013)、三菱電機(6503)が監視対象です。受注拡大が売上・利益に反映される時期は企業ごとに異なります。
- 輸送・化学・電力:燃料と物流コストが上がると、航空、陸運、化学、電力・ガスの採算を圧迫します。全日本空輸を傘下に持つANAホールディングス(9202)、日本航空(9201)、三菱ケミカルグループ(4188)などでは、燃料調達契約、価格転嫁、為替ヘッジが重要です。
- 半導体・電子部品:台湾海峡の緊張が高まると、操業停止が起きる前から、在庫積み増しや代替輸送が企業の費用を増やす可能性があります。TSMC(2330/TSM)と関連する半導体装置・材料企業は、供給網リスクの変化を確認します。
これらは監視対象の例であり、10月5日の報道だけで各社の株価への直接的な影響が確認されたという意味ではありません。供給障害がホルムズ海峡・紅海・台湾海峡へ同時に広がれば、燃料、輸送、金利、企業利益を通じて市場全体に影響する可能性があります。現時点では、個別セクターへの波及と、広範な株式市場の下落を区別して見る必要があります。
🔎 今後の観測ポイント
- ホルムズ海峡:通航船数だけでなく、タンカー攻撃、AIS(船舶自動識別装置)の停止、運賃・保険料、船舶の遅延を確認します。原油輸出が回復してもLNG輸送が戻らなければ、日本の電力・ガス調達リスクは残ります。
- 外交交渉:米国とイランの仲介協議で、7項目の実施順序や海峡の安全監視が具体化するかを見ます。合意文書の発表だけでなく、実際の通航と攻撃停止を確認します。
- 精製品:ロシア製油所の修理状況、軽油生産、輸出制限、欧州の備蓄放出を追います。原油と軽油の価格差が拡大する場合、製油能力の障害が供給不足の主因になっている可能性があります。
- 欧州の重要施設:領空侵犯、空港・通信・電力網でのドローンや破壊工作の実態、各国の防衛・警備予算を追跡します。事件の帰属が確定しているかも確認します。
- 東アジア:東沙周辺での海警活動、台湾海峡周辺の中国軍機・艦艇の活動、北朝鮮の追加発射や南北境界線での対応を確認します。発表された兵器性能と、独立に確認された実績は分けて評価します。
🧭 まとめ
10月5日は原油価格が下落しましたが、地政学リスクそのものが低下したとはいえません。中東では輸出・通航の部分回復と攻撃リスクが並存し、ロシア・ウクライナでは製油所や都市インフラが攻撃対象になっています。欧州では破壊工作・領空侵犯への警戒が高まり、東アジアでは台湾周辺の海警活動と北朝鮮のミサイル・国境問題が続いています。
投資家は原油の終値だけでなく、海上運賃、船舶保険、軽油・LNGの供給、各国備蓄の残量、そして円安・長期金利への波及を合わせて確認する局面です。
リスクの波及先:市場全体(供給路の複数同時障害時)、石油・ガス、海運・保険、防衛、航空・陸運、化学、電力・ガス、半導体・電子部品

