

室井のマーケット視点
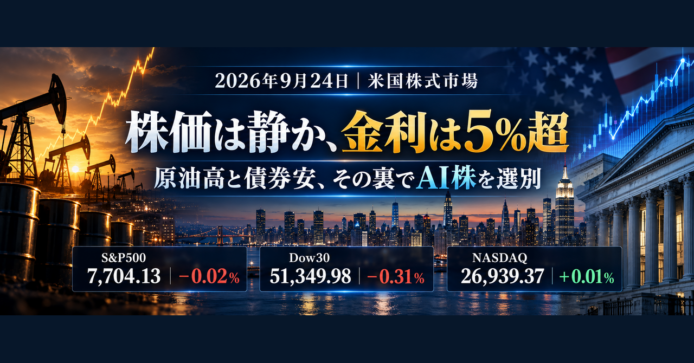
9月24日の米国株は、主要3指数がほぼ横ばいでも、中身には温度差がありました。通信サービスは+1.67%、一方で素材や公益事業は約1%下落。指数だけを見ていると、この資金の動きは見落とします。
私が気になったのは、原油の上昇と米10年債利回りの5%台です。雇用や住宅販売は底堅く、景気には心強い数字でした。ただ、原油高が物価を押し上げれば、金利は下がりにくくなります。AIへの期待が続く一方、データセンターの建設には電力の確保や工期という現実的な課題もあります。工事に携わった経験からも、計画の規模だけでなく、いつ稼働して収益を生むかを見たいです。
私の米国株ポートフォリオは前日比+1.38%でした。うれしい結果ですが、一日の成績で投資方針は変えません。ETFを持ち続けながら、企業の成長と金利の変化を落ち着いて確かめていきます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- P:Everpure Inc.(先端技術) +11.15%
前日の投資家向け説明会で、2028年度の売上高を70億~73億ドルとする見通しを示しました。大規模クラウド事業者やAI向けのデータ保存需要が成長を押し上げる計画です。従来の企業向け事業に加えて新たな顧客層を開拓できるとの期待が、この日の大幅上昇につながったと考えられます。 - ILMN:Illumina Inc.(ヘルスケア) +7.25%
遺伝子を読み取る装置の大手です。前日に、かつて同社の傘下だったGRAILの多種類のがんを調べる血液検査について、米食品医薬品局の諮問委員会(専門家が審査して意見を示す会議)が承認に賛成しました。遺伝子解析を用いる検査への関心が高まった可能性があります。ただし、この決定だけでIlluminaの当日の上昇理由を断定することはできません。 - MRNA:Moderna Inc.(ヘルスケア) +6.98%
Merckと共同開発する個別化がんワクチンについて、10月の医学会議で後期臨床試験(患者を対象に効果と安全性を確かめる最終段階の試験)の詳しい結果を発表する予定です。新型コロナ向け製品以外にも収益源を広げられるか、市場の関心が続いています。発表予定のデータを確認するまでは、治療効果の評価には慎重さも必要です。 - CRL:Charles River Laboratories International Inc.(ヘルスケア) +6.17%
この日の投資家向け説明会で、2026年の売上高と調整後1株利益が従来予想範囲の上限に近づくとの見通しを示しました。さらに、2027~2030年の売上高について年平均5~7%の成長目標を公表しています。製薬会社からの研究開発需要の改善と、業務効率化による利益拡大への期待が買いにつながったと考えられます。 - RVTY:Revvity Inc.(ヘルスケア) +6.03%
研究用の分析機器や診断技術を手がける企業です。同じ分野のIlluminaやCharles Riverも大きく上昇しており、生命科学関連株への買いが広がった可能性があります。ただし、確認できた情報だけではRevvity固有の上昇理由は特定できません。関連銘柄とともに買われた動きとして捉えるのが適切です。
5%以上下落したS&P500構成銘柄
- XYL:Xylem Inc.(工業・産業) -5.50%
水処理設備を手がけるXylemは下落しました。同社は8月にポンプ事業を14.6億ドルで買収する計画を発表しており、投資家には買収資金や今後の収益への影響を見極める課題があります。ただし、9月24日の下落をその計画だけで説明する根拠は確認できません。工業・産業セクター全体も軟調で、同社への売りはさらに大きくなりました。 - ROL:Rollins Inc.(工業・産業) -6.43%
害虫駆除大手Rollinsは、Piper Sandlerが投資判断を引き下げ、目標株価を46ドルから33ドルへ下げたことを受けて売られました。投資判断の引き下げは、証券会社が今後の株価上昇余地を従来より小さく見積もったことを意味します。この日の下落は、会社の新たな決算発表よりも、株価評価の見直しに反応した動きと考えられます。 - AKAM:Akamai Technologies Inc.(先端技術) -6.78%
ネット配信基盤やセキュリティ事業を手がけるAkamaiは大幅安となりました。9月24日の下落を直接説明する決算発表などは確認できず、先端技術セクターの軟調さに加え、最近の株価上昇後に売りが出た可能性があります。ただし、利益確定売りが主因だったとは断定できません。個別の悪材料が確認できない点は、値動きと分けて見る必要があります。 - FSLR:First Solar Inc.(先端技術) -10.32%
太陽光パネル大手First Solarは、他の太陽光関連株とともに売られました。米長期金利の上昇は、借入金を使って建設する太陽光発電案件の資金調達費用を増やし、採算に影響します。こうした業界全体への懸念が下落の一因と考えられます。一方、この日の値動きを説明する同社固有の新たな決算発表は確認できません。 - GEN:Gen Digital Inc.(先端技術) -12.05%
ウイルス対策ソフト「Norton」などを手がけるGen Digitalについて、GoDaddyへの買収提案が報じられました。買収する側には多額の資金負担が生じる可能性があり、市場は費用に見合う成長を実現できるかを慎重に見たと考えられます。報道時点では交渉の初期段階で、買収の成立や条件は確定していません。
セクター別騰落率
9月24日の米国市場では、11セクターのうち上昇は3、下落は8でした。通信サービスは+1.67%で首位となり、画像ではMetaが+4.50%、Alphabetが+1.34%と大型株の上昇が目立ちます。一方、素材は-1.04%で最も下げました。先端技術も-0.40%となり、AI関連を含む株が一様に買われたわけではありません。大型株の一部に買いが集中する一方、幅広いセクターには売りが及ぶ展開でした。
- 通信サービス(Communication Services) +1.67%
Metaの+4.50%とAlphabetの+1.34%が、セクター上昇に大きく寄与しました。Verizonも+1.72%です。画像ではMetaの上昇が際立つ一方、先端技術は-0.40%で、関連する大型株の値動きにも差が出ています。11セクター中8セクターが下落するなか、通信サービスへの買いが市場全体の下げを和らげました。ただし、この画像だけから個別銘柄の上昇理由までは特定できません。 - 素材(Basic Materials) -1.04%
素材は11セクターで最大の下落となりました。画像では化学大手のLindeが-0.34%、銅関連のFreeport-McMoRanも下落し、関連銘柄に売りが見られます。素材株は原材料の価格や設備投資の見通しに左右されやすいものの、この日の下落を単一の要因に結び付けることはできません。通信サービスの大型株に買いが集まる一方、素材には資金が向かいにくい一日でした。

主要3指数とドル円の動き
- S&P500(7,704.13、前日比-0.02%)
添付図の時点では、S&P500はほぼ横ばいです。ただし、穏やかな数字ほど市場全体が落ち着いているわけではありません。通信サービスやヘルスケアが上昇する一方、素材、公益事業、生活必需品などは下落しました。米金利の高止まりや原油高への警戒が続くなか、買いは一部の銘柄に集中しています。私はETFで幅広く保有しているので、指数の小さな変化より、上昇が市場全体に広がっているかを見ています。 - Dow30(51,349.98、前日比-0.31%)
Dow30は3指数で最も下げました。景気や設備投資の影響を受けやすい大型株にとって、金利上昇による資金調達費用の増加は気になる点です。この日は工業・産業セクターが下落し、安定感を期待されやすい公益事業や生活必需品も軟調でした。堅実な大型株まで一緒に買われる相場ではないことが伝わります。ただ、1日の下落だけで企業の長期的な収益力を判断するつもりはありません。 - NASDAQ(26,939.37、前日比+0.01%)
NASDAQはわずかに上昇しましたが、先端技術セクター全体は下落しています。Metaなど一部の大型株が買われる一方、半導体やソフトウェアには弱い銘柄もあり、AI関連がそろって上昇したわけではありません。金利が高いと、将来の大きな利益を期待して買われる成長株の株価は揺れやすくなります。私はNASDAQ連動資産も保有していますが、指数がプラスというだけで強い相場と受け取らず、買いの広がりを確認したいです。 - ドル円(158.923円、前日比+0.39%)
ドル円は添付図で157.791円から159.036円の範囲を動き、表示時点では円安・ドル高です。米国では物価上昇への警戒から追加利上げを見込む動きがあり、米国債の利回りは高い水準にあります。一方、日銀の先週の利上げ後も、今後の利上げが急速に進むとの見方は強まっていません。この金利見通しの差がドル買いにつながったと考えられます。円建てで米国株ETFを持つ私には評価額を押し上げる動きですが、為替による上昇と株価そのものの変化は分けて見ています。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物11月限(95.13ドル、前日比+3.22%)
中東からの原油供給が滞る懸念を背景に上昇しました。米国とイランの緊張が続き、投資家は停戦交渉だけでなく、実際の輸送量にも目を向けています。原油高はエネルギー企業には収益増の期待をもたらす一方、輸送費や製造費を通じて物価を押し上げます。株式市場にとっては、原油の上昇が一時的かどうかが気になる局面です。 - 米10年国債利回り(5.16%、前日比+0.94%)
利回りは前日から0.05ポイント上昇しました。前日の強い米経済指標に原油高も重なり、物価上昇が長引けばFRB(米国の中央銀行)が追加利上げに動くとの警戒が続いています。5%を超える金利は企業の資金調達費用を増やし、株式と債券のどちらに投資するかにも影響します。米国株ETFを長く保有する私も、指数の小幅な値動きより金利の変化を気にしています。 - VIX指数(15.67、前日比+3.23%)
VIX(株式市場が今後どれほど動くと予想されているかを示す指数)は前日より0.49ポイント上昇しました。ただ、水準は15台で、投資家が急激な株価変動を強く予想している状態ではありません。原油高と米金利の上昇で慎重さは増したものの、株式市場全体が大きく混乱しているわけでもない、という温度感です。前日比の3.23%だけで不安が急拡大したとは判断しません。 - 金先物12月限(4,300.60ドル、前日比-0.41%)
中東情勢への警戒は続いていますが、この日は米金利の上昇とドル高が金価格を押し下げました。金には債券のような利息が付かないため、米国債の利回りが上がると相対的な魅力が低下しやすくなります。地政学的な不安があっても金が必ず上がるわけではない点が、今回の値動きに表れました。私は短期の騰落より、資産全体の中で金が果たす役割を見ています。

私の米国株ポートフォリオ 前日比+1.38%
9月24日の日本市場では、NASDAQ100連動ETFとFANG+連動ETFが大きく上昇し、S&P500連動の投資信託もプラスでした。一方、高配当株や連続増配株のETFは下落しています。前日の米国市場の動きが日本のETFや投資信託に反映され、成長株と高配当株で明暗が分かれた形です。保有資産全体の上昇はうれしいですが、1日の数字で運用方針は変えません。コロナショックの時も積立を続けたように、今回もETFを長く保有する姿勢でいます。

経済指標発表結果
- 新規失業保険申請件数(19.7万件)
市場予想の20.1万件を下回り、前回の19.8万件からも小幅に減りました。新たに失業した人が急増していないことを示し、米国の雇用は底堅いと受け取れます。景気には安心材料ですが、雇用が強いほどFRB(米国の中央銀行)が追加利上げを選びやすくなる面もあります。米国株を長く保有する立場では、雇用の強さと、それに伴う金利上昇を併せて見ています。 - 新築住宅販売件数(年率68.4万件)
市場予想の61.5万件と前回の64.3万件を上回りました。住宅ローン金利が高いなかでも購入需要が残っていることを示します。ただし、住宅販売の強さが続けば、FRBは景気を冷ますための追加利上げを検討しやすくなります。建設関連株には需要面で明るい数字ですが、市場全体にとっては金利高止まりへの警戒も残る、受け止め方が分かれる結果です。 - 失業保険継続申請件数(171.9万件)
市場予想の175.0万件を下回りました。前回の171.7万件からはわずかに増えていますが、失業後に給付を受け続ける人が予想ほど増えていない点は、雇用の安定を示します。新規申請件数と合わせると、労働市場が急速に悪化している様子はありません。個人消費を支える一方、金利が早く下がると期待する投資家には複雑な数字です。 - 米7年国債入札(落札利回り5.085%)
前回入札の4.512%を大きく上回りました。これは前日比ではなく、別の日に行われた入札同士の比較です。国債を買う投資家がより高い利回りを求めたことが、債券市場の厳しい空気を示しています。高い金利は企業の借入費用を増やし、株式より債券を選ぶ動きにもつながります。雇用と住宅の指標が底堅い日だけに、私は株価以上に金利の動きを注視しています。

主要銘柄の決算発表結果
- COST:Costco Wholesale Corporation(生活必需品)
第4四半期の1株利益は6.75ドルで市場予想の6.55ドルを上回り、売上高も957億ドルと予想の948.5億ドルを超えました。会員制の低価格販売への需要は堅調です。ただ、株価は通常取引で-0.91%、引け後の添付図時点でも-0.28%でした。好決算でもすぐには買いが広がらず、市場がすでに高い成長を期待していた様子がうかがえます。長期投資家としては、今後も売上と会員収入が伸び続けるかを見たいです。 - DRI:Darden Restaurants Inc.(一般消費材)
第1四半期の1株利益は2.05ドルで添付図の市場予想と一致しましたが、売上高は32億ドルと予想の32.1億ドルに届きませんでした。既存店売上高(新店を除いた店舗の売上)はLongHorn Steakhouseが6.2%増だった一方、主力のOlive Gardenは1.1%増にとどまりました。通期業績見通しも据え置かれ、通常取引の株価は-3.02%。外食需要が一様に強いわけではない点に、投資家が慎重に反応したと考えられます。

主な経済ニュース
- 米長期金利が上昇、株式の割高感を点検する動き
世界的に国債が売られ、米30年債利回りは2004年以来の高水準に達しました。原油高によるインフレ懸念と底堅い米景気が重なり、金利の高止まりが警戒されています。金利が上がると将来の利益を現在の価値に換算した額が小さくなるため、成長株の株価には厳しい環境です。米国株ETFを長く保有する立場でも、企業の利益成長が金利上昇に見合うかを見ていきたいです。(Reuters:09/24) - 米国とイラン、ホルムズ海峡を巡る段階的な対応を協議
米国とイランの間で、ホルムズ海峡の航行再開と米国側の封鎖解除を段階的に進める案が協議されています。ただし、合意が成立したわけではありません。海峡の混乱が長引けば原油価格と輸送費を通じて物価が上がり、金利や企業の費用にも波及します。交渉の進展は株式市場に安心感を与え得ますが、当面は報道によって原油価格が振れやすい状況です。(Reuters:09/24) - 米中首脳会談が始まり、貿易とAI政策に注目
トランプ米大統領と習近平中国国家主席の会談が始まりました。貿易に加え、AIや地政学上の問題も焦点です。関税や先端技術を巡る対立が和らぐかどうかは、半導体企業の販売先や米企業の供給網に関わります。一方、会談の開始だけで具体的な合意を見込むのは早そうです。長期投資家としては、発言よりも、実際に決まる政策と企業業績への影響を確かめたいところです。(Reuters:09/24) - 雇用と住宅販売の底堅さが金利見通しを左右
米新規失業保険申請件数は19.7万件と市場予想の20.1万件を下回り、8月の新築住宅販売件数は年率68.4万件と予想を上回りました。雇用が大きく崩れていないことは消費関連企業には好ましい一方、景気の強さが続けばFRBは物価抑制を優先しやすくなります。住宅販売には値引きや販売奨励策も寄与しており、この日の数字だけで住宅需要の持続力を判断しないようにしたいです。(Reuters:09/24) - オラクルのデータセンター計画で工期への懸念
オラクルがニューメキシコ州のデータセンター計画に関し、開業が遅れた場合の賃料支払いについて開発側に通知したと報じられました。同社は計画が予定通り進んでいると説明しており、建設中止が決まったわけではありません。AI向け投資の規模が大きくなるほど、電力確保や工期のずれは収益化の時期に影響します。AI関連銘柄を見る際は、設備投資額と稼働までの進捗を併せて確認したいです。(Bloomberg:09/24) - メタ、新たなAI端末で利用者との接点を拡大
メタが前日に発表した携帯型AI端末「Charm」について、24日もその事業上の可能性が注目されました。利用者が日常的にAIを使う入口を増やせれば、同社のAI投資を広告以外のサービスにもつなげられます。ただ、端末の発表と利益への貢献は別の話です。株価の期待が先行しやすい分野だけに、普及状況と収益化の方法を時間をかけて見ていきたいです。(Reuters:09/24) - コストコ決算、生活必需品への需要は堅調
コストコの四半期決算は売上高と1株利益が市場予想を上回りました。生活必需品を中心とする販売の強さは、家計が価格を慎重に見極めながらも支出を続けていることを示します。ただ、好決算だけで今後の株価が決まるわけではありません。消費関連のETFを保有する立場では、売上の伸びに加え、仕入れ費用や値付けが利益率にどう表れるかも確認したいです。(Reuters:09/24) - スターバックス、北米で不採算店を追加閉鎖へ
スターバックスは北米で約250店舗を追加閉鎖する方針を示しました。出店数を増やすより、既存店の採算と顧客の利用体験を立て直す判断です。短期的には閉鎖に伴う費用や売上への影響がありますが、店舗網を整えることで中長期の利益率が改善するかが焦点になります。外食企業を見る際は、店舗数の増減だけでなく、残る店舗の売上と利益の変化が大切です。(Reuters:09/24) - ペプシコ、一部スナック菓子を値上げへ
ペプシコは原材料などの費用上昇を受け、一部のスナック菓子の価格を引き上げる方針です。値上げで利益率を守れても、購入数量が落ちれば売上の伸びは鈍ります。消費者が価格に敏感な局面では、企業の値付けする力を確かめる材料になります。食品企業の決算では、売上高の増加が価格改定によるものか、販売数量の増加によるものかを分けて見たいです。(Reuters:09/24) - FRB、ステーブルコインの監督規則案を提示
FRBはステーブルコインの発行に関する監督規則案を示しました。準備資産や資本、運営上の管理などを定める動きは、デジタル決済に参入する金融機関の費用と事業機会の双方に関わります。規則案の段階であり、企業への影響は最終的な内容によって変わります。金融関連の米国株やETFを保有する投資家にとっては、新しい決済市場の成長と管理費用を併せて見るテーマです。(Reuters:09/24)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
9/25は主要銘柄の決算発表は予定されていません。
おわりに
今日は原油と長期金利が上がる一方、雇用や住宅販売には底堅さが見られました。米国株は方向感をつかみにくい一日でしたが、毎朝数字を追っていると、相場を一つのニュースだけで判断しないことの大切さを感じます。私のポートフォリオは前日比+1.38%でした。
長く投資を続けるうえでは、日々の値動きに急いで答えを出すより、企業の成長と自分の投資方針を確かめる時間を大切にしたいです。今日も読んでくださり、ありがとうございます。どうぞ穏やかな一日をお過ごしください。
このブログは個人で毎朝更新しています。お役に立てましたら、こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

