

室井のマーケット視点
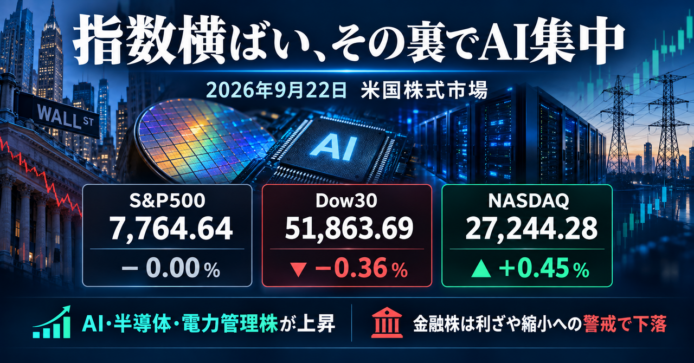
今日の米国株市場は、主要指数だけを見れば小動きでしたが、中身はAI・半導体へ資金が向かう一方、金融株が売られる、はっきりした選別相場でした。NASDAQが上昇したのに対し、Dow30が下落したのは、景気全体が一様に強いのではなく、成長が期待できる分野へ資金が集中しているためです。
特にメモリーや電力管理関連の上昇を見ると、AI投資が半導体そのものから、データセンターを動かす電力や設備へ広がっていることが分かります。建築の仕事で設備計画に携わった経験からも、建物は電源や冷却が整わなければ稼働できませんので、AIブームの次の焦点が周辺インフラへ移る流れには納得感があります。
ただし、VIX指数(市場の不安心理を示す指数)が低い一方で、原油安や金融株の弱さは、景気への慎重さが残っている証拠でもあります。日々のセクター交代を追いかけるより、企業利益の伸びとAI投資の広がりを見ながら、保有するETFを長く持ち続ける局面だと私は考えています。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- MPWR:Monolithic Power Systems, Inc.(先端技術) +8.06%
AIサーバー向け電源管理半導体の需要拡大期待から買いが集中しました。同社製品はGPUやメモリーへ効率よく電力を供給するために欠かせず、データセンターの高性能化と消費電力増加が成長要因です。この日は明確な個別材料より、AI関連株への資金流入と前日からの上昇基調が続いた影響が大きかったと考えられます。 - SNDK:Sandisk Corporation(先端技術) +6.82%
証券会社が投資判断を「買い」、目標株価を2,400ドルとして調査を開始したことが上昇要因です。AIシステムでは大量のデータを高速で保存するNAND型フラッシュメモリーの重要性が高まっています。供給不足による価格上昇に加え、長期供給契約や次世代製品への期待も強まり、AIインフラ関連として評価が一段と高まりました。 - LEN:Lennar Corporation Class A(一般消費材) +6.38%
Berkshire Hathawayが約2億1,200万ドルを追加投資し、Lennarへの出資比率を約10%まで引き上げたことが買いを呼びました。住宅ローン金利の上昇で米住宅市場には逆風が残りますが、著名な長期投資家による買い増しは、住宅不足と同社の長期的な企業価値に対する強い信任と受け止められました。 - MRNA:Moderna, Inc.(ヘルスケア) +5.56%
MerckのKeytrudaと併用する個別化mRNAがん治療薬について、悪性黒色腫を対象とした第3相試験の詳細データを10月24日に発表すると公表したことが引き続き好感されました。試験は主要評価項目を達成しており、感染症ワクチン中心だった事業が、がん治療へ広がる可能性への期待が株価を押し上げました。 - MU:Micron Technology, Inc.(先端技術) +5.00%
AIデータセンター向けHBM(高帯域幅メモリー)とDRAMの供給不足が続き、販売価格と利益率の上昇が長期化するとの期待から買われました。台湾工場で労働争議の可能性が報じられましたが、市場では短期的な供給制約がメモリー価格をさらに押し上げるとの見方もありました。AI投資の継続を背景に、メモリー株全体へ資金が流入しました。
5%以上下落したS&P500構成銘柄
- ALL:The Allstate Corporation(金融) -5.50%
8月の災害損失が税引前7億4,800万ドルに達したとの発表が改めて警戒されました。暴風雨やひょうによる保険金支払いが収益を圧迫するうえ、ハリケーンシーズンの追加損失にも不透明感があります。この日は金融株全体が売られたことも重なり、損害保険株から資金を引き揚げる動きが強まりました。 - SCHW:The Charles Schwab Corporation(金融) -6.11%
米2年債と10年債の利回り差が約0.22ポイントまで縮小し、金利収益の伸びが鈍るとの警戒から売られました。イールドカーブの平坦化(長短金利差の縮小)は、顧客預金を運用する金融機関の利ざやを圧迫します。FRBの追加利上げ観測も残る中、銀行や証券会社から幅広く資金が流出しました。 - RCL:Royal Caribbean Group(一般消費材) -6.14%
トランプ大統領の対イラン発言を受けて原油価格が取引中に反発し、燃料費負担への警戒が再び強まりました。クルーズ船は大量の燃料を消費するため、原油高が利益を直接圧迫します。中東情勢の不透明感による航路変更や旅行需要への影響も懸念され、前日の上昇に対する利益確定売りが膨らみました。 - GDDY:GoDaddy Inc. Class A(先端技術) -6.23%
前日に決算を受けて7%を超えて上昇していた反動から、利益確定売りが優勢となりました。業績は市場予想を上回ったものの、AIサービスの普及が従来型のウェブサイト作成やドメイン関連事業を侵食する可能性があります。顧客獲得の鈍化や慎重な業績見通しへの懸念も残り、前日の上昇分の多くを失いました。 - GEN:Gen Digital Inc.(先端技術) -6.38%
明確な個別の悪材料は確認されておらず、短期的な利益確定売りと資金移動の影響が大きかったと考えられます。同社株は直前までサイバーセキュリティ需要や業績の安定性を背景に堅調に推移していました。この日はAI半導体やメモリー株へ資金が集中し、消費者向けソフトウェア株の一角から短期資金が流出しました。
セクター別騰落率
市場全体では11セクター中5セクターが上昇し、6セクターが下落した。銅価格の上昇を受けて素材が首位となり、生活必需品にも資金が流入した。一方、利上げ後のイールドカーブの平坦化(長短金利差の縮小)を嫌気して金融が最下位となった。AI関連への期待は続いたものの、全面的なリスクオンではなく、景気敏感株とディフェンシブ株が同時に買われる選別色の強い相場であった。
- 素材(Basic Materials) +2.33%
素材は全セクター中で最大の上昇となった。供給不安を背景に銅価格が大きく上昇し、非鉄金属や鉱山関連株へ買いが広がった。AIデータセンター、送電網、再生可能エネルギー設備では大量の銅が必要となるため、AI投資の恩恵が半導体から基礎素材へ波及する構図も評価された。化学・塗料株も堅調で、セクター全体を押し上げた。 - 生活必需品(Consumer Defensive) +1.16%
金融株や通信サービス株から流出した資金の一部が、業績の変動が比較的小さい生活必需品へ移動した。Walmart、Coca-Cola、Procter & Gamble、Philip Morrisなど大型株がそろって上昇している。原油価格の低下による輸送費や包装資材費の負担軽減も収益面で好ましく、金利と地政学リスクが残る中で守りを重視する買いが優勢となった。 - 通信サービス(Communication Services) -1.02%
Alphabet、Netflix、Verizonなどの下落がセクターを押し下げた。前日に通信サービスが大幅上昇していたため、短期的な利益確定売りが出やすかった。Netflixには視聴時間の減少や解約率上昇への懸念が残り、通信大手にも売りが波及した。AI期待の強い先端技術株が買われる一方、広告・動画配信・通信では企業ごとの成長力を選別する動きが強まった。 - 金融(Financial) -1.55%
金融は全セクター中で最大の下落となった。米2年債と10年債の利回り差が約0.22ポイントまで縮小し、銀行の貸出金利と調達金利の差である利ざやが細るとの警戒が強まった。JPMorgan Chase、Bank of America、Wells Fargo、Morgan Stanley、Charles Schwabなどが幅広く下落した。FRBの利上げ後も金利上昇が続く中、融資需要や市場取引収益への慎重な見方も売りにつながった。

主要3指数とドル円の動き
- S&P500(7,764.64、前日比-0.00%)
S&P500はわずか0.06ポイント安と、事実上の横ばいで終えました。AI・半導体関連株や素材株が上昇した一方、金融株と通信サービス株の下落が相殺しました。前日に+1.49%上昇した後だけに、利益確定売りをこなしながら高値圏を維持した形です。指数は安定していますが、内部では資金移動が激しく、長期投資家としては指数の小幅な動きだけで市場全体を判断しにくい一日だったと感じます。 - Dow30(51,863.69、前日比-0.36%)
Dow30は185.14ドル安となりました。JPMorgan Chaseなど大手金融株が下落し、Cisco Systems、Boeing、Caterpillarにも売りが広がりました。米2年債と10年債の利回り差が縮小し、銀行の利ざやが圧迫されるとの警戒が強まっています。Dow30は株価の高い銘柄ほど指数への影響が大きいため、金融株の下落が目立ちました。ただし、生活必需品や一部工業株には買いも入り、景気全体の急変を示す下落ではありません。 - NASDAQ(27,244.28、前日比+0.45%)
NASDAQは122.18ポイント上昇し、主要3指数で唯一プラスとなりました。AIサーバー向け電源半導体のMonolithic Power Systems、記憶装置のSandisk、Micron Technologyなどが大きく上昇しています。AI投資がGPUだけでなく、メモリー、電源管理、データ保存へ広がっている点が特徴です。一方、上昇銘柄がAI関連に偏る傾向も残ります。私はAI投資の長期性を評価していますが、短期的な過熱には注意が必要だと見ています。 - ドル円(157.3960、前日比+0.05%)
ドル円は156.8160円から157.7760円の範囲で変動し、157.3960円で終えました。FRBが10月に追加利上げする可能性が残り、米国の高金利がドルを支えました。一方、日銀は直近で利上げしたものの、政策委員の一部が慎重姿勢を示したため、日米金利差が急速に縮まるとの見方は弱まっています。米国株を円建てで保有する投資家には円安が評価額を押し上げますが、158円前後では日本当局による為替介入への警戒も必要です。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(89.78ドル、前日比-2.80%)
WTI原油先物は5営業日続落し、2週間ぶりの安値圏まで下落しました。イランが米国の軍事的圧力緩和を条件に、ホルムズ海峡を7日以内に再開する可能性を示したことに加え、サウジアラビアが東西パイプラインを再稼働させ、紅海側からの輸出再開に動いたためです。原油安はインフレ圧力を弱めますが、エネルギー株には売り要因となりました。 - 米10年国債利回り(4.9680%、前日比+0.10%)
米10年国債利回りは0.0050ポイント上昇しました。原油安によってインフレ懸念はやや和らいだものの、FRB高官が追加利上げの可能性を残したため、債券買いは限定的でした。約4.97%という高い利回りは株式の割高感を強めやすい水準ですが、NASDAQはAI関連株への買いで上昇しています。金利より利益成長を優先する選別相場が続いていると感じます。 - VIX指数(14.21、前日比-4.44%)
VIX指数は14台前半まで低下し、投資家の短期的な不安が後退しました。原油価格の下落と中東の供給改善観測により、インフレ再加速や急激な金融引き締めへの警戒が弱まっています。一方、S&P500は横ばいで金融株には大きな売りが出ており、市場全体が一様に強いわけではありません。低いVIXは安心感を示しますが、急変への備えが不要になったわけではありません。 - 金先物(4,397.20ドル、前日比+0.30%)
金先物は一時4,327.60ドルまで下落した後に切り返しました。米10年国債利回りの上昇は利息を生まない金に不利ですが、イラン情勢やホルムズ海峡の通航不安が安全資産需要を維持しました。原油高によるインフレ再燃リスクも完全には消えておらず、資産防衛を目的とした買いが入っています。株式市場の楽観と金の上昇が同時に見られる点には注意が必要です。

私の米国株ポートフォリオ
休場なので省略します。
経済指標発表結果
- リッチモンド連銀製造業指数(-2、予想2、前回4)
9月の製造業指数は予想を下回り、景況判断の分岐点である0を割り込みました。出荷指数も前回の11から-5へ急低下しており、米国製造業の一部で受注や生産が弱まっている可能性を示しています。景気減速は追加利上げを抑える要因ですが、FRB高官はインフレ警戒を維持しており、株式市場では景気敏感株よりAI関連株へ資金が向かいました。 - 米2年物国債入札(落札利回り4.787%、前回4.315%)
落札利回りは2024年5月以来の高水準となり、投資家が短期国債に高い利回りを求めていることが確認されました。2年債利回りはFRBの政策金利見通しを反映しやすく、市場が追加利上げの可能性を織り込んでいることを示します。長短金利差の縮小は銀行の利ざやへの警戒につながり、JPMorgan ChaseやCharles Schwabなど金融株の下落を拡大させました。 - ADP雇用者数変化・週間(+2.00万人、前回+1.63万人)
民間雇用者数は前週より2.00万人増加し、増加幅は前回を上回りました。労働市場が急速に悪化している状況ではなく、個人消費を支える雇用の底堅さが続いています。一方、雇用の強さは賃金とサービス価格を押し上げ、FRBが追加利上げを検討する理由にもなります。株式市場には景気安心感と金利上昇懸念を同時にもたらす内容でした。 - レッドブック小売売上高(前年比+7.6%、前回+8.5%)
小売売上高は前年を7.6%上回り、米国消費の底堅さを示しました。ただし、伸び率は前回の8.5%から鈍化しています。高金利と物価上昇が家計へ負担を与える中でも消費は維持されていますが、勢いにはやや減速が見られます。この日はWalmartなど生活必需品株が買われる一方、旅行や娯楽を含む一部の一般消費材には慎重な売りが出ました。 - M2マネーサプライ(23.34兆ドル、前回23.22兆ドル)
現金や預金など経済全体の通貨量を示すM2は、前月から約1,200億ドル増加しました。資金量の増加は消費や投資を支える一方、長期化すればインフレを粘着的にする可能性があります。単月の増加だけで株価の方向は決まりませんが、高金利下でも市場の流動性が縮小していない点は重要です。AI関連株やNASDAQへの資金流入が続く背景の一つと考えられます。 - API週間原油在庫(-50万バレル、前回+714万バレル)
米国の原油在庫は50万バレル減少し、前週の714万バレル増加から小幅な取り崩しへ転じました。在庫減少は通常、原油価格の上昇要因ですが、この日はサウジアラビアのパイプライン再稼働とホルムズ海峡の通航改善観測が上回り、WTI原油先物は下落しました。発表は株式市場終了後であり、翌日の政府在庫統計で確認する必要があります。

主要銘柄の決算発表結果
- AZO:AutoZone, Inc.(一般消費材(Consumer Cyclical))
AutoZoneの1株利益は56.06ドルとなり、市場予想の54.30ドルを上回りました。一方、売上高は66億ドルと予想の67.1億ドルに届かず、既存店売上高の伸びも期待を下回りました。それでも、法人向け部品販売の拡大や関税還付による利益率改善が評価され、株価は通常取引で+3.26%上昇しました。時間外取引は0.00%で、追加反応は見られませんでした。高金利と物価高で個人客の修理需要は弱いものの、利益管理の強さを示した決算です。

主な経済ニュース
- AI・半導体株がNASDAQを押し上げる
生成AIの利用拡大と企業収益への貢献期待が続き、NASDAQは+0.45%上昇しました。Monolithic Power Systems、Sandisk、Micron Technologyなど、電源管理半導体やメモリー関連株への買いが目立ちます。AI投資の対象がGPUから電源、記憶装置、通信設備へ広がっており、データセンターを構成するインフラ全体が評価される相場へ移行しています。(Reuters:09/22) - 長短金利差の縮小で金融株が大幅安
米2年債と10年債の利回り差が約0.22ポイントまで縮小し、銀行の利ざや悪化を警戒する売りが広がりました。Charles Schwabは6%超、JPMorgan ChaseとBank of Americaも大きく下落しています。金利水準が高くても、短期金利と長期金利の差が小さければ金融機関の収益には逆風となります。Dow30が下落した最大の要因でした。(MarketWatch:09/22) - 中東の供給改善観測で原油が続落
イランが米国の圧力緩和を条件にホルムズ海峡を7日以内に再開する可能性を示し、サウジアラビアも東西パイプラインを再稼働させました。WTI原油先物は89.78ドルまで下落しています。原油安は輸送費や製造コストを抑え、インフレ再加速への警戒を和らげます。一方、エネルギー株には売りが入り、業種別では下落しました。(Reuters:09/22) - トランプ大統領がイランへ強硬姿勢
トランプ大統領は国連総会で、和平合意が成立しなければイランを壊滅させる能力があると警告する一方、11月の中間選挙後には合意へ進む可能性も示しました。強硬発言と外交継続の姿勢が混在し、原油価格は取引中に大きく変動しました。VIX指数は低下していますが、中東情勢はインフレ、金利、企業コストを一度に動かすため、油断しにくい状況です。(Reuters:09/22) - 日米首脳会談で同盟関係を再確認
高市早苗首相とトランプ大統領はニューヨークで会談し、日米同盟の強さを内外へ示しました。24日の米中首脳会談を前に、中国、台湾、経済安全保障、重要鉱物の供給網について認識を共有する意味があります。市場では関税合意に基づく対米投資の実行や、半導体・エネルギー分野での協力が焦点です。円相場や日本企業の米国投資にも影響する会談となりました。(Reuters、Bloomberg:09/22) - 米中首脳会談を前に貿易と台湾が焦点
24日に予定されるトランプ大統領と習近平国家主席の会談では、関税休戦の延長、米国産農産物の購入、AI規制、台湾問題が中心となる見通しです。中国側は台湾への武器供与縮小を求める一方、米国の同盟国は過度な譲歩を警戒しています。大きな合意より対立激化の回避が現実的であり、半導体、農業、輸送関連株には会談結果を待つ姿勢が見られます。(Reuters、Financial Times:09/22) - 米2年債入札が追加利上げ観測を映す
米2年物国債の入札利回りは4.787%と、2024年5月以来の高水準になりました。FRBのバーキン総裁は、米国経済はむしろ強まりつつあり、インフレはエネルギーや関税だけの問題ではないと述べています。市場は10月の追加利上げを約5割の確率で織り込みました。高金利の長期化は株価収益率の高い銘柄だけでなく、住宅、消費、金融株にも影響します。(Reuters、WSJ:09/22) - 銅価格上昇で素材セクターが首位
供給不安を背景に銅価格が上昇し、素材(Basic Materials)セクターは+2.33%と全11業種で最大の上昇になりました。銅はAIデータセンター、送電網、蓄電設備、電気自動車に大量に使用されます。私はデータセンター工事に携わった経験からも、AI投資は半導体だけでは完結せず、受変電設備や配線を含む建設資材まで需要が広がると見ています。(WSJ:09/22) - AutoZone決算が米国消費の強弱を映す
AutoZoneの1株利益は56.06ドルと市場予想を上回りましたが、売上高は66億ドルと予想の67.1億ドルを下回りました。物価高で個人客による修理用品の購入は弱かったものの、法人向け販売と利益管理が評価され、株価は上昇しました。米国消費は崩れてはいませんが、生活必需品以外では価格に敏感になる傾向が強まり、企業間の業績差が広がっています。(WSJ、Barron’s:09/22) - AI端末の普及にプライバシー問題が浮上
スマートグラスやAIピンなど、常時カメラやマイクを利用する端末が増える中、撮影される側の同意や個人情報保護が課題になっています。端末上でAIを利用する動きは半導体、クラウド、広告市場を拡大させますが、規制強化や消費者の反発が普及速度を左右します。AI関連企業を長期で見る場合、性能競争だけでなく、社会に受け入れられる設計かどうかも重要です。(Reuters:09/22)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
指数だけを見ると静かな一日でしたが、半導体やAI関連株が買われる一方、金融株が下落するなど、相場の内側では資金の移動が続いています。こうした日々の変化に振り回されず、企業業績と金利、世界情勢を確認しながら、長期目線で落ち着いて市場と向き合いたいと思います。
毎朝、個人で更新しているこのブログをお読みいただき、ありがとうございます。
それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
ご参考になりましたら、こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

