
S&P500 ヒートマップ(高解像度)
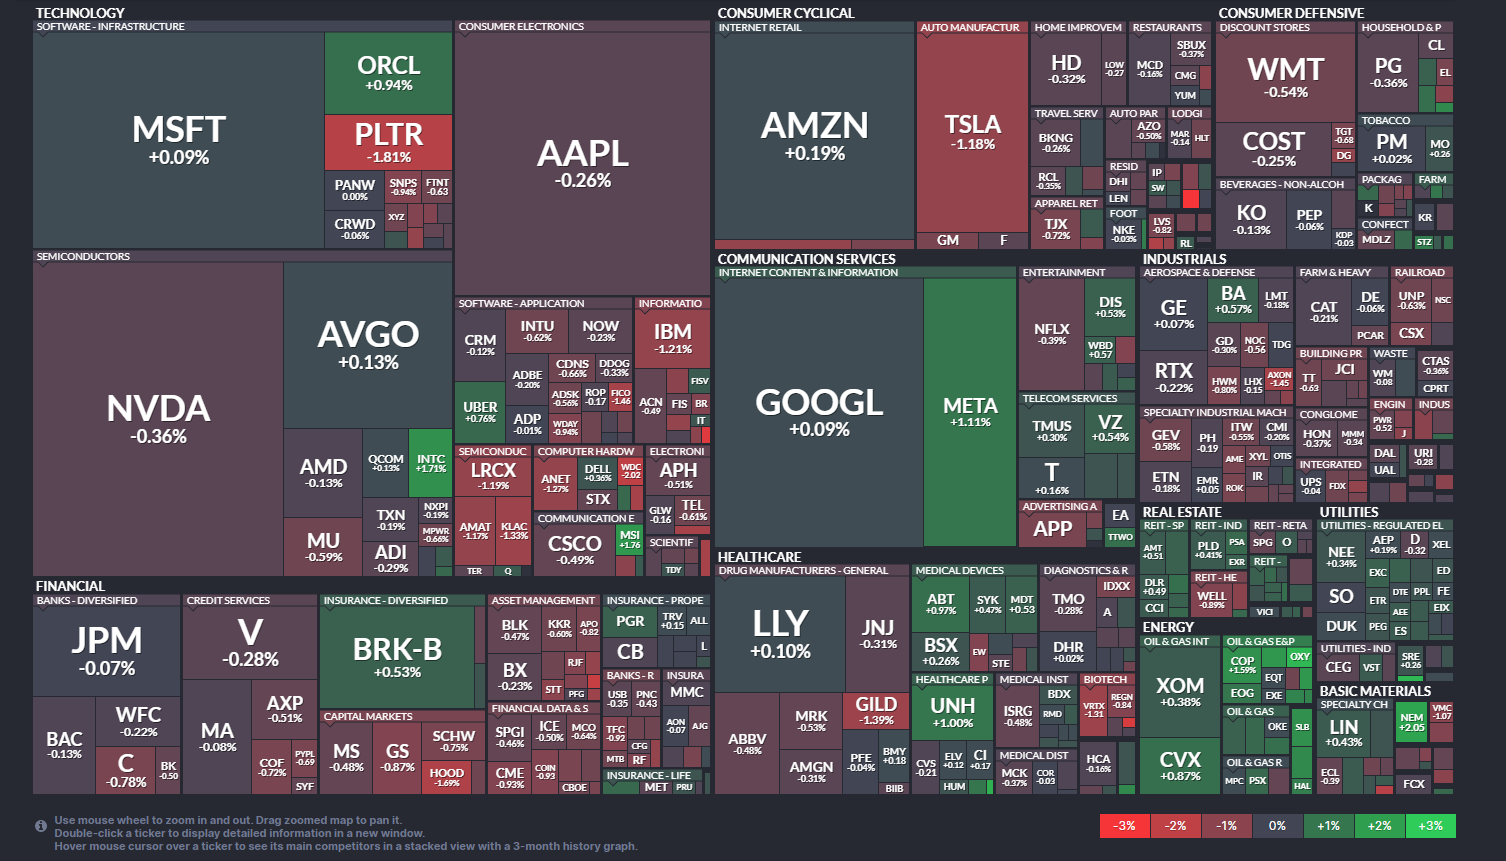
3%以上上昇したS&P500構成銘柄
該当する銘柄は一つもありませんでした。
3%以上下落したS&P500構成銘柄
- ARES:アレス・マネジメント(金融) -3.44%
米長期金利の上昇を受け、資産運用会社全般に利益確定売りが広がった影響。プライベートクレジット(非公開融資)分野での成長期待は維持されているものの、高バリュエーション銘柄として金利動向に敏感に反応しやすく、年末の持ち高調整売りが下落を加速させた局面。 - WSM:ウィリアムズ・ソノマ(一般消費材) -3.07%
年末商戦後の需要鈍化懸念や、来期の消費減速を織り込む売りが優勢となった影響。高級家具・生活雑貨を扱う業態のため、金利高止まりによる住宅市場の先行き不透明感が重しとなり、好調だった年内上昇分に対する利益確定売りが集中した展開。
セクター別騰落率
全体として小幅な値動きにとどまり、1%を超える上昇・下落となったセクターはありませんでした。
年末の薄商いを背景に、エネルギーが相対的に堅調だった一方、一般消費材や工業・産業が弱含むなど、個別要因と持ち高調整によるセクター間の濃淡が目立つ一日でした。

主要3指数の動き
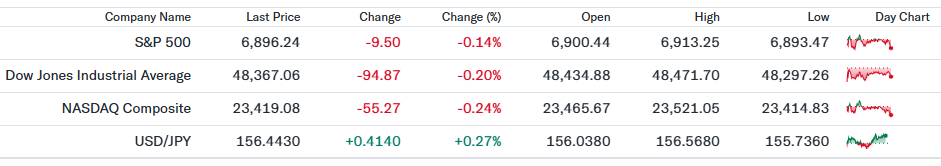
- S&P500(6,896.24、前日比-0.14%)
年末の薄商いの中で小幅下落。ハイテク主力株を中心に持ち高調整の売りが優勢となり、指数の上値を抑制する展開。年内の大幅上昇を背景とした利益確定が断続的に入りやすい局面であり、方向感に乏しいまま引けた形。景気指標は底堅さを示す一方、金融政策の先行き不透明感が投資家心理の慎重姿勢を誘発した状況。 - Dow30(48,367.06、前日比-0.20%)
景気敏感株や金融株の軟調さが目立ち、指数はやや大きめの下落。長期金利の先行き不透明感や、来年以降の利下げペースを巡る警戒感が重しとなった形。大型優良株中心の指数であるため急落は回避されたものの、年末特有のポジション調整が株価を押し下げる要因となった地合い。 - NASDAQ(23,419.08、前日比-0.24%)
主要3指数の中で下落率が最大。半導体やAI関連株など、年内上昇が顕著だった銘柄に利益確定売りが集中。高バリュエーション銘柄への警戒感が再燃し、短期的な調整色が強まった展開。中長期の成長期待は維持されているものの、年末の需給悪化が指数全体の重しとなった状況。
ドル円の動き
NY時間のドル円は米長期金利の持ち直しを背景にドル買いが優勢となり、156円台前半から156円台半ばへ上昇。年末の薄商いの中、株式市場の軟調さによるリスク回避の円買いは限定的で、米金融政策の先行き不透明感と金利動向に反応しやすい不安定な値動きとなった展開。
原油先物・米10年国債利回り・VIX・金先物の動き
- 原油先物
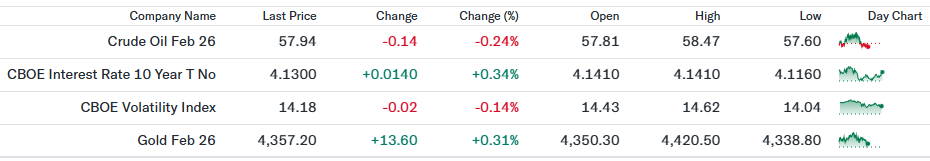
WTI原油先物は57ドル台後半で小幅下落。ロシア・ウクライナ情勢など地政学的リスクは意識されるものの、世界的な需要減速懸念と供給余力の大きさが上値を抑制。年末の薄商いの中で方向感に乏しい推移。 - 米10年国債利回り
米10年国債利回りは4.13%台へ上昇。堅調な経済指標を受けて景気減速懸念が後退し、債券売りが優勢。FRBの利下げペースを巡る慎重姿勢も影響し、金利は底堅く推移する展開。 - VIX指数
VIX指数は14台前半と低水準で推移。株式市場は調整局面にあるものの、急落を警戒する動きは限定的。年末の取引減少もあり、市場参加者のリスク警戒感は比較的落ち着いた状態。 - 金先物
金先物は4,350ドル台から反発し上昇。米金利上昇が重しとなる場面もあったが、株式市場の不安定さを背景に安全資産需要が下支え。ドル動向と金利を睨みつつ底堅さを示す値動き。
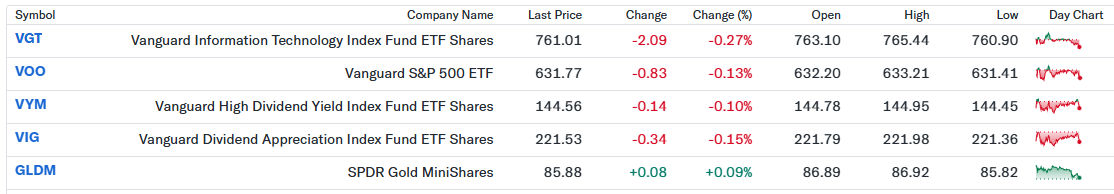
私の米ドル建ポートフォリオ -0.10%(前日比)
私の米ドル建ポートフォリオは、前日比-0.10%と小幅な下落にとどまりました。VGTやVOOなど株式ETFは年末の持ち高調整の影響を受けて軟調でしたが、下落率は限定的でした。一方、GLDMは小幅ながら上昇し、株式部分の下落を一部緩和してくれました。全体としては方向感に乏しい一日でしたが、分散効果が機能しており、落ち着いて年末を迎えられる内容だったと感じています。
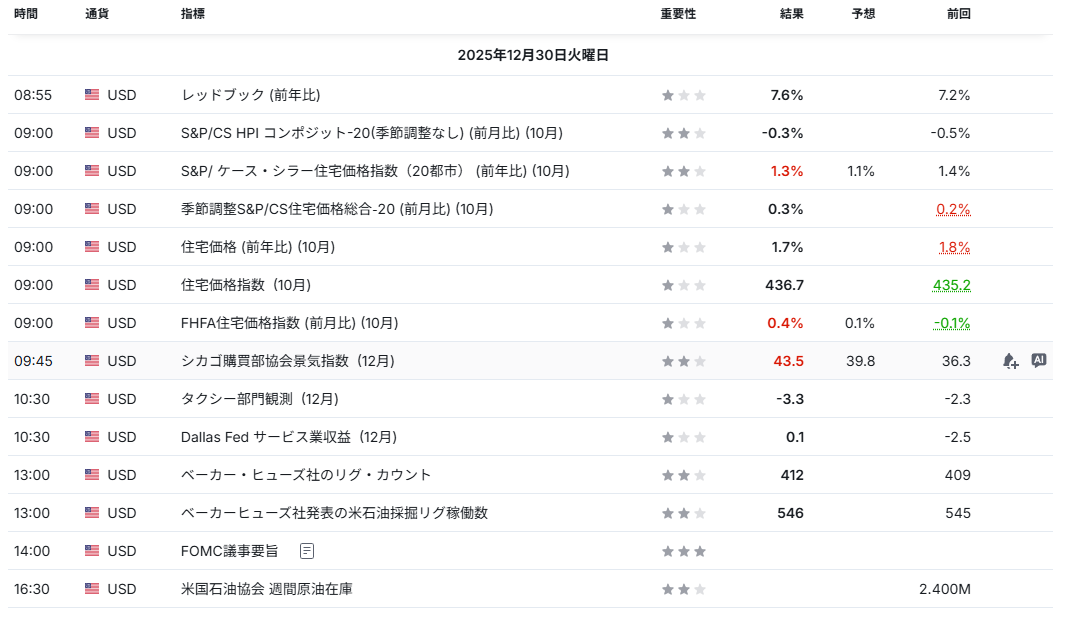
経済指標発表 結果
- レッドブック(小売売上高・前年比)
前年比+7.6%と前回(+7.2%)から加速し、年末商戦の個人消費が底堅いことを示唆する結果。インフレ鈍化局面でも実質購買力が維持されている可能性を示し、景気後退懸念を和らげる内容。 - S&P/ケース・シラー住宅価格指数(20都市・前年比)
前年比+1.3%と予想(+1.1%)を上回り、住宅価格の下支えが継続していることを示す結果。高金利環境でも供給制約が価格を押し上げ、住宅市場が急激に冷え込んでいない状況。 - S&P/ケース・シラー住宅価格指数(20都市・前月比)
前月比+0.3%と前回(+0.2%)からやや加速。住宅価格が緩やかな上昇基調を維持していることを示し、インフレの粘着性(下がりにくさ)への警戒感を残す内容。 - FHFA住宅価格指数(前月比)
前月比+0.4%と前回(-0.1%)からプラスに転換。政府系住宅ローンを中心とした住宅価格の回復が確認され、住宅関連資産の安定性を示唆する結果。 - シカゴ購買部協会景気指数(PMI)
43.5と予想(39.8)を大きく上回る改善。50を下回り縮小圏ではあるものの、製造業の落ち込みが和らぎつつある兆しを示す内容で、景気後退懸念を部分的に緩和。 - ダラス連銀サービス業収益指数
0.1と前回(-2.5)から改善し、サービス業の収益環境が下げ止まりつつあることを示唆。米国経済の中心であるサービス部門の底堅さを示す材料。 - ベーカー・ヒューズ社リグ・カウント(総数)
米国の稼働リグ数は412基と前回(409基)から増加。原油価格の安定を背景に、エネルギー企業の投資意欲が完全には冷え込んでいない状況を示す結果。 - ベーカー・ヒューズ社石油・ガス掘削リグ稼働数
546基と前回(545基)から微増。原油・ガス生産の急減は回避されており、エネルギー供給面では大きな混乱が生じていないことを示唆。 - FOMC議事要旨
利下げ実施後もインフレ動向を慎重に見極める姿勢が強調され、追加利下げはデータ次第との認識が共有された内容。市場が織り込む早期・連続利下げ期待に一定のブレーキとなる材料。
主要銘柄の決算発表結果
主要銘柄の決算発表結果はありませんでした。
主な経済ニュース
- 年末の薄商いで3指数は小動き、セクター間で明暗
年末休暇で出来高が細る中、S&P500とNASDAQは小幅安、Dowも横ばい圏。通信サービスとエネルギーが相対的に堅調で、ハイテクと金融の重しが意識された需給主導の相場環境(Reuters:12/30) - 「テック一強」からの持ち高調整、来年の成長率収れん観測
AppleやNvidiaなど大型ハイテクの上昇が一服し、バリュエーション(株価評価)格差の大きさを背景に“健全なリバランス”との見方。年末特有のポジション調整が値動きを増幅しやすい局面(Reuters:12/30) - MetaのAI買収(Manus)でAI関連のM&A熱が再点火
Metaが中国発祥のAIスタートアップManus買収を発表し、通信サービス株の支えに。AI機能の内製化・囲い込み競争が強まり、AI関連の投資テーマが2026年も継続するとの連想(Reuters:12/29) - FOMC議事要旨で利下げ継続の「条件」が焦点、見通しの分断
12月会合の利下げは景気リスクとインフレ粘着の綱引きの末の判断と示唆。追加利下げは“インフレ鈍化が進む場合”が前提となり、早期利下げを織り込みすぎた市場の再調整リスク(Reuters:12/30) - FRB内部で「追加利下げに慎重」論も、早期の連続利下げ観測にブレーキ
議事要旨を受け、2026年序盤の追加利下げは慎重に進めるべきとの論調が強まり、金利見通しの不確実性が株式の上値を抑える要因に。データ次第で見通しが振れやすい政策局面(WSJ:12/30) - 原油はロシア・ウクライナ情勢で下支え、供給過剰観測が上値抑制
ロシアが“和平交渉姿勢の硬化”を示唆し地政学プレミアム(地政学要因の上乗せ)が意識。一方で2026年前半の供給過剰懸念が根強く、WTIは55〜60ドルレンジ観測も残る価格帯(Reuters:12/30) - 米ドルは年後半の利下げ転換で弱含み、2026年も軟調観測
米ドルが主要通貨バスケットで年初来大幅安となり、利下げ継続観測と政策不確実性が重し。ドル安は米多国籍企業の追い風となる一方、インフレ再燃なら利下げ期待の修正も焦点(FT:12/30) - 日本の長期金利上昇が加速、円相場とグローバル資金フローの材料
日銀の買い入れ減少や財政懸念を背景に10年国債利回りが大幅上昇。日米金利差の見方が揺れるとドル円の変動要因となり、米株のヘッジコスト(為替ヘッジ費用)にも波及し得る環境(Reuters:12/30) - 金・銀は急落後の反発、リスクヘッジ需要と年末調整の交錯
前日の急落(利益確定)後に金・銀が持ち直し、ポートフォリオのリスクヘッジ需要が再意識。実需よりもフロー(資金の流れ)で振れやすい局面で、短期の値幅拡大に注意の地合い(Reuters:12/30) - S&P500「7,000」意識の強気観測、2026年の期待と過熱感の同居
年末ラリーの延長で大台接近を意識する声が広がる一方、薄商いの上昇は反転も早いとの警戒。強気心理とバリュエーション高止まりが同居するセンチメント(市場心理)の局面(FOX:12/30)
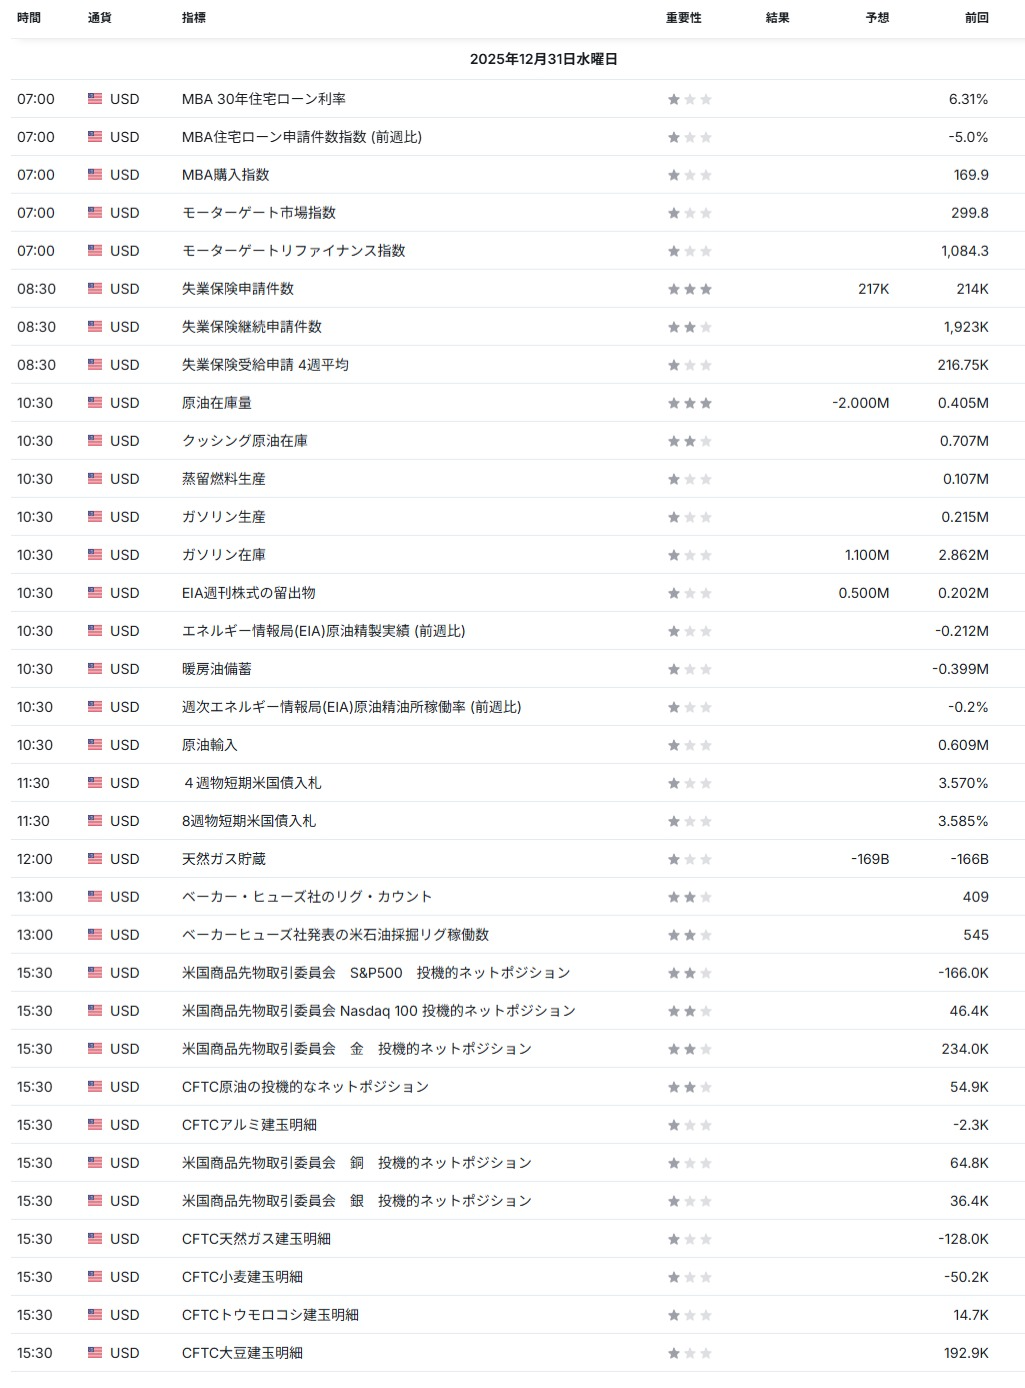
経済指標発表予定
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
12/31には主要銘柄の決算発表は予定されていません。
おわりに
本日の米国株式市場は年末特有の薄商いの中、主要指数が小幅な値動きにとどまり、全体として方向感に乏しい一日となりました。経済指標からは個人消費や住宅市場の底堅さが確認される一方、金利動向や金融政策の先行きに対する慎重姿勢が引き続き投資家心理に影を落としています。企業や技術分野ではAIを中心とした中長期成長への期待が継続しており、短期的な調整はあっても構造的なテーマは変わっていないと感じます。
一方で、地政学的リスクは無視できない状況です。米国とベネズエラの対立、中国と台湾を巡る緊張、そしてロシアとウクライナの戦争が停戦に至らない現実は、エネルギー価格や為替、市場心理に常に影響を与えています。これらの地域で不幸な戦争が新たに起こらず、また一日も早く終結に向かうことを強く願わずにはいられません。
日々の値動きに一喜一憂せず、世界情勢も含めて冷静に受け止めながら、長期投資を軸に共に学び成長していければ嬉しいです。
それでは、今日も一日明るく元気に笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解いただければ幸いです。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ


コメントを残す