
S&P500 ヒートマップ(高解像度)
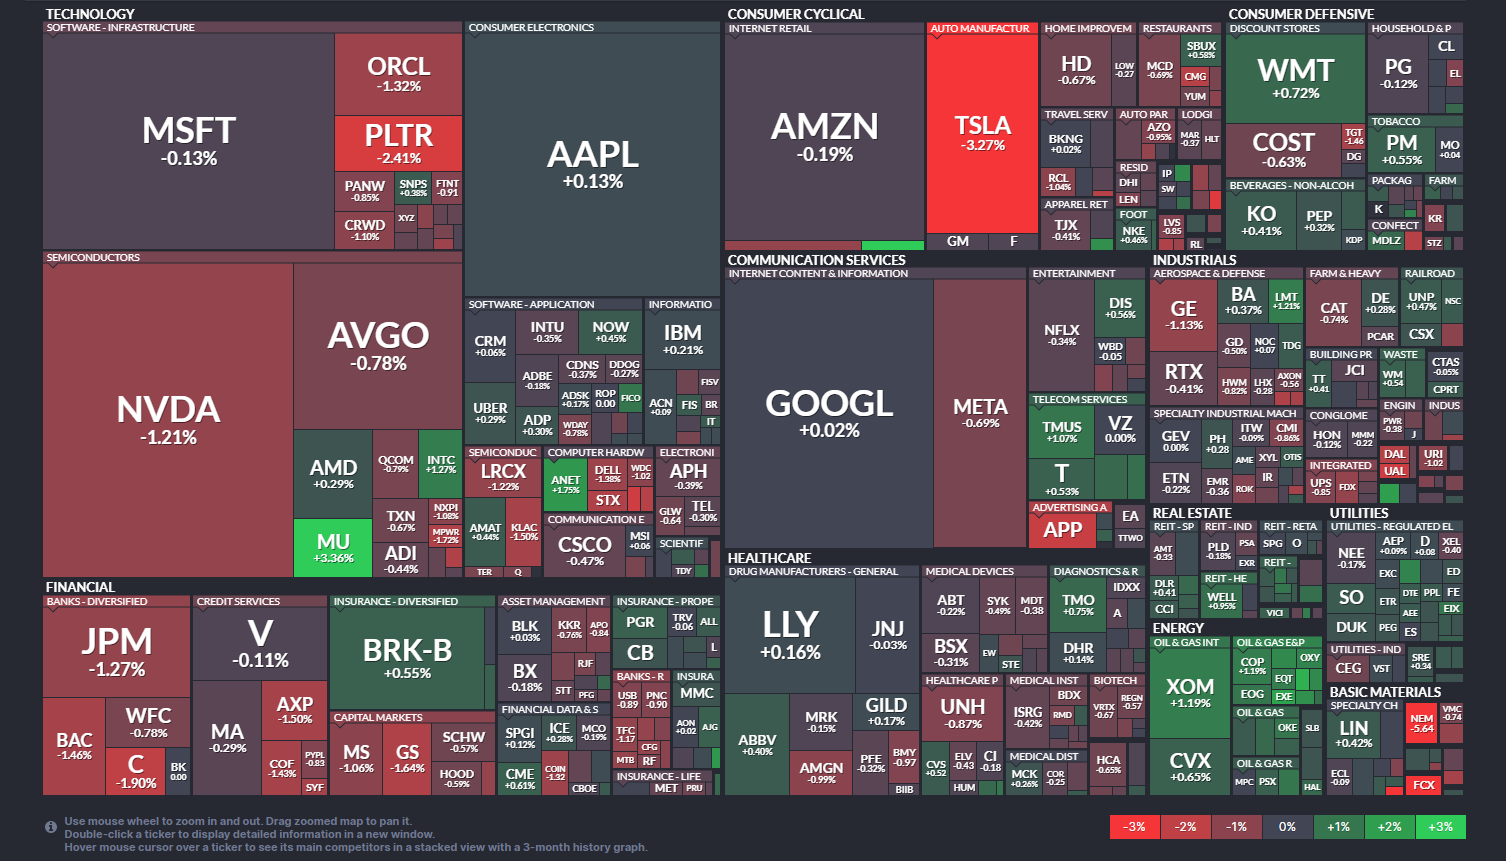
3%以上上昇した主な銘柄
- MU:マイクロン・テクノロジー(先端技術(Technology)) +3.36%
生成AI向け需要の拡大を背景に、HBM(広帯域メモリ)や先端DRAMの中長期成長期待が改めて意識された動き。半導体セクター全体への資金流入に加え、米金利低下によるハイテク株のバリュエーション(株価評価)改善期待も追い風となり、押し目買いが優勢となった展開。
3%以上下落した主な銘柄
- NEM:ニューモント(素材) -5.64%
金先物価格が大幅に下落したことを受け、金鉱株全体に売りが波及した動き。直近まで金価格が史上高値圏で推移していた反動から利益確定売りが強まり、採掘コスト上昇への警戒感も重なり、収益見通しへの慎重姿勢が株価の重荷となった状況。 - ALB:アルベマール(素材) -3.62%
リチウム価格の低迷が続く中、電池材料需要の回復時期に対する不透明感が改めて意識された展開。EV市場の成長減速懸念や在庫調整の長期化が嫌気され、資源関連株への投資家心理が悪化し、戻り売りが優勢となった動き。 - TSLA:テスラ(一般消費材) -3.27%
年末のポジション調整に加え、EV需要の伸び鈍化や価格競争激化への警戒感が重荷となった下落。直近の株価上昇による高値警戒感も強く、大型テクノロジー株への利益確定売りの流れの中で売りが先行した状況。
セクター別騰落率
セクター別騰落率について簡単な解説をしてください。1%を超える動きがあったセクターは箇条書きで解説してください。見出しは日本語セクター名(英語セクター名)、騰落率としてください。セクター名の書式は指示の通りでお願いします。語尾は体言止めで書いてください。プレーンテキストでブログにコピぺするので、箇条書きの冒頭に記号や数字を付けないでください。セクター名の書式は指示の通りでお願いします。
主要3指数の動き
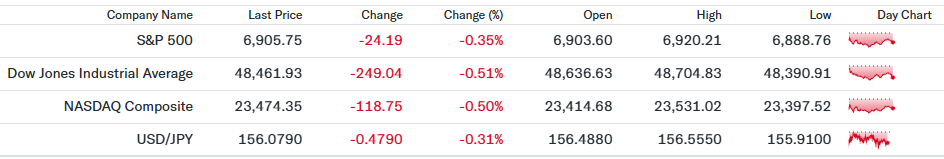
- S&P500(6,905.75、前日比-0.35%)
年末の薄商いの中、ハイテク株を中心に利益確定売りが優勢となり下落。来年の利下げ期待は根強いものの、直近の上昇で高値警戒感が意識され、積極的な買いは手控えられた展開。ディフェンシブ銘柄への資金シフトが見られ、指数全体としては下値を限定しつつも調整色の強い一日。 - Dow30(48,461.93、前日比-0.51%)
景気敏感株や金融株の下落が重荷となり、主要3指数の中で相対的に下げが大きい展開。米金利低下は追い風となりにくく、年末のポジション調整が売りを誘発。消費関連の一角に底堅さは見られたが、指数を押し上げるには力不足の状況。 - NASDAQ(23,474.35、前日比-0.50%)
半導体や大型テクノロジー株に利益確定売りが出て下落。AI関連の中長期成長期待は維持されているものの、短期的には過熱感の調整局面。年末で出来高が減少する中、値動きが荒くなりやすく、リスク回避姿勢が意識された相場展開。
ドル円の動き
ドル円は156円台前半で軟調推移。米長期金利の低下と来年のFRB利下げ観測を背景にドル売りが優勢となり、円高方向へ振れる展開。年末で市場参加者が減少する中、ポジション調整の影響も重なり、値動きは方向感に乏しく神経質な相場。
原油先物・米10年国債利回り・VIX・金先物の動き
- 原油先物
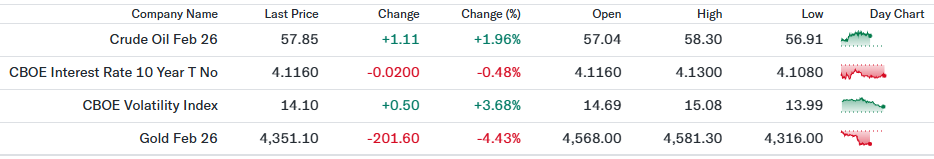
原油先物は反発し、WTIは1%超の上昇。中東情勢の緊張継続やロシア・ウクライナ情勢を巡る不透明感が供給不安を意識させ、買いが優勢となった展開。年末の薄商いの中でもエネルギー需給への警戒感が相場を下支えした状況。 - 米10年国債利回り
米10年国債利回りは4.11%台へ低下。来年のFRB利下げ観測を背景に国債が買われ、金利低下圧力が優勢となった動き。年末のポジション調整も重なり、金利は方向感を欠きつつも低下基調を維持した状況。 - VIX指数
VIX指数は14台へ上昇し、前日比で3%超の上昇。株式市場の調整と年末特有の流動性低下により、短期的な不安心理がやや高まった動き。水準自体は低位圏にあり、リスク回避が急激に強まった状況ではないとの評価。 - 金先物
金先物は大幅下落し、4%超の下げ。直近の史上高値圏からの利益確定売りが集中し、ドル安や金利低下の支援効果を上回った展開。ボラティリティの拡大が目立ち、短期的な調整局面入りを示唆する値動き。
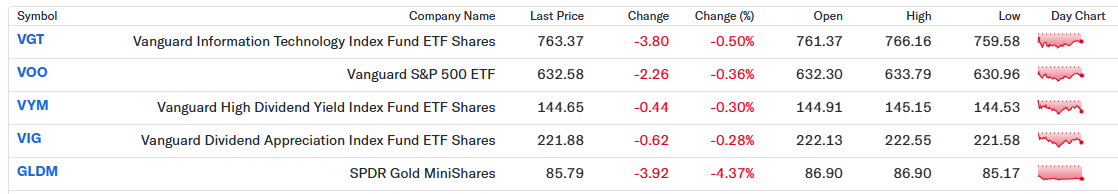
私の米ドル建ポートフォリオ -1.19%(前日比)
私の米ドル建ポートフォリオは前日比-1.19%となり、年末の調整局面を反映した一日でした。VGTやVOOといった株式ETFが、ハイテク株を中心とした利益確定売りの影響で下落し、全体を押し下げました。加えて、金先物の大幅下落を受けてGLDMが大きく値を下げたこともマイナス要因です。一方で、VYMやVIGといった配当重視ETFは下落幅が比較的限定的で、ポートフォリオ全体の変動を一定程度和らげました。短期的な値動きはありますが、中長期の成長と分散効果を意識し、落ち着いて状況を見守りたいと感じています。
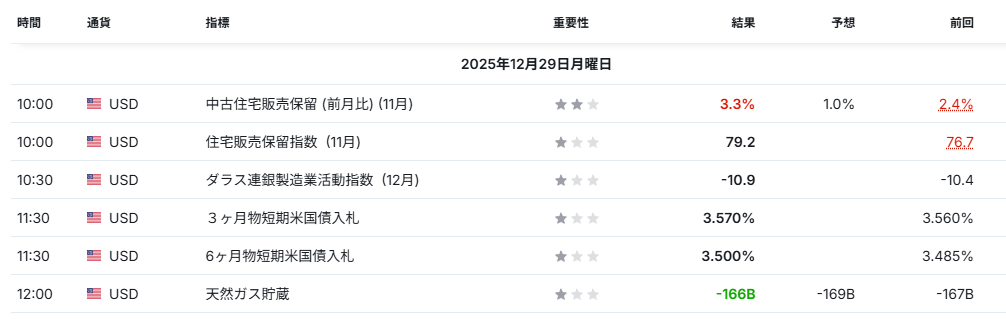
経済指標発表 結果
- 中古住宅販売保留(前月比・11月)
前月比3.3%増と市場予想を大きく上回る結果となり、住宅市場の底堅さを示唆する内容。住宅ローン金利が高止まりする中でも、在庫改善や価格調整が進み、実需層の動きが回復していることを示す指標として株式市場ではポジティブに受け止められる内容 - 住宅販売保留指数(11月)
指数は79.2と前月から上昇し、住宅取引の先行きに改善傾向が見られる結果。水準自体は依然として歴史的低位圏にあるものの、底入れ感が意識され、不動産関連や消費関連株の下支え材料となりやすい内容 - ダラス連銀製造業活動指数(12月)
マイナス10.9と依然としてマイナス圏で推移し、製造業の縮小局面が続いていることを示す結果。受注や設備投資の弱さが背景にあり、米景気はサービス主導で、製造業は回復が遅れている構図を示唆 - 3か月物米国債入札
落札利回りは3.570%と前回からやや上昇し、短期金利の高止まりを反映。市場では来年の利下げ期待がある一方、足元ではFRBの政策金利が当面高水準に維持されるとの見方が根強いことを示す結果 - 6か月物米国債入札
落札利回りは3.500%と前回比で小幅上昇。短期債需要は堅調ながら、年末の資金需要や利下げ時期を見極めたい投資家心理が反映され、金利低下一辺倒ではない状況を示す内容 - 天然ガス在庫
在庫は前週比166B立方フィート減と予想を上回る取り崩し。寒波による暖房需要増加が主因で、エネルギー価格の下支え材料。インフレ指標への影響は限定的だが、エネルギー株には短期的に追い風となる内容
主要銘柄の決算発表結果
主要銘柄の決算発表はありませんでした。
主な経済ニュース
- 米国株は年末最終週入りで反落、ハイテク主導の利益確定売り
休暇で薄商いの中、ハイテク株の失速が重荷となり、主要3指数がそろって下落方向へ傾いた動き。ディフェンシブ(景気に左右されにくい銘柄)には買い戻しも見られたが、全体の上値を抑える展開(Reuters:12/29) - 利下げ観測で米金利は低下、ドル安圧力は継続
来年のFRB利下げ観測が意識され、米10年債利回りが低下し、ドル指数は3カ月近い安値圏で推移。年末のポジション調整(持ち高調整)も加わり、為替が振れやすい地合い(Reuters:12/29) - ドル円は円高方向、日銀議事要旨が“ややタカ派”材料
日銀の議事要旨を受けて円買いが優勢となり、ドル円は円高方向へ。市場は年末の流動性低下で値が飛びやすく、介入警戒(当局が相場に参加する警戒)もくすぶる局面(Reuters:12/29) - 金・銀など貴金属が史上高値圏から急落、利食い売り優勢
銀が一時史上高値を付けた後に反落し、金も高値圏から大きく下押し。利食い(利益確定)とボラティリティ(価格変動の大きさ)拡大が同時進行し、資源関連株の値動きも荒くなる展開(Reuters:12/29) - 原油は反発、トランプ米大統領とゼレンスキー氏会談が材料
停戦協議の進展期待と不透明感が交錯し、WTI・ブレントが上昇。中東情勢の緊張や供給不安も意識され、エネルギー株が相対的に底堅い展開となる材料(Reuters:12/29) - ロシアが“プーチン大統領居宅攻撃未遂”主張、停戦期待に水差し
ロシア側の主張が報じられ、和平交渉の先行き不透明感が再燃。リスク回避(安全資産に逃げる動き)が出やすく、株式の上値を抑える地政学的リスクとして意識される材料(Reuters:12/29) - 中国の台湾周辺での軍事行動報道、地政学リスク再燃
台湾周辺での動きが伝わり、アジア市場を含め緊張感が再浮上。半導体・海運などサプライチェーン(供給網)関連の警戒感につながりやすい地合い(Reuters:12/29) - データセンター関連で大型M&A観測、インフラ投資テーマを刺激
データセンター・通信インフラ関連で買収提案が報じられ、AI需要を支える“電力・通信・施設”投資テーマへの関心を再点火。関連銘柄の物色が進みやすい材料(Barron’s:12/29) - 銀の供給不安が再注目、産業用途の逼迫観測がボラ拡大要因
中国の輸出制限観測などを背景に、銀の供給懸念が話題化。太陽光や電子部品など産業用途の需要増と重なり、価格の急騰急落が株式にも波及しやすい材料(FOX Business:12/29) - 休暇明けの欧州市場は高値更新、テック・生活関連がけん引
欧州株が過去最高値圏で推移し、テクノロジーや生活関連が主導。年末の薄商いでも“米株だけでなく世界株も強い”という地合い確認につながる材料(Reuters:12/29)
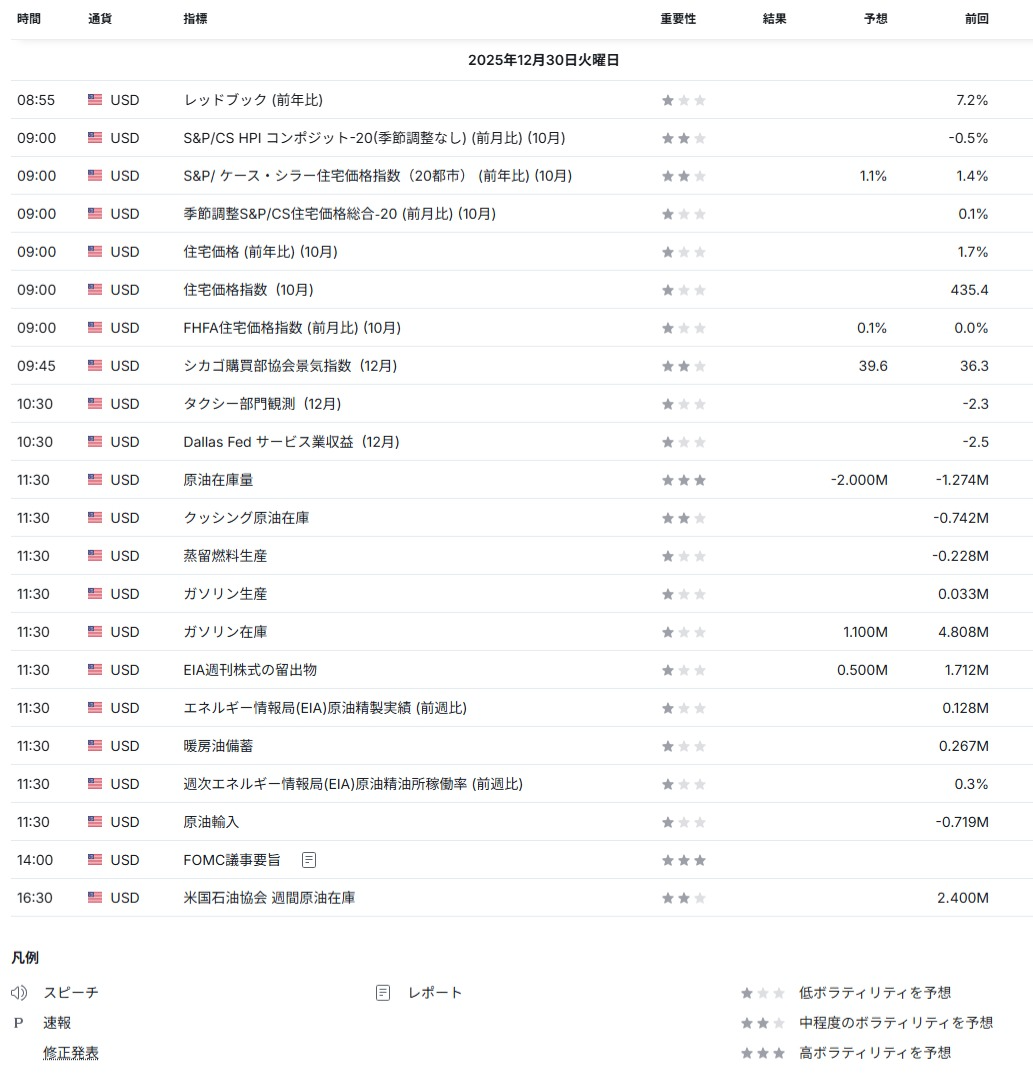
経済指標発表予定
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
主要銘柄の決算発表はありません。
おわりに
本日の米国株式市場は、年末特有の薄商いの中で利益確定売りが優勢となり、主要指数はそろって調整色の強い動きとなりました。経済指標では住宅関連に底堅さが見られる一方、製造業の回復の遅れも確認され、景気のまだら模様が意識されています。企業ニュースではハイテクや資源関連の値動きが大きく、AIやエネルギーといった成長テーマへの期待と短期的な調整が交錯しました。また、地政学的リスクは依然としてくすぶっており、市場のボラティリティ(価格変動の大きさ)を高める要因となっています。このような環境では、短期の値動きに振り回されず、企業の成長力や分散の重要性を改めて確認する姿勢が大切だと感じます。
日毎の成果や結果に一喜一憂せず、長期投資を目指して共に学び成長していければ嬉しいです。
それでは、今日も一日明るく元気に笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解いただければ幸いです。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ


コメントを残す