

室井のマーケット視点
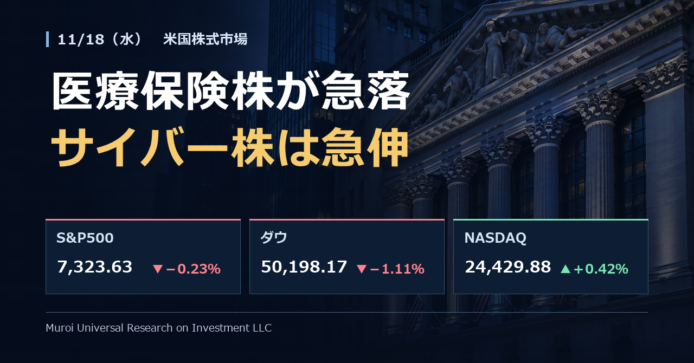
11/18の米国市場は、指数ごとに表情がはっきり分かれた一日でした。S&P500は-0.23%の小幅安で5日続落、ダウは-1.11%と大きく下げた一方、NASDAQは+0.42%と反発しています。指数だけを見ると小動きですが、中身はセクター間でかなり大きな資金の入れ替えが起きていたと私は感じます。
下げの中心は医療保険株です。CMS(米メディケア・メディケイド・サービスセンター、公的医療保険を運営する政府機関)が月曜に公表した不正請求対策の新ルール案「CRUSH」への警戒が2日目も続き、ユナイテッドヘルスは-10.21%、ヒューマナは-12.98%と急落しました。ダウは構成比の大きいユナイテッドヘルスの下げをまともに受けた形です。反対に、国土安全保障長官がAIを使ったサイバー攻撃の増加を議会で証言したことで、オクタやパロアルトなどサイバーセキュリティ株に買いが集中しました。午後に公表されたFOMC議事要旨(連邦公開市場委員会の会合記録)では、ほぼ全員が追加利上げを適切と判断しており、金や原油は大きく売られています。
私がデータセンターの建設・改修の現場にいた頃、セキュリティや無停電化への投資は「止めたら事故が起きる」予算で、景気に左右されにくいものでした。今回の動きは、AI投資の裏側で守りの需要も膨らんでいることを映していると感じます。一方、政策ひとつで利益見通しが揺らぐ医療保険株の値動きは、個別株の怖さを改めて教えてくれます。指数全体はまだ大崩れしておらず、分散したETFで淡々と構える姿勢が、こういう日にこそ生きると思います。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- OKTA:Okta Inc.(先端技術) +12.07%
ID管理(利用者が本人かを確かめ、アクセス権を管理する仕組み)の大手です。国土安全保障長官が議会で、イラン系とされる攻撃者が米国の金融・エネルギー・交通システムを狙っていると証言し、AIで攻撃の規模が拡大していると述べたことで、サイバーセキュリティ株全体に買いが広がりました。今週相次いだ大規模なシステム障害も、守りの投資への関心を高めています。 - PANW:Palo Alto Networks Inc.(先端技術) +10.55%
セキュリティ株高の先頭に立ち、引け後の決算発表を前に買いが先行しました。発表された決算はEPS(1株当たり利益)1.05ドル(予想0.97ドル)、売上高34.4億ドル(予想33.1億ドル)と、どちらも予想を上回り、時間外取引でもさらに上昇しています。AIを悪用した攻撃への備えが、企業のIT予算の中で優先順位を上げていることを示す内容だと感じます。 - GNRC:Generac Holdings Inc.(工業・産業) +9.87%
発電機・非常用電源メーカーです。当日に確認できる個別材料は限られますが、前日までの3日続落からの買い戻しが入りました。同社は、AIデータセンター向けの非常用電源の受注拡大を成長の柱に掲げています。サイバー攻撃やシステム障害への警戒が強まる中で、電力の「止まらない仕組み」に関わる銘柄にも資金が向かったとみられます。 - AKAM:Akamai Technologies Inc.(先端技術) +8.34%
CDN(コンテンツ配信網、ウェブの表示を速く安定させる仕組み)と、ウェブ攻撃の防御サービスを提供する企業です。同社固有の新しい発表は確認できませんでしたが、国土安全保障長官の証言をきっかけとしたサイバーセキュリティ株の一斉高に連れて買われました。インフラを守る役割の銘柄として、同業他社と同じ方向に資金が流れています。 - TJX:TJX Companies Inc.(一般消費材) +8.05%
T.J.マックスなどを運営するオフプライス小売(ブランド品を割安で売る業態)の最大手です。第3四半期の既存店売上高は+4%と会社計画を上回り、通期の既存店売上高見通しを従来の+3~4%から+4%に引き上げました。物価高で節約志向が続く中、「良い物を安く」という業態の強さが改めて評価されたと感じます。 - CRWD:Crowdstrike Holdings Inc.(先端技術) +7.95%
端末を守るセキュリティの大手です。国土安全保障長官によるAIサイバー攻撃への警告に加え、前日引け後に発表されたエヌビディアの好決算でソフトウェア株への買い戻しが入りました。パロアルトの決算を前に、同業の業績にも期待が先行しています。直近は売られていた分、反発の勢いも大きくなりました。 - LULU:Lululemon Athletica Inc.(一般消費材) +6.38%
ヨガウエアを中心とするスポーツ衣料ブランドです。当日に確認できる個別材料は乏しく、10月に付けた52週安値からの反発が続いた形です。同じ日にTJXなど小売大手が年末商戦に強気な見通しを示したことで、売り込まれていた小売株全体に買い戻しが広がりました。ナイキなど同業も上昇しています。 - TTWO:Take-Two Interactive Software Inc.(通信サービス) +6.22%
11/19発売の大作ゲーム「グランド・セフト・オートVI」のレビューが解禁され、評価サイトMetacriticで99点という極めて高い点数が付いたと報じられました。予約販売は16億ドルを超えたとされ、発売前の2日間で約11%下げていた反動もあって、大きく買い戻されています。 - FTNT:Fortinet Inc.(先端技術) +5.86%
ネットワーク機器型のセキュリティで強みを持つ企業です。サイバー攻撃への警戒の高まりを受け、同業のパロアルトやクラウドストライクとともに買われました。企業がIT予算を絞る局面でも、セキュリティ支出は削りにくいという見方が、この業種への資金流入を支えています。 - AMD:Advanced Micro Devices Inc.(先端技術) +5.31%
エヌビディアの決算が予想を上回り、AI半導体の需要が続くとの安心感から買われました。AI推論向け半導体の開発企業Taalasの買収(29億ドル)の完了に加え、オッペンハイマーが投資判断を「アウトパフォーム」に引き上げ、目標株価を600ドルとしたことも上昇につながりました。前の2日間で13%超下げていた反動もあります。 - FFIV:F5 Inc.(先端技術) +5.21%
アプリケーションの通信を振り分け、攻撃から守る機器・ソフトを提供する企業です。同社固有の新しい発表は確認できませんでしたが、サイバーセキュリティ関連株の一斉高に連れて買われました。システム障害やサイバー攻撃が続く中、通信インフラを守る分野への関心が高まっていると感じます。
5%以上下落したS&P500構成銘柄
- CVS:CVS Health Corp.(ヘルスケア) -5.20%
薬局チェーンと医療保険エトナを持つ企業です。CMSが提案した不正請求対策ルール「CRUSH」では、メディケア・アドバンテージ(民間保険会社が運営する高齢者向け公的医療保険)の監査を過去にさかのぼって広げ、過払い分を回収できるようにする案が示されました。保険事業を抱える同社にも売りが及んでいます。 - MPC:Marathon Petroleum Corp.(エネルギー) -5.50%
石油精製(原油からガソリンなどを作る事業)の大手です。EIA(米エネルギー情報局)の週間統計でガソリン在庫が予想を大きく上回って増え、原油先物も-3.27%と下落したことで、精製マージンの縮小を警戒した売りが出ました。11/18は配当の権利落ち日で、その分の下げも含まれています。 - VLO:Valero Energy Corp.(エネルギー) -5.52%
同じく石油精製の大手です。ガソリン在庫の大幅な積み増しと原油安を受けて、精製各社に売りが広がりました。今年は精製マージンが高く、株価も大きく上がっていた分、利益確定の売りが出やすい状況でした。直近1か月で大きく下げており、需給の悪化が続いています。 - NEM:Newmont Corp.(素材) -6.05%
世界最大の金鉱山会社です。FOMC議事要旨で追加利上げ観測が強まり、ドル高も進んだことで、金先物は-3.51%と約14か月ぶりの安値圏に下落しました。金価格が下がると、同社の1オンスあたりの利益幅が直接縮むため、金価格以上に株価が大きく動きやすい銘柄です。 - DVA:DaVita Inc.(ヘルスケア) -6.48%
人工透析サービスの大手です。当日に確認できる個別材料は乏しいものの、患者の多くがメディケアなど公的医療保険の対象であるため、CMSによる監督強化の動きが連想売りを招いたとみられます。最近は訴訟関連の報道も重なっており、売りが出やすい状況が続いています。 - FCX:Freeport-McMoRan Inc.(素材) -6.96%
銅を中心に金も生産する鉱山大手です。欧州のエルステ・グループが投資判断を「買い」から「ホールド」に引き下げ、インドネシアの主力鉱山の生産回復が遅れることを理由に挙げました。金価格の急落で、副産物の金による収益も目減りするとの見方から売りが重なりました。 - CNC:Centene Corp.(ヘルスケア) -7.03%
メディケイド(低所得者向け公的医療保険)の運営に強い医療保険会社です。CRUSHルール案では、メディケイドの保険会社への支払いに対する審査も強めるとされており、収益への影響を警戒した売りが続きました。モルガン・スタンレーは影響額の見通しが非常に不確かだと指摘しています。 - ELV:Elevance Health Inc.(ヘルスケア) -7.63%
医療保険大手で、メディケア・アドバンテージとメディケイドの両方を手がけています。CMSの監査強化案が2日目も売りを呼び、医療保険セクター全体が下げました。過去の請求までさかのぼる監査は、将来の返還額が読みにくいため、投資家が慎重になりやすい内容だと感じます。 - UNH:UnitedHealth Group Inc.(ヘルスケア) -10.21%
米国最大の医療保険会社で、ダウの構成比が大きい銘柄です。CMSが提案したCRUSHルール案では、2018年の支払い分からメディケア・アドバンテージの監査結果を広く当てはめ、業界全体で年約90億ドルを回収できるとしています。最大手として影響が大きいとみられ、ダウを押し下げる最大の要因になりました。 - HUM:Humana Inc.(ヘルスケア) -12.98%
メディケア・アドバンテージへの依存度が最も高い医療保険会社の一つです。CRUSHルール案による過去分の監査と返還の可能性が、他社以上に収益を圧迫するとの見方から、S&P500構成銘柄で最大の下落となりました。モルガン・スタンレーは、返還額が2028年の利益予想の11~51%に相当し得ると試算しています。
セクター別騰落率
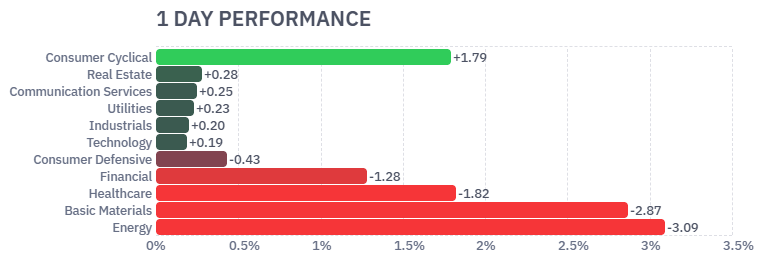
11セクターのうち上昇は6、下落は5で、全体としては小幅な値動きでしたが、上下の差は大きく開きました。プラスが1%を超えたのは一般消費材だけで、先端技術は+0.18%と、サイバーセキュリティ株の急伸と大型株のエヌビディア安が打ち消し合った形です。一方、エネルギー、素材、ヘルスケア、金融の4セクターが1%を超えて下げました。利上げ観測で金と原油が同時に下がり、資源関連から資金が抜けたことと、政策リスクを抱える医療保険株が売られたことが、この日の下げの中心でした。
- 一般消費材(Consumer Cyclical) +1.79%
TJXが+8.05%、ルルレモンが+6.38%と小売株が上昇をけん引しました。TJXは年末商戦の出だしが好調だとして通期見通しを引き上げ、同じ日に決算を出したロウズやターゲットもEPSが予想を上回りました。物価高でも消費が崩れていないことが確認され、売り込まれていた小売株に買い戻しが入ったと感じます。金利上昇局面では景気敏感株が売られやすいだけに、決算の強さが目立った一日でした。 - エネルギー(Energy) -3.09%
WTI原油先物が-3.27%と大きく下げ、石油株が全面安となりました。EIAの週間統計で原油在庫が338.0万バレル増(予想40.0万バレル増)、ガソリン在庫が519.2万バレル増(予想170.0万バレル増)と、どちらも予想を大きく上回る積み増しでした。精製大手のバレロが-5.52%、マラソン・ペトロリアムが-5.50%と下げ、在庫増が精製マージンの縮小につながるとの警戒が広がりました。 - 素材(Basic Materials) -2.87%
金先物の-3.51%の急落を受け、ニューモントが-6.05%、フリーポート・マクモランが-6.96%と鉱山株が下げを主導しました。FOMC議事要旨で追加利上げ観測が強まり、ドルが19か月ぶりの高値を付けたことで、利息を生まない金は売られやすくなりました。素材セクターは景気の先行きにも敏感なため、利上げによる景気減速への警戒からも売りが出ました。 - ヘルスケア(Healthcare) -1.82%
CMSの不正請求対策ルール案「CRUSH」を受け、医療保険株が2日続けて急落しました。ヒューマナが-12.98%、ユナイテッドヘルスが-10.21%、エレバンス・ヘルスが-7.63%と大きく下げています。ヘルスケアは本来ディフェンシブ(景気に左右されにくい)な業種ですが、収益の多くを公的医療保険に頼る医療保険会社は、政策変更の影響を直接受けることが改めて示されました。 - 金融(Financial) -1.28%
FOMC議事要旨で、ほぼ全員が追加利上げを適切と判断していたことが分かり、利上げの継続による景気減速や、企業・個人の借入負担の増加を警戒した売りが出ました。利上げは銀行の利ざや(貸出金利と預金金利の差)を広げる面もありますが、借り手の返済が滞るリスクが高まることへの懸念が上回った形です。ダウの下落も、金融株への売りを誘いました。

主要3指数とドル円の動き
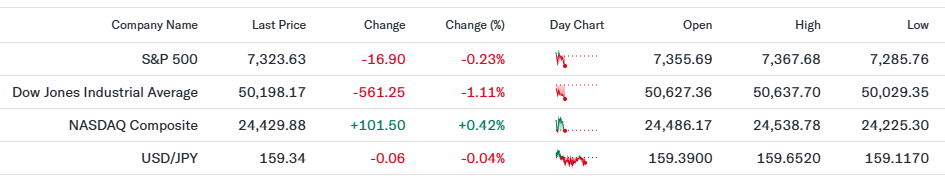
11/18は、ダウが500ドルを超える下げとなる一方、NASDAQは反発し、指数間で明暗が分かれました。医療保険株の急落がダウを直撃し、ハイテク株ではエヌビディアが売られたものの、AMDやサイバーセキュリティ株が買われてNASDAQは上昇で終えています。
- S&P500(7,323.63、前日比-0.23%)
S&P500は5日続落となりましたが、下げ幅は16.90ポイントにとどまりました。日中は7,285.76まで下げた後、終値は安値から40ポイント弱戻しており、売り一色ではありませんでした。医療保険、エネルギー、素材から資金が抜け、サイバーセキュリティや小売に向かうという、セクター間の入れ替えが目立った一日です。エヌビディアは好決算を出しながらも下落しており、市場はAIの業績だけでなく、CEO交代後の経営体制も見極めようとしているように感じます。VIXが20を上回る水準にあり、投資家の警戒心はまだ解けていません。 - Dow30(50,198.17、前日比-1.11%)
ダウは561.25ドル安と大きく下げ、日中には50,029.35まで下落して、節目の5万ドルに迫りました。構成比の大きいユナイテッドヘルスが-10.21%と急落したことが最大の要因で、シェブロンやキャタピラーなど景気敏感株の下げも重なりました。ダウは株価の高い銘柄の影響を受けやすい指数のため、1銘柄の急落が指数全体を大きく押し下げます。2日間で1,400ドルを超える下げとなっており、大型株への売りが続いている点には注意が必要です。 - NASDAQ(24,429.88、前日比+0.42%)
NASDAQは101.50ポイント高と、3日ぶりに反発しました。エヌビディアは前日引け後の決算で売上高が前年比2倍を超え、予想を上回りましたが、株価は下落しました。一方で、AMDが+5.31%と買われ、AI半導体全体への安心感は広がっています。サイバーセキュリティ株の急伸に加え、翌日に上場を控えるAnthropicのIPO(新規株式公開)への期待も、グロース株への買いを後押ししました。終値は日中高値24,538.78に近い位置で、引けにかけて底堅い動きでした。 - ドル円(159.34円、前日比-0.04%)
ドル円はほぼ横ばいでしたが、ドルは主要通貨全体に対して19か月ぶりの高値を付けました。FOMC議事要旨やウォラー理事の発言で12月の大幅利上げ観測が強まり、日米の金利差が広がりやすい状況が続いています。ただ、160円に近づくと日本の通貨当局が為替介入(政府・日銀が円を買い支える売買)に動くとの警戒があり、上値は抑えられています。円安は、日本から米国株に投資している人にとって円建ての評価額を押し上げますが、介入による急な円高には備えておきたいところです。

※DayChartが途中で止まっていますが、市場は通常通り開催され、終値などは正しい値となっております。
原油先物・米10年国債利回り・VIX・金先物の動き
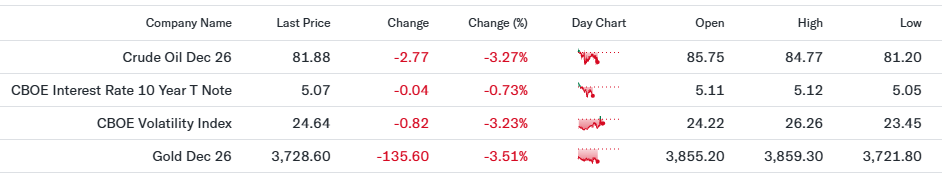
利上げ観測の強まりとドル高を背景に、原油と金がそろって3%を超える下げとなりました。一方、米10年国債利回りとVIXはわずかに低下し、債券市場と株式市場の警戒感は前日よりやや和らいでいます。
- WTI原油先物(81.88ドル、前日比-3.27%)
EIAの週間統計で、原油在庫とガソリン在庫がどちらも予想を大きく上回って増えたことから、供給過剰への警戒が強まりました。ホルムズ海峡では米国とイランの衝突やタンカーへの攻撃が続いていますが、原油は迂回ルートで流れ始めており、価格への影響は薄れつつあります。原油安は物価の押し下げ要因になる一方、エネルギー株にとっては逆風です。 - 米10年国債利回り(5.07%、前日比-0.73%)
前日比-0.73%は利回りの変化率で、0.73ポイント低下という意味ではありません(実際の低下幅は0.04ポイント)。FOMC議事要旨は利上げに前向きな内容でしたが、市場はすでに12月の利上げを織り込んでおり、長期金利は小幅に低下しました。とはいえ5%を超える水準は、企業の借入負担や株式の割高感を意識させる高さです。 - VIX指数(24.64、前日比-3.23%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は小幅に低下しました。前日比-3.23%も変化率で、実際の低下幅は0.82ポイントです。エヌビディアの決算という大きな材料を通過し、警戒感はやや後退しましたが、20を上回る水準が続いており、市場はまだ落ち着きを取り戻していません。 - 金先物(3,728.60ドル、前日比-3.51%)
金先物は135.60ドル安と大きく下げ、約14か月ぶりの安値圏に沈みました。FOMC議事要旨でほぼ全員が追加利上げを適切と判断していたことが分かり、利息を生まない金を持つコストが高まるとの見方から売られました。ドルが19か月ぶりの高値を付けたことも、ドル建ての金には逆風です。安全資産としての需要より、金利の影響が上回っている局面です。

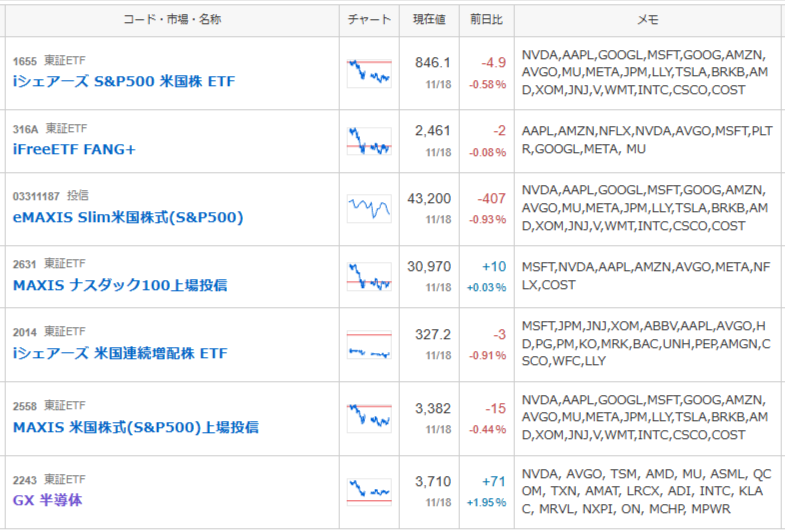
私の米国株ポートフォリオ 前日比-0.50%
私のポートフォリオは前日比-0.50%でした。日本の市場で取引するETFや投資信託には、前日(11/17)の米国市場の下落が時間差で反映されます。11/17はエヌビディアの決算発表を前にハイテク株が売られ、S&P500は-1.03%、ダウは-1.64%と下げたため、S&P500連動のETFや投資信託、米国連続増配株ETFがマイナスに働きました。その中でも、半導体ETFは+1.95%と上昇し、全体の下げをやわらげています。エヌビディアの好決算を受けた半導体株の反発が、東京市場の時間帯に先回りして反映された形です。VIXが20を上回る状況では、一日の値動きに一喜一憂しないことが大切だと感じます。コロナショックで暴落が何日も続いたときも、私は積立だけはやめませんでした。分散したETFで、淡々と保有を続けます。

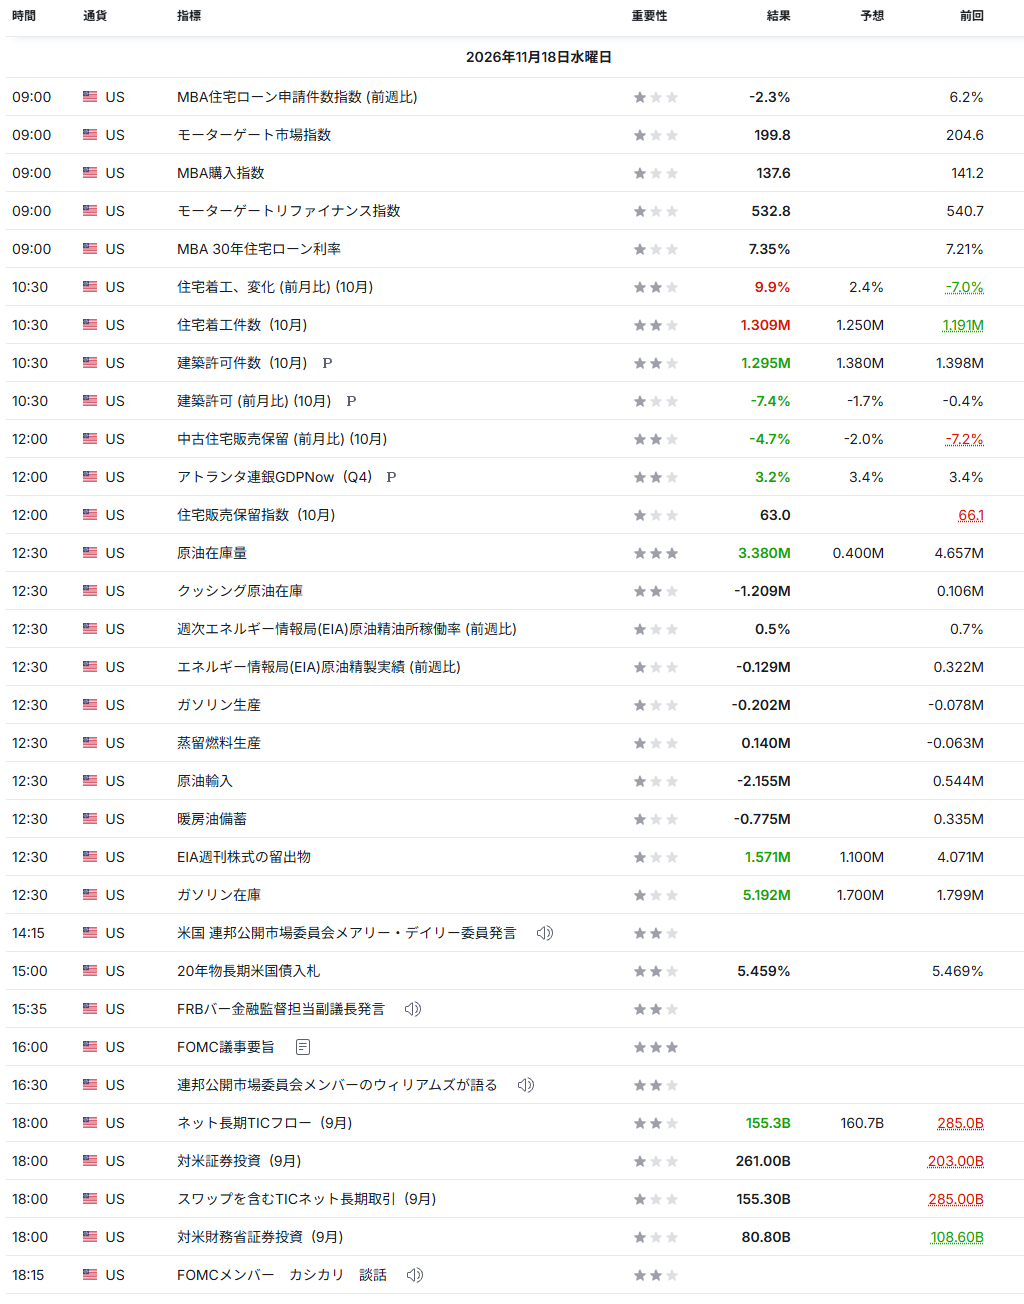
経済指標発表結果
- 住宅着工件数(10月:130.9万戸、予想125.0万戸、前回119.1万戸)
年率換算の住宅着工件数は、前月比+9.9%と予想を大きく上回りました。住宅ローン金利が7%台と高い中でも、着工が持ち直したことは住宅建設の底堅さを示しています。ただ、着工の増加は人手や資材の需要を通じて物価を押し上げる面もあり、利上げを急ぐFRB(米連邦準備制度理事会)の見方を後押しする材料にもなります。株式市場の反応は限られました。 - 建築許可件数(10月:129.5万戸、予想138.0万戸、前回139.8万戸)
将来の着工の先行指標である建築許可件数は、前月比-7.4%と予想を大きく下回りました。足元の着工は増えた一方、先々の着工につながる許可は減っており、高い金利が住宅需要を冷やし始めている可能性があります。住宅関連株にとっては、今後の需要の鈍化を示す数字です。長期投資家としては、着工と許可の両方の流れを続けて確認したいところです。 - 中古住宅販売保留指数(10月:63.0、前回66.1)
中古住宅の売買契約は済んだものの、まだ引き渡しが終わっていない件数を示す指数で、前月比-4.7%と2か月続けて減少しました。MBA(米抵当銀行協会)の30年住宅ローン金利は7.35%と前週の7.21%から上昇しており、高い金利が中古住宅の購入をためらわせています。住宅市場の冷え込みは、家具や家電などの消費にも波及しやすい点に注意が必要です。 - EIA原油在庫(前週比:338.0万バレル増、予想40.0万バレル増、前回465.7万バレル増)
原油在庫は予想の8倍を超える積み増しとなり、2週連続で大きく増えました。需要に対して供給が余っていることを示し、WTI原油先物が-3.27%と下落する要因になりました。原油安はガソリン価格を通じて物価を下げる方向に働くため、インフレを警戒するFRBにとっては好材料です。一方、エネルギー株には逆風となりました。 - EIAガソリン在庫(前週比:519.2万バレル増、予想170.0万バレル増、前回179.9万バレル増)
ガソリン在庫も予想を大きく上回って増え、需要の弱さを示しました。ガソリンの売れ行きが鈍ると、原油からガソリンを作る精製会社の利益幅が縮むため、バレロやマラソン・ペトロリアムなど精製株が大きく売られました。年末にかけて車での移動が増える時期だけに、需要の動きを引き続き確認したいところです。 - 20年物米国債入札(落札利回り:5.459%、前回5.469%)
20年債の入札は、前回をわずかに下回る利回りで落札されました。利上げ観測が強まる中でも一定の需要が確認され、入札後に長期金利が大きく上がることはありませんでした。財政赤字の拡大で国債の発行が増える中、入札が順調に消化されるかは、株式市場にとっても金利の安定を左右する重要な点です。
住宅関連の指標は、高い金利の影響が少しずつ表れていることを示しました。エネルギー在庫の増加は物価の押し下げにつながりますが、FRBが利上げ姿勢を和らげるには、まだ材料が足りないと感じます。

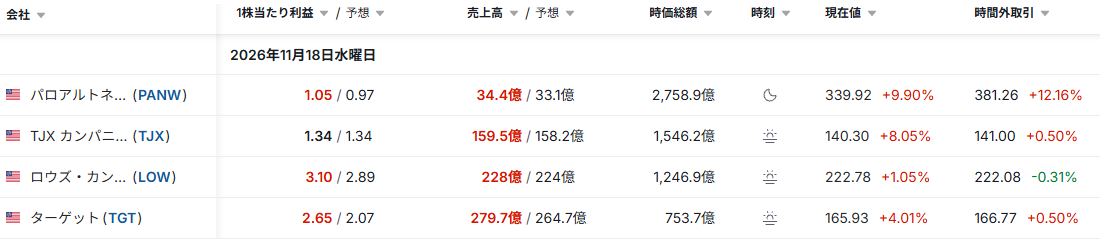
主要銘柄の決算発表結果
- PANW:Palo Alto Networks Inc.(先端技術)
引け後に発表した決算は、EPSが1.05ドル(予想0.97ドル、予想比+8.25%)、売上高が34.4億ドル(予想33.1億ドル、予想比+3.93%)と、どちらも予想を上回りました。通常取引では、決算への期待とセキュリティ株高で+10.55%と急伸しており、時間外取引でもさらに上昇しています。AIを悪用したサイバー攻撃が増える中、企業がセキュリティを一つの基盤にまとめる「プラットフォーム化」の流れが、同社の成長を支えていると感じます。 - TJX:TJX Companies Inc.(一般消費材)
EPSは1.34ドルで予想と一致し、売上高は159.5億ドル(予想158.2億ドル)と予想をやや上回りました。既存店売上高は+4%で会社計画(+2~3%)を上回り、ホームグッズ部門は+8%と好調でした。通期の既存店売上高見通しを+4%に引き上げたことが評価され、株価は+8.05%と大きく上昇しました。物価高で消費者が「価値ある安さ」を求める流れは、同社にとって有利に働いています。 - LOW:Lowe’s Companies Inc.(一般消費材)
EPSは3.10ドル(予想2.89ドル、予想比+7.27%)、売上高は228億ドル(予想224億ドル、予想比+1.79%)と、どちらも予想を上回りました。株価は+1.05%と小幅な上昇にとどまっています。住宅ローン金利が7%台に上がり、中古住宅の販売も減る中で、大型のリフォーム需要が戻るかが今後の焦点です。決算の強さに比べて株価の反応が控えめなのは、金利の先行きへの警戒が残っているためだと感じます。 - TGT:Target Corp.(生活必需品)
EPSは2.65ドル(予想2.07ドル、予想比+28.02%)、売上高は279.7億ドル(予想264.7億ドル、予想比+5.67%)と、大幅に予想を上回りました。既存店売上高は+5.6%と伸び、長く続いた不振からの回復を示しています。ただし、EPSには関税還付による0.50ドル分の利益が含まれていると報じられており、本業の実力は差し引いて見る必要があります。株価は+4.01%と上昇しました。

主な経済ニュース
- FOMC議事要旨、ほぼ全員が追加利上げを適切と判断
FRBは10/27~28のFOMC議事要旨を公表しました。政策金利は3.75~4.00%で据え置かれましたが、ほぼ全ての参加者が、今後数か月のうちに追加の利上げが適切になるとの見方を示していました。会合で利上げを主張した委員も一部にいたほか、AI関連の投資や債務の膨張がインフレや金融の安定に与える影響も議論されています。12月の大幅利上げの可能性を残す内容で、金やドルの動きに大きく影響しました。長期投資では、利上げが企業業績にどこまで響くかを確認したいところです。(CNBC、Benzinga:11/18) - ウォラー理事、0.5%の利上げで「人々に衝撃を与える」必要に言及
FRBのウォラー理事は、物価の上昇が想定を上回っているとして、より積極的な利上げが必要だと述べました。12月に0.25%の利上げをするなら1月の追加利上げを明確に示す必要があり、そうでなければ0.5%の利上げが必要だとの考えです。CMEのFedWatch(金利先物から利上げ確率を示す指標)では、1月末までに合計0.5%の利上げを見込む割合が69%と、1か月前の38%から大きく上がりました。(CNBC、Yahoo!Finance:11/18) - CMSの不正請求対策ルール案で医療保険株が2日続落
CMSは、メディケア、メディケイド、医療保険取引所の不正や過払いを取り締まる新ルール案「CRUSH」を提案しました。メディケア・アドバンテージの監査結果を2018年の支払い分から広く当てはめ、業界全体で年約90億ドルの回収を見込みます。10年間で約900億ドルの税金の節約になるとしており、ユナイテッドヘルスやヒューマナなど医療保険株が大きく売られました。政策の確定までには時間があり、最終案の内容を注視したいところです。(TipRanks、Yahoo!Finance:11/18) - エヌビディア、売上高が前年比2倍超も株価は下落
エヌビディアが前日引け後に発表した第3四半期決算は、売上高が約1,158億ドルと前年比で2倍を超え、EPSも2.68ドルと予想(2.47ドル)を上回りました。ジェンスン・フアン氏のCEO辞任後、初めての決算で、暫定CEOのコレット・クレス氏が経営を率いています。ただ、株価は買いが一巡すると売りに押され、四半期報告書の提出が遅れていることも報じられました。業績の強さと経営体制への不安が綱引きしている状況です。(Yahoo!Finance、Blockonomi:11/18) - Anthropic、11/19にNASDAQ上場へ 史上最大級のIPO
対話型AI「Claude」を開発するAnthropicは、11/18に公開価格を決め、11/19からNASDAQでティッカー「ANT」として取引を始める予定です。仮条件(公開価格の想定範囲)は1株70~78ドル、8.25億株の売り出しで、調達額は約610億ドル、時価総額は1兆ドル規模と報じられています。売り出しの最大20%を個人投資家向けに割り当てる計画です。AI関連銘柄の評価にも影響する大型上場で、初値の動きに注目したいところです。(Yahoo!Finance、investingLive:11/18) - 国土安全保障長官がAIサイバー攻撃の増加を証言、セキュリティ株が急伸
国土安全保障省のマークウェイン・マリン長官は議会で、AIを使って攻撃の規模を広げるハッカーが増えていると証言し、イランの支援を受けた集団が米国の金融・エネルギー・交通システムを狙っていると述べました。今週はFAA(米連邦航空局)やマイクロソフトのシステム障害も続いており、オクタやパロアルト、クラウドストライクなどセキュリティ株が一斉に買われました。地政学リスクがデジタルの領域に広がっていることを示すニュースです。(Seeking Alpha、TradingView:11/18) - 原油が3%超下落、在庫増が中東リスクを上回る
EIAの週間統計で米国の原油在庫とガソリン在庫が予想を大きく上回って増え、供給過剰への警戒から原油先物が大きく下げました。WTIは8月下旬以来の安値圏に沈んでいます。ホルムズ海峡では米国とイランの衝突やタンカーへの攻撃が続いていますが、原油が迂回ルートで運ばれ始め、市場の反応は鈍くなっています。原油安はインフレの抑制には追い風ですが、地政学リスクを軽く見過ぎていないか、確認したいところです。(CNBC、National Security Journal:11/18) - 金が約14か月ぶりの安値、利上げ観測とドル高が重荷
金先物は3%を超えて下げ、約14か月ぶりの安値圏となりました。FRBの追加利上げ観測が強まり、ドルが19か月ぶりの高値を付けたことで、利息を生まない金への売りが広がりました。金価格は過去12週で約15%下落しており、過去20年で5番目に大きい下げとされています。ニューモントなど金鉱山株も大きく下げました。金利とドルの方向が、金価格を大きく左右する局面が続いています。(24/7 Wall St.、GuruFocus:11/18) - TJX、ターゲット、ロウズの小売大手がそろって予想超え
11/18に決算を発表した小売大手3社は、いずれもEPSが市場予想を上回りました。TJXは既存店売上高が+4%と好調で、年末商戦の出だしも強いとして通期見通しを引き上げています。ターゲットも既存店売上高が+5.6%と伸びましたが、関税還付による利益の押し上げが含まれています。物価高の中でも消費者の購買意欲は保たれており、景気の底堅さを示す結果です。年末商戦の本番の数字も確認したいところです。(TJX IR、Quartz、Yahoo!Finance:11/18) - 「GTA VI」のレビュー解禁、テイクツー株が急反発
テイクツー・インタラクティブ傘下のロックスター・ゲームスが手がける「グランド・セフト・オートVI」のレビューが11/18に解禁され、評価サイトMetacriticで99点が付いたと報じられました。予約販売は16億ドルを超えたとされ、11/19の発売を前に株価は大きく上昇しました。ゲームは発売後の継続的な課金収入も大きく、同社の数年間の業績を左右する作品です。発売後の販売本数の発表を確認したいところです。(Investing.com、Motley Fool:11/18)
経済指標発表予定
以下の経済指標が発表される予定です。

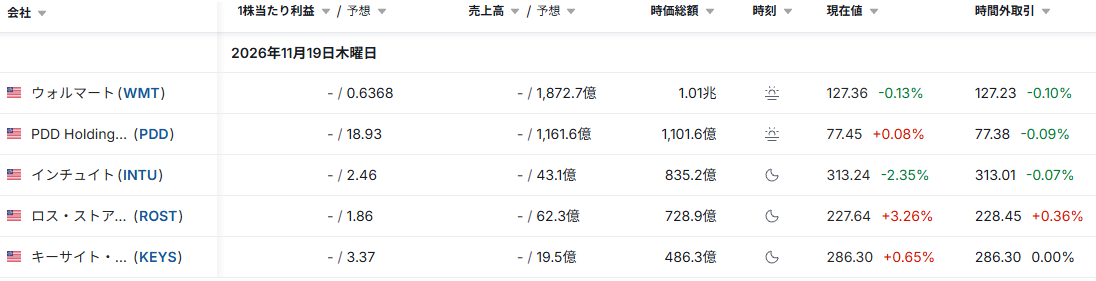
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今日は指数の数字以上に、セクターごとの温度差が大きい一日でした。毎朝こうして市場を確認していると、同じ「小幅安」でも、中身は日によってまったく違うことに気づかされます。医療保険株のように政策ひとつで大きく動く銘柄もあれば、サイバーセキュリティ株のように時代の流れを受けて買われる銘柄もあります。だからこそ、私は一つの銘柄に賭けるより、市場全体に広く投資するETFを選んできました。明日はAnthropicの上場や小売大手ウォルマートの決算が控えており、また新しい動きが見られそうです。このブログは毎朝、私個人が書き続けています。いつも読んでくださる皆さまに、心から感謝しています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で一日を過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

