
室井のマーケット視点

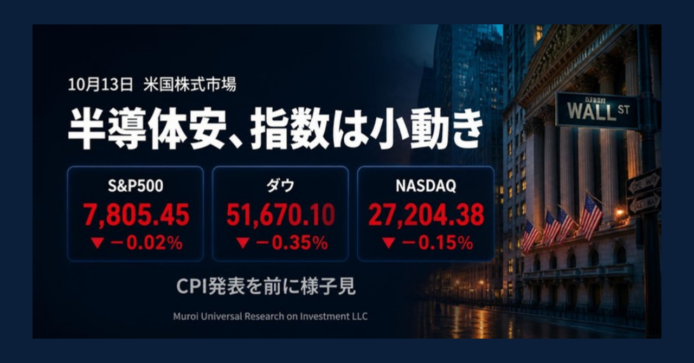
昨日の米国市場は、S&P500が前日比-0.02%とほぼ横ばいで終わりました。ただ、中身は大きく割れた一日です。韓国KOSPIが5.46%下落するなど、アジアで始まったメモリー半導体株の売りが米国にも及び、半導体製造装置のアプライド・マテリアルズ(AMAT)は6.69%下げました。一方で、エネルギーや通信サービスには買いが入り、指数の下げは小さくて済みました。
売りのきっかけは、中国のメモリーメーカーCXMTが、次世代のDRAM(パソコンやサーバーで使う記憶用の半導体)の開発を進めているとの報道です。AI投資への期待で上がってきた銘柄ほど、小さな不安でも値が動きやすくなっています。米10年国債利回り(国が借金をするときの金利)が5.22%と高く、JPモルガンが17四半期ぶりに予想を下回るなど、銀行決算も素直に喜べる内容ではありませんでした。データセンターの建設現場を預かった経験から、AI投資は半導体だけでなく、電力・冷却・通信設備にも広がる息の長いテーマだと私は感じています。だからこそ、1日の下落で結論は出しません。
今日は9月の消費者物価指数(CPI、物価の上がり方を示す統計)が発表されます。結果次第で金利が動き、株価も揺れるでしょう。長期投資家にできるのは、積立を続けながら、ニュースだけは把握しておくことです。慌てず、淡々といきましょう。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- CDW:CDW Corp.(先端技術) +5.71%
企業向けにIT機器やソフトを販売するCDWが買われ、151.97ドルで引けました。当日に確認できる個別材料は限られますが、データ・AI分野に強いLovelytics(ラブリーティクス)の買収を完了し、利益率の高いサービス事業が広がる期待から買いが入ったとみられます。出来高は約244万株でした。半導体株が大きく売られる中で、AI関連でも買われる銘柄と売られる銘柄に分かれた一日でした。
5%以上下落したS&P500構成銘柄
- FLEX:Flex Ltd.(先端技術) -5.42%
電子機器の受託製造大手で、AIデータセンター向けの電源・インフラ事業も手がけます。当日に確認できる個別材料は乏しく、メモリー半導体や製造装置の急落を受け、AI関連のハードウェア株全体に利益確定売りが出た流れに連れたとみられます。株価収益率(利益に対して株価が何倍か)は約43倍と高く、売りが出やすい面もありました。 - C:Citigroup Inc.(金融) -5.60%
決算で1株利益は2.85ドル、売上高は238.5億ドルと、いずれも市場予想を上回りました。ただ、市場部門と投資銀行部門の収入は前四半期から減っています。寄り付き後の下落は1%台でしたが、引けにかけて売りが膨らみました。米10年債利回りが5%台で銀行株全体が重い中、好決算でも買われにくい地合いだったとみられます。 - JNJ:Johnson & Johnson(ヘルスケア) -5.73%
通期見通しを引き上げたものの、株価は下げました。第3四半期の売上高は254億ドル(前年比+5.9%)、調整後1株利益は2.59ドルで、予想との比較は集計元で評価が分かれています。医療機器部門の売上が期待に届かず、タルク(滑石)訴訟の和解案に伴う特別費用で報告ベースの1株利益も0.09ドルにとどまりました。高い期待への失望から売りが先行したとみられます。 - AMAT:Applied Materials Inc.(先端技術) -6.69%
半導体製造装置の大手で、投資家向け説明会で業界全体の設備投資の見通しを示さなかったことが嫌気されました。同業のKLAは-3.28%、ラムリサーチは-2.73%と連れ安です。AI向け半導体の需要は強い一方、工場の建設や装置の導入時期が読みにくいという不安が出ています。今年の大幅な上昇に対する利益確定売りも重なり、出来高は約1,067万株でした。
セクター別騰落率
11セクターのうち上昇したのはエネルギー、通信サービス、公益事業、素材、一般消費材の5つで、下落は先端技術、不動産、生活必需品、工業・産業、金融、ヘルスケアの6つでした。先端技術は-0.04%とほぼ横ばいです。半導体製造装置とメモリーが売られた一方、エヌビディアなどの大型株が買われ、指数の中で打ち消し合いました。原油高を受けたエネルギーと、決算で売られたヘルスケアが対照的でした。
- エネルギー(Energy) +1.80%
WTI原油先物が94.61ドルへ上昇した流れで、石油関連株に買いが入りました。サウジの首都リヤドの空港やホルムズ海峡付近のタンカーへの攻撃が伝えられ、供給不安がくすぶっています。代表銘柄はエクソンモービル(XOM)が+1.12%、シェブロン(CVX)が+1.27%、コノコフィリップス(COP)が+2.43%でした。株式がAI関連で揺れる日は、値動きの方向が異なる資源株に資金が移りやすくなります。 - ヘルスケア(Healthcare) -1.35%
J&J(-5.73%)の下落が最も響きました。イーライリリー(LLY)が-1.36%、アッヴィ(ABBV)が-2.40%、メルク(MRK)が-2.39%と、大手製薬株が軒並み下げています。ユナイテッドヘルス(UNH)は通期見通しの引き上げで朝方に買われましたが、引けは-0.20%でした。決算への失望に加え、米金利が高い水準にあることから、守りの銘柄(景気に左右されにくい銘柄)にも売りが出た一日でした。

主要3指数とドル円の動き
主要3指数はそろって小幅安でした。日中は銀行決算と半導体株の下落に揺さぶられましたが、値幅は小さく、投資家が今日発表の9月CPIを前に動きを控えた様子がうかがえます。
- S&P500(7,805.45、前日比-0.02%)
始値7,795.27、高値7,814.15、安値7,786.11と、値幅は約28ポイントの小さな動きでした。終値は日中の値幅の上のほう(高値寄り)で、売りが一巡すると押し目に買いが入った形です。半導体は売られましたが、メタ(+2.63%)、ビザ(+1.74%)、マスターカード(+1.63%)、エヌビディア(+0.97%)が下落を吸収しました。資金は特定の分野に集中せず、決算と物価統計の結果待ちで様子見の姿勢が強いと私は感じています。 - Dow30(51,670.10、前日比-0.35%)
寄り付きの52,092.99ドルから約423ドル下げ、安値圏で引けました。構成銘柄のJ&Jが5.73%、キャタピラー(CAT)が3.33%下げたことが響いています。ダウ平均は株価の高い銘柄の影響が大きく、特定銘柄の下落が指数を押し下げやすい特徴があります。景気に敏感な工業株と、守りの医薬品株の両方が売られた点は、市場の慎重な姿勢を示しています。 - NASDAQ(27,204.38、前日比-0.15%)
寄り付きから前日終値を下回って始まり、高値27,277.88、安値27,116.08の中ほどで引けました。マイクロン(MU)が-3.62%、アプライド・マテリアルズが-6.69%と、メモリーと製造装置が売りの中心でした。一方、メタ、AMD(+1.90%)、エヌビディアは上昇し、AI関連でも銘柄ごとの選別が進んでいます。グロース株(成長への期待で買われる株)は金利に敏感なため、長期金利の高さが気になります。 - ドル円(158.34円、前日比-0.15%)
小幅な円高でした。日中は157.83円から158.65円の間で動き、米10年債利回りが5.22%へ小幅に低下したことがドルの上値を抑えました。ただ、ボストン連銀のコリンズ総裁が年内の追加利上げに触れるなど、米国の利上げ観測は根強く、円が大きく買われる展開にはなっていません。158円台後半では当局の動きへの警戒も残ります。日本から米国株へ投資する場合、円安は円建ての評価額を押し上げ、円高は目減りさせる点に注意が必要です。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(94.61ドル、前日比+0.93%)
日中は91.70ドルから94.82ドルまで動き、上昇して引けました。サウジのリヤド空港やホルムズ海峡付近のタンカーへの攻撃が伝えられ、中東の供給不安が続いています。一方、米国がロシア産ディーゼルの輸出制限を一時的に緩め、供給が増えるとの見方が上値を抑えました。OPEC月報は2026年の需要見通しを6カ月連続で下げています。原油高は物価を押し上げ、利上げ観測につながりやすい点が株式にとっての心配事です。 - 米10年国債利回り(5.22%、前日比-0.44%)
前日比-0.44%は利回りの変化率で、0.44ポイント低下の意味ではありません(実際の低下幅は0.02ポイントです)。2002年以来の高さに近い水準が続いています。コリンズ総裁が年内の追加利上げに触れ、バーキン総裁もインフレは根強いと述べました。利回りが高いと株式の割高感が増し、企業の借入負担も重くなります。今日のCPIが予想を上回れば、さらに上昇する可能性があります。 - VIX指数(15.36、前日比+0.99%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は、ほぼ横ばいでした。20を下回る水準は、投資家が強い恐怖を感じていない状態を示します。KOSPIが5%超下げ、半導体株が急落した割に低位にとどまったことは、市場が落ち着いていた表れとも、警戒感が薄いとも読めます。CPI発表を前に、私は後者への注意も残しておきたいと感じます。 - 金先物(4,187.70ドル、前日比-0.07%)
日中は4,169.70ドルから4,224.80ドルの間で推移し、ほぼ横ばいでした。中東情勢の緊張は安全資産としての金に買いを呼ぶ一方、米金利が高く、利息を生まない金には売りが出やすい状況です。この二つの力が拮抗し、方向感が出ませんでした。インフレ対策として、純金は資産の5%程度が有効だと私は考えており、日々の小さな値動きより、長い目で持つ資産と位置づけています。

私の米国株ポートフォリオ 前日比+0.10%
前日比+0.10%と、小幅なプラスでした。内訳では、米国高配当株ETFが+2.19%、米国連続増配株ETFが+1.47%と、配当を重視した守りのETFが強く、全体を押し上げました。一方、MAXIS ナスダック100上場投信が-1.34%、iFreeETF FANG+が-0.63%と、半導体株の下落が響いた成長株中心のETFは軟調でした。S&P500に連動するiシェアーズ(+0.25%)、MAXIS(+0.31%)、eMAXIS Slim(+0.78%)はプラスでした。なお、日本時間で表示される値動きは、前日の米国市場の動きを時間差で反映しています。分散して持つ利点が出た一日で、私はコロナショックでも積立を続けた経験から、日々の増減には一喜一憂しないようにしています。

経済指標発表結果
- FRB高官発言(ボストン連銀コリンズ総裁、リッチモンド連銀バーキン総裁)
コリンズ総裁は、9月の利上げを支持したうえで、年内にもう一段の利上げが適切になるとの見方を示しました。バーキン総裁も、インフレは根強く、対応することに意味があると述べています。9月のFOMCは0.25ポイントの利上げで、2023年以来の引き締めでした。追加利上げの観測は、米10年債利回りを5%台に押し上げ、株式の割高感と企業の借入負担に直結します。10月27〜28日のFOMCを前に、今日のCPIが最大の焦点です。利上げ局面でも、長期投資家は積立を止めない姿勢が大切です。 - 中古住宅販売戸数(9月:399万戸、予想395万戸、前回393万戸)
年率換算で399万戸と予想を上回り、前月比は+1.5%でした(前回は-3.2%)。住宅ローン金利が高止まりする中でも、販売は底堅い結果です。景気が強いことは企業業績には好材料ですが、FRBが利上げを続けやすくなる面もあり、市場は手放しでは喜びにくい状況でした。住宅は金利の影響を最も受けやすい分野なので、長期投資では住宅ローン金利の動きと合わせて確認したいところです。 - NFIB中小企業楽観指数(9月:97.9、予想98.1、前回98.7)
中小企業の景況感を示す指数は97.9と、予想と前回をともに下回りました。長期平均の98前後を割り込み、小規模企業の景況感は小幅に悪化しています。原油高や高金利の負担が、価格転嫁の難しい中小企業に及んでいる可能性があります。ただ、変動は小さく、景気後退を示す水準ではありません。大企業中心のS&P500とは別の景色が見える指標として、私は注目しています。 - ADP雇用者数変化(週間:2.48万人増、前回2.38万人増)
民間企業の雇用を週ごとに推計する指標は、2.48万人の増加でした。予想値は確認できませんでした。9月の雇用統計では非農業部門雇用者数が2.9万人増と、予想の9万人を大きく下回っており、雇用の弱さがどこまで続くかを探る材料になります。雇用が弱くても物価が高い局面では、FRBの判断が難しくなります。雇用と物価の板挟みが続く点に、長期投資では注意したいところです。 - 短期米国債入札(3ヶ月物:4.085%、6ヶ月物:4.200%)
3ヶ月物は前回の4.050%から、6ヶ月物は4.165%から、それぞれ0.035ポイント高い落札利回りでした。短期債の利回りが上がっているのは、利上げが続くとの観測を映しています。短期の金利が高いと、預金や短期債の魅力が増し、株式から資金が流れる圧力にもなります。株式の評価は金利と表裏一体なので、長期投資では短期金利の水準も確認しておきたいところです。 - レッドブック(前年比:+10.4%、前回+8.6%)
米国の大手小売チェーンの売上を週ごとに集計する指標は、前年比+10.4%で、前回の+8.6%から伸びが加速しました。予想値は確認できませんでした。物価が高いと売上金額も膨らむため、数量が増えたかどうかは別に確認が必要です。個人消費がしっかりしていれば企業業績には好材料ですが、インフレが続く中で、FRBの利上げ観測を強める面もあります。
雇用と中小企業の景況感はやや弱く、住宅と小売は底堅い結果でした。景気は強弱まちまちで、物価の統計次第でFRBの次の一手の見方が変わりそうです。

主要銘柄の決算発表結果
- JPM:JPMorgan Chase & Co.(金融)
1株利益が市場予想を下回りました。予想未達は17四半期ぶりで、商業銀行と投資銀行の部門が弱かったと報じられています。ふだん安定している銘柄だけに、市場の受け止めは冷ややかでした。株価の終値は-0.86%と小幅な下落でしたが、米10年債利回りが5%台で銀行株全体に逆風が吹く中、決算の質が問われています。融資からの収益は堅調で、次の四半期に向けて貸倒れ損失の動きが焦点です。 - JNJ:Johnson & Johnson(ヘルスケア)
第3四半期の売上高は254億ドルで、調整後1株利益は2.59ドルでした。2026年の売上高見通しは1,012億ドル、調整後1株利益は11.10ドル(0.06ドル上方修正)へ引き上げられています。それでも株価が-5.73%と下げたのは、医療機器の売上が期待に届かなかったためです。新薬や手術ロボットなど、成長分野の話題は多く、医薬品中心の守りの銘柄に高い期待が集まっていたことの裏返しとも言えます。 - UNH:UnitedHealth Group Inc.(ヘルスケア)
調整後1株利益は4.69ドルで、予想の4.14ドルを大きく上回りました(前年同期は2.92ドル)。2026年の通期見通しも、1株利益を20.50ドル以上(従来は19.50〜20.00ドル)へ引き上げ、今年3度目の上方修正です。2027年についても、長期目標(年13〜16%成長)の下限が出発点になり得ると説明し、アナリスト予想は低すぎるとの認識を示しました。朝方は4%超上昇しましたが、引けは-0.20%と、ヘルスケア株全体の売りに押されました。 - GS:The Goldman Sachs Group, Inc.(金融)
純利益は52.9億ドル、1株利益は17.01ドルと、市場予想の約13ドルを大きく上回りました。売上高は187億ドル(前年比+23%)で、株式トレーディング収入が64.4億ドルと72%増えたことが主因です。債券・為替・商品は34.7億ドルで1%減でした。朝方は4%近く上昇しましたが、引けは-0.23%と、好決算でも勢いは続きませんでした。市場部門の収益が前四半期の高水準から落ち着いた点が、上値を抑えたとみられます。 - WFC:Wells Fargo & Company(金融)
売上高は218.7億ドル(前年比+2%)で、市場予想の223.1億ドルを下回りました。4四半期のうち3回目の売上高未達です。一方、純金利収入(貸出利息から預金利息を引いた収益)は前年比+5%と増え、通期の純金利収入の見通しは据え置かれました。金利が高くても貸出事業は崩れていないことを示しますが、株価は-3.10%と下げました。収益の伸びに物足りなさが残ったと考えられます。 - C:Citigroup Inc.(金融)
1株利益は2.85ドル、売上高は238.5億ドルで、いずれも市場予想を上回りました。サービス部門と富裕層向け部門が堅調だった一方、市場部門と投資銀行部門の収入は前四半期から減っています。CEOのジェーン・フレーザー氏は、AIの全社展開と、金融システム全体に波及する危険(システミックリスク)の低減に取り組むと説明しました。株価は-5.60%と大きく下げ、好決算より収益源の偏りと金利環境が嫌気されたとみられます。

主な経済ニュース
- メモリー半導体株が急落、韓国KOSPIは5.46%安
韓国KOSPIは一時7%超下落し、終値は6,035.35ポイント(-5.46%)でした。中国CXMTが次世代DRAMの開発を進め、年内にサーバー向けを投入する方針を示したことが引き金です。サムスン電子は-7.39%、SKハイニックスは-10.09%と大きく下げ、外国人は約4.5兆ウォンを売り越しました。米国でもマイクロンなどが連れ安となりました。2銘柄で指数の半分を占める市場だけに、影響は広範囲に及びます。長期投資では、AI関連の競争環境の変化を確認したいところです。(AP、KED Global:10/13) - 半導体製造装置株が下落、アプライド・マテリアルズは6.69%安
アプライド・マテリアルズが、投資家向け説明会で業界全体の設備投資見通しを示さなかったことが嫌気されました。KLAとラムリサーチも下げ、ASMLも売られています。AI向け半導体の需要が強くても、工場の建設や装置の導入時期は読みにくく、年初来で大きく上昇した銘柄ほど利益確定売りが出やすい状況です。ASMLは10/14に決算を発表する予定で、設備投資の強さを測る材料になります。長期投資では、需要の強さと時期のずれを分けて考えたいところです。(Investing.com:10/13) - 米大手銀行の決算が開幕、JPモルガンは17四半期ぶりに予想未達
JPモルガン・チェースが予想を下回った一方、ゴールドマン・サックスは株式売買収入が72%増え、1株利益が予想を大きく上回りました。ウェルズ・ファーゴは売上高が予想に届かず、シティは予想超えでも株価が大きく下げています。KBW銀行株指数は一時1%超下落し、米長期金利の上昇による預金コストの増加が懸念されています。決算シーズンの入り口は強弱まちまちで、長期投資では今後の貸倒れ損失の動きを確認したいところです。(CNBC、Seeking Alpha:10/13) - ユナイテッドヘルス、今年3度目の通期見通し引き上げ
ユナイテッドヘルス・グループは、2026年の調整後1株利益の見通しを20.50ドル以上へ引き上げました。医療費の抑制と、診療・医療テクノロジー部門の利益率改善が理由です。第3四半期の調整後1株利益は4.69ドルで、予想の4.14ドルを上回りました。朝方は株価が上昇しましたが、ヘルスケア株全体の売りに押され、引けはほぼ横ばいでした。同社は2年にわたり立て直しを続けており、長期投資では見通しの達成度を確認したいところです。(Reuters:10/13) - J&J、見通し引き上げでも医療機器の弱さで下落
ジョンソン・エンド・ジョンソンは、2026年の売上高と調整後1株利益の見通しを引き上げましたが、株価は約6%安となる場面がありました。医療機器部門の売上が期待に届かず、タルク訴訟の和解案に関する特別費用も計上されています。年初来で約26%上昇し、高い期待が織り込まれていたことが、決算後の売りにつながったとみられます。業績が安定した銘柄でも、期待が高いと下げることがあります。長期投資では、株価の水準と業績の伸びを合わせて見ておきたいところです。(Seeking Alpha、Yahoo!Finance:10/13) - コリンズ総裁、年内の追加利上げに言及
ボストン連銀のコリンズ総裁は、9月の利上げを支持したうえで、年内にもう一段の利上げが適切になるとの見方を示しました。ただし、実際の判断は、今後の経済指標が見通しとリスクの均衡にどう影響するかで決まるとも述べています。経済と雇用が堅調なため、FRBはインフレ率を2%へ戻す作業に集中できるという認識です。5年以上、目標を上回る状況が続いており、利上げ観測は米10年債利回りの高止まりにつながっています。長期投資では、10月27〜28日のFOMCを確認したいところです。(Reuters:10/13) - バーキン総裁「インフレは根強く、対応に意味がある」
リッチモンド連銀のバーキン総裁は、ハワード大学での講演で、インフレ率2%は達成できない目標ではないと述べました。一方で、インフレは根強く、対応することに意味があるとし、AI投資が物価に与える影響も見えていると指摘しています。同氏は9月下旬にも、利上げ1回では足りない可能性を示しており、引き締め姿勢は一貫しています。AI投資の拡大は企業収益を押し上げる一方、電力や設備の需要を通じて物価も押し上げる面があります。長期投資では、この両面を確認したいところです。(FXStreet:10/13) - 9月CPIは10/14に発表、前年比+3.6〜3.7%の予想
米労働統計局は10/14の米東部時間午前8時30分に、9月の消費者物価指数を発表します。予想は前月比+0.6%、前年比+3.6〜3.7%で、食品とエネルギーを除くコアは前月比+0.2%、前年比+2.5%前後です。9月のガソリン価格が過去最高水準だったことが全体の押し上げ要因とされ、コアが落ち着くかどうかが焦点になります。結果次第で10月のFOMCでの利上げ観測が動き、株式や債券、為替が揺れる可能性があります。長期投資では、サービス価格の粘り強さを確認したいところです。(Kiplinger、TradingKey:10/13) - OPEC月報、2026年の需要見通しを6カ月連続で下方修正
OPECは2026年の世界石油需要の伸びを6カ月連続で下方修正した一方、2027年はイラン紛争で減った在庫の補充を理由に上方修正しました。サウジアラビアの9月の産油量は日量837万バレルと、200万バレル超増えています。中東ではリヤド空港やホルムズ海峡付近のタンカーへの攻撃が伝えられ、米国はロシア産ディーゼルの輸出制限を一時的に緩めました。供給不安と供給増の両方が混在し、原油の値動きは荒い状況です。長期投資では、原油がインフレに与える影響を確認したいところです。(Trading Economics:10/13) - 米10年債利回りは5.2%台、BofA調査では株式からの転換点は5.9%
米10年債利回りは5.22%と、2002年以来の高さに近い水準が続いています。BofAのファンドマネージャー調査では、株式から債券へ資産配分を切り替えるには、10年債利回りが5.9%程度必要とされています。同調査では、テクノロジー株の積み増しが2020年8月以来の高水準にあるとも伝えられました。テクノロジー株への傾斜が強いほど、半導体の急落は指数全体に響きやすくなります。長期投資では、金利と株式の組み入れ比率を確認したいところです。(Yahoo!Finance、Investing.com:10/13)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今日も最後までお読みいただき、ありがとうございます。相場が大きく揺れた日ほど、ニュースの一つひとつに反応するより、自分の投資方針を静かに見直す日にしたいと思っています。株で最も報われるのは、投資していることを忘れるほど放置した人だと私は考えていますが、米国株に投資する以上、市場のニュースは毎朝確認しておきたいものです。このブログは、そんな思いで毎朝続けている個人運営のブログです。少しでもお役に立てたなら、とても嬉しく思います。こちらから応援いただけると嬉しいです。それでは、今日も笑顔で、明るく元気に過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。