

室井のマーケット視点
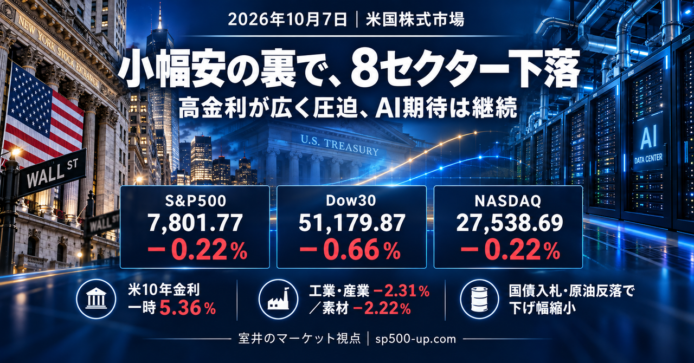
10月7日は、指数の小幅安以上に、市場内部の弱さが気になる一日でした。S&P500は-0.22%でしたが、11セクター中8セクターが下落し、工業・産業と素材は2%を超える下げとなりました。大型株の底堅さだけで、市場全体が強いとは言えません。
株価を動かした中心は米長期金利です。一時5.36%まで上昇した後、国債入札の強い需要で落ち着き、原油の反落とともに株価も戻りました。ただ、消費者の物価上昇予想は3.9%へ上がり、高金利が続く懸念は残っています。AI投資にも、成長への期待と資金調達の負担という両面があります。データセンターの工事を担当した経験から、チップの購入計画だけでなく、電力や冷却設備を整えて稼働できるかが大切だと感じます。
私はS&P500を軸に、日々の値動きより企業の利益成長を確かめながら長期保有を続けます。期待を持ちつつ、無理なく市場に居続けたいですね。投資は自己責任にてお願いします。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
該当する銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- CAT:Caterpillar Inc.(工業・産業) -5.75%
米連邦取引委員会(FTC)と米農務省が、農業機械の製造・販売で競争を妨げる商慣行がないか情報収集を開始し、規制への警戒から関連株とともに売られました。同社は建設・鉱山機械が主力で、農業機械への直接的な関与は限定的です。今回の動きは訴訟や処分の発表ではなく、業績への影響は現時点で不明です。
セクター別騰落率
11セクター中8セクターが下落し、工業・産業と素材の弱さが目立ちました。一方、ヘルスケアは+0.79%、生活必需品は+0.06%となり、景気に左右されにくい分野が相対的に堅調でした。先端技術は-0.52%でしたが、MicronやAppleは上昇しており、ハイテク株が一斉に売られたわけではありません。金利上昇への警戒から幅広い銘柄が売られる中、企業ごとの成長力や業績の安定性を選ぶ動きが見られました。
- 工業・産業(Industrials) -2.31%
Caterpillarが-5.75%、Deereが-3.80%となり、機械株の下落が目立ちました。米当局が農業機械市場の競争状況について情報収集を始め、規制への警戒が関連銘柄に波及しました。GE VernovaやEatonなど電力設備関連も下落しています。金利上昇による設備投資の費用増加への懸念も売りの背景と考えられます。AIインフラの成長期待があっても、短期的には金利や規制で株価が揺れる一日でした。 - 素材(Basic Materials) -2.22%
金の下落を受けた鉱山株に加え、化学・工業ガス関連にも売りが広がりました。ヒートマップではLindeが-1.23%、Sherwin-Williamsが-1.92%、Dowが-2.28%となっています。ドル高と高い米金利は商品価格や企業の資金調達に負担となり、景気の影響を受けやすい素材株にも慎重な姿勢が向かったと考えられます。今回の下落を需要急減と断定せず、今後の受注や販売数量で確かめたいところです。 - 不動産(Real Estate) -1.39%
米10年国債利回りが一時5.36%まで上昇し、REIT(不動産投資信託)などに売りが出ました。金利が高くなると借入費用が増え、国債と比べた配当の魅力も薄れます。Equinixは-1.49%となり、データセンター需要への期待がある企業も金利の影響を受けました。その後、国債入札を受けて金利は上昇幅を縮めましたが、不動産株の戻りは限定的でした。長期投資では賃料収入と借入負担の両方を確認したいです。 - 金融(Financial) -1.11%
JPMorganが-0.51%、Bank of Americaが-1.05%、Wells Fargoが-1.53%となり、銀行株が軟調でした。金利上昇は貸出収益に有利な面がありますが、調達費用の増加や借り手の返済負担にもつながります。この日は高金利の長期化を警戒する売りが優勢だったと考えられます。一方、VisaとMastercardは上昇しており、金融全体の業績悪化というより、事業の違いを選別する動きも見られました。

主要3指数とドル円の動き
- S&P500(7,801.77、前日比-0.22%)
米長期金利の上昇と原油高への警戒から、買いが続いていた株式市場に売りが出ました。ただ、米10年国債の入札で強い需要が確認され、金利が上昇幅を縮めると株価も持ち直しました。添付図では安値7,763.34から約38ポイント回復しており、売り一色ではありません。私は、企業の成長期待と高い金利への警戒がせめぎ合う相場と感じています。S&P500へ長期投資する立場では、この日の小幅安より、今後の決算で利益成長が続くかを見ていきたいです。 - Dow30(51,179.87、前日比-0.66%)
主要3指数の中で下落率が最も大きく、Caterpillarの5.75%安が目立ちました。米当局が農業機械市場の競争状況について情報収集を始め、規制への警戒が建設機械株にも波及しました。Dow30は株価の高い銘柄ほど指数への影響が大きいため、同社の急落が指数を強く押し下げています。安値50,917.42からは約262ポイント戻しました。私は、指数の下落をそのまま米国景気全体の悪化と捉えず、個別企業の材料と金利の影響を分けて見ることが大切だと思います。 - NASDAQ(27,538.69、前日比-0.22%)
AI・半導体関連の成長期待が続く一方、米長期金利の上昇が株価の上値を抑えました。将来の利益拡大を期待して買われる企業は、金利が上がると現在の株価を正当化しにくくなります。ただ、添付図では安値27,341.31から約197ポイント回復し、高値27,547.20に近い水準まで戻しています。下落率だけを見るより、底堅さも感じる値動きです。私はAIへの長期的な期待を維持しつつ、設備投資の拡大が実際の売上や利益につながるか、決算で確かめたいと考えています。 - ドル円(158.0770円、前日比-0.01%)
添付図の時点では158円台前半となり、前日比ではほぼ横ばいでした。米長期金利の上昇はドルを買う理由になりますが、米国債入札後に金利が上昇幅を縮め、ドルの上値も抑えられたと考えられます。米連邦公開市場委員会(金融政策を決める会議)の議事録を巡る慎重姿勢もあり、一方向には動きにくい展開でした。図の表示範囲は157.8420~158.5120円です。米国株へ長期投資する私としては、株価と為替を分けて確認し、円建て評価額の変動だけで投資判断を変えないようにしたいです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(88.93ドル、前日比-0.57%)
中東の供給不安や米国の暴風雨への警戒から、一時90.98ドルまで上昇しました。その後、国際エネルギー機関(IEA)が備蓄放出の加速を支持し、供給不足への懸念がやや和らいで下落に転じました。原油高による物価上昇と企業の費用増加を警戒していた株式市場にも、安心材料となりました。ただ、輸送の混乱が解消したわけではありません。私は、1日の下落よりも、供給改善が続くかを確認したいです。 - 米10年国債利回り(5.28%、前日比+0.15%)
原油高による物価上昇への警戒や国債の供給増加懸念から、一時5.36%まで上昇しました。その後、米10年国債の入札で強い需要が確認され、5.28%へ上昇幅を縮めました。高い金利は企業の借入費用を増やし、成長期待の高い株式にも負担となります。株価が安値から戻った背景には、この金利の落ち着きがあります。なお、見出しの+0.15%は利回り自体の変化率で、金利水準が0.15ポイント上がった意味ではありません。 - VIX指数(15.09、前日比+0.53%)
VIX指数(S&P500の今後約30日間の値動きの大きさを予想する指標)は小幅に上昇しました。株価下落と金利上昇への警戒から一時16.01まで上がりましたが、原油と金利が上昇幅を縮めるにつれて低下しました。市場には慎重さが増したものの、強い不安が広がる展開ではなかったと感じます。ただ、15台だから安全とは言い切れません。長期投資では、この数値だけで売買を決めず、企業業績と金利を合わせて見たいです。 - 金先物(4,131.10ドル、前日比-1.34%)
米長期金利の上昇と、主要通貨に対するドル高を背景に下落しました。金は利息を生まないため、国債の利回りが高くなると相対的な魅力が薄れます。また、ドル高は他通貨で金を買う投資家の負担を増やします。中東情勢への警戒が続いても、この日は金利とドルの影響が勝った形です。私は、株式と金が同時に下がった点に注目しています。資産を分散していても、高金利が共通の下落要因になる局面はあります。

私の米国株ポートフォリオ 前日比+0.63%
10月7日の私のポートフォリオは上昇しました。S&P500連動商品に加え、FANG+や高配当ETFもそろってプラスとなり、ほっとする一日でした。特に高配当ETFの+1.10%が目立ち、成長株以外にも投資先を分けている良さを感じます。ただ、保有比率が違うため、上昇率だけで貢献度は判断できません。日本時間7日の値動きには、前日の米国市場の上昇や為替が反映されています。その後の米国市場は下落しており、日付のずれには注意が必要です。私は日々の結果に振り回されず、S&P500を軸に長期保有を続けたいと思います。

経済指標発表結果
- FOMC議事要旨(年内の追加利上げの可能性を示唆)
9月の米連邦公開市場委員会(金融政策を決める会議)の議事要旨では、多くの参加者が年内の追加利上げを想定していたことが確認されました。一方、10月会合で直ちに利上げする必要性については慎重な姿勢も示されています。株式市場には高金利が長引く警戒が残りましたが、連続利上げが確定したわけではありません。私は、過去の会議の議論と今後の決定を分け、次の物価・雇用統計で判断がどう変わるかを見たいです。 - 消費者インフレーション期待・9月(1年先3.9%)
消費者が予想する1年先の物価上昇率は3.9%となり、予想・前回の3.6%を0.3ポイント上回りました。実際の物価上昇率ではなく、家計の「今後も値上がりが続く」という心理を測る指標です。この心理が賃上げ要求や価格設定に波及すると、インフレを抑えにくくなります。FRB(米連邦準備制度)が早期に利下げへ動くには厳しい内容です。長期投資家としては、企業の売上増加が数量の伸びなのか、値上げによるものなのかも確認したいです。 - 米10年国債入札(最高落札利回り5.300%)
入札の最高落札利回りは5.300%となり、前回の4.834%を上回りました。ただ、高い落札利回りだけで入札不調とは判断できません。今回は強い需要が確認され、市場の米10年国債利回りは一時5.36%まで上昇した後、上昇幅を縮めました。株式市場が安値から戻るうえでも重要な材料でした。高金利は企業の借入費用を増やしますが、その利回りを魅力と感じる買い手もいます。私は、金利水準と国債の需要を合わせて見ることが大切だと思います。 - EIA週間原油在庫(318.6万バレル減)
原油在庫は318.6万バレル減少し、予想の190.0万バレル増、前回の92.2万バレル増に反して取り崩されました。原油の需給が引き締まる方向の結果で、物価上昇への警戒につながります。一方、ガソリン在庫は38.2万バレル増え、予想の170.0万バレル減とは逆でした。原油在庫の減少だけで需要全体が強いとは言い切れません。この日は備蓄放出の加速方針もあり、原油価格は下落しました。統計と供給対策を合わせて読む必要があります。 - MBA住宅ローン申請件数(前週比-4.2%、30年固定金利7.49%)
住宅ローン申請は前週比4.2%減少し、前回の6.0%減に続いて落ち込みました。30年固定の住宅ローン金利は7.30%から7.49%へ上昇しています。住宅購入指数も148.2から145.1へ低下し、借入負担の増加が住宅需要を抑える様子がうかがえます。住宅建設や家具、住宅改修関連企業には厳しい環境です。私は、高金利の影響が金融市場だけでなく、家計の購入判断にも及んでいる点を重視しています。減少幅の縮小だけで回復とは判断できません。 - 消費者信用残高・8月(前月比82.8億ドル増)
消費者信用残高の増加額は82.8億ドルで、予想の145.0億ドル、前回の177.4億ドルを下回りました。信用残高そのものが減ったのではなく、借入の増加ペースが鈍った結果です。家計の借入姿勢や金融機関の貸出姿勢が慎重になっている可能性がありますが、これだけで個人消費の失速とは断定できません。通常取引終了時刻の発表であり、この日の株価下落の直接原因として扱うのも適切ではありません。今後の小売売上や延滞状況と合わせて確認したいです。

主要銘柄の決算発表結果
10/7には該当銘柄の決算発表がありませんでした。
主な経済ニュース
- 米長期金利が一時5.36%に上昇し、株式市場に売り
米10年国債利回りが一時5.36%まで上昇し、企業の借入費用や株価への警戒が強まりました。その後、390億ドルの米10年国債入札で強い需要が確認され、金利は上昇幅を縮めました。株式市場も安値から回復しています。高い利回りを求める国債の買い手が現れた点は安心材料ですが、高金利による企業の負担は残ります。私は、指数の小幅安よりも、設備投資や住宅需要への影響が長引くかを重視しています。(Financial Times:10/07) - FRB議事要旨、年内の追加利上げを想定しつつ時期には慎重
9月のFOMC(米国の金融政策を決める会議)の議事要旨では、多くの参加者が年内の追加利上げを想定していました。一方、10月に直ちに実施する必要性については慎重な姿勢も示されています。物価上昇を抑える必要と、景気・雇用への負担を見極める必要が並存しています。株式市場には高金利の長期化が気になる内容ですが、利上げの時期が確定したわけではありません。次の物価と雇用の数字で判断が変わる余地があります。(WSJ:10/07) - 備蓄放出の加速方針で原油が下落に転じる
国際エネルギー機関(IEA)は、既に合意した石油備蓄の放出を加速する方針を示しました。供給不足への懸念がやや和らぎ、朝方に上昇していた原油価格は下落に転じました。追加の放出枠を新たに積み増す話とは区別する必要があります。原油高は輸送費や製造費を増やし、家計の購買力も圧迫します。この日の株価が下落幅を縮めた背景には、エネルギー費用への警戒が緩んだこともあります。ただ、中東の輸送障害は残っています。(Reuters:10/07) - サウジアラビアの空港攻撃で中東情勢がさらに緊張
サウジアラビアの空港への攻撃で3人が死亡したと報じられ、イエメンのフーシ派が実行を主張しました。原油施設への直接的な被害とは別ですが、周辺の交通・物流インフラへ攻撃が広がることは、輸送費や保険料の上昇につながる恐れがあります。備蓄放出で原油価格が落ち着いても、供給網の安全が回復したとは言えません。米国株への影響は、原油高による企業の費用増加と物価上昇を通じて波及する可能性があります。(AP:10/07) - 農業機械市場への規制調査でCaterpillarなどが下落
米連邦取引委員会(FTC)と米農務省が、農業機械の製造・販売で競争を妨げる商慣行がないか情報収集を始めました。関連株が売られ、添付資料のCaterpillarは5.75%下落しました。同社は建設・鉱山機械が主力で、農業への直接的な関与は限定的ですが、規制への不安が波及した形です。今回は訴訟や処分の発表ではありません。私は、株価の急落と実際の業績への影響を分け、調査対象や今後の対応を確認したいです。(WSJ:10/07) - 消費者の1年先の物価予想が3.9%へ上昇
ニューヨーク連銀の9月調査で、消費者が予想する1年先の物価上昇率は、前月の3.6%から3.9%へ上がりました。2023年5月以来の高水準です。家計が値上がりの継続を見込むと、賃上げ要求や企業の価格設定にも影響するため、FRBにとって重要な数字です。一方、雇用に関する見通しには改善もあり、景気悪化一色ではありません。株式投資では、物価上昇と借入費用の増加を吸収できる企業かどうかを見たいです。(Reuters:10/07) - SpaceXがNVIDIA製チップ購入へ400億ドルの資金調達を協議
SpaceXがNVIDIA製AIチップの購入に向け、約400億ドルの資金調達を協議していると報じられました。AI計算需要の大きさを示す一方、高金利下で巨額の資金を調達する負担も気になります。調達や購入がすべて確定した話ではありません。建築の視点から見ると、チップを増やすには電力・冷却・通信設備も必要です。私は、発表された投資額だけでなく、施設の稼働時期と投資を回収できる収益が伴うかに注目しています。(Financial Times:10/07) - Micronは目標株価引き上げを受けて上昇
D.A. DavidsonがMicronの目標株価を2,100ドルから3,000ドルへ引き上げ、買い評価を維持しました。添付ヒートマップでは同社が4.06%上昇する一方、NVIDIAやAMDは下落しており、半導体株の中でも強弱が分かれています。AI向けメモリーへの期待が続いていますが、目標株価はアナリストの予測であり、将来の到達価格を保証するものではありません。私は、期待の大きさと実際の利益成長を分けて評価したいです。(Yahoo! Finance:10/07) - Teslaの欧州運転支援承認を巡り、安全性データに疑問
Teslaが欧州でFSD(運転者の常時監視が必要な運転支援機能)の承認を得るため、規制当局への働きかけを強めていると報じられました。同時に、安全性を示す同社研究の方法について専門家から疑問が出ています。欧州での承認は販売やソフトウェア収益の拡大につながる可能性がありますが、安全審査や責任の問題は残ります。私は、技術への期待だけでなく、利用条件と事故時の責任まで含めて事業の実現性を見る必要があると思います。(Reuters:10/07) - 米住宅ローン金利が7.49%に上昇し、住宅需要を圧迫
米30年固定住宅ローン金利は7.49%となり、約3年ぶりの高水準に上昇しました。住宅ローン申請も前週比4.2%減少しています。高い金利は購入者の返済負担を増やし、住宅建設だけでなく家具や住宅改修にも影響します。建築に携わってきた私には、需要があっても資金条件で計画が進まなくなる点が気になります。株式市場では、住宅関連企業の販売件数に加え、値引きや購入支援が利益をどれだけ圧迫するかも確認したいです。(Reuters:10/07)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
10月7日は、金利への警戒と企業の成長への期待が交差する一日でした。指数の下落は小さくても、業種や銘柄によって動きは違います。毎朝見ていると、数字だけでは分からない市場の表情があると感じます。
先行きは読み切れませんが、私は日々の値動きで方針を変えず、企業の利益成長を確かめながら、無理のない長期投資を続けていきます。
今日もお読みいただき、ありがとうございます。この個人運営のブログが、市場を理解する助けになれば嬉しいです。更新を続ける励みとして、こちらから応援いただけると嬉しいです。
それでは、今日も明るく元気に、笑顔で過ごしましょう。投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

