
室井のマーケット視点

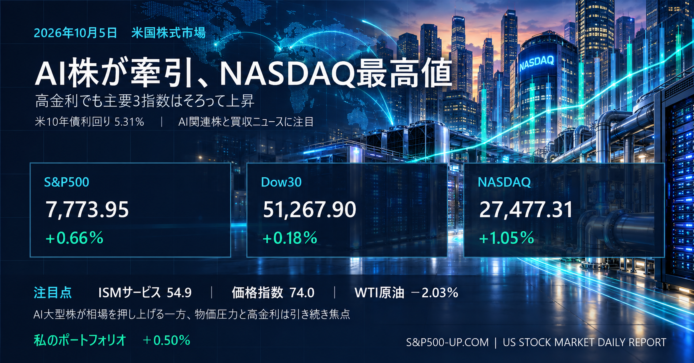
10月5日の米国市場は、AI関連の大型株が買われ、NASDAQが最高値を更新する一方、金利への警戒が残る展開でした。NASDAQは+1.05%、S&P500は+0.66%、Dow30は+0.18%。前週の雇用統計を受けてFRBの利上げ観測が後退し、原油安も株価を支えました。ただ、ISM非製造業指数は54.9と拡大を保ちながら、仕入れ価格指数は74.0へ上昇。10年債利回りも5.31%まで上がり、インフレが簡単には収まらない難しさを感じます。建築やBIMに携わってきた経験から、AIの広がりはソフトウェアだけでなく、データセンターの建設や電力・冷却設備にも及ぶと見ています。私のポートフォリオは+0.50%で、1日遅れて反映されるので主要指数の上昇には届きませんでしたが、日々の差は分散投資につきものです。短期の順位に一喜一憂せず、企業の成長を長い目で見ていきます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- PTC:PTC Inc.(先端技術) +33.49%
仏シュナイダーエレクトリックがPTCを1株205ドル、総額約226億ドルで現金買収すると発表した。提示額が前日終値を約42%上回るため、株価は買収価格に近づく形で急伸した。取引完了は2027年第3四半期までの予定で、今後は承認手続きや完了までの時間が株価の動きに影響する。 - ILMN:Illumina, Inc.(ヘルスケア) +7.56%
RBCによる目標株価の引き上げが伝わり、買いが集まったとみられる。遺伝子解析装置や検査関連の需要回復を期待する見方も、株価を支えた可能性がある。直近の上昇が続くなかでの大幅高だけに、会社の業績見通しや解析機器の販売動向が、今後の評価を左右する。 - CRL:Charles River Laboratories International, Inc.(ヘルスケア) +7.09%
前臨床試験(新薬候補を人で試す前に行う試験)などを手がける同社は、9月の投資家説明会で2030年までの売上高の年平均成長率5~7%など、長期目標を示していた。2026年の業績見通しも従来予想の上限を見込む内容で、研究開発需要の回復や利益率改善への期待が、買いにつながった可能性がある。 - MRNA:Moderna, Inc.(ヘルスケア) +6.95%
メルクと開発する個別化がんワクチンの臨床試験結果に対する期待が続き、買いが優勢となった。10月下旬に詳細データの発表が予定されており、投資家の関心が高まっている。また、NASDAQ-100への再採用を控え、連動する投資信託などの買い需要も意識された可能性がある。最終的な有効性や安全性の確認はこれからだ。 - WDC:Western Digital Corporation(先端技術) +6.34%
前週末に東芝がハードディスクの生産能力を増やすとの報道を受けて売られた後、反発した。アナリストからは、データセンター向けの需要が強く、東芝の増産がすぐに供給過剰を招くとは限らないとの見方が示された。AI向けデータ保存需要への期待が残るなか、前週末の下げに対する買い戻しも上昇を後押しした。 - APP:AppLovin Corp. Class A(先端技術) +5.13%
特定の新規発表が明確なきっかけとなった形跡は乏しく、9日続いた下落の後の反発とみられる。アプリ広告事業の成長や広告主の需要への懸念で売られていたため、売られ過ぎとみた短期資金が戻った可能性がある。ただし、今回の上昇だけで広告事業への懸念が解消したとは言えず、今後の業績や広告需要の確認が必要だ。
5%以上下落したS&P500構成銘柄
- LEN:Lennar Corporation Class A(一般消費材) -6.73%
米国の30年固定住宅ローン金利が7.49%に上昇し、2023年以来の高水準となったことで、住宅需要への懸念が強まりました。住宅建設株全体が売られる中、直近の第3四半期決算で利益が前年からほぼ半減し、新規受注も減少していた同社には売りが集中しました。金利と受注の回復が今後の焦点です。 - CHRW:C.H. Robinson Worldwide, Inc.(工業・産業) -10.85%
同社が物流会社RXOを約58億ドルで買収すると発表し、対価の一部に自社株を使うため、既存株主の持ち分が薄まる懸念が強まりました。RXO株が約22%上昇した一方、買収側のCHRW株は約11%下落しました。年間3億ドルのコスト削減を見込む計画ですが、買収価格の妥当性や統合の成否を見極める動きが優勢でした。
セクター別騰落率
10/5は11業種中10業種が上昇し、不動産のみ-0.48%だった。首位は通信サービス、次いでエネルギー、工業・産業で、上位3業種はいずれも1%を超えた。NASDAQは+1.05%で過去最高値を更新し、AI関連の大型株が指数を押し上げる一方、エネルギーや運輸にも資金が向かった。長期金利上昇への警戒が残るなかでも、買いはテクノロジーに限られなかった。
- 通信サービス(Communication Services) +1.18%
Google親会社Alphabet(+0.86%)とMeta(+1.90%)の大型株が上昇し、セクターを押し上げた。デジタル広告に加え、AIサービスの拡大への期待も続いている。時価総額の大きい企業の上昇はNASDAQとS&P500の双方を支える一方、個別大手への集中が続いているかも見ておきたい。 - エネルギー(Energy) +1.06%
原油価格が下落するなか、精製企業Marathon Petroleum(+2.64%)や産油企業ConocoPhillips(+1.30%)などが上昇した。原油安は精製会社の仕入れコストを抑え、採算を改善させる場合がある。ただし、原油安がすべてのエネルギー企業に有利とは限らず、石油の生産・精製など事業内容による差に注意したい。 - 工業・産業(Industrials) +1.04%
工業・産業は上昇率で3位となった。物流会社C.H. RobinsonによるRXO買収合意を受け、RXO株は22%超上昇した一方、買収側のC.H. Robinson株は約11%下落し、同じ取引でも明暗が分かれた。画像では機械・運輸株にも上昇銘柄が見られ、個別の買収材料に加え、業種内の複数銘柄への買いがセクター高に寄与したとみられる。

主要3指数とドル円の動き
- S&P500(7,773.95、前日比+0.66%)
S&P500は上昇し、8月につけた過去最高値の約0.3%下まで戻りました。AI関連の大型株が指数を押し上げ、11業種中10業種が上昇した点も市場の広がりを示しています。一方、米10年債利回りは複数年ぶりの高水準に近づき、株価の上値を抑える要因です。長期投資では、指数の強さに加えて上昇が幅広い企業に及んでいるかも確認したいところです。 - Dow30(51,267.90、前日比+0.18%)
Dow30は小幅高にとどまり、NASDAQやS&P500に比べて上昇の勢いは控えめでした。市場ではAI関連の大型成長株に買いが集まり、景気敏感株や高配当株を含む大型株全体へは同じ勢いが波及しませんでした。長期金利の上昇も、借入コストや企業の資金調達への警戒につながります。指数が上昇していても、業種や企業によって温度差がある一日でした。 - NASDAQ(27,477.31、前日比+1.05%)
NASDAQは主要3指数で最も大きく上昇し、終値で過去最高値を更新しました。NVIDIAやMicrosoft、MetaなどAI関連の大型株が買われ、利益成長への期待が指数を押し上げました。ただし、半導体株すべてが上昇したわけではなく、銘柄間の強弱は残っています。米10年債利回りが高い水準にあるため、成長期待が株価に先行しすぎていないか、長期投資家としては決算で確かめたいところです。 - ドル円(157.9200、前日比+0.06%)
ドル円は日中に157.432円から158.298円の範囲で動き、終値は157.9200円でした。前日比では小幅なドル高・円安です。米10年債利回りが上昇し、米国債の利回りが相対的に高まったことに加え、フランスの財政・政治情勢への不安からユーロが売られ、ドル全般が買われました。為替の変動は米国株の円換算評価額にも影響するため、株価の上昇だけでなく、ドル円の動きも合わせて見ていきたいところです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(89.26ドル、前日比-2.03%)
中東からの原油輸出が増え、G7が緊急備蓄の放出で合意したことで、当面の供給不足への警戒が和らぎました。イラン情勢などの地政学リスクは続いていますが、この日は供給改善の見通しが相場を押し下げました。原油安は企業の燃料コストや物価を抑える一方、エネルギー企業には収益面の逆風となり得ます。 - 米10年国債利回り(5.31%、前日比+0.64%)
利回りは0.03ポイント上昇しました。9月のISMサービス業景況指数は54.9と拡大を保ち、仕入れ価格の指数は74.0へ上昇し、2022年7月以来の高水準となりました。景気の底堅さと物価圧力、各国の国債売りが長期金利を押し上げています。高金利が続けば、将来の利益への期待で買われる成長株には負担となります。 - VIX指数(15.52、前日比+1.37%)
VIX指数は小幅に上昇しました。VIXはS&P500のオプション価格から算出され、市場が見込む今後の値動きの大きさを示します。主要株価指数が上昇する一方で、長期金利の上昇や地政学リスクを警戒し、相場下落に備える動きも残ったようです。水準は15.52にとどまり、急激な不安の高まりというより、慎重さが少し増した展開です。 - 金先物(4,169.10ドル、前日比+0.16%)
金は小幅に上昇しました。米国の雇用統計を受けて10月の利上げ観測が後退したことや、政府債務の拡大、地政学リスクへの警戒が買いを支えた一方、ドル高と米長期金利の上昇は金利を生まない金には逆風です。相反する材料の綱引きで上値は限られましたが、安全資産を持つ需要が残っていることを示す動きです。

私のポートフォリオ +0.37%(前日比)
私のポートフォリオは前日比+0.37%でした。テクノロジー株が比較的強い一方、指数ごとの差もあり、上昇の勢いが市場全体に均等に広がったわけではなさそうです。私の運用成績も主要指数には届きませんでしたが、ETFを通じて分散している分、値動きに違いが出るのは自然なことだと受け止めています。米国市場の上昇は日本のETFや投信にも順次反映されます。日々の結果に一喜一憂せず、積立を続けながら長い目で見ていきます。

経済指標発表結果
- ISM非製造業指数(9月、54.9)
米サービス業の景況感を示す指数は、前回の55.4から低下し、市場予想の55.1も下回りました。ただし、景気拡大・縮小の境目となる50は上回っており、サービス業の成長が止まったわけではありません。発表直後は景気の過熱感がやや和らぎ、金利低下を通じて株式市場には安心感が広がりました。一方、長期金利はその後上昇しており、利下げ期待だけで相場を判断しにくい一日でした。 - ISM非製造業物価指数(9月、74.0)
サービス業の仕入れ価格を示す指数は、前回の72.6から上昇し、市場予想の73.3も上回りました。景況感が少し弱まる一方で、企業のコスト上昇圧力は強まっており、インフレが簡単には収まらない懸念が残ります。FRB(米連邦準備制度)が利下げを急ぎにくくなるとの警戒は、債券利回りやドルを押し上げる要因です。株式投資では、景気の底堅さと金利上昇の両面を見る必要があります。 - ISM非製造業雇用指数(9月、50.1)
雇用指数は前回の47.8から50.1へ上昇し、予想の48.8も上回りました。50をわずかに超え、サービス業の雇用が縮小圏から持ち直した形です。働く人の所得や消費を支える点では景気にプラスですが、雇用の底堅さが続けば、FRBが利下げを急がない理由にもなります。株式市場には企業業績への安心感を与える一方、金利の高止まりを通じて成長株の評価を抑える面もあります。 - サービス業購買担当者景気指数(9月、58.8)
サービス業の活動を示す指数は58.8で、市場予想と前回の58.7をわずかに上回りました。50を大きく超えており、サービス業の拡大が続いていることを示します。ISMの指数が予想を下回ったのとは対照的で、米国経済が急速に失速しているとは言い切れない内容です。景気の底堅さは企業収益にとって好材料ですが、金利が高い状態が続く可能性もあります。ドル円や株価の一日の反応だけでなく、今後の物価・雇用データと合わせて見たいところです。

主要銘柄の決算発表結果
10/5には主要銘柄の決算発表はありませんでした
主な経済ニュース
- NASDAQが最高値を更新、メガテック株が相場を主導
10月5日の米国市場ではNASDAQが+1.05%と最高値を更新し、S&P500は+0.66%、Dow30は+0.18%でした。NVIDIA、Microsoft、Metaなど大型テクノロジー株が買われ、AI関連への期待が相場を押し上げました。ただし、指数上昇が一部の大型株に偏ると、構成銘柄全体の強さを見誤ることがあります。長期投資では、指数の最高値だけでなく利益成長の広がりも確認したいところです。(Reuters:10/05) - Schneider ElectricがPTCを約226億ドルで買収へ
フランスのSchneider Electricは、米ソフトウェア会社PTCを1株205ドル、総額約226億ドルで買収すると発表しました。PTC株は添付図で+33.49%と大きく上昇しました。製造業向けソフトと電力管理を組み合わせ、AIやデータセンター需要を取り込む狙いがあります。一方、買収側の株価は費用負担への懸念から下落しており、成長分野への投資でも、価格や資金調達が評価を左右します。(Reuters:10/05) - C.H. RobinsonがRXOを約58億ドルで買収へ
物流会社C.H. Robinsonは、同業のRXOを現金と自社株を組み合わせて買収することで合意しました。北米のトラック輸送仲介を強化する狙いですが、買収額の大きさや株式発行による既存株主の持ち分低下を懸念し、C.H. Robinson株は添付図で−10.85%となりました。RXO株の上昇とは対照的な反応です。事業拡大が利益につながるか、統合後の費用や収益性を見極める必要があります。(Reuters:10/05) - 米10年債利回りが5.31%、2002年以来の高水準
米10年債利回りは5.31%まで上昇し、2002年以来の高い水準となりました。政府債務の拡大や国債発行の増加、エネルギー価格を含む物価への警戒が背景にあります。金利が上がると将来の利益を現在価値に換算した株価が低く評価されやすく、特に成長株には逆風です。それでもNASDAQが上昇した点からは、投資家が金利だけでなく企業利益やAI需要にも期待を寄せている様子がうかがえます。(Reuters:10/05) - サービス業は拡大を維持、仕入れ価格は上昇
ISM非製造業指数は54.9と前回の55.4から低下しましたが、景気拡大の目安となる50を上回りました。一方、仕入れ価格指数は74.0に上がり、2022年7月以来の高水準です。サービス需要が景気を支える反面、価格上昇が続けばインフレ鈍化が遅れ、FRBの利下げを難しくする可能性があります。景気にとっての底堅さと、金利を押し上げる物価圧力が同時に表れた結果でした。(Reuters:10/05) - 雇用統計後、10月のFRB利上げ観測が後退
前週に発表された9月雇用統計で雇用の伸びが鈍化し、過去分も下方修正されたことから、10月の利上げ確率は市場で約24%まで低下しました。1週間前の約70%から大きく後退し、米国株には金融引き締めが強まるとの警戒を和らげる要因となりました。ただ、10月5日のISMでは雇用指数が50.1へ回復しており、労働市場の弱さが続くかはまだ判断できません。今後の雇用や物価のデータを見守りたいところです。(Reuters:10/05) - 中東からの原油供給増とG7の備蓄放出で原油安
中東からの原油輸出が増え、G7が緊急備蓄から原油・石油製品を放出する方針を示したことで、WTI原油先物は約2%下落しました。原油安は企業の輸送・生産コストや家計の燃料負担を抑え、インフレ懸念を和らげる可能性があります。ただし、米国とイスラエルの対イラン戦争に伴う供給網への不安は残り、価格の振れは続きそうです。供給増のニュースだけで地政学リスクが消えたとは言えません。(Reuters:10/05) - フランスの財政不安が欧州債券市場に波及
フランス銀行総裁は、財政再建が進まなければ国が高金利に「締め付けられる」恐れがあると警告しました。フランスとドイツの10年債利回り差は一時1.5ポイントを超え、財政への懸念が債券市場に表れています。欧州の債券売りが広がれば、世界の長期金利や投資資金の流れにも影響しかねません。米国株だけを見ていても捉えきれない金利リスクとして、動向を確認しておきたいニュースです。(Financial Times:10/05) - ドル高と高金利が株式市場の警戒材料に
米国債利回りの上昇を受けてドルは底堅く推移し、欧州の財政不安もユーロ売りを通じてドルを押し上げました。ドル高は米国企業の海外売上をドル換算した際に目減りさせることがあり、輸出企業や多国籍企業には負担となる場合があります。日本から米国株やETFに投資する場合、円換算の評価額にはドル円の変動も加わります。株価だけでなく、金利と為替が運用結果に与える影響も合わせて見ていきます。(Reuters:10/05) - AI投資の拡大と生活費上昇が政治・政策の焦点に
Financial Timesは、米国経済が成長していても、AI投資の恩恵が一部に偏り、住宅費やエネルギー費の上昇が家計の実感を損ねていると指摘しました。データセンターの建設はAI関連企業の成長機会である一方、地域の電力需要や料金をめぐる議論も招いています。AI投資が続くかを見る際は、企業の設備投資だけでなく、消費者負担や規制をめぐる反応も重要です。技術への期待と社会的な受け止めの両方を追いたいところです。(Financial Times:10/05)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
米国市場はNASDAQが最高値を更新した一方、10年債利回りは高い水準にあり、楽観一色とは言えない一日でした。AI関連企業への期待と金利上昇への警戒がせめぎ合うなか、目先の値動きに振り回されず、企業の成長を長い目で見ていきたいと思います。
毎朝ブログを読んでくださり、ありがとうございます。市場を一緒に考える時間が、皆さまの参考になれば嬉しいです。個人で続けているこのブログを応援していただける方は、こちらからご支援いただけると励みになります。今日も明るく元気にお過ごしください。投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

