
室井のマーケット視点

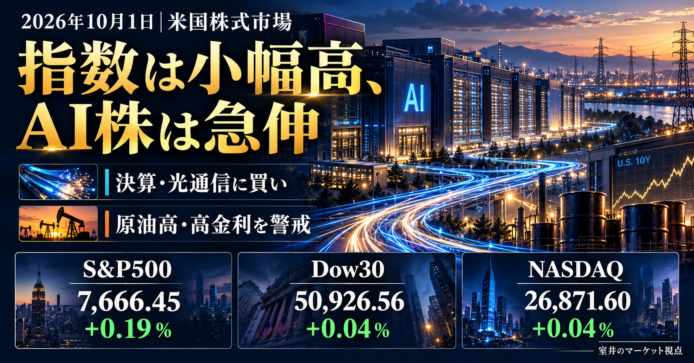
本日の相場で注目したいのは、主要3指数の小幅な上昇よりも、その内側で進んだ企業の選別です。S&P500は+0.19%、Dow30とNASDAQはともに+0.04%でした。一方、Accentureは+15.78%、Synopsysは+12.78%。指数だけでは見えにくい、決算や事業の成長性を評価する買いが入っています。
ただし、幅広い銘柄がそろって買われたわけではありません。セクター別ではエネルギーが+1.35%、情報技術が+0.99%だった一方、素材は-2.26%、ヘルスケアは-1.44%でした。私は、全面的な楽観というより、利益を伸ばせる企業や足元の材料がある分野へ資金が向かった相場と見ています。
経済指標からは、景気の底堅さと物価への警戒が同時に読み取れます。ISM製造業景況指数(製造業の景気の強弱を示す指数)は54.5と、拡大・縮小の境目である50を上回りました。新規失業保険申請件数も19.7万件にとどまっています。その一方、ISMの仕入れ価格指数は77.9へ上昇しました。これは物価が77.9%上がったという意味ではなく、仕入れ価格の上昇を報告する企業が多いことを示しています。
米10年国債利回りは5.24%まで低下しましたが、水準そのものは高いままです。金利の低下は株価の支えになります。ただ、景気や雇用が強く、価格上昇圧力も残る以上、すぐに金融政策が緩むと決めつけるのは早いでしょう。WTI原油先物も+2.70%となり、燃料費や輸送費を通じた企業利益への影響を確認したいところです。
AI関連では、需要が半導体だけでなく、設計ソフト、光通信、電力へ広がっていることが印象的でした。Coherentは+10.90%、Cienaは+7.77%、Lumentumは+7.67%。大量のデータを高速で送る設備への期待が株価に表れています。Accentureの決算も、AIが既存の仕事を置き換える面だけでなく、導入支援など新しい仕事を生む面を見るきっかけになりました。
建築の視点から見ると、AIへの投資計画があっても、電力、冷却設備、通信回線、建設人員がそろわなければデータセンターは稼働できません。大きな受注額や投資額に加え、設備が予定どおり完成するか、建設費が膨らんでいないか、稼働後に利益を生むかまで確認することが大切だと思います。
個別株の騰落率にも注意が必要です。Cortevaの大幅な表示上の下落は、事業分離による株価の調整を含みます。新たに受け取る株式と合わせて評価すべきで、表示された下落率をそのまま資産の損失率として扱うことはできません。
私なら、企業利益とAI関連需要を長期的に確認しながら、原油高と高金利が利益をどれだけ圧迫するかを見続けます。短期の株価上昇だけで判断せず、成長が実際の利益につながっているかを軸に相場を捉えていきたいと思います。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- ACN:Accenture plc(先端技術) +15.78%
決算と次年度の業績見通しを受けて急伸しました。四半期売上高は前年同期比6%増の187億ドル、新規受注は222億ドルでした。AIが人手中心のコンサルティング需要を奪うという懸念に対し、実際の受注と売上の伸びが安心感につながりました。次年度も現地通貨ベースで3~6%の増収を見込み、売られていたITサービス株への買いが広がりました。 - SNPS:Synopsys, Inc.(先端技術) +12.78%
投資家向け説明会で示した成長戦略や、Amazon、OpenAIとの協業が評価されました。半導体設計ソフトにAIを組み込み、設計作業の効率化を進める方針です。2027年度の売上高見通し引き上げと約10億ドルの自社株買いも買い材料となりました。AIに代替される企業ではなく、AIを使って収益を伸ばす企業として評価を見直す動きです。 - FICO:Fair Isaac Corporation(先端技術) +11.69%
住宅ローンの信用評価を巡る懸念で直近に急落していたため、反動の買いが入ったと考えられます。同社は信用スコア(借り手の返済能力を数値化した指標)を提供しています。競合サービスの利用拡大への警戒は残り、当日は金融機関による目標株価引き下げも報じられました。今回の上昇は、事業環境の全面的な改善より、急落後の買い戻しとして捉えるのが自然です。 - COHR:Coherent Corp.(先端技術) +10.90%
証券会社Bernsteinによる強気の投資判断を受け、光通信関連株への買いが広がりました。AIデータセンターでは大量のデータを高速に送る必要があり、レーザーや光通信部品の需要拡大が期待されています。9月に発表した光通信技術の統合基盤「PhotonLink」も成長期待につながりました。AI投資の恩恵が、計算用半導体から通信設備にも広がるという評価です。 - CIEN:Ciena Corporation(先端技術) +7.77%
Bernsteinによる強気の投資判断と、光通信関連株全体への買いが上昇の背景です。AIデータセンターの増設では、施設内だけでなく施設間を結ぶ通信網の能力向上も必要になります。同社の光通信装置は、その高速化を担います。CoherentやLumentumとともに、AI設備投資の拡大が通信機器の受注にもつながるとの期待から買われました。 - LITE:Lumentum Holdings Inc.(先端技術) +7.67%
前日に公表されたBernsteinの強気の投資判断が買い材料となりました。AI向け通信網の高速化に伴い、レーザーや光通信部品の需要が伸びるとの評価です。当日は業界会議での講演予定も発表し、AI通信技術への取り組みを示しました。ただし、講演予定は新規受注の発表ではなく、主な上昇要因は光通信関連の成長期待と証券会社の評価です。 - MPC:Marathon Petroleum Corporation(エネルギー) +6.25%
中国の燃料輸出停止に関する報道を受け、ガソリンなどの供給が引き締まるとの期待から石油精製株が買われました。同社の利益には、燃料の販売価格と原油などの原料費の差が重要です。原油高だけでなく、燃料価格の上昇による精製利益の改善期待が上昇の背景です。原油採掘と精製を手掛ける総合石油会社より、精製会社の強さが目立ちました。 - CDNS:Cadence Design Systems, Inc.(先端技術) +6.22%
TSMCとの先端半導体向け協業や、AIによる設計自動化への期待が買いにつながりました。証券会社Morgan Stanleyによる目標株価引き上げも報じられています。同社はEDA(半導体の設計や動作確認を支援するソフト)を提供しています。Synopsysの好材料も業界への関心を高め、AI半導体の開発増加が設計ソフト需要を押し上げるとの評価です。 - CTSH:Cognizant Technology Solutions Corporation(先端技術) +5.99%
Accentureの好決算を受け、同業のITサービス会社にも買いが広がりました。AIによってシステム開発や外部委託の需要が減るという懸念に対し、Accentureの受注拡大が業界の需要を確認する手掛かりとなりました。Cognizant自身の当日決算による上昇ではなく、企業のAI導入支援やシステム刷新に対する収益期待を見直す動きです。 - CDW Corporation(CDW/先端技術) +5.98%
Accentureの好決算で企業のIT支出への警戒が和らぎ、IT機器やサービスを提供する同社にも買いが波及した可能性があります。企業がAIを導入する際には、ソフトだけでなくサーバーや通信設備、セキュリティーの整備も必要です。ただし、当日の上昇を直接説明する新たな大型受注などは確認できず、IT関連株の評価改善による連れ高と考えられます。 - VLO:Valero Energy Corporation(エネルギー) +5.38%
中国の燃料輸出停止に関する報道から、燃料供給の減少と精製利益の改善への期待が高まりました。同社は石油精製が主力で、ガソリンや軽油などの販売価格と原料費の差が収益に直結します。Marathon Petroleumとともに買われ、石油業界の中でも精製会社への選別買いが目立ちました。原油価格の上昇だけでは説明できない、燃料の需給に着目した動きです。 - MCK:McKesson Corporation(ヘルスケア) +5.27%
CVS Healthとの医薬品流通契約を2032年6月まで延長することで基本合意したと発表し、買われました。大口顧客との取引継続により、将来の売上や収益を見通しやすくなる点が評価されたと考えられます。医薬品メーカーや研究機器会社が下落する中でも、同社は個別の契約材料で上昇しました。ヘルスケア全体の値動きとは異なる、事業の安定性への評価です。
5%以上下落したS&P500構成銘柄
- PSKY:Paramount Skydance Corporation(通信サービス) -9.58%
Warner Bros. Discovery買収に伴う巨額の借入と利払い負担への警戒が、下落の主因と考えられます。買収手続きが進む一方、資金調達コストの高さと統合後の利益改善が課題です。映画公開本数や米国内の制作費に関する合意条件もあり、費用削減には制約があります。買収実現への期待より、財務負担と統合の難しさを懸念する売りが優勢でした。 - CTVA:Corteva, Inc.(素材) -83.81%
種子事業をVylorとして分離したことに伴う、表示上の下落です。既存株主にはCorteva株1株につきVylor株1株が分配され、事業価値の一部が新会社へ移りました。このため、Corteva単独の株価を前日と比較しても、株主資産の変化は正しく測れません。業績悪化による83.81%の損失とは異なり、分配されたVylor株との合計価値で評価する必要があります。
セクター別騰落率
10月1日のセクター別騰落率は、11業種中4業種が上昇、7業種が下落した。エネルギーが+1.35%で首位となり、先端技術も+0.99%と堅調だった。一方、素材は-2.26%、ヘルスケアは-1.44%、通信サービスは-1.13%と下落した。添付図からは、半導体やソフトウェア、石油関連への選別買いと、医薬品や素材、娯楽関連の売りが読み取れる。景気敏感株と守りの業種がそれぞれ混在し、市場全体を一方向の資金移動では説明できない相場だった。
- エネルギー(Energy) +1.35%
バレロ・エナジーが+5.38%、シェブロンが+1.42%、エクソンモービルが+0.66%と上昇した。特に石油精製株の強さが目立ち、原油を採掘する企業だけに買いが集中した形ではない。精製会社の利益は原油価格そのものより、ガソリンなどの販売価格と原料費の差に左右される。値動きからは石油関連の収益力への期待がうかがえるが、精製利益の改善を直接確認できるものではない。市場内で買いの受け皿となった業種である。 - 素材(Basic Materials) -2.26%
リンデが-1.10%、エコラボが-1.21%と下落し、添付図では化学関連にも売りが広がった。素材企業は製造業や建設業の需要に加え、原材料費やエネルギー費の変化が利益に響きやすい。エネルギー株が上昇する一方で素材株が下落した組み合わせは、燃料高による採算悪化への警戒と整合的である。ただし、これは値動きからの解釈である。工業・産業が+0.51%だったことから、景気敏感株全体を売る動きとは区別して見る必要がある。 - ヘルスケア(Healthcare) -1.44%
ジョンソン・エンド・ジョンソンが-2.30%、アムジェンが-3.38%、サーモフィッシャーが-3.34%、ダナハーが-4.42%と下落した。医薬品だけでなく、研究機器や医療機器にも売りが及んでいる。景気変動の影響を受けにくい業種でも、薬価や研究開発需要、企業ごとの利益見通しによって株価は動く。今回の図は守りの業種への資金集中を示しておらず、半導体やソフトウェアとの収益期待の差が表れた可能性がある。 - 通信サービス(Communication Services) -1.13%
アルファベットが-1.70%、ネットフリックスが-2.49%、ディズニーが-3.40%と下落した。一方、メタは+0.10%、ベライゾンは+0.24%で、通信サービス全体が一様に売られたわけではない。検索・広告と動画・娯楽の主要銘柄の下落が目立つ構図である。先端技術では半導体やソフトウェアに買いが入っており、AI関連という共通テーマだけでは株価の方向は決まらない。企業ごとの収益見通しを選別する動きと解釈できる。

主要3指数とドル円の動き
- S&P500(7,666.45、前日比+0.19%)
金利上昇で売られた後、持ち直した一日でした。日中は7,616.78まで下落しましたが、米長期金利が上昇から低下へ転じると買いが戻りました。FRB(米国の中央銀行)のジェファーソン副議長が追加利上げを急がない姿勢を示し、投資家の警戒が和らぎました。ただ、エネルギーやIT関連が上昇する一方、素材やヘルスケアは下落しています。私は、全面的な楽観というより、金利への不安が一服し、収益を伸ばせる企業を選ぶ相場と見ています。 - Dow30(50,926.56、前日比+0.04%)
一時50,546.54まで下落しましたが、終値では20.51ポイント高と、小幅ながらプラスを確保しました。キャタピラーやボーイングが上昇する一方、ディズニーや医薬品株が下落し、指数の上値を抑えました。米経済の底堅さは企業の売上に好材料ですが、物価上昇が続けば金利や調達費用の負担も増えます。景気が強いだけで株価が上がるわけではない難しさが表れています。長期投資家としては、日々の景気指標とともに、企業が利益を維持できるかを見ていきたいところです。 - NASDAQ(26,871.60、前日比+0.04%)
AI関連への買いと大型株の売りが交錯し、ほぼ横ばいで終えました。NVIDIAやMicronが上昇し、光通信や半導体設計ソフトにも買いが集まりました。一方、AppleやAlphabet、Netflixは下落しています。長期金利の低下は成長株の買い戻しを促しましたが、AIという共通テーマだけで一斉に上がる相場ではありません。私は、設備投資への期待が実際の受注や利益につながる企業を選別する動きと捉えています。指数の小幅上昇以上に、銘柄間の大きな差が印象的でした。 - ドル円(158.0690円、前日比+0.47%)
添付図では157.2150~158.4540円の範囲で動き、158円台前半となりました。この範囲は当日全体の値幅です。ニューヨーク時間の主な材料は、米雇用の底堅さと製造業の仕入れ価格上昇、米金利の変動でした。高金利が続くとの予想はドル買いを促す一方、その後のFRB高官発言と米金利低下はドルの上昇を抑える方向に働きます。為替の影響を受ける米国株やETFを持つ日本の投資家にとって、今回の円安は円換算の評価額を押し上げる要因です。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(92.86ドル、前日比+2.70%)
中国の燃料輸出停止に関する報道と、中東への米軍増派報道を受け、供給不安から上昇しました。日中は88.79ドルまで下落した後、93.68ドルまで反発しています。需要拡大というより、燃料不足や輸送への懸念が価格を押し上げた形です。石油関連株には買い材料ですが、燃料費上昇は運輸や製造業の利益を圧迫します。長期投資家としては、原油高が物価と金利に再び波及するかを見ておきたいところです。 - 米10年国債利回り(5.24%、前日比-1.06%)
一時5.34%まで上昇しましたが、その後は低下しました。序盤は米経済の底堅さと製造業の仕入れ価格上昇がインフレ懸念を強めました。一方、FRB(米国の中央銀行)のジェファーソン副議長が政策判断に時間をかける姿勢を示すと、追加利上げへの警戒が和らぎました。金利低下は株価の持ち直しにつながりましたが、水準自体は高いままです。見出しの-1.06%は、利回りの前日比変化率です。 - VIX指数(16.39、前日比+0.31%)
VIX(S&P500の今後約30日間の値動きの大きさを予想する指数)は小幅に上昇しました。日中は17.59まで上がりましたが、米金利の低下と株価の回復に伴い、上昇幅を縮めています。終値からは市場全体が強い恐怖に包まれている状況ではありません。ただ、原油高や翌日の雇用統計への警戒は残っています。私は、小幅な指数上昇の裏でも不安が完全には消えていない相場と捉えています。 - 金先物(4,207.90ドル、前日比+0.51%)
前日に発表された米物価指標が予想を下回り、追加利上げへの警戒が和らいだことが買いにつながりました。当日の米金利低下も、利息を生まない金には好材料です。一方、ドル高と依然高い金利水準は上昇を抑える要因となりました。中東情勢への不安も残りますが、金だけに資金が集中した形ではありません。株式も持ち直しており、今回は金利見通しの変化と資産分散の需要が重なった動きと考えられます。

私の米国株ポートフォリオ 前日比+1.31%
10月1日のポートフォリオは+1.31%でした。NASDAQ100のETFが+2.64%、FANG+が+2.02%と上昇し、S&P500のETFも堅調でした。一方、連続増配株や高配当株のETFは下落し、保有商品によって明暗が分かれました。日本上場のETFには前日の米国市場や為替の動きが反映されるため、今回まとめた米国市場の10月1日の結果とは時間差があります。投資信託の基準価額にも反映のタイミングの違いがあります。上昇はうれしいですが、成長株が強い日も、配当株が強い日もあります。私はS&P500を軸に分散を続け、1日の成績より米国企業の利益成長を見ていきたいと思っています。

経済指標発表結果
- ISM製造業価格指数(77.9)
企業の仕入れ価格の動向を示す指数は、予想72.9、前回71.1を大きく上回りました。77.9%の値上がりという意味ではなく、価格上昇を報告する企業が多いことを示します。製造業の景気そのものより、今回はこちらの物価圧力が重要でした。原材料や燃料の値上がりが販売価格に波及すれば、インフレが長引く可能性があります。発表後の米長期金利上昇と株価下落には、FRB(米国の中央銀行)の追加利上げへの警戒が表れました。 - ISM製造業景況指数(54.5)
予想54.8、前回54.6をわずかに下回りましたが、景気拡大と縮小の境目である50を上回りました。さらに、新規受注指数は55.3で予想54.7、前回53.7を上回り、雇用指数も52.7へ改善しています。見出しの指数が少し低下しても、需要や採用が急減しているわけではありません。企業の売上には好材料ですが、仕入れ価格の上昇と重なると金利への警戒が強まります。長期投資では、需要の強さが利益の伸びに結び付くかが大切です。 - 新規失業保険申請件数(19.7万件)
予想20.1万件を下回り、前回の改定値19.8万件からも減少しました。週ごとの振れをならした4週平均も20.0万件へ低下し、大規模な解雇が広がっていないことを示しています。雇用の安定は家計の収入と個人消費を支えるため、企業業績には安心材料です。一方、物価圧力が強い局面では、FRBが追加利上げを進める余地があるとも受け止められます。株式には好悪両面があり、米金利上昇やドル買いにつながりやすい結果でした。 - 失業保険継続申請件数(170.1万件)
予想173.0万件、前回の改定値171.2万件を下回りました。新規申請が少ないことに加え、継続して給付を申請する件数も減っており、雇用が急速に悪化している状況は示していません。ただし、給付終了なども件数を左右するため、減少をすべて再就職の増加と捉えることはできません。新規申請と合わせて雇用の底堅さを確認する結果ですが、株式市場では景気後退への不安軽減と、高金利が続く懸念の両方につながります。 - S&P Global製造業PMI(55.9)
企業への調査から製造業の景気を測るPMIは、予想57.0を下回りましたが、前回53.9から上昇しました。50を上回るため、「予想未達=景気悪化」とは言えません。速報値で示されたほどではないものの、製造業の活動は前月より強まっています。ISMの結果と合わせると、需要が底堅い一方で物価への警戒が残る構図です。私は、予想との差だけでなく、受注や生産の改善が企業の利益につながるかを見ていきたいと思います。 - 建設支出(前月比+0.9%)
予想0.0%を上回り、前回-0.1%から増加に転じました。民間の住宅・非住宅建設がともに増え、高金利の中でも建設需要に底堅さがあることを示しています。建設機械や設備、建材を扱う企業には需要面の好材料です。ただし、前年比では減少しており、1か月の増加だけで建設市場全体の回復を断定することはできません。長期投資家としては、金利負担が続く中でも、工事量と企業の採算を維持できるかに注目しています。

主要銘柄の決算発表結果
- ACN:Accenture plc(先端技術)
EPS(1株当たり利益)は3.29ドルで予想3.19ドル、売上高は187億ドルで予想180.5億ドルを上回りました。新規受注は222億ドルとなり、AIがコンサルティング需要を奪うという懸念を和らげました。次年度は現地通貨ベースで3~6%の増収を見込みます。株価は通常取引で+15.78%、添付図の時間外取引でも+0.49%でした。同業株にも買いが広がっており、私はAI導入支援が実際の受注と利益につながるかを引き続き見ていきたいと思います。 - NKE:NIKE, Inc.(一般消費材)
引け後に決算を発表しました。EPSは0.48ドルで予想0.44ドルを上回りましたが、売上高は112.1億ドルと予想113.5億ドルに届きませんでした。中国事業や消費者向け直接販売の弱さに加え、慎重な通期見通しが投資家を失望させたと考えられます。通常取引は-0.71%、決算後の時間外取引は添付図で-3.67%でした。利益の予想超過だけでは買われず、ブランドの立て直しが販売回復につながるまでの時間が問われています。 - MKC:McCormick & Company, Incorporated(生活必需品)
調整後EPS(一時的な費用などを除いた1株当たり利益)は0.86ドルで予想0.76ドル、売上高は20.2億ドルで予想19.8億ドルを上回りました。ただ、増収には買収と値上げの寄与が大きく、販売数量の弱さや原材料・輸送費の上昇が残っています。通期見通しも据え置き、株価は通常取引で-4.87%でした。添付図の時間外では+0.70%と小反発しています。私は、値上げによる増収に加え、数量回復と利益率の維持を確認したいと思います。

主な経済ニュース
- FRB副議長の慎重姿勢で追加利上げへの警戒が後退
ジェファーソン副議長は、次の政策変更を判断するには経済の動向をさらに確認する必要があるとの姿勢を示しました。米10年国債利回りは一時5.34%まで上昇した後に低下し、株式市場も持ち直しました。ただ、利上げを見送る可能性と、利下げに転じることは別です。原油高や製造業の仕入れ価格上昇も残っています。私は、金利への不安が一服した一日と捉え、企業の利益成長を引き続き確認したいと思います。(Financial Times:10/01) - 中国の燃料輸出停止と中東への米軍増派報道で供給不安
中国の精製会社が10月の燃料輸出を停止したとの報道に加え、米国が中東に空母や兵員を追加派遣するとの報道が原油価格を押し上げました。原油そのものだけでなく、軽油や航空燃料の供給不足が問題になっています。石油精製会社には収益改善の期待が高まる一方、運輸や製造業には費用増加につながります。株式市場では、エネルギー株の上昇と、燃料高が物価や企業利益に及ぼす影響を分けて見る必要があります。(Reuters:10/01) - クックFRB理事がAI投資による物価圧力を警戒
クック理事は、AI関連の設備投資が2027年の重要なインフレリスクになり得ると指摘しました。AIは長期的には仕事の効率を高めますが、建設段階では設備や資材、人材の需要を急増させます。データセンター建設が進めば、電力や冷却設備の需要も増えます。関連企業の売上には好材料でも、供給が追い付かなければ価格上昇と高金利につながります。私は、AIの成長性と、設備投資に伴う費用負担の両方を見ることが大切だと感じています。(Reuters:10/01) - Accentureの好決算がITサービスへの不安を和らげる
Accentureの決算と次年度見通しを受け、AIがコンサルティングやシステム開発の需要を奪うという懸念が後退しました。新規受注と売上の伸びが、企業のIT支出が続いていることを示したためです。Cognizantなど同業にも買いが広がりました。AIの普及では、既存の仕事が減る一方、導入支援やシステム刷新の仕事が増える可能性があります。今回の市場反応は、その新たな需要を実際の業績で確認できたことへの評価と考えられます。(Reuters:10/01) - SynopsysのAI協業が半導体設計ソフトの評価を押し上げる
SynopsysとOpenAIによる半導体設計向けAIの共同開発や、Amazonとの大型契約が注目を集めました。設計ソフトにAIを組み込むことで、複雑な作業を効率化し、開発期間を短縮する狙いです。AIが既存ソフトの価値を奪うという懸念に対し、既存の技術とAIを組み合わせて収益を伸ばす道筋を示しました。株価は大きく上昇しましたが、長期的には協業の発表だけでなく、利用拡大と利益への貢献を確認したいところです。(Yahoo!Finance:10/01) - 光通信関連に買いが広がりAI投資の裾野を確認
証券会社Bernsteinの強気の投資判断を受け、Coherent、Lumentum、Cienaなどが上昇しました。AIデータセンターでは計算能力だけでなく、設備間で大量のデータを高速に送る能力も必要です。光通信はその課題を解決する重要な技術です。半導体から通信部品や装置へ買いが広がった点に、設備投資の裾野の広さが表れています。ただ、期待が先行しやすい分野でもあり、受注の増加が利益に結び付くかが今後の判断材料になります。(Yahoo!Finance:10/01) - Micronの顧客契約がAI向けメモリー需要への期待を強める
前日発表のMicron決算を受け、10月1日は強い業績見通しと顧客からの資金的な約束が注目されました。長期供給契約に伴う顧客の支払い約束などは320億ドルとなり、6月の220億ドルから増えています。単なる需要予測より、顧客が供給確保に資金を投じている点が重要です。メモリーだけでなく製造装置にも成長期待が波及しました。一方、半導体は供給増加で採算が変わるため、長期契約と設備増強のバランスを見ておきたいところです。(Reuters:10/01) - Amazonの長期電力契約が原子力発電への投資を後押し
9月30日に発表されたAmazonとConstellation Energyの20年契約が、10月1日の電力関連株の買い材料となりました。契約はCalvert Cliffs原子力発電所の設備更新と出力増強を支援します。AI投資では半導体を確保しても、安定した電力がなければ施設を動かせません。長期契約によって発電設備への投資を進めやすくなる点が重要です。私は、発電だけでなく送電、空調、冷却まで含め、実際に稼働するまでの工程に注目しています。(Yahoo!Finance:10/01) - 米国が対中航空機部品の輸出許可を遅らせていると報道
米政府が中国向け航空機部品の輸出許可を遅らせ、通商交渉の手段にしようとしていると報じられました。中国の希土類(半導体や航空機などに使う重要な金属)への依存に対し、米国側は航空部品の供給力を活用する構図です。報道は関係者の説明に基づき、新たな全面禁輸が決まったという意味ではありません。それでも許可の遅れは納入や整備に影響します。航空関連企業では、受注の大きさに加え、供給網と政策の変化が重要になります。(Reuters:10/01) - Paramountの巨額買収で高金利の財務負担が浮き彫り
Warner Bros. Discovery買収を進めるParamountは、大規模な資金調達と統合後の借入負担が注目されています。買収資金は確保できても、金利が高ければ利払いが利益や投資余力を圧迫します。市場は事業規模の拡大だけでなく、費用削減と借入返済を実行できるかを見ています。これはメディア業界に限らず、高金利の中で大型買収を進める企業に共通する課題です。長期投資では、売上の拡大と手元資金の改善を分けて評価したいと思います。(Financial Times:10/01) - 米企業の増益持続とAI投資の回収が次の焦点に
米企業の大幅な増益が株価を支える一方、投資家は2027年も成長を維持できるかに目を向けています。AI設備を供給する企業の利益だけでなく、巨額の投資を行う企業が十分な収益を得られるかも重要です。S&P500の予想PER(株価が予想利益の何倍かを示す指標)は年初より低下し、成長への慎重さも価格に表れています。私は、投資額の大きさより、完成した設備が売上や利益を生む段階へ進んでいるかを重視しています。(Reuters:10/01)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
10/2に主要銘柄の決算発表は予定されていません。
おわりに
10月1日の米国株式市場は、主要3指数が小幅に上昇しました。ただ、指数の動きが穏やかでも、個別銘柄では決算やAI関連の材料によって大きな差が出ています。相場全体と、それぞれの企業の動きを分けて見ることが大切ですね。
企業業績やAIへの投資は株価を支える材料ですが、原油価格の上昇や高い長期金利は気になるところです。景気の強さが企業の売上を伸ばす一方で、物価の上昇圧力を残す可能性もあります。今後も雇用、物価、企業決算を合わせて確認していきたいと思います。
AIの成長を見る際は、半導体だけでなく、通信設備、電力、データセンターの建設にも目を向けたいですね。投資計画が実際の設備や売上、利益につながっているか。その積み重ねが、長期的な成長を判断する手がかりになります。
日々の値動きに振り回されず、資金を使う予定と無理なく保有できる金額を意識しながら、長い目で企業の成長を見ていきましょう。
本日も最後までお読みいただき、ありがとうございました。このレポートが日々の投資判断に役立ちましたら、Doneruで活動を応援するからご支援いただけるとうれしいです。情報発信を続ける励みになります。
投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

