

室井のマーケット視点
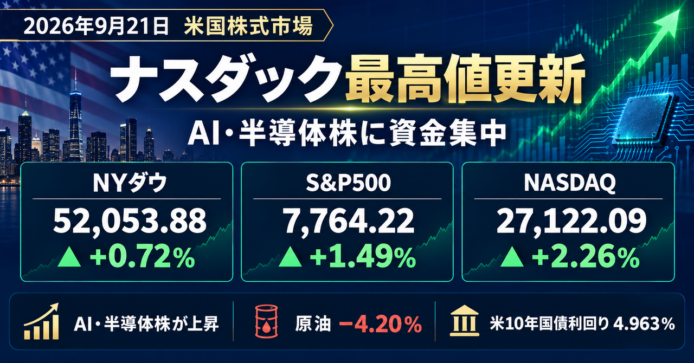
9月21日の米国株市場は、原油価格と長期金利の低下を追い風に、主要3指数がそろって上昇しました。S&P500は前日比1.49%高、ナスダック総合指数は2.26%高となり、ナスダックは最高値を更新しました。ダウ平均も0.72%上昇しており、AI・半導体株を中心に投資家のリスク選好が強まった一日でした。
今回の上昇を支えたのは、AI関連企業の成長期待です。AMDの時価総額が1兆ドルに到達したほか、インテル、Arm、メタなどが大きく上昇しました。セクター別でもコミュニケーション・サービスが3.45%高、情報技術が2.51%高、一般消費財が1.42%高となっています。すなわち、市場全体が均等に買われたというよりも、AIの利用拡大や半導体需要の成長が期待できる企業へ資金が集中した相場だったといえます。
一方、原油先物は4.20%下落し、エネルギーセクターも2.09%安となりました。原油価格の下落はインフレ懸念を和らげ、株式市場全体にはプラスに働きます。しかしながら、石油・資源関連企業にとっては収益見通しを押し下げる要因となるため、エネルギー株とハイテク株の明暗が鮮明になりました。
米10年国債利回りは4.963%へ低下しましたが、依然として5%近い高水準です。シカゴ連銀のグールズビー総裁からは、強い需要がインフレ圧力を高める可能性を警戒する発言もありました。シカゴ連銀全米活動指数も8月はマイナス0.04となっており、景気は急速に悪化していないものの、金融政策の先行きを楽観できる状況でもありません。
ドル円は1ドル157円台までドル高・円安が進みました。米国株を円換算で保有する日本の投資家には追い風となる一方、為替介入への警戒が強まりやすい水準です。VIX指数は14.83と低位を維持しており、市場の不安心理は限定的ですが、金先物が1.05%下落していることからも、この日は安全資産より成長株を選好する動きが優勢だったと考えます。
S&P500では取引開始前に構成銘柄の入れ替えが実施されました。指数連動型ファンドによる機械的な売買も発生しているため、一部銘柄の値動きには企業固有の材料だけでなく、指数入れ替えに伴う需給が含まれている点に注意が必要です。
本日の相場は、原油安と金利低下をきっかけにAI・半導体株へ資金が集中した「成長株主導の上昇」です。したがって、指数の上昇率だけを見て市場全体が全面高になったと判断するのではなく、上昇をけん引している銘柄と出遅れているセクターを分けて見る必要があります。今後は米10年国債利回りが5%を明確に下回れるか、原油価格の下落が続くか、AI関連企業の業績が高い期待に応えられるかが重要になると見ています。
本記事は公開情報に基づく市場分析であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
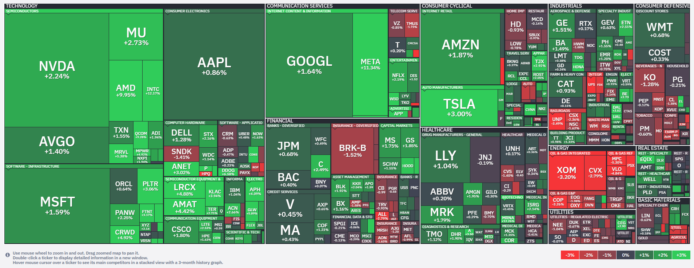
S&P500ヒートマップ
9月21日の取引開始前に、S&P500の四半期入れ替えが実施されました。新たに燃料電池のブルーム・エナジー、データ管理ソフトのエバーピュア、遺伝子解析のイルミナが採用されました。一方、モルソン・クアーズ、トレードデスク、ビルダーズ・ファーストソースが除外されました。指数連動型ファンドは新規採用銘柄を買い、除外銘柄を売る必要があるため、入れ替え前後には通常より大きな売買が発生します。ただし、S&P500連動ETFの投資家が個別に売買する必要はありません。

5%以上上昇したS&P500構成銘柄
9月21日の米国市場では、原油価格と米国債利回りの低下を受け、AI、半導体、クラウド関連株に買いが広がりました。5%以上上昇したS&P500構成銘柄は15銘柄でした。
- AKAM:アカマイ・テクノロジーズ(クラウド・セキュリティ) +12.33%
明確な個別材料は確認できませんでしたが、米国債利回りの低下を受け、クラウドやサイバーセキュリティ関連の成長株を買い戻す動きが強まりました。出来高は469万株と平常時を上回っており、空売りの買い戻しも上昇を加速させた可能性があります。 - MRNA:モデルナ(バイオ医薬品) +12.27%
メルクと共同開発する個別化がんワクチン「intismeran」の第3相試験について、詳細データを10月24日の欧州臨床腫瘍学会で発表すると確認されたことが材料になりました。初期結果では、手術後の悪性黒色腫の再発リスクを35%減らす可能性が示されており、コロナワクチン以外の成長分野として期待が高まりました。 - INTC:インテル(半導体) +12.17%
MetaのAIエージェント「Muse」の利用拡大により、AIの推論処理に使われるCPU需要が増えるとの期待が強まりました。米中間でAI分野の対話を進める方針が示されたことや、原油価格と米国債利回りの低下も半導体株への資金流入を後押ししました。 - META:メタ・プラットフォームズ(インターネットサービス) +11.34%
AIエージェント「Muse」が米国のAppleアプリストアで無料アプリのダウンロード首位を維持したことが評価されました。ウェルズ・ファーゴが目標株価を引き上げたことも買い材料となり、Metaが広告会社から有力なAIサービス企業へ進化するとの期待が強まりました。 - WBD:ワーナー・ブラザース・ディスカバリー(メディア・娯楽) +10.79%
パラマウント・スカイダンスによる買収を巡り、カリフォルニア州などとの反トラスト法訴訟で和解が成立し、買収完了に向けた大きな障害が解消されました。買収価格は1株31ドルとされており、成立可能性の上昇を受けて株価が買収価格へ近づきました。 - AMD:アドバンスト・マイクロ・デバイセズ(半導体) +9.95%
AI向けGPUとサーバー用CPUの需要拡大を背景に買いが集中し、時価総額が一時1兆ドルを突破しました。AIチップ単体だけでなく、サーバー全体を提供する戦略への評価も高まっています。ただし、予想PERは約158倍であり、高い成長期待を織り込んだ株価水準です。 - QCOM:クアルコム(半導体) +9.29%
AI半導体株全体への資金流入に加え、Amazon Web Servicesと複数世代にわたるカスタム半導体を共同開発する計画が改めて評価されました。スマートフォン向け半導体への依存を減らし、データセンター向けAI半導体へ事業を広げる期待が上昇につながりました。 - GDDY:ゴーダディ(ウェブサービス) +7.50%
米国債利回りの低下を受け、安定した継続収入とキャッシュフローを持つインターネットサービス企業に買いが入りました。AIを利用したウェブサイト作成や顧客獲得支援サービスの普及も、中小企業向け事業の成長材料として評価されています。 - APP:アップラビン(広告テクノロジー) +7.18%
金利低下による成長株の買い戻しが進み、AIを使って広告配信を最適化する同社にも資金が流入しました。予想EPS成長率が93.28%と高く、広告主の投資効果を改善するAI広告基盤への期待が株価を押し上げました。 - DDOG:データドッグ(クラウド監視サービス) +6.58%
AIデータセンターやクラウド利用の拡大に伴い、システムの稼働状況を一括監視するサービスの需要が増えるとの期待から買われました。一方、予想PERは約501倍と非常に高く、将来の急成長を大きく織り込んでいる点には注意が必要です。 - GLW:コーニング(光ファイバー・特殊ガラス) +5.89%
AIデータセンターを接続する高速光通信網への投資拡大が引き続き評価されました。同業の光通信機器会社に対する強気評価も追い風となりました。Meta、Amazon、Verizonなどとの光ファイバー供給契約が、中長期の成長を支えるとの見方が広がっています。 - SMCI:スーパー・マイクロ・コンピューター(AIサーバー) +5.40%
世界のAIサーバー市場が2030年に約1.5兆ドルへ拡大するとの予測を背景に、AIサーバー関連株への買いが続きました。同社の液冷サーバーは、半導体から出る熱の最大98%を回収できるとされ、電力消費と冷却費を抑える技術として注目されています。 - MRVL:マーベル・テクノロジー(半導体) +5.38%
AIデータセンター向けのカスタム半導体と高速通信チップの需要拡大が評価されました。AMDやインテルなど半導体株が大幅に上昇するなか、AIサーバー内部のデータ転送を支える企業として連れ高しました。 - UAL:ユナイテッド航空(航空) +5.27%
原油価格が大幅に下落し、航空会社の燃料費負担が軽くなるとの期待から上昇しました。燃料費は航空会社の主要な費用であるため、原油価格の低下は利益見通しを直接改善します。ただし、中東情勢によって原油価格が再上昇するリスクは残っています。 - RDDT:レディット(インターネットサービス) +5.22%
米国債利回りの低下を受け、広告収入やAI関連収入の成長が期待されるインターネット株に買い戻しが入りました。投稿データをAI企業へ提供するデータライセンス事業と、広告配信技術の改善が中長期の成長材料として評価されています。
この日の上昇銘柄は、AI・半導体・クラウド関連が中心でした。原油価格の下落と米10年国債利回りの5%割れが、成長株の割高感を和らげました。一方、短期間で大幅上昇した銘柄も多く、AI需要の期待が実際の売上高や利益に結び付くかを確認する必要があります。
5%以上下落したS&P500構成銘柄
9月21日の米国市場で5%以上下落したS&P500構成銘柄は、マラソン・ペトロリアムの1銘柄でした。原油価格の急落により、エネルギー株全体に売りが広がりました。
- MPC:マラソン・ペトロリアム(石油精製) -5.30%
中東情勢の緊張緩和と原油供給の回復期待を受け、WTI原油先物が約5%下落したことが主な下落要因です。ホルムズ海峡を通過する原油輸送量が回復し、国連総会を機に米国とイランの協議が進むとの期待から、原油価格に上乗せされていた地政学的リスク分が縮小しました。マラソン・ペトロリアムは石油精製会社であり、原油価格そのものよりもガソリンや軽油との価格差が利益を左右します。しかしながら、原油相場の急落局面ではエネルギー関連株全体から資金が流出しやすく、同社も売りに押されました。予想PERは13.85倍と割高感は限定的ですが、今後は中東情勢と石油製品の精製利益率を確認する必要があります。
この日はS&P500が上昇する一方、エネルギーセクターは主要11業種の中で唯一下落しました。原油安は航空、運輸、消費関連企業には追い風ですが、石油会社には収益期待の低下として作用します。今回の下落はマラソン・ペトロリアム固有の業績悪化ではなく、原油安に伴うエネルギー株全体の調整と考えられます。
セクター別騰落率
11セクター中7セクターが上昇し、4セクターが下落しました。原油価格と米10年国債利回りの低下を受け、AI・半導体・大型インターネット株へ資金が流入しました。一方、原油安がエネルギー株を直撃し、成長株への資金移動も鮮明になりました。以下では、騰落率がプラスまたはマイナス1%以上となったセクターを取り上げます。
- 通信サービス(Communication Services) +3.45%
11セクター中で最大の上昇率となりました。AIエージェント「Muse」への期待と目標株価の引き上げを受け、Metaが+11.34%と急伸しました。Googleは+1.64%、Netflixは+2.19%となり、買収手続きの進展が意識されたワーナー・ブラザース・ディスカバリーの大幅高もセクターを押し上げました。 - 先端技術(Technology) +2.51%
AI投資の拡大が続くとの見方から、半導体株へ買いが集中しました。インテルが+12.17%、AMDが+9.95%、NVIDIAが+2.24%、マイクロンが+2.73%となりました。米10年国債利回りが5%を下回り、将来利益の比重が大きい成長株の割高感が和らいだことも追い風となりました。 - 一般消費材(Consumer Cyclical) +1.42%
Teslaが+3.00%、Amazonが+1.87%となり、セクターを押し上げました。原油価格の下落によってガソリン価格と物流費の上昇懸念が和らぎ、家計の購買力や企業収益への圧迫が軽減するとの期待が広がりました。米国債利回りの低下も、自動車や住宅関連など金利に敏感な銘柄の支援材料となりました。 - エネルギー(Energy) -2.09%
11セクター中で最大の下落率となりました。中東情勢の緊張緩和と原油輸送の回復期待から、WTI原油先物が約5%下落しました。エクソン・モービルは-3.20%、シェブロンは-2.79%、コノコフィリップスは-3.26%、マラソン・ペトロリアムは-5.30%となり、エネルギー株全体に利益確定売りが広がりました。

主要3指数とドル円の動き
- NYダウ:52,053.88ドル 前日比+371.24ドル(+0.72%)
原油価格の急落によってインフレ再加速への警戒が和らぎ、米10年国債利回りも5%を下回ったことから上昇しました。ただし、原油安でエネルギー株が売られたため、ハイテク株の比率が高いS&P500やNASDAQと比べると上昇率は限定的でした。 - S&P500:7,764.22ポイント 前日比+113.72ポイント(+1.49%)
AI投資が引き続き拡大するとの見方が広がり、AMD、インテル、Metaなどの大型ハイテク株が指数を押し上げました。原油価格と米国債利回りが同時に低下したことで、成長株の割高感が和らぎ、最高値に再び接近しました。 - NASDAQ総合:27,122.09ポイント 前日比+599.55ポイント(+2.26%)
半導体、AI、クラウド関連株への買いが集中し、主要3指数の中で最大の上昇率となりました。NASDAQ総合は6月2日の最高値を更新しました。AMDの時価総額が一時1兆ドルを突破し、MetaのAIエージェント「Muse」への期待もハイテク株全体を押し上げました。 - ドル円:1ドル=157.37円 前日比+0.38円(+0.24%)
米10年国債利回りが5%を下回ったにもかかわらず、円は小幅に下落しました。日本銀行は政策金利を引き上げましたが、今後の追加利上げに慎重な姿勢を示したため、円買いは続きませんでした。米国の金利が日本より大幅に高い状態も、円安・ドル高を支えています。
9月21日の米国市場では、原油価格の下落と米国債利回りの低下が株式市場の追い風となりました。特にAI・半導体株への資金流入が強く、NASDAQ総合は最高値を更新しました。一方、上昇が一部の大型ハイテク株に集中しており、市場全体が均等に上昇したわけではありません。今後は原油価格の反発、米国の追加利上げ観測、米中首脳会談の内容が相場を左右すると考えられます。

原油先物・米10年国債利回り・VIX・金先物の動き
原油先物(92.04ドル、前日比-4.04ドル、-4.20%)
原油先物は一時91.19ドルまで下落。ホルムズ海峡を通過する原油輸送の回復や、国連総会を機に米国とイランの協議が進むとの期待から、供給不安を反映した上乗せ価格が縮小。インフレ再加速への懸念を和らげ、ハイテク株や航空株には追い風となる一方、エネルギー株には強い売り圧力。
米10年国債利回り(4.9630%、前日比-0.0350ポイント、-0.70%)
米10年国債利回りは、心理的な節目である5%を下回る水準へ低下。原油安によるインフレ圧力の緩和と、安全資産である米国債への買い戻しが主因。将来の利益を現在価値へ換算する際の負担が軽くなるため、AI・半導体など高成長株の株価を支える動き。
VIX指数(14.83、前日比+0.02、+0.14%)
VIX指数は14台後半でほぼ横ばい。主要3指数が大幅に上昇したにもかかわらず低下しなかったことは、中東情勢や追加利上げへの警戒が完全には消えていないことの表れ。ただし、一般に警戒水準とされる20を大きく下回っており、投資家心理は落ち着いた状態。
金先物(4,378.30ドル、前日比-46.60ドル、-1.05%)
金先物は一時4,360.30ドルまで下落。米国とイランの協議進展への期待や株式市場の上昇により、安全資産としての金を売って成長株へ資金を移す動き。米国債利回りは低下したものの、ドルが円などに対して底堅く推移したことも、ドル建て金価格の上値を抑える要因。

私の米国株ポートフォリオ 前日比+0.50%
私の米国株ポートフォリオ(9/18付)は、前日比+0.50%となりました。
保有商品では、iFreeETF FANG+とMAXISナスダック100上場投信がともに+2.40%と大きく上昇しました。MAXIS米国株式(S&P500)上場投信は+1.88%、iシェアーズ S&P500 米国株 ETFは+1.70%、eMAXIS Slim米国株式(S&P500)は+1.18%となりました。配当株関連では、iシェアーズ 米国連続増配株 ETFが+0.94%、iシェアーズ 米国高配当株 ETFが+0.46%でした。AI・半導体や大型ハイテク株の上昇により、NASDAQ100とFANG+がS&P500連動商品を上回る展開となりました。
ハイテク株の上昇効果を受けながら、S&P500、連続増配株、高配当株へ分散しているため、値動きを抑えながらプラスを確保できた一日でした。

経済指標発表結果
- シカゴ連銀総裁グールズビー氏の発言
グールズビー総裁は、関税や原油価格などの供給面だけでなく、AI関連投資を中心とする強い需要もインフレを押し上げている可能性があると指摘しました。サービス価格の上昇が続き、需要の過熱が確認されれば、FRBは追加利上げで対応する必要があるとの見解です。金融引き締めの長期化を意識させる内容ですが、当日は原油安と米国債利回りの低下が株式市場を支えました。 - シカゴ連銀全米活動指数(8月、実績-0.04、前回+0.08)
8月の指数は前回の+0.08から-0.04へ低下しました。この指数は米国経済の成長速度を示し、ゼロを下回ると過去の平均より成長が弱いことを意味します。ただし、景気後退の目安とされる水準からは距離があり、米国経済が急激に悪化したとは判断できません。景気の緩やかな減速を示す結果であり、追加利上げへの警戒をわずかに和らげる内容です。 - 米3カ月物国債入札(落札利回り4.015%、前回3.970%)
落札利回りは前回から0.045ポイント上昇しました。短期国債の利回り上昇は、投資家が今後も政策金利が高い状態が続くとみていることを示します。安全性の高い短期国債で4%を超える利回りを確保できるため、株式から国債へ資金が移る可能性がありますが、上昇幅は小さく、株式市場への影響は限定的でした。 - 米6カ月物国債入札(落札利回り4.155%、前回4.060%)
落札利回りは前回から0.095ポイント上昇し、3カ月物を上回りました。市場が今後半年間の追加利上げや高金利の長期化を織り込んでいることを示す結果です。短期国債の投資魅力が高まる一方、高い金利は企業の資金調達費用を増加させます。ただし、米10年国債利回りは当日に低下しており、成長株への悪影響は抑えられました。

主要銘柄の決算発表結果
9/21には主要銘柄の決算発表はありませんでした。
主な経済ニュース
- NASDAQが最高値を更新、S&P500も最高値へ接近
NASDAQ総合は前日比+2.26%の27,122.09ポイントとなり、6月2日以来の最高値を更新しました。S&P500も+1.49%となり、8月の最高値まで約0.4%に接近しました。原油価格と米国債利回りの低下に加え、AI投資が拡大を続けるとの見方が大型ハイテク株への買いを促しました。(Reuters:09/21) - AMDの時価総額が初めて1兆ドルを突破
AMDは約10%上昇し、時価総額が一時1兆ドルを突破しました。2026年に入ってからの上昇率は約185%に達しています。AI向け半導体だけでなく、サーバー用CPUやシステム全体を提供する戦略が評価され、NVIDIAに次ぐAI計算基盤の有力企業として投資資金が集中しました。(Reuters:09/21) - インテルとArmが急伸、AI需要への期待が再燃
インテルは+12.2%、Armは約17%上昇し、フィラデルフィア半導体指数も+4.3%となりました。AIエージェントの普及によって、学習用GPUだけでなく、推論処理に使われるCPUや省電力半導体の需要も拡大するとの期待が背景です。AI投資の裾野が広がっていることを示す動きとなりました。(Reuters:09/21) - Metaが11%超上昇、AIエージェント「Muse」を評価
Metaは+11.34%と急伸しました。ウェルズ・ファーゴが、個人向けAIエージェント「Muse」の利用拡大を評価して目標株価を引き上げたことが材料です。AIを広告の効率化だけでなく、消費者向けサービスと課金収入へ結び付ける道筋が見え始めたとの期待が強まりました。(Reuters:09/21) - 原油急落と米国債利回り低下が成長株を支援
WTI原油先物は-4.20%の92.04ドルとなり、米10年国債利回りも5%を下回りました。国連総会を機に米国とイランの協議が進むとの期待や、原油輸送の回復観測が供給不安を後退させました。原油安によるインフレ圧力の緩和と金利低下が、AI・半導体株の上昇を支えました。(Reuters:09/21) - FRB高官が追加利上げの必要性を相次いで指摘
シカゴ連銀のグールズビー総裁は、関税や原油だけでなく、AI関連投資を含む強い需要もインフレを押し上げている可能性があると指摘しました。セントルイス連銀のムサレム総裁も追加利上げが必要との見解です。原油安で長期金利は低下しましたが、金融引き締めが終わったとは判断できない状況です。(Reuters:09/21) - 米中がAI安全対話を新設、深圳で次回協議
ベッセント米財務長官と中国の何立峰副首相は、AIの安全性を協議する正式な対話枠組みを設け、約2カ月後に深圳で再協議することで合意しました。制御不能なAIやサイバー攻撃への対応、緊急時の連絡経路が議題です。技術競争を続けながら、重大事故を防ぐ最低限の協力を進める動きです。(Reuters:09/21) - 人民元が3年半ぶりの高値、米中首脳会談を意識
人民元は1ドル=6.6950元付近まで上昇し、約3年半ぶりの高値となりました。中国人民銀行が人民元高を抑える姿勢を弱め、米中首脳会談に向けて為替市場の安定を重視したとみられます。会談では貿易、関税、AI、供給網、中東情勢などが議題になる見通しですが、大規模な合意への期待は限定的です。(Reuters:09/21) - 円は157円台へ下落、為替介入への警戒が継続
円は1ドル=157円台後半へ下落し、6営業日中5日で円安となりました。日銀は政策金利を1.25%へ引き上げましたが、追加利上げに積極的な姿勢を示さなかったため、円買いが続きませんでした。日本当局によるレートチェックの観測もあり、160円へ近づく局面では為替介入への警戒が強まりそうです。(Reuters:09/21) - パラマウントによるワーナー買収が前進
パラマウント・スカイダンスは、ワーナー・ブラザース・ディスカバリーの1,100億ドル規模の買収を巡り、カリフォルニア州などと和解しました。映画製作本数の維持や報道部門を監督する委員会の設置などが条件です。買収成立の可能性が高まり、ワーナー株は10%超上昇しました。(Reuters:09/21)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
9月21日の米国株式市場は、原油価格と米10年国債利回りの低下を追い風に、主要3指数がそろって上昇しました。特にAI・半導体株への買いが強く、NASDAQ総合は最高値を更新しました。一方、原油安を受けたエネルギー株は大きく下落し、成長株への資金移動が鮮明な一日でした。
FRB高官から追加利上げの必要性を示す発言が相次いでおり、金利上昇への警戒が消えたわけではありません。AI関連株の上昇力は強いものの、期待が先行している銘柄もあります。私は短期的な急騰に追随するのではなく、企業利益と米国経済の変化を確認しながら、ETFを中心とした長期投資を続けたいと思います。
私の先週末の米国株ポートフォリオは前日比+0.50%でした。大型ハイテク株の上昇効果を受けながら、S&P500、NASDAQ100、FANG+、連続増配株、高配当株へ分散しているため、個別株の急変に振り回されにくい構成を維持できています。
毎朝このブログを読んでくださり、ありがとうございます。これからも市場で起きたことを数字とニュースの両面から整理し、長期投資に役立つ情報をお届けしていきます。
それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
本ブログが米国市場を理解する手助けになりましたら、こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。

