
室井のマーケット視点
9月14日の米国株式市場で最も重要だったのは、AI業界を代表する企業の経営者自身が、開発速度を落とす必要性に言及したことです。Anthropicのダリオ・アモデイCEOが、AIの悪用や大規模なサイバー被害などを防ぐため、最先端AIの開発を世界的に減速させるべきだと訴えました。OpenAIのサム・アルトマンCEOやxAIを率いるイーロン・マスク氏も、安全性への懸念に同調しています。これは政府や企業が正式に設備投資を削減すると決めた話ではありません。しかし、AI開発の中心にいる経営者の発言だけに、市場は「半導体、サーバー、光通信、電力、冷却設備への投資が従来の想定どおり増え続けるのか」と疑い始めました。フィラデルフィア半導体指数は5.9%下落し、AIデータセンター関連株にも大幅安が広がりました。
一方、CrowdStrike、Palo Alto Networks、ServiceNow、Adobeなどは急上昇しました。AIの開発速度が落ちれば、既存ソフトウェアが短期間で代替されるとの懸念は弱まります。また、AIを悪用した攻撃や情報漏洩への警戒が強まるほど、サイバーセキュリティへの投資は削りにくくなります。すなわち、この日はAI相場全体が崩れたのではなく、AIを「開発する企業」から「安全に利用・管理する企業」へ資金が移動したと見ています。
もう一つ無視できないのが、WTI原油先物が100ドルを超え、米10年国債利回りが一時5%に達したことです。原油高が物価を押し上げ、FRBが利上げすれば、AI関連だけでなく米国企業全体の資金調達費と利益に影響します。S&P500の下落は-0.48%にとどまりましたが、水面下では投資判断の前提が大きく変わった一日でした。
長期投資家としては、経営者の発言だけでAIの成長が終わったと判断する必要はありません。実際に設備投資計画や半導体の受注が減るのか、安全対策を組み込んだうえで開発が続くのかを確認することが大切です。私は個別のAI銘柄を追いかけるより、S&P500などの指数を保有しながら、この大きな産業変化を冷静に見ていきたいと思います。
S&P500ヒートマップ
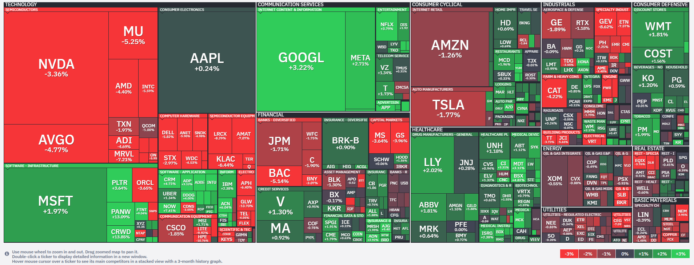

5%以上上昇したS&P500構成銘柄
この日はS&P500が下落する一方、5%以上上昇した構成銘柄は16銘柄ありました。AI開発企業の経営者から開発速度を落とすべきとの発言が相次ぎ、半導体株からソフトウェア株へ資金が移動しました。特に、AIによる既存ソフトウェアの代替懸念が和らいだ企業と、AIの安全性を守るサイバーセキュリティ企業が大きく買われています。
- CRWD:CrowdStrike Holdings +13.85%
AIの悪用や情報漏洩への警戒が強まり、クラウド型サイバーセキュリティ大手のCrowdStrikeに買いが集中しました。AI開発を慎重に進める動きが広がっても、企業が保有するデータやシステムを守る投資は削減しにくく、むしろ重要性が増すと判断されたようです。 - PANW:Palo Alto Networks +13.09%
AIモデルの利用に伴う企業データの流出リスクが注目され、統合型セキュリティ基盤を提供するPalo Alto Networksが急伸しました。AIを導入する企業が増えるほど攻撃対象も広がるため、認証、通信、クラウドを一体で防御する同社の事業に対する評価が高まりました。 - IT:Gartner +9.73%
AIによって従来型の調査・助言サービスが代替されるとの懸念が後退し、IT調査会社Gartnerが買い戻されました。企業がAI投資の安全性や費用対効果を慎重に検証する局面では、中立的な市場調査や導入助言への需要が増える可能性があります。 - COIN:Coinbase Global +9.24%
暗号資産に関する米国の規制整備やステーブルコイン(価格をドルなどに連動させた暗号資産)の普及期待から、Coinbaseが大幅に上昇しました。売買手数料だけでなく、保管、決済、法人向けサービスへ収益源が広がるとの期待も株価を押し上げたとみられます。 - FTNT:Fortinet +9.04%
サイバーセキュリティ株への資金流入が広がり、ネットワーク防御に強いFortinetも急伸しました。AIを使った攻撃が高度化すれば、企業は通信機器とセキュリティソフトを組み合わせた対策を強化する必要があります。景気に左右されにくいIT投資としての性格も評価されました。 - ADSK:Autodesk +7.78%
生成AIが既存の設計ソフトを急速に代替するとの懸念が和らぎ、Autodeskが買い戻されました。建築や製造の設計業務では、AIだけでなく正確な図面、履歴管理、関係者間のデータ共有が必要です。私のBIM経験から見ても、信頼できる設計基盤の価値は簡単には失われません。 - NOW:ServiceNow +7.41%
企業の業務手順を管理するServiceNowは、AIの競争相手ではなく、AIを安全に実務へ組み込む基盤として見直されました。企業が生成AIを導入しても、承認、記録、権限管理などの仕組みは必要です。継続課金型の収益基盤を持つ点も買い戻しにつながりました。 - CTSH:Cognizant Technology Solutions +6.83%
AIがITサービス企業の仕事を奪うとの見方が後退し、Cognizantが上昇しました。企業がAIを実際の業務へ導入するには、既存システムとの接続、データ整理、情報管理が欠かせません。AI開発が慎重になれば、導入を支援する人材や助言サービスの価値が再評価されます。 - TYL:Tyler Technologies +6.79%
地方政府向け業務ソフトを提供するTyler Technologiesが上昇しました。行政システムは住民情報や税務データを扱うため、AIだけで簡単に置き換えられる分野ではありません。高い安全性と長期間の運用実績が必要であり、安定した継続収入への評価が戻りました。 - GDDY:GoDaddy +6.53%
ウェブサイト作成やドメイン管理を手掛けるGoDaddyも、ソフトウェア株への資金移動によって上昇しました。AIがサイト作成を容易にしても、ドメイン、決済、顧客管理、安全対策などの基盤サービスは必要です。中小企業向けの一体型サービスが見直されました。 - VRSK:Verisk Analytics +6.15%
保険会社向けにデータ分析サービスを提供するVerisk Analyticsが買われました。保険料の算定や災害リスクの評価では、長期間蓄積された信頼性の高いデータが重要です。AI開発の速度が落ちてもデータ分析需要は残るため、独自データを持つ企業の強みが評価されました。 - ACN:Accenture +6.04%
AIによってコンサルティング業務が縮小するとの懸念が後退し、Accentureが反発しました。企業がAIを導入する際には、技術だけでなく業務改革、人材教育、情報管理まで一体で進める必要があります。開発競争が慎重になれば、導入を管理する同社の役割が大きくなります。 - CPRT:Copart +5.94%
事故車のオンライン競売を運営するCopartが上昇しました。同社について、この日の値動きを直接説明する大きな固有ニュースは確認しにくく、AI関連株から安定した事業基盤を持つ企業へ資金が移った影響が大きいとみられます。世界的な取引網と在庫管理能力が同社の強みです。 - INTU:Intuit +5.47%
会計・税務ソフトを提供するIntuitは、生成AIによる代替懸念が和らいだことで上昇しました。税務や会計には法令に沿った正確性と過去データの管理が必要で、AIだけで完結させることは容易ではありません。AIを既存サービスへ組み込む企業として見直されました。 - AJG:Arthur J. Gallagher +5.40%
保険仲介大手のArthur J. Gallagherが上昇しました。個別の決定的なニュースよりも、AIや半導体から収益の安定した金融サービスへ資金が移った影響が大きかったようです。保険料に連動する手数料収入と買収による成長力が、相場が不安定な日に評価されました。 - ADBE:Adobe +5.29%
生成AIが画像・動画制作ソフトを代替するとの懸念が後退し、Adobeが上昇しました。AI開発の安全性や著作権管理が厳しく問われれば、正規の素材、利用許諾、制作履歴を管理できる同社の価値が高まります。AI機能を既存製品へ組み込む戦略も再評価されました。
今回の上昇銘柄は、単なる全面高ではなく、半導体などAI開発の中心銘柄から、ソフトウェア、セキュリティ、データ管理、導入支援へ資金が移った結果です。AI投資が終わったというより、開発速度と安全性を見直す中で、利益を得る企業の範囲が変化した一日と考えるのが自然です。
5%以上下落したS&P500構成銘柄
この日は5%以上下落した構成銘柄が35銘柄に達しました。AI開発企業の経営者が安全性への懸念から開発速度を落とす必要性を訴えたことで、半導体、光通信、サーバー、電力、冷却設備など、AIデータセンター投資の恩恵を受けてきた企業が一斉に売られました。米10年国債利回りが一時5%を超えたことも、高PER(株価が利益の何倍まで買われているかを示す指標)銘柄の売りを強めました。
- GLW:Corning -13.70%
データセンター向け光ファイバー需要の拡大期待で上昇してきたCorningが急落しました。AI開発の減速が設備投資計画にも影響するとの警戒から、光通信関連銘柄全体に利益確定売りが広がりました。会社固有の業績悪化というより、AIインフラ投資に対する評価の見直しが中心です。 - TER:Teradyne -13.30%
半導体の検査装置を手掛けるTeradyneは、AI半導体の生産拡大が鈍るとの懸念から大幅に下落しました。半導体メーカーの設備投資が減速すれば検査装置の需要にも波及します。これまでAI需要を先取りして株価が上昇していただけに、利益確定売りも大きくなりました。 - COHR:Coherent -12.73%
AIデータセンター向けの光通信部品を供給するCoherentが急落しました。高速通信網はAI処理に欠かせませんが、AI開発の速度が落ちれば短期的な発注ペースも鈍る可能性があります。将来の高成長を織り込んだ株価だったため、投資家の前提変更が大幅安につながりました。 - HPE:Hewlett Packard Enterprise -10.76%
AIサーバーを成長分野としてきたHPEが売られました。生成AI向け設備投資の拡大を前提に受注増加が期待されていましたが、AI開発を慎重に進める動きによって投資回収が遅れるとの不安が浮上しました。サーバー事業は売上高が増えても利益率が低くなりやすい点にも注意が向きました。 - SWKS:Skyworks Solutions -10.29%
通信半導体を手掛けるSkyworks Solutionsは、半導体株全体の売りに巻き込まれました。AI関連需要の減速懸念に加え、スマートフォン市場への依存度が高いことも投資家の慎重姿勢につながりました。会社固有の新たな悪材料より、半導体セクターからの資金流出の影響が大きかったとみられます。 - LITE:Lumentum Holdings -9.92%
光通信部品大手のLumentumは、AIデータセンター向け高速通信需要への期待が後退して下落しました。生成AIの計算処理では大量のデータを高速で送る必要がありますが、設備増強が遅れれば同社の成長見通しにも影響します。赤字が続いていることも売りを大きくしました。 - GEV:GE Vernova -8.62%
発電設備や送電網を手掛けるGE Vernovaは、AIデータセンターの電力需要拡大を象徴する銘柄として買われてきました。AI投資の速度が鈍れば、将来の発電・送電設備需要も下方修正されるとの警戒が生じます。原油高と金利上昇も、大型設備投資への不安を強めました。 - CIEN:Ciena -8.55%
通信事業者やデータセンター向けの光ネットワーク機器を提供するCienaが下落しました。AI処理を支える高速通信網への投資拡大が期待されていましたが、AI開発の減速論を受けて短期的な需要予測が見直されました。光通信関連銘柄がそろって売られた影響も受けています。 - SMCI:Super Micro Computer -8.40%
AIサーバー大手のSuper Micro Computerは、AI向け設備投資の減速懸念を直接受けました。同社は需要拡大時の成長力が高い一方、競争激化による利益率低下や受注変動の影響を受けやすい企業です。半導体株とサーバー株から資金が一斉に流出したことで下げ幅が拡大しました。 - LRCX:Lam Research -8.29%
半導体製造装置大手のLam Researchは、AI半導体や高性能メモリーへの投資が鈍化するとの懸念から売られました。半導体メーカーの設備投資は景気変動の影響を大きく受けます。米10年国債利回りの上昇も、将来の利益成長を高く評価されてきた同社株には厳しい条件となりました。 - VRT:Vertiv Holdings -7.65%
データセンター向け電源・冷却設備を手掛けるVertivが下落しました。高性能AIサーバーは大量の電力と冷却能力を必要とするため、同社はAI投資の代表的な関連銘柄でした。AI開発の速度を落とす動きが設備計画へ波及するとの懸念から、急上昇していた株価に利益確定売りが出ました。 - ETN:Eaton -7.57%
電力管理機器大手のEatonは、データセンター向け配電設備の需要拡大期待で買われてきました。この日はAI設備投資の減速懸念に加え、金利上昇による建設費や資金調達費の増加も警戒されました。ただし、送電網更新や電化需要まで含めた長期的な事業基盤とは分けて考える必要があります。 - MPWR:Monolithic Power Systems -7.39%
高性能な電源管理半導体を供給するMonolithic Power Systemsが下落しました。AIサーバーの増加は電力制御半導体の需要拡大につながりますが、AI投資計画の見直しによって成長速度が鈍るとの懸念が出ました。高いPERで取引されていたため、金利上昇の影響も強く受けました。 - MRVL:Marvell Technology -7.37%
データセンター向け通信半導体や独自設計のAI半導体を手掛けるMarvell Technologyが売られました。AI開発企業による減速要請を受け、クラウド各社の半導体投資が鈍る可能性が警戒されました。半導体株全体への利益確定売りも重なり、個別業績以上に大きく下落しました。 - Q:Qnity Electronics -7.25%
半導体や電子機器向けの高機能材料・部品を扱うQnity Electronicsが下落しました。AI半導体の生産拡大が緩やかになれば、関連する材料需要にも影響が及びます。上場後の値動きに関する蓄積が少ない銘柄であり、AI関連企業からの資金流出による影響が大きく表れました。 - CEG:Constellation Energy -7.09%
原子力発電を中心とするConstellation Energyは、AIデータセンターの電力需要拡大を見込んで上昇してきました。AI開発の減速論により、巨大IT企業との長期電力契約や電力価格への期待が後退しました。ただし、安定電源を求める需要はAI以外にもあり、長期的な電力不足問題は残ります。 - AMAT:Applied Materials -7.07%
半導体製造装置大手のApplied Materialsは、AI向け半導体設備投資の減速懸念から下落しました。高性能半導体やメモリーの増産計画が見直されれば、製造装置の受注にも影響します。米金利上昇と半導体指数の急落が重なり、時価総額の大きい装置株にも売りが広がりました。 - KEYS:Keysight Technologies -6.99%
電子計測機器を提供するKeysight Technologiesは、半導体や高速通信設備への投資減速を警戒して売られました。AI関連機器の開発には精密な測定・検証が必要ですが、顧客企業が開発計画を遅らせれば受注時期も後ろへずれます。高PER銘柄を避ける動きも下落を増幅しました。 - FLEX:Flex -6.44%
電子機器の設計・製造を請け負うFlexは、AIサーバーやデータセンター関連機器の生産拡大期待が後退して下落しました。受託製造会社は顧客の設備計画変更が売上高へ伝わりやすいため、AI開発の減速論に敏感に反応しました。電子機器製造株全体の売りも影響しています。 - APH:Amphenol -6.40%
高速通信用コネクターを手掛けるAmphenolが下落しました。AIデータセンターではサーバー間を結ぶ大量の接続部品が必要ですが、設備増設の速度が鈍れば需要予測も変わります。同社は事業分野を幅広く分散していますが、この日はAIインフラ関連銘柄として売りの対象になりました。 - KLAC:KLA Corporation -6.39%
半導体製造工程の検査装置を提供するKLAが下落しました。AI半導体の高度化には精密な検査が欠かせませんが、生産能力の増強が遅れれば装置需要の伸びも鈍ります。半導体製造装置株は将来の設備投資を早く織り込むため、投資計画への不安が株価へ大きく反映されました。 - FIX:Comfort Systems USA -6.39%
空調・電気設備工事を手掛けるComfort Systems USAは、データセンター建設の拡大で成長してきました。AI投資の減速が建設計画や冷却設備工事へ及ぶとの懸念から売られました。私の建設経験から見ると工事需要が直ちに消えるとは考えにくいものの、株価には高い成長が織り込まれていました。 - JBL:Jabil -6.09%
電子機器の受託製造を行うJabilが下落しました。AIサーバー、通信機器、電力関連装置の生産拡大が期待されてきましたが、顧客企業の設備投資が慎重になる可能性が警戒されました。会社固有の新たな悪材料より、AI関連の製造企業から資金が流出した影響が中心とみられます。 - ANET:Arista Networks -5.90%
AIデータセンター向け高速ネットワーク機器を提供するArista Networksが下落しました。大量のGPUを接続する通信網への需要が高成長を支えてきましたが、AI開発の減速はネットワーク増強の時期を遅らせる可能性があります。主要顧客への依存度が高い点も慎重に見られました。 - ON:ON Semiconductor -5.90%
車載・産業用半導体を中心とするON Semiconductorは、半導体株全体の下落に連動しました。同社はAIデータセンターへの直接依存度が比較的低いものの、金利上昇による景気減速や設備投資の鈍化が警戒されました。個別材料よりもセクター全体からの資金流出が大きかったようです。 - DELL:Dell Technologies -5.82%
AIサーバーの販売拡大を成長の柱としてきたDell Technologiesが下落しました。AI開発が慎重になれば、企業やクラウド事業者によるサーバー発注が遅れる可能性があります。AIサーバーは売上高を増やす一方で部品費も大きいため、利益率がどこまで改善するかという課題も改めて注目されました。 - JCI:Johnson Controls International -5.65%
建物の空調・制御設備を提供するJohnson Controlsが下落しました。AIデータセンターでは高度な冷却と電力管理が必要ですが、建設計画の延期は設備会社の受注時期に影響します。金利上昇による建設投資全般への不安も加わり、データセンター関連の設備株として売られました。 - INTC:Intel -5.59%
Intelは半導体株全体の急落に巻き込まれました。AI開発の減速によって高性能半導体市場の成長率が鈍るとの懸念に加え、同社は巨額の設備投資と赤字改善という課題を抱えています。AI半導体で先行する競合企業との差を縮めるまで時間が必要との見方も売りにつながりました。 - NTAP:NetApp -5.52%
企業向けデータ保存システムを提供するNetAppが下落しました。AI利用の拡大は保存データを増やす一方、開発速度が落ちれば関連設備の発注時期も遅れる可能性があります。ソフトウェア株が買われる中でも、データセンターの機器投資に近い同社はハードウェア関連として売られました。 - GNRC:Generac Holdings -5.35%
非常用発電機を手掛けるGenerac Holdingsは、データセンター向け予備電源需要への期待が後退して下落しました。データセンターでは停電時にも稼働を続ける冗長化(予備設備を複数用意する仕組み)が不可欠ですが、新規建設が遅れれば受注時期にも影響します。 - MU:Micron Technology -5.25%
AI向け高性能メモリーの代表銘柄であるMicron Technologyが下落しました。AI半導体の生産やデータセンター投資が減速すれば、HBM(AI向けの高速メモリー)の需要予測にも影響します。ただし株価上昇後の利益確定という面も強く、長期需要まで失われたと判断するのは早いでしょう。 - NXPI:NXP Semiconductors -5.24%
車載・産業用半導体に強いNXP Semiconductorsは、半導体セクター全体の下落と景気減速への警戒から売られました。原油高と金利上昇が自動車需要や企業の設備投資を弱める可能性もあります。AIへの直接的な依存度より、景気敏感株としての側面が下落要因となりました。 - VST:Vistra -5.16%
発電事業を展開するVistraは、データセンターの電力需要拡大を見込んで上昇してきました。AI開発の減速論によって将来の電力消費予測が見直され、利益確定売りが出ました。ただし米国の電力不足や送電網の制約は残っており、中長期の電力需要とは分けて見る必要があります。 - BAC:Bank of America -5.14%
Bank of Americaは、原油高と長期金利上昇による景気悪化への警戒から下落しました。金利上昇は銀行の貸出金利を押し上げますが、保有債券の評価損や貸し倒れの増加につながる面もあります。FRBによる追加利上げ観測が強まったことで、金融株にも売りが広がりました。 - DLR:Digital Realty Trust -5.01%
データセンターを保有するDigital Realty Trustは、AI関連施設の需要減速懸念と米長期金利の上昇が重なり下落しました。REIT(不動産投資信託)は借入金を使って物件を運営するため、金利上昇による負担が大きくなります。AI需要への期待だけでは金利上昇を補えない一日となりました。
この日の下落は、AIの将来性そのものが否定されたというより、半導体から発電・冷却設備まで続いてきたAIインフラ投資の成長速度を見直す動きでした。特に株価が短期間で上昇し、高い利益成長を織り込んでいた銘柄ほど下落率が大きくなっています。長期投資家としては、AI需要の変化だけでなく、各社の受注残、利益率、顧客構成を冷静に確認したい局面です。
セクター別騰落率
市場全体では11セクター中3セクターが1%以上上昇し、4セクターが1%以上下落しました。AI開発の減速懸念から、半導体、データセンター設備、電力関連が売られる一方、通信サービス、生活必需品、ヘルスケアへ資金が移動しました。先端技術の中でも半導体株は急落し、ソフトウェアとサイバーセキュリティ株は上昇するなど、セクター内部でも明暗が大きく分かれました。
- 通信サービス(Communication Services) +2.68%
通信サービスは全11セクターで最大の上昇となった。Alphabetが+3.22%、Metaが+2.71%、Netflixが+3.79%、AT&Tが+1.73%と幅広く上昇した。半導体株から、大量の利用者データ、広告収入、継続課金収入を持つ大型企業へ資金が移動した形である。AI開発が減速しても本業の収益基盤が残る点が評価された。 - 生活必需品(Consumer Defensive) +1.44%
生活必需品は、株式市場の不安定化を受けた防御的な資金移動によって上昇した。Philip Morrisが+1.99%、Walmartが+1.81%、Costcoが+1.56%、Coca-Colaが+1.20%となった。原油高と金利上昇による景気減速が警戒される中でも、食品や日用品への需要は大きく落ちにくいため、収益の安定性が選ばれた。 - ヘルスケア(Healthcare) +1.36%
ヘルスケアはEli Lillyの+2.02%、AbbVieの+1.81%、UnitedHealth Groupの+1.18%、Intuitive Surgicalの+2.38%が上昇を主導した。医薬品や医療サービスは景気変動の影響を比較的受けにくい。AI・半導体株の変動が大きくなる中で、業績の安定性と個別の成長性を併せ持つ医療関連へ資金が移った。 - 公益事業(Utilities) -1.49%
公益事業は、原子力発電大手Constellation Energyが-7.09%と急落し、セクター全体を押し下げた。電力株はAIデータセンターによる電力需要の急増を前提に買われてきたが、AI開発の減速論によって成長予測が見直された。また、米10年国債利回りが一時5%を超え、高配当株の相対的な魅力も低下した。 - 工業・産業(Industrials) -1.65%
工業・産業ではGE Vernovaが-8.62%、Eatonが-7.57%、Comfort Systems USAが-6.39%、Johnson Controlsが-5.65%、Caterpillarが-4.22%となった。発電、配電、冷却、建設設備など、AIデータセンターの増設を支える企業が集中して売られた。金利上昇による設備投資負担の増加も下落を大きくした。 - 先端技術(Technology) -2.05%
先端技術ではNVIDIAが-3.36%、Broadcomが-4.77%、AMDが-4.40%、Micron Technologyが-5.25%と半導体株が下落した。半導体製造装置や光通信、サーバー関連にも売りが波及した。一方、CrowdStrikeは+13.85%、Palo Alto Networksは+13.09%となり、AIの安全性を守るソフトウェア企業には資金が集中した。 - 素材(Basic Materials) -2.08%
素材は全11セクターで最大の下落となった。金先物の下落によってNewmontが-2.95%となり、鉄鋼、銅、化学関連にも売りが広がった。米金利上昇とドル高はドル建て商品価格を圧迫しやすく、原油高による生産・輸送費の増加も企業利益への懸念となった。AI設備投資の減速が金属需要へ波及する可能性も警戒された。

主要3指数とドル円の動き
主要3指数はそろって下落しました。AI開発企業の経営者が安全性への懸念から開発速度を落とす必要性を訴え、半導体やAIデータセンター関連株が売られました。さらに原油高を背景に米10年国債利回りが一時5%を超え、FRBによる利上げ観測が強まったことも株価の変動を大きくしました。
- S&P500(7,619.98、前日比-0.48%)
S&P500は7,611.44で始まり、序盤に7,592.28まで下落しました。その後は7,647.99まで戻しましたが、終値は7,619.98となりました。AI開発の減速懸念から半導体、通信機器、電力・冷却設備関連が大きく売られる一方、ソフトウェアやサイバーセキュリティ株は上昇しました。指数の下落率以上に、AI関連銘柄の中で激しい資金移動が起きた一日です。 - Dow30(52,421.20、前日比-0.29%)
Dow30は52,750.88で寄り付き、この水準がそのまま日中高値となりました。その後は売りが強まり、一時52,278.89まで下落しました。原油価格の上昇と米長期金利の5%到達によって、企業の資金調達費や個人消費への悪影響が警戒されました。NASDAQより下落率は小さかったものの、景気敏感株や大型金融株にも売りが広がり、終盤まで上値の重い動きでした。 - NASDAQ(26,186.41、前日比-0.56%)
NASDAQは26,018.50で始まり、安値は25,992.54、高値は26,329.98でした。主要3指数では最も大きく下落しました。AI開発の減速要請を受けて半導体指数が急落し、サーバー、光通信、半導体製造装置などにも売りが波及しました。一方で、AIによる既存事業の代替懸念が後退したAdobeやServiceNowなどは上昇しており、先端技術株が一方向に売られたわけではありません。 - ドル円(154.3800円、前日比+0.54%)
ドル円は153.5460円で始まり、序盤に153.3500円まで円高となった後、米10年国債利回りの上昇に伴って一時155.0000円まで円安が進みました。原油高によるインフレ再燃とFRBの利上げ観測が米金利を押し上げ、ドル買いにつながりました。円建てで見れば、S&P500の-0.48%はドル円の+0.54%でほぼ相殺される計算となり、日本の米国株投資家には為替が緩衝材となりました。

原油先物・米10年国債利回り・VIX・金先物の動き
原油価格の上昇とAI関連株の急落が重なり、投資家の警戒感が強まりました。米10年国債利回りは一時5%を超えた後に低下しましたが、依然として株式と債券を比較するうえで無視できない水準です。一方、安全資産とされる金はドル高と高金利に押され、地政学リスクが高まる中でも下落しました。
- WTI原油先物(101.78ドル、前日比+1.73%)
WTI原油先物は102.25ドルで始まり、サウジアラビアの主要パイプラインがドローン攻撃で停止したとの報道を受け、一時104.95ドルまで上昇しました。その後は100.53ドルまで下げる場面もありましたが、101.78ドルで終了しました。原油高が長引けば物価と企業コストが上昇し、FRBの利上げ観測を強めるため、エネルギー株以外の株式には厳しい要因となります。 - 米10年国債利回り(4.961%、前日比-0.28%)
米10年国債利回りは4.979%で始まり、原油高によるインフレ再燃への警戒から一時5.012%まで上昇しました。5%台は企業や住宅購入者の借入負担を大きくする節目であり、株式市場にも売りが広がりました。その後は債券を買い戻す動きによって4.934%まで低下し、4.961%で終了しましたが、高PER銘柄には依然として厳しい金利水準です。 - VIX指数(17.11、前日比+8.01%)
VIX指数は17.50で始まり、一時18.17まで上昇した後、17.11で終了しました。AI開発の減速論、半導体株の急落、原油高、米長期金利の5%到達が重なり、投資家の不安が強まりました。ただし、一般に警戒水準とされる20は下回っており、全面的な投げ売りには至っていません。市場全体の恐怖というより、AI関連株を中心とした急激な評価見直しを示す動きです。 - 金先物(4,325.60ドル、前日比-1.89%)
金先物は4,375.00ドルで始まり、一時4,396.80ドルまで上昇しましたが、その後は4,293.00ドルまで急落し、4,325.60ドルで終了しました。地政学リスクは金の購入要因になりますが、この日は米長期金利の上昇とドル高の影響が上回りました。金は利息を生まないため、国債利回りが5%近くまで上がると相対的な魅力が低下しやすくなります。
原油、米金利、VIXが高い状態は、株式市場にとって楽観できる組み合わせではありません。特に原油高が物価へ波及すれば、FRBが高金利を長く維持する可能性があります。一方、米10年国債利回りとVIXは日中の高値から低下しており、投資家が最悪の事態を織り込んだ状況でもありません。長期投資家としては、短期的な価格変動より、原油供給と金融政策が企業利益へ与える影響を確認したい局面です。

私の米国株ポートフォリオ -0.10%(前日比)
私の米国株ポートフォリオは前日比-0.10%でした。MAXISナスダック100上場投信が-0.78%、iFreeETF FANG+が-0.53%となり、AI・半導体への比重が高い資産がマイナス要因となりました。一方で、iシェアーズ米国連続増配株ETFは+0.42%、eMAXIS Slim米国株式(S&P500)は+0.21%、MAXIS米国株式(S&P500)上場投信は+0.06%、iシェアーズS&P500米国株ETFは+0.04%でした。AI関連株の急落に対し、S&P500連動資産と連続増配株が値動きを和らげた形です。
個人的には、NASDAQやFANG+へ集中せず、S&P500と連続増配株を組み合わせている効果が表れた一日だと感じています。AI投資の長期的な成長性は変わらないと考えていますが、同じテーマに資金を偏らせないことの大切さも改めて確認できました。

経済指標発表結果
この日は、米国株式市場を直接動かす雇用、物価、消費などの主要経済指標は発表されませんでした。公表されたのは3カ月物と6カ月物の短期米国債入札で、いずれも落札利回りが前回を上回りました。原油高によるインフレ再燃とFRBの利上げ観測が、短期金利にも反映された結果です。
- 6カ月物短期米国債入札(落札利回り4.060%、前回3.890%)
6カ月物短期米国債の落札利回りは4.060%となり、前回の3.890%から0.170ポイント上昇しました。投資家が半年間の資金運用に、以前より高い利回りを求めたことを示します。原油高による物価上昇とFRBの利上げ観測が背景にあり、短期国債の利回り上昇は株式より安全な運用先の魅力を高めます。高PERの成長株には厳しい金利環境です。 - 3カ月物短期米国債入札(落札利回り3.970%、前回3.800%)
3カ月物短期米国債の落札利回りは3.970%となり、前回の3.800%から0.170ポイント上昇しました。市場参加者が少なくとも今後数カ月は高い政策金利が続くと見込んでいることが読み取れます。FRBの金融政策決定を控え、現金に近い短期国債でも約4%の利回りが得られるため、投資家が株式への配分を慎重にする要因となりました。
主要経済指標がなかったため、この日の株式市場はAI開発の減速論、原油価格、米国債利回りの動きに強く反応しました。短期国債の落札利回りが前回からそろって0.170ポイント上昇したことは、市場がインフレとFRBの利上げを軽視していないことを示しています。

主要銘柄の決算発表結果
9/14に主要銘柄の決算発表はありませんでした。
主な経済ニュース
- AI開発の減速要請で半導体株が急落
Anthropic、OpenAI、xAIの経営者が、安全性への懸念から最先端AIの開発速度を落とす必要性を訴えました。これを受けてNVIDIA、Broadcom、AMD、Micron Technologyなどが下落し、フィラデルフィア半導体指数は5.9%安となりました。AI市場の消滅ではなく、将来の設備投資が従来の想定どおり進むかを再評価する動きです。(Reuters:09/14) - 米10年国債利回りが一時5%を突破
米10年国債利回りは一時5.012%まで上昇し、2023年以来の5%台に入りました。原油高によるインフレ再燃、米国の財政赤字、大量の国債発行、AI企業による巨額の資金調達が債券価格を押し下げています。安全性の高い国債で5%近い利回りを得られるため、株式には高い利益成長が一段と求められる環境です。(Reuters:09/14) - サウジアラビアの石油施設攻撃で原油高
イエメンのフーシ派などによる攻撃で、サウジアラビアの東西パイプラインが一時停止しました。このパイプラインは日量400万~500万バレルを輸送し、ホルムズ海峡を避ける重要経路です。WTI原油先物は一時104.95ドルまで上昇しました。燃料費と輸送費の上昇が続けば、企業利益と個人消費の両方を圧迫します。(Reuters:09/14) - FRBの0.25ポイント利上げ確率が90%へ上昇
市場ではFRBが金融政策会合で政策金利を0.25ポイント引き上げ、3.75~4.00%にすると予想されています。実現すればWarsh議長の就任後初めての利上げです。原油価格が100ドルを超え、基調的な物価上昇も続く中、FRBにはインフレ抑制を優先する圧力がかかっています。住宅や企業投資には厳しい判断となります。(Reuters:09/14) - 主要3指数は下落するも終値は日中安値を上回る
S&P500は-0.48%、Dow30は-0.29%、NASDAQは-0.56%で終了しました。AI関連株、工業・産業、公益事業が売られましたが、S&P500は日中安値の7,592.28から7,619.98まで戻しました。下落銘柄だけに売りが集中した全面安ではなく、投資家が投資先を入れ替える動きが強い一日でした。(Reuters:09/14) - 半導体からソフトウェアとサイバー防衛へ資金移動
AI半導体が売られる一方、CrowdStrikeは+13.85%、Palo Alto Networksは+13.09%、ServiceNowは+7.41%、Adobeは+5.29%となりました。AI開発が慎重になれば既存ソフトウェアが急速に代替される可能性は低下します。また、AIの悪用や情報漏洩への対策は必要性が増すため、サイバー防衛企業が選ばれました。(Reuters、Barron’s:09/14) - 国際決済銀行がAI相場の弱点を指摘
国際決済銀行は、AI投資を中心とした世界的な株価上昇に弱さが見え始めたと報告しました。AI事業の長期的な採算性に加え、大手テクノロジー企業による借入増加や不透明な資金調達にも注意を求めています。ただし、直ちに金融危機へ発展する兆候はないとしており、金利上昇と債務拡大の組み合わせが主な監視点です。(Reuters:09/14) - Bank of Americaが投資銀行手数料の減少を予想
Bank of Americaは、投資銀行部門の手数料収入が約10%減少するとの見通しを示し、株価は5.14%下落しました。金利上昇は銀行の貸出収益を増やす面がありますが、企業買収や株式・社債発行が減れば手数料収入は低下します。保有債券の評価損や景気悪化による貸し倒れ増加への警戒も銀行株へ波及しました。(Reuters:09/14) - ドル高が進みドル円は一時155円
中東情勢の緊迫化による安全資産需要とFRBの利上げ観測から、ドル指数は上昇しました。ドル円は153.35円から一時155.00円まで円安が進み、154.38円で終了しました。円建ての米国株評価額にはプラスですが、円安と原油高が同時に進めば日本の輸入物価が上がります。日銀の政策判断にも影響する組み合わせです。(Reuters:09/14) - 5,000ドル給付案が米財政とインフレの新たな論点に
トランプ大統領は、議会選挙で共和党が過半数を維持した場合、米国の成人へ1人5,000ドルを給付する案は予算上実現できると発言しました。ただし実施には議会承認が必要で、財源も明確ではありません。大規模給付は個人消費を増やす一方、財政赤字、国債発行、インフレを拡大させる可能性があり、長期金利には上昇要因となります。(Reuters:09/14) - ロシアとウクライナのエネルギー施設攻撃停止を模索
トランプ大統領はウクライナにロシアの燃料施設への攻撃停止を求め、ロシア政府は歓迎しました。一方、ゼレンスキー大統領は、ロシアもウクライナの電力・物流施設への攻撃を確実に停止することが条件だと表明しました。合意が成立すれば原油価格の上昇を抑える可能性がありますが、具体的な保証はなく、情勢は流動的です。(Reuters:09/14)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
9/15に主要銘柄の発表予定はありません。
おわりに
この日はAI開発の減速論をきっかけに、半導体やデータセンター関連株が大きく売られる一方、ソフトウェアやサイバーセキュリティ株は上昇しました。相場全体が崩れたというより、これまでAI銘柄として一括りにされてきた企業を、改めて選別する動きだったと感じています。
長期投資では、大きく動いた日の数字だけで判断せず、企業の利益や需要が本当に変化したのかを見極めることが大切です。毎朝市場を確認していると、慌てて動かないことも立派な投資判断だと改めて思います。
本日もお読みいただき、ありがとうございました。それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
この個人運営ブログを応援していただける方は、こちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。


コメントを残す