
室井のマーケット視点
米国株市場は、「景気は強いが、その強さゆえに金利が下がりにくい」という空気が改めて広がった一日でした。住宅関連や雇用関連の経済指標は想像以上に底堅く、米国経済の耐久力を感じさせる内容でしたが、その反面、FRB(米連邦準備制度理事会)が早期に利下げへ動きにくいとの見方から、米10年国債利回りは上昇し、NASDAQ中心に利益確定売りも出やすい展開となりました。
私は、AIブームそのものはまだ続くと考えています。ただ、最近の市場を見ていると、単に半導体関連だけが強いというより、電力、通信、クラウド、インフラなど、AIを社会実装するための幅広い分野へ資金が広がり始めている印象があります。相場全体も、以前のように何でも上がるというより、利益を本当に伸ばせる企業へ資金が集まる選別色が強くなってきました。
長期投資では、日々の値動き以上に「市場に居続けること」が何より大切だと私は思っています。コロナショック時も積立だけは止めませんでしたが、振り返ると、あの時の継続が現在につながっています。今日も焦らず、冷静に市場と向き合っていきたいと考えております。
以下が本日の市場情報です。
S&P500ヒートマップ
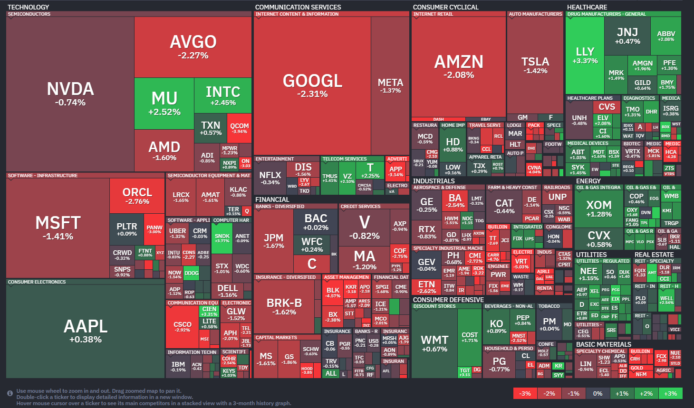

5%以上上昇したS&P500構成銘柄
5/19に5%以上上昇した銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- HBAN:Huntington Bancshares Inc(金融) -5.91% 地域銀行株全体に売りが広がる中、利下げ観測による利ざや縮小懸念が嫌気された。商業用不動産向け融資の健全性に対する警戒感も根強く、短期資金の流出が株価下落を加速させた。
- GE:GE Aerospace(工業・産業) -7.38% 決算自体は堅調だったものの、航空機エンジン事業の利益成長ペースに対する期待が先行していた反動が出た。高値圏にあったことから利益確定売りが集中し、株価調整色が強まった。
- MKC:McCormick & Co Inc(生活必需品) -8.05% 原材料価格や物流費、人件費の上昇が利益率を圧迫するとの懸念が嫌気された。ディフェンシブ銘柄として買われていた反動もあり、成長鈍化への警戒からバリュエーション調整が進んだ。
- ABT:Abbott Laboratories(ヘルスケア) -10.04% 医療機器および診断薬事業の成長鈍化見通しが嫌気された。新型コロナ関連需要の減少後、新たな成長ドライバーが見えにくいとの見方が広がり、高値圏での利益確定売りも重なった。
セクター別騰落率
市場全体では、ヘルスケアやエネルギーなどディフェンシブ寄りセクターが底堅く推移した一方、景気敏感株やハイテク関連には利益確定売りが広がった。特に素材、通信サービス、工業・産業など景気循環色の強い分野が大きく下落しており、金利や景気減速への警戒感が再び意識される展開であった。AI関連への長期期待は維持されているものの、短期的には高バリュエーション銘柄への資金流出も見られた。
- 素材(Basic Materials) -2.50%
金属・化学関連を中心に売りが広がり、セクター全体で大幅安となった。中国景気の減速懸念や資源需要鈍化への不安が再燃し、景気敏感セクターから資金を引き揚げる動きが優勢であった。原油や工業金属価格の軟化も収益見通しに影響し、短期筋によるポジション調整が加速した。 - 通信サービス(Communication Services) -1.47%
大型インターネット株や広告関連株を中心に利益確定売りが優勢となった。AI関連期待で急上昇してきた銘柄群に高値警戒感が強まり、金利高止まりによるバリュエーション調整が進んだ。デジタル広告市場そのものは堅調であるが、短期的には成長期待先行だった反動が出やすい局面である。 - 工業・産業(Industrials) -1.26%
航空宇宙、防衛、輸送関連株に売りが広がり、景気敏感株として調整色が強まった。米景気は底堅いものの、高金利環境の長期化による設備投資減速への警戒感が残っている。前日まで堅調だった資本財関連銘柄に対し、利益確定を急ぐ動きも見られた。 - 一般消費材(Consumer Cyclical) -1.15%
自動車、小売、旅行関連株を中心に下落した。消費環境自体は大きく悪化していないものの、高金利による消費者負担増加やローンコスト上昇への警戒感が株価の重荷となった。景気敏感色の強い銘柄が多く、相場全体のリスク回避姿勢の影響を受けやすい地合いであった。 - 金融(Financial) -1.07%
銀行株を中心に軟調な値動きとなった。長期金利の低下によって利ざや縮小懸念が再び強まり、地域銀行株への売りが目立った。商業用不動産向け融資の健全性や貸倒引当金増加への警戒も残っており、金融セクター全体のリスク許容度が低下している。

主要3指数の動き
- S&P500(7,353.61、前日比-0.67%)
S&P500は市場全体に利益確定売りが広がり、反落となった。AI関連株への強気姿勢は維持されているものの、ここ数か月で急上昇した大型株には高値警戒感も出始めている。特に景気敏感株や素材株への売りが指数を押し下げた印象である。長期投資家としては、この程度の調整は米国市場では日常的であり、指数全体の利益成長トレンドが崩れていないかを冷静に確認する局面と感じる。短期的な値動きよりも、企業収益と資金循環の変化を見ることが重要である。 - Dow30(49,363.88、前日比-0.65%)
Dow30は金融、工業・産業、大型ディフェンシブ株が軟調となり、指数全体を押し下げた。長期金利低下による銀行株の利ざや縮小懸念に加え、景気循環株への利益確定売りも目立った。一方で、米国景気そのものが急速に悪化している印象はまだ薄く、むしろ「高金利でも耐えられる企業」と「そうでない企業」の選別が強まっている段階と私は感じている。高配当ETFへ投資している立場としても、こうした調整局面ではキャッシュフローの安定性を再確認したくなる相場である。 - NASDAQ(25,870.71、前日比-0.84%)
NASDAQはAI・半導体・大型グロース株を中心に売りが優勢となり、主要3指数の中で最も大きな下落率となった。AI関連の中長期成長期待は依然として極めて強いものの、短期間で株価が急騰した銘柄には過熱感も出ており、短期筋の利益確定が入りやすい地合いである。私は、データセンター建設や電力インフラ需要の現場経験から見ても、AI投資の流れ自体は数年単位で続くと考えている。ただし、一直線に上昇する相場は存在せず、NASDAQ特有の高いボラティリティ(価格変動の大きさ)は常に念頭に置く必要がある。
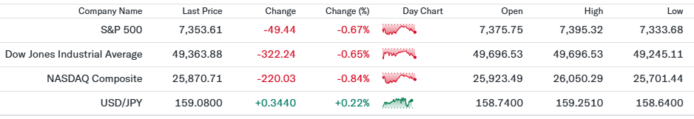
ドル円の動き

ドル円は159円台前半から後半で推移し、ドル高・円安基調が続いた。米国では景気指標が底堅く、FRB(米連邦準備制度理事会)の利下げ開始時期が後ずれするとの観測から米金利が高止まりし、ドル買いが優勢となった。一方、日本銀行は追加利上げに慎重姿勢を崩しておらず、日米金利差が依然として大きい状況である。ただ、160円目前では日本政府・日銀による為替介入への警戒感も強く、円安が一方向に加速する雰囲気ではないと感じる。米国株へ長期投資する立場では、株価下落局面でも円安によって円建て資産評価額が支えられる構図が続いている。
原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(104.32ドル、前日比-0.06%)
WTI原油先物は高値圏を維持しつつも、小幅安となった。中東情勢への警戒感は依然として強く、供給不安そのものは解消されていない。一方で、原油価格が100ドルを超える水準では、世界景気への悪影響や需要減速への懸念も出やすく、市場は強気一辺倒ではない。エネルギー株には資金流入が続いているが、長期投資家としてはインフレ再燃によるFRB政策への影響も無視できない局面と感じる。 - 米10年国債利回り(4.667%、前日比+0.95%)
米10年国債利回りは上昇した。米国経済の底堅さや高止まりするインフレ懸念を背景に、FRBの利下げ開始時期がさらに後ずれするとの見方が強まっている。金利上昇はNASDAQなど高PER(株価収益率)のグロース株には逆風となりやすく、株式市場では大型ハイテク株への利益確定売りも出やすい状況である。ただ、金融株には一定のプラス効果もあり、市場内部では資金循環が続いている印象である。 - VIX指数(18.06、前日比+1.35%)
VIX指数は小幅上昇となり、市場参加者の警戒感がやや強まった。依然として20を下回る水準であり、全面的なリスクオフ(危険資産回避)相場という雰囲気ではないが、高値圏にあるAI関連株への過熱感や金利上昇への不安が背景にある。私は、VIXが極端に低下している時ほど市場参加者が安心し過ぎている可能性を意識しており、この程度の上昇はむしろ自然な範囲と感じる。 - 金先物(4,489.10ドル、前日比-1.51%)
金先物は下落した。米10年債利回りの上昇とドル高進行により、利息を生まない金の相対的魅力が低下したためである。地政学リスクそのものは依然として高いものの、市場では短期的に「安全資産」よりドルや債券へ資金が向かう動きが優勢となった。ただ、世界的な財政赤字拡大やインフレ長期化リスクを考えると、長期投資家にとって金は一定割合を保有する意味が依然としてある資産だと感じる。

私の米国株ポートフォリオ +0.26%(前日比)
私のポートフォリオは小幅ながらプラスで終えることができました。米国市場ではNASDAQやS&P500が軟調だったものの、日本市場では円安進行もあり、S&P500連動ETFが比較的底堅く推移しています。一方で、FANG+やナスダック100系は、米長期金利上昇によるグロース株調整の影響を受け、やや重たい値動きでした。個人的には、AI関連の成長ストーリーそのものはまだ続くと考えていますが、一直線に上がる相場ではないとも感じています。長期投資では「相場から退場しないこと」が最も重要だと改めて思います。ETF中心で広く分散していると、日々の値動きにも過度に振り回されにくいですね。

経済指標発表 結果
- ADP雇用者数変化(42.25K)
ADP雇用統計は前回33.00Kから増加し、米国雇用市場の底堅さを示した。市場では「景気は急減速していない」との安心感につながった一方、FRBが早期利下げへ動きにくいとの見方も強まった。米10年債利回りの上昇やドル高進行につながり、NASDAQなど高PER(株価収益率)のグロース株にはやや逆風となる場面も見られた。長期投資家としては、雇用が崩れていない点は企業業績面では依然として安心材料だと感じる。 - 中古住宅販売件数(前月比+1.4%)
中古住宅販売は予想1.0%を上回る1.4%となり、高金利環境でも米住宅市場が底堅いことを示した。住宅市場の安定は個人消費や金融機関の信用環境にも関係するため、市場では米景気の粘り強さを再確認する内容となった。一方で、FRBの利下げを急ぐ必要性は低下しやすく、米金利上昇を通じて株式市場では利益確定売りを誘いやすい局面でもあった。ドル円の円安進行にも一定の影響を与えている。 - レッドブック(前年比+8.1%)
レッドブック売上高は前年比8.1%となり、前回9.6%から鈍化したものの、依然として堅調な消費動向を示した。米国経済は個人消費への依存度が高く、小売関連データは市場心理へ与える影響が大きい。消費が崩れていないことはS&P500全体の業績期待にはプラスである一方、インフレ圧力が完全には収まっていない可能性も示している。長期投資家としては、消費の強さと金利高止まりの綱引きが続いている印象を受ける。 - 住宅価格指数(74.8)
住宅価格指数は前回73.8から上昇し、不動産価格の底堅さが確認された。住宅価格の上昇は家計資産の改善につながる一方、インフレ沈静化を遅らせる要因にもなり得るため、FRBにとっては悩ましい内容である。株式市場では住宅関連株には一定の安心感が広がったが、同時に米金利高止まり観測も強まりやすかった。私は、米国経済は想像以上に耐久力があり、簡単には景気後退へ向かわない構造になっていると感じている。 - 米国石油協会週間原油在庫(予想-3.400M)
原油在庫統計はエネルギー市場の需給を確認するうえで重要視されている。市場では中東情勢やOPECの供給動向に加え、米国需要の強弱を測る材料として注目された。原油価格が高止まりするとインフレ再燃への警戒につながり、FRBの金融政策にも影響を与えやすい。エネルギー株にはプラス要因となる一方、株式市場全体では金利上昇圧力につながるため、セクターごとの強弱が分かれやすい地合いが続いている。

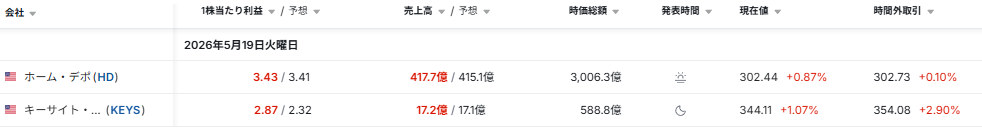
主要銘柄の決算発表結果
- HD:Home Depot Inc.(一般消費材)
ホーム・デポはEPS3.43ドル、売上高417.7億ドルと、ともに市場予想を上回った。高金利環境でも住宅リフォーム需要が想定以上に底堅く、プロ向け需要の安定感が確認された形である。ただ、住宅市場全体は依然として金利の影響を受けやすく、株価上昇は限定的であった。米国消費が急失速していないことを示す内容として、S&P500全体には安心感を与える決算だったと感じる。 - KEYS:Keysight Technologies Inc.(先端技術)
キーサイト・テクノロジーズはEPS2.87ドルと市場予想2.32ドルを大きく上回り、売上高も17.2億ドルで予想を超えた。半導体、通信、AI関連向け測定機器需要の回復が業績改善につながっている。特にデータセンターや高速通信分野への投資継続が市場で好感され、時間外取引では約3%近い上昇となった。私は、AIブームの本質はGPUだけではなく、その周辺インフラ全体へ波及している点が重要だと感じている。

主な経済ニュース
- FRBの利下げ観測後退で米金利が上昇
米国の雇用や住宅関連指標が底堅かったことで、FRBが早期利下げへ動く可能性がやや後退した。米10年債利回りは上昇し、NASDAQでは高PER(株価収益率)のグロース株を中心に利益確定売りが出やすい地合いとなった。一方で、米景気そのものは依然として堅調であり、S&P500全体の利益成長期待までは崩れていない印象である。長期投資家としては、金利変動より企業収益の持続性を冷静に見極めたい局面だと感じる。(Reuters:05/19) - AI向けデータセンター投資が継続
米クラウド大手各社によるAIインフラ投資拡大が続いている。生成AI普及によってGPUだけでなく、変電設備、冷却設備、水冷配管など周辺インフラ需要も増加している。私はデータセンター建設に携わった経験があるが、今後は電源冗長化(複数系統化)と冷却性能が企業競争力へ直結する時代になると感じる。半導体だけでなく、インフラ関連企業への資金循環も今後の重要テーマになりそうだ。(Bloomberg:05/19) - 原油価格の高止まりがインフレ懸念を刺激
中東情勢への警戒感が続く中、WTI原油先物は100ドル台近辺で推移した。原油高はエネルギー株にはプラスに働く一方、輸送コストや物価上昇を通じてインフレ再燃リスクを高めやすい。市場では「景気後退」より「高金利長期化」への不安がやや強まっており、米国株市場では景気敏感株への利益確定売りも見られた。円安進行と組み合わさることで、日本の個人投資家にとってはガソリン価格や生活コストへの影響も無視できない状況である。(Reuters:05/19) - 半導体株に利益確定売り広がる
AI関連株は中長期では依然強気ムードが続いているものの、短期間で急騰した半導体株には利益確定売りが広がった。米金利上昇によって将来利益の割引率(現在価値へ換算する利率)が高まり、高PER銘柄ほど株価変動が大きくなりやすい状況である。ただ、AIサーバー需要そのものは依然として非常に強く、私は「テーマ崩壊」ではなく、過熱修正の範囲と見るべき局面だと感じている。(Yahoo!Finance:05/19) - 米住宅市場が高金利下でも底堅さ維持
中古住宅販売や住宅価格指数が市場予想を上回り、米住宅市場の耐久力が改めて確認された。住宅市場は米国景気と個人消費へ与える影響が大きく、景気後退懸念を和らげる内容となった。一方で、FRBが利下げを急ぐ必要性は低下しやすく、米長期金利上昇につながるという複雑な反応も見られている。米国経済は高金利下でも想像以上に強いという印象を市場へ与えた一日であった。(Reuters:05/19) - VIX上昇で市場にやや警戒感
VIX指数(恐怖指数)は18台へ上昇し、市場参加者の慎重姿勢がやや強まった。もっとも、20を大きく超える局面ではなく、全面的なリスクオフ相場という雰囲気ではない。AI関連株への過熱感や金利上昇への不安が背景にあるものの、米国企業全体の利益成長期待はまだ維持されている。私は、VIXが極端に低い時より、適度な警戒感がある相場の方が長期的には健全だと感じている。(Investing.com:05/19) - ドル円は159円台へ上昇
ドル円は159円台へ上昇し、ドル高・円安基調が続いた。米金利上昇とFRB利下げ後ずれ観測がドル買いを誘った一方、日本銀行は慎重姿勢を維持しており、日米金利差は依然として大きい。ただ、160円目前では日本政府・日銀による為替介入への警戒感も根強く、一方向に円安が加速する雰囲気ではない。米国ETFへ投資する日本人にとっては、円建て評価額を押し上げる要因となっている。(Bloomberg:05/19) - ホーム・デポ決算が米消費の底堅さ示す
ホーム・デポの決算は市場予想を上回り、高金利環境でも住宅リフォーム需要が大きく崩れていないことが確認された。米国消費は依然として強く、S&P500全体の業績見通しにも一定の安心感を与えている。ただ、金利負担増加による消費鈍化リスクは残っており、市場は「景気後退回避」と「高金利長期化」の間で揺れている印象である。(Reuters:05/19) - 金価格下落で安全資産需要は一服
金先物は下落し、安全資産から一部資金が流出した。米10年債利回り上昇とドル高進行によって、利息を生まない金の魅力が相対的に低下したためである。ただ、地政学リスクや財政赤字問題は依然として残っており、長期投資家にとって金はインフレヘッジ(物価上昇対策)として一定割合を持つ意味があると私は感じている。(Financial Times:05/19) - 地域銀行株への不安が再燃
米地銀株には再び売り圧力が強まった。長期金利上昇局面では一見有利に見えるものの、資金調達コスト上昇や商業用不動産融資への懸念が根強く残っている。特にオフィス不動産市場は構造変化が続いており、銀行ごとの健全性格差が広がりやすい状況である。ETF投資家としては、個別銘柄より金融セクター全体の信用環境変化を冷静に観察することが重要だと感じる。(Reuters:05/19)
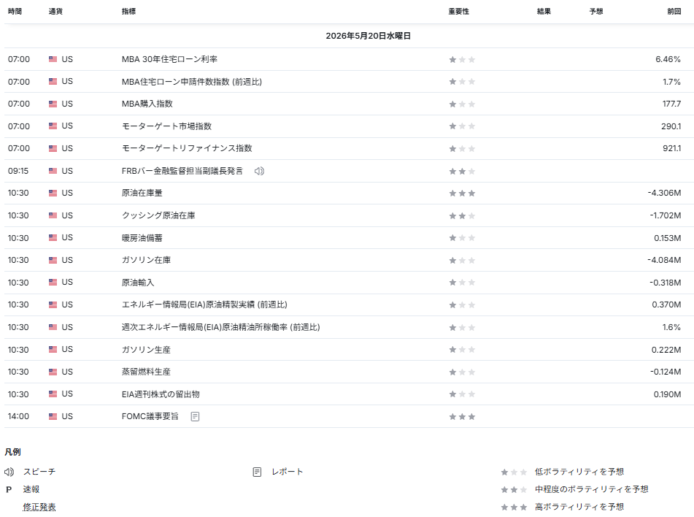
経済指標発表予定
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定

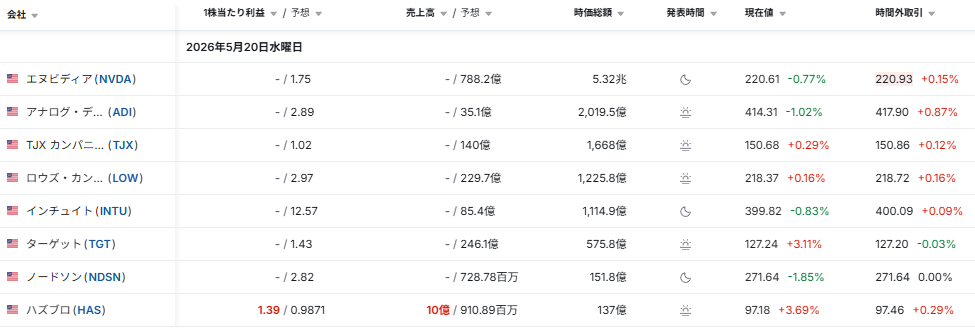
以下の主要銘柄の決算発表がなされる予定です。NVIDIAは注目の的ですが、発表は引け後です。
おわりに

米国株市場は、金利やAI関連株の値動きに振り回されながらも、米国企業全体の利益成長への期待そのものはまだ崩れていない一日だったと感じています。相場は毎日のように上下しますが、長期で見れば「不安の中でも市場は成長してきた」という歴史は変わっていません。私自身も、コロナショックを含め幾度もの下落局面を経験しましたが、積立と分散だけは続けてきました。
毎朝こうして市場を整理し、皆さまと一緒に学び続けられることを本当にありがたく思っています。本ブログが少しでも皆さまの資産形成や市場理解のお役に立てましたら幸いです。もし応援していただけるようでしたら、ブログのシェアやご支援も大変励みになります。
それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
ご参考になりましたらこちらから応援いただけると嬉しいです。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ


コメントを残す