
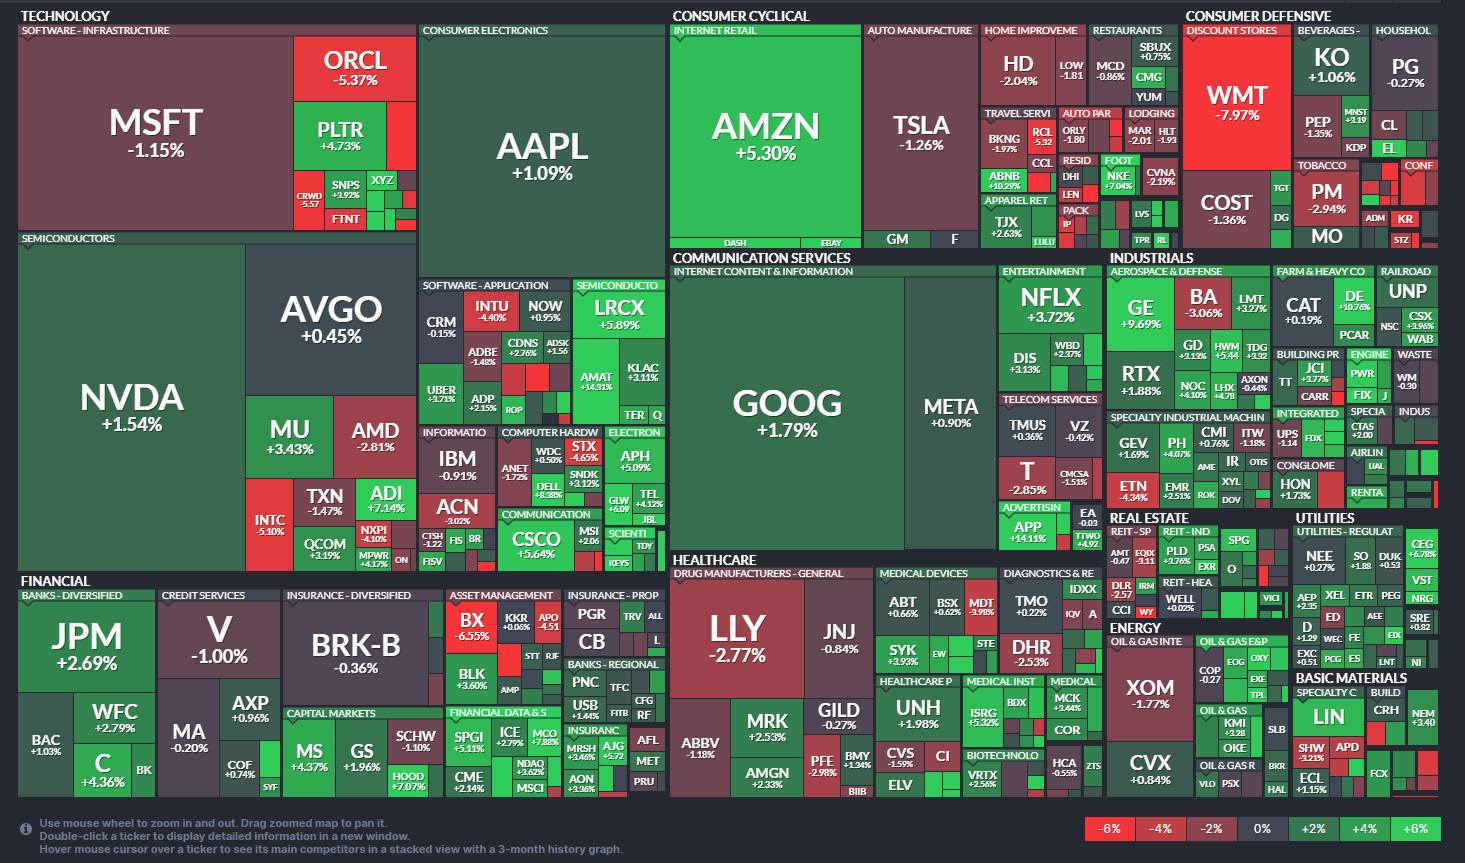
S&P500 ヒートマップ(高解像度)
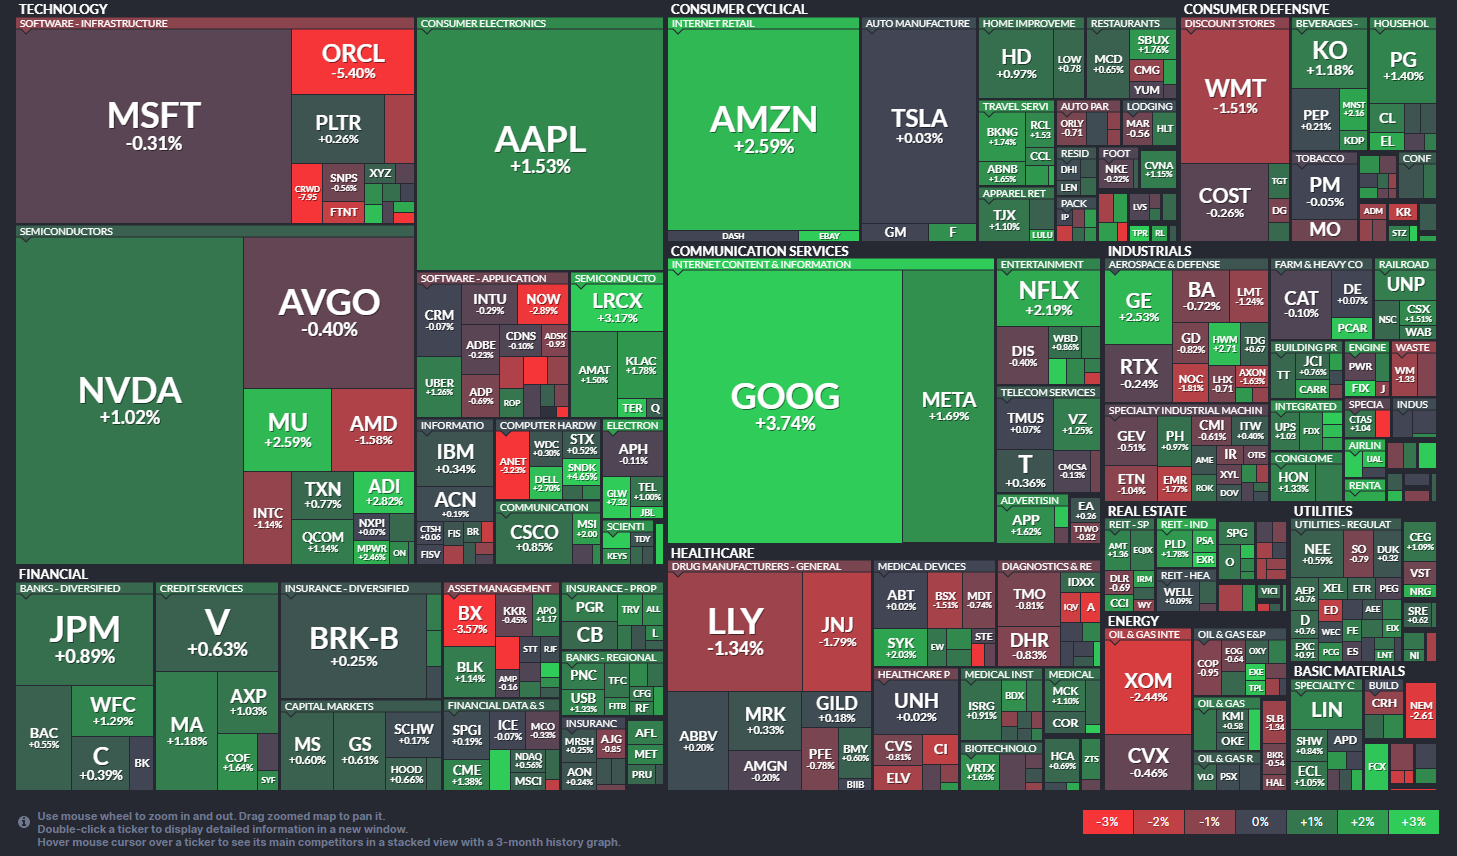
5%以上上昇したS&P500構成銘柄
- GLW:Corning Inc(先端技術) +7.32%
AI向けデータセンター需要拡大を背景に、光ファイバーや特殊ガラスの受注増加期待が高まったことが材料視された。通信インフラ投資の回復観測も追い風となり、業績上振れ思惑から買いが優勢となったものである。 - FIX:Comfort Systems USA, Inc.(工業・産業) +6.46%
データセンターや半導体工場向け空調・設備工事の受注残が高水準で推移していることが評価された。設備投資循環の底堅さが確認され、利益率改善見通しも支援材料となり、短期資金の流入が加速した展開である。 - CIEN:Ciena Corporation(先端技術) +5.19%
通信事業者の設備投資回復や光ネットワーク機器の需要改善観測が買い材料となった。AI関連トラフィック増大による高速通信投資の拡大期待も重なり、業績回復シナリオを織り込む動きが強まった結果である。
5%以上下落したS&P500構成銘柄
- AKAM:Akamai Technologies, Inc.(先端技術) -14.07%
発表済み決算で通期見通しが市場予想を下回り、クラウドセキュリティ分野の競争激化による利益率圧迫が懸念された。成長鈍化と設備投資負担の増加が嫌気され、短期筋の売りが集中した展開である。 - CRWD:CrowdStrike Holdings, Inc.(先端技術) -7.95%
前日の急伸に対する利益確定売りが優勢となった。サイバーセキュリティ需要は堅調ながら、高バリュエーション(株価が割高に評価されている状態)への警戒感が強まり、金利動向を意識した調整が入ったものである。 - ORCL:Oracle Corporation(先端技術) -5.40%
クラウド事業の成長率鈍化懸念と大型投資に伴う資本支出増加が重しとなった。AI関連需要はあるものの、短期的な利益率低下を懸念する見方が広がり、利益確定売りが優勢となった展開である。 - ARES:Ares Management Corporation(金融) -5.15%
プライベートクレジット市場の流動性懸念が再燃し、オルタナティブ資産運用会社への警戒感が強まった。解約制限や評価損リスクが意識され、資金流出懸念から株価が下押しされた形である。
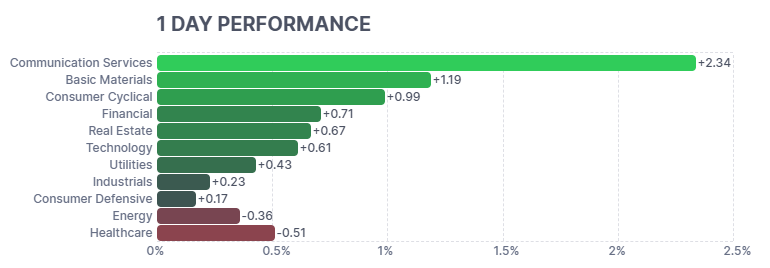
セクター別騰落率
全体としては10セクター中8セクターが上昇し、リスク選好が優勢の一日である。特に成長株比率の高い分野が買われる一方、エネルギーとヘルスケアは軟調であり、資金は景気敏感・ハイテク関連へ向かった構図である。指数上昇を主導したのは通信サービスと素材である。
- 通信サービス(+2.34%)
大型ハイテクやメディア関連銘柄が強く買われ、指数上昇を牽引したセクターである。AI関連需要や広告市況の改善期待が支援材料となり、リスク選好の回復を象徴する動きであった。 - 素材(+1.19%)
金価格上昇や産業需要回復観測を背景に資源関連銘柄が堅調であった。インフレ耐性資産としての資源株への資金流入もみられ、循環株物色の一環として上昇した展開である。
主要3指数の動き
- S&P500(6,909.51、+0.69%)
最高裁の関税差し止め判断を受け、通商不透明感の後退が好感された。半導体や通信インフラなどAI関連が買われ指数を押し上げた。一方で長期金利の上昇が上値を抑え、終盤は伸び悩む場面もあったが、リスク選好は維持された展開である。 - Dow30(49,625.97、+0.47%)
景気敏感株や金融株が堅調に推移し指数を支えた。関税を巡る司法判断で企業コスト増懸念が和らいだことが追い風となった。ただし原油高と金利上昇が重しとなり、上昇幅は限定的であった。内需関連の底堅さが意識された一日である。 - NASDAQ(22,886.07、+0.90%)
大型ハイテク株とAI関連銘柄が主導し3指数中で最も強い上昇となった。通信機器やデータセンター関連への資金流入が目立った。一方で一部ソフトウェア銘柄の決算失望売りが重しとなり、銘柄間の選別色が強まった相場である。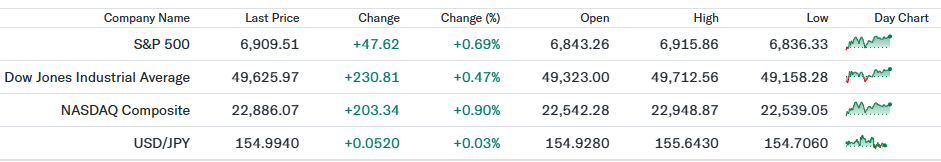
ドル円の動き
ドル円は154円台後半から155円台前半で推移した。関税差し止め判断を受けリスク選好がやや回復した一方、米長期金利の上昇がドルを下支えしたため下値は限定的であった。日銀の緩和姿勢継続観測も円売り要因となり、方向感に乏しい値動きであった。
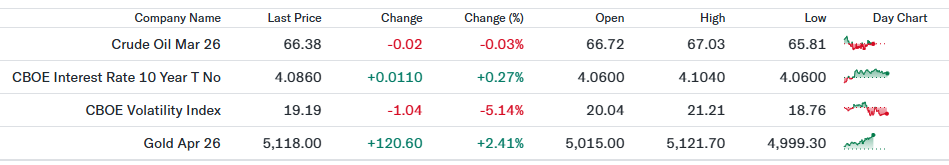
原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(66.38ドル、-0.03%)
中東情勢への警戒は残るものの、米在庫増加観測と景気減速懸念が上値を抑えた。関税を巡る不透明感後退で需要悪化懸念はやや和らいだが、供給面の思惑と綱引きとなり小幅安で推移した展開である。 - 米10年国債利回り(4.086%、+0.27%)
関税返金による財政悪化懸念とインフレ指標の底堅さが意識され、長期金利は上昇した。リスク選好回復でも債券売りが優勢となり、利下げ時期後ずれ観測が金利の下支え要因となった局面である。 - VIX指数(19.19、-5.14%)
通商リスクの一部後退を受け投資家心理が改善し、恐怖指数は低下した。株式市場の上昇と歩調を合わせリスク回避姿勢が緩和したが、依然として20近辺にあり不透明感は完全には払拭されていない。 - 金先物(5,118.00ドル、+2.41%)
地政学リスクとインフレ警戒を背景に安全資産需要が強まり大幅高となった。ドル高にもかかわらず買いが優勢であり、実質金利(物価上昇分を差し引いた金利)の動向を睨みつつ資金流入が続く構図である。
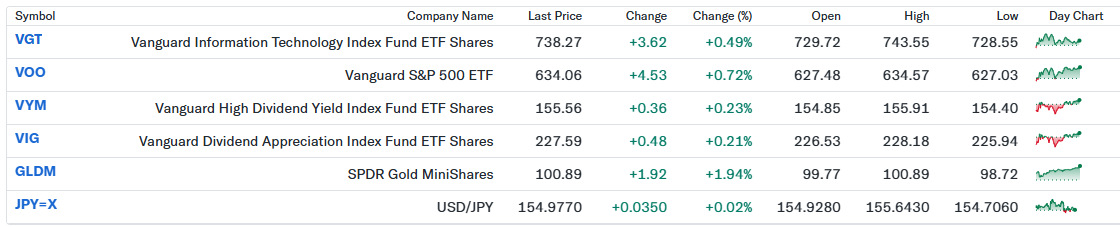
私の米ドル建ポートフォリオ +0.84%(前日比)
私のポートフォリオは前日比+0.84%と堅調でした。VGTやVOOが指数上昇を素直に取り込み、テクノロジー主導の相場の恩恵を受けました。一方で高配当系のVYMやVIGは小幅高にとどまり、守りの部分は安定的に推移しています。GLDMの上昇も全体を下支えし、分散の効果を改めて実感する一日でした。
経済指標発表 結果
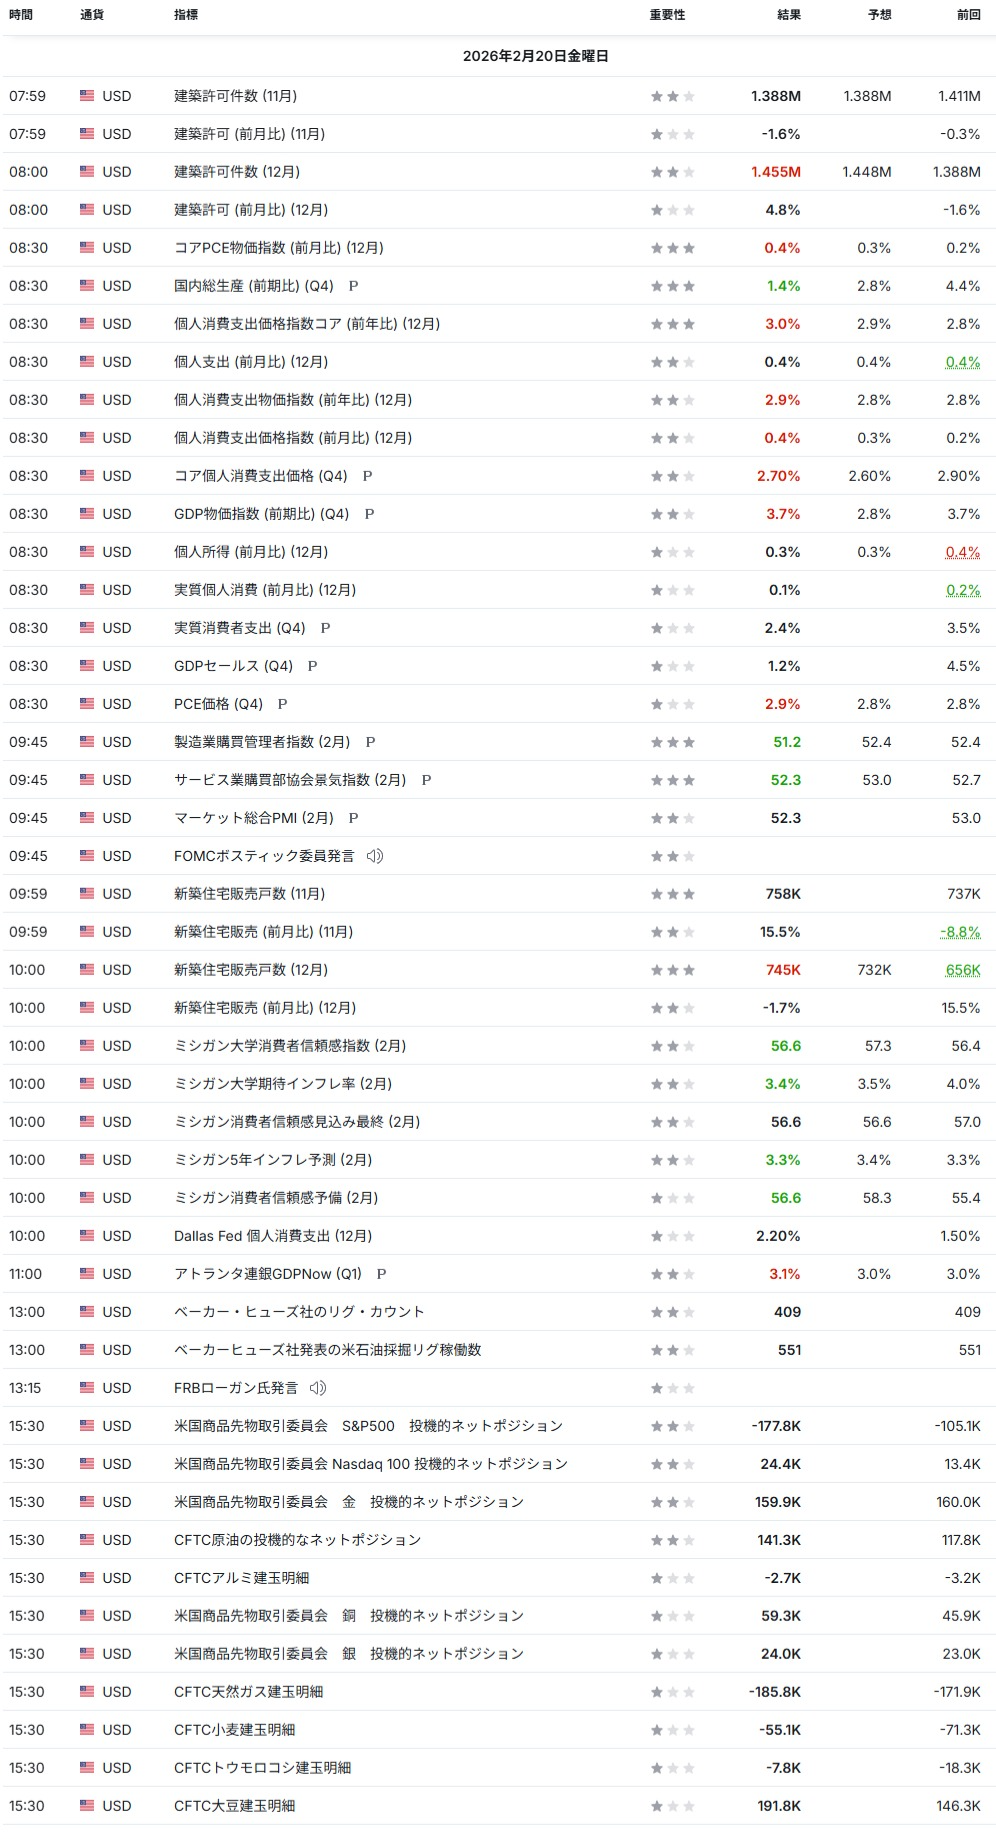
- コアPCE物価指数(前月比0.4%、前年比3.0%)
FRBが最も重視するインフレ指標であるコアPCEは前月比0.4%と予想を上回った。前年比も3.0%と高止まりしており、物価の粘着性が改めて示された形である。利下げ時期の後ずれ観測を強める内容であり、長期金利上昇要因となり得る結果である。 - 実質GDP(第4四半期改定値、前期比年率1.4%)
前期比年率1.4%と速報値から下方修正され、景気減速が鮮明となった。個人消費は底堅いものの、在庫や政府支出の寄与が弱く、成長モメンタムの鈍化が示された内容である。金融政策の難易度を高める結果である。 - 総合PMI(2月速報値52.3)
50を上回り拡大を維持したが、前月から低下し景況感の勢いは鈍化した。特に新規受注の伸び悩みが目立ち、企業マインドの慎重化がうかがえる内容である。景気は拡大継続だが減速傾向との評価である。 - ミシガン大学期待インフレ率(1年先3.4%、5年先3.3%)
期待インフレ率はやや低下したものの依然として高水準である。消費者心理は改善傾向にあるが、インフレ見通しが2%目標を上回る状況は続いている。FRBの政策判断において重要な指標であり、市場の利下げ期待を抑制する材料となる内容である。 - 新築住宅販売件数(12月745K)
販売件数は予想を上回ったが、前月比では減少となった。高金利環境下でも住宅需要は一定の底堅さを維持しているが、金利負担の影響は残る。住宅市場は急失速ではないものの、勢いは限定的との評価である。
主要銘柄の決算発表結果
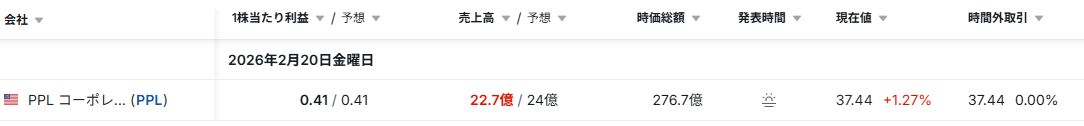
- PPL:PPL Corporation(公益事業)
1株当たり利益は0.41ドルと市場予想と一致した一方、売上高は22.7億ドルと予想の24億ドルを下回った。電力需要は安定しているが、為替影響や規制コスト増が収益を圧迫した形である。もっとも通期見通しは維持され、配当の安定性が評価され時間外では小幅高となった。公益株としてのディフェンシブ性は維持されているとの判断である。
主な経済ニュース
- 米最高裁が「トランプ関税」を違憲判断、市場は不確実性後退を好感
非常事態権限に基づく広範関税が退けられ、輸入比率の高い小売・消費関連や大型テックに買い戻しが入った。もっとも「次の関税手段」への警戒も残り、安心感と警戒が同居する局面である。(Reuters:02/20) (Reuters) - トランプ氏、代替手段として「150日間の10%一律関税」を表明
通商法122条で短期の一律関税を上乗せし、同時に301条調査(不公正貿易の調査)や232条(安全保障)も示唆した。関税率は下がっても対象が広いほど企業コストと物価の押し上げ要因になり得る。(Reuters:02/20) (Reuters) - GDPが急減速、政府閉鎖の影響とインフレ再加速が同時に意識
第4四半期の実質GDPが年率1.4%へ鈍化し、政府閉鎖による歳出減が重しとなった。一方でPCE物価の伸びが強まり、利下げ期待が後ずれしやすい組み合わせで、株式の上値を抑えやすい。(Reuters:02/20) (Reuters) - S&P Globalの速報PMIが減速、景気「冷え」のサインが増加
総合PMIが52.3へ低下し、受注の弱さと雇用の伸び悩みが示された。拡大域(50超)でも勢いが落ちれば、企業の先行き見通しが慎重化し、景気敏感株の選別が強まる局面になりやすい。(Reuters:02/20) (Reuters) - 関税返金リスクが「財政不安」へ波及、長期金利の上振れ要因に
既徴収分の返金が最大1500~2000億ドル規模になり得るとの見方が広がり、財政赤字拡大→国債増発懸念が再燃した。株高でも長期金利が上がると、グロース株の割引率(将来利益の現在価値計算の利率)が上がりやすい。(Reuters:02/20) (Reuters) - 米・イラン緊張で原油が神経質、リスク資産は「有事耐性」を点検
中東情勢の悪化懸念が原油・防衛関連を支える一方、インフレ再燃(エネルギー起因)を通じて金利の下げ余地を狭め得る。株式は指数よりも業種間の優劣が出やすい局面である。(Reuters:02/20) (Reuters) - プライベートクレジット(非公開融資)に警戒、解約制限が波紋
ブルーアウルの解約制限を受け、流動性(すぐ現金化できる性質)の低い商品の「取り付け懸念」が再点火した。信用スプレッド(社債利回りの上乗せ)が拡大すると、株式のリスク許容度も下がりやすい。(Reuters:02/20) (Reuters) - AI資金調達が再加速、NvidiaのOpenAI大型出資観測がテーマ継続を示唆
OpenAIの超大型ラウンドにNvidiaが約300億ドル投資に近いと報じられ、AI投資の「規模の経済」が改めて意識された。半導体・クラウド周辺は追い風だが、資本効率への市場の目線は厳しいままである。(Reuters:02/20) (Reuters) - AI関連は二極化、Akamai急落が「ガイダンス重視」を象徴
市場全体が持ち直す中でも、弱い見通しには売りが集中しやすい。AI需要の取り込みが期待される銘柄でも、利益成長の裏付けが薄いとバリュエーション(株価の割高割安評価)の調整が起きる局面である。(Reuters:02/20) (Reuters) - ドルと米金利は「関税・財政・利下げ後ずれ」の綱引き
最高裁判断でリスク選好が戻る一方、返金で財政悪化が意識され長期金利が上がりやすい。ドルは安全通貨需要が剥落しやすい反面、利下げ後ずれ観測が下支えし、方向感が出にくい局面である。(Bloomberg:02/20) (Bloomberg.com)
今週の動き
- 1週間の個別銘柄ヒートマップ動向
今週はAI関連や資源株が相場を牽引した週である。NVDAやAMZN、GOOGなど大型テックが堅調に推移し、半導体や通信関連にも買いが波及した。一方でWMTや一部ヘルスケア銘柄は軟調であり、ディフェンシブ株から成長株への資金シフトが鮮明であった。決算内容と金利動向に対する感応度の差が銘柄間の明暗を分けた週である。 - 1週間のセクター別騰落率動向
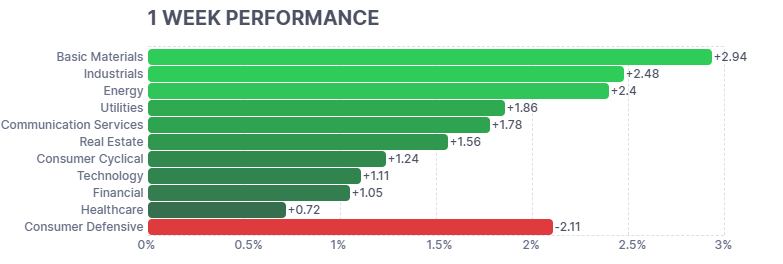
素材が+2.94%で首位となり、工業・産業、エネルギーも+2%台の上昇となった。景気敏感セクターへの資金流入が目立ち、景気減速懸念よりも企業業績や商品市況の改善期待が優勢であった。一方で生活必需品は-2.11%と下落し、防御的セクターの相対劣後が鮮明となった。市場はリスク選好姿勢を強めた週である。
経済指標発表予定
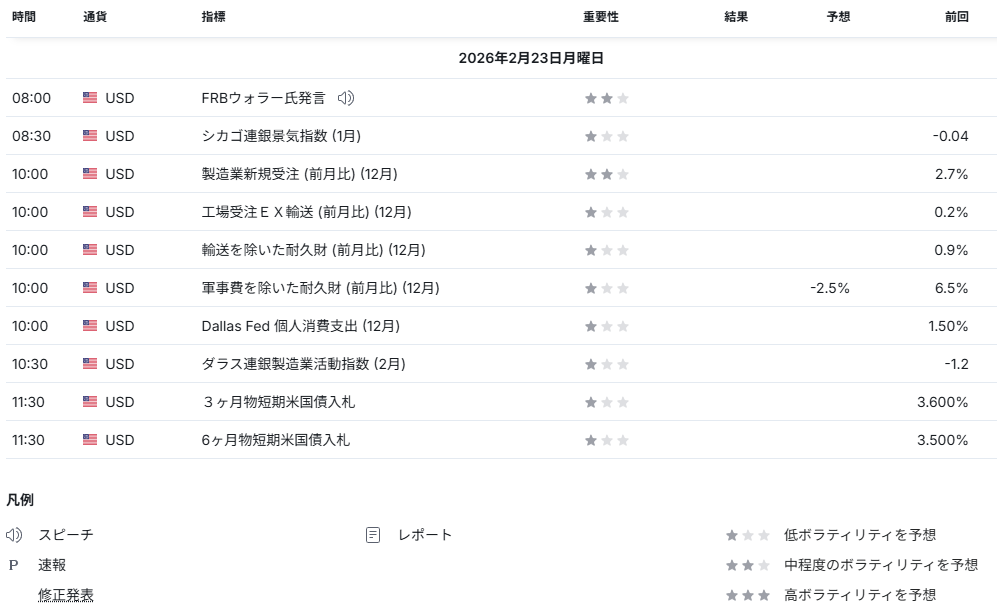
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
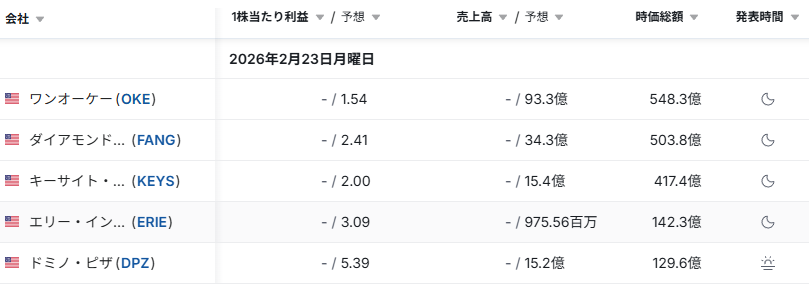
以下の主要銘柄の決算発表がなされる予定です。
おわりに
本日は関税を巡る司法判断やインフレ指標の発表を受け、市場は強弱材料が交錯する展開となりました。ハイテク株が相場を牽引する一方で、金利や地政学リスクへの警戒も残っています。経済は減速とインフレ圧力が同時に存在する難しい局面ですが、企業業績は総じて底堅さを維持しています。短期的な値動きに振り回されるのではなく、データと事実を積み重ねながら冷静に判断していくことが重要です。日々の変動に一喜一憂せず、長期投資を目指して共に学び成長していければ嬉しく思います。それでは、今日も一日明るく元気に笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解いただければ幸いです。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ


コメントを残す