

室井のマーケット視点
29日の米国市場は、S&P500が-0.30%、ダウ30が-0.25%、NASDAQが-1.38%と、ハイテク株の下げが目立つ一日でした。主役は、Alphabet(Googleの親会社)です。前日夜の決算で1株利益が予想を大きく下回り、設備投資で現金が出ていく負担(フリーキャッシュフローの赤字)も嫌気されて、約12.6%の急落となりました。時価総額にして4,000億ドルを超える額が、一日で消えた計算です。
それでもS&P500全体の下げが0.3%にとどまったのは、ほかのセクターがしっかり上がったからです。11セクターのうち、ヘルスケア(+2.50%)、不動産(+2.25%)、生活必需品(+1.64%)など6セクターが1%以上上昇しました。ヘルスケアはEli Lilly(イーライリリー)の好決算が牽引しています。一方、FRB(米連邦準備制度理事会)が前日に金利を据え置きつつ12月の追加利上げの余地を残し、この日のPCE(個人消費支出)物価指数も前年比3.6%と高止まりしました。AI関連の投資でも、資金に余裕のある企業とそうでない企業を、投資家が選別し始めたように私は感じます。
私自身は、特定のテーマに賭けるよりも、AI関連を含む11セクターに幅広く投資できるS&P500の成長に期待しています。今日のように一社が崩れても指数が踏みとどまる姿は、分散の価値を示す一例だと思います。コロナショックのときも、積立だけはやめませんでした。値動きに一喜一憂せず、ドル・コスト平均法(毎月一定額を買い続ける方法)で淡々と積み上げていきたいですね。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
- GEN:Gen Digital Inc.(先端技術) +15.81%
Norton(ノートン)などを展開するセキュリティ企業です。28日の取引終了後に発表した7〜9月期は、売上高が13.69億ドル(前年同期比12%増)、調整後1株利益が0.74ドルと、会社見通し(0.71〜0.73ドル)を上回りました。通期見通しも再び引き上げています。出来高は約1,113万株でした。 - CVNA:Carvana Co.(一般消費材) +15.68%
中古車のネット販売大手です。第3四半期は小売販売台数が21万7,385台(前年同期比39%増)と過去最高で、純利益は4.83億ドル、調整後EBITDA(利払い前などの本業の稼ぎを示す指標)は8億ドルと、こちらも過去最高でした。業界全体がほぼ横ばいの中での伸びが評価され、通期の調整後EBITDAは見通しレンジ(27〜30億ドル)の上限寄りになるとしています。出来高は約2,311万株でした。 - NCLH:Norwegian Cruise Line Holdings Ltd.(一般消費材) +13.45%
クルーズ船運航の大手です。29日の上昇に直結する個別材料は、公開情報からは確認できていません。米10年債利回りが約0.06ポイント低下し、旅行・レジャー関連の景気敏感株に買いが入った可能性があります。ただし一般消費材セクターは-0.63%と弱く、この銘柄固有の需給の動きが大きかったとみられます。 - HII:Huntington Ingalls Industries Inc.(工業・産業) +13.23%
米海軍の艦艇を造る造船大手です。29日に発表した決算は、1株利益が5.48ドルと予想(4.36ドル)を約26%上回り、売上高も35億ドルと予想(33.8億ドル)を上回りました。時価総額は約125億ドルです。同じ航空宇宙・防衛のTXT、LHX、HWMも同日に上位に入っており、防衛関連の決算がそろって好調でした。 - TXT:Textron Inc.(工業・産業) +11.67%
ビジネスジェット機や防衛機器を手がけるメーカーです。29日の決算は、1株利益が1.76ドルと予想(1.43ドル)を約23%上回り、売上高は38億ドルで予想(37.7億ドル)をわずかに超えました。利益面の上振れが大きく、買いが集まりました。出来高は約427万株でした。 - CMG:Chipotle Mexican Grill Inc.(一般消費材) +8.88%
28日に発表した7〜9月期は、売上高が33億ドル(前年同期比9.6%増)、既存店売上高が2.1%増で、客数が3四半期連続のプラスになりました。1株利益は0.27ドルで前年から6.9%減りましたが、7〜8月に食品安全への懸念などで落ち込んだ客足が8月末までに戻った点が好感されたとみられます。出来高は約4,240万株と大きく膨らみました。 - LHX:L3Harris Technologies Inc.(工業・産業) +6.84%
防衛電子機器の大手です。29日の決算は、1株利益が3.28ドルと予想(2.96ドル)を約11%上回り、売上高も60.6億ドルで予想(59.3億ドル)を超えました。HIIやTXTと同様に、防衛関連の好決算が続く流れに乗り、時価総額約519億ドルの大型株でも5%を超える上昇になりました。 - LLY:Eli Lilly and Co.(ヘルスケア) +6.63%
29日に発表した7〜9月期は、売上高が前年同期比39%増の244億ドル、調整後1株利益が7.48ドルで、予想(5.60ドル)を大きく上回りました。糖尿病・肥満症薬のMounjaroとZepbound(ゼップバウンド)が牽引し、通期見通しも引き上げています。ただし売上高には、Jardianceのマイルストーン収入などの一時的な要因が約9億ドル含まれます。時価総額1兆ドル超の大型株が、ヘルスケア株全体の上昇を引っ張りました。 - TSCO:Tractor Supply Co.(一般消費材) +6.45%
農業・ペット用品の小売大手です。7〜9月期は10月22日に発表済みで、売上高は5.1%増の39.1億ドル、既存店売上高は0.4%増、通期見通しは据え置きでした。29日の大幅高に直結する新しい材料は確認できていません。出来高は約942万株に膨らんでおり、需給面の動きとみられます。 - KLAC:KLA Corp(先端技術) +6.35%
半導体の検査装置の大手です。28日に発表した7〜9月期は、売上高が41.4億ドル、GAAP(会計基準)ベースの1株利益が1.18ドルで、いずれも会社見通しの中心値(40億ドル、1.14ドル)を上回りました。CEOは2026年後半にかけて成長が加速するとコメントしています。半導体株全体が約2%下げた日に逆行高となり、決算内容の強さが際立ちました。 - IR:Ingersoll Rand Inc.(工業・産業) +6.04%
空気圧縮機などの産業機器メーカーです。29日の決算は、1株利益が1.07ドルと予想(0.90ドル)を約19%上回り、売上高も23.4億ドルで予想(20.5億ドル)を大きく超えました。時間外取引でも5%台の上昇が続いており、好決算への評価が強い様子です。 - TPR:Tapestry Inc.(一般消費材) +5.93%
CoachやKate Spadeを展開するブランド企業です。当日に確認できる個別材料は乏しく、一般消費材セクター全体(-0.63%)が弱い中での上昇でした。出来高は約275万株で、買い戻しなど需給面の動きとみられます。 - VMC:Vulcan Materials Co.(素材) +5.78%
建設用の砕石(骨材)の大手です。29日の決算は、1株利益が2.83ドルで予想(2.87ドル)をわずかに下回り、売上高も21.9億ドルと予想(22.5億ドル)に届きませんでした。それでも株価は大きく上昇しており、見通しなど数字以外の内容が評価された可能性があります。詳しい理由は確認できていません。 - MGM:MGM Resorts International(一般消費材) +5.72%
カジノ・リゾート運営大手です。29日の上昇に直結する個別材料は、公開情報からは確認できていません。クルーズのNCLHも同日に大きく上昇しており、旅行・娯楽関連に買いが集まった流れの一部とみられます。 - NXPI:NXP Semiconductors NV(先端技術) +5.69%
車載・産業向け半導体の大手です。27日に発表した7〜9月期は、売上高が37.9億ドル(前年同期比19.3%増)で、50億ドルの自社株買いも承認されました。29日の上昇に直結する新しい材料は確認できておらず、半導体株が全体で約2%下げる中での反発は、需給面の動きとみられます。 - DASH:DoorDash Inc.(一般消費材) +5.61%
フードデリバリー大手です。29日の取引終了後に決算を発表し、1株利益は1.06ドルと予想(0.82ドル)を大きく上回り、売上高も46.1億ドル(予想45.6億ドル)でした。時間外取引でも2%台の上昇が続いています。通常取引での大幅高に直結する材料は確認できておらず、決算への期待が先行したとみられます。 - HWM:Howmet Aerospace Inc.(工業・産業) +5.51%
航空機エンジン部品の大手です。29日の決算は、1株利益が1.46ドルで予想(1.37ドル)を上回り、売上高も27億ドルで予想(25.9億ドル)を超えました。航空宇宙・防衛関連の好決算が続く中で、買いが集まりました。時価総額は約818億ドルです。 - SW:Smurfit WestRock plc(一般消費材) +5.45%
段ボール・包装資材の大手です。28日に発表した7〜9月期は、売上高が81.6億ドル、調整後EBITDAが12.05億ドルでした。ただし、会社が7月に示していた見通し(約13億ドル)は下回っています。29日の上昇の理由は確認できておらず、需給面の動きとみられます。 - MAS:Masco Corp(工業・産業) +5.43%
住宅設備メーカーです。当日に確認できる個別材料は乏しく、米10年債利回りが約0.06ポイント低下したことで、住宅関連株に買いが入った可能性があります。時価総額は約158億ドルで、出来高は約296万株でした。 - MO:Altria Group Inc.(生活必需品) +5.15%
たばこ大手です。29日の決算は、1株利益が1.52ドルで予想(1.51ドル)並み、売上高は61.3億ドルで予想(53.1億ドル)を大きく上回りました。生活必需品セクターが+1.64%と買われた流れにも乗り、時価総額約1,280億ドルの大型株としては大きな上昇になりました。 - DVA:DaVita Inc.(ヘルスケア) +5.10%
透析サービス大手です。ヘルスケアセクター全体が+2.50%と買われた流れの中で上昇しました。29日の取引終了後に発表した決算は、1株利益が3.82ドルで予想(3.55ドル)を上回り、売上高は35.8億ドルでした。ただし時間外取引では下落しており、30日の動きには注意が必要です。
5%以上下落したS&P500構成銘柄
- SNDK:Sandisk Corp(先端技術) -5.30%
フラッシュメモリの大手です。29日の取引終了後に決算を発表し、1株利益は49.51ドル(予想47.15ドル)、売上高は110億ドル(予想107億ドル)と上回りました。通常取引の下落は決算前で、Micron(-4.98%)などメモリ関連株が売られた流れの中で値下がりしました。時間外取引では2%台の上昇に転じています。 - TER:Teradyne Inc.(先端技術) -5.43%
半導体の検査装置の大手です。当日に確認できる個別材料は乏しく、半導体株全体が約2%下げた流れに連れた動きです。P/E(株価収益率)は34倍と高めで、AI関連への期待が高い銘柄ほど売られやすい地合いだったとみられます。出来高は約417万株でした。 - CTSH:Cognizant Technology Solutions Corp(先端技術) -5.70%
ITサービス大手です。29日の決算は、1株利益が1.49ドル(予想1.47ドル)、売上高が56.6億ドル(予想56.4億ドル)と小幅に上回りましたが、株価は下落しました。ServiceNowの急落で、AIがソフトウエアやITサービスを置き換えるという不安が強まった影響が考えられます。時間外取引はほぼ横ばいです。 - BAX:Baxter International Inc.(ヘルスケア) -7.70%
医療機器・輸液の大手です。29日の決算は、1株利益が0.58ドル(予想0.52ドル)、売上高が29.8億ドル(予想29.1億ドル)と上回りましたが、株価は大きく下げました。今後の見通しや収益性への懸念が嫌気された可能性がありますが、詳細は確認できていません。ヘルスケア全体が上昇した中での逆行安でした。 - CAT:Caterpillar Inc.(工業・産業) -9.25%
建設機械の大手です。29日の決算は、調整後1株利益が7.20ドル、売上高が206.8億ドルと予想を上回りましたが、株価は急落しました。関税コストは第3四半期に約6億ドル、第4四半期も約6億ドルの見込みで、通期では約22億ドルに達します。営業利益には1.28億ドルの関税還付が含まれ、通期の売上見通しは据え置かれました。在庫が222億ドルへ増えた点も警戒されました。ダウ30の下げ要因にもなりました。 - HONA:Honeywell Aerospace Inc.(工業・産業) -9.60%
ハネウェルから分離した航空宇宙部品メーカーです。28日の取引終了後に7〜9月期を発表し、売上高は46億ドル(前年同期比2%増)、調整後EBITは12億ドル(同1%増)でした。1株利益の見通しを引き上げ、初の配当(0.40ドル)も決めましたが、成長の鈍さが警戒された可能性があります。急落の詳しい理由は確認できていません。 - GOOG:Alphabet Inc.(通信サービス) -12.29%
GOOGLと同じ会社の、議決権のないクラスC株です。決算を受けた売りが両クラスに及び、下落率はほぼ同じでした。7〜9月期の1株利益は2.12ドルで予想(約3.0ドル)を大きく下回り、設備投資が513.6億ドルに膨らんだ結果、フリーキャッシュフローは約91億ドルの赤字でした。出来高は約9,173万株です。 - GOOGL:Alphabet Inc.(通信サービス) -12.64%
28日の取引終了後に発表した7〜9月期で、1株利益は2.12ドルと予想(約2.9〜3.0ドル)を約28%下回りました。スペースXへの投資の評価損も含まれますが、Googleサービス部門の売上不足も響いています。設備投資は前年同期の約2倍の513.6億ドルで、2026年の見通し(1,950〜2,050億ドル)は据え置き、2027年は大幅に増えると説明しました。クラウド売上は103%増と好調でしたが、決算後の下落率として過去最大となり、時価総額はおよそ5,000億ドル減りました。 - MRVL:Marvell Technology Inc.(先端技術) -13.24%
AI向けのデータセンター用半導体を手がける企業です。当日に確認できる個別材料は乏しく、半導体株全体が約2%下げる中で、P/Eが72倍と高かったことから、期待先行の銘柄に利益確定売りが集中したとみられます。AlphabetのAI投資への懸念が、関連半導体の需要見通しに影を落とした面もありそうです。出来高は約4,111万株でした。 - FTNT:Fortinet Inc.(先端技術) -20.09%
ネットワークセキュリティの大手です。28日に7〜9月期決算の発表を予定していました。決算の詳しい内容は確認できていませんが、10月2日に付けた上場来高値(182.09ドル)から約24%安となり、高値圏にあった期待の反動が出たとみられます。ServiceNowの急落でソフトウエア関連に警戒が広がった影響もありそうです。出来高は約1,724万株でした。 - NOW:ServiceNow Inc(先端技術) -26.95%
企業向けクラウドソフトの大手です。28日の取引終了後の7〜9月期は、売上高が41.1億ドル(前年同期比20.5%増)と予想(40.9億ドル)をわずかに上回ったものの、調整後1株利益は1.00ドルで予想(1.02ドル)に届きませんでした。10〜12月期の契約残高(cRPO)の伸びも18.5%と、市場予想(19.8%)を下回る見通しです。AIが既存ソフトを置き換えるという不安が再燃し、同社として過去最悪の下落になりました。出来高は約7,537万株です。
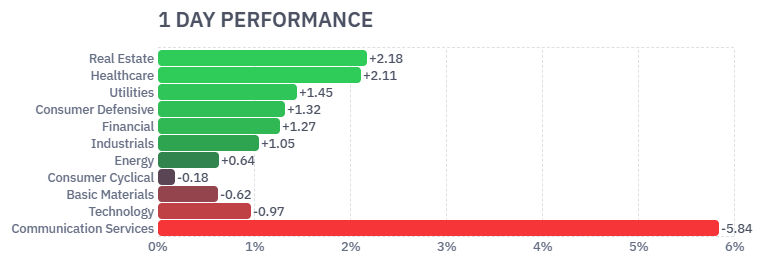
セクター別騰落率
29日のS&P500は、ヘルスケア、不動産、生活必需品、公益事業、金融、工業・産業、素材の7セクターが上昇し、通信サービス、先端技術、一般消費材の3セクターが下落しました。エネルギーは石油大手が小幅に上昇しました(XOM+0.70%、CVX+0.99%)。通信サービスの下げ(-6.60%)はAlphabetの急落が原因で、それ以外は金利低下を背景に、景気の波に左右されにくい業種へ資金が移った一日でした。(セクターの数値は、S&P500の業種別指数にもとづきます。)
- ヘルスケア(Healthcare) +2.50%
11セクターで最大の上昇率でした。Eli Lilly(+6.63%)が決算で通期見通しを引き上げ、Merck(+3.83%)、Gilead(+4.03%)、AbbVie(+1.68%)も上昇し、ヘルスケア株は過去最高圏まで買われました。AIや景気の影響を受けにくく、業績の見通しが立てやすい業種に、ハイテク株から資金が移ったとみられます。 - 不動産(Real Estate) +2.25%
米10年国債利回りが前日比-1.11%の4.99%と5%を割り込み、借入コストの低下を好感した買いが入りました。物流施設のPrologis(+2.24%)、データセンター用不動産のDigital Realty(+1.75%)などが上昇しています。不動産は金利に敏感な業種で、利回りの動きと値動きの方向がそろいやすい性質があります。 - 生活必需品(Consumer Defensive) +1.64%
Walmart(+2.09%)、Altria(+5.15%)、Procter & Gamble(+1.47%)などが上昇しました。景気が悪化しても需要が落ちにくいディフェンシブ株は、ハイテク株が売られる日に資金の逃避先になりやすい性質があります。NASDAQが1.38%下げた日に、生活必需品が1.6%超上昇した点は、典型的な資金移動の形です。 - 公益事業(Utilities) +1.56%
NextEra Energy(+1.38%)をはじめ、電力・ガス会社が広く買われました。配当利回りが高く、金利低下で相対的な魅力が増すため、利回り低下の日に上がりやすい業種です。ハイテク株の下落と逆の動きで、ポートフォリオ全体のバランスを保つ役割がよく表れました。 - 金融(Financial) +1.52%
Visa(+2.48%)、Mastercard(+4.16%)、JPMorgan(+1.26%)などが上昇しました。Mastercardは29日の決算で、1株利益が予想を約3%上回っています。決済大手の好調に加え、利回りが5%近辺と高めで推移していることは、銀行の収益にとっても悪くない環境です。 - 工業・産業(Industrials) +1.00%
防衛関連(HII+13.23%、TXT+11.67%、LHX+6.84%)とGE(+3.96%)、Boeing(+3.30%)が上昇しました。一方で、Caterpillarは決算後に-9.25%と急落しており、業種内でも明暗が分かれました。決算の中身と、関税コストなど個別の事情によって評価が大きく変わる、選別色の強い値動きでした。 - 通信サービス(Communication Services) -6.60%
11セクターで唯一、5%を超える下落でした。セクター内で大きな比重を占めるAlphabet(GOOGL-12.64%、GOOG-12.29%)の急落がほぼすべてです。一方でMeta(+1.96%)、Verizon(+1.11%)、AT&T(+1.06%)は上昇しており、通信サービス全体が弱いわけではありません。一社の決算で、セクターの数字が大きく動いた例です。

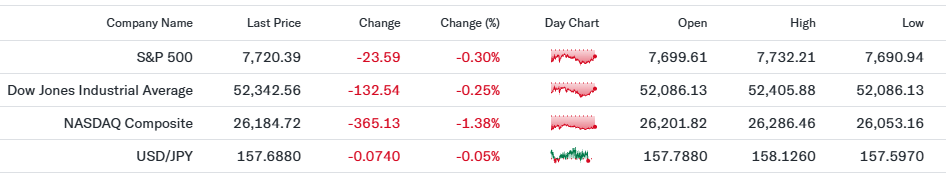
主要3指数とドル円の動き
29日はAlphabetの急落でNASDAQが-1.38%と大きく下げた一方、ダウ30は-0.25%、S&P500は-0.30%にとどまりました。3指数とも寄り付き後の安値から戻して取引を終え、S&P500は日中のレンジ(7,690.94〜7,732.21)の上から71%の位置で引けています。ドル円はほぼ横ばいでした。
- S&P500(7,720.39、前日比-0.30%)
前日比23.59ポイント安でした。寄り付きは7,699.61と前日終値(7,743.98)を下回ってスタートし、日中の安値は7,690.94、高値は7,732.21で、引けにかけて下げ幅を縮めました。10月に付けた最高値(7,844.67)からは約1.6%低い水準です。11セクターのうち6セクターが1%以上上昇し、通信サービス(-6.60%)の下げを、ほかのセクターが埋めた形です。市場全体の資金は、ハイテクからヘルスケア、不動産、生活必需品などへ動きました。 - Dow30(52,342.56、前日比-0.25%)
前日比132.54ドル安でした。始値の52,086.13ドルが日中の安値で、高値は52,405.88ドルです。そこから戻して、日中のレンジの80%の位置で引けています。構成銘柄のCaterpillar(-9.25%)が決算後に急落して指数を押し下げた一方、Visa(+2.48%)、Walmart(+2.09%)、Johnson & Johnson(+1.53%)など、景気に左右されにくい大型株は上昇しました。AI関連の比重が小さいダウは、NASDAQに比べて下げが小さく済みました。 - NASDAQ(26,184.72、前日比-1.38%)
前日比365.13ポイント安でした。始値は26,201.82と小幅高で始まり、高値26,286.46の後に売られて安値26,053.16まで下げ、引けは日中のレンジの56%の位置でした。Alphabet(-12.64%)に加え、Amazon(-4.25%)、Micron(-4.98%)、Intel(-3.62%)、Broadcom(-1.92%)が下げました。一方、Apple(+1.48%)とMeta(+1.96%)は上昇しました。時価総額の大きい少数の銘柄の影響を強く受けるため、Alphabet1社の下落が指数を大きく動かしました。 - ドル円(157.69円、前日比-0.05%)
前日比0.07円のドル安・円高でした。日中は157.60〜158.13円で推移し、レンジの下側で引けています。米10年国債利回りが低下し、ドル指数も101.76(-0.13%)と小幅に下がったため、ドル円は上値が重くなりました。30日には日銀の金融政策決定会合があり、政策変更への期待は大きくないと報じられています。158円台は過去に日米当局の円買い介入が警戒されてきた水準で、急な円高には引き続き注意が必要です。円建てで見ると、S&P500の-0.30%にドル安・円高の0.05%が加わり、下落率は約0.35%でした。

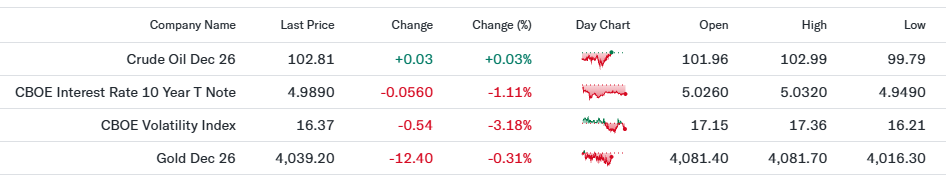
原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(102.81ドル、前日比+0.03%)
ほぼ横ばいで、日中は99.79〜102.99ドルと3ドル余りの値幅がありました。一時は100ドルを割り込みましたが、買い戻されて高値圏で終えています。原油は中東情勢をめぐる供給不安から100ドル台の高値圏にあり、ガソリンや輸送費を通じて物価を押し上げます。9月のPCE物価指数が前年比3.6%に達した背景の一つで、FRBが追加利上げの可能性を残す理由にもなっています。株式市場にとっては、企業のコスト増と金利上昇の両面で逆風です。 - 米10年国債利回り(4.99%、前日比-1.11%)
前日比-1.11%は利回りの変化率で、1.11ポイント低下の意味ではありません(約0.06ポイント低下、5.05%前後から4.99%へ)。日中は4.95〜5.03%で推移しました。強いGDPや高止まりするPCEは利回りを押し上げる材料ですが、Alphabetの急落でリスクを避ける動きが強まり、債券が買われたとみられます。利回りの低下は、住宅ローン金利や、成長株の価値を計算する際の割引率の低下につながります。 - VIX指数(16.37、前日比-3.18%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)は16.37で、前日の約16.91から0.54ポイント低下しました。前日比-3.18%は変化率で、3.18ポイント低下の意味ではありません。NASDAQが-1.38%と下げた日にもかかわらず低下したのは、売りがAlphabetなど一部の銘柄に集中し、S&P500全体の下げが0.30%にとどまったためです。20を下回る水準は市場が落ち着いている目安で、パニック的な売りには至っていません。 - 金先物(4,039.20ドル、前日比-0.31%)
日中は4,016.30〜4,081.70ドルで推移し、小幅安で終えました。金は2026年の最高値(5,500ドル超)から2割台後半下げた水準にあり、9月以降は米国の利上げ観測と高い米国債利回りに押される展開が続いています。この日は利回りが下がり、ドル指数も小幅に下がりましたが、12月の追加利上げ観測が残るため、利息を生まない金の上値は重いままでした。

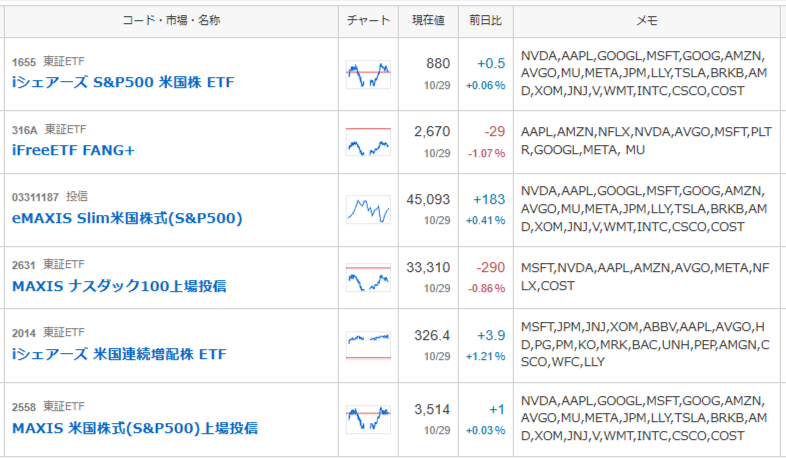
私の米国株ポートフォリオ 前日比-0.16%
29日(日本時間)の私のポートフォリオは、前日比-0.16%でした。国内で取引されるS&P500連動のETFや投信は+0.03〜+0.41%と小幅な動きでしたが、FANG+連動のETFが-1.07%、ナスダック100連動の上場投信が-0.86%と、ハイテク色の濃い商品が足を引っ張りました。一方、米国連続増配株のETFは+1.21%と上昇し、ディフェンシブな銘柄の底堅さが目立ちました。日本時間の29日に反映されるのは、投信は米国28日の終値、上場ETFは東京市場での取引です。そのため、投信(+0.41%)と上場ETFの動きには時間差があり、Alphabetの急落や29日の米国市場の下落は、30日以降の基準価額に反映されます。私はコロナショックのときも積立を続けてきたので、数日の値動きで方針を変えることはありません。

経済指標発表結果
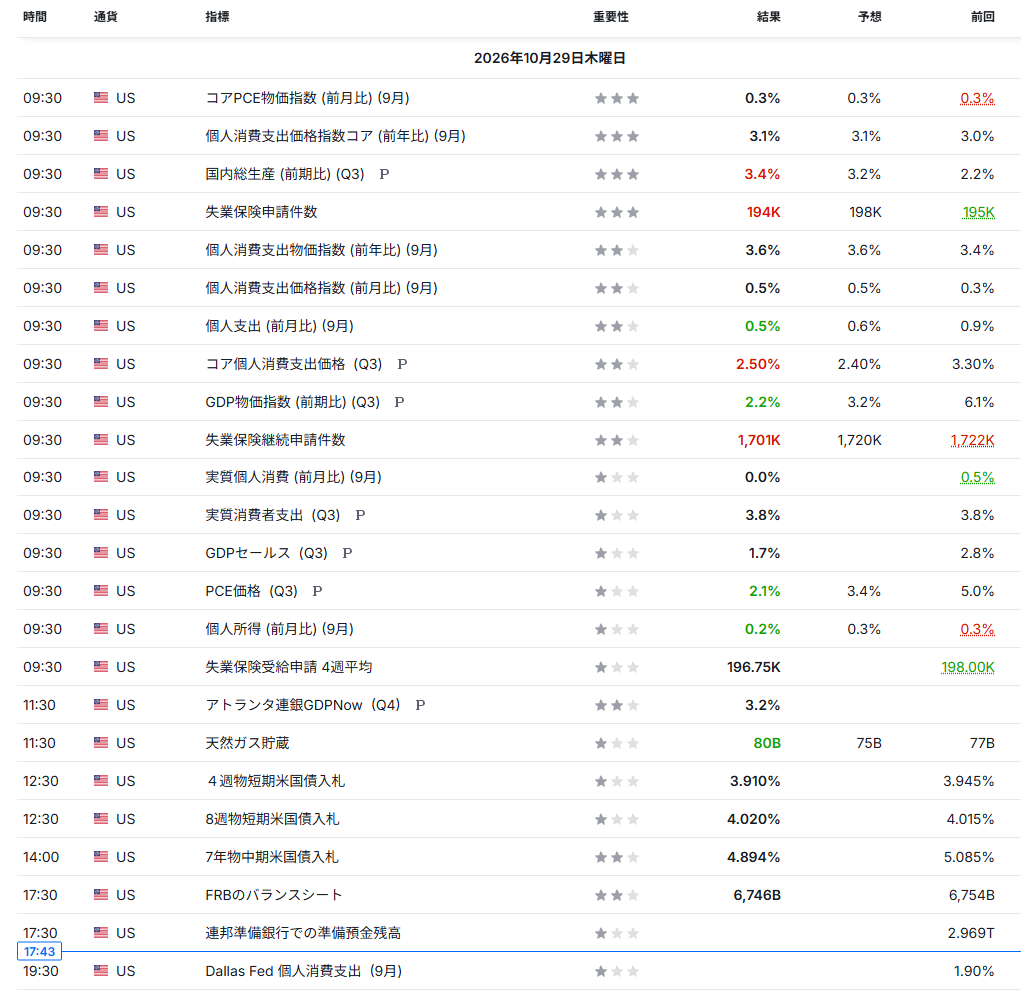
- GDP(Q3速報値:3.4%、予想3.2%、前回2.2%)
7〜9月期の実質GDP(国内総生産)は、年率換算で3.4%増と、予想(3.2%)を上回り、4〜6月期の2.2%から加速しました。個人消費支出の物価指数(Q3)は2.1%上昇と、予想(3.4%)や前回(5.0%)より伸びが鈍っています。景気が強いのに物価の伸びは落ち着いたという組み合わせは、株式にとって悪くない内容です。アトランタ連銀のGDPNowは10〜12月期も3.2%成長を示しています。ただし、景気の強さは利上げを続けやすい土台にもなるため、金利と株価の綱引きは続きそうです。 - PCE物価指数(9月・前年比:3.6%、予想3.6%、前回3.4%)
FRBが重視するインフレ指標です。前年比は3.6%と予想通りでしたが、前回の3.4%から加速しました。前月比は0.5%(予想0.5%、前回0.3%)と伸びが大きく、エネルギー価格の高止まりなどが物価を押し上げています。2%の目標を大きく上回る水準が続くため、12月の追加利上げ観測を弱める材料にはなりませんでした。長期投資では、物価の動きが利回りと株価の評価にどう響くかを、引き続き見ていきたいところです。 - コアPCE物価指数(9月・前年比:3.1%、予想3.1%、前回3.0%)
食品とエネルギーを除いた物価の指標で、FRBがより重視します。3.1%と予想通りで、2か月連続で3%を上回りました。前月比は0.3%(予想0.3%)でした。予想通りの数字は驚きがない一方、利上げ後も物価の粘り強さが確認された形です。前日にFRBが据え置きながら利上げの余地を残した姿勢とも整合的で、金利の先行きに過度な期待は持ちにくい内容です。 - 新規失業保険申請件数(194K、予想198K、前回195K)
新規申請は19.4万件と予想(19.8万件)を下回り、雇用の強さが続いています。継続申請も170.1万件(予想172.0万件、前回172.2万件)に減りました。解雇が増えていない点は景気の底堅さを示しますが、労働市場が引き締まったままだと賃金の上昇を通じて物価が下がりにくくなり、利上げを後押しする材料にもなります。良い数字が必ずしも株高につながらない局面です。 - 個人支出(9月・前月比:0.5%、予想0.6%、前回0.9%)
名目の個人支出は0.5%増と、予想(0.6%)をやや下回り、前回の0.9%から鈍化しました。物価の影響を除いた実質個人消費は0.0%と横ばいで、前回の0.5%から減速しています。個人所得も0.2%増(予想0.3%)にとどまりました。物価が上がるほど実質の購買力が目減りしており、消費が景気を押し上げる力には限りがありそうです。 - 7年物米国債入札(落札利回り:4.894%、前回5.085%)
29日に実施された7年債入札の落札利回りは4.894%で、前回の5.085%を約0.2ポイント下回りました。予想値は確認できていません。国債への需要が極端に弱くなかったことを示し、この日の米10年債利回りが5%を割り込んだ動きとも一致します。長期金利が下がると、成長株の評価や住宅関連の需要にとって追い風になります。
29日の経済指標は、景気と雇用の強さ、高止まりする物価、そして低下した利回りという、方向感がそろわない組み合わせでした。強い数字が続くほど利上げが長引くという見方も残ります。

主要銘柄の決算発表結果
- AMZN:Amazon.com Inc.(一般消費材)
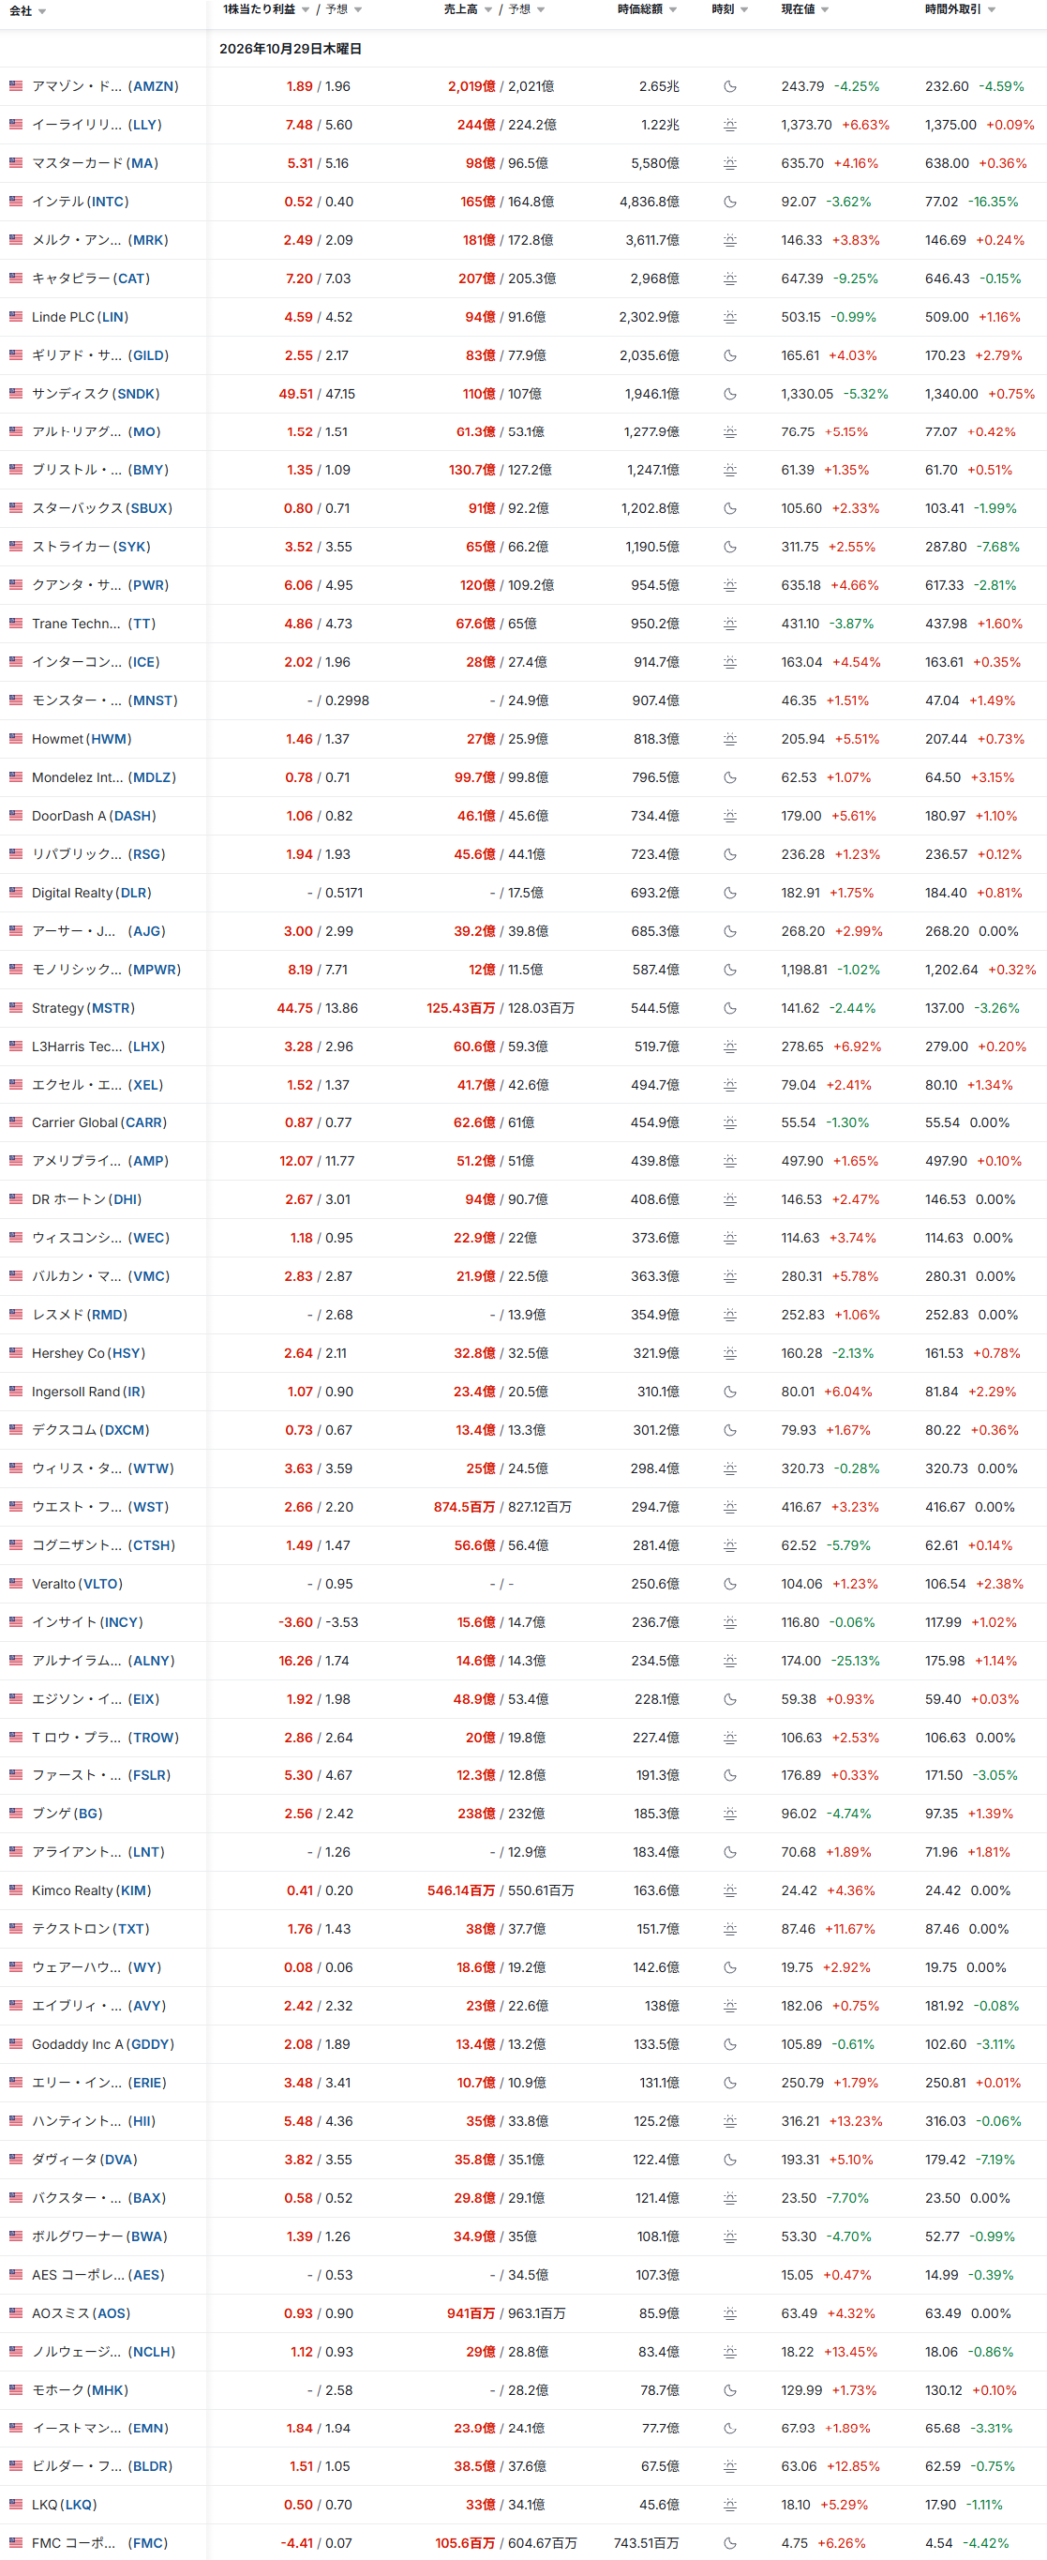
29日の取引終了後に発表した7〜9月期は、1株利益が1.89ドルで予想(1.96ドル)を約4%下回り、売上高は2,019億ドルと予想(2,021億ドル)並みでした。通常取引は-4.25%の243.79ドルで、時間外取引では6%台の下落となっています。市場はクラウド(AWS)の伸びと、年2,200億ドルとされる設備投資計画に注目していましたが、AWSの詳しい数字は確認できていません。前日のAlphabetの急落でAI投資の回収に見方が厳しくなっており、30日の取引での最大の焦点になりそうです。 - LLY:Eli Lilly and Co.(ヘルスケア)
29日の決算は、売上高が前年同期比39%増の244億ドル、調整後1株利益が7.48ドルで、予想(5.60ドル)を大きく上回りました。MounjaroとZepboundが牽引し、通期の見通しも引き上げています。ただし売上高には、Jardianceのマイルストーン収入などが約9億ドル含まれ、1株利益には買収した開発中の薬の費用が含まれます。株価は+6.63%で、時価総額が1兆ドルを超える大型株として、ヘルスケアセクターを大きく押し上げました。 - MA:Mastercard Inc.(金融)
29日の決算は、1株利益が5.31ドルで予想(5.16ドル)を約3%上回り、売上高も98億ドル(予想96.5億ドル)でした。株価は+4.16%、時間外もわずかに上昇しています。実質個人消費が横ばいだった9月の統計とは対照的に、決済大手の業績は堅調でした。同業のVisaも+2.48%と上昇し、金融セクター(+1.52%)の上昇を押し上げました。長期投資では、景気の波に左右されにくい決済事業の強さを確認したいところです。 - INTC:Intel Corp.(先端技術)
29日の取引終了後に発表した7〜9月期は、調整後1株利益が0.52ドルで予想(0.40ドル)を30%上回り、売上高は165.1億ドル(前年同期比21%増)と予想並みでした。AIサーバー向けCPUの需要は強い一方、10〜12月期は1株利益0.25ドル(予想0.43ドル)、売上高150〜160億ドル(予想約170.5億ドル)と大きく下回る見通しを示しました。ロイターによると、イスラエルの工場での爆発事故とPC市場の低迷が響いています。時間外取引では一時20%超、現在は17%前後の下落です。 - MRK:Merck & Co. Inc.(ヘルスケア)
29日の決算は、1株利益が2.49ドルで予想(2.09ドル)を約19%上回り、売上高も181億ドル(予想172.8億ドル)と上回りました。株価は+3.83%です。同じ日のEli Lillyの好決算と合わせ、製薬・ヘルスケア株全体が過去最高圏まで買われました。ヘルスケアセクターの上昇率は+2.50%と、この日の11セクターで最大です。ハイテク株が売られる日の資金の行き先として、ディフェンシブ性の高い製薬株が選ばれた形です。 - CAT:Caterpillar Inc.(工業・産業)
29日の決算は、調整後1株利益が7.20ドルで予想(7.03ドル)を上回り、売上高も207億ドル(予想205.3億ドル)を超えました。受注残高は過去最高の781億ドルで、AIデータセンター向けの発電設備などが伸びたとされています。それでも株価は-9.25%と急落しました。理由の詳細は「5%以上下落した銘柄」に書きましたが、数字そのものより、関税コストの大きさと通期見通しの据え置きが嫌気されました。 - GILD:Gilead Sciences Inc.(ヘルスケア)
29日の決算は、1株利益が2.55ドルで予想(2.17ドル)を約18%上回り、売上高も83億ドル(予想77.9億ドル)でした。株価は+4.03%で、時間外取引でも+2%台の上昇です。製品別の詳しい数字は確認できていませんが、予想を大きく上回る内容に買いが集まりました。ヘルスケアセクター全体の上昇にも乗り、時価総額は約2,036億ドルとなっています。 - SNDK:Sandisk Corp(先端技術)
29日の取引終了後に発表し、1株利益は49.51ドルで予想(47.15ドル)を5%上回り、売上高も110億ドル(予想107億ドル)と上回りました。通常取引は-5.30%と、メモリ関連株の下落に連れて売られましたが、時間外では2%台の上昇に転じています。株価が1,330ドルと高く、AIデータセンター向けの需要期待が織り込まれているため、決算が良くても見通し次第で大きく動く銘柄です。 - MO:Altria Group Inc.(生活必需品)
29日の決算は、1株利益が1.52ドルで予想(1.51ドル)並み、売上高が61.3億ドルで予想(53.1億ドル)を約15%上回りました。株価は+5.15%と大きく上昇し、生活必需品セクター(+1.64%)の上昇を引っ張りました。ハイテク株が売られる日に、配当が魅力のたばこ大手が買われる流れは、資金がディフェンシブ株に動いたことをよく表しています。 - SYK:Stryker Corp.(ヘルスケア)
29日の取引終了後に発表した決算は、1株利益が3.52ドル(予想3.55ドル)、売上高が65億ドル(予想66.2億ドル)と、ともに予想をわずかに下回りました。通常取引は+2.55%でしたが、時間外取引では約6%下落しています。ヘルスケア全体が買われた日に、期待が高かった分、数字の小さな未達でも売られる展開です。

主な経済ニュース
- Alphabetが決算で急落、AI投資のコストに厳しい目
Alphabetの7〜9月期は、1株利益が2.12ドルと、予想(調査会社により約2.9〜3.0ドル)を大きく下回りました。スペースXへの投資の評価損も含まれますが、Googleサービス部門の売上不足が響いています。設備投資は513.6億ドルと倍増し、フリーキャッシュフローは約91億ドルの赤字でした。株価は12%超下落し、決算後の下落率として過去最大になりました。一方でクラウド部門は大きく伸びており、成長と資金負担のバランスが問われています。長期投資では、AI投資が利益に結びつくまでの時間軸を確認したいところです。(CNBC、Benzinga、Investing.com:10/29) - 半導体株が下落、AI投資は資金力で選別の動き
ロイターによると、29日の米国株はAlphabetの決算を受けてAI関連の巨額投資が改めて問われ、半導体株は4営業日続いた上昇に区切りを付けて約2%下げました。Investing.comは、投資額を賄えるキャッシュフローを持つ企業とそうでない企業を、市場が分け始めたと伝えています。Microsoftは設備投資が予想を下回りキャッシュフローもプラスで株価が崩れず、Alphabetは赤字で売られました。NASDAQでは値上がりが2,416銘柄、値下がりが2,221銘柄(取引時間中)と、全面安ではありません。分散していれば影響は限られた点を、改めて確認できます。(Reuters、Investing.com:10/29) - インテルの10〜12月期見通しが予想を大幅に下回る
インテルは29日の取引終了後、7〜9月期の調整後1株利益を0.52ドル(予想0.40ドル)と発表しました。一方、10〜12月期は1株利益0.25ドル、売上高150〜160億ドルと、予想(0.43ドル、約170億ドル)を下回る見通しです。ロイターによると、イスラエルの工場で起きた爆発事故と、長引くPC市場の低迷が重なり、AIサーバー向けチップの強い需要を打ち消しました。時間外取引では一時20%超下落しています。製造拠点が一部の地域に集中するリスクも、投資家は考えざるを得ません。(Reuters、Benzinga:10/29) - ServiceNowが上場来最悪の下落、AIによる代替懸念が再燃
ServiceNowは29日、7〜9月期決算を受けて約27%下落し、過去最悪の1日になりました。売上高は41.1億ドルで予想(40.9億ドル)を小幅に上回り、通期の売上見通しも引き上げましたが、調整後1株利益は予想に届かず、10〜12月期の契約残高の伸びも市場予想を下回りました。投資家は、AIが既存の業務ソフトを置き換えるのではないかという不安を強めています。ソフトウエア株の見直しは、AIの恩恵を受ける企業と脅かされる企業の選別が進んでいることを示します。(CNBC、Investing.com:10/29) - FRBは金利を据え置き、12月の利上げ余地を残す
FRBは28日の会合で、政策金利(3.75〜4.00%)を据え置きました。9月に約3年ぶりの利上げを行ったばかりで、今回は様子見となりましたが、12月の追加利上げの可能性は残っています。10月下旬の予測市場では、12月の利上げ確率が7割強とされていました。QSG Daily Reportは、29日のPCE物価指数が、この「タカ派的な据え置き」の見方を裏付けると整理しています。12月8〜9日の会合までに発表される物価指標が、次の焦点です。(QSG Daily Report、Stock Titan:10/29、DeFi Rate:10/23) - 7〜9月期GDPは年率3.4%増、物価の伸びは鈍化
Benzinga によると、7〜9月期の米国GDPは年率3.4%増で、予想(3.2%)や4〜6月期(2.2%)を上回りました。同日の9月のPCE物価指数は前年比3.6%、コアは3.1%と、予想通りで高止まりしています。QSG Daily Reportは、新規失業保険申請も19.4万件と予想より少なく、景気と雇用は底堅いと整理しています。強い景気は、FRBが利上げを続けやすい土台にもなるため、株式にとっては「良いニュースが金利上昇の悪いニュースにもなりうる」局面です。(Benzinga、QSG Daily Report:10/29) - 米10年債利回りは5%を割り込み、7年債入札は前回を下回る
米10年国債利回りは29日、4.99%と前日比0.06ポイント(約1.1%)低下しました。強いGDPとPCEにもかかわらず低下したのは、ハイテク株の下落で資金の一部が債券に向かったことや、7年債入札の落札利回りが4.894%と前回(5.085%)を下回ったことが背景とみられます。Trading Economicsによれば、10月中旬は5.1%台でした。5%前後の利回りは、企業や家計の借入コストに直結します。長期投資では、利回りの水準が株式の評価にどう響くかを確認したいところです。(Investing.com:10/29、Trading Economics:10/20) - Caterpillar、関税コストと見通し据え置きで急落
Caterpillarは7〜9月期の調整後1株利益が7.20ドルと予想を上回り、受注残高も過去最高の781億ドルとなりましたが、株価は9%超下落しました。関税コストは第3四半期に約6億ドル、第4四半期も約6億ドルを見込み、通期では約22億ドルになります。営業利益には1.28億ドルの関税還付も含まれ、利益の質が疑問視されました。通期の売上見通しは据え置かれ、データセンター需要がどこまで続くかを問う声も出ています。関税は、業績に長く効く見えにくいコストです。(Benzinga、The Globe and Mail、24/7 Wall St.:10/29) - 防衛関連株が好決算でそろって上昇
29日は、HII(+13.23%)、TXT(+11.67%)、LHX(+6.84%)、HWM(+5.51%)と、航空宇宙・防衛関連の4銘柄がS&P500の5%以上上昇リストに入りました。いずれも1株利益が予想を上回っています(Investing.comの決算カレンダー)。24/7 Wall St.は、防衛予算が過去最高水準に向かう一方、大手契約企業の株価は10月初めの時点で高値圏から離れていたと伝えていました。地政学リスクが続く世界では、防衛株が、市場全体が崩れた日の逃避先にもなりえます。長期投資では、一時的な値上がりより、受注残高の推移を確認したいところです。(Investing.com:10/29、24/7 Wall St.:10/02) - 原油は100ドル台、ホルムズ海峡の通航が焦点
WTI原油先物は29日、102.81ドルとほぼ横ばいでした。日中は99.79ドルまで下げて100ドルを割り込みましたが、引けにかけて戻しています。ロイターは8月、米国とイランの対立の行方とホルムズ海峡を通る船舶の安全性が、原油相場を左右していると伝えており、この構図は今も続いているようです。原油高は9月のPCE物価指数を押し上げ、FRBの利上げ観測を強める要因になります。ガソリン価格や輸送費を通じて企業収益にも響くため、長期投資家も高止まりには注意が必要です。(Reuters:08/20)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
最後までお読みいただき、ありがとうございます。この記事は毎朝、日本時間の早朝に米国市場の終値を確かめながら、一人の個人投資家として書き続けているものです。今日のように大きなニュースが出る日でも、私がやることは変わりません。S&P500という11セクターの詰め合わせを、毎月コツコツと買い続けるだけです。個別の企業に何が起きても、全体では誰かが上がり、誰かが下がります。その繰り返しの中で、時間が資産を育ててくれると信じています。30日(金)は日銀の会合や米国の雇用コスト指数などが控えていますが、焦らず見守りましょう。読んでくださる方がいるから続けられています。こちらから応援いただけると嬉しいです。それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。