
室井のマーケット視点

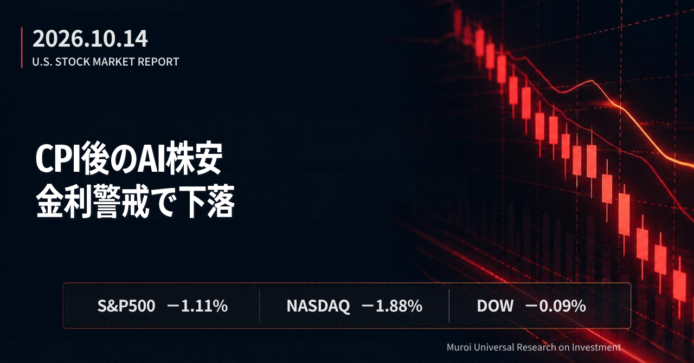
10/14の米国市場は、CPI(消費者物価指数)の上振れとAI関連株の売りが重なり、S&P500が1.11%、NASDAQが1.88%下落する荒い展開でした。両指数とも7月以来の下落率です。ダウ平均は0.09%安にとどまり、指数の数字以上に、銘柄ごとの明暗がはっきり分かれた一日でした。
9月のCPIは前年比3.7%と予想の3.6%を上回り、FRB(米連邦準備制度理事会)の利上げが続くとの警戒が強まりました。金利が上がると、借入でデータセンターを増やすAIインフラ企業ほど打撃を受けます。Dellは11%超、Oracleは約9%下がり、光通信や電力設備の銘柄にも売りが広がりました。一方、ヘルスケアと生活必需品には資金が向かい、守りの姿勢がはっきり出ました。
データセンターの建設現場を預かってきた私の感覚では、AI投資の波は半導体にとどまらず、電力、冷却、通信設備へ広がっていきます。その分、資金調達のコストが上がると、足の速い銘柄から調整が出やすいと感じます。ただ、ASMLが過去最高の売上と2029〜2030年向けの発注の打診を示したように、需要が消えたわけではありません。こうした日こそ、分散したETFの積立を淡々と続けたいところです。投資は自己責任にてお願いします。
S&P500のヒートマップ

5%以上上昇したS&P500構成銘柄
該当する銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- GLW:Corning Inc.(先端技術) -5.15%
光ファイバーを手がけるコーニングは、AIデータセンター向けの光通信への期待で買われてきた銘柄です。この日は半導体指数が4%近く下がるなか、同じ光通信・電子部品の仲間として利益確定の売りが出ました。当日に確認できる個別材料は乏しく、業界全体の調整に引きずられた動きとみられます。 - FIX:Comfort Systems USA Inc.(工業・産業) -5.22%
データセンター向けの空調・電気設備工事を手がけるコンフォート・システムズは、AI投資の拡大を見込んで大きく上げてきました。当日の個別材料は確認できず、AIインフラ関連全体への売りと、金利上昇で大型工事の資金調達が重くなるとの警戒が下げにつながったとみられます。 - SNDK:Sandisk Corp.(先端技術) -5.33%
フラッシュメモリーを扱うサンディスクは、AI向けの記憶装置の需要を背景に株価が大きく上昇していました。この日は半導体指数の下落に連れ安となり、これまでの上昇に対する利益確定売りが加わりました。当日に確認できる個別材料は乏しい状況です。 - CEG:Constellation Energy Corp.(公益事業) -5.48%
原子力発電が中心のコンステレーション・エナジーは、AIの電力需要の恩恵を受ける銘柄として買われてきました。この日はAI関連の期待が後退し、金利上昇に弱い電力株にも売りが出ました。個別の悪材料は確認できておらず、セクター全体の動きに沿った下落とみられます。 - TER:Teradyne Inc.(先端技術) -5.48%
半導体の検査装置を手がけるテラダインは、チップの生産が増えるほど恩恵を受ける銘柄です。この日は半導体指数の急落に連れて売られ、上昇してきた分の利益確定が先行しました。当日の個別材料は確認できず、業界全体の調整が主因とみられます。 - PANW:Palo Alto Networks Inc.(先端技術) -5.54%
セキュリティ大手のパロアルトは、ソフトウェア株のなかでも期待が高い銘柄です。当日の個別材料は確認できませんでしたが、金利上昇に弱い成長株へ売りが広がり、ハイテク全体の下げに巻き込まれたと考えられます。 - AMD:Advanced Micro Devices Inc.(先端技術) -5.73%
半導体大手のAMDは、OpenAIの年換算売上が従来の報道より小さかったとの報道を受けたAI関連株の売りが続くなか、下落しました。半導体指数が6営業日続落し、AI向けのGPU(画像処理半導体)への期待が先行してきた銘柄ほど、売りが大きくなっています。 - MPWR:Monolithic Power Systems Inc.(先端技術) -5.79%
AIサーバー向けの電源用半導体を手がけるモノリシック・パワーは、データセンター投資の恩恵を受ける銘柄として買われてきました。当日の個別材料は確認できず、半導体指数の急落に連れた下げとみられます。 - NRG:NRG Energy Inc.(公益事業) -5.91%
電力小売りと発電を手がけるNRGエナジーは、AIの電力需要を見込んだ買いで上昇してきました。この日は金利上昇に弱い公益事業株への売りと、AI関連の期待後退が重なっています。個別の悪材料は確認できていません。 - VRT:Vertiv Holdings Co(工業・産業) -6.09%
データセンター向けの電源・冷却設備を手がけるバーティブは、AI投資の拡大そのものが追い風でした。この日は設備投資の資金調達への警戒が広がり、先行して買われた分が売られました。私が現場で関わった電源や水冷の設備に近い銘柄だけに、需要の長期的な方向は変わらないと見ています。 - GEV:GE Vernova Inc.(工業・産業) -6.20%
ガスタービンなど発電設備のGEベルノバは、AIによる電力不足を背景に株価が大きく上がってきました。この日は発電・送配電関連が一斉に売られました。当日の個別材料は確認できず、金利上昇とAI設備投資への警戒が重なった動きとみられます。 - VST:Vistra Corp.(公益事業) -6.51%
電力会社のビストラは、データセンター向けの電力供給への期待で買われてきた銘柄です。この日は電力株全体に売りが出て、利益確定が優勢でした。当日の個別材料は確認できておらず、AI関連の期待後退と金利上昇が背景にあるとみられます。 - NTAP:NetApp Inc.(先端技術) -7.03%
データ保存装置を手がけるネットアップは、当日の個別材料を確認できませんでした。同じ保存装置のEverpureやサンディスクも下げており、AI向けのデータ基盤に関わる銘柄がまとめて売られた形です。 - JBL:Jabil Inc.(先端技術) -7.53%
電子機器の受託製造大手ジェイビルは、AIサーバー向けの製造需要が期待されてきました。同業のフレックスも9.50%下げており、AIハード関連の製造受託企業がまとめて売られています。当日の個別材料は確認できませんでした。 - GNRC:Generac Holdings Inc.(工業・産業) -7.57%
発電機を手がけるジェネラックは、データセンターの非常用電源の需要が期待されてきました。この日は電力設備関連が総崩れとなり、同社も大きく下げています。個別材料は確認できませんが、AI向け設備投資の資金調達への不安が重荷になったと考えられます。 - AKAM:Akamai Technologies Inc.(先端技術) -8.23%
クラウド・コンテンツ配信大手のアカマイは、当日の個別材料を確認できませんでした。クラウドやAIインフラ関連の銘柄にまとまった売りが出ており、金利上昇で将来の収益見通しが割り引かれる動きに巻き込まれたとみられます。 - HPE:Hewlett Packard Enterprise Co.(先端技術) -8.28%
バークレイズが、AIサーバー大手のDellとともに、投資判断を「オーバーウエート」から「イコールウエート」へ引き下げたことが響きました。株価が大きく上がった後の割高感が背景とみられ、サーバー株全体への売りにつながっています。 - SMCI:Super Micro Computer Inc.(先端技術) -8.40%
AIサーバーを手がけるスーパー・マイクロは、同業のDellとHPEが格下げされたことへの連れ安となりました。当日の自社の材料は確認できていません。AIサーバー3社が同時に売られ、サーバー株全体の警戒感を映した下落です。 - HOOD:Robinhood Markets Inc.(金融) -8.52%
オンライン証券のロビンフッドは、当日の個別材料を確認できませんでした。リスク資産が売られる局面では、値動きの大きい銘柄ほど下げが大きくなります。利上げ観測の強まりで、個人の売買に収益が左右される同社の見通しが慎重に見られた可能性もあります。 - MRVL:Marvell Technology Inc.(先端技術) -8.71%
データセンター向けの通信半導体を手がけるマーベルは、CNNでも下落が取り上げられた銘柄の一つです。半導体指数が下がるなか、先行して上がってきた銘柄に売りが集まりました。当日の個別材料は確認できていません。 - ORCL:Oracle Corp.(先端技術) -8.83%
AI向けのクラウド設備を借入で急拡大しているオラクルは、金利上昇の影響を受けやすい銘柄の一つです。OpenAIの売上報道に続くAI向け資金調達への懸念が重なり、同社の2032年満期の社債は利回りが7.24%まで上がったと伝えられました。 - BE:Bloom Energy Corp.(工業・産業) -9.15%
燃料電池でデータセンターに電力を供給するブルーム・エナジーは、株価が大きく上がってきた銘柄です。この日はAI投資の資金調達への警戒が広がり、割高感のある電力設備株に売りが集まりました。当日の個別材料は確認できませんでした。 - COHR:Coherent Corp.(先端技術) -9.19%
光通信用のレーザー部品を手がけるコヒレントは、AIデータセンターの通信増強への期待で大きく上昇していました。この日は半導体指数の急落に連動し、利益確定の売りが膨らんでいます。当日の個別材料は確認できません。 - LITE:Lumentum Holdings Inc.(先端技術) -9.28%
光部品のルーメンタムも、コヒレントとほぼ同じ動きでした。AI向けの光通信は株価がすでに大きく上昇していただけに、金利上昇による割高感の修正が目立ちやすかったと考えられます。当日の個別材料は確認できていません。 - FLEX:Flex Ltd.(先端技術) -9.50%
電子機器の受託製造大手フレックスは、AIサーバーやデータセンター電源の製造需要が期待されてきました。ジェイビルとそろって売られており、AIハード関連の製造受託企業への警戒から売りが出たとみられます。個別の材料は確認できませんでした。 - P:Everpure Inc.(先端技術) -9.86%
データ保存装置のEverpureは、AI向けのデータ基盤として期待されてきた銘柄です。当日の個別材料は確認できておらず、ネットアップやサンディスクと並んで、保存装置関連が売られた動きの一部とみられます。 - CIEN:Ciena Corp.(先端技術) -10.19%
光通信装置大手のシエナは、AI向け光ネットワークの需要を見込んで買われてきました。この日は光通信関連が軒並み下げ、同社の下落幅は10%を超えました。当日の個別材料は確認できておらず、業界全体の売りの大きさが目立ちます。 - DELL:Dell Technologies Inc.(先端技術) -11.27%
AIサーバー大手のDellは、バークレイズが投資判断を「オーバーウエート」から「イコールウエート」へ引き下げ、目標株価を603ドルから574ドルへ下げたことが売りの引き金になりました。年初来で3倍超に上がった割高感が指摘され、AIハード全体の売りも重なっています。
セクター別騰落率
S&P500の11セクターのうち、上昇は生活必需品、ヘルスケア、エネルギーの3つで、下落は8つでした(構成銘柄の時価総額で加重した当日の騰落率です)。先端技術が-2.58%と最も大きく下げ、通信サービス、一般消費材が続きました。AIハードや電力設備に売りが集中する一方、景気に左右されにくいヘルスケアと生活必需品には資金が避難しています。金利が上がる局面で、守りの業種に資金が移る典型的な動きです。
- 生活必需品(Consumer Defensive) +2.59%
ウォルマートが3.50%、コストコが2.87%、PGが2.28%上昇しました。景気が悪くなっても需要が落ちにくいため、株式市場が不安定なときに選ばれやすい分野です。ハイテクから抜けた資金の受け皿になったと私は見ています。 - ヘルスケア(Healthcare) +2.49%
ユナイテッドヘルスが4.73%、メルクが3.80%、イーライリリーが3.62%上がりました。AI関連の高い期待を背負う銘柄から、割安感のある医薬品や医療保険へ資金が移った様子です。個別の好材料までは確認できませんでしたが、金利が上がっても業績が崩れにくい業種として選ばれたと考えられます。 - 先端技術(Technology) -2.58%
Dellが11.27%、Oracleが8.83%、NVIDIAが3.07%、ブロードコムが3.03%下落しました。一方、アップルは0.50%上昇し、同じ先端技術でもAIインフラに近い銘柄ほど下げが大きくなっています。CPI後の金利上昇で、借入に頼る設備投資への見方が厳しくなった影響が出ています。 - 通信サービス(Communication Services) -1.67%
AI向けの設備投資負担が大きいメタが3.17%、アルファベットが1.66%下げました。ネットフリックスは0.20%上昇と底堅く、AI投資の重い大手に売りが偏った形です。広告収入の伸びだけでは、設備投資の増加を相殺しきれないとの警戒が出ています。 - 一般消費材(Consumer Cyclical) -1.13%
アマゾンが1.71%、テスラが2.10%下落しました。金利の上昇は、住宅ローンやクレジットを通じて個人消費の重荷になりやすい面があります。実質賃金がマイナスに転じたことも加わり、景気に敏感な消費関連株には慎重な売りが出ました。

主要3指数とドル円の動き
3指数はそろって下落しました。下げ幅はNASDAQ、S&P500、ダウの順に大きく、ハイテクの比率が高い指数ほど売りの影響を受けています。ヘルスケアや生活必需品の比率が高いダウは、AI関連の下げをほぼ吸収する形になりました。
- S&P500(7,718.94、前日比-1.11%)
始値は7,774.18、高値は7,789.15で、前日終値の7,805.45を一度も上回れませんでした。安値は7,693.31まで下がり、終値は日中の値幅の下から約3割の位置にとどまっています。CPIの発表後に売りが強まり、時価総額の大きいハイテクの下げが指数を押し下げました。ヘルスケアなど上昇したセクターはありましたが、指数全体を支えるには力不足でした。 - Dow30(51,621.48、前日比-0.09%)
高値は51,869.75で、前日終値の51,670.10を上回る場面もあり、安値は51,365.42でした。終値は日中の値幅の中ほどです。ユナイテッドヘルスが4.73%、ウォルマートが3.50%上昇し、NVIDIAなどハイテクの下げをほぼ相殺しました。ディフェンシブ(景気に左右されにくい)株の比重が高い大型株指数の特徴が、はっきり出た一日です。 - NASDAQ(26,692.87、前日比-1.88%)
始値は27,031.64、高値は27,134.29で、前日終値の27,204.38には届きませんでした。安値は26,602.12で、終値は日中の値幅の下から約2割の安値圏です。半導体指数が4%近く下がり、Dellが11%超、Oracleが約9%、CoreWeaveが15%超下落するなど、AI・半導体関連の売りが指数を押し下げました。グロース株(成長期待で買われる株)は金利上昇に弱い点が、改めて表れています。 - ドル円(158.30円、前日比-0.01%)
始値は158.32円、高値は158.95円まで円安が進みましたが、安値は158.04円まで戻し、ほぼ横ばいで終えました。CPIの後に米国の金利が一時上がって円安に振れ、株安で金利が戻ると円安も一服したとみられます。158円台という水準では、円安への警戒感から政府・日銀の動きにも注意が必要です。日本から米国株へ投資する場合、円がほぼ動かなかったため、米国株の下落が円建ての評価額にそのまま表れます。

原油先物・米10年国債利回り・VIX・金先物の動き
CPIを受けて、金利は朝方に急上昇してから戻り、原油は上昇、金は下落、VIXは上昇と、動きが入り混じりました。
- WTI原油先物(95.14ドル、前日比+1.06%)
日中は93.97〜96.06ドルの範囲で動き、前日より1ドル高く終えました。米国とイランの対立が続くなかで供給への不安が残り、買いを誘っています。原油高は、ガソリンや輸送費を通じて物価を押し上げる要因です。今回のCPIの上振れとあわせて、FRBが利上げを続けやすくなる流れにつながります。株式市場にとっては、企業のコスト増と金利上昇の両面で重荷です。 - 米10年国債利回り(5.19%、前日比-0.52%)
前日比-0.52%は利回りの変化率で、0.52ポイント低下の意味ではありません(実際の低下幅は0.03ポイントです)。朝方はCPIを受けて5.33%まで上がりましたが、株安が広がるなかで債券が買い戻されたとみられ、5.19%で終えました。利回りが高い水準にあると、株式の将来の利益が割り引かれやすく、企業の借入負担も重くなります。AI関連の設備投資を借入で進める企業には、特に重い水準です。 - VIX指数(16.87、前日比+10.48%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指標)の前日比+10.48%も変化率で、1.60ポイントの上昇です。高値は17.45まで上がりましたが、20を下回る水準にとどまり、市場がパニックに陥っているわけではありません。1日の上昇率は大きくても、水準そのものはまだ落ち着いています。ただ、AI関連の下げが続けば、水準が切り上がる可能性があります。 - 金先物(4,122.20ドル、前日比-1.32%)
日中は4,095.00〜4,193.50ドルの範囲で動き、55.10ドル下げて終えました。金は利息を生まない資産のため、利上げが続くとの見方が強まるほど売られやすくなります。株式が下がる局面でも、金利の上昇が金の重荷となり、安全資産としての買いは限定的でした。私は純金を資産の5%程度、インフレ対策として持つ考えを変えていません。

私の米国株ポートフォリオ 前日比+0.32%
日本時間10/14の取引では、ポートフォリオは前日比+0.32%でした。日本で売買するETF(上場投資信託)や投資信託は、米国市場の動きが1営業日遅れて反映されるため、10/14の米国株安はまだ含まれていません。FANG+型のETFが1%近く上昇し、S&P500型やNASDAQ100型も小幅に上がった一方、米国連続増配株ETFと米国株の投資信託は小さく下げました。10/15の取引では、AI・半導体関連の下落が反映される見込みです。コロナショックで何日も下げが続いたときも、定期積立だけは続けてきました。分散して持つことで値動きは個別株より穏やかなので、一喜一憂せずに見守ります。2013は、個人的な理由のため売却しました。

経済指標発表結果
- 消費者物価指数(前年比)(9月:3.7%、予想3.6%、前回3.4%)
物価全体の上昇率は前回から0.3ポイント加速し、予想も0.1ポイント上回りました。前月比は0.6%で予想どおりでしたが、前年比では物価の再加速がはっきり表れています。市場は、FRBが利上げを続けやすくなる強めの結果と受け止め、金利に敏感なAI関連株が売られました。長期投資では、物価が落ち着く時期を焦らずに待つ姿勢が大切だと私は感じます。 - コアCPI(前月比)(9月:0.3%、予想0.2%、前回0.3%)
食品とエネルギーを除いた物価の月次の伸びが、予想の0.2%を上回りました。コア指数は基調的なインフレを示し、FRBが重視する指標の一つです。0.1ポイントの差でも、市場は物価の粘り強さを示す結果と読み、利上げ観測が強まりました。株式にとっては逆風となり、債券市場でも短期の金利が上がっています。 - コア消費者物価指数(前年比)(9月:2.6%、予想2.5%、前回2.4%)
前年比のコア指数も予想を0.1ポイント上回り、前回から0.2ポイント加速しました。月次の上振れが一時的ではなく、年間ベースでも物価の基調が強まっていることを示します。FRBが利上げを一時的に止めても、その後の再開がありうるとの見方につながります。ドル円は小幅な動きでした。 - 消費者物価指数(前月比)(9月:0.6%、予想0.6%、前回0.4%)
予想どおりでしたが、前回の0.4%から伸びが加速しました。WTI原油が90ドル台と高い水準にあることとの関係が気になります。予想どおりの数字でも、前年比やコア指数が上振れたため、市場の反応は厳しいものでした。数字の一部だけを見ず、全体の組み合わせで判断する大切さを感じる結果です。 - 実質賃金(前月比)(9月:-0.5%、前回0.2%)
物価の上昇を差し引いた賃金が、前月比でマイナスに転じました。物価の伸びが賃金の伸びを上回り、家計の購買力が下がったことを示しています。個人消費は米国経済の約7割を占めるため、この傾向が続けば景気の重荷になります。物価上昇と景気の弱さが同時に進むことへの警戒が出やすい内容です。 - トムソン・ロイター イプソス PCSI(10月:45.18、前回50.45)
消費者心理を示す指数が、前回の50.45から45.18へ5ポイント以上低下しました。物価の高止まりと金利の上昇で、家計が先行きに慎重になっている様子がうかがえます。消費者心理は数カ月先の個人消費の先行指標になるため、株式市場も無視できません。実質賃金の悪化と合わせて、消費の勢いが鈍る兆しとして見ておきたい結果です。 - MBA住宅ローン申請件数指数(前週比:-2.7%、前回-4.2%)
住宅ローンの申請件数が2週続けて減りました。30年固定ローンの金利は7.50%と前回の7.49%からほぼ横ばいで、高い水準が続いています。購入向けの指数も139.3と前回の145.1から低下し、住宅購入の意欲が鈍っています。金利の上昇が住宅市場に影響する様子で、不動産や住宅関連株の重荷になりやすい指標です。
今日の指標は、物価の再加速と家計の弱さを同時に示しました。利上げ観測が強まるなか、景気の減速も意識しなければならない局面です。

主要銘柄の決算発表結果
- ASML:ASML Holding N.V.(先端技術)
EPSは14.65と予想の12.13を約21%上回り、売上高も予想を0.4%上回る132.1億ドルでした。ASMLは、一部の顧客から2029〜2030年向けの発注の打診があると説明しています。それでも米国で取引されるADR(米国預託証券)は3.94%安で終えました。期待が高かった分、好決算でも売りが先行した可能性があります。半導体製造装置の受注は、AI向けのデータセンター投資が続くかどうかを占う先行指標です。 - BAC:Bank of America Corp.(金融)
EPSは1.08と予想の1.10を下回り、売上高も300億ドルと予想の305.8億ドルに届きませんでした。米財務省への12億ドルの制裁金が利益を押し下げ、トレーディング収入は5%減、投資銀行業務の手数料は11%減でした。株価は4.76%下落しています。規制対応の費用が重なったことで、収益力への不安が出た形です。大手銀行の決算は景気を映すため、今後の発表も確認したいところです。 - MS:Morgan Stanley(金融)
EPSは3.03と予想の2.94を3.06%上回り、売上高も203.4億ドルと予想の199.6億ドルを超えました。株式のトレーディングが好調で、数字は良好でした。それでも株価は2.75%下がり、同業のBank of Americaの下げと市場全体の下落に連れた動きです。好決算でも相場全体の流れに逆らえない日だったことが分かります。 - BLK:BlackRock Inc.(金融)
EPSは15.93と予想の14.30を11.40%上回り、売上高も77.5億ドルと予想の74.4億ドルを4.17%超えました。運用資産の拡大が収益に結びついた内容です。株価は0.72%上昇し、この日の金融株では数少ない上昇となりました。世界最大の資産運用会社の好調さは、ETFや投資信託への資金流入が続いていることを示します。 - PGR:The Progressive Corp.(金融)
EPSは4.37と予想の4.42をわずかに下回り、売上高も223億ドルと予想の225億ドルに届きませんでした。差は1%前後と小さいものの、株価は4.23%下落しています。市場が高い期待を織り込んでいたところに、小幅な未達が重なり、売りにつながったとみられます。今回の下げの個別要因まで確認できていないため、次の決算で保険金支払いの動向を見たいと思います。 - FAST:Fastenal Co.(工業・産業)
EPSは0.35と予想の0.34を上回り、売上高も24.6億ドルと予想の24.4億ドルを超えました。1日あたりの売上高は前年比15.5%増、営業利益率は21.5%でした。株価は1.11%上昇し、下げが目立つ相場のなかで底堅く終えています。製造業や建設業向けの部品供給を手がける同社の好調は、実体経済の需要がまだ崩れていないことを映します。 - STT:State Street Corp.(金融)
EPSは3.69と予想の3.67を上回りましたが、売上高は40億ドルと予想の40.4億ドルに届きませんでした。顧客資産は過去最高と伝えられています。利益は良好でも、売上高の未達が嫌気され、株価は4.14%下落しました。取引時間中は一時8%を超える下げとなり、その後やや戻しています。

主な経済ニュース
- 米9月CPIが上振れ、前年比3.7%
9月の消費者物価指数は前年比3.7%となり、予想の3.6%と前回の3.4%を上回りました。変動の大きい食品とエネルギーを除くコア指数も前年比2.6%と予想より強い内容です。Bloombergは、4月以来で最も速い物価上昇だと伝えています。インフレが落ち着かないと、FRBは利上げを続けやすくなります。長期投資では、物価の高止まりが続くかどうかを確認したいところです。(Bloomberg、Invezz:10/14) - S&P500とNASDAQが7月以来の下落率
S&P500は1.11%、NASDAQ総合は1.88%下落し、ともに7月以来で最も大きな下げ幅になりました。AI関連株が先頭に立ち、半導体やデータセンター関連が売られています。ただ、ダウ平均の下落は0.09%にとどまり、売りの中心はAI関連に偏っていました。急落の後は上下に振れやすいため、慌てて動かず、積立の継続を淡々と確認したいところです。(CNN:10/14) - 半導体株が6営業日続落、指数は4%近く下落
フィラデルフィア半導体指数は4%近く下げ、6営業日連続の下落となりました。Bloombergによると、大手チップ銘柄の指数は4.5%下がっています。これまで急上昇してきた銘柄に、利上げ観測による割高感の修正と利益確定売りが重なった形です。CNNは、好材料が株価に織り込まれすぎているとの市場関係者の見方を紹介しています。半導体の需要と株価の水準は分けて考えたいところです。(Beinsure、Bloomberg、CNN:10/14) - BarclaysがDellとHPEを格下げ
英バークレイズは、AIサーバーを手がけるDellとヒューレット・パッカード・エンタープライズの投資判断を、オーバーウエートからイコールウエートへ引き下げました。Dellの目標株価は603ドルから574ドルへ下がり、同社株は11%超下落しました。理由は株価の割高感と、AIによる企業向けIT支出の伸びがまだ限られている点です。個別株は格下げ一つで大きく動くため、ETFでの分散を改めて確認する機会になりました。(Benzinga、Invezz:10/14) - CoreWeaveが15%超下落、AIの借入負担に警戒
AIクラウドのコアウィーブは15%超下げ、同社の社債は信用不安を示す水準まで売られました。Bloombergによると、同社トップは市場の動きを「不合理」と述べています。Oracleの2032年満期債の利回りは7.24%と伝えられ、借入で設備を増やすAI企業の資金コストが目立ち始めました。AI投資そのものより、借金で支える部分への視線が厳しくなっています。AI企業の財務の強さを見極めたいところです。(Bloomberg、Blockonomi:10/14) - IMFがAI相場の調整リスクを警告
IMF(国際通貨基金)は、AI関連の株価が調整すると世界の金融環境が引き締まりかねないと警告しました。大手クラウド企業が世界の投資適格債の発行額に占める割合は、2024年の1%未満から10%まで上がったといいます。JPMorganは、大手クラウド企業のAIインフラ投資が今年約8,000億ドル、2027年以降は年1兆ドルを超えると見積もっています。巨額の投資が借入に頼る度合いが、市場の関心事になりつつあります。(Blockonomi:10/14) - Bank of Americaが決算で予想未達
バンク・オブ・アメリカの7〜9月期は、調整後EPSが1.08ドルと予想の1.10ドルを下回りました。米財務省への12億ドルの制裁金が利益を押し下げ、株価は4.76%下落しています。トレーディング収入は5%減の51億ドル、投資銀行業務の手数料は11%減の18億ドルでした。ウェルズ・ファーゴのアナリストは、同行の資本市場部門を厳しく評価しています。大手銀行の決算は景気の体温計になるため、今後の発表も確認したいところです。(CNBC、Investing.com:10/14) - ASMLが過去最高の売上、2029〜2030年の受注打診も
ASMLの7〜9月期の売上高は117億ユーロと過去最高で、粗利益率は57.5%でした。一部の顧客からは2029年や2030年向けの発注の打診があるとしています。2026年通期の売上高は440億〜450億ユーロを見込みます。米国で取引されるADR(米国預託証券)は3.94%下落しました。好決算でも売られたのは、AI関連への期待が高かったことの裏返しです。需要の強さと株価の期待値は分けて見ておきたいところです。(ASML決算資料、Finchannel:10/14) - FRBの利上げ観測、CPI後に強まる
Bloombergは、今回のCPIが利上げ観測を一段と強めたと伝えています。10月の会合では据え置きとなっても、その後の利上げは続くとの見方です。FRBの会合は10月27〜28日に開かれ、同日にはベージュブック(FRBの地区連銀経済報告)も公表されました。利上げが続くと、借入に頼るAI関連企業や小型株には逆風です。会合までの物価指標を丁寧に追いたいところです。(Bloomberg:10/14) - 小型株指数ラッセル2000が約2%下落
小型株で構成するラッセル2000は、2%前後の下落となりました。TheStreetは、追加利上げの観測が小型株と成長株に強く響いたと伝えています。小型株は借入に頼る企業が多く、金利が上がると利払いの負担が増えるためです。ダウ平均の下げが小さかったのと対照的に、リスクの高い資産に売りが集中しました。全体を広く持つETFで、こうした偏りを和らげる意味を考える日です。(TheStreet:10/14)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
荒れた日の翌朝は、読者の皆さんがどんな気持ちで画面を開いているかを想像しながら、このレポートを書いています。10/14は、数字だけを見ると大きな下落でしたが、中身は特定の分野に売りが集中した日でした。明日は9月の小売売上高と生産者物価指数が発表されます。こうした指標を一つずつ確認しながら、淡々と市場と付き合っていきます。毎朝読んでくださっている皆さんに、心から感謝しています。こちらから応援いただけると嬉しいです。
それでは、今日も明るく元気に、笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。