
室井のマーケット視点

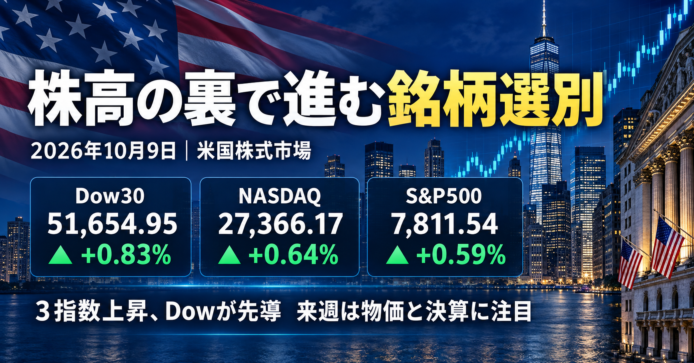
10月9日の米国株式市場は主要3指数がそろって上昇し、Dow30、NASDAQ、S&P500の順に上昇率が高くなりました。AI関連株の反発や来週から始まる決算への期待が買いを支えた一方、SpaceXの通信事業拡大を受け、通信株には売りが広がりました。指数全体は上昇しましたが、すべての業種や銘柄が同じ方向に動いたわけではありません。
市場には慎重さも残っています。米10年国債利回りとVIXが上昇し、原油価格も小幅に上昇しました。ミシガン大学の消費者信頼感は低下し、期待インフレ率も上昇しています。来週の消費者物価指数と企業決算では、物価の粘り強さや企業利益の広がりを確認したいところです。主要3指数が上昇した日に私のポートフォリオは前日比-0.09%となり、指数と個別の保有資産では値動きが異なることも表れました。
一日の株価だけで相場の方向を決めつけず、利益成長が一部の大型AI企業に偏っていないか、金利や物価の動きが企業業績にどう影響するかを引き続き見ていきます。長期投資では、短期の上下に反応しすぎず、資産全体のバランスを保ちながら市場の変化を確認していきたいと思います。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- CCI:Crown Castle Inc.(不動産) +15.60%
SpaceXが低周波数帯の電波利用権を取得し、Starlink Mobileを米国の携帯電話市場へ広げる計画を進めています。地上の通信網を整えるため、携帯電話基地局を運営する企業との提携や設備利用が増えるとの期待から、同社株に買いが集まりました。 - MRNA:Moderna, Inc.(ヘルスケア) +14.21%
Nasdaq-100指数への採用が10月9日に実施され、同指数に連動するファンドの買い需要が期待されました。加えて、メルクと共同開発する個別化がんワクチンの臨床試験結果が10月下旬に発表される予定で、パイプライン(開発中の新薬候補)への関心も高まりました。 - HUM:Humana Inc.(ヘルスケア) +11.56%
米国の高齢者向け医療保険制度「メディケア・アドバンテージ」で、同社の保険プランの評価改善が伝わりました。評価が上がると、加入者数や政府からの支払いに好影響を与える可能性があります。将来の収益見通しが改善するとの期待が株価を押し上げました。 - AMT:American Tower Corporation(不動産) +9.30%
SpaceXの周波数取得を受け、同社が米国で携帯電話サービスを展開する際、地上の通信設備や基地局網を必要とするとの期待が高まりました。通信塔を貸し出す同社にとって新たな顧客や利用機会につながる可能性があり、関連株として買われました。 - SBAC:SBA Communications Corporation(不動産) +7.34%
SpaceXが携帯電話向け周波数を取得したことで、衛星通信と地上通信を組み合わせる動きが注目されました。新たな通信網の整備には基地局や通信塔が必要になるとの見方から、通信塔を保有・運営する同社にも資金が流入しました。 - DDOG:Datadog, Inc. Class A(先端技術) +7.11%
前日に売られたAI関連株やソフトウェア株が反発し、同社株にも買い戻しが入りました。DatadogはクラウドやAIシステムの稼働状況を監視するサービスを提供しており、AI利用の拡大が長期的な需要につながるとの期待も株価を支えたとみられます。 - AKAM:Akamai Technologies, Inc.(先端技術) +6.00%
前日に下落していたハイテク株が市場全体の反発とともに買い戻され、同社株も上昇しました。Akamaiはウェブ配信やクラウドセキュリティを手がけています。今回の上昇について、当日に確認できる明確な個別材料は乏しく、短期的な買い戻しの影響が大きかったと考えられます。 - CIEN:Ciena Corporation(先端技術) +5.60%
光通信機器を手がけるLumentumの経営陣が、AIデータセンター向け部品の需要が強く、供給能力が2029年初めまでほぼ埋まっていると説明しました。この発言を受け、AIデータセンターの通信設備需要が続くとの期待が高まり、光ネットワーク関連の同社株にも買いが波及しました。 - LITE:Lumentum Holdings Inc.(先端技術) +5.22%
同社CEOが、AIデータセンター向け光部品の受注が強く、製品供給が2029年初めまでほぼ埋まっていると述べました。データセンター内外の高速通信に使われる光部品の需要が長期化するとの期待が高まり、株価上昇につながりました。 - PLTR:Palantir Technologies Inc. Class A(先端技術) +5.17%
前日の下落後にAI関連株が持ち直し、Palantirにも買いが入りました。同社は企業や政府機関向けにデータ分析とAI活用を支援するソフトウェアを提供しています。当日に同社独自の大きな発表は確認されず、AI関連銘柄全体の反発が主な背景とみられます。 - ILMN:Illumina, Inc.(ヘルスケア) +5.14%
遺伝子解析関連の同社株は、前日に続落した後の買い戻しもあり上昇しました。10月9日に株価を大きく動かす明確な個別ニュースは確認できず、市場全体の持ち直しや、直近高値からの調整を受けた短期的な反発が寄与した可能性があります。 - PANW:Palo Alto Networks, Inc.(先端技術) +5.09%
前日に売られたハイテク株が反発し、サイバーセキュリティ大手の同社にも買いが集まりました。企業のクラウド利用やAI導入が進むほど、ネットワークやデータを守る需要も高まります。当日の上昇を説明する新たな個別材料は限定的で、相場の持ち直しが中心だったとみられます。
5%以上下落したS&P500構成銘柄
- SWKS:Skyworks Solutions, Inc.(先端技術) -5.45%
AppleがiPhone 18 Proの生産計画を縮小するとの報道を受け、主要部品を供給する企業の受注への影響が懸念されました。Apple向け売上への依存度が高い同社にも、今後の出荷や業績見通しを慎重にみる売りが広がりました。 - FICO:Fair Isaac Corporation(金融) -5.63%
住宅ローン審査で、従来のFICOスコアに加えて競合のVantageScoreが使われる見通しとなり、同社の市場支配力が弱まるとの懸念が続いています。人員削減の発表後も事業環境への不安は払拭されず、株価の戻りを抑えました。 - CHTR:Charter Communications, Inc. Class A(通信サービス) -5.74%
ブロードバンド事業では、光回線や携帯電話会社の固定無線サービスとの競争が強まり、加入者の減少が課題となっています。SpaceXが携帯通信への参入を進めるなか、通信分野の競争激化がケーブル事業にも及ぶとの警戒や、負債負担への懸念が売りにつながったとみられます。 - HPQ:HP Inc.(先端技術) -6.91%
PC市場の先行きに対する慎重な見方に加え、メモリーなど部品価格の上昇が利益率を圧迫するとの懸念が続きました。2027年のPC市場縮小を示す予測も投資家心理に影響し、同日のハイテク株反発に乗り切れず、株価は大きく下落しました。 - VZ:Verizon Communications Inc.(通信サービス) -10.14%
SpaceXがGrain Managementから低周波数帯の電波利用権を取得し、Starlink Mobileを米国の携帯電話市場へ広げる計画を進めています。衛星通信を活用した新たな競争相手の登場で、顧客や料金収入を奪われるとの懸念が強まり、通信大手株が売られました。 - T:AT&T Inc.(通信サービス) -10.82%
SpaceXによる周波数取得を受け、Starlink Mobileが既存の携帯電話会社と競合するとの見方が広がりました。衛星通信で広い地域をカバーできれば、顧客獲得や料金設定への影響が懸念されます。通信大手株全体に売りが広がり、同社株も大幅安となりました。 - TMUS:T-Mobile US, Inc.(通信サービス) -13.27%
SpaceXの周波数取得で、Starlink Mobileが携帯電話サービスへ本格参入する可能性が高まり、競争激化への警戒から大きく売られました。同社はこれまでStarlinkとの衛星通信連携も進めてきましたが、SpaceXが自社サービスを拡大すれば、協業関係と競争関係の両面を抱えることになります。
セクター別騰落率
11セクターのうち9セクターが上昇し、4セクターが1%を超える上昇となりました。特に、消費関連、ヘルスケア、素材、不動産へ買いが集まりました。一方、通信サービスはSpaceXの携帯通信参入への警戒から下落し、エネルギーもほぼ横ばいでした。指数の上昇だけでなく、セクター間で資金の向かう先が分かれた点が、この日の特徴です。
- Consumer Cyclical(一般消費材) +1.64%
11セクターの中で上昇率が最大でした。市場全体の反発に加え、消費関連株にも買いが広がりました。大型株ではAmazonの上昇もセクターを押し上げました。 - Healthcare(ヘルスケア) +1.53%
Humanaがメディケア・アドバンテージの評価改善を受けて大きく上昇し、セクターをけん引しました。医療保険関連株への買いが、ヘルスケア全体の上昇につながりました。 - Basic Materials(素材) +1.52%
素材株は幅広く上昇しました。市場全体が持ち直すなか、金属や化学など景気や商品市況の影響を受ける銘柄にも買いが入り、上位の上昇率となりました。 - Real Estate(不動産) +1.37%
通信塔を運営する不動産投資信託が大きく上昇しました。SpaceXの周波数取得を受け、Starlink Mobileの通信網整備で基地局や通信塔の利用が広がるとの期待が高まりました。

主要3指数とドル円の動き
主要3指数はいずれも上昇し、上昇率はDow30が最も高く、次いでNASDAQ、S&P500の順でした。ドル円も上昇しており、この日は株高と円安が同時に進みました。
- S&P500(7,811.54、前日比+0.59%)
S&P500は前日比46.18ポイント高で取引を終えました。7,786.36で始まり、日中は7,779.34から7,820.57の範囲で推移しました。 - Dow30(51,654.95、前日比+0.83%)
Dow30は前日比423.31ポイント高となり、主要3指数の中で最も高い上昇率でした。51,258.95で始まり、終値は日中の高値51,765.11に近い水準でした。 - NASDAQ(27,366.17、前日比+0.64%)
NASDAQは前日比172.83ポイント高で終了しました。27,342.27で始まり、日中は27,254.03から27,395.41の範囲で推移しました。 - ドル円(158.2620円、前日比+0.30%)
ドル円は157.7930円で始まり、一時158.4310円まで上昇した後、158.2620円で取引を終えました。前日比では0.4690円のドル高・円安です。

原油先物・米10年国債利回り・VIX・金先物の動き
4指標はいずれも上昇しました。原油先物と米10年国債利回りの上昇は小幅でしたが、VIX指数は3.70%高、金先物は1.54%高となりました。VIX指数は14.84と20を下回る水準です。株式市場が上昇する一方で、金にも買いが入り、投資家の慎重姿勢もうかがえます。
- WTI原油先物(91.66ドル、前日比+0.19%)
WTI原油先物は前日比0.17ドル高でした。90.01ドルから92.17ドルの範囲で推移し、91.66ドルで取引を終えました。この日の上昇は小幅でしたが、原油高が続く場合は、輸送費や製造コストを通じた物価への影響に注意が必要です。 - 米10年国債利回り(5.24%、前日比+0.25%)
米10年国債利回りは前日から0.01ポイント上昇し、5.24%となりました。日中は5.23%から5.28%の範囲で推移しています。上昇幅は小さいものの、金利の高止まりは株価評価に影響するため、引き続き確認したい指標です。 - VIX指数(14.84、前日比+3.70%)
恐怖指数と呼ばれるVIX指数は前日比0.57ポイント上昇しました。取引開始時の15.34から一時14.77まで低下した後、14.84で終了しています。上昇したものの20を下回っており、この数値だけから市場全体が強い不安に包まれているとは言えません。 - 金先物(4,220.90ドル、前日比+1.54%)
金先物は前日比63.90ドル高となりました。4,159.70ドルで始まり、一時4,233.70ドルまで上昇した後、4,220.90ドルで取引を終えています。株式市場が上昇する中でも金が大きく買われており、安全資産を持つ動きも続いたようです。

私の米国株ポートフォリオ 前日比-0.09%
私の米国株ポートフォリオは小幅に下落しました。MAXISナスダック100上場投信は-0.48%でしたが、iシェアーズ米国連続増配株ETFは+0.84%、iシェアーズ米国高配当株ETFは+1.29%となり、保有商品によって値動きが分かれました。国内上場ETFと投資信託では、取引時間や基準価額の算定時点が異なるため、今朝の米国市場の騰落率とは一致しません。日々の小さな変動に振り回されず、S&P500を中心に、成長株と配当株を組み合わせた長期投資を続けます。

経済指標発表結果
10月9日の主要発表では、消費者の現状認識が悪化する一方、先行きへの期待は小幅に改善しました。インフレ期待は短期・長期とも前回を上回り、消費の弱さと物価への警戒が同時に残る結果です。
- ミシガン大学消費者期待指数(10月速報値):47.3(予想45.9、前回46.3)
先行きの家計や景気に対する期待は、予想と前回を上回りました。ただし、改善幅は1.0ポイントにとどまっています。 - ミシガン大学1年先インフレ期待(10月速報値):4.7%(予想4.8%、前回4.6%)
予想を下回りましたが、前回からは0.1ポイント上昇しました。消費者が感じる物価上昇への懸念は続いており、FRBが金融政策を緩めにくくなる要因です。 - ミシガン大学5年先インフレ期待(10月速報値):3.5%(予想3.5%、前回3.4%)
予想通りでしたが、前回から0.1ポイント上昇しました。長期的にも物価上昇が続くとの見方が強まっており、今後の推移を確認したい結果です。 - ミシガン大学消費者信頼感指数(10月速報値):46.3(予想47.5、前回48.1)
予想を下回り、前回から1.8ポイント低下しました。消費者心理の弱さは、一般消費財や小売企業の売上見通しを考えるうえで注意したい材料です。 - ミシガン大学消費者現況指数(10月速報値):44.7(予想50.5、前回50.9)
予想を大きく下回り、前回から6.2ポイント低下しました。足元の家計や経済状況への評価が悪化しており、耐久消費財(自動車や家電など長く使う商品)の購入動向が注目されます。 - 米国の石油掘削稼働数:462基(前回456基)、総稼働数:603基(前回598基)
石油掘削稼働数は6基、総稼働数は5基増加しました。将来の供給能力を考える手掛かりですが、稼働数の増加が直ちに原油生産量の増加につながるわけではありません。
株式市場では、消費者心理の低下だけで景気後退を判断せず、実際の消費支出や企業決算と照らし合わせることが大切です。同時に、インフレ期待の上昇が続けば金利の高止まりにつながるため、消費と物価の両方を確認していきます。

主要銘柄の決算発表結果
- PGR:The Progressive Corporation(プログレッシブ)
EPS(1株当たり利益)の予想は4.18ドル、売上高の予想は約225.44億ドルです。実績が未発表のため、予想を上回ったか下回ったかの判定はできません。 - DAL:Delta Air Lines(デルタ航空)
EPS(1株当たり利益)は1.72ドルとなり、添付図の予想1.92ドルを0.20ドル、率にして10.42%下回りました。売上高は約201.94億ドルで、予想176.11億ドルを約14.67%上回っています。ただし、売上高には製油所関連の売上が含まれ、航空事業を中心とする調整後売上高とは集計範囲が異なります。燃料費の増加が利益を圧迫し、通期の調整後EPS見通しも5.10~5.60ドルへ引き下げられました。旅行需要の強さに加え、燃料費を運賃でどこまで吸収できるかが重要です。

主な経済ニュース
- 決算シーズン入りで企業利益の伸びを確認
米国株は主要3指数が週間で上昇し、投資家の関心は来週から本格化する決算発表へ移っています。Reutersによると、S&P500企業の利益は前年同期比30.6%増が予想され、エネルギーやテクノロジーが増益をけん引する見通しです。高い成長期待が株価に織り込まれているだけに、実績に加えて会社側の今後の見通しも重要になります。長期のETF投資では、増益が一部の大型企業から幅広い業種へ広がるかを確認したいところです。(Reuters:10/09) - AI関連企業への利益成長の集中
Reutersは、米企業の第3四半期の増益をAI関連企業が大きくけん引すると報じました。AIへの設備投資が半導体や関連サービスの収益につながる一方、指数全体の成長が少数の企業に依存すると、その決算によって市場が大きく動きやすくなります。好調な売上だけでなく、利益率や投資資金の回収も確認する必要があります。S&P500などのETFでも大型テクノロジー株の影響は大きく、保有銘柄数だけで分散の程度を判断しないことが大切です。(Reuters:10/09) - SpaceXの通信事業拡大で競争環境が変化
SpaceXによる周波数の取得を受け、衛星通信と地上通信を組み合わせたサービスへの期待が高まる一方、AT&T、Verizon、T-Mobileの株価は大幅に下落しました。投資家は新たな競争相手の登場による料金や利益率への影響を織り込んでいます。ただし、本格的な事業展開には通信設備の整備や多額の資金が必要です。長期投資では、1日の株価反応に加え、実際のサービス開始時期や顧客獲得、既存各社の対応を見ていく必要があります。(MarketWatch:10/09) - 来週の物価統計が金融政策の判断材料に
来週発表される米消費者物価指数に、市場の関心が集まっています。Reutersの調査では、総合指数は前月比0.6%、食品とエネルギーを除くコア指数は0.2%の上昇が予想されています。物価上昇が強ければ、金利の先行きに対する市場の判断が変わり、株式の評価にも影響する可能性があります。長期のETF投資では、1回の数値で売買を急ぐより、エネルギー価格による変動とサービスなどの持続的な物価上昇を分けて確認したいところです。(Reuters:10/09) - 消費者心理が悪化し物価への懸念も上昇
10月のミシガン大学消費者信頼感指数の速報値は46.3となり、9月の48.1から低下しました。1年先の期待インフレ率は4.7%、長期は3.5%に上昇し、家計の物価への警戒が続いています。消費者心理の弱さは小売りや耐久消費財企業の需要を考えるうえで重要ですが、心理の悪化が直ちに支出減少を意味するわけではありません。企業決算で販売数量や値引きの状況を確かめ、所得層による消費の違いも合わせて見ていきたいところです。(Reuters:10/09) - イラン交渉への期待で原油の供給不安が緩和
トランプ大統領のイランとの交渉に関する発言を受け、原油市場では供給への不安が和らぎ、価格が下落する場面がありました。原油価格の低下が続けば、航空や運輸、製造業の費用負担を軽くする可能性があります。一方、エネルギー企業には販売価格の低下が利益面で影響します。交渉への期待だけで供給の正常化が確定するわけではないため、長期投資では外交上の発言と実際の輸送・供給の改善を分けて判断することが重要です。(Reuters:10/09) - Appleの生産調整報道で需要を再点検
AppleがiPhone 18 ProとPro Maxの需要の弱さを背景に部品の発注を減らすとの報道を受け、株価は下落しました。生産調整が続けば、Appleだけでなく、部品メーカーや製造を担う企業の売上にも影響する可能性があります。ただし、報道段階の情報であり、実際の販売不振の程度は決算などで確認する必要があります。長期投資では、端末の販売台数に加え、平均販売価格やサービス事業の成長が全体の利益をどう変えるかを見ていきたいところです。(Barron’s:10/09) - Humanaの品質評価改善で収益回復に期待
Humanaは2027年のMedicare Advantageの品質評価で改善が示され、株価が大幅に上昇しました。4つ星以上のプランに加入する会員の割合は、2026年の20%から2027年は95%になるとされています。高い評価はボーナス支払いにつながるため、収益回復への期待が強まりました。ただし、利益は医療費の増加や加入者構成にも左右されます。長期投資では、評価改善による収入増が実際に利益へ結びつくか、医療費の管理状況とともに確認したいところです。(Reuters:10/09) - Deltaの利益見通し引き下げで燃料費の影響が鮮明
Delta Air Linesは、燃料費の増加を背景に通期の調整後1株利益見通しを5.10~5.60ドルへ引き下げました。7月時点の6.50~7.50ドルからの下方修正で、運賃上昇だけでは費用増を吸収しきれない状況が示されています。航空需要が強くても、原油価格によって利益が大きく変わる点が今回の決算の特徴です。長期投資では、売上の伸びに加えて費用を価格に転嫁できるかを確認し、同様に燃料費の影響を受ける運輸企業にも目を向けたいところです。(Reuters:10/09) - 金価格が反発し分散投資の役割を確認
金価格は買い戻しなどを背景に2日続けて上昇し、約1週間ぶりの高値を付けました。ドルや米国債利回りの低下は、利息を生まない金を保有する相対的な負担を軽くします。今回は株式も上昇しており、金の上昇だけで投資家が全面的にリスクを避けているとは判断できません。長期投資では、短期の値上がりを追うより、株式と異なる値動きをする資産としての役割を考え、保有割合が当初の方針から大きく変わっていないか確認することが大切です。(Reuters:10/09)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
10/12まで主要銘柄の決算発表は予定されていません。
おわりに
米国株式市場では主要3指数がそろって上昇し、Dow30が最も高い上昇率となりました。一方で、AI関連企業に利益成長への期待が集まるなか、来週の物価統計や企業決算が次の手掛かりになります。短期的な値動きに振り回されず、企業の利益や市場全体の動きを確かめながら、長期投資を続けていきたいと思います。
このブログが参考になりましたら、応援いただけるとうれしいです。Doneruから応援する
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。