
室井のマーケット視点

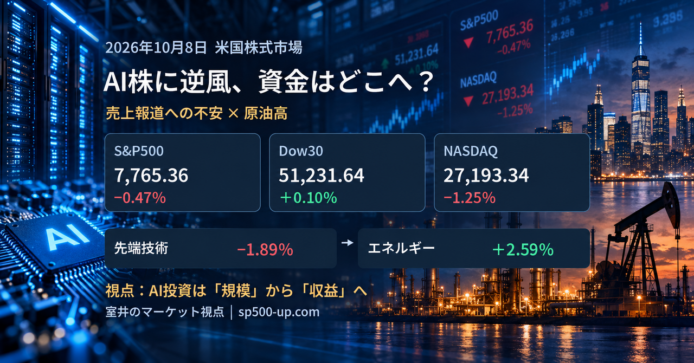
10月8日は、AIへの期待と投資回収への不安がぶつかり、資金がエネルギーや生活必需品へ向かった一日でした。NASDAQは1.25%下落しましたが、Dow30は0.10%上昇。市場全体から一斉に資金が逃げたというより、投資先を選び直す動きと受け止めています。
OpenAIの売上報道がAI関連株を揺らし、原油高も物価と金利への懸念を強めました。ただ、売上の数字には計算方法の違いがあり、これだけでAI需要の失速と決めつけるのは早いです。データセンターの建設・改修に携わった経験からも、設備を造ることと、稼働後に利益を生むことは別の課題だと感じます。今後は投資額の大きさ以上に、利用状況と収益の伸びを見たいです。
私もETFを保有する立場として下落は気になりますが、一日の値動きで長期方針を変えるつもりはありません。コロナショックでも積立を続けた経験を思い出しながら、今回も企業の利益と資金繰りを冷静に確認していきます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- CSGP:CoStar Group, Inc.(不動産) +8.01%
不動産情報サービス大手が上昇しました。前日には、大幅に下落していた同社株について、運用会社が長期的な成長余地を評価する記事が公開されています。割安感からの買いにつながった可能性がありますが、8日の上昇との直接的な関係は確認できません。出来高は947万株と、添付図の相対出来高では通常の1.78倍でした。 - CMG:Chipotle Mexican Grill, Inc.(一般消費材) +6.21%
スターバックスが同社の買収を検討し、助言会社と協議しているとの報道を受けて上昇しました。買収価格が市場価格を上回ることへの期待から、買いが集まったと考えられます。ただし、正式な買収合意は発表されておらず、実現するかは未確定です。出来高は7,005万株と、添付図の相対出来高では通常の3.97倍に膨らみました。 - GDDY:GoDaddy, Inc. Class A(先端技術) +6.15%
ドメイン登録やウェブサイト運営を支援する同社が上昇しました。足元では、AIによって既存ソフトウェア企業の事業が奪われるとの懸念が和らぎ、関連株の再評価が進んでいます。同社にも買いが波及した可能性がありますが、当日の上昇を説明する新たな大型発表は確認できません。出来高も通常の0.70倍で、売買の急増は伴っていません。 - ACN:Accenture plc Class A(先端技術) +5.96%
デルとの提携拡大を発表し、企業のAI導入を支援する専任組織を設けたことが買い材料になったと考えられます。企業が自社管理の設備でAIを運用できるよう、システム構築から業務への導入まで支援します。3,000人超の専門人材を育成する計画も示し、AI普及がコンサルティング需要の拡大につながるとの期待を高めました。 - IT:Gartner, Inc.(先端技術) +5.19%
企業向けのIT調査・助言サービスを提供する同社が上昇しました。アクセンチュアなどの動向を背景に、AI導入には外部の専門知識も必要だとして、関連サービス企業を評価し直す動きが続いています。同社にも買いが波及した可能性があります。ただし、当日の新たな決算や業績見通しの引き上げを、上昇の直接要因として確認できたわけではありません。 - CTSH:Cognizant Technology Solutions Corporation(先端技術) +5.15%
企業向けシステム開発・運用を手掛ける同社が上昇しました。アクセンチュアのデルとの提携拡大を受け、AI導入支援に強いITサービス企業へ買いが波及した可能性があります。一方、当日は米国の永住権申請関連制度からの停止を巡る懸念も報じられました。株価上昇を、この懸念の解消によるものと判断することはできません。 - FDS:FactSet Research Systems Inc.(金融) +5.04%
金融機関向けに市場データや分析サービスを提供する同社が上昇しました。AIによる既存サービスの代替を警戒して売られてきた情報サービス株を、見直す動きが波及した可能性があります。ただし、当日の上昇を直接説明する大型契約や業績見通しの修正は確認できません。出来高は113万株と、添付図の相対出来高では通常の1.35倍でした。
5%以上下落したS&P500構成銘柄
- INTC:Intel Corporation(先端技術) -5.34%
原油高と長期金利上昇への警戒から、半導体株全体に売りが広がりました。さらに、OpenAIの売上高が従来伝えられていた規模を下回るとの報道で、AI関連投資への期待が後退しました。インテルも関連銘柄として売られた形です。当日の下落は、新たな決算悪化よりも、AI関連株全体の調整として捉えるのが自然です。 - ORCL:Oracle Corporation(先端技術) -5.48%
OpenAIの売上高を巡る報道を受け、同社向けに大型の計算基盤を提供するオラクルにも売りが広がりました。AI設備投資に必要な資金調達を進めているとの報道もあり、投資回収と借入負担への懸念が重なりました。AI需要の拡大期待に対し、実際の収益が巨額投資に見合うかを投資家が慎重に見直した一日でした。 - LITE:Lumentum Holdings, Inc.(先端技術) -5.62%
AIデータセンター向けの光通信関連株がそろって下落し、同社にも売りが集まりました。需要拡大への期待で上昇してきた反動に加え、OpenAIの売上高を巡る報道がAI設備投資への慎重姿勢を強めました。個別の業績見通し引き下げを確認したわけではなく、光通信分野全体の利益確定売りが主な背景と考えられます。 - BE:Bloom Energy Corporation Class A(工業・産業) -6.34%
AIデータセンター向け電源として期待されてきた燃料電池メーカーにも売りが広がりました。OpenAIの売上高を巡る報道から、巨額のAI設備投資が継続できるかへの警戒が強まり、電力供給関連株も下落しました。同社の受注取消しが新たに確認されたわけではなく、将来の需要拡大を先取りしていた株価の調整と考えられます。 - GLW:Corning Incorporated(先端技術) -6.38%
AIデータセンター向け光ファイバー需要への期待で買われてきた同社が下落しました。光通信関連株への利益確定売りに、AI事業の収益と設備投資の釣り合いを懸念する動きが重なりました。原油高や金利上昇も成長株への買いを鈍らせました。当日の値下がりだけで、光ファイバー需要の減少が確定したとは判断できません。 - COHR:Coherent Corp.(先端技術) -9.63%
光通信関連株の調整が進む中、添付図の6銘柄で最大の下落となりました。AI需要への期待で積み上がっていた買いに対し、利益確定売りが優勢となり、OpenAIの売上高を巡る報道で下げが拡大したと考えられます。個別の大型悪材料より、AIインフラ関連株からの資金流出が目立ち、出来高は921万株に達しました。
セクター別騰落率
10月8日は、エネルギーが+2.59%、生活必需品が+2.19%と上昇する一方、先端技術は-1.89%と下落し、セクター間で明暗が分かれました。原油高を背景に石油関連株が買われ、日用品や食品など景気に左右されにくい企業にも資金が向かったと考えられます。半導体や光通信関連株には売りが集中しました。ただし、アップルや一部ソフトウェア株は上昇しており、先端技術の中でも投資家による選別が進んでいます。
- エネルギー(Energy) +2.59%
原油価格の上昇を受け、石油関連企業の収益拡大への期待から買いが集まりました。ヒートマップではエクソンモービルが+2.71%、シェブロンが+3.12%、コノコフィリップスが+3.35%と、主要銘柄がそろって上昇しています。原油高は他業種の燃料費や輸送費を増やしますが、石油生産企業には販売価格の上昇につながります。この違いが、先端技術との値動きの差に表れました。 - 生活必需品(Consumer Defensive) +2.19%
ウォルマートが+2.25%、コカ・コーラが+2.27%、ペプシコが+4.18%と、幅広い銘柄が上昇しました。食品や日用品は景気が減速しても需要が落ち込みにくく、相場が不安定な局面では資金の受け皿になりやすい分野です。AI関連株が売られる一方で、比較的安定した収益を見込める企業を選ぶ動きが表れたと考えられます。ただし、原材料高による利益への影響は引き続き確認が必要です。 - 先端技術(Technology) -1.89%
エヌビディアが-2.90%、ブロードコムが-4.35%、マイクロンが-4.79%と、半導体株への売りが目立ちました。光通信関連も下落し、OpenAIの売上高を巡る報道や金利上昇への警戒から、AI設備投資への期待を見直す動きが出たと考えられます。一方、アップルは+1.12%、パランティアは+2.40%と上昇しました。先端技術全体への一律の売りではなく、銘柄間の強弱が鮮明でした。

主要3指数とドル円の動き
- S&P500(7,765.36、前日比-0.47%)
S&P500は下落しました。原油高によるインフレ懸念と高水準の米長期金利に加え、OpenAIの売上高が従来伝えられていた規模を下回るとの報道を受け、半導体やAI関連株が売られました。一方、エネルギーや生活必需品は上昇し、市場全体から一斉に資金が逃げる展開ではありませんでした。日中安値の7,731.26からは持ち直しています。私は、指数の下落率だけでなく、成長期待の高い企業から収益の安定した企業へ資金が移る動きに注目しています。 - Dow30(51,231.64、前日比+0.10%)
Dow30は51.77ポイント上昇し、主要3指数で唯一プラスとなりました。日中は50,939.00まで下げましたが、終値は高値の51,245.28に近い水準まで回復しています。ウォルマートやP&G、マクドナルドなどの上昇が、ハイテク株への売りを補ったと考えられます。ただし、建設機械のキャタピラーは下落しており、景気敏感株が全面的に買われたわけではありません。長期投資家としては、NASDAQとの違いに、業種を分散して保有する意味が表れた一日だと感じます。 - NASDAQ(27,193.34、前日比-1.25%)
NASDAQは345.35ポイント下落し、主要3指数で最も大きな下げとなりました。半導体や光通信関連への売りが集中し、OpenAIの売上高を巡る報道が、巨額のAI設備投資を収益で回収できるかという懸念を強めました。高い金利も、将来の利益成長を期待して買われる企業には厳しい条件です。一方、アップルや一部ソフトウェア株は上昇しました。私は、AIの長期的な成長余地と、株価に織り込まれた期待の大きさを分けて見る必要があると感じています。 - ドル円(157.8650円、前日比-0.11%)
ドル円は157円台後半となり、前日比で小幅な円高でした。添付図の日中レンジは157.5040~158.3700円で、チャートではニューヨーク時間の後半に下落した後、一部戻しています。米金利の高さはドルを買う理由になる一方、米国の追加利上げを急がない姿勢や、日銀による物価上昇への警戒が、ドルの上値を抑えた可能性があります。値動きを金利差だけで説明できない一日でした。日本から米国株へ投資する場合、株安と円高が重なると円換算の評価額はさらに下がるため、為替も併せて確認したいところです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(90.77ドル、前日比+2.82%)
中東の船舶攻撃による輸送の混乱と、ハリケーン接近に伴う米国の生産停止への警戒から上昇しました。一時93.20ドルまで買われた後、上げ幅を縮めています。需要拡大よりも供給不安が中心の値上がりです。石油関連株には買いが集まりましたが、他業種には燃料費や輸送費の増加につながります。長期投資家としては、原油高が物価と企業利益の両方に及ぼす影響を確認したいところです。 - 米10年国債利回り(5.23%、前日比-0.87%)
添付図では一時5.33%まで上昇した後、5.23%へ低下しました。原油高によるインフレ懸念で債券が売られましたが、その後は米30年国債入札で十分な買い需要が確認され、長期金利の上昇が落ち着きました。金利低下は株式の評価にはプラスですが、5%台という水準自体は企業の借入負担を大きくします。なお、前日比-0.87%は利回りの変化率で、0.87ポイント低下したという意味ではありません。 - VIX指数(15.42、前日比+2.25%)
VIX指数(S&P500の今後約30日間の予想変動率を示す指数)は0.34ポイント上昇しました。原油高やAI関連株の下落を受け、株価の急変に備える動きが増えたと考えられます。ただし、日中高値の16.46からは低下しており、不安が一方的に強まったわけではありません。15台という水準も、全面的な混乱を示すものではありません。私は、警戒感は増したものの、投資家は比較的落ち着きを保っていたと感じます。 - 金先物(4,160.30ドル、前日比+0.47%)
金先物は19.60ドル上昇しました。前日までの下落に対する買い戻しに加え、中東情勢や米国の債務拡大への懸念から、資産の保全を目的とする買いが入ったと考えられます。ドルの上昇が一服し、米長期金利が日中高値から低下したことも、利息を生まない金には有利でした。ただし、高金利は引き続き上値を抑える要因です。株式が下落する中で、金へ資金を分散する動きが見られました。

私の米国株ポートフォリオ 前日比-0.37%
10月8日の私のポートフォリオは小幅な下落でした。S&P500連動商品が-0.53~-0.56%、NASDAQ100連動ETFが-0.68%となる一方、FANG+は+0.28%でした。同じ米国株でも値動きが異なり、投資先を分散する意味を感じます。連続増配株や高配当株のETFも下落しましたが、日々の結果だけで保有方針を変えるつもりはありません。この図は日本時間10月8日の値動きで、主に前日の米国市場と為替を反映しています。今回まとめているニューヨーク時間10月8日の相場とは時間差があります。私は引き続き、S&P500を中心に米国企業の長期的な利益成長を見ていきます。

経済指標発表結果
- 新規失業保険申請件数・継続申請件数(19.7万件・171.6万件)
新規申請は予想20.0万件を下回り、前回19.9万件から減少しました。4週平均も20.05万件から19.80万件へ低下し、解雇が少ない状況が続いています。一方、継続申請は予想171.0万件を上回り、前回169.9万件から増加しました。雇用が崩れていない反面、失業後の再就職には慎重さが残る結果です。株式市場にとって景気の底堅さは安心材料ですが、FRB(米連邦準備制度)が利下げを急ぐ理由にもなりにくい内容でした。 - 米30年国債入札(最高落札利回り5.618%)
最高落札利回りは前回5.308%から上昇しました。ただし、入札の良し悪しは前回との利回り比較だけでは判断できません。今回は売却額に対する応募額の比率が2.54倍となり、直近5回平均の2.41倍を上回りました。高い利回りで長期国債を買う需要が確認され、入札後は長期金利が日中高値から低下しました。株式市場には金利上昇への警戒を和らげる結果でしたが、企業の資金調達コストが高い状態は続いています。 - アトランタ連銀GDPNow(第3四半期の実質成長率推計+3.6%)
GDPNow(公表済みの経済データから成長率を推計するモデル)は、予想・前回の+3.7%から+3.6%へ小幅に低下しました。これは前期比年率(四半期の成長ペースが1年間続いた場合の伸び率)で、確定したGDP統計ではありません。卸売統計を受け、在庫投資による成長への寄与が下方修正されました。景気の急失速を示す水準ではなく、企業利益への期待は残ります。ただし、この修正が当日の株価を大きく動かしたとは確認できません。 - 卸売売上高・卸売在庫(8月、前月比+1.8%・+0.5%)
卸売売上高は前回+1.0%から伸びが加速しました。一方、在庫は予想+0.7%を下回り、前回+1.3%から増加率が鈍化しました。売上高が在庫より速く増えた点は、流通段階の需要が底堅いことを示します。ただし、金額ベースの売上高には価格変動も含まれるため、販売数量の急増とは限りません。株式市場には景気を確認する補助材料でしたが、当日は原油高やAI関連株への売りの影響が大きく、この統計による反応は限定的だったと考えられます。

主要銘柄の決算発表結果
- PEP:PepsiCo, Inc.(生活必需品)
調整後EPSは2.34ドルと予想2.30ドルを上回り、売上高も252.7億ドルと予想249.7億ドルを超えました。一方、北米事業の回復が遅れ、通期の利益成長見通しを引き下げています。添付図では株価は3.73%上昇しており、予想を上回る決算に加え、海外事業の成長や追加のコスト削減への期待が買いにつながったと考えられます。長期投資では、売上の伸びが利益率の改善まで結びつくかを確認したいです。 - PGR:The Progressive Corporation(金融)
添付図ではEPS予想4.18ドル、売上高予想225.4億ドルが掲載されていますが、実績欄は空白です。会社の発表予定も10月14日となっており、10月8日の決算発表企業として扱うことはできません。株価は2.15%上昇していますが、決算への反応とは区別する必要があります。今後は保険料収入の伸びに加え、保険金支払いと経費をどれだけ抑えられているかが注目点です。契約拡大と採算維持の両立を確認したいです。

主な経済ニュース
- OpenAIの売上報道でAI関連株への期待が揺らぐ
OpenAIの9月末時点の年間換算売上高(直近の売上ペースを1年分に換算した数字)は約500億ドルで、従来報じられた約700億ドルを下回ると伝わりました。ただし、差にはクラウド提携先経由の売上を含めるかという計算方法の違いがあります。単純な売上失速とは言えませんが、市場では巨額のAI投資を回収できるかへの不安が強まりました。長期投資では、設備投資額と実際の収益の伸びを同じ基準で比較することが大切です。(Financial Times、Axios:10/08) - 中東の輸送リスクとハリケーンで原油供給に懸念
ホルムズ海峡周辺での船舶攻撃に加え、ハリケーン接近による米国の海上油田の操業停止が原油価格を押し上げました。米国では日量約130万バレル、対象海域の生産量の約63%が停止したと報じられています。エネルギー株には買いが入る一方、輸送や製造、消費関連企業にはコスト増の懸念が残ります。原油高が長引けば企業利益と家計の購買力を同時に圧迫するため、生産再開と輸送経路の安全確保を確認したいです。(Reuters:10/08) - ウォラー理事は追加利上げの必要性と時期の柔軟性を示す
FRBのウォラー理事は、物価上昇率を2%へ戻すために追加利上げが必要になる可能性を示しました。一方、毎回の会合で連続して利上げする必要はなく、実施時期には柔軟性があるとも述べています。直近の利上げを急がない姿勢は安心材料ですが、金融引き締めの終了を意味する発言ではありません。原油高が物価全体へ波及すると、高金利が続く可能性があります。株式市場では、企業の利益成長が資金調達コストの増加を上回れるかが問われます。(Reuters:10/08) - AI投資の拡大で資金調達と借入負担にも注目
BroadcomがOpenAI関連のAI半導体事業に向けて約500億ドルの資金調達を準備し、Oracleも資金確保を進めていると報じられました。投資規模の拡大は半導体やデータセンター設備への需要を示しますが、借入が増えれば利払いと返済負担も大きくなります。顧客の売上成長が期待ほど進まない場合、設備の稼働率や代金回収にも影響し得ます。私は建設計画の大きさだけでなく、稼働後の収益と資金繰りを合わせて見る必要があると感じます。(Reuters:10/08) - 長期金利は上昇後に低下し国債需要を確認
米10年国債利回りは一時5.35%付近まで上昇しましたが、その後は30年国債入札への需要などを受けて5.23%付近へ低下しました。入札の応札倍率(発行額に対する購入申し込み額)は2.54倍で、直近5回の平均2.41倍を上回りました。高い利回りで国債を買う資金も存在することが確認できました。ただし、原油高や財政への懸念が解消したわけではありません。金利低下が続くかは、今後の物価と国債の需給を見極める必要があります。(AP、MarketWatch:10/08) - Samsungの記録的な利益見通しでも半導体株は伸び悩む
Samsungは7〜9月期の営業利益を107.4兆ウォンと見込み、前年同期から約9倍へ増えるとの速報値を公表しました。AI向け需要とメモリー価格の上昇が業績を押し上げています。それでも韓国市場で株価は下落し、好業績だけでは高い期待を超えられない相場になっています。米国の半導体株を見る際も、利益の伸びと株価に織り込まれた成長率を分けて考えたいです。需要が強くても、供給増や顧客の投資減速によって将来の利益率は変わります。(Reuters:10/08) - 失業保険申請は低水準で雇用の急悪化は見られず
新規失業保険申請件数は19.7万件と、予想20.0万件、前回19.9万件を下回りました。一方、継続受給者数は171.6万人と前回169.9万人から増えています。大規模な解雇は少ないものの、失業した人が次の仕事を見つけるまでに時間がかかる状況もうかがえます。雇用の底堅さは消費と企業売上を支えますが、FRBが利上げを続ける余地にもつながります。申請件数だけで判断せず、採用や賃金、消費の動きも合わせて確認したいです。(Reuters:10/08) - PepsiCoは決算予想を上回る一方で利益見通しを引き下げ
PepsiCoの調整後EPSは2.34ドル、売上高は252.7億ドルと、添付の決算一覧の市場予想を上回りました。一方、北米事業の回復が遅れ、通期の利益成長見通しを引き下げています。海外事業の強さや追加のコスト削減への期待から株価は上昇しましたが、北米では飲料の販売数量が減っています。生活必需品企業でも、値上げだけで利益を伸ばし続けるのは難しい状況です。長期投資では、販売数量の回復と利益率改善が両立するかを見たいです。(Reuters:10/08) - StarbucksによるChipotle買収検討報道で株価が分かれる
StarbucksがChipotleの買収を検討し、助言会社と協議していたと報じられました。正式な買収提案や合意が確認されたわけではありませんが、Chipotleには買収価格への期待から資金が入り、株価は添付図で6.21%上昇しました。一方、Starbucksには買収資金や事業統合の負担を警戒する売りが出ました。消費が伸び悩む中で企業が成長の手段を探していることがうかがえます。買収の規模よりも、既存事業の改善と利益への貢献を確認したいです。(Reuters:10/08) - AccentureとDellが企業向けAI導入で協業を拡大
AccentureとDellは、企業が自社の管理する環境でAIを利用するための協業拡大を発表しました。専任の事業組織を設け、3,000人以上の専門人材を育成する計画です。AI投資が半導体の購入から、実際の業務への導入や既存システムの更新へ広がる動きとして注目できます。ただし、協業発表だけで受注や利益の増加が確定するわけではありません。今後は導入案件の積み上がりと、顧客の生産性改善が継続的な需要につながるかを確認したいです。(Accenture発表:10/08)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
今日はAI関連株が売られる一方、エネルギーや生活必需品へ資金が向かいました。毎朝相場を見ていると、期待が大きい企業ほど、数字の受け止め方ひとつで株価が動くと感じます。私は日々の値動きに結論を急がず、企業の利益や投資の成果を確かめながら、長期の積立を続けていきます。
今朝もお読みいただき、ありがとうございます。このブログは、私自身が市場を学び、考えを整理する場でもあります。皆さまの市場理解に少しでも役立てば嬉しいです。毎朝の更新への応援は、こちらからお寄せいただけます。
それでは、今日も一日、明るく元気に笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。