

室井のマーケット視点
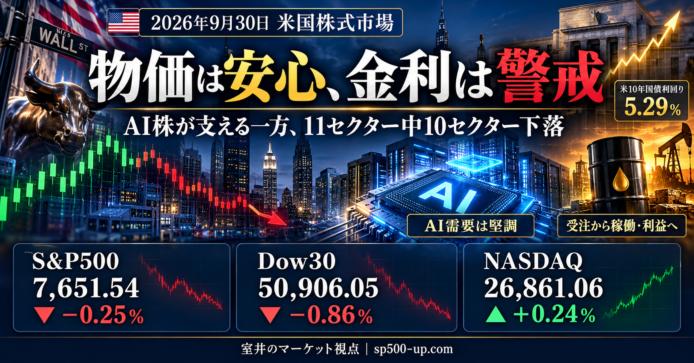
9/30は、物価指標に安心しても、長期金利の上昇で買いが続かない1日でした。大型ハイテク株がNASDAQを支えた一方、11セクター中10セクターが下落しました。指数の小さな値動き以上に、買いが一部の企業へ集中している点が気になります。
消費や景気の底堅さは企業の売上を支えますが、原油高が続けば、物価と金利が下がりにくくなります。生活必需品まで売られた動きを見ると、業種を分散していても、高金利の影響は広く受けると感じます。一方、AI関連の決算や受注には成長の手応えがあります。建築に携わってきた私が注目するのは、注文の先にある施設の完成と稼働です。半導体をそろえても、電力や冷却設備が間に合わなければ、期待した収益の実現は遅れます。受注額だけでなく、利益と現金収入につながる過程を見たいです。
私なら、S&P500を軸にした分散投資を続けます。日々の上下で方針を変えず、企業の成長と、それに支払う株価の妥当性を落ち着いて確認していきます。投資は自己責任にてお願いします。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- GEN:Gen Digital Inc.(先端技術) +5.61%
GoDaddy買収報道後の急落から反発しました。9/28にCEOが買収の採算性と財務健全性を重視する方針を説明し、2027年度の売上成長率9~11%、足元の業績は予想上限に向かっていると確認しました。買収負担への警戒が和らぎ、業績見通しを評価した買いが戻ったと考えられます。買収の実施・撤回は確定していません。 - CBOE:Cboe Global Markets Inc.(金融) +5.17%
9/30にRobinhoodと、企業の売上などが一定条件を満たすかを取引する新商品の導入計画を発表しました。規制当局の承認を条件に、10月から23社を対象に提供する予定です。前日にはS&P500のオプション(将来の売買の権利)の独占契約を2051年まで延長しました。既存事業の安定と新市場への成長期待が上昇につながったと考えられます。
5%以上下落したS&P500構成銘柄
- MRNA:Moderna, Inc.(ヘルスケア) -5.35%
シティが投資判断を「中立」から「売り」へ引き下げました。がんワクチンへの期待で急騰した株価について、将来の販売規模を楽観的に織り込みすぎていると指摘しています。目標株価は60ドルから80ドルへ引き上げたものの、添付図の192.57ドルを大きく下回ります。他のがんでも有効性を示せるかなど、開発の不確実性が改めて警戒されました。 - JBL:Jabil Inc.(先端技術) -10.03%
決算と業績予想が市場予想を上回ったものの、利益確定売りが優勢でした。四半期売上高は約106億ドル、調整後1株利益(一時的な費用などを除いた利益)は4.40ドルです。AI需要を背景に2027年度は24%増収を見込みますが、営業利益率の改善は0.3ポイントにとどまります。成長期待を織り込んだ株価に対し、収益性への慎重な評価が売りにつながったと考えられます。
セクター別騰落率
9/30は11セクターのうち10セクターが下落し、先端技術だけが+0.35%となりました。AppleやMicrosoftなど大型株が買われる一方、生活必需品、不動産、ヘルスケア、金融は1%超下落しました。予想を下回る物価上昇率で追加利上げへの警戒は和らぎましたが、長期金利は上昇し、幅広い銘柄の売りにつながりました。添付図からは、大型ハイテク株の底堅さと市場全体の弱さが併存し、買いが一部に集中した様子が読み取れます。
- 生活必需品(Consumer Defensive) -1.56%
Walmartが-2.70%、P&Gが-2.05%、Costcoが-1.51%となり、小売りから日用品まで幅広く売られました。長期金利の上昇で国債の利回りが高まり、配当を重視して保有される銘柄の相対的な魅力が低下した可能性があります。原油高による輸送費や原材料費への懸念も残ります。景気変動に比較的強い業種にも売りが及んだ点は、この日の市場の弱さを示しています。 - 不動産(Real Estate) -1.35%
長期金利の上昇が、REIT(不動産投資信託)の借入費用と分配金の魅力の両面に圧力をかけました。国債で高い利回りを得られるほど、不動産への投資には、それに見合う収益が求められます。添付図ではAmerican Towerが-2.19%となり、物流施設や医療施設などにも下落が広がりました。物価指標による利上げ懸念の後退だけでは、長期金利に敏感な業種への買いは戻りませんでした。 - ヘルスケア(Healthcare) -1.18%
Eli Lillyが-2.33%、Merckが-2.66%、UnitedHealthが-2.10%となり、製薬と医療保険の主力株が下落しました。Modernaにはシティの「売り」への格下げという個別材料もありました。ただし、これだけで業種全体の下落は説明できません。大型ハイテク株が買われる中、医療関連株への買いは広がらず、個別の評価見直しと市場全体の売り圧力が重なったと考えられます。 - 金融(Financial) -1.14%
JPMorganが-1.24%、Morgan Stanleyが-2.43%、Mastercardが-2.15%となり、銀行、証券、決済へ売りが広がりました。金利上昇は銀行の貸出収益を増やす場合もありますが、保有債券の値下がりや企業・家計の返済負担増加も招きます。この日は金利上昇を金融株の買いにつなげる動きが乏しく、景気や信用への警戒が、収益改善への期待を上回った可能性があります。

主要3指数とドル円の動き
- S&P500(7,651.54、前日比-0.25%)
物価指標が予想を下回り、追加利上げへの警戒が和らいだことで、序盤は買いが先行しました。一時7,722.88まで上昇しましたが、長期金利が再び上がると失速し、添付図では当日安値で取引を終えています。大型ハイテク株は底堅かったものの、11セクター中10セクターが下落し、市場全体への買いの広がりは乏しい1日でした。長期投資家としては、指数の小幅下落だけで安心せず、企業の利益成長に加え、幅広い銘柄へ買いが戻るかを確認したいところです。 - Dow30(50,906.05、前日比-0.86%)
443.87ポイント下落し、主要3指数で最も弱い動きでした。CaterpillarやJPMorganに加え、WalmartやP&Gなど、景気変動に比較的強い企業にも売りが広がりました。長期金利の上昇は企業や家計の借入負担を増やすため、物価上昇の鈍化だけでは買いが続かなかったようです。AppleやMicrosoftの上昇でも、幅広い主力株の下落を補えませんでした。私は、米国企業全体の成長が止まったと判断するより、高金利の影響が業種ごとに異なる局面として見ています。 - NASDAQ(26,861.06、前日比+0.24%)
主要3指数で唯一上昇しました。Apple、Microsoft、NVIDIAなどが買われ、Intelも+3.63%となりました。物価指標を受けた追加利上げ懸念の後退と、AI関連の利益成長への期待が、大型ハイテク株への買いにつながったと考えられます。ただし、一時27,108.20まで上昇した後は伸び悩み、添付図では当日安値で終えています。長期投資家としてはAI需要の拡大を評価しつつ、金利上昇に耐えられる利益と現金収入を企業が積み上げているかを見ていきたいです。 - ドル円(157.476円、前日比+0.13%)
ニューヨーク市場では、米国のPCE価格指数(消費者が購入する商品やサービスの価格変化を示す指標)が予想を下回り、追加利上げ観測の後退からドル売りが先行しました。その後は原油高やインフレへの懸念で米長期金利が再上昇し、ドル買いが戻りました。添付図の取得時点では157.476円と、前日比で小幅な円安です。米国株を円で評価する私たちには円安が資産額を押し上げますが、株価の下落を為替が補った部分と、企業価値の成長は分けて捉えたいところです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(90.49ドル、前日比+1.24%)
米国とイランの協議が難航し、供給の先行きへの警戒から原油は上昇しました。米国のガソリンや留出油(軽油など)の在庫減少も、燃料需給の引き締まりを示しています。一時91.96ドルまで上昇した後は伸び悩みましたが、90ドル台を維持しました。株式投資家としては、産油企業の収益改善だけでなく、輸送費や家計負担の増加が物価と企業利益に及ぼす影響も見ておきたいところです。 - 米10年国債利回り(5.29%、前日比+0.72%)
予想を下回る物価指標を受けて一時低下しましたが、その後は上昇に転じました。底堅い米国経済に加え、原油高によるインフレ長期化への警戒が、国債の売りにつながりました。添付図の利回り上昇幅は約0.04ポイントです。追加利上げへの懸念が和らいでも、長期金利が下がるとは限らない点が、この日の特徴です。株式には借入費用の増加と、国債との投資先競争を通じて圧力がかかります。 - VIX指数(16.43、前日比+2.43%)
VIX(S&P500の今後約30日間の予想変動率を示す指数)は0.39ポイント上昇しました。長期金利が再上昇し、S&P500が序盤の上昇を失う中、値動きへの警戒が強まったと考えられます。ただし、16台という水準だけから強い恐怖相場とは判断できません。大型ハイテク株が底堅い一方で、多くの業種が下落しています。私は、VIXの水準に加え、売りがどこまで広がっているかも確認したいです。 - 金先物(4,188.50ドル、前日比+0.21%)
物価指標を受けた追加利上げ観測の後退と一時的なドル安が、金の買いを促しました。しかし、米長期金利が再上昇すると上値が抑えられ、添付図では一時4,251.10ドルまで上げた後、上昇幅を縮めています。金は利息を生まないため、国債の利回り上昇は保有の魅力を低下させます。中東情勢への不安が残っていても、金が一方的に上がるとは限らず、金利とドルを併せて見る必要があります。

私の米国株ポートフォリオ 前日比-0.14%
私のポートフォリオは小幅な下落でした。9/30の日本市場では、前日の米国市場の動きや為替を受け、S&P500連動のETF(上場投資信託)や投信が下落しました。一方、FANG+は+0.36%、NASDAQ100連動ETFは+0.09%となり、下落を和らげる方向に働きました。連続増配株や高配当株のETFも下げており、配当を重視する分野でも金利上昇の影響を避けにくいと感じます。今回の成績は、9/30の米国市場の結果が反映される前のものです。私は、日々の小さな上下で方針を変えず、S&P500を軸に分散しながら、米国企業の長期的な利益成長を見ていきたいと思います。

経済指標発表結果
- 8月PCE価格指数(総合:前年比+3.4%、コア:前年比+3.0%)
PCE価格指数(家計が購入する商品やサービスの価格変化を示す指標)は、総合が予想の+3.7%、食品とエネルギーを除くコアが予想の+3.3%を下回りました。前月比も総合+0.3%、コア+0.2%と予想より低く、FRB(米連邦準備制度)が追加利上げを急ぐ必要性は薄れました。発表直後は米金利が低下し、株買いとドル売りが進みました。ただし、前年比は前回と同じで、物価上昇が急速に収まったわけではありません。 - 4~6月期実質GDP確定値(前期比年率+2.2%)
実質GDP(物価変動を除いた国内総生産)は、前期比年率(四半期の成長が1年間続いた場合の伸び率)+2.2%となり、予想の+1.5%、前回の+2.1%を上回りました。同期間の実質個人消費も+3.8%と、予想の+3.4%を上回っています。景気の底堅さは企業利益にプラスですが、高金利が長引く可能性も残します。物価指標が安心感を与える一方、強い成長が金利低下を妨げるという、株式市場には判断の難しい組み合わせでした。 - 8月個人消費支出・個人所得(前月比+0.9%・+0.2%)
個人消費支出は予想の+0.8%、前回の+0.1%を上回り、物価変動を除いた実質消費も+0.6%増えました。消費の強さは米国企業の売上を支える一方、個人所得は予想の+0.5%を下回る+0.2%にとどまりました。支出が所得より速く増えているため、この勢いが続くかは慎重に見る必要があります。長期投資家としては、消費の増加を評価しつつ、家計が貯蓄や借入に頼りすぎず、所得の伸びで維持できるかを確認したいです。 - 9月ADP民間雇用者数(前月比9万人増)
ADP雇用報告(給与計算データを基にした民間企業の雇用調査)は、予想の7.3万人増、前回の3.6万人増を上回りました。雇用の持ち直しは家計所得と消費を支え、景気後退への不安を和らげます。一方、雇用が強ければFRBは物価抑制を優先しやすく、金利の高止まりにつながる可能性もあります。ただし、政府が発表する雇用統計とは調査方法が異なります。今回の結果だけで雇用全体の加速を断定せず、今後の統計と併せて判断したいです。 - 9月シカゴ景況指数(58.8)
シカゴ地域の企業活動を示す指数は、予想の51.2、前回の47.1を大きく上回り、景気拡大と縮小の境目である50を超えました。生産や新規受注が改善し、企業活動の持ち直しを示しています。ただし、雇用の項目は悪化し、納期の長期化も指数を押し上げています。数字の上昇すべてが需要の強さを意味するわけではありません。景気敏感株には前向きな内容ですが、地域調査だけで米国全体を判断せず、全国の企業活動を示す指標も確認したいです。 - 週間石油在庫(原油92.2万バレル増、ガソリン168.4万バレル減)
原油在庫は予想の70万バレル減に対して増加しましたが、ガソリン在庫は予想の50万バレル減を大きく上回る減少でした。留出油(軽油や暖房用燃料など)も225.1万バレル減り、予想の20万バレル減を上回りました。原油が余っていても、使える燃料の供給が十分とは限りません。燃料在庫の減少は原油価格の上昇要因となり、株式市場には輸送費や原材料費の増加、インフレ長期化への懸念を通じて影響しました。

主要銘柄の決算発表結果
- MU:Micron Technology, Inc.(先端技術)
引け後に発表した決算は、調整後EPS(一時的な費用などを除いた1株利益)が33.42ドルと予想の31.16ドルを上回り、売上高も542.3億ドルと予想の504.5億ドルを超えました。AI向けデータセンターのメモリー需要が拡大し、次四半期の売上予想も市場予想を上回っています。添付図の時間外株価は+1.79%でした。好決算でも反応は比較的穏やかで、長期投資家としては、需要と価格の強さがどこまで持続するかを見たいです。 - JBL:Jabil Inc.(先端技術)
調整後EPSは4.40ドルと予想の4.06ドルを上回り、売上高も106億ドルと予想の96.9億ドルを超えました。AI関連の製造需要が拡大し、2027年度は売上高445億ドルを見込みます。それでも通常取引の株価は-10.03%でした。成長期待を先に織り込んでいたことに加え、売上の伸びに比べて利益率や現金収入の改善が緩やかな点が、慎重な評価につながったと考えられます。好業績と株価上昇が必ずしも一致しない決算でした。 - FDS:FactSet Research Systems Inc.(金融)
調整後EPSは4.52ドルと予想の4.35ドルを上回りました。添付図の売上高6億3550万ドルは、買収や為替などの影響を調整した既存事業ベースの数値です。翌年度の利益予想が市場予想を下回り、発表直後は売られましたが、その後は買い戻され、通常取引は+3.84%となりました。AI関連サービスの契約拡大や高い顧客継続率が評価されたと考えられます。今後は、AIへの投資が利益率の改善にも結び付くかが注目点です。 - CAG:Conagra Brands, Inc.(生活必需品)
調整後EPSは0.41ドルと予想の0.28ドルを上回り、売上高も26億ドルと予想の25.9億ドルを超えました。しかし、販売数量の減少と輸送費の上昇が続き、通常取引の株価は-4.88%となりました。通期の既存事業売上高は1~3%減少する見通しを据え置いています。四半期利益の上振れより、消費者の節約姿勢と今後の採算への懸念が強かったようです。生活必需品でも、値上げと販売数量の維持を両立できるかが重要です。

主な経済ニュース
- 物価指標は予想を下回るも、強い消費が金融政策の判断を難しくする
8月のPCE価格指数(家計が購入する商品やサービスの価格変化)は前年比+3.4%、食品とエネルギーを除くコアは+3.0%と、いずれも予想を下回りました。追加利上げへの警戒は和らぎましたが、個人消費支出は前月比+0.9%と強い内容でした。物価の落ち着きと景気の底堅さが同時に確認され、株式市場の安心感は長続きしませんでした。私は、企業の売上拡大を評価しつつ、需要の強さが金利の高止まりにつながる面も見ています。(Reuters:09/30) - 米長期金利が再上昇し、株式市場の買いが一部に集中
米10年国債利回りは、物価指標の発表直後に低下した後、5.3%近辺へ戻りました。強い経済に加え、インフレや政府債務への懸念が残り、長期国債の売りが続いています。国債で高い利回りを得られる環境は、株式に求められる収益の水準も引き上げます。大型ハイテク株は底堅かった一方、幅広い業種には売りが及びました。長期投資では、金利の高さに見合う利益成長を企業が維持できるかが重要です。(WSJ:09/30) - 米国とイランの交渉継続でも、原油の供給不安は解消せず
イランは、7日間の信頼醸成案について、カタールの仲介を通じて米国側の回答を受け取ったと明らかにしました。ホルムズ海峡の正常な通航回復を目指す案ですが、実施条件や手順を巡る隔たりが残っています。協議継続は前向きな動きでも、合意成立や供給正常化が確定したわけではありません。燃料在庫の減少も重なり、原油は上昇しました。株式市場では、物流費と家計負担を通じたインフレへの影響が引き続き重要です。(Reuters:09/30) - HPEが12億ドルのAI受注を獲得、投資が実際の注文へつながる
HPEはクラウド企業Vultrから、AMDの半導体を使うAIサーバー設備を12億ドルで受注し、ネットワーク事業の長期成長見通しも引き上げました。AIへの期待が、具体的な設備発注に結び付いている点が重要です。半導体だけでなく、通信設備や電源、冷却設備にも需要が広がります。建築の視点では、機器を納めるだけでなく、必要な電力と冷却能力を備えた施設が稼働できるかも、売上計上の時期を左右すると考えています。(Reuters:09/30) - Micronの好決算がAI向けメモリー需要の強さを確認
Micronは引け後の決算で、四半期売上高542.3億ドル、調整後1株利益33.42ドルを発表しました。次四半期の売上高も615億ドルを中心に見込み、市場予想を上回っています。AI向けデータセンターの拡大が、メモリーと記憶装置の需要を押し上げています。ただし、添付図の時間外株価は+1.79%と比較的穏やかな反応でした。投資家は足元の好業績だけでなく、供給増加後も価格と利益率を維持できるかを見極めようとしていると感じます。(Reuters:09/30) - FTCが大手AI企業を調査、成長期待に規制リスクが加わる
FTC(米連邦取引委員会)が、OpenAIやAnthropicなどのAI技術による消費者へのリスクを調べる調査を始めたと報じられました。自ら判断して作業を進めるAIの安全性や、企業の説明・管理体制が焦点です。調査開始は違法行為の認定ではありませんが、対応費用や製品提供の条件に影響する可能性があります。長期投資家としては、利用者や売上の増加だけでなく、安全対策と法的責任を含めて利益を残せるかを見る必要があります。(Reuters:09/30) - GoogleがGemini 4の主力モデルを発表、AI競争が続く
Googleは、新しいGemini 4世代の主力AIモデルを発表しました。OpenAIやAnthropicとの競争が続き、Alphabetにとっては検索やクラウド事業の競争力を維持するための重要な取り組みです。新製品は利用拡大の機会となる一方、高性能化には計算設備と電力が必要です。私は、性能比較だけで企業価値を判断せず、有料利用や業務導入が増え、開発・運用費を上回る収益につながるかを重視しています。(Reuters:09/30) - Anthropicの上場準備が、AIの成長性と事業リスクを映す
AnthropicのIPO(株式を初めて一般投資家に公開すること)に向けた資料では、AIの大きな成長可能性とともに、安全性や悪用、法的責任に関するリスクが詳しく説明されていると報じられました。これは同社だけでなく、AIを提供・利用する企業にも関わる論点です。関連設備への需要が伸びても、その費用を負担する企業が十分な利益を得られるとは限りません。長期投資では、売上成長、資金調達、投資回収を併せて確認したいです。(Reuters:09/30) - ロシアがウクライナの電力網を攻撃、冬を前に供給リスクが拡大
ロシアはウクライナの発電・送電設備などを大規模に攻撃し、キーウ周辺では緊急停電が実施されました。冬を前に電力と暖房の供給能力が損なわれ、人道面だけでなく経済活動への影響も深刻です。米国株への直接的な影響は限定的でも、戦争の長期化は欧州のエネルギー調達、防衛支出、供給網の不確実性を高めます。市場が落ち着いて見える日でも、地政学的なリスクが消えたわけではないことを確認しておきたいです。(Reuters:09/30) - Boeingが米海軍の次世代戦闘機を受注、防衛企業の明暗が分かれる
Boeingが米海軍の次世代戦闘機F/A-XXの開発契約を獲得したと報じられました。契約規模は200億ドル超で、競合したNorthrop Grummanには失注による売りが出ました。大型契約は将来の売上機会ですが、開発費の増加や納期遅延があれば利益は圧迫されます。Boeingには民間航空機事業の課題も残っています。私は、受注額の大きさだけでなく、採算を守って納入し、現金収入へ変えられるかが企業価値を左右すると見ています。(WSJ:09/30)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
物価指標にほっとしたのも束の間、長期金利の上昇で株価は伸び悩みました。それでも、AI関連企業の決算や受注には成長の手応えがあります。私は、日々の値動きと企業の長期的な成長を分けて考え、S&P500を軸に分散投資を続けていきたいと思います。
毎朝の情報整理は、私自身の投資判断を落ち着かせる時間にもなっています。今日もお読みいただき、ありがとうございます。皆さまが相場と少し距離を取り、穏やかに一日を始めるお役に立てれば嬉しいです。
この個人運営のブログが参考になりましたら、こちらから応援いただけると、更新を続ける励みになります。
投資は自己責任にてお願いします
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。