
室井のマーケット視点

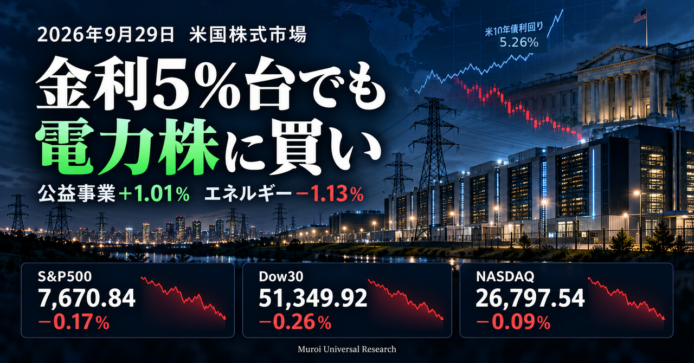
9月29日の米国株式市場は、S&P500、Dow30、NASDAQがそろって小幅に下落しました。米長期金利が一時5.29%台まで上がり、弱い求人件数と消費者心理も加わって、積極的に株を買い進める空気にはなりませんでした。
とはいえ、相場の中身は一様ではありません。原油安でエネルギー株が下がる一方、公益事業は上昇。Carnivalは好決算で大きく買われ、FICOは住宅ローンの制度変更を受けて急落しました。AI関連でも、半導体やデータセンターの電源設備に買いが向かっています。データセンター建設に携わった私には、AIの成長を電力供給まで含めて見る動きが印象に残りました。
金利の高さは気になりますが、指数の小幅な下落だけで市場全体の強さを決めつけることもできません。長期投資家として、物価と雇用、そして企業が投資を利益につなげられるかを、落ち着いて見ていきます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- AMAT:Applied Materials, Inc.(先端技術) +5.19%
半導体製造装置株に買いが入りました。AI向け半導体の生産能力を増やすには製造装置への投資が必要で、同社もその恩恵を受けるとの期待があります。ただし、9月29日に同社固有の新たな決算発表は確認できず、この日の上昇は半導体関連株への資金流入による面が大きいとみています。 - CVNA:Carvana Co.(一般消費材) +5.21%
証券会社Jefferiesが買い推奨を維持し、独自に集めた販売データを基に、9月前半の中古車販売台数が前年同期比で約40%増えたと指摘しました。前日に下落していた株価には買い戻しも入りました。ただ、販売台数の推計は同社の正式発表ではないため、実際の業績で確かめる必要があります。 - LITE:Lumentum Holdings, Inc.(先端技術) +5.66%
証券会社が買い推奨を維持し、NVIDIAの光通信技術の採用が従来想定より早く広がる可能性を指摘しました。同社はデータセンター内の高速通信に使う光部品を手がけています。AI投資が半導体だけでなく、計算機同士をつなぐ通信設備にも及ぶとの期待が株価に表れたとみられます。 - RCL:Royal Caribbean Group(一般消費材) +7.45%
同業Carnivalの好決算を受け、クルーズ需要への不安が和らぎました。Carnivalが発表した来年分の予約と価格の強さは、業界全体の需要を考える手掛かりになります。Royal Caribbean自身の決算発表による上昇ではありませんが、前日に証券会社から投資判断の引き上げを受けていたことも買いを促したとみられます。 - BE:Bloom Energy Corporation(工業・産業) +10.80%
データセンター向け電源設備の需要拡大を背景に、同社の生産拡張が注目されました。カリフォルニア州フリーモントで施設を取得する動きも伝わっています。AI用データセンターでは、計算能力だけでなく、安定して使える電力の確保が欠かせません。投資家は受注の伸びとともに、増産が利益へ結びつくかを見ています。 - CCL:Carnival Corporation & plc(一般消費材) +13.41%
発表した四半期決算で、調整後1株利益は1.43ドルとなり、市場予想の1.35ドルを上回りました。売上高も約84.4億ドルと過去最高です。燃料費の上昇が続くなかでも予約は堅調で、2027年の予約客数と価格も強い水準を示しました。旅行需要が費用増を吸収できていることを、投資家は好感しました。
5%以上下落したS&P500構成銘柄
- FICO:Fair Isaac Corporation(金融) -26.52%
住宅ローンを監督する米当局が、融資審査に使う価格設定の仕組みを一本化し、FICOに競合する信用スコア「VantageScore」も組み込む方針を示しました。さらに大手のRocket Mortgageは、対象となる融資でVantageScoreを優先的に使うと発表しました。FICOの住宅ローン向け事業で競争が強まり、収益が圧迫されるとの懸念から、株価は急落しました。
セクター別騰落率
9月29日のS&P500は小幅安でしたが、セクターごとの動きには差がありました。公益事業が+1.01%と最も上昇し、工業・産業も+0.37%でした。一方、原油価格の下落を受けてエネルギーは-1.13%。先端技術は+0.14%にとどまり、Appleの下落を半導体製造装置株などの上昇が補いました。市場全体が同じ方向へ動いた一日ではありません。
- 公益事業(Utilities) +1.01%
電力会社を中心に買われ、11セクターで最大の上昇となりました。米長期金利が高い日は、配当を重視する公益事業株には厳しいこともあります。それでもこの日は、Southern Companyなどが上昇しました。AI用データセンターの増設に伴う電力需要への期待はありますが、金利高のなかで利益を伸ばせるかも見ていきたいところです。 - エネルギー(Energy) -1.13%
原油価格が下落し、Exxon MobilやChevronなど石油大手に売りが出ました。中東からの原油輸出が回復する兆しが伝わり、前日まで高まっていた供給不安がやや和らいでいます。ただし、中東情勢は流動的です。原油安は石油企業の株価には厳しくても、燃料費や物価の上昇を抑える点では、米国株全体に別の効果があります。

主要3指数とドル円の動き
- S&P500(7,670.84、前日比-0.17%)
S&P500は小幅に続落しました。米10年国債利回りが一時5.29%台まで上昇し、株式より債券を選びやすくなることや、企業の借入費用が増えることが懸念されました。一方、原油価格は前日から下がり、金利も日中の高値から落ち着いたため、指数の下げ幅は限られました。公益事業や一部の半導体関連には買いが入り、市場全体が一斉に売られたわけではありません。 - Dow30(51,349.92、前日比-0.26%)
Dow30は主要3指数のなかで下落率が最も大きくなりました。9月の消費者信頼感が大きく悪化し、8月の求人件数も市場予想を下回ったことで、家計の支出や景気の先行きに慎重な見方が出ています。ただ、Carnivalの好決算が示すように、消費関連企業の業績は一様に弱いわけではありません。長期投資家としては、景況感の悪化が実際の売上高や利益に広がるかを確かめたいところです。 - NASDAQ(26,797.54、前日比-0.09%)
NASDAQも下げましたが、下落率は主要3指数で最も小幅でした。長期金利の上昇は、将来の利益成長を期待して買われるAI関連株には厳しい条件です。この日はAppleやNVIDIAが下落する一方、Meta、Broadcom、Applied Materialsなどが上昇し、指数の下値を抑えました。AI関連を一括りにせず、設備投資のどの部分で需要が伸びているかを見る相場だと感じます。 - ドル円(157.28円、前日比-0.06%)
ドル円はニューヨーク市場の時間帯に156.98円付近から157.72円付近の間で動き、添付図の時点では157.28円と小幅な円高・ドル安でした。米長期金利の上昇はドル買いにつながりやすい一方、弱い求人・消費者心理の発表や、追加利上げを急がないというニューヨーク連銀総裁の発言がドルの上値を抑えたとみられます。円建てで米国株を持つ私たちには、株価と為替の両方が評価額に響く一日でした。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物・11月限(88.92ドル、前日比-3.97%)
中東からの原油輸出が回復する兆しを受け、添付図の時点で大きく下落しました。サウジアラビアの代替輸送路を通じた出荷が増え、供給不足への警戒がいったん和らいでいます。原油安はエネルギー株には厳しい一方、燃料費と物価の上昇を抑える点では、ほかの企業や消費者にプラスです。ただし、中東情勢によって供給見通しは再び変わり得ます。 - 米10年国債利回り(5.26%、前日比+0.29%)
利回りは一時5.29%まで上がり、株式市場に緊張が走りました。原油高に伴う物価上昇と、FRB(米国の中央銀行)の追加利上げへの警戒が背景です。その後は原油価格の下落に加え、ニューヨーク連銀総裁が次の利上げ判断を急がない姿勢を示し、高値からやや低下しました。私は、AI企業の成長期待だけでなく、この金利で設備投資を続けられるかにも注目しています。 - VIX指数(16.04、前日比-0.19%)
VIX(株価の先行きに対する市場の不安を表す指数)は小幅に低下しました。主要3指数は下げたものの、投資家が株価の急落に備える動きは強まっていません。原油が下落し、米長期金利も日中の高値から落ち着いたことが一因とみられます。ただ、消費者心理の悪化と高金利という不安材料は残ります。VIXの低さだけで相場を楽観せず、今後の物価と雇用の発表を見たいところです。 - 金先物・12月限(4,214.30ドル、前日比+1.10%)
前日に大きく下げた反動もあり、添付図の時点では反発しました。弱い米経済指標や中東情勢への警戒が、資金の逃避先としての金に関心を向けたとみられます。一方、金には利息が付かないため、米国の金利上昇が続けば保有する魅力は相対的に低下します。この日の上昇だけで流れが変わったと判断せず、金利とドルの動きを合わせて見ています。

私の米国株ポートフォリオ 前日比-0.69%
私のポートフォリオは下落しました。日本市場で取引するETFや投資信託には、主に前日28日の米国株安が反映されています。FANG+が-1.00%、S&P500の投資信託が-0.97%と大きめに下げた一方、米国高配当株ETFは-0.30%にとどまりました。成長株への投資が多い部分と高配当株では、下げ方に差がありますね。
9月29日の米国市場も小幅安でしたが、その動きはこの日の国内商品の値動きと混同しないように見ています。相場が弱い日は評価額が気になります。それでも、コロナショックのときと同じく、短期の下落だけで積立や長期保有の方針を変えるつもりはありません。

経済指標発表結果
- 消費者信頼感指数(9月:81.9、予想89.2、前回88.6)
家計が景気をどう見ているかを示す指数は、予想を大きく下回り、約12年半ぶりの低水準となりました。物価や金利の上昇に加え、今後の雇用への不安が強まっています。米国経済を支える個人消費が鈍れば、企業の売上高にも響きます。ただ、この日は原油安によって物価上昇への懸念が少し和らぎ、株価は全面的な急落には至りませんでした。 - JOLTS求人件数(8月:707.9万件、予想723.0万件、前回733.5万件)
企業が募集している仕事の数は予想を下回りました。労働需要が少し落ち着けば賃金や物価の上昇を抑える可能性がありますが、求人の減少が続けば景気や消費には不安です。FRB(米国の中央銀行)にとっては、追加利上げを急ぐべきか判断する材料になります。今回の数字だけで雇用の急激な悪化と決めず、週後半の雇用統計も合わせて確認したいところです。 - S&P/ケース・シラー住宅価格指数・主要20都市(7月:前年比+2.5%、予想+2.2%、前回+2.2%)
主要都市の住宅価格上昇率は予想と前月を上回りました。住宅価格が上がれば家計の資産価値を押し上げる一方、これから家を買う人には負担が増します。この日は長期金利も高く、住宅ローン金利を通じた購入意欲への影響が気になります。もっとも、7月の住宅価格は動きの遅い指標であり、9月29日の株価には消費者心理と求人件数のほうが強く影響しました。 - FHFA住宅価格指数(7月:前月比+0.3%、予想+0.1%、前回0.0%)
住宅ローン関連の取引を基にした住宅価格指数も、予想を上回りました。別の調査であるケース・シラー指数とともに、7月時点では住宅価格が底堅かったことを示しています。ただ、足元では米長期金利が大きく上昇しています。住宅価格の強さが今後も続くか、購入者の負担増によって取引が鈍るかが、住宅関連株を見るうえで重要です。

主要銘柄の決算発表結果
- CCL:Carnival Corporation & plc(一般消費材)
四半期の調整後1株利益は1.43ドルで予想の1.35ドル、売上高は84.4億ドルで予想の83.9億ドルを上回りました。燃料費の上昇を吸収しながら予約が伸び、2027年の予約客数と価格も高い水準です。通期の利益見通しも引き上げ、クルーズ需要への不安を和らげました。株価は通常取引で+13.41%の25.11ドル、添付図の時間外取引では25.03ドルでした。今後は予約の強さを実際の利益につなげられるかが焦点です。 - KMX:CarMax, Inc.(一般消費材)
四半期の1株利益は1.16ドルで予想の0.73ドル、売上高は78.8億ドルで予想の70.3億ドルを上回りました。中古車の販売台数が増え、利益改善が市場の期待を超えています。株式買い戻しを再開する方針も発表しました。株価は通常取引で+4.74%の59.23ドル、添付図の時間外取引では59.50ドルでした。金利が高いなかでも販売増を続けられるか、次の決算で確かめたいところです。

主な経済ニュース
- 米長期金利が約20年ぶりの高水準に
米10年国債利回りは一時5.29%台、30年債利回りは5.62%台まで上がりました。原油高による物価上昇と追加利上げへの警戒が背景です。金利が上がると企業の借入費用が増え、債券も株式と比べて魅力を増します。主要3指数は小幅に下落しましたが、日中に原油価格と金利が高値から下がり、株価の下げ幅も限られました。(Reuters:09/29) - 米消費者信頼感が約12年半ぶりの低水準
9月の消費者信頼感指数は81.9となり、前月の88.6から大きく低下しました。家計は物価や金利の負担に加え、今後の雇用にも不安を感じています。米国企業の売上高を考えるうえで、個人消費の変化は欠かせません。一方、Carnivalなど好調な企業もあり、家計の慎重さがすべての支出に同じように表れているわけではありません。(Reuters:09/29) - 求人件数は予想を下回る707.9万件
8月のJOLTS求人件数(企業が募集している仕事の数)は707.9万件で、市場予想の723.0万件を下回りました。採用需要が落ち着けば賃金と物価の上昇を抑える可能性がありますが、減少が続けば景気への心配も増します。FRB(米国の中央銀行)の次の利上げ判断には、週後半に発表される雇用統計との照合が必要です。(Reuters:09/29) - FRB高官の利上げ姿勢に温度差
ニューヨーク連銀のウィリアムズ総裁は、次の利上げを急がず経済指標を見極める考えを示しました。一方、バー理事は物価を抑えるため、さらなる利上げが必要になる可能性を指摘しています。10月の利上げを見込む市場の割合は、ウィリアムズ総裁の発言後に一時ほぼ半々まで下がりました。今後は発言だけでなく、実際の物価と雇用の数字が重要です。(Reuters:09/29) - 中東からの原油輸出回復で原油価格が下落
サウジアラビアの代替輸送路などを通じた出荷が増え、中東産原油の供給不足への警戒がやや和らぎました。原油安を受けてエネルギー株は下落しましたが、燃料費と物価の上昇を抑える点では、ほかの企業や家計にはプラスです。米国は戦略石油備蓄から最大4,000万バレルを貸し出す方針も発表しました。ただし、輸送路を巡る軍事的な危険は残ります。(Reuters:09/29) - Anthropicの上場資料がAI投資の規模と負担を示す
AI企業Anthropicの上場関連資料から、計算設備やクラウド利用に巨額の支出義務を抱える姿が明らかになりました。半導体、通信、電力設備を供給する企業には大きな需要が見込まれます。一方、契約の一部は簡単に取り消せず、AIサービスの収入が想定ほど伸びなければ負担にもなります。長期投資家としては、設備の増設だけでなく、投じた資金を回収できるかを見ています。(Reuters:09/29) - データセンターの電源確保が新たな投資テーマに
送電網への接続待ちを避けるため、データセンター事業者が敷地内に設置できる小型発電設備を求めていると報じられました。早く稼働できる反面、長期の発電費用は高くなる場合があります。電源設備を手がけるBloom Energyも生産拡張への期待で大きく上昇しました。私はデータセンター建設の経験から、AIの成長を考える際には半導体と同じくらい電力供給の確実性を重視しています。(Reuters、Barron’s:09/29) - 住宅ローンの信用スコア改革でFICOが急落
米住宅金融当局は、住宅ローンの価格設定の仕組みにFICOと競合する「VantageScore」を組み込む方針を示しました。大手Rocket Mortgageも対象となる融資でVantageScoreを優先すると発表しています。これまでのFICOの強い事業基盤に競争が及び、将来の収益が減るとの懸念から、株価は添付図で-26.52%となりました。制度変更が企業価値へ直結した例です。(Reuters:09/29) - Carnivalの好決算がクルーズ株を押し上げる
Carnivalは四半期売上高84.4億ドル、調整後1株利益1.43ドルと、ともに市場予想を上回りました。燃料費の負担が増すなかでも予約は伸び、2027年の予約と価格も高水準です。株価は+13.41%となり、同業のRoyal Caribbeanにも買いが広がりました。消費者心理の悪化が報じられる一方で、旅行への支出はなお堅調という市場の複雑さが表れています。(Carnival、Reuters:09/29) - CarMaxは中古車販売増と利益改善を示す
中古車大手CarMaxの四半期売上高は78.8億ドル、1株利益は1.16ドルとなり、ともに市場予想を上回りました。販売台数の増加に加え、株式買い戻しを再開する方針も評価され、株価は添付図で+4.74%でした。ただ、車を購入する家計には高金利によるローン負担が残ります。今回の販売増が次の四半期にも続くかが焦点です。(CarMax、Reuters:09/29)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
9月29日の米国株市場は小幅安でした。長期金利の上昇と弱い消費者心理が気になる一方、クルーズやAIを支える電源設備には買いが入りました。同じ日でも、企業によって景色はずいぶん違います。
私の保有資産も下がりましたが、毎日の値動きだけで方針は変えません。コロナショックのときも積立を続けてきました。今は物価と金利の行方を確かめながら、無理なく市場に居続けたいと思います。今朝も読んでくださり、ありがとうございます。皆さまも穏やかな一日をお過ごしください。
このブログは毎朝、個人で調べて書いています。記事が参考になりましたら、こちらから応援いただけると嬉しいです。
投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。