
室井のマーケット視点

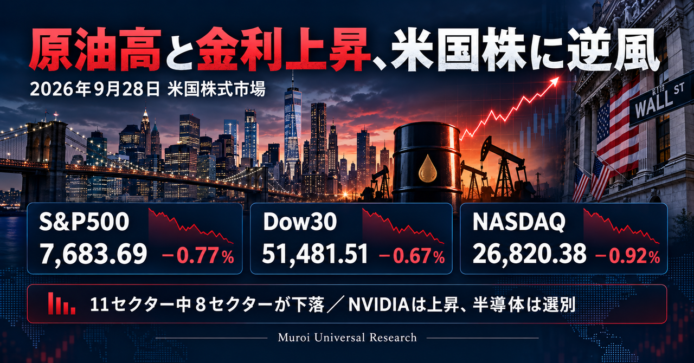
9月28日の米国株式市場は、原油高と金利上昇を受け、主要3指数がそろって下落しました。S&P500は-0.77%、Dow30は-0.67%、NASDAQは-0.92%です。米国とイランの停戦協議が進まず、原油の供給と物価への心配が株価に波及しました。
とはいえ、すべての銘柄が売られたわけではありません。11セクターのうち8セクターが下げ、素材や通信サービス、一般消費材が弱かった一方、ヘルスケアと生活必需品は上昇しました。半導体株でもNVIDIAは上がり、IntelやAMDは下落しています。AIという同じ看板を掲げていても、投資家は企業ごとの利益を選んでいるように感じます。
私のポートフォリオも前日比-0.49%でした。下がった日の数字は気になりますが、ETFごとに値動きが違うのを見ると、分散して保有する意味も実感します。今は原油と金利が企業の利益にどう影響するかを確かめながら、長期投資の方針を落ち着いて続けます。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
該当する銘柄はありませんでした。
5%以上下落したS&P500構成銘柄
- INTC:Intel Corporation(先端技術) -5.67%
半導体株の値動きが分かれるなか、Intelには売りが集まりました。同じ画像ではNVIDIAが上昇しており、半導体業界全体が一様に売られたわけではありません。Intelは今後の利益成長への期待が株価に反映されているだけに、投資家が収益の改善をどの程度確信できるかが引き続き重要です。この日の下落を特定の発表だけに結びつけることはできません。 - BA:The Boeing Company(工業・産業) -6.91%
Boeingは工業・産業セクターの中でも下落が目立ちました。航空機メーカーでは、受注だけでなく、生産の進み具合や納入、資金繰りまで確認する必要があります。この日の大幅安について、添付図から個別の原因は特定できませんが、同セクターも下落しており、投資家が将来の収益改善を慎重に評価した可能性があります。 - CVNA:Carvana Co.(一般消費材) -7.06%
中古車販売のCarvanaは、一般消費材セクターの下落を大きく上回る下げとなりました。取引量も多く、売りが強まった様子がうかがえます。中古車需要に加え、購入者が利用するローンの金利は同社の事業を見るうえで重要です。ただし、この日の下落が需要や業績見通しの変化によるものか、株価が上がった後の売却によるものかは、添付図だけでは判定できません。 - QCOM:QUALCOMM Incorporated(先端技術) -7.17%
Qualcommは同日の半導体関連銘柄の中でも大きく下落しました。添付の銘柄別図ではNVIDIAが上昇する一方、IntelやAMDも下落しており、投資資金が半導体株の中で選別されていたことが分かります。スマートフォン向け半導体の需要や今後の収益見通しは重要ですが、今回の下落を説明する特定の企業発表は確認できず、理由の断定は避けたいところです。 - DASH:DoorDash, Inc.(一般消費材) -7.74%
DoorDashは一般消費材セクターの下落率を大きく上回りました。配達サービスは注文数が伸びても、配達にかかる費用を差し引いて十分な利益を残せるかが問われます。この日はAmazonやTeslaも下落しており、消費関連の大型株が弱い一日でした。ただ、DoorDashの下落には個別要因も含まれ得るため、セクター全体の動きだけでは説明しきれません。 - BE:Bloom Energy Corporation(先端技術) -8.95%
Bloom Energyは掲載6銘柄で最大の下落率でした。データセンターの電力需要という長期的なテーマへの期待がある一方、事業の成長がいつ、どの程度利益につながるかは株価を左右します。この日の下落について明確な個別要因は特定できません。期待の大きい銘柄ほど、売りが出た日の値動きも大きくなりやすいと捉え、受注と収益の推移を確認したいところです。
セクター別騰落率
9月28日の米国株式市場は、11セクター中、上昇が3、下落が8でした。ヘルスケアや生活必需品には買いが入った一方、素材、通信サービス、一般消費材などは1%を超えて下落しています。添付の銘柄別ヒートマップでも、Meta、Tesla、Boeingなどの下落が目立ちました。AI関連でもNVIDIAは上昇し、AMDやIntelは下落しており、同じテーマの銘柄が一斉に買われる相場ではありませんでした。
- 素材(Basic Materials) -1.85%
11セクターで最大の下落率となりました。素材株は製造業や建設業の需要見通しに左右されやすく、景気の先行きに慎重な資金の動きが表れた可能性があります。ただし、添付図だけで下落の原因を一つに特定することはできません。市場全体が軟調ななか、景気に業績が左右されやすい銘柄ほど売られたか、今後の経済指標でも確かめたいところです。 - 通信サービス(Communication Services) -1.53%
Metaが4.79%、Netflixが2.69%下落し、セクター全体を押し下げました。両社の値動きが目立つ一方、Alphabetの下落率は0.34%にとどまり、同じセクター内でも差があります。広告や動画配信の成長期待だけで一括りにせず、個々の企業の利益見通しと株価の評価を分けて見る必要がありそうです。 - 一般消費材(Consumer Cyclical) -1.48%
Teslaが3.94%、Amazonが1.41%下落しました。自動車やネット通販など、家計の支出と関係が深い大型株への売りがセクターの下落につながっています。両社にはそれぞれ固有の事業要因もあるため、この日の値動きだけで米国の消費全体が弱まったとは言えません。ただ、生活必需品が上昇したことと比べると、投資家の資金が消費関連の中でも選別されていた様子が分かります。 - 工業・産業(Industrials) -1.17%
Boeingが6.91%、GEが2.71%下落し、航空機や大型設備に関わる銘柄の弱さが目立ちました。一方、同じセクターのすべてが大幅安だったわけではありません。私は建設や設備投資の仕事を経験してきましたが、この分野では受注の拡大が売上や利益になるまで時間がかかります。市場が軟調な日は、将来の需要だけでなく、足元の収益も確認したいと感じます。 - 金融(Financial) -1.08%
JPMorganが1.89%、Wells Fargoが2.60%、Citigroupが2.21%下落し、大手銀行の弱さがセクター全体に表れました。一方、VisaとMastercardは小幅に上昇しています。銀行と決済企業で値動きが分かれたため、「金融株が一様に売られた」と捉えるのは正確ではありません。長期投資では、銀行の収益を左右する金利や融資の質と、決済額の伸びを分けて確認したいところです。

主要3指数とドル円の動き
- S&P500(7,683.69、前日比-0.77%)
S&P500は59.72ポイント下落しました。添付図では11セクター中8セクターが下げ、素材、通信サービス、一般消費材などの弱さが目立ちます。一方、ヘルスケアと生活必需品は上昇しており、株式全体から資金が引き揚げられたというより、買う銘柄が絞られた一日でした。 - Dow30(51,481.51、前日比-0.67%)
Dow30は347.11ポイント下落しました。構成銘柄ではBoeingが6.91%、JPMorganが1.89%下げ、工業・産業や金融の弱さが指数にも表れました。Dow30は30銘柄で構成され、個別企業の大きな値動きが指数に響きやすい特徴があります。大型株でも一様に売られたわけではないため、指数の下げだけで米国企業全体の収益見通しが変わったと判断するのは早いと感じます。 - NASDAQ(26,820.38、前日比-0.92%)
NASDAQは248.34ポイント下落し、主要3指数で最も大きな下落率となりました。Metaが4.79%、Intelが5.67%、AMDが3.61%下げた一方、NVIDIAは1.68%上昇しています。AIや半導体という共通のテーマがあっても、投資家は企業ごとの成長期待を選別していました。長期投資では、AI需要の拡大と、個々の企業が実際に利益を伸ばせるかを分けて見たいところです。 - ドル円(157.3710円、前日比+0.12%)
添付図のドル円は157.3710円で、前日比0.1860円のドル高・円安でした。表示された値幅は156.4980~157.8570円と広く、157円台で一方向に進んだわけではありません。米国株が下げても円高にはならず、円建てで米国株を保有する投資家には為替が株価下落を一部和らげる動きです。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物(93.28ドル、前日比+0.94%)
添付図の11月限は0.87ドル上昇しました。取引中には91.25~96.54ドルと大きく動いており、中東の供給を巡る見通しが定まらない様子もうかがえます。原油高が続けば燃料費や輸送費を通じて物価に波及し、企業の利益や米国の金利にも影響します。1日の上昇率だけでなく、価格が高止まりするかを見たいところです。 - 米10年国債利回り(5.24%、前日比+1.08%)
添付図では利回りが前日から約0.06ポイント上昇しました。原油高が物価の上昇につながれば、FRB(米連邦準備制度理事会)が金利を高く保つ期間も長引く可能性があります。国債利回りが上がると、株式と比べた債券の魅力が増し、将来の成長を織り込んだ株価には厳しい環境になりがちです。NASDAQの下落と併せて確認したい動きです。 - VIX指数(16.07、前日比+8.07%)
VIX(米国株の先行きの値動きに対する市場の予想)は1.20ポイント上昇しました。主要3指数がそろって下げたことで、株価変動への警戒が強まったと読めます。ただし、指数の水準は16.07であり、上昇率の大きさだけから市場が極度の混乱に陥ったとは言えません。 - 金先物(4,150.50ドル、前日比-3.95%)
添付図の12月限は170.70ドル下落しました。株式市場も下げるなかで金まで売られた点が特徴的です。金は利息を生まないため、米10年国債利回りが上がると、利息を得られる債券と比べた魅力が低下しやすくなります。地政学的な不安があっても金が必ず上がるわけではないことを、今回の値動きは示しています。

私の米国株ポートフォリオ 前日比-0.49%
9月28日の私のポートフォリオは、前日比-0.49%でした。FANG+とNASDAQ100の値下がりが目立ち、AI関連をひとまとめに保有するETFでも、銘柄によって明暗が分かれた一日です。一方、連続増配株のETFは上昇し、高配当株のETFも小幅な下落にとどまりました。
添付図に表示されている日本市場のETFと投信の値動きは、米国市場の同日終値とは反映する時間が異なります。そこは分けて見つつ、成長株が弱い日にも保有商品の動きに差が出るのが、分散している実感です。個人的には、日々の騰落より、米国企業の利益成長が続くかを見ながら保有を続けます。

経済指標発表結果
- ダラス連銀製造業活動指数(9月:9.8)
前回の11.6から低下しましたが、景況感の改善を示すプラス圏は維持しました。ダラス連銀の調査では、生産や新規受注はむしろ伸びており、工場の活動と企業が感じる先行きの景気に差があります。この指標だけで米国の製造業全体が減速したとは判断できません。株式投資では、今後の全国的な製造業指標と併せて確認したい結果です。 - 6カ月物短期米国債入札(落札利回り4.285%)
落札利回りは前回の4.155%を上回りました。短期国債の利回りが高い水準にあると、投資家は株式を保有する場合に、それを上回る利益成長を求めやすくなります。ただし、前回入札との差だけでFRB(米連邦準備制度理事会)の次の政策判断や、当日の株価下落の原因を断定することはできません。金融政策の見通しを考えるうえでの補助材料です。 - 3カ月物短期米国債入札(落札利回り4.110%)
前回の4.015%から上昇しました。満期までの期間が短い国債の利回りは、足元の政策金利に対する市場の見方と関係が深い指標です。一方、今回の落札利回りには入札時点の国債価格や需要も反映されます。ドル円や米国株の動きをこの結果だけで説明するのは難しく、私は金利が高い状態が続くかを見るための一つの数字として捉えています。

主要銘柄の決算発表結果
9/28には、主要銘柄の発表がありませんでした。
主な経済ニュース
- 米国とイランの停戦協議が行き詰まり、原油が反発
トランプ大統領がイラン側の停戦提案を拒否し、ホルムズ海峡の通航を巡る不透明感が再び強まりました。原油が上がると、燃料費や輸送費を通じて物価が上昇し、企業の利益を圧迫する可能性があります。9月28日は米国株の主要3指数がそろって下落しました。長期投資家としては、協議の発言より、実際に原油の輸送が安定するかを重視したいところです。 - 原油高と米国債利回り上昇が株式市場を圧迫
原油価格の反発とともに米国債利回りも上昇しました。エネルギー価格が高止まりすれば、FRB(米連邦準備制度理事会)は物価を抑えるため金利を高く保つ必要に迫られます。金利上昇は企業の借入費用を増やし、将来の利益を見込んで買われる成長株の株価にも影響します。私は原油と金利を別々の数字としてではなく、企業の利益につながる一連の動きとして見ています。 - NVIDIAが自社株買い枠を1500億ドル増額
NVIDIAは自社株買いの承認額を1500億ドル増やし、残る承認枠は2350億ドルとなりました。同社株は、ほかの半導体株が下落するなかで上昇しました。自社株買いは企業が市場から自社の株式を買い戻すことで、株主への利益還元の一つです。ただ、株価を長く支えるのは買い戻しの規模だけではありません。AI向け半導体の需要が、今後も売上と利益に結びつくかが中心だと思います。 - 半導体株はNVIDIAと他銘柄で明暗
NVIDIAが上昇した一方、添付の市場図ではQualcomm、Intel、AMD、Micronが下落しました。AIへの投資意欲が消えたというより、同じ半導体株でも企業ごとの収益見通しや株価の水準が選別された一日です。半導体には設計、製造、メモリーなど異なる事業が含まれます。関連ETFを保有する際も、話題の銘柄だけでなく、組み入れ先全体の利益が伸びるかを見ていきたいです。 - Teslaに対する目標株価引き下げ
JPMorganは第3四半期の納車台数が弱いと見て、Teslaの目標株価を引き下げました。同社株は9月28日に下落しています。目標株価は証券会社による将来の株価予想であり、実際の株価を決めるものではありません。とはいえ、納車台数は自動車事業の売上を考えるうえで重要です。一般消費材セクターも下げたこの日は、成長への期待が大きい銘柄ほど足元の販売実績を問われました。 - ダラス連銀調査は生産拡大と景況感鈍化が混在
9月のダラス連銀製造業活動指数は9.8となり、前回の11.6から低下しました。一方、調査の内訳では生産や新規受注が伸びています。工場での活動は増えても、企業が先行きに抱く印象はそれほど強まっていない、という差が見えます。地域の調査だけで米国経済全体を判断することはできませんが、物価と金利が高い環境で、企業の受注が続くかを見る材料になります。 - ドルは高い水準を維持し、円建て投資にも影響
米国とイランの対立に伴う原油高や米国債利回りの上昇を背景に、ドルは主要通貨に対して高い水準で推移しました。添付のドル円は157円台です。円安は米国株を円に換算した評価額を押し上げますが、その効果は為替が反転すれば逆向きになります。株価と為替の両方を受ける日本の投資家として、短期の円安を米国企業そのものの成長と混同しないようにしています。 - 今週の物価・雇用統計に注目が移る
週内には米国の個人消費支出に関する物価指標と雇用統計が予定されています。原油高が続くなか、物価の伸びと働く人の数がどう変わるかは、FRBの次の判断を考える重要な材料です。9月28日の米国株は金利上昇を警戒しましたが、1日の値動きだけで今後の政策は決まりません。長期保有の立場では、発表値が企業の利益見通しをどう変えるかに注目しています。
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
9月28日は、米国株の主要3指数がそろって下落しました。原油と金利が上がり、金も大きく下げています。こんな日は、資産画面を何度も開きたくなりますね。私のポートフォリオも下がりましたが、保有するETFによって値動きには差がありました。毎日の上下より、投資先の企業がこれからも利益を伸ばせるかを見ていきます。
今朝も読んでいただき、ありがとうございます。個人で続けているこのブログが、市場を落ち着いて見るお役に立てば嬉しいです。記事が参考になりましたら、こちらから応援いただけると励みになります。
今日もよい一日をお過ごしください。投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。