
室井のマーケット視点

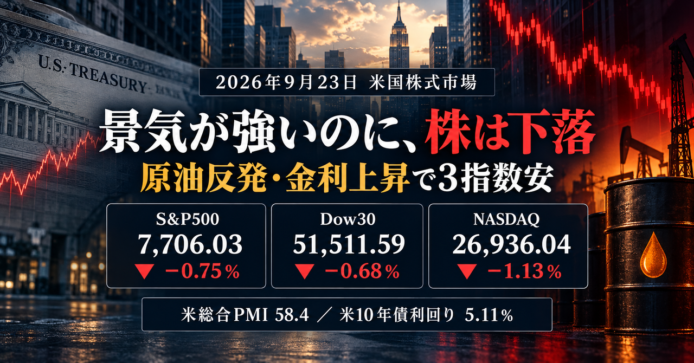
9月23日の米国市場は、「景気が強いのに株が下がる」一日でした。9月の企業活動を示す指数は予想を上回りましたが、原油も反発し、米10年国債利回りは5%台へ上昇。S&P500は-0.75%、NASDAQは-1.13%でした。景気の強さよりも、物価が下がりにくく、追加利上げにつながる可能性を市場は気にしたようです。
もう一つ気になったのは、MetaのAI助手が買われる一方、旅行予約株が大きく売られたことです。AIは新しい需要を生むだけでなく、既存企業の顧客との関係も変え始めています。私はデータセンターの建設に携わりましたが、技術が広がるには電力や通信など、地道な設備投資が欠かせません。今日の株価だけで、その長い変化を判断するのは早いと感じます。
米国株ETFを長く保有する立場として、相場が揺れる日ほど、ニュースで見通しを確かめながら落ち着いて投資を続けたいと思います。
S&P500ヒートマップ

5%以上上昇したS&P500構成銘柄
- PANW:Palo Alto Networks, Inc.(先端技術) +5.00%
前日に発表した、AIを使って企業のシステムの弱点を継続的に探し、修正を支援する新サービスが買いのきっかけとなったとみられます。AIによる攻撃への対策需要が広がれば、同社の継続的なサービス収入の拡大につながるとの期待があります。9月23日の終値は393.30ドルでした。
5%以上下落したS&P500構成銘柄
- BKNG:Booking Holdings Inc.(一般消費材) -5.07%
MetaのAI助手が旅行の検索から予約まで行えることを受け、従来の旅行予約サイトを経由する利用者が減るとの懸念が続いています。同業のExpediaやAirbnbもそろって下落しました。将来の競争への警戒が中心で、現時点で予約件数が減ったことを示す動きではありません。 - TPL:Texas Pacific Land Corporation(エネルギー) -5.49%
同社に固有の明確な悪材料は確認できませんでした。前週から株価の振れ幅が大きく、9月21日の上昇後に売りが出た可能性があります。石油・ガス開発に伴う収入を得る企業ですが、この日の下落を原油価格だけで説明することはできません。 - ABNB:Airbnb, Inc.(一般消費材) -7.56%
MetaのAI助手が宿泊先の手配まで担うことで、利用者との接点をAI側に奪われるとの懸念から売られました。旅行予約関連株が一斉に下落しており、Airbnbだけの業績悪化を示す材料ではありません。AIを通じた予約が広がった場合、集客費用や手数料率への影響が焦点になります。 - EXPE:Expedia Group, Inc.(一般消費材) -7.72%
MetaのAI助手によって、旅行者が予約サイトを直接訪れずに航空券やホテルを手配する可能性が警戒されました。Expediaは予約の仲介が主力であるため、AI側に利用者との接点が移ると、集客費用の増加や収益性の低下につながり得ます。ただし、影響の規模はまだ確定していません。 - PAYX:Paychex, Inc.(先端技術) -8.77%
同日発表した四半期決算では、売上高が前年同期比6%増、調整後の1株利益が10%増でした。一方、通期の売上高成長率5〜6%と調整後の1株利益成長率7〜9%という見通しは据え置かれました。好決算でも通期見通しの上積みがなく、成長加速を期待していた投資家の売りにつながった可能性があります。
セクター別騰落率
9月23日のセクター別騰落率は、エネルギーの+0.84%を除く10セクターが下落した。原油価格の反発で石油大手は買われた一方、米国債利回りの上昇を受け、金利に敏感な公益事業や不動産には売りが出た。旅行予約株の急落も一般消費材を押し下げている。直前のAI関連株主導の上昇から一転し、売りが幅広い分野に及んだ一日である。
- ヘルスケア(Healthcare) -1.17%
製薬大手や医療関連株に売りが広がった。図ではEli LillyやMerckが下落する一方、Johnson & Johnsonはほぼ横ばいで、業界全体に共通する新たな悪材料だけで説明できる動きではない。米国債利回りが上がる中、比較的安定した収益を期待して保有される銘柄も売られ、セクター全体が軟調となった。 - 不動産(Real Estate) -1.50%
米国債利回りの上昇が、不動産株への売りにつながったとみられる。借り入れを利用する企業にとって金利上昇は資金調達費用を増やす。配当を目的に保有される銘柄も、国債の利回りが高くなると相対的な魅力が下がりやすい。この日は金利に敏感な公益事業も大きく下落した。 - 一般消費材(Consumer Cyclical) -1.54%
旅行予約関連株の下落が目立った。Expedia、Airbnb、Booking Holdingsはそろって5%以上下げており、MetaのAI助手が旅行の検索や予約を担えば、既存サービスの集客に影響するとの懸念がある。Amazonや住宅改修用品大手のHome Depotも下落し、消費関連株への売りがセクター全体に広がった。 - 通信サービス(Communication Services) -1.82%
Alphabet株の大幅下落が、セクター全体を押し下げた。図ではMetaが上昇し、通信大手にも小幅高の銘柄があるため、すべての企業が同じ理由で売られたわけではない。大型株の値動きがセクター指数に強く反映される構成であり、AI関連株への資金が一様に流れた日ではなかったことも分かる。 - 公益事業(Utilities) -1.83%
電力会社などの株は、米国債利回りの上昇に弱い動きとなった。発電所や送電網には多額の設備投資が必要で、金利上昇は将来の資金調達費用に関わる。また、安定配当を求める投資家にとって国債の利回りが高まると、公益事業株を保有する魅力は相対的に薄れる。図でも主要銘柄に広く売りが出ている。 - 素材(Basic Materials) -2.23%
11セクターで最大の下落となった。図では銅関連のFreeport-McMoRanや金鉱株のNewmontなど、金属・鉱業株に売りが目立つ。米国債利回りの上昇は金利を生まない金の相対的な魅力を下げやすい。一方、銅関連株の下落を当日の金属価格だけに結び付けるのは難しく、景気敏感株から資金が引いた可能性もある。

主要3指数とドル円の動き
- S&P500(7,706.03、前日比-0.75%)
エネルギーを除く10セクターが下落し、売りは市場全体に広がりました。原油の反発と米国債利回りの上昇が、直前の株高を見直すきっかけになったようです。旅行予約株や素材、公益事業の下げも目立ちました。長期投資家としては、1日の下落幅より、企業の利益見通しに変化が出るかを見ていきたいところです。 - Dow30(51,511.59、前日比-0.68%)
金融株や景気に敏感な銘柄への売りが続き、352.10ドル下落しました。原油価格が反発すると物価への警戒から金利も上がりやすく、企業や家計の借り入れ負担が気になります。米国経済がすぐに失速するという動きではありませんが、Dow30にも前日の強気な空気から一歩引く姿勢が表れました。 - NASDAQ(26,936.04、前日比-1.13%)
3指数の中で下落率が最大でした。Alphabet、Broadcom、NVIDIAなど大型株が下げ、AI関連株を中心とした前日までの上昇に売りが入りました。金利上昇も、将来の成長を期待して買われる株には負担になります。一方、サイバーセキュリティのPalo Alto Networksは上昇しており、AI関連株が一律に売られたわけではありません。 - ドル円(158.340円、前日比+0.66%)
ドル円は157.290円から158.401円の範囲で動き、図の表示値は158.340円でした。米国の原油価格と国債利回りが上昇し、日米の金利差を背景にドル買い・円売りが進んだとみられます。米国株は下がりましたが、円安は米ドル建て資産の円換算額を押し上げます。私もETFの値動きと為替の影響を分けて確認しています。

原油先物・米10年国債利回り・VIX・金先物の動き
- WTI原油先物・11月限(92.80ドル、前日比+2.52%)
前日までの下落から反発しました。米国とイランの協議には進展への期待がある一方、中東からの原油供給が安定するかはまだ不透明です。原油高はエネルギー株の上昇につながりましたが、長引けば物価や企業の費用を押し上げます。株式市場全体には、原油が再び上がり始めたことへの警戒も見られました。 - 米10年国債利回り(5.11%、前日比+2.94%)
利回りは前日から約0.15ポイント上昇し、5%台に乗りました。原油の反発で物価が下がりにくくなるとの懸念に加え、FRBの追加利上げへの警戒も残っています。国債の利回りが上がると、株式と比べた国債の魅力が増します。この日はAI関連株だけでなく、公益事業や不動産にも売りが広がりました。 - VIX指数(15.18、前日比+6.83%)
株価の下落を受け、今後の値動きに備える投資家が増えました。ただ、VIXは15台で、図からは急激な不安の高まりまでは読み取れません。原油と金利が同時に上がり、前日まで買われていた大型株にも売りが出たため、市場の空気はやや慎重になりました。長期投資では、上昇率と指数の水準を分けて見たいところです。 - 金先物・12月限(4,320.80ドル、前日比-1.27%)
株式が下がる一方で、金も下落しました。米10年国債利回りが5%台へ上がり、ドル円もドル高方向に動いたことが一因とみられます。金には利息が付かないため、国債の利回りが高まると保有する魅力が相対的に下がります。中東情勢への警戒は続いていますが、この日は安全資産としての需要より金利上昇の影響が強く出ました。

私の米国株ポートフォリオ
日本市場が休場でしたので省略します。
経済指標発表結果
- 米総合購買担当者景気指数・速報値(58.4)
製造業とサービス業を合わせた9月の指数は、前回の56.0から上昇しました。50を超えると企業活動の拡大を示すため、米国景気の強さが確認された形です。ただ、景気が強ければFRBは追加利上げを選びやすくなります。この日は米国債利回りが上がり、株式市場では好景気への期待より金利上昇への警戒が勝りました。 - 米製造業購買担当者景気指数・速報値(57.0)
市場予想の53.6と前回の53.9を大きく上回りました。製造業の持ち直しは企業収益には明るい材料ですが、需要の強さが続けば物価も下がりにくくなります。発表後は追加利上げへの警戒から債券利回りが上昇しました。長期投資家としては、景気拡大が利益を押し上げる効果と、金利高が株価に与える影響の両方を見たいところです。 - 米サービス業購買担当者景気指数・速報値(58.7)
市場予想の55.8、前回の56.5を上回りました。米国経済の大きな部分を占めるサービス業が好調なため、個人消費を含む景気の底堅さがうかがえます。一方、サービス需要の強さは物価や賃金の上昇圧力につながる可能性もあります。株式市場では景気の強さを歓迎するより、FRBの金利政策が厳しくなることへの警戒が目立ちました。 - 米週間原油在庫(296.9万バレル増)
市場予想の70.0万バレル減に反して、在庫が増えました。通常なら原油価格を抑える方向の数字ですが、この日は中東からの供給を巡る不透明感などを背景に、WTI原油先物が上昇しました。一方、ガソリン在庫は予想の10.0万バレル増に対し168.6万バレル減でした。在庫統計だけでは説明できない原油高が、物価と金利への警戒を強めています。 - 米5年国債入札(落札利回り5.033%)
入札で決まった利回りは、前回の4.393%を大きく上回りました。これは発表された景気指標ではありませんが、米国債を買う投資家が求める利回りを示すため、株式市場にも関係します。米10年国債利回りも図では5.11%に上昇しました。国債で得られる利回りが高まると、株式、とくに将来の成長を期待して買われる銘柄には厳しい環境となります。

主要銘柄の決算発表結果
- CTAS:Cintas Corporation(工業・産業)
制服レンタルなどを手がけるCintasは、1株利益が1.36ドルで予想の1.35ドル、売上高が30億ドルで予想の29.8億ドルを上回りました。通期の売上高と調整後の1株利益の見通しも引き上げています。それでも株価は3.44%下落しました。好業績をすでに期待していた投資家の売りが出た可能性があります。今後は売上の伸びと利益率を維持できるかが焦点です。 - PAYX:Paychex, Inc.(先端技術)
給与計算サービスを手がけるPaychexは、1株利益が1.34ドルで予想の1.32ドルを上回り、売上高は16.3億ドルで予想とほぼ同じでした。一方、通期の売上高成長率5〜6%と調整後の1株利益成長率7〜9%という見通しは据え置きました。株価は8.77%下落しています。四半期の利益は伸びても、投資家が期待した通期見通しの上積みには届かなかったとみられます。 - GIS:General Mills, Inc.(生活必需品)
食品大手のGeneral Millsは、調整後の1株利益が0.75ドルで予想の0.72ドル、売上高が44億ドルで予想の43.4億ドルを上回りました。通期見通しを維持し、株価は1.04%上昇しました。ただ、売上高は前年同期比3%減、調整後の1株利益も減少しています。厳しい消費環境でも予想を上回った点は評価できますが、長期的には販売数量と利益率の回復を確認したいところです。

主な経済ニュース
- 好景気の指標が金利上昇を招き、米国株は下落
9月の米総合購買担当者景気指数は58.4と、8月の56.0から上昇し、企業活動は5年超ぶりの強さとなりました。新規受注が増える一方、企業が支払う価格も上がっています。景気の強さは企業収益にはプラスですが、この日はインフレと追加利上げへの警戒が勝り、株式より債券市場の反応が目立ちました。S&P500は0.75%下落しています。(Reuters:09/23) - 米10年債利回りが5%台に上昇
強い景気指標を受け、米10年国債利回りは2007年以来の高水準に達しました。さらにFRBのバー理事は、インフレを抑えるため追加利上げが必要になる可能性を示しました。金利が上がると国債の魅力が増し、株式には売りが出やすくなります。特に将来の成長を期待して買われる大型ハイテク株と、借り入れの多い企業への影響を見ています。(Reuters:09/23) - イラン大統領の演説を受け原油が反発
イランのペゼシュキアン大統領は国連で、米国には屈しない一方、外交による解決は目指すと述べました。停戦への道筋がなお不透明なため、原油価格が反発し、エネルギー株は上昇しました。原油高が続けばガソリンや輸送費を通じて物価にも波及します。長期投資家にとっては、外交交渉の結果が金利と企業利益の双方に関わる局面です。(Reuters:09/23) - MetaのAI助手が旅行予約株の収益モデルを揺さぶる
MetaのAI助手「Muse」は、利用者に代わって旅行の検索や予約を進められます。予約サイトを直接訪れる人が減るとの懸念から、ExpediaとAirbnbはともに7%超下落しました。一方、Meta株は上昇しています。AIが便利になるほど、それを提供する企業だけでなく、顧客との接点を失う企業も出てきます。現時点では実際の収益への影響を見極める必要があります。(Reuters:09/23) - 大型ハイテク株と半導体株に売り
前日までのAI関連株高から一転し、Alphabetは約3.8%、Amazonは約2.2%下落しました。半導体株の指数も下げ、NASDAQは1.13%安となっています。AI需要が急に消えたというより、国債利回りの上昇と、直近の株高を受けた売りが重なった動きとみます。S&P500を保有する私も、指数を動かす少数の大型株だけで相場全体を判断しないようにしています。(Reuters:09/23) - 米中、貿易休戦の延長や広い合意を協議
ベッセント米財務長官は、中国の何立峰副首相との会談後、11月10日に期限を迎える貿易休戦の延長に加え、より広い合意も検討する用意があると述べました。翌日の米中首脳会談では関税やAI規制などが焦点になります。合意の可能性は企業の先行き不安を和らげますが、条件はまだ決まっていません。半導体や中国に事業を持つ企業への影響を注視します。(Reuters:09/23) - Paychex、主力事業の売上が期待に届かず急落
給与計算サービスのPaychexは、全社の1株利益が市場予想を上回った一方、最大の事業である企業管理向けサービスの売上高が予想に届かず、株価は約8.8%下落しました。通期の売上高と利益の成長見通しも据え置いています。決算の合計値が良くても、主力事業の伸びが期待に届かなければ株価は下がります。中小企業の採用や支出の動向を映す点でも注目したい決算です。(Reuters:09/23) - 好決算への反応が分かれたCintasとGeneral Mills
制服レンタル大手Cintasは売上高と1株利益が予想を上回り、通期見通しも引き上げましたが、株価は下落しました。一方、食品大手General Millsは予想を上回る決算を発表し、株価は上昇しています。ただし同社の売上高と利益は前年同期より減りました。同じ「予想超え」でも、市場が事前に期待していた成長の大きさによって反応が変わることを示しています。(各社発表:09/23) - AI企業首脳が国連で安全上のリスクを警告
OpenAIやAnthropicなどの幹部が国連安全保障理事会で、能力を増すAIがもたらす安全上のリスクについて説明しました。AIは企業の生産性を高める一方、悪用や制御の難しさも議論されています。規制が具体化すれば開発企業の費用や製品投入の速さに影響し得ます。ただし、この日の会合だけで新たな規制が決まったわけではありません。投資では成長と安全対策の両方を見る必要があります。(Reuters:09/23) - ドル高と金安が示す金利上昇の影響
追加利上げへの観測が強まり、ドル円は158円台へ上昇しました。一方、利息を生まない金は下落しています。米国株を円建てで保有する人には、円安が株価下落の一部を相殺する一日でした。ただ、為替だけを頼りに資産の増減を判断すると、株式そのものの値動きを見失います。私は米国ETFの評価額を、株価とドル円に分けて確認しています。(Reuters:09/23)
経済指標発表予定
以下の経済指標が発表される予定です。

主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
9月23日の米国株は、景気指標が強かったのに下落しました。原油が反発し、金利も上がったためです。「景気が良いのに株は下がる」という日は、少し落ち着かないですね。それでも、1日の値動きだけで長く保有しているETFへの考えを変える必要はないと、私は思っています。
毎朝、市場の数字とニュースを確かめながら、このブログを続けています。今日も読んでくださり、ありがとうございます。皆さまにとって、穏やかな一日になりますように。
記事が参考になりましたら、こちらから応援いただけると嬉しいです。
投資は自己責任にてお願いします。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ
著者プロフィール
室井一夫(Kazuo Muroi)
Muroi Universal Research on Investment LLC 代表社員
一級建築士・建築1級施工管理技士・工学修士
Facebookグループ「米国株_投資の部屋」管理人(約4.7万人)
米国株式市場と経済動向に関する情報を毎日発信しています。