
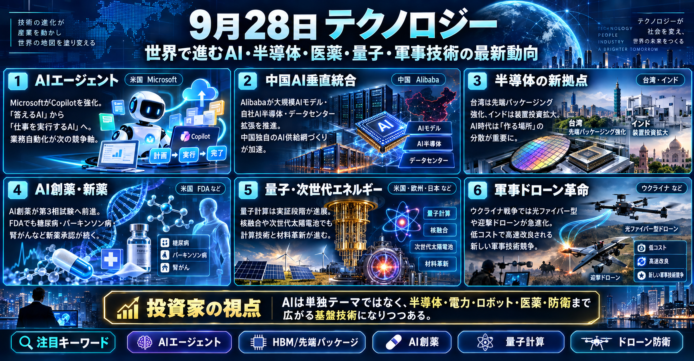

世界のテクノロジー競争は、単純な「AIモデルの性能競争」から、半導体、電力、ロボット、医薬品、量子コンピューター、軍事技術までを含む総合的な産業競争へ移っています。9月28日の定点観測では、特に「AIの自律化」「AI半導体の供給網再編」「ロボットの実用化」「AI創薬」「量子計算」「ドローン戦争」の6分野で重要な変化が確認できました。
🇺🇸 1.Microsoft、Copilotを「回答するAI」から「仕事を実行するAI」へ
MicrosoftはCopilotにコード生成機能と、常時稼働するAIエージェント機能を追加しました。AIエージェントとは、人間から一つ一つ指示を受けなくても、与えられた目的に沿って複数の作業を自動的に進めるAIです。
今回の重要点は、生成AIの競争軸が「質問にどれだけ賢く答えられるか」から、「実際の仕事をどこまで自動化できるか」へ移っていることです。コード作成、資料整理、情報収集、業務処理などをAIが連続して処理するようになれば、企業のホワイトカラー業務の生産性に直接影響します。
一方、自律性が高まるほどセキュリティー管理は難しくなります。実際、OpenAIではAIエージェントの活動に関連してChatGPT利用者の画像53枚が流出した問題が報じられています。今後の企業向けAIでは、モデル性能だけでなく、「AIが何を閲覧し、何を外部へ送信したか」を管理する仕組みが重要になります。
投資面では、AIエージェント普及によってクラウド計算量がさらに増える可能性があります。Microsoftだけでなく、半導体、データセンター、ネットワーク、電力設備まで恩恵が波及する構造です。
上場企業:Microsoft(NASDAQ: MSFT)
出典:Reuters 9/25
🇨🇳 2.Alibaba、「モデル・半導体・データセンター」を自社で垂直統合
中国Alibabaは、次世代AIモデルについて5兆~10兆パラメーター規模を目指す計画を明らかにしました。パラメーターとは、AIが学習によって調整する内部の数値で、一般的にはモデル能力を構成する要素の一つです。
同時に傘下T-Headが新しいAI半導体「Zhenwu V900」を発表しました。従来製品の約3倍の性能を持ち、大規模なAI計算システムを構成できるとしています。量産開始は2027年初頭の予定です。
さらにAlibaba Cloudは、2032年までにデータセンター能力を20GW超へ拡大する目標を掲げています。20GWは大型原子力発電所十数基分に相当する極めて大きな電力規模です。
ここで注目すべきなのは、Alibabaが単なるAIソフト企業ではなくなっていることです。「AIモデル→AI半導体→クラウド→データセンター」というNVIDIA、Google、Amazonに近い垂直統合型のAIインフラ企業へ進んでいます。
米国の対中半導体輸出規制が強まるほど、中国企業には国産AI半導体を育成する経済的インセンティブが生まれます。短期的にはNVIDIA製GPUとの差がありますが、中国国内に巨大な需要が存在するため、量産を繰り返しながら性能を改善できる点は無視できません。
上場企業:Alibaba Group(NYSE: BABA、香港9988)
出典:Reuters 9/22
🇪🇺 3.ドイツとオランダ、AIを使って「AI半導体そのものを設計」
欧州では非常に興味深い半導体政策が始まりました。オランダの国家破壊的イノベーション機関NADIとドイツのSPRINDが、AI半導体設計の共同プロジェクトを開始します。
両機関は20カ月間で4,000万ユーロを投入し、小規模な開発チームにAIを使わせて、新しい半導体設計方法を競わせます。
現在、先端半導体の設計には数年単位の時間が必要です。そこで生成AIやAIエージェントを設計作業へ投入し、回路設計、検証、最適化を高速化しようとしています。
特に狙っているのが推論用AI半導体です。推論とは、学習済みAIを実際に利用して回答や画像などを生成する処理です。NVIDIAのGPUは非常に高性能ですが、用途によっては必要以上に大きく、消費電力も高くなります。欧州は特定用途向けの高効率AI半導体に勝機を見いだそうとしています。
オランダには世界最大の露光装置メーカーASMLがあり、ドイツにはZeissなど半導体光学技術の集積があります。設計ソフト分野で米国に依存してきた欧州が、自前の半導体設計能力を政策的に育成し始めた点が重要です。
上場関連企業:ASML Holding(NASDAQ: ASML)
出典:Reuters 9/23
🇹🇼 4.台湾、TSMCを中心に「先端パッケージング都市」を形成
台湾では高雄で新しい先端半導体パッケージング産業団地の建設が始まりました。中心企業はTSMCです。
AI半導体では、回路線幅を細くするだけでは性能向上が難しくなっています。そのためGPU、CPU、HBM(高速大容量メモリー)など複数の半導体を一つのパッケージにまとめる「先端パッケージング」が重要になっています。
新しいBaipu Industrial Parkは88.7ヘクタールで、そのうち53.6ヘクタールが産業用途です。TSMCは技術検証施設と人材育成拠点を設置し、2029年第4四半期の稼働を予定しています。
台湾の強さはTSMCだけではありません。ASE Technologyなどのパッケージ企業、装置メーカー、材料企業、Foxconnなどが狭い地域に集積しています。今回の計画は、この集積効果をさらに強化するものです。
AI半導体のボトルネックは、微細加工能力だけでなく、HBMと先端パッケージング能力へ広がっています。したがって台湾の戦略的重要性はむしろ高まっていると考えられます。
上場企業:TSMC(NYSE: TSM、台湾2330)、ASE Technology(NYSE: ASX、台湾3711)
出典:Reuters 9/21
🇰🇷🇺🇸 5.SK Hynix、米国内で初のメモリー生産を検討
韓国SK HynixがIntelと、米国内でメモリー半導体を生産する案を協議しているとReutersが報じています。またSK Hynix傘下Solidigmも米国でNAND型フラッシュメモリー工場を建設する可能性を検討しています。
AIサーバーではGPUだけでなくHBMが不可欠です。HBM市場ではSK Hynixが世界の主要企業になっています。
これまで半導体製造は台湾、韓国、日本など東アジアへ集中してきました。しかし米中対立と台湾有事リスクを背景に、米国は「半導体を米国内でも製造する」方向へ政策を転換しています。
Intelの米国内製造拠点とSK Hynixのメモリー技術が組み合わされれば、米国内でAI半導体供給網を構築するうえで重要な一歩になります。
上場企業:Intel(NASDAQ: INTC)。SK Hynixは韓国市場上場(000660)です。
出典:Reuters 9/16、9/18
🇮🇳 6.Applied Materials、インドへ50億ドル投資
米半導体製造装置大手Applied Materialsは、今後10年間でインドへ50億ドルを投資する計画を発表しました。
インド政府は半導体産業を国家戦略に位置づけています。これまでインドは半導体設計人材では世界有数でしたが、実際の製造能力は台湾、韓国、中国、日本に比べて小さい状態でした。
Applied Materialsの投資は、単なる工場建設ではなく、研究開発、人材育成、装置技術、サプライチェーン形成につながる可能性があります。
世界の半導体供給網は「台湾・韓国・中国への集中」から、米国、日本、欧州、インドを加えた分散型へ変化しています。ただし最先端工場は装置、材料、電力、水、人材が揃わなければ稼働できません。インドが実際に量産能力を獲得できるかは、今後数年間の重要な観測点です。
上場企業:Applied Materials(NASDAQ: AMAT)
出典:Reuters 9/17
🌍 7.世界の産業用ロボット、中国だけで59%
International Federation of Roboticsの最新統計では、2025年に世界で新規導入された産業用ロボットの59%を中国が占めました。中国では約35万4,000台が導入されたと報告されています。
一方、EUの導入台数は前年比11%減少しました。
この数字は中国の製造業競争力を考えるうえで非常に重要です。中国の人件費は以前より上昇しています。それでも製造業競争力を維持できる理由の一つが、ロボットによる自動化です。
さらに中国メーカーはヒューマノイドロボットへ投資しています。Reutersの調査では、2025年の世界ヒューマノイド出荷の約95%を中国メーカーが占めたとの推計もあります。
もっとも、工場で安定して複雑な作業を行う能力はまだ人間に及びません。現在は「歩ける」「踊れる」段階から、「工場で8時間連続して働ける」段階へ移行できるかが最大の技術課題です。
出典:International Federation of Robotics関連報道 9/25、Reuters 8/27・9/7
🇺🇸 8.FDA、週1回投与の2型糖尿病インスリンを承認
米FDAは9月23日、Eli Lillyの週1回投与型インスリン「Onswik(insulin efsitora alfa)」を2型糖尿病向けに承認しました。
従来の基礎インスリンは通常1日1回投与します。週1回になれば、注射回数は年間約365回から約52回へ減ります。単純計算で約86%の削減です。
糖尿病治療では薬効だけでなく、患者が治療を継続できるかが非常に重要です。投与頻度の低下はアドヒアランス(患者が指示された治療を継続する度合い)の改善につながる可能性があります。
GLP-1系肥満・糖尿病治療薬が急成長していますが、インスリンが必要な患者は依然として多く存在します。週1回型インスリンは糖尿病治療市場のもう一つの大きな技術革新です。
上場企業:Eli Lilly(NYSE: LLY)
出典:FDA 9/23
🇺🇸 9.AbbVie、パーキンソン病の新薬JuvmoがFDA承認
FDAは9月25日、AbbVieのパーキンソン病治療薬Juvmo(tavapadon)を承認しました。
パーキンソン病は、脳内で運動を調節するドーパミン神経が減少することで、震え、筋肉のこわばり、動作の遅れなどが起こる神経疾患です。
tavapadonはドーパミン受容体へ作用する新しい治療選択肢です。高齢化が進む米国、日本、欧州ではパーキンソン病患者の増加が予想されており、神経疾患薬は製薬企業にとって重要市場になっています。
アルツハイマー病を含め、これまで治療が難しかった神経疾患領域で新薬開発が相次いでいる点にも注目です。
上場企業:AbbVie(NYSE: ABBV)
出典:Reuters、FDA 9/25
🇺🇸 10.希少疾患FOPに新薬、骨が異常形成される病気へ治療選択肢
FDAは9月25日、IpsenのAtebrioz(zilurgisertib)を承認しました。対象は12歳以上のFOP(進行性骨化性線維異形成症)患者です。
FOPは、本来なら筋肉や腱など柔らかい組織である部分に骨が形成されてしまう極めてまれな遺伝性疾患です。徐々に関節の動きが制限され、生活能力が失われていきます。
Atebriozは新しく形成される異所性骨化(本来骨がない場所に骨ができること)の量を減少させる目的で承認されました。
患者数が少ない疾患でも、遺伝子解析と分子標的技術の進歩によって治療薬を開発できるようになっています。製薬産業が巨大市場向け薬だけでなく、希少疾患向け高付加価値薬へ向かっていることを象徴する事例です。
出典:FDA 9/25
🇺🇸🇯🇵 11.Merckとエーザイ、進行腎がんの新しい併用療法
FDAは9月24日、MerckのWelireg(belzutifan)とエーザイのLenvima(lenvatinib)の併用療法を進行性淡明細胞型腎細胞がん向けに承認しました。
臨床試験LITESPARK-011では747人を対象として効果が検証されました。
がん治療では一つの薬だけでがん細胞を攻撃するのではなく、異なる作用機序を持つ薬を組み合わせる方向が強まっています。
WeliregはHIF-2αというがん細胞の成長に関係するタンパク質を狙い、Lenvimaはがん細胞への血管形成などに関係する酵素を阻害します。異なる経路を同時に抑える戦略です。
日本企業エーザイにとっても重要な承認です。
上場企業:Merck(NYSE: MRK)、エーザイ(東証4523)
出典:FDA 9/24
🌍 12.AI創薬、ついに第3相臨床試験へ
Insilico Medicineは、生成AIを使って発見・設計した新薬候補について第3相臨床試験を開始しています。対象は特発性肺線維症です。
第3相試験は、新薬承認前に多数の患者を対象として有効性と安全性を確認する最終段階に近い臨床試験です。
これまでAI創薬は「AIで候補物質を見つけられる」という技術実証が中心でした。しかし候補薬が第3相まで到達すると、AI創薬は研究テーマから実際の製薬産業へ移ったことになります。
さらにAnthropicも生物学研究用の実験施設を設置したとReutersが報じています。AI企業がコンピューター上のモデル開発だけでなく、実際の細胞や生物を扱うウェットラボへ進出し始めました。
AI企業と製薬会社の境界線が今後急速に薄くなる可能性があります。
Insilico Medicineは香港市場上場(3696)です。
出典:Insilico Medicine 9/10、Reuters 9/18
🇺🇸 13.量子コンピューター、「特殊な粒子」で万能計算へ一歩
University of Chicago、Harvard、Stony Brook University、Quantinuumの研究チームが、非アーベルエニオンと呼ばれる特殊な量子状態を利用して、汎用量子計算に必要な一連の演算を実証しました。
QuantinuumのH2量子プロセッサー54量子ビットを使用しています。
量子コンピューター最大の問題はエラーです。現在主流の方式では、非常に多数の物理量子ビットを使って一つの安定した論理量子ビットを作る必要があります。
トポロジカル量子計算と呼ばれる方式では、情報を量子状態の構造そのものに保存することで、外部ノイズに強い量子計算を実現できる可能性があります。
まだ商用量子コンピューター完成を意味する成果ではありません。しかし「理論上面白い方式」から、実際の量子プロセッサー上で演算を実証する段階へ進んだことに意味があります。
出典:University of Chicago関連研究 9/25
🇯🇵 14.富士通、ダイヤモンドを使う新型量子コンピューター
日本では富士通が、ダイヤモンド中のスズ空孔中心を利用した量子コンピューターの試作機を開発しました。
特徴は光集積回路と量子ビットを接続できる点です。複数の小型量子コンピューターを光で結び、大規模化する「モジュール方式」を目指しています。
一般的な超伝導量子コンピューターは絶対零度に非常に近い約マイナス273℃で動作します。富士通の試作機は約マイナス271.6℃で動作しています。
温度差自体は小さく見えますが、絶対零度付近では冷却技術への要求が大きく変わります。また光通信によって量子モジュールを接続できれば、大規模化の方法そのものが変わる可能性があります。
上場企業:富士通(東証6702)
出典:富士通 9/8
🇪🇺 15.ペロブスカイト太陽電池、研究室から「メートル級」へ
Natureは9月24日、大型ペロブスカイト太陽電池モジュールの耐久性と製造歩留まりを改善する研究を紹介しました。
ペロブスカイト太陽電池とは、薄く軽い特殊な結晶材料を使った次世代太陽電池です。従来のシリコン太陽電池より軽量で、建物の壁面や曲面などにも設置できる可能性があります。
これまで最大の問題は、小さな実験用セルでは高性能でも、面積を大きくすると性能と耐久性が落ちることでした。
新しい研究では、化学的に安定した鉛カルボキシレートを表面処理に利用し、メートル級モジュールでも効率、信頼性、製造歩留まりを改善しています。
別の研究では、大気中で製造できるペロブスカイト単接合セルで認証効率26.5%、ペロブスカイト・シリコンタンデム型で認証効率33.0%を達成しています。
研究競争の焦点が「最高効率」から「大型化・耐久性・大量生産」へ移っている点が重要です。これは商業化が近づいている時に起きる典型的な変化です。
出典:Nature 9/24、Nature Sustainability 8月
🇬🇧🇺🇸 16.核融合開発でもAIとスーパーコンピューターを統合
英国UKAEAと米国Princeton Plasma Physics Laboratoryは、核融合研究用スーパーコンピューターを大西洋を越えて接続する計画を発表しています。
英国のSUNRISEと米国のSTELLAR-AIを連携させ、AIを利用して核融合プラズマの解析、シミュレーション、制御技術を高速化します。
核融合炉では1億℃規模の超高温プラズマを安定して閉じ込める必要があります。わずかな変化をリアルタイムで予測し制御するためには巨大な計算能力が必要です。
AIデータセンターの電力需要が急増する一方、AI自身が次世代電源の開発を高速化するという循環が生まれています。
英国、米国、日本、韓国、ドイツ、フランスなども参加したGlobal Fusion Policy Summitでは、核融合発電の商業化を国家間で加速する方向が確認されています。
出典:英国政府・UKAEA 9/14
🇺🇦 17.ウクライナ、2026年だけで650種類の無人航空システムを承認
軍事技術では、ウクライナ戦争が世界最大のドローン技術実証場になっています。
ウクライナ国防省によると、2026年に入ってから650種類の無人航空システムが新たに正式承認されました。
内訳では攻撃用コプターが238種類、光ファイバー制御型が231種類、迎撃ドローンが42種類、中距離攻撃型が32種類、長距離攻撃型が9種類です。
特に重要なのが光ファイバー型です。通常のドローンは無線通信を妨害されると操縦不能になります。しかし光ファイバーケーブルで機体と操縦者を接続すれば、電子戦による電波妨害をほぼ受けません。
また迎撃ドローン42種類が承認されたことにも注目です。高価な地対空ミサイルで数万ドル程度の攻撃ドローンを撃墜すると、経済的に不利になります。そこで「ドローンをドローンで撃墜する」低コスト防空システムが急速に発展しています。
2026年最初の8カ月だけでウクライナ軍が承認した新兵器・装備は1,526種類に達し、その約91%がウクライナ製です。
出典:ウクライナ国防省 9/23
🇷🇺🇺🇦 18.ロシア軍、ジェット推進型Shahedを大量投入
9月26日から27日にかけ、ロシア軍はウクライナへ170機規模のドローン攻撃を実施し、その中には76機のジェット推進型Shahedが含まれたとウクライナ側が発表しています。
従来のShahed型自爆ドローンはプロペラ推進で比較的低速でした。そのため機関銃、迎撃ドローンなど低コストの防空手段でも対応できました。
ジェットエンジン化すると速度と飛行高度を上げられ、防空側の迎撃時間が短くなります。
これは軍事技術の「進化と対抗策」の典型です。攻撃ドローンが登場すると電子妨害が発達し、電子妨害が発達すると光ファイバー型が登場し、迎撃ドローンが発達すると攻撃側が高速ジェット化する、という技術競争になっています。
9月27日にはロシア側が、キーウのデータセンター、物流施設、通信施設、オデーサ方面の港湾施設などを攻撃したと発表しました。Reutersはこれらの主張を独自確認できていません。
出典:Reuters 9/27、ウクライナ側発表 9/27
🇨🇳 19.中国人民解放軍、ヒューマノイドを「兵士」として研究
中国人民解放軍がヒューマノイドロボットの軍事利用研究を加速しています。
Reutersが100件以上の中国軍調達公告、研究論文、特許、政府資料などを調査したところ、軍事研究機関がロボットの認識能力、物体操作能力、訓練データなどを研究していることが確認されました。
想定される用途には、危険地域での偵察、物資輸送、負傷兵回収、都市戦闘支援などがあります。
ただし、現在のヒューマノイドにはバッテリー持続時間、転倒、悪天候への耐性、不規則な地形での行動など多くの問題があります。Reutersも、武装したヒューマノイドが中国軍実戦部隊へ配備された証拠は確認していません。
それでも中国が世界最大のヒューマノイド製造能力を持つことは軍事面でも意味があります。民生用ロボット産業の大量生産能力を軍事技術へ転用できる「デュアルユース(民生・軍事の両方に使える技術)」だからです。
出典:Reuters 9/7
🇩🇪🇺🇦 20.ドイツとウクライナ、無人航空技術の共同開発を加速
ドイツのドローン企業Wingcopterとウクライナ企業の連携など、欧州の民間ドローン技術とウクライナの実戦経験を組み合わせる動きが進んでいます。
ウクライナ戦争以前のドローン産業では、航続距離、積載量、物流効率など民間用途が主要な評価項目でした。現在は電子妨害への耐性、自律航法、GPSを使えない環境での位置推定、低コスト大量生産能力などが重要になっています。
ウクライナが蓄積した実戦データをドイツなど欧州企業の量産技術へ組み込めば、欧州防衛産業の構造が大きく変化する可能性があります。
戦闘機や戦車の開発サイクルが10~20年単位だったのに対し、ドローンでは数週間から数カ月で改良型が登場します。軍事産業にもソフトウェア産業に近い高速開発サイクルが導入され始めています。
出典:Kyiv Post 9/27、ウクライナ国防省 9/23
9月28日の投資家視点
今回の調査から最も大きな流れとして見えるのは、「AIが一つの産業ではなく、他の産業を進化させる基盤技術になった」ことです。
第1段階ではNVIDIAなどのGPUが注目されました。第2段階ではMicrosoft、Google、Amazonなどが巨大データセンターを建設しました。そして現在は第3段階へ入りつつあります。
AIが半導体そのものを設計し、AIが薬を設計し、AIが核融合炉を制御し、AIがロボットを動かし、AIがドローンを自律航行させる段階です。
このため投資対象を「AIソフト企業」だけで考えるのは狭すぎます。半導体製造装置、HBM、先端パッケージング、データセンター、電力設備、ロボット、製薬、量子計算、防衛技術までAI投資の波が広がっています。
もう一つ重要なのが地政学です。米国、中国、欧州、日本、韓国、台湾、インドが、それぞれ独自の半導体・AI供給網を作ろうとしています。
効率だけを考えれば世界で最も優れた企業へ生産を集中させる方が合理的です。しかし国家安全保障を考えると、多少コストが高くても国内または同盟国に生産能力を持つ必要があります。
その結果、世界のテクノロジー投資は「最も安い場所へ集中する時代」から「多少高くても複数地域へ分散する時代」へ変化しています。これは半導体工場、データセンター、発電所、送電網、軍需工場などへの設備投資を長期間押し上げる要因になります。
9月28日時点で特に重要度が高いと考えるのは、①AIエージェントの実用化、②中国独自AI半導体の性能向上、③HBM・先端パッケージングの供給能力、④AI創薬の第3相試験、⑤低コスト迎撃ドローンの5分野です。
この5分野は単なる研究成果ではなく、すでに製品化、量産、臨床試験、実戦投入の段階へ入っています。技術革新が企業収益や国家の競争力へ影響する「研究室から産業への境界線」を越え始めている点を重視したいところです。
タグ:AI,半導体,ロボット,医薬品,軍事テクノロジー