
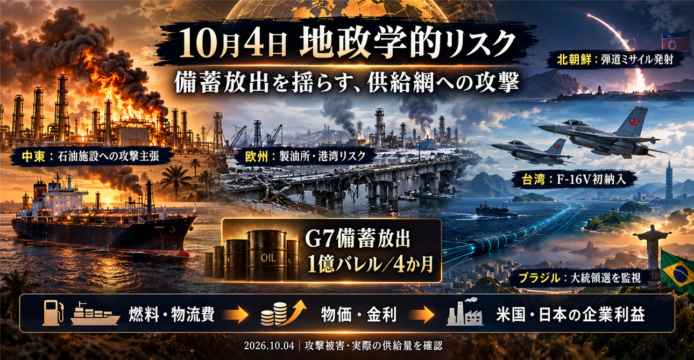

🌐 今日の結論――備蓄放出の効果を、供給網への攻撃が打ち消す恐れ
米国・日本の投資家が最優先で確認するのは、石油施設の実際の被害と、軽油・LNGの供給回復です。G7による備蓄放出は燃料価格を抑える材料ですが、サウジアラビアの石油施設への攻撃をフーシ派が主張し、ウクライナもロシアの製油所への攻撃強化を表明しました。燃料を市場へ追加する政策と、供給設備を傷める軍事行動が同時に進んでいます。
東アジアでは、台湾に新造F-16V戦闘機の最初の2機が到着した一方、台湾とフィリピンの間では中国調査船への監視が続いています。北朝鮮も10月3日に弾道ミサイルを発射しました。エネルギーだけでなく、半導体、海上輸送、海底通信ケーブルの安全も監視対象です。
さらに、ブラジルでは10月4日の大統領選を前に米国の領事業務が停止されました。ただし、外交団の全面撤退や実際の攻撃計画が確認されたわけではありません。ニュースの強い見出しだけで、資源供給停止や市場混乱を決めつけないことが大切です。
本稿の判断では、足元の主な警戒対象は「原油不足」だけではありません。原油を製品へ加工する製油所、燃料を運ぶ船、輸出港、通航を保証する保険・護衛という一連の仕組みの弱体化です。原油先物が下がっても、企業が購入する軽油や航空燃料の負担が十分に下がらない可能性があります。
| 地域 | 今回の更新 | 米国・日本への主な経路 |
|---|---|---|
| 中東 | フーシ派がリヤドのアラムコ施設への攻撃を主張 | 石油製品、輸送費、保険料、物価 |
| ロシア・ウクライナ | 製油所攻撃強化の表明、港湾の商船被害 | 軽油、穀物、海運、防衛費 |
| 台湾・フィリピン | F-16V初納入、中国調査船への監視継続 | 半導体、海上輸送、通信網 |
| 北朝鮮 | 約680km飛翔の弾道ミサイルを日本が確認 | 日本・韓国の安全保障、防衛投資 |
| ブラジル | 選挙前の領事業務停止、政治的対立 | 通貨、資源、農産物、投資環境 |
| アフリカ北東部 | エジプトなど4か国の首脳会合予定 | 紅海周辺の安全、物流、地域投資 |
🇸🇦🇾🇪 中東――アラムコ施設への攻撃主張、被害量の確認が最優先
フーシ派は10月3日、サウジアラビアの首都リヤドにあるアラムコ施設を弾道ミサイルと無人機で攻撃したと発表しました。Reutersは施設付近の煙と火を目撃者の情報として報じています。ただし、同報道時点ではサウジ当局の攻撃確認やアラムコの回答はなく、生産停止量も示されていません。(Reuters 10/3)
投資上の焦点は、攻撃の宣言から、設備停止・出荷減少へ進むかです。火災の映像だけでは、原油生産、精製設備、貯蔵設備、補助設備のどこが損傷したかを判断できません。停止した設備、復旧期間、代替供給、従業員の安全を順に確認する必要があります。
同じ施設への攻撃でも、短期間で消火・復旧できれば価格への影響は一時的になり得ます。反対に、重要設備の交換が必要となったり、点検のため周辺設備まで止めたりすれば、供給減少は長引きます。本稿では、現時点で具体的な停止日数や減産量を置きません。
もう一つの問題は、被害が小さくても防御費用が増えることです。警備強化、航路変更、追加保険、従業員の配置変更は、供給を維持できても費用を押し上げます。そのため「施設は稼働している」という発表だけで、経済的影響がなくなったとは判断できません。
関連する監視銘柄は、サウジ市場の2222 サウジアラムコです。米国ではXOM エクソンモービル、CVX シェブロン、日本では1605 INPEXが資源価格を通じた関連銘柄になります。ただし、原油高による販売価格の上昇と、設備・物流への直接的な危険は別々に評価します。影響セクターは石油・天然ガス、石油精製、海運、航空、化学です。
🇸🇦🇾🇪 紅海――通航回復を目指す軍事行動が、短期的には危険を増やす
Reutersは10月2日、サウジアラビアがバブ・エル・マンデブ海峡周辺などでフーシ派に対する攻勢を準備していると報じました。これは関係者情報に基づく計画段階の報道で、開始日や作戦範囲は確定していません。(Reuters 10/2)
今回の石油施設への攻撃主張は、この計画を単なる外交上の圧力として扱いにくくしています。海峡の安全を回復する目的であっても、軍事行動の初期には報復攻撃や船舶への警戒強化が起こり得ます。長期的な安全回復の可能性と、目先の輸送障害を分けて見る場面です。
紅海は欧州とアジアを結ぶ輸送経路です。船舶がアフリカ南端へ迂回すれば、航行距離だけでなく、船の拘束期間も増えます。同じ数の船で運べる貨物量が減り、燃料費、船員費、在庫費用が重なります。小売業や製造業にとっては、運賃上昇に加えて納期の不確実性が問題になります。
海運会社への影響も一方向ではありません。運賃上昇は売上を支える場合がありますが、燃料費、保険料、迂回費用、船腹不足への対応が利益を圧迫します。契約運賃と実際の費用がどのタイミングで変更されるかにより、同じ海運セクターでも結果は異なります。
日本では9101 日本郵船、9104 商船三井、9107 川崎汽船を監視対象とします。確認するのは航路変更、追加料金、運航継続方針です。影響セクターは海運、物流、小売、自動車、電機、保険で、障害が長期化すれば市場全体に影響があると考えます。
🇫🇷🇺🇸🇯🇵 G7――1億バレルは「追加分」か「既存約束の実行」かを区別
G7の10月2日声明は、3月に約束した備蓄放出の履行を進め、既に実行した分を考慮して1億バレルを4か月間で放出するとしています。最初の20日間に相当量の軽油を前倒しで供給し、製油所の定期整備調整やG7内のエネルギー輸出制限回避も盛り込みました。(フランス大統領府 10/2)
このため、1億バレル全体を従来計画に上乗せされた新規供給として計算すると、政策効果を大きく見積もる恐れがあります。投資家が確認するべきなのは、発表の総量より、従来の見込みと比べて実際の供給がどれだけ早まり、どれだけ増えるかです。
単純計算では、1億バレルを約120日で割ると、平均は日量約83万バレルです。これは供給規模を理解するための概算で、毎日の放出予定ではありません。軽油の前倒しがあるため、初期の効果と後半の効果は同じではないと考えられます。
また、原油を放出しても、加工する製油所が不足すれば軽油不足をすぐには解消できません。軽油そのものの放出、精製設備の稼働、港湾から消費地までの輸送を一緒に確認する必要があります。市場が原油価格だけに注目すると、政策の成否を取り違えます。
本稿の評価では、備蓄放出は急激な価格上昇を和らげる手段です。ただし、攻撃を受けた設備を修理する機能はありません。市場の安心が持続するには、放出の実行に加えて、通常の生産・精製・輸送が回復することが必要です。
確認期限の一つは声明にある20日間です。国別の放出量、軽油の割合、実際の販売開始、輸送先が明らかになるほど政策効果を評価しやすくなります。航空、陸運、化学、小売には費用緩和の材料で、物価・金利を通じて市場全体に影響があります。
🇶🇦🇦🇪 ホルムズ海峡――LNG通航増加は改善材料ですが、正常化とは距離があります
10月2日のReuters報道によると、9月のホルムズ海峡経由のLNG貨物は、S&P Global Energy集計で19件、Kpler集計で21件でした。6月の15件から増えていますが、船舶の位置情報を停止した通航もあり、安全性や冬季の継続性には不確実性が残ります。(Reuters 10/2)
同じ集計会社同士で比較すると、19件と15件の差は約27%増、21件と15件の差は40%増です。ただし、これは貨物件数の増加率で、輸送重量の増加率ではありません。集計会社間の数値も混ぜずに扱う必要があります。
本日の更新では、この改善材料を中東の攻撃激化と合わせて評価します。輸送実績が増えても、船舶や港湾の危険が高まれば、次の積み出しが続くとは限りません。月間の件数だけでなく、直近の出港、積み込み、到着、保険条件を見ることが大切です。
日本の電力・都市ガス企業には、購入価格と調達量の両方が関係します。短期価格が下がっても、契約条件や在庫によって費用改善が決算へ反映される時期は違います。米国のLNG シェニエール・エナジーなど代替供給に関わる企業も監視対象ですが、販売価格上昇がそのまま利益増になるとは限りません。
影響セクターはLNG、電力、都市ガス、海運、肥料、化学です。冬季の燃料調達が不安定になれば、日本の輸入負担と欧州の需要が同時に強まり、世界の燃料価格へ波及する可能性があります。
🇷🇺🇺🇦 ロシア・ウクライナ――製油所への報復強化が軽油供給を圧迫する恐れ
ゼレンスキー大統領は10月3日公表のReutersインタビューで、ロシアの都市インフラへの攻撃に対応し、ロシアの製油所への攻撃を強める方針を示しました。ロシアが攻撃対象を広げる新方針を持つという説明は、ウクライナ側の主張です。(Reuters 10/3)
一方、ロシア外務省はキーウなどへの攻撃継続を表明し、外国人や外交関係者へウクライナ滞在を避けるよう警告しました。TASSもロシア側の説明を伝えています。攻撃対象の軍事的性格や責任について、双方の説明が対立している点を残して読む必要があります。(TASS 10/3)
市場への重要な経路は、ロシアからの原油供給と石油製品供給が同じ動きをしないことです。製油所が止まれば、原油を採掘できても軽油などの生産が減ります。原油の需給だけを見て供給余力があると判断すると、製品市場の不足を見落とします。
軽油はトラック、農業機械、建設機械などに使われます。そのため、価格上昇が運送会社の費用を増やし、食品や建設資材の価格へ伝わる可能性があります。家計が購入する商品まで広く影響するため、燃料価格の問題は企業利益だけでなく、消費の問題にもなります。
防衛面では、攻撃を防ぐ装備だけでなく、電力・通信設備の修復、予備部品、分散した供給設備への需要が生じます。ただし、需要の増加と企業の利益増加は同じではありません。受注価格、納期、供給能力、代金回収を確認する必要があります。
影響セクターは石油精製、陸運、農業、建設、防衛、電力設備、通信です。燃料価格を通じた影響が長引けば、米国・日本の市場全体に影響があります。週明けは製油所の実際の稼働状況と石油製品の輸出動向を優先して確認します。
🇺🇦 黒海――商船への攻撃は、穀物と海上保険へ波及
ウクライナ港湾当局によると、オデーサ地域の港にいたリベリア船籍の貨物船がロシアの攻撃を受け、1人が死亡、3人が負傷しました。Reutersが10月3日に報じています。(Reuters 10/3)
この事件の経済的な意味は、損傷した船の損失だけではありません。船主が寄港を避ける、保険の条件が厳しくなる、船員の確保が難しくなることで、港湾設備が使えても輸送量が減る可能性があります。輸送の安全は、設備の稼働とは別の条件です。
穀物市場では、生産量と輸出可能量を分けて見る必要があります。収穫があっても港から出荷できなければ、輸入国の購入価格は高くなり得ます。反対に、生産地では在庫が積み上がり、販売条件が悪化することがあります。
日本では製粉、食品、飼料、畜産が監視対象です。米国の穀物関連企業には代替需要が生じる可能性がありますが、輸送費と仕入れ価格も変わるため、単純な恩恵と決めつけません。注目するのは穀物先物だけでなく、港湾の出荷実績と船舶保険の条件です。
紅海と黒海の危険が同時に高まる場合、代替航路や代替産地への需要が重なります。特定地域の事件でも、輸送能力の余裕が小さければ広い範囲へ費用が伝わるため、海運・食品セクターを別々に見るだけでは不十分です。
🇺🇸🇷🇺 米ロ交渉――石油資産取引の報道と、停戦成立を混同しない
Reutersは10月3日、米ロのウクライナ交渉がルクオイルの海外資産を含む大型石油取引へ広がったとのNew York Times報道を伝えました。米政府とロシア側の承認が必要な構想で、取引成立や停戦合意が確認されたものではありません。(Reuters 10/3)
投資上は「交渉の話題になった」「承認された」「契約を締結した」「資産が移転した」「実際の供給が変わった」という段階を区別します。最初の段階だけで供給回復を織り込むと、政治判断や制裁手続きで止まった場合に価格が反転しやすくなります。
今回、資産取引の報道と製油所への攻撃強化が並行していることが重要です。経済関係の改善を探る動きがあっても、戦場の緊張が下がったとは限りません。外交と軍事を一つの方向として扱わないことが、見通しの誤りを減らします。
G7声明は対ロ制裁を維持する方針も示しています。特定の取引に許可が出ることと、制裁全体が解除されることは別です。投資家は個別の許可条件、対象資産、供給への実効性を確認してから判断する必要があります。
影響セクターは石油・天然ガス、石油精製、金融、商品取引です。現段階では、特定企業の利益や配当へ具体的な増額を見込む根拠にはしません。
🇪🇺🇱🇻 欧州――防衛需要の持続と、政治・財政の負担を合わせて見る
ラトビアでは10月3日に議会選挙が行われ、Reutersが伝えた公共放送LSMの出口調査では、親ウクライナの統一リストが35.6%で先行しました。出口調査であり、最終結果や連立構成は確定していません。(Reuters 10/3)
ラトビア公共放送は、選挙期間に合わせてNATOの航空機による警戒を強化する動きも報じています。欧州の安全保障はウクライナ国内に限らず、国境、航空、通信、政治活動の安全へ広がっています。(LSM 9/18)
投資家にとって、防衛支出拡大は長期的な需要材料です。ただし、予算案、議会承認、発注、納入の間には時間差があります。政策上の必要性が高くても、企業がその年に売上を計上できるとは限りません。
また、燃料高と防衛費増加が同時に進むと、政府は家計支援、公共投資、財政負担の間で調整を迫られます。防衛企業には追い風でも、消費関連や金利に敏感な企業には負担となる可能性があります。欧州株全体を防衛需要だけで強気に評価するのは早計です。
米国ではLMT ロッキード・マーチン、RTX RTX、NOC ノースロップ・グラマン、日本では7011 三菱重工業、7012 川崎重工業を関連銘柄として監視します。確認項目は受注、供給能力、利益率、納入時期です。影響セクターは防衛、航空宇宙、電子機器、サイバーセキュリティーです。
🇨🇳 中国――燃料輸出の再開条件がアジアの供給を左右します
中国の製油企業が10月の石油製品輸出を停止していると、Reutersが関係者情報として報じました。10月7日の連休終了後に輸出許可が再開されるかは不明としています。新しい全面禁止の公式発表と、企業の出荷停止を混同しないようにします。(Reuters 10/1、更新10/2)
本日の変化は、中国からの供給を期待しにくい状態で、中東とロシアの精製・輸送リスクが追加されたことです。供給源ごとの問題を足し合わせる際は、同じ貨物を二重計上しない必要がありますが、代替供給の選択肢が狭まるという方向は重要です。
国内在庫を優先する政策は、中国国内の価格安定には役立つ可能性があります。一方、輸入に依存する周辺国には供給不足を移すことがあります。国家としての合理的な判断が、世界全体では燃料調達競争を強める場合です。
半導体や電機の企業にも、直接の輸出規制だけでなく物流・電力費を通じた影響があります。製造費用、部品の納期、販売市場の消費力が同時に変わるため、米中関係の改善期待だけでは企業の利益を判断できません。
次の節目は連休後の輸出許可と実際の積み出しです。影響セクターは石油精製、航空、物流、化学、製造業です。政策に変更がない場合、日付だけを更新して同じ報道を新材料として扱わないことも大切です。
🇹🇼🇺🇸 台湾――F-16V初納入は実績ですが、防衛力の完成ではありません
台湾の中央通信社CNAは10月3日、前日に到着した新造F-16V Block 70の2機について、台湾国防部が映像と写真を公開したと報じました。米国が2019年に承認した66機の最初の納入で、残りの納期は引き続き重要な確認事項です。(CNA/Focus Taiwan 10/3)
単純計算で、今回の2機は66機に対して約3%です。これは納入機数の割合であり、台湾全体の防衛能力が3%完成したという意味ではありません。機数、運用準備、整備体制、関連装備は別の評価項目です。
市場への前向きな材料は、契約上の予定が現物の納入へ進んだことです。ただし、最初の納入だけで残りの遅れが解消されたとは判断できません。次の納入時期、年間の予定、運用開始に向けた準備を継続して確認します。
安全保障面では、防衛力の強化が抑止に役立つ可能性がある一方、中国側の演習や政治的反発も監視対象になります。今回確認した情報だけから、台湾侵攻が近づいた、あるいは危険が大幅に下がったとは断定しません。
関連銘柄はLMT ロッキード・マーチンです。ただし、この2機は既存契約の納入であり、新しい大型契約の獲得とは区別します。台湾の緊張が生産や物流へ波及する場合は、2330 台湾積体電路製造/米国ADR:TSM、日本の8035 東京エレクトロン、6857 アドバンテストなど半導体関連が監視対象になります。
影響セクターは防衛、半導体、電子部品、海運です。半導体供給の実際の停止が確認されたわけではないため、現時点の損失額を置くことはしません。
🇵🇭🇹🇼🇨🇳 台湾南方――中国調査船の監視と海底通信網の安全
フィリピンのDaily Tribuneは10月3日、中国調査船をフィリピン沿岸警備隊が監視し、台湾の巡視船3隻も動きを注視していると報じました。フィリピン側は無許可の海洋調査と主張し、中国側は自国管轄水域での通常の調査と反論しています。フィリピン側は台湾との監視活動の調整を否定しました。(Daily Tribune 10/3)
フィリピン政府の情報機関PIAが掲載した沿岸警備隊の説明も、ルソン海峡周辺の海底通信ケーブルへの懸念を示しています。ただし、調査船の存在だけでケーブル破壊や攻撃準備が証明されたわけではありません。(PIA 9/28)
投資上は、船舶の接近・衝突という危険と、通信網への危険を分けて監視します。両方が同じ海域に存在していても、事故の発生や被害の確認がない段階で、物流と通信の全面停止を想定する必要はありません。
一方、企業が冗長性(故障しても別の経路で機能を維持する仕組み)を高める必要性は増します。通信経路の分散、代替回線、障害対応の準備は、通信会社だけでなく金融、クラウドサービス、製造業にも関係します。
海底ケーブルに障害が生じた場合の投資上の確認項目は、通信速度の低下、迂回経路の余力、修理期間、企業サービスへの影響です。本稿では現在の通信障害を確認していません。影響セクターは通信、データセンター、クラウド、金融、海運です。
🇰🇵🇯🇵🇰🇷 北朝鮮――飛翔距離約680km、性能の主張は別に評価
日本の防衛省は、北朝鮮が10月3日午前6時36分頃、東岸付近から少なくとも1発の弾道ミサイルを発射したと発表しました。最高高度は約90km、飛翔距離は約680kmで、日本の排他的経済水域、EEZ(沿岸国が資源利用などの権利を持つ海域)の外に落下したと推定しています。同発表時点で航空機・船舶の被害情報は確認されていません。(防衛省 10/3)
Taipei Timesが掲載したAP報道では、北朝鮮は迎撃回避のための変則的な飛行能力やAI関連の能力を主張しました。これらは北朝鮮側の説明で、報道時点に第三者が実証した性能ではありません。(Taipei Times/AP 10/4)
実際に観測された飛翔距離と、兵器の最大射程も同じではありません。今回の約680kmをそのまま最大射程として扱うことも、北朝鮮の名称だけから到達範囲を断定することも避けます。日米韓による追加分析が判断材料です。
日本の投資家にとっては、単発の発射が企業の利益へ直ちに大きく影響するとは限りません。連続発射、危険海域の拡大、民間輸送への影響、軍事的な応酬へ進むかが重要です。安全保障上の重大性と、株価に持続的な影響を与える条件を区別します。
防衛装備、監視、通信、電子機器は関連分野ですが、ニュースだけで関連株の利益増加を決めつけません。日本株では7011 三菱重工業、7012 川崎重工業、6503 三菱電機を監視対象にします。新規受注や予算の裏付けが出た段階で、企業への影響を具体化します。
朝鮮半島の緊張が韓国の工場・港湾・電力へ及ぶ場合には、半導体や自動車にも影響が広がります。ただし、今回確認した発射情報から、そのような供給停止は確認されていません。
🇮🇱🇵🇸🇦🇪 中東の別の火種――ガザの攻撃と航空保安
イスラエルのTimes of Israelは10月3日、ガザのハマス指導者を狙った攻撃で5人が死亡したと報じ、標的となった人物の生死は不明としています。要人への攻撃報道は、死亡確認、後継者、交渉への影響を分けて扱う必要があります。(Times of Israel 10/3)
同紙は、UAE当局がFlydubaiの副操縦士による機長への襲撃をテロ行為として捜査していることも報じました。事件の政治的背景や組織的な関与は、捜査結果を待つ事項です。(Times of Israel 10/3)
投資上は、戦闘による空域制限と、航空保安の問題を区別します。どちらも航空会社の費用や旅客需要へ影響する可能性がありますが、発生経路と対応策は異なります。単一の事件から、地域の航空需要全体の急減を推定することはしません。
中東で複数の事件が重なると、企業や旅行者が安全を理由に経路を変更する可能性があります。航空運賃、燃料費、旅客数、欠航・運休の実績を確認します。影響セクターは航空、旅行、ホテル、保険です。
🇧🇷 ブラジル――大統領選前の警戒と「外交団撤退」の誤情報を区別
ブラジルでは10月4日に大統領選の第1回投票が予定されています。Reutersが伝えた10月3日のCNT/MDA調査では、ルラ氏が43.1%、フラビオ・ボルソナロ氏が38.0%でした。支持率調査は投票結果ではなく、回答誤差や投票行動の変化もあります。(Reuters 10/3)
選挙前に米国が領事業務を停止し、豪州も安全上の理由で業務を制限しました。一方、ブラジル連邦警察は予防的な捜索を行ったものの、Reuters報道時点で脅威を裏付ける証拠や犯罪組織との関係を確認していません。(Reuters 10/2)
現地の事実確認メディアLupaは、7か国の大使館がブラジルから撤退したとの投稿を誤りと判定しました。領事業務の一時停止、大使館の休館、外交関係の断絶、国民への退避勧告は、それぞれ違う措置です。(Lupa 10/3)
市場の焦点は、選挙結果の受け入れ、財政方針、米国との関係です。投票が円滑に進むか、開票後の抗議活動が物流や企業活動へ及ぶかを確認します。警戒情報があることと、実際に経済活動が止まったことを同一視しません。
ブラジルの政治は鉄鉱石、石油、農産物に関わる企業や通貨へ影響します。ただし、選挙結果だけで世界の資源供給が急変するわけではありません。税制、国有企業への関与、輸出政策、投資許可など具体的な変更が重要です。
米国上場の関連銘柄はVALE ヴァーレ、PBR ペトロブラスです。日本では商社、鉄鋼、食品、飼料が監視対象になります。週明けは株価だけでなく、ブラジル通貨レアルの動きと、企業が示す事業継続の情報を合わせて見ます。
🇮🇳🇵🇰🇦🇫 南アジア――国境の対立を大規模衝突へ広げる条件を監視
Indian Expressは10月3日、インドがパンジャブ州の国境事案をめぐりパキスタンの外交代表を呼び、抗議したと報じました。不法越境への関与を指摘する内容はインド政府の説明です。(Indian Express 10/3)
また、パキスタンによるアフガニスタンへの空爆をめぐり、被害者の属性や人数について双方の説明が対立しています。Reutersは10月1日にこの空爆を報じました。(Reuters 10/1)
現段階で、米国・日本の市場全体に直ちに大きな影響を与える供給停止は確認していません。ただし、報復の連鎖、空域制限、国境物流の長期停止へ進む場合には評価を引き上げます。
投資上は、インドの成長期待と周辺地域の安全保障を別々に判断します。緊張が高まっても、インド全域の企業活動が同じように悪化するとは限りません。影響を受ける工場、港湾、道路、航空路の所在地まで絞ることが必要です。監視セクターは航空、物流、防衛、インド向け投資です。
🇪🇬🇪🇷🇸🇩🇸🇴 アフリカ北東部――紅海の対岸でも緊張が続きます
Saudi Gazetteは10月3日、エジプト、エリトリア、スーダン、ソマリアの首脳が10月4日に会合を開く予定と報じました。背景にはエチオピア北部の戦闘と地域の外交対立があります。会合の結果は、本稿の基準時点では確認できていません。(Saudi Gazette 10/3)
エジプト大統領府も4か国の協議予定を公表しています。これは地域問題への協議であり、軍事同盟や共同作戦の成立が確認されたものではありません。(エジプト大統領府 10/3)
紅海のリスクをイエメン側だけで見ると、対岸の政治・軍事情勢を見落とします。港湾、陸上輸送、沿岸警備、地域の外交関係も航路の安定に関係します。今回の会合が緊張緩和につながるか、対立する陣営の固定化につながるかを確認します。
企業への影響は、まず現地の事業と物流から生じます。そこから紅海の輸送へ広がるかが、米国・日本の投資家にとっての次の判断点です。影響セクターは海運、物流、港湾、資源、保険です。
コンゴ民主共和国では、フランスがエボラ対策への追加支援を進める方針を示しました。ただし、今回の報道だけから鉱山の停止や銅・コバルト供給の減少を推定することはできません。感染地域、輸送、人員配置と、実際の企業活動への影響を分けて確認します。(Reuters 10/3)
🇯🇵 日本経済――燃料高と為替が重なる場合の負担を確認
ここからは、確認した地政学ニュースに基づく本稿の経済分析です。日本企業にとって重要なのは、ドル建て燃料価格とドル円の組み合わせです。燃料価格が上がっても円高で一部相殺される場合があり、反対に円安が重なれば円建ての負担が拡大します。
例えば、ドル建て燃料価格が10%上昇し、ドル円が5%上昇する円安になったと仮定すると、円建て価格は1.10×1.05=1.155で、約15.5%上昇します。これは感応度(条件の変化に対する影響の大きさ)を示す試算で、現在の相場や予測値ではありません。
ただし、企業の利益が15.5%減るという意味ではありません。燃料費が総費用に占める割合、価格転嫁、固定価格契約、為替への備えによって影響は変わります。会社ごとの費用構造を確認しないまま、商品価格の変化率を利益へ当てはめることはできません。
航空・陸運・化学では燃料や原料の負担、小売では物流費と家計の購買力、防衛では需要と生産能力が焦点になります。電力・都市ガスは調達費用の変化と料金への反映に時間差があるため、ニュースの日と決算の影響時期もずれます。
建設業では、機械の燃料費、資材の運搬費、工事期間への影響を見ます。費用が上がっても契約金額を変更できなければ利益率が下がります。新規受注と既存工事の採算を分ける必要があり、売上増加だけでは判断できません。
日本株全体では、輸出企業の円安メリットだけで評価しないことが重要です。燃料輸入、家計負担、国内需要への影響が同時に起こり得ます。輸入物価と為替が重なる場合は、市場全体に影響があると考えます。
🇺🇸 米国経済――燃料の問題は、消費・物流・金利へ広がります
米国では資源企業が高い販売価格の恩恵を受ける可能性がある一方、運送、航空、小売、製造業には費用負担が生じます。国全体として資源を生産していても、すべての企業や家計が同じ恩恵を受けるわけではありません。
軽油高は商品の配送費へ、航空燃料高は運航費へ伝わります。企業が料金を引き上げれば利用者の負担が増え、引き上げられなければ企業の利益率が下がります。どちらの経路でも、企業利益と消費の一方または両方に影響する可能性があります。
金利への影響には二つの方向があります。燃料高が物価上昇を長引かせれば、金融緩和への期待を弱める可能性があります。一方、景気の悪化や安全資産への資金移動が強ければ、長期金利が低下する場合もあります。地政学リスクが高まれば必ず金利が上がる、とは言えません。
成長株は、将来利益への期待と金利の両方に敏感です。AI関連企業に直接の設備被害がなくても、金利、電力費、半導体供給、顧客の投資判断を通じて影響が伝わります。ただし、燃料高だけでAI投資計画が中止されると決めつけることもしません。
S&P500のような幅広い指数でも、業種間の影響は相殺しきれない場合があります。エネルギー企業の利益が増えても、消費や製造業の負担、金利による株価評価の変化が上回る可能性があります。米国では市場全体に影響がある経路として監視します。
🌐 関連銘柄――ニュースへの反応と、利益への影響を分ける
以下は地政学リスクとの関係から挙げる監視対象です。今回のニュースによる業績修正や、新規受注が確認された銘柄の一覧ではありません。株価の上昇・下落を断定するものでもありません。
| 分野 | 証券コード・銘柄名 | 利益への影響を判断する材料 |
|---|---|---|
| 資源 | XOM エクソンモービル、CVX シェブロン、1605 INPEX | 販売価格、生産量、操業・輸送費 |
| 石油精製 | VLO バレロ・エナジー、MPC マラソン・ペトロリアム、5020 ENEOSホールディングス | 製品と原油の価格差、稼働率、原料調達 |
| 防衛 | LMT ロッキード・マーチン、RTX RTX、7011 三菱重工業、6503 三菱電機 | 予算、受注、納期、生産能力、利益率 |
| 半導体 | TSM 台湾積体電路製造、8035 東京エレクトロン、6857 アドバンテスト | 工場・物流の継続、顧客投資、納入状況 |
| 海運 | 9101 日本郵船、9104 商船三井、9107 川崎汽船 | 運賃、迂回費用、保険料、契約条件 |
| ブラジル資源 | VALE ヴァーレ、PBR ペトロブラス | 選挙後の政策、通貨、事業継続 |
特に石油精製企業では、製品価格の上昇が原料高を上回る場合と、原料不足で稼働が下がる場合を区別します。防衛企業では需要の増加より生産制約が強い場合があります。関連ニュースと実際の利益の間にある条件を確認することが、銘柄選びの精度を高めます。
🌐 週明けの3つのシナリオ
① 供給改善が続く場合。アラムコ施設の大きな供給障害が確認されず、備蓄放出が実行され、船舶の通航も続くケースです。燃料・運送費への不安が和らぐ可能性があります。ただし、原油先物の下落が実際の購入価格へ伝わるかを確認します。
② 改善と障害が相殺する場合。備蓄放出は進むものの、製油所への攻撃や危険航路が続くケースです。市場は日々の見出しに反応しやすく、業種ごとの利益差が広がる可能性があります。企業の価格転嫁と費用構造が重要になります。
③ 供給網の障害が広がる場合。複数の設備停止、寄港回避、輸出制限などが重なるケースです。燃料だけでなく物価、消費、企業利益へ影響が広がります。株式全体の値動きが大きくなる可能性があり、市場全体に影響があります。
この3つに確率は付けません。施設被害と供給量が十分に確認できない段階で、数字の精密さだけを装うことを避けます。判断は、新たに確認された操業・出荷・政策の実績に応じて更新します。
🌐 次回までの確認項目と投資判断
第一に、実物の供給です。アラムコの設備・出荷への影響、ロシアの製油所稼働、黒海の商船運航、ホルムズ海峡のLNG出港を確認します。攻撃件数だけでなく、何がどれだけ止まったかを重視します。
第二に、政策の実行です。G7備蓄放出の国別内訳と軽油供給、中国の連休後の輸出許可、米ロ資産取引の承認状況を確認します。発表、許可、実行、供給変化の順に進んでいるかが焦点です。
第三に、東アジアと選挙です。北朝鮮ミサイルの追加分析、台湾南方の船舶活動、ブラジルの投票・開票と結果の受け入れ、エジプトなど4か国の協議結果を確認します。新しい事実が出なければ、同じ危険を毎日増幅して評価しません。
日米の市場を見る際は、燃料価格、為替、金利、企業の説明を組み合わせます。安全保障の悪化が株価へ影響する経路は複数あるため、一つの指標だけで売買を決めないことが大切です。
私ならこれ:長期のS&P500を投資の軸として維持しながら、近く使う資金を先に確保します。今日の関連株へ飛び乗るより、実際の供給障害と企業利益への影響を確認してから判断します。特に年内の支出予定がある資金は、地政学ニュースで価格が急変する株式の値動きから切り離しておく方針です。