
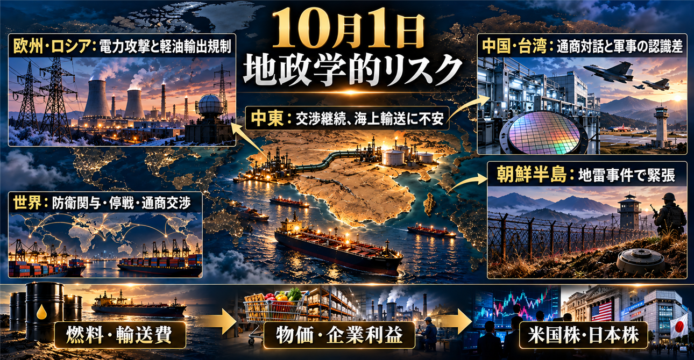

調査基準:2026年10月1日午前6時、日本時間。主に9月30日公表の報道を対象としています。現地メディア、国際通信社、政府公表資料を照合し、確認できた事実と投資上の分析を分けています。過去レポートの本文全体を参照できないため、重複の完全照合には限界がありますが、新たな発表と状況変化を中心に整理しました。
🌐 本日の結論:交渉が続いても、燃料・電力・供給網の圧力は残ります
本日の最重要点は、原油の供給回復と、燃料・輸送コストの正常化が同時には進んでいないことです。中東では米国とイランの交渉が続いています。一方、ホルムズ海峡では船舶被害が遅れて公表され、ロシアは軽油などの輸出禁止を延長しました。投資家は「和平交渉が継続している」という見出しだけで、エネルギー問題の解消を判断できません。
安全保障では、ロシアによるウクライナ電力網への攻撃、バルト海をめぐる核威嚇、朝鮮半島の地雷事件をめぐる応酬が重要です。中国では米中通商協議の継続と並行して、軍事危機を防ぐ合意について双方の認識に差があると報じられました。東南アジアでは、中国とラオスの軍事支援・訓練施設の運用が新たな確認事項です。
投資上の優先順位は、①燃料と海上輸送の実態、②軍事衝突が周辺国へ広がる兆候、③関税・輸出規制が企業の利益率に与える影響です。原油高だけでなく、軽油、航空燃料、運賃、保険料まで確認すると、企業業績への伝わり方を捉えやすくなります。
市場全体への影響が強まるのは、供給障害が長期化し、物価上昇と企業利益の減少が同時に進む場合です。防衛やエネルギーに追い風となる局面でも、金利上昇や景気悪化が重なれば、そのセクターの株価が必ず上がるわけではありません。
🇺🇸🇮🇷🇶🇦 米国・イラン:7日間の信頼醸成案は「実施の順序」が争点
【確認した事実】イランのアラグチ外相は、カタールの仲介を通じて、米国から7日間の信頼醸成案への回答を受け取りました。協議を知る関係者によると、主な対立点は措置の内容より実施の順序です。合意成立やホルムズ海峡の通常航行再開が確定したという報道ではありません。(Reuters 9/30)
【投資上の分析】重要なのは、どちらが先に行動するかです。航行の安全確保、核関連措置、制裁対応などが互いの条件になると、提案内容に接点があっても実施に進めないことがあります。「回答を受領した」「仲介が続いている」は前進ですが、実行確認とは段階が異なります。
原油価格が持続的に落ち着くためには、交渉文書に加えて、商船の運航、船主の受け入れ、保険契約、港湾作業が戻る必要があります。安全を確認できない船主が航海を見合わせれば、政治的な合意だけでは輸送量は十分に回復しません。
米国では燃料費の上昇が家計の購買力を圧迫します。日本では輸入代金の増加に加え、円安が重なると負担が増えます。確認すべきは、交渉の期限、措置の実施主体、違反時の対応、第三者による確認方法です。これらが曖昧なままなら、市場の安心感が反転する余地があります。
影響セクター:石油・ガス、石油精製、航空、海運、化学、電力、陸運。供給障害が物価と金利へ波及する場合は、市場全体に影響があります。
🇮🇷🚢 ホルムズ海峡:船舶被害の公表遅れがリスク評価を難しくします
【確認した事実】海事専門メディアgCaptainによると、英国海事貿易機関UKMTOは9月30日、29日に報告されたタンカー関連の被害3件を公表しました。船名、被害規模、死傷者などは明示されていません。加害主体も、この報告だけでは確定できません。(gCaptain 9/30)
【投資上の分析】ここで注意したいのは、報告件数が増えたことと、その日に攻撃が増えたことは同じではない点です。過去の事件が遅れて公表された場合、日別の件数だけで情勢の悪化速度を判断すると誤ります。
反対に、新たな報告が少ない日でも、被害がなかったとは断定できません。投資家が観測できる情報と、船主・保険会社が把握する情報に差があると、株式市場の反応より先に運航条件や保険料が厳しくなる可能性があります。
海運株では、運賃の上昇による増収と、航海日数の増加、燃料費、保険料、事故リスクを一緒に評価する必要があります。貨物輸送の需要が減れば、運賃上昇だけでは利益を補えない場合もあります。輸送を利用する企業では、商品の遅配と運転資金の増加も負担になります。
関連銘柄:9101 日本郵船、9104 商船三井、9107 川崎汽船。今回の情報は輸送環境への影響を示すもので、これらの企業の船舶被害を確認したものではありません。
🇷🇺 ロシア:軽油輸出禁止延長は原油とは別の供給問題です
【確認した事実】ロシア政府は、生産業者による軽油、船舶燃料、ガスオイルの輸出禁止を10月31日まで延長しました。Interfaxは、国内燃料市場の安定と収穫期の需要を理由として報じています。非生産業者の軽油輸出禁止は2027年1月31日まで、航空燃料の輸出禁止は11月30日までとされています。(Interfax 9/30)
関連する数量データでは、9月24日までの週にロシアの黒海経由の軽油・ガスオイル輸出がゼロとなりました。前週は6万6,000トンでした。ただし、これは黒海経由の数字です。同じ週のロシア全体の輸出は8万1,000トンと報じられており、「ロシアの軽油輸出がすべてゼロ」とは読めません。(S&P Global 9/29)
【投資上の分析】原油は燃料の原料です。軽油や航空燃料として使うには、製油所で加工する必要があります。原油が確保できても、製油所の停止、輸出禁止、輸送障害があれば、必要な燃料は不足します。
このため、原油価格だけを見て「燃料問題は改善した」と判断するのは早計です。軽油価格と原油価格の差、製油所の稼働率、燃料在庫、輸出量が重要になります。差が広がると、輸送企業や農業の負担が増す一方、安定稼働できる製油所には利益機会が生まれる可能性があります。
ただし、精製会社にも原料費、電力費、設備保全費がかかります。輸出規制の対象になれば、海外の価格が高くても自由に販売できません。精製能力を持つというだけで一律に有利とは言えません。
影響セクター:石油精製、陸運、海運、航空、農業、建設。関連銘柄:VLO バレロ・エナジー、MPC マラソン・ペトロリアム、PSX フィリップス66、5020 ENEOSホールディングス、5019 出光興産。
🇺🇸🇯🇵 エネルギー価格:限月の違いを見落とさないことが大切です
【確認した事実】9月30日の原油先物は、WTIが1バレル90.42ドルでした。ブレントは同日満期の11月限が103.50ドル、取引の中心となる12月限が98.03ドルです。米国では原油在庫が増える一方、ガソリンと留出油の在庫が減少しました。(Reuters 9/30)
【投資上の分析】ブレントの11月限と12月限の差は5.47ドルです。満期と需給条件の異なる価格をそのまま比較すると、翌日の値動きを誤って理解する可能性があります。継続して観測する際は、同じ限月か、取引の中心となる限月にそろえる必要があります。
米国の在庫についても、原油在庫の増加だけで供給余裕を判断できません。家計や企業が直接購入するガソリン、軽油、暖房用燃料の不足は、原料在庫の増加と併存できます。この違いが、原油価格と消費者が払う燃料価格の動きを分けます。
日本の輸入負担は、ドル建ての資源価格と為替の掛け算です。単純な感応度の例として、資源価格が10%上昇し、ドル円も5%円安になると、円換算価格は約15.5%上昇します。これは予測ではなく、価格変化の計算例です。
関連銘柄:1605 INPEX、XOM エクソン・モービル、CVX シェブロン。航空では9201 日本航空、9202 ANAホールディングスなどが燃料費の影響を受けます。ただし、燃料の価格固定契約や運賃転嫁により、業績への反映時期は異なります。
🇺🇦🇷🇺 ウクライナ:冬を前に電力供給への圧力が増しています
【確認した事実】9月30日のロシアによる攻撃で、キーウと周辺地域では電力施設が被害を受け、緊急停電が導入されました。Reutersは、ウクライナ当局の発表として全国で7人が死亡したと報じています。ウクライナ国営通信Ukrinformは、トリピリャ火力発電所の発電設備が損傷したと伝えました。(Reuters 9/30、Ukrinform 9/30)
ウクライナ空軍の午前8時時点の暫定集計では、攻撃用無人機188機のうち86機がジェット推進型でした。無人機155機とミサイル5発を撃墜または無力化したとしています。これは当該時間帯の集計で、その後の攻撃を含む一日の総数とは異なります。(Ukrinform 9/30)
【投資上の分析】電力施設への攻撃は、発電量だけでなく、送電、変電、暖房、水道、通信を連鎖的に止める可能性があります。設備が復旧しても再び攻撃されれば、補修費と非常用設備の費用が積み上がります。
防衛面では、高速化した無人機をどう早く検知し、低い費用で迎撃するかが重要です。高価な迎撃ミサイルだけに依存すると、長期間の攻撃に対する費用負担が大きくなります。レーダー、電子妨害、迎撃用無人機、従来の防空兵器を組み合わせる需要が考えられます。
ただし、報道上の迎撃数から、防衛設備の実際の費用対効果や特定企業の受注を直接計算することはできません。株式投資では、政府予算、契約、納期、生産能力を別途確認する必要があります。
影響セクター:防衛、電力設備、変圧器、非常用発電、蓄電池、通信。関連銘柄:RTX RTX、LMT ロッキード・マーチン、ETN イートン、6501 日立製作所、6503 三菱電機。今回の報道で各社の新規契約を確認したわけではありません。
🇷🇺🇪🇺 バルト海:核威嚇と実際の軍事行動は分けて観測します
【確認した事実】The Moscow Times掲載のReuters報道によると、ロシアは、NATOが飛び地カリーニングラードを孤立させる措置を取った場合、核兵器を含む手段を使用する用意があると警告しました。NATOは、自らの演習や活動はロシア領土への脅威ではないと回答しています。(The Moscow Times/Reuters 9/30)
【投資上の分析】威嚇は深刻ですが、これだけで核使用の決定や差し迫った攻撃を意味するとは判断できません。見るべきは、発言の強さに加えて、部隊配置、実際の航行制限、国境措置、外交連絡の停止などの行動です。
市場への波及が強まる条件は、ウクライナ領内の戦争がNATO加盟国の領土や重要インフラに及ぶことです。直接被害の認定や対応をめぐる判断が加わると、局地的な事件が広範な政治・軍事問題になります。
欧州企業では、電力や物流の事業継続費用、防衛関連では生産能力の拡張が注目されます。ただし、欧州の防衛支出増加には財源が必要です。国債発行が増えれば金利にも影響し、防衛需要の増加と市場全体の評価低下が併存する場合があります。
影響セクター:防衛、港湾、海運、電力、通信、保険。NATOとロシアの直接衝突に発展する場合は、市場全体に影響があります。
🇨🇳🇺🇸 中国・米国:通商調査延長で、交渉材料が年末まで残ります
【確認した事実】中国商務省は、米国の通商措置に対する2件の調査期限を12月27日まで延長しました。声明の日付は9月27日で、Reutersは30日に報じています。対象には、供給網や産業網への影響、環境関連製品の貿易障害が含まれます。(Reuters 9/30)
【投資上の分析】調査期限の延長は、新しい報復措置の発動と同じではありません。一方、調査が終了せず残ることで、交渉の進み方によって政策が変化する余地も続きます。
企業にとっては、追加関税が実施されるかだけでなく、先行きが読めないこと自体が負担です。輸出先の変更、在庫の積み増し、生産拠点の分散には費用がかかります。短期の関税軽減があっても、長期の設備投資をすぐに変更できるとは限りません。
半導体、電池、環境関連設備では、完成品の関税と、部材・技術の輸出規制を分けて見る必要があります。製品を販売できても製造に必要な部材を調達できない場合、通商合意の恩恵は限定的です。
米中交渉は日本企業にも影響します。中国向け販売、米国向け輸出、両国にまたがる生産拠点を持つ企業では、同じ政策でも利益への効果が異なります。企業の中国売上比率だけではなく、生産場所と最終販売先まで確認することが大切です。
影響セクター:半導体、電子部品、自動車、電池、機械、化学、商社。貿易対立が世界需要を下押しする場合は、市場全体に影響があります。
🇨🇳🇹🇼🇺🇸 台湾・米中軍事対話:「危機防止で合意した」という認識に差
【確認した事実】香港のSouth China Morning Postは、米中の危機連絡・衝突防止に関する覚書について、中国側は締結を目指す合意があったと説明する一方、米国側の関係者はその協議が行われたことを否定したと報じています。確認できたのは、双方の説明に差があることです。(South China Morning Post 9/30)
【投資上の分析】通商面の緊張緩和から、台湾海峡の軍事リスクも同じように下がったと推測するのは危険です。貿易交渉が継続していても、軍同士の連絡、接近時の行動規則、事故後の説明方法が整っているとは限りません。
危機防止の仕組みは、電話回線が存在するだけでは機能しません。誰が対応するか、どの事態を通報対象とするか、どの程度の時間で応答するかについて、実務上の理解が必要です。合意の認識自体に差がある段階では、偶発事故への備えを高く評価し過ぎない方がよいです。
投資家が見るべきは、正式な合意文書、軍同士の協議実績、海空域での行動、商船や航空会社の運航判断です。軍事活動の件数だけでなく、民間輸送が制約されるかが、経済への影響を測る重要な分岐点になります。
関連銘柄:TSM 台湾積体電路製造、NVDA エヌビディア、AAPL アップル、8035 東京エレクトロン、6857 アドバンテスト。半導体供給や物流が実際に制限されれば影響が大きくなりますが、本日の報道だけで各社の供給停止を示すものではありません。
🇨🇳🇱🇦 東南アジア:中国・ラオスの軍事施設は中期の監視対象です
【確認した事実】Reutersは、中国とラオスの共同支援・訓練センターと航空学校が、ビエンチャン北方のバンクーンの空港で運用を開始したと報じました。中国側は空軍操縦士の訓練用で、第三国を対象としていないと説明しています。配置される人員や装備の詳細は明らかにされていません。(Reuters 9/30)
【投資上の分析】直ちに戦争や海上封鎖を意味するニュースではありません。中期的には、中国が周辺国との軍事協力をどのように継続し、物流、訓練、情報収集の機能を広げるかが論点です。
日本企業が生産を中国から東南アジアへ分散しても、地政学リスクがゼロになるわけではありません。現地の政治、電力、輸送路、通商政策に加え、大国との安全保障関係も評価する必要があります。
今回の施設は内陸国にあります。海軍基地と同じ機能を持つと決めつけず、実際に何が配置されるかを追うことが大切です。単独の施設ニュースより、継続的な部隊利用や周辺国の政策変更が投資判断を変える材料になります。
影響セクター:自動車、電子機器、物流、工業団地、機械。現段階で、特定の日本企業の業績に大きな変化が生じたと判断できる情報は確認していません。
🇬🇧🇨🇳 技術・研究:安全保障上の対立が共同研究にも広がっています
【確認した事実】英国の情報機関MI5は、中国の研究組織によるAIなどの研究資金提供について、国家安全保障上の警告を出しました。中国大使館は主張を否定しています。双方の主張が対立しており、すべての中国との研究協力が不正だと認定されたわけではありません。(Reuters 9/30)
【投資上の分析】技術分野の分断は、半導体の輸出規制だけで起きるものではありません。研究資金、人材の交流、共同研究、データ共有が制限されると、新技術の開発期間や費用にも影響します。
企業は、研究成果の利用権、提携先、情報管理、政府契約との関係を確認する必要があります。安全保障に関わる技術を扱う企業では、研究提携の見直しが事業計画に影響する場合があります。
サイバーセキュリティへの支出が増える可能性はありますが、警告の発出だけで特定企業の売上増加を予測することはできません。契約更新、顧客数、受注額など、実際の事業指標で確認する必要があります。
影響セクター:AI、半導体、サイバーセキュリティ、通信、研究開発支援、クラウドサービス。
🇰🇵🇰🇷 北朝鮮・韓国:地雷事件の責任をめぐり、対立が続いています
【確認した事実】北朝鮮は、非武装地帯で起きた地雷爆発について責任を否定し、北朝鮮兵士への発砲があれば報復すると警告しました。韓国側は、北朝鮮の地雷が原因である可能性が高いとの調査結果を示しています。事件では韓国兵3人が負傷しました。(聯合ニュース 9/30)
韓国軍は30日、北朝鮮に謝罪と責任ある措置を要求しました。北朝鮮側の否定と韓国側の調査・要求が並行しており、責任認定が双方で共有された状況ではありません。(聯合ニュース 9/30)
【投資上の分析】本日の変化は、核実験や長距離ミサイル発射ではなく、国境の現場で偶発衝突が起きる可能性に関わります。警告射撃、境界の認識差、工事や地雷への対応が重なると、現場判断から軍事的応酬へ進む危険があります。
現段階で全面戦争を基本シナリオに置く根拠はありません。しかし、同じ地点での追加事件、実際の発砲、対話経路の断絶が確認されれば、評価を引き上げる必要があります。強い言葉の応酬だけでなく、実際の行動を追います。
経済への影響は、韓国ウォン、韓国株、航空・海運、半導体供給を通じて広がる可能性があります。日本にとっても、韓国からの部材調達や周辺海空域の安全は重要です。韓国企業の供給不安が高まれば、米国の電子機器やデータセンター投資にも間接的に影響します。
影響セクター:半導体、電子機器、防衛、航空、海運。大規模な軍事衝突へ進む場合は、市場全体に影響があります。
🇸🇦🇵🇰🇮🇶 中東の安全保障:サウジ防衛への関与と米軍撤収を監視します
【確認した事実】パキスタン国防相は、サウジアラビアを脅かす紛争で同国を防衛する意思を表明しました。(Dawn 9/30)
また、米軍のイラクからの撤収が報じられました。Reutersは、イラクの治安能力や、親イラン武装勢力・過激派組織の影響を懸念する声を伝えています。撤収だけで米国の訓練・情報面の協力がすべて終わるという意味ではありません。(Reuters 9/30)
【投資上の分析】サウジ防衛への関与表明には、攻撃を思いとどまらせる効果と、紛争の当事者が増えるリスクの両方があります。発言を直ちに部隊派遣や参戦と解釈せず、実際の作戦、展開場所、指揮系統を確認する必要があります。
イラクでは、治安維持を誰が担うかが焦点です。石油施設、送電網、港湾、輸送路の安全が維持されれば、撤収の経済的影響は限定される可能性があります。一方、武装勢力間の競争や攻撃が増えれば、資源供給のリスクが高まります。
中東の評価では、ホルムズ海峡だけを見ないことも大切です。代替輸送路が利用できても、その港湾、陸上パイプライン、紅海の航路が安全でなければ、安定供給にはつながりません。輸送路の分散は有効ですが、複数経路で問題が起きる場合に備えた評価が必要です。
影響セクター:石油・ガス、海運、防衛、商社、航空、保険。複数の資源輸送路が同時に制約される場合は、市場全体に影響があります。
🇺🇸 関税の司法審査:企業は政策の継続性を読みにくい状況です
【確認した事実】米国際貿易裁判所は、強制労働への対応を理由とする広範な関税の合法性について審理しました。原告側は権限や調査手続きを問題視し、政府側は正当性を主張しています。判決はまだ出ていません。(Reuters 9/30)
【投資上の分析】関税が無効になる可能性は、輸入企業にとって負担軽減の材料です。ただし、審理開始を関税撤廃と扱うことはできません。判決内容、効力が及ぶ範囲、上訴、政府の次の対応によって結果は変わります。
政策が変わる可能性が高いほど、企業は価格設定、仕入れ、在庫、設備投資を決めにくくなります。関税が残れば費用が増え、変更されれば、それに備えて積み増した在庫や契約が負担になることもあります。
日本企業では、米国へ輸出する製品と、米国の工場が輸入する部材を分けて見る必要があります。米国内生産を行っていても、部材の輸入依存度が高ければ関税の影響を受けます。
小売では仕入れ費用の低下余地、自動車では完成車と部材の負担、機械では顧客の設備投資判断が注目点です。個社の影響は、実際の適用税率、価格転嫁、現地生産の比率によって変わります。
影響セクター:小売、自動車、機械、電子機器、衣料、物流。広範な関税政策が物価や企業利益を変える場合は、市場全体に影響があります。
🇪🇺🇨🇳🇺🇸 自動車・欧州通商:米中の対話が続いても規制は残ります
【確認した事実】フランスとスペインの首脳は、中国に対する欧州の通商防衛を強化する必要性で一致しました。また米国では、中国車を恒久的に禁止する法案の承認を目指す動きが、11月の上院再開後に持ち越されました。持ち越しは法案の成立や廃案を意味しません。(Reuters 9/30、Reuters 9/30)
【投資上の分析】自動車の国際競争は、販売価格や品質だけで決まらなくなっています。関税、情報管理、安全保障、製造場所の条件が市場への参加を左右します。中国企業にとっては輸出先の変更、日本や欧米企業にとっては競争条件と部材調達の変化が論点です。
競争相手への規制が強まっても、自動的に利益が増えるとは限りません。販売市場が縮小したり、自社の中国事業が影響を受けたりする可能性もあります。地域別の販売と生産、電池や電子部品の調達を合わせて評価します。
関連銘柄:7203 トヨタ自動車、7267 本田技研工業、F フォード・モーター、GM ゼネラル・モーターズ。影響セクター:自動車、電池、車載半導体、電子部品。
🇨🇳🇺🇸🇧🇷 農産物:中国の大豆需要は首脳会談だけでは回復しません
【確認した事実】Reutersは、中国の大豆購入が、飼料需要の弱さ、加工採算の悪化、高い在庫により減速する可能性を報じました。大豆は、米中首脳会談後に提案された米国農産物への関税軽減対象から外れています。中国の国有企業と民間加工業者の調達行動にも違いがあります。(Reuters 9/30)
【投資上の分析】政治的な購入約束と、採算に基づく継続的な需要は分ける必要があります。関税が下がっても、需要が弱く在庫が多ければ輸入は増えません。逆に、政策上の購入が進んでも、民間需要まで回復したとは限りません。
米国では農家の収入が弱くなると、農業機械、肥料、輸送などへ影響が広がる可能性があります。一方、食料の原料価格低下は加工企業や消費者にプラスとなる場合があります。同じニュースでも、売る側と買う側で方向が異なります。
日本の商社や食品企業では、調達先の変更、物流費、為替が重要です。安い原料を確保できても、船賃や円安が相殺する可能性があります。農産物は天候と収穫状況にも左右されるため、通商政策だけで価格を説明しないことが大切です。
影響セクター:農業、穀物取引、食品、肥料、農業機械、商社。関連銘柄:ADM アーチャー・ダニエルズ・ミッドランド、DE ディア、8002 丸紅。ただし、本報道で各社の業績予想変更を確認したわけではありません。
🇮🇳🇧🇷 米国との通商対話:リスクを和らげる材料もあります
【確認した事実】インドのモディ首相とトランプ大統領は電話協議を行い、貿易、防衛、エネルギー、重要技術などを確認しました。インド側は米国との暫定的な通商合意を目指して協議しています。合意成立の発表ではありません。(Reuters 9/30)
ブラジルと米国は、通商合意の可能性を話し合う作業部会の設置で一致しました。ブラジルのFolhaは、交渉の次の段階を整える動きであり、関税問題が直ちに解決したわけではないと報じています。(Folha de S.Paulo 9/30)
【投資上の分析】地政学リスクの観測では、悪化材料だけでなく、対話の継続も評価します。交渉経路が開かれていれば、突然の対立拡大を抑える余地があります。ただし、作業部会や電話協議は、税率変更や企業の輸出増加より前の段階です。
インドでは製造業、情報サービス、エネルギー、ブラジルでは農産物、素材、航空機などが確認対象になります。具体的な対象品目と条件が示されるまでは、国全体を一律に「恩恵を受ける」と評価するのは難しいです。
日本企業にとっては、現地生産拠点から米国へ輸出する条件が変わる可能性があります。第三国での生産拡大を評価する際も、製品の原産地を判定する規則や、実際に適用される関税の確認が必要です。
🇸🇩🇪🇹 アフリカ:停戦案と地域紛争の広がりを区別して評価します
【確認した事実】スーダンの軍側当局の顧問は、米国の90日間の停戦案について、現状のままでは国の分断につながる恐れがあると批判しました。これは軍側顧問の評価であり、分断が決定したという事実ではありません。(Reuters 9/30)
エチオピア北部では戦闘が拡大し、ジブチからの供給路への影響が懸念されています。(Al Jazeera 9/29)
【投資上の分析】米国株や日本株への直接的な影響は、中東や台湾海峡に比べて限定される場合があります。しかし、紅海周辺の不安定化と重なると、港湾、陸上物流、保険、地域の資金調達を通じて影響が広がる可能性があります。
停戦案が提示されたことと、戦闘が止まり、人や物資が移動できることは別です。援助物資の搬入、主要道路の利用、金融取引、政府機能が戻るかが、経済の回復を判断する材料になります。
資源関連では、国を混同しないことが大切です。アフリカで戦闘が起きたというだけで、すべての鉱物供給が止まるわけではありません。鉱山の所在地、輸出港、輸送経路、企業の現地資産との関係を確認して初めて、個社の損益に結び付けられます。
影響セクター:海運、物流、保険、商社、地域インフラ。紅海の広範な輸送障害へつながる場合は、米国・日本の輸入費用にも影響します。
🇻🇪 中南米の資源供給:ベネズエラは許可の範囲と実行を確認します
【確認した事実】米財務省の制裁情報には、9月28日付で更新されたベネズエラ関連の一般許可が掲載されています。対象には、石油関連取引、物品・サービスの供給、条件付き投資契約の交渉などがあります。すべての制裁が解除されたことを意味しません。(米財務省OFAC 9/28)
【投資上の分析】法律上の取引許可があっても、設備、資金、電力、輸送、決済の条件が整わなければ、供給はすぐに増えません。許可の更新を、そのまま短期の増産量として見積もることはできません。
投資家は、許可の対象企業と取引範囲、実際の投資、輸出量を順番に確認します。中東供給への懸念がある局面では代替調達先として注目されますが、原油の性質や製油所の対応能力によって使える範囲は変わります。
影響セクター:石油・ガス、石油精製、油田サービス、海運。特定企業の利益増加については、契約と実際の生産・出荷が確認できる段階で評価します。
🇯🇵 日本経済への波及:資源価格・円相場・価格転嫁を一緒に見ます
【総合分析】日本への影響は、輸入費用の増加、生産に必要な部材の不足、海外需要の変化という三つの経路で整理できます。資源価格が高くても企業が販売価格へ転嫁できれば利益への負担は抑えられます。一方、価格転嫁が遅れる企業では、売上が増えても利益率が下がることがあります。
航空、陸運、化学、食品などでは、燃料や原料の購入条件が重要です。電力では燃料費の料金反映時期、自動車や機械では部材調達と輸出条件を確認します。国際物流の遅れは、売上計上の先送りと在庫資金の増加にもつながります。
防衛や電力設備は需要増加が期待される分野ですが、生産能力と人材の制約があります。受注増加が納品や利益に反映されるまで時間がかかる場合もあります。すでに株価が高い期待を織り込んでいれば、良いニュースが出ても上昇しないことがあります。
関連銘柄として、7011 三菱重工業、7013 IHI、6503 三菱電機、6501 日立製作所などは、防衛・設備需要の確認対象です。ただし、今回のニュースから直接、新規受注や利益増加を確定したものではありません。
S&P500に連動する円建て資産では、米国株そのものの値動きと為替の影響を分けます。為替ヘッジのない商品は、米国株が下落しても円安で円換算の下落が緩和される場合があります。逆に円高が重なれば、円換算の下落が大きくなる可能性があります。
地政学ニュースが増えた日ほど、保有資産を一括して評価せず、燃料費、金利、為替、海外売上、供給網への依存を確認することが大切です。主力の長期資産と、近い時期に使用する資金では、許容できる価格変動が異なります。
🌐 今後の確認点:改善・長期化・悪化の三つに整理します
【改善シナリオ】米国・イランの協議が実行可能な措置へ進み、商船の運航条件が改善し、燃料の供給も回復します。この場合、輸送・消費関連企業の費用負担が軽くなる可能性があります。確認するのは、正式文書、実際の通航、保険条件、燃料輸出です。
【長期化シナリオ】交渉は続くものの、軽油不足、海上輸送の費用、通商規制が残ります。この場合、指数全体より企業ごとの価格転嫁力と調達力の差が重要になります。売上成長だけでなく、利益率、在庫、営業キャッシュフロー(本業で実際に得た現金)を確認します。
【悪化シナリオ】船舶や資源設備への攻撃が増え、周辺国への軍事的波及、朝鮮半島の実際の交戦、台湾周辺の民間輸送制限などが確認されます。この場合は市場全体に影響があります。資源高による物価上昇と景気悪化が重なると、株式と債券の両方が下落する可能性も考慮する必要があります。
現時点では、これらの発生確率を精度よく数値化できる情報はありません。根拠の薄い確率を置くより、どの事実が確認されたら評価を変えるかを決める方が実務的です。
日次では、船舶被害の発生日と公表日、同じ限月の原油価格、軽油の供給、軍事行動の変化を追います。週次では、企業の価格転嫁、受注、輸出数量、在庫を確認します。政治的発言から企業業績までの間にある実態を追うことが、過剰反応を避ける助けになります。